
大動脈心臓バルブ市場:シェア・成長・予測 2034
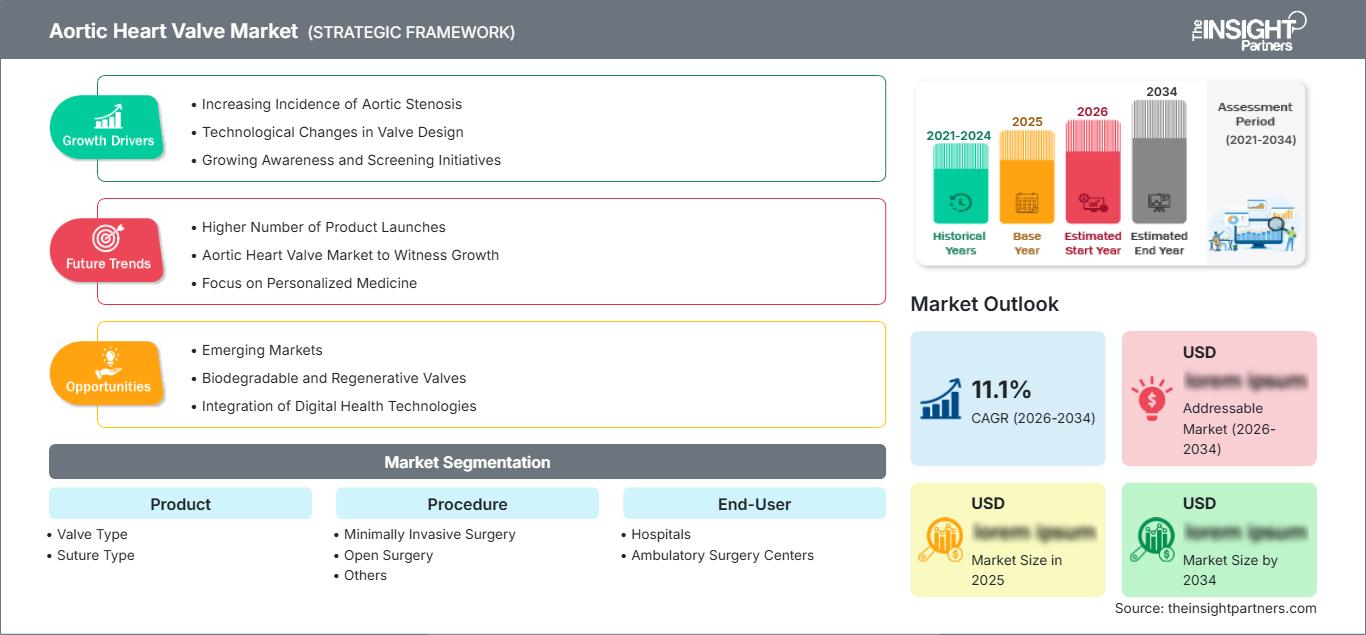
大動脈弁市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(弁の種類、縫合の種類)、手術方法別(低侵襲手術、開腹手術、その他)、エンドユーザー別(病院、外来手術センター)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00013449
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 21, 2026


2025年の市場規模
66億8000 万米ドル
基準年値
2034年の予測
137億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.37 %
成長率
対象市場
918億1000 万米ドル
(2026年~2034年)
大動脈弁市場は、2025年には66億8,000万米ドルと評価され、2034年には137億7,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.37%で拡大すると見込まれています。この市場には、外科手術およびカテーテルを用いた介入で使用される置換弁が含まれており、製品イノベーションは、耐久性、血行動態性能、デリバリーシステムの柔軟性、および大動脈弁疾患患者の生涯にわたる管理にますます重点が置かれています。
北米は、確立された構造的心疾患治療プログラム、高い診断率、専門心臓センター、そして幅広い診療報酬制度に支えられ、大動脈弁市場規模分析において構造的に重要な市場であり続けています。同地域は2026年から2034年にかけて年平均成長率(CAGR)約7.5~8.5%で拡大すると予測されており、早期介入、TAVRの適応拡大、そしてより幅広い患者層への治療を裏付ける臨床的エビデンスが、手術件数の持続的な増加を支えています。
大動脈弁市場の評価と洞察
- 北米:北米は2025年の市場シェアの40~44%を占め、高度な心臓医療インフラ、償還制度の成熟、経カテーテル治療の拡大に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)7.5~8.5%で成長すると予測されている。
- 米国:米国は2025年には北米の収益の74~78%を占め、TAVRの普及と専門医紹介ネットワークに牽引され、 2026~2034年には年平均成長率(CAGR)7.6~8.6%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年時点で27~31%のシェアを占め、 2026~2034年にかけて年平均成長率(CAGR)7.8~8.8%で拡大すると予測されており、ドイツ、フランス、英国、イタリア、スペインが主要な施術および技術導入の中心地となっている。
- アジア太平洋地域:アジア太平洋地域は2025年時点で18~22%のシェアを占め、 2026~2034年には年平均成長率(CAGR)9.5~10.5%を記録すると予想されており、中国、日本、韓国、インド、オーストラリアが施術拡大を牽引する見込みです。
- 最大のセグメントで ある弁タイプは、 2025年には市場シェアの58~63%を占め、 2026~2034年には7.8~8.8%のCAGRで成長すると予想されており、これは生物学的弁と経カテーテル弁の多様な製品ポートフォリオを反映している。
- High Growth Segment: Minimally Invasive Surgery represented a market share of 48–53% in 2025 and is forecast to grow at a 9.5–10.5% CAGR during 2026–2034, supported by shorter recovery requirements and procedural adoption.
- Key companies analyzed in detail: Edwards Lifesciences Corporation, Artivion, Inc., Medtronic plc, Abbott Laboratories, LivaNova PLC, Venus MedTech (Hangzhou) Inc., LifeNet Health, St. Jude Medical, Inc., Boston Scientific Corporation, and Symetis SA.
Source: The Insight Partners' analysis based on proprietary research, government publications, company annual reports, investor presentations, industry databases, and expert interviews.
The aortic heart valve market has evolved from predominantly open surgical replacement toward a broader structural-heart ecosystem incorporating transcatheter implantation, tissue engineering, advanced imaging, delivery-system refinement, and lifetime valve-management strategies. Dynamic production trends include focus on bioprosthetic tissue treatment, frame design, leaflet durability, catheter flexibility, and manufacturing reliability. The value proposition, therefore, will be more driven by clinical results and procedure efficacy than valve availability.
Future growth will go beyond the mature Western markets as heart centers in Asia-Pacific and certain Middle-Eastern countries improve their structural heart capabilities through regulatory frameworks favoring minimally invasive technology, clinical data generation, physician education, and catheter platforms. There is also a trend towards smaller delivery systems, improved coronary access, better durability, and valve-in-valve technologies.
Aortic Heart Valve Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 6.68 Billion |
| Market Size by 2034 | US$ 13.77 Billion |
| Global CAGR (2026 - 2034) | 8.37% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Aortic Heart Valve Market Analysis
The aortic heart valve market is shaped by the growing clinical burden of aortic stenosis, aging populations, improved echocardiographic diagnosis, and increasing referral of patients to multidisciplinary heart teams. The demand is split between surgical valves, transcatheter valves, delivery systems, and the technologies used in procedures. The hospital continues to be the primary buyer, although cardiac centers have become more influential in choosing technology based on its results.
バリューチェーンにおいては、埋め込み型システムを構築するために必要な生体組織、ポリマー、金属、送達システム部品、コーティング技術、精密機械加工などが調達される。供給の安定性を確保するには、滅菌検証、組織処理、品質管理システム、特定の製造能力、および規制が必要となる。臨床検証、生産の安定性、市販後監視は参入障壁が高いため、規模の経済は引き続き重要である。
大動脈弁市場の分析によると、競争は臨床的エビデンス、耐久性、移植の容易さ、冠動脈アクセス、および生涯にわたる治療計画にますます集中している。エドワーズライフサイエンス社は経カテーテル技術と外科技術で優位に立っており、メドトロニック社はEvolutプラットフォームと構造的心疾患技術のインフラストラクチャで競争している。アボット・ラボラトリーズ社やボストン・サイエンティフィック社なども、心血管系製品を提供することで競争を激化させている。
戦略的な投資は、適応症の拡大、投与システムの進歩、臨床データ、および地理的な商業化へとシフトしている。Artivion, Inc.、LivaNova PLC、Venus MedTech (Hangzhou) Inc.、LifeNet Health、St. Jude Medical, Inc.、およびSymetis SAは、専門的な技術または心血管系の専門知識を提供している。競争優位性は、手順のワークフロー、耐久性データ、医師の習熟度、製造能力、および生涯管理能力に基づいてますます高まっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
大動脈弁市場:戦略的洞察
地域別分析
北米大動脈弁市場
北米は2025年に大動脈弁市場の40~44%のシェアを占め、 2034年まで年平均成長率(CAGR)7.5~8.5%で成長すると予測されています。この地域は、心血管疾患に関する専門知識の集積、高度な画像診断能力、実績のある心臓チームによるアプローチ、そして比較的発達した医療費償還制度といった利点を享受しています。この地域の収益の大部分は米国が生み出しており、カナダは心臓センターや政府による弁置換手術を通じて収益に貢献しています。早期診断とカテーテルを用いた治療法の普及拡大により、手術件数は増加傾向にあります。
この分野における競争企業としては、エドワーズライフサイエンス社、メドトロニック社、アボット・ラボラトリーズ社、ボストン・サイエンティフィック社などが挙げられます。手術件数は、冠動脈へのアクセス、弁の耐久性、手術手技、患者の年齢、患者の解剖学的特徴、そして将来的な再介入の必要性など、様々な要因にますます左右されるようになっています。
米国大動脈弁市場
大動脈弁市場レポートによると、2025年には北米の収益の74~78%を米国が占め、2026~2034年には年平均成長率(CAGR)7.6~8.6%で成長すると予測されている。この地位は、堅牢なTAVRインフラ、専門医の密度の高さ、償還制度、および手術件数の存在によるものである。エドワーズライフサイエンス社とメドトロニック社は市場で圧倒的な地位を占めている一方、アボット・ラボラトリーズ社とボストン・サイエンティフィック社は、より広範な構造的心臓疾患の競争環境に参入している。
治療のトレンドは、より低侵襲な治療、早期の紹介、そして生涯にわたるケアへと向かっています。病院では、手術結果、入院期間、合併症発生率、冠動脈アクセス、そして弁の寿命に基づいて弁を評価しています。外来手術や低複雑度の手術は、患者の選択基準やインフラが整えば、今後より重要になる可能性がありますが、複雑な弁置換手術は病院や心臓病専門センターでのみ実施されています。
欧州大動脈弁市場
2025年には欧州が世界の収益の27~31%を占め、 2034年まで年平均成長率(CAGR)7.8~8.8%で成長すると予測されている。ドイツは高度な心臓医療インフラを背景に主要プレーヤーとして台頭しており、英国、フランス、イタリア、スペインも手術件数に貢献している。規制やガイドラインの調和は引き続き市場普及に影響を与えているが、償還モデルには大きな違いがある。
英国では、高度に発達した構造的心疾患治療プログラムが、医療調達とエビデンスに基づいた介入の重要性の高まりと密接に関連している。ドイツは高度な心臓センターのインフラを備え、比較的高い治療アクセス性を誇っている。フランスは強固な三次医療システムを誇り、一方、イタリアとスペインは、地域レベルでの専門化と医療投資を通じて、治療アクセスの拡大に取り組んでいる。
アジア太平洋地域の大動脈弁市場
アジア太平洋地域は2025年には18~22%のシェアを占め、 2034年まで年平均成長率(CAGR)9.5~10.5%で成長すると予測されている。地域拡大を牽引するのは中国で、次いで日本、韓国、インド、オーストラリアが続く。心血管疾患スクリーニングの増加、専門医の育成、国内製造、構造的心疾患センターの拡大などが普及を後押ししている。日本は技術的に成熟している一方、中国とインドは大きな拡大機会を提供している。
新興市場においては、政策支援と病院の近代化が特に重要である。現地生産は価格の手頃さと供給の安定性を向上させ、医師研修プログラムは低侵襲手術の普及を加速させる。大動脈弁狭窄症に対する認識の高まりと心エコー検査へのアクセス拡大は、早期診断を促進するはずである。国内外の企業が規制当局の承認や提携を求めるにつれ、競争は激化すると予想される。
中東・アフリカ大動脈弁市場
中東・アフリカ地域の大動脈弁市場は、2026年から2034年にかけて年平均成長率(CAGR)7.0~8.0%で拡大すると予測されており、サウジアラビアが地域における導入をリードし、次いでアラブ首長国連邦、南アフリカが続くと見込まれています。三次医療機関、心血管センター、医療インフラへの投資は、特に主要都市部や政府系医療制度において、手術の実施可能性を高める上で重要な役割を果たしています。
サウジアラビアとアラブ首長国連邦は、病院の近代化と専門医の確保を通じて、高度な心臓医療能力を開発している。南アフリカはサハラ以南アフリカにおける高度な心血管医療の重要な拠点であり続けている一方、中東・アフリカのその他の地域はインフラ整備と医療費負担の面でより大きな制約に直面している。湾岸諸国のエネルギー分野への投資は、間接的に医療の近代化を支え、高度な心臓医療技術にとって好ましい環境を作り出している。
セグメンテーション分析
製品
大動脈弁市場において、製品は主要なセグメントであり、 2026年から2034年にかけて年平均成長率(CAGR)7.8~8.8%で成長すると予測されています。製品の差別化は、弁の構造、組織耐久性、送達プロファイル、血行動態、および手技適合性に基づいて行われることが増えています。メーカーは、将来の介入や長期的な患者管理をサポートしながら、移植精度を向上させる技術を優先的に開発しています。調達決定においては、臨床的エビデンス、手技効率、交換頻度、および治療全体の経済性のバランスがますます重視されるようになっています。
- 弁の種類: 生体弁と経カテーテル弁は、多くの患者と臨床医が長期的な抗凝固療法の必要性を軽減する組織ベースのソリューションを好むため、戦略的に重要な製品カテゴリーです。需要は、年齢、解剖学的構造、手術リスク、耐久性への期待、および将来の介入計画によって形成されます。
- 縫合の種類: 縫合式と縫合なしの構成は、それぞれ異なる手術要件に対応します。縫合式弁は従来型の手術で用いられますが、縫合を最小限に抑えた設計は手術時間の短縮を目的としています。どちらを選択するかは、術者の好み、解剖学的適合性、移植手順、および施設の経験によって異なります。
手順
大動脈弁市場の手術分野は、カテーテルを用いた低侵襲手術への移行が続いていることを反映して、 2026年から2034年にかけて年平均成長率(CAGR)8.8~9.8%で成長すると予測されています。手術方法の選択は、外科的リスク、年齢、解剖学的構造、弁の病態、予想される耐久性、および心臓チームによる評価に基づいて決定されます。病院では、標準化された治療決定を支援するため、画像診断、手術、麻酔、および術後モニタリングを中心とした構造的心疾患治療の診療経路をますます整備しています。
- 低侵襲手術: 低侵襲手術は、回復期間の短縮と手術による身体への負担軽減により患者の受け入れ度を高めることができるため、戦略的に重要性を増している。カテーテル検査室、画像診断システム、訓練を受けた医療チーム、そして診療報酬制度が、大規模な構造的心疾患治療プログラムを支援している地域では、その導入が最も進んでいる。
- 開胸手術:若年患者、複雑な解剖学的構造を持つ患者、心臓手術を併用する患者、および長期的な外科的治療を必要とする症例においては、 開胸手術は依然として不可欠です。すべての患者が解剖学的にも臨床的にも経カテーテル治療に適しているわけではないため、開胸手術の役割は戦略的に重要です。
エンドユーザー
エンドユーザー市場は2026年から2034年にかけて年平均成長率(CAGR)7.5~8.5%で成長すると予測されており、複雑な弁置換術には高度な画像診断、心臓外科手術、集中的なモニタリング、および多分野にわたる専門知識が必要となるため、病院が引き続き主導的な役割を担うと見込まれています。購入決定においては、手術件数、臨床成績、機器の互換性、トレーニング要件、および医療機関ネットワーク全体における総所有コストがますます考慮されるようになっています。
- 病院: 病院は、多職種による心臓専門チーム、外科的バックアップ、カテーテル検査室、高度な画像診断、集中的な術後ケアなどを提供するため、依然として主要なエンドユーザーです。症例数の多い医療機関は、臨床現場での導入と医師の研修において特に大きな影響力を持っています。
- 外来手術センター: 外来手術センターは、厳選された低リスクの手術を、より短い観察期間で実施できる新たな環境として注目されています。導入の可否は、手術の複雑さ、規制条件、麻酔設備、緊急時のバックアップ体制、および地域の医療費償還制度によって異なります。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドデー |
導入段階 |
|
病院 |
高い |
ハートチームケア |
成熟した |
|
外来手術センター |
低い |
短期滞在ケア |
新興 |
大動脈弁市場の成長要因と影響分析
加齢に伴う大動脈弁疾患の有病率の増加
人口の高齢化が進むにつれ、石灰化大動脈弁狭窄症を発症しやすい患者が増加しており、さらに健康状態が悪化する前に心エコー検査によるスクリーニングが改善されています。このようにして、治療対象となる患者層が拡大し、医療機関は紹介経路の構築を迫られることになります。診断の拡大は画像診断、紹介、カテーテル検査、麻酔、術後フォローアップなどを含むため、ビジネスへの影響は弁置換術にとどまりません。早期診断によって標準化された処置への紹介が実現すれば、企業は利益を得られます。一方で、平均寿命の延伸は長寿と生涯にわたる医療管理に対する高い基準を設定し、企業は組織工学、弁尖機能の向上、弁内弁技術への投資を迫られています。
低侵襲弁置換術への移行
低侵襲手術の増加は、大動脈弁置換術の経済性とワークフローに影響を与えています。TAVRは、適切な患者層において入院回数と回復期間の短縮に役立つ可能性があります。その結果、病院は構造的心疾患プログラム専用のプログラムを設置する必要が生じるでしょう。実施件数の増加は、医師の熟練度と手術手技の向上につながり、普及率の向上に貢献します。特に、臨床的エビデンスによって手術の対象となる患者層が拡大し、この技術へのアクセスが容易になった場合、商業的な影響は重要になります。デリバリーシステム、留置精度、冠動脈アクセス、血行動態性能、再介入といった点において、競争上の優位性が存在します。
新興国における構造的心臓疾患治療インフラの拡充
アジア太平洋地域および中東地域における最先端の心臓専門病院への投資拡大は、弁置換デバイスの市場機会を拡大させています。中国、インド、韓国、サウジアラビア、アラブ首長国連邦などの国々は、専門医療サービス、画像診断設備、医師の研修といった面で専門知識を蓄積しており、複雑な手術を一部の三次医療機関以外でも実施できるようになっています。これは、現地生産能力の向上によって可能になったものであり、供給問題の緩和と価格の手頃化に貢献しています。しかし、これらの市場への参入を検討している企業は、各国の独自の償還制度、規制、調達、研修制度を考慮に入れる必要があります。これらの国の病院、販売代理店、臨床医との連携は、普及を加速させるでしょう。
大動脈弁市場の将来動向
生涯にわたるバルブ管理への重点強化
大動脈弁市場の動向は、単回の弁置換ではなく、生涯にわたる管理にますます重点が置かれるようになっています。若く健康な患者は、耐久性、弁内弁手術、冠動脈アクセス、再手術のリスクに関して、より多くの課題を抱えています。そのため、デバイスメーカーは、さらなる介入に対応できるプラットフォームを開発し、安全性と有効性に関する長期データを提供できるよう準備しておく必要があります。デバイスの選択においては、画像診断に基づく治療計画、患者固有の解剖学的評価、長期レジストリなどが考慮される可能性があります。病院は、デバイスを手術の有効性だけでなく、手術後数年経過した後の性能に基づいて検討する必要があるかもしれません。多様なデバイスを提供し、臨床データを提供できるメーカーは、有利な立場に立つでしょう。
AIを活用した診断と処置計画
人工知能が役割を果たす可能性のある影響分野には、患者選択、画像診断、手術計画、術後モニタリングなどが含まれます。心エコー検査やCTスキャン画像の自動解析は、弁置換手術前に専門医によるさらなる評価と特性評価が必要な患者を医師が特定するのに役立ちます。長期的には、このような意思決定支援ツールは、紹介の一貫性を高め、施設間のばらつきを減らすことに貢献すると期待されます。手術計画においては、弁輪径の測定、アクセス評価、冠動脈リスク評価、デバイスの選択に関するソフトウェア支援が提供されるでしょう。相互運用可能なデジタルインフラストラクチャを持つ企業の弁は、埋め込み型デバイスの手術手順にソフトウェアを組み合わせることで差別化される可能性があります。したがって、デジタルソリューションは適切な弁の普及を促進するため、純粋なソフトウェア収益を超えた商業的価値が存在します。
大動脈弁市場の機会
これまで十分な治療を受けられなかった患者グループへの治療を拡大する
大動脈弁市場の予測によると、年齢、症状、解剖学的構造、または介入の閾値が不明確であるために従来は経過観察で管理されてきた患者集団に対応する機会が存在します。早期介入を検討する臨床研究は、有意義なアウトカム上の利点が実証されれば、構造的心臓評価に紹介される患者数を増やすことができます。メーカーは、高い耐久性、予測可能な展開、および良好な血行動態を備えた弁を開発することで、この機会を捉えることができます。医療システムも、早期介入によってその後の入院や疾患の進行が減少すれば、恩恵を受ける可能性があります。戦略的な優先事項には、エビデンスの生成、医療経済分析、医師教育、および紹介ネットワークとのパートナーシップが含まれるべきです。正式な適応拡大の前に信頼できる治療経路を確立した企業は、新たな臨床エビデンスを持続可能な処置の成長に転換する上で有利な立場に立つことができます。
地域密着型の製造および市場アクセスに関するパートナーシップ
新興国は、現地での製造と国際的な臨床専門知識を組み合わせることで、弁の価格と入手可能性を向上させる機会を提供します。国内生産は、物流リスクを軽減し、サプライチェーンを短縮し、特に政府が医療製造の回復力強化を求めている場合、公共部門の調達を支援することができます。企業は、規制要件と市場規模に応じて、ライセンス供与、委託製造、流通パートナーシップ、または現地での組み立てを追求できます。成功する戦略は、厳格な品質システムを維持しつつ、価格設定とサービスモデルを現地の償還条件に適応させる必要があります。主要な心臓専門病院との研修パートナーシップは、医師の自信を高め、リファレンスセンターを設立することにもつながります。この機会は、患者数が多く、心血管インフラが拡大し、高度な医療機器製造に対する政府の関心が高まっているアジア太平洋地域で特に重要であり、長期的な市場発展を支えることができます。
最近の動向
- 2026年7月:エドワーズライフサイエンス社は、2026年第2四半期の業績を発表し、TAVR(経カテーテル大動脈弁留置術)の売上高は12億6,000万米ドルとなり、前年同期比11.3%増となった。同社はまた、構造的心疾患治療製品ポートフォリオへの継続的な需要と、米国および海外市場におけるTAVR手技の普及継続を反映し、2026年のTAVR売上高成長率(為替変動の影響を除く)の見通しを8~9%に引き上げた。
- 2026年5月:メドトロニック社は、大動脈弁輪径が小さい患者を対象に、Evolut TAVRとSAPIENを比較した3年間のSMART試験の結果を発表しました。同社は、3年経過時点でもEvolutが個々の血行動態指標および複合血行動態指標において優位性を維持しており、解剖学的に困難な大動脈弁狭窄症患者の治療に関する臨床的エビデンスが強化されたと報告しました。
- 2025年9月:メドトロニック社は、インド中央医薬品管理局(CDSCO)の承認を受け、Evolut FX+ TAVIシステムをインドで発売しました。このシステムは、既存のEvolutプラットフォームを維持しつつ、後続の手術における冠動脈へのアクセスを容易にするために、より大きなフレームウィンドウを備えています。今回の発売により、急速に発展する構造的心疾患市場におけるメドトロニック社の経カテーテル大動脈弁(TAVI)製品のラインナップが強化されました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -