
Marché des valves cardiaques aortiques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des valves cardiaques aortiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par produit (type de valve, type de suture) ; par procédure (chirurgie mini-invasive, chirurgie ouverte, autres) ; par utilisateur final (hôpitaux, centres de chirurgie ambulatoire) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00013449
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 21, 2026


Taille du marché en 2025
6,68 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,77 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,37 %
taux de croissance
Marché adressable
91,81 milliards de dollars américains
(2026-2034)
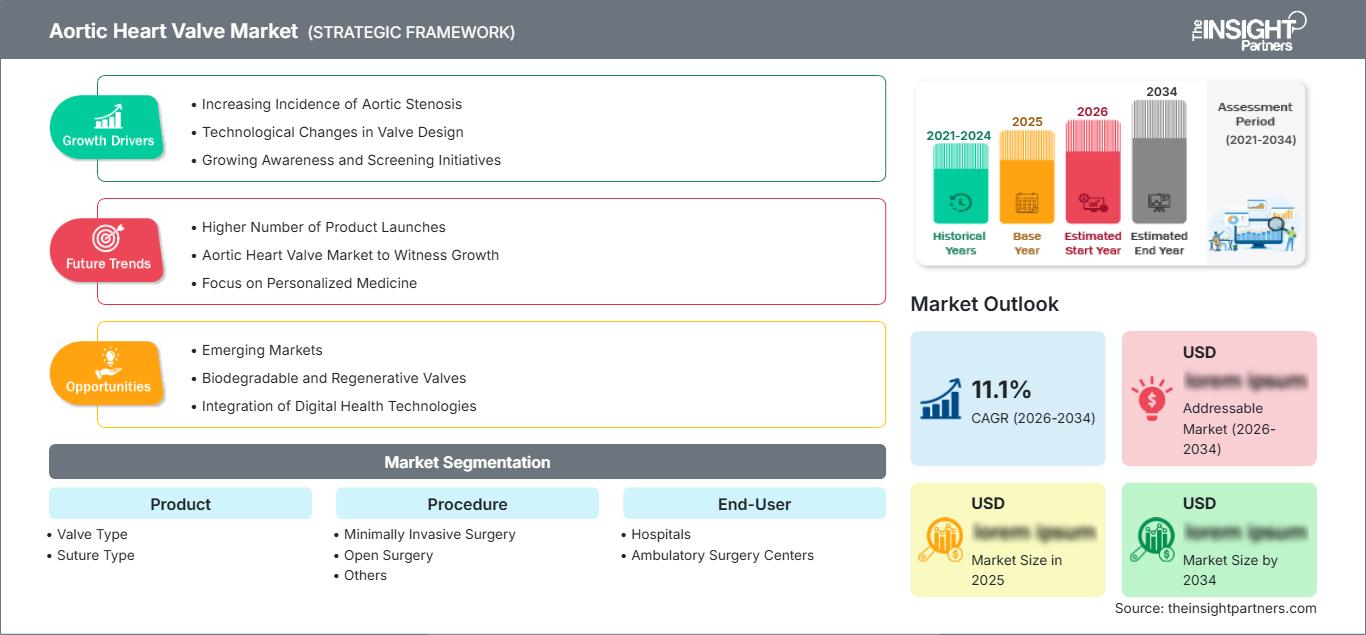
Le marché des valves cardiaques aortiques était évalué à 6,68 milliards de dollars américains en 2025 et devrait atteindre 13,77 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,37 % entre 2026 et 2034. Ce marché englobe les valves de remplacement utilisées dans le cadre d'interventions chirurgicales et par cathéter, l'innovation produit étant de plus en plus axée sur la durabilité, les performances hémodynamiques, la flexibilité du système de pose et la prise en charge à vie des patients atteints de valvulopathie aortique.
L’Amérique du Nord demeure un marché structurellement important dans l’ analyse de la taille du marché des valves cardiaques aortiques , grâce à des programmes de cardiologie structurelle bien établis, des taux de diagnostic élevés, des centres cardiaques spécialisés et des mécanismes de remboursement étendus. La région devrait connaître une croissance annuelle composée d’environ 7,5 % à 8,5 % entre 2026 et 2034, tandis que l’intervention plus précoce, l’élargissement des critères d’éligibilité au TAVI et les données cliniques soutenant le traitement d’une population de patients plus large contribuent à la croissance soutenue de cette procédure.
Analyse et perspectives du marché des valves cardiaques aortiques
- Amérique du Nord : L'Amérique du Nord représentait une part de 40 à 44 % en 2025 et devrait croître à un TCAC de 7,5 à 8,5 % entre 2026 et 2034 , grâce à une infrastructure cardiaque avancée, à la maturité du remboursement et à l'expansion des procédures transcathéter.
- États-Unis : Les États-Unis représentaient 74 à 78 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 7,6 à 8,6 % entre 2026 et 2034 , tirée par l'adoption du TAVR et les réseaux de spécialistes.
- Europe : L'Europe détenait une part de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,8 % entre 2026 et 2034 , l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne représentant les principaux centres d'adoption des procédures et des technologies.
- Asie-Pacifique : La région Asie-Pacifique représentait une part de 18 à 22 % en 2025 et devrait enregistrer un TCAC de 9,5 à 10,5 % entre 2026 et 2034 , la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie étant les principaux moteurs de l'expansion des procédures.
- Segment le plus important : Le segment des valves détenait une part de marché de 58 à 63 % en 2025 et devrait croître à un TCAC de 7,8 à 8,8 % entre 2026 et 2034 , reflétant des portefeuilles de valves biologiques et transcathéter différenciés.
- Segment à forte croissance : La chirurgie mini-invasive représentait une part de marché de 48 à 53 % en 2025 et devrait croître à un TCAC de 9,5 à 10,5 % entre 2026 et 2034 , grâce à des exigences de récupération plus courtes et à l'adoption de la procédure.
- Principales sociétés analysées en détail : Edwards Lifesciences Corporation, Artivion, Inc., Medtronic plc, Abbott Laboratories, LivaNova PLC, Venus MedTech (Hangzhou) Inc., LifeNet Health, St. Jude Medical, Inc., Boston Scientific Corporation et Symetis SA.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des valves aortiques a évolué, passant d'une chirurgie à ciel ouvert prédominante à un écosystème structurel cardiaque plus large intégrant l'implantation par cathéter, l'ingénierie tissulaire, l'imagerie avancée, l'amélioration des systèmes de pose et les stratégies de gestion du cycle de vie des valves. Les tendances dynamiques en matière de production mettent l'accent sur le traitement des tissus bioprothétiques, la conception de l'armature, la durabilité des feuillets, la flexibilité du cathéter et la fiabilité de la fabrication. La proposition de valeur sera donc davantage déterminée par les résultats cliniques et l'efficacité de la procédure que par la disponibilité des valves.
La croissance future s'étendra au-delà des marchés occidentaux matures, car les centres de cardiologie d'Asie-Pacifique et de certains pays du Moyen-Orient améliorent leurs capacités en cardiologie structurelle grâce à des cadres réglementaires favorisant les technologies mini-invasives, la production de données cliniques, la formation des médecins et les plateformes de cathéters. On observe également une tendance vers des systèmes d'implantation plus petits, un meilleur accès coronaire, une durabilité accrue et les technologies de valve dans la valve.
Rapport sur le marché des valves aortiques : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,68 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,77 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,37% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des valves cardiaques aortiques
Le marché des valves aortiques est façonné par la prévalence croissante du rétrécissement aortique, le vieillissement de la population, l'amélioration du diagnostic échocardiographique et l'orientation de plus en plus fréquente des patients vers des équipes multidisciplinaires de cardiologie. La demande se répartit entre les valves chirurgicales, les valves transcathéter, les systèmes de pose et les technologies utilisées lors des interventions. L'hôpital demeure le principal acheteur, bien que les centres de cardiologie aient acquis une influence grandissante dans le choix de la technologie, en fonction de ses résultats.
Dans la chaîne de valeur, les tissus biologiques, les polymères, les métaux, les composants du système d'administration, les technologies de revêtement et l'usinage de précision nécessaires à la fabrication du système implantable sont acquis. La fiabilité de l'approvisionnement repose sur la validation de la stérilisation, le traitement des tissus, des systèmes de contrôle qualité, des capacités de production spécifiques et une réglementation adéquate. Les économies d'échelle demeurent essentielles, car la validation clinique, la robustesse de la production et la surveillance post-commercialisation constituent des barrières à l'entrée importantes.
L'analyse du marché des valves aortiques révèle que la concurrence se concentre de plus en plus sur les données cliniques, la durabilité, la facilité d'implantation, l'accès coronaire et la planification du traitement à long terme. Edwards Lifesciences Corporation bénéficie d'un positionnement solide grâce à ses technologies transcathéter et chirurgicales, tandis que Medtronic plc mise sur sa plateforme Evolut et son infrastructure de technologies cardiaques structurelles. Abbott Laboratories et Boston Scientific Corporation, entre autres, contribuent à cette concurrence accrue par leurs offres cardiovasculaires.
On observe une réorientation des investissements stratégiques vers l'extension des indications, le perfectionnement des systèmes d'administration, les données cliniques et la commercialisation à l'échelle géographique. Artivion, Inc., LivaNova PLC, Venus MedTech (Hangzhou) Inc., LifeNet Health, St. Jude Medical, Inc. et Symetis SA proposent des technologies spécialisées ou une expertise cardiovasculaire. L'avantage concurrentiel repose de plus en plus sur les protocoles de soins, les données de durabilité, la familiarité des médecins avec le dispositif, les capacités de production et la gestion du cycle de vie du produit.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des valves cardiaques aortiques : Perspectives stratégiques
Perspectives régionales
marché des valves cardiaques aortiques en Amérique du Nord
L'Amérique du Nord détenait 40 à 44 % du marché des prothèses valvulaires aortiques en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,5 à 8,5 % jusqu'en 2034. Cette région bénéficie d'une expertise cardiovasculaire pointue, de capacités d'imagerie avancées, de méthodes multidisciplinaires éprouvées et de processus de remboursement relativement bien établis. Les États-Unis génèrent la majeure partie des revenus de cette région, tandis que le Canada y contribue grâce aux centres de cardiologie et aux programmes de remplacement valvulaire financés par l'État. Le diagnostic précoce et le recours croissant aux traitements par cathéter contribuent à l'augmentation du nombre d'interventions.
Dans cette région, la concurrence se manifeste notamment chez des entreprises telles que Edwards Lifesciences Corporation, Medtronic plc, Abbott Laboratories et Boston Scientific Corporation. Le volume d'interventions dépend de plus en plus de l'accès coronaire, de la durabilité des valves, du déroulement des procédures, de l'âge et de l'anatomie des patients, ainsi que de la nécessité potentielle de réinterventions ultérieures.
Marché américain des valves cardiaques aortiques
Les États-Unis représentaient 74 à 78 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 7,6 à 8,6 % entre 2026 et 2034, selon le rapport sur le marché des valves cardiaques aortiques . Cette position s'explique par la présence d'une infrastructure TAVI performante, une forte concentration de spécialistes, des mécanismes de remboursement efficaces et un volume important d'interventions. Edwards Lifesciences Corporation et Medtronic plc occupent des positions dominantes sur le marché, tandis qu'Abbott Laboratories et Boston Scientific Corporation évoluent dans un contexte concurrentiel plus large, celui des dispositifs cardiaques structurels.
Les tendances en matière d'applications s'orientent vers des traitements moins invasifs, des orientations plus précoces et une prise en charge à vie. Les hôpitaux évaluent les valves en fonction des résultats procéduraux, de la durée d'hospitalisation, des taux de complications, de l'accès coronaire et de la longévité. Les interventions ambulatoires et les procédures moins complexes pourraient gagner en importance si la sélection des patients et les infrastructures le permettent, mais les remplacements valvulaires complexes sont exclusivement pratiqués dans les hôpitaux et les centres de cardiologie.
Marché européen des valves cardiaques aortiques
L'Europe représentait 27 à 31 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,8 % jusqu'en 2034. L'Allemagne s'impose comme un acteur majeur, grâce à ses infrastructures cardiaques de pointe, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne contribuent au volume d'interventions. L'harmonisation des réglementations et des recommandations continue d'influencer l'adoption par le marché, mais des différences importantes subsistent au niveau des modèles de remboursement.
Au Royaume-Uni, des programmes de cardiologie structurelle performants s'accompagnent d'une politique d'achat de soins de santé axée sur les données probantes et d'une importance croissante accordée aux interventions fondées sur des preuves. L'Allemagne bénéficie d'infrastructures de pointe en cardiologie et d'un accès relativement élevé aux interventions. La France dispose d'un système de soins tertiaires robuste, tandis que l'Italie et l'Espagne s'efforcent d'améliorer l'accès aux interventions grâce à la spécialisation et aux investissements dans les soins de santé au niveau régional.
Marché des valves cardiaques aortiques en Asie-Pacifique
La région Asie-Pacifique représentait 18 à 22 % du marché en 2025 et devrait connaître une croissance annuelle composée de 9,5 à 10,5 % jusqu'en 2034. La Chine est le principal moteur de cette expansion régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'augmentation du dépistage cardiovasculaire, la formation de spécialistes, la production nationale et le développement des centres de cardiologie structurelle favorisent l'adoption de ces technologies. Le Japon bénéficie d'une technologie mature, tandis que la Chine et l'Inde offrent d'importantes perspectives de croissance.
Le soutien politique et la modernisation des hôpitaux sont particulièrement importants dans les marchés émergents. La production locale peut améliorer l'accessibilité financière et la disponibilité des produits, tandis que les programmes de formation des médecins accélèrent l'adoption des techniques mini-invasives. Une meilleure connaissance du rétrécissement aortique et un accès plus large à l'échocardiographie devraient favoriser un diagnostic plus précoce. La concurrence devrait s'intensifier à mesure que les entreprises nationales et multinationales sollicitent les autorisations réglementaires et nouent des partenariats.
Marché des valves cardiaques aortiques au Moyen-Orient et en Afrique
Le marché des valves cardiaques aortiques au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 7,0 à 8,0 % entre 2026 et 2034. L’Arabie saoudite est le pays qui adopte le plus ces interventions dans la région, suivie des Émirats arabes unis et de l’Afrique du Sud. Les investissements dans les hôpitaux de référence, les centres cardiovasculaires et les infrastructures médicales favorisent l’accès à ces procédures, notamment dans les grandes agglomérations et les systèmes de santé publics.
L’Arabie saoudite et les Émirats arabes unis développent des capacités cardiaques de pointe grâce à la modernisation de leurs hôpitaux et au recrutement de spécialistes. L’Afrique du Sud demeure une porte d’entrée essentielle pour les soins cardiovasculaires de pointe en Afrique subsaharienne, tandis que le reste de la région MENA est confronté à des contraintes plus importantes en matière d’infrastructures et d’accessibilité financière. Les investissements du secteur énergétique dans les pays du Golfe soutiennent indirectement la modernisation des soins de santé, créant ainsi un environnement favorable aux technologies cardiaques de pointe.
Analyse de segmentation
Produit
Le segment principal du marché des valves aortiques est celui des produits , avec un TCAC projeté de 7,8 % à 8,8 % entre 2026 et 2034. La différenciation des produits repose de plus en plus sur l'architecture de la valve, sa durabilité tissulaire, son profil d'implantation, son hémodynamique et sa compatibilité avec les procédures. Les fabricants privilégient les technologies qui améliorent la précision de l'implantation tout en facilitant les interventions ultérieures et la prise en charge à long terme des patients. Les décisions d'achat tiennent de plus en plus compte des données cliniques, de l'efficacité des procédures, de la fréquence de remplacement et du coût global du traitement.
- Type de valve : Les bioprothèses valvulaires et les valves transcathéter constituent des catégories de produits stratégiques, car de nombreux patients et cliniciens privilégient les solutions tissulaires qui réduisent les besoins en anticoagulation à long terme. La demande est influencée par l’âge, l’anatomie, le risque chirurgical, les attentes en matière de durabilité et la planification des interventions futures.
- Type de suture : Les configurations avec et sans suture répondent à des exigences procédurales différentes. Les valves suturées restent la norme en chirurgie conventionnelle, tandis que les modèles minimisant le nombre de sutures visent à réduire la durée de l’intervention. Leur pertinence stratégique dépend des préférences du chirurgien, de l’adéquation anatomique, du protocole d’implantation et de l’expérience de l’établissement.
Procédure
Le segment des interventions sur la valve aortique devrait connaître une croissance annuelle composée (TCAC) de 8,8 % à 9,8 % entre 2026 et 2034 , reflétant la tendance croissante vers des interventions par cathéter et moins invasives. Le choix de la procédure dépend du risque chirurgical, de l'âge, de l'anatomie, de la pathologie valvulaire, de la durabilité attendue et de l'évaluation de l'équipe multidisciplinaire de cardiologie. Les hôpitaux organisent de plus en plus les parcours de soins en cardiologie structurelle autour de l'imagerie, de l'intervention, de l'anesthésie et du suivi post-opératoire, favorisant ainsi la standardisation des décisions thérapeutiques.
- Chirurgie mini-invasive : Les approches mini-invasives prennent une importance stratégique croissante car des périodes de convalescence plus courtes et un traumatisme procédural réduit peuvent améliorer l’acceptation par le patient. Leur adoption est optimale là où les laboratoires de cathétérisme, les systèmes d’imagerie, les équipes formées et les mécanismes de remboursement soutiennent les programmes de chirurgie cardiaque structurelle à haut volume.
- Chirurgie à ciel ouvert : La chirurgie à ciel ouvert demeure essentielle chez les patients jeunes, en cas d’anatomie complexe, lors d’interventions cardiaques concomitantes et dans les cas nécessitant des solutions chirurgicales durables. Son rôle reste stratégique car tous les patients ne sont pas anatomiquement ou cliniquement éligibles à une intervention par cathéter.
Utilisateur final
Le marché des utilisateurs finaux devrait croître à un TCAC de 7,5 % à 8,5 % entre 2026 et 2034 , les hôpitaux conservant un rôle prépondérant car le remplacement valvulaire complexe exige une imagerie avancée, une chirurgie cardiaque, une surveillance intensive et une expertise multidisciplinaire. Les décisions d'achat tiennent de plus en plus compte du volume d'interventions, des résultats cliniques, de la compatibilité des équipements, des besoins en formation et du coût total de possession au sein des réseaux institutionnels.
- Hôpitaux : Les hôpitaux demeurent les principaux utilisateurs finaux car ils mettent à disposition des équipes multidisciplinaires de cardiologie, un soutien chirurgical, des salles de cathétérisme, l’imagerie de pointe et des soins postopératoires intensifs. Les établissements à forte activité exercent une influence particulièrement importante sur l’adoption clinique et la formation des médecins.
- Centres de chirurgie ambulatoire : Les centres de chirurgie ambulatoire représentent un modèle émergent où des interventions à faible risque, soigneusement sélectionnées, peuvent être réalisées avec des durées d’observation plus courtes. Leur adoption dépend de la complexité de l’intervention, du cadre réglementaire, des capacités d’anesthésie, de la prise en charge des urgences et des systèmes de remboursement locaux.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
Soins de l'équipe cardiaque |
Mature |
|
Centres de chirurgie ambulatoire |
Faible |
Soins de courte durée |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des valves cardiaques aortiques
Prévalence croissante des valvulopathies aortiques liées à l'âge
Avec le vieillissement de la population, le nombre de patients susceptibles de développer une sténose aortique calcifiée augmente, notamment grâce à un dépistage échocardiographique plus précoce, avant que leur état de santé ne se détériore. Il en résultera un élargissement de la population pouvant bénéficier d'un traitement, et les établissements de santé seront incités à mettre en place des filières d'orientation. L'impact économique dépasse le simple remplacement valvulaire, car l'élargissement du diagnostic impliquera l'imagerie, l'orientation vers des spécialistes, le cathétérisme, l'anesthésie et le suivi post-opératoire. Les entreprises tirent profit d'un diagnostic précoce permettant une standardisation des orientations vers les procédures appropriées. Par ailleurs, l'allongement de l'espérance de vie impose des exigences élevées en matière de longévité et de prise en charge à long terme, incitant les entreprises à investir dans l'ingénierie tissulaire, l'amélioration du fonctionnement des feuillets valvulaires et la technologie valve-in-valve.
Passer à des techniques de remplacement valvulaire moins invasives
L'essor des techniques mini-invasives influence l'économie et l'organisation des interventions de remplacement valvulaire aortique. Le TAVI pourrait contribuer à réduire le nombre d'hospitalisations et les besoins en convalescence chez les patients éligibles. De ce fait, les hôpitaux devraient mettre en place des programmes dédiés à leur service de cardiologie structurelle. L'augmentation du nombre d'interventions réalisées permettrait d'améliorer les compétences des médecins et des procédures, favorisant ainsi l'adoption de cette technique. L'impact commercial est particulièrement important lorsque les données cliniques permettent un accès plus large à la technologie en élargissant la population éligible à l'intervention. Un positionnement concurrentiel est à prendre en compte en termes de système d'implantation, de précision de mise en place, d'accès coronaire, de performance hémodynamique et de réinterventions.
Développement des infrastructures structurelles essentielles dans les économies émergentes
L'investissement croissant dans des hôpitaux de cardiologie de pointe en Asie-Pacifique et au Moyen-Orient a ouvert de nouvelles perspectives pour les dispositifs de remplacement valvulaire. Des pays comme la Chine, l'Inde, la Corée du Sud, l'Arabie saoudite et les Émirats arabes unis développent leur expertise en matière de services spécialisés, d'imagerie médicale et de formation des médecins, permettant ainsi la réalisation d'interventions complexes en dehors de quelques centres hospitaliers universitaires. Cette évolution est rendue possible par les capacités de production locales, qui contribuent à atténuer les problèmes d'approvisionnement et à rendre les dispositifs plus abordables. Toutefois, les entreprises souhaitant s'implanter sur ces marchés doivent tenir compte des spécificités de chaque pays en matière de remboursement, de réglementation, d'approvisionnement et de formation. La collaboration avec les hôpitaux, les distributeurs et les cliniciens de ces pays pourrait accélérer l'adoption de ces dispositifs.
Tendances futures du marché des valves cardiaques aortiques
Accent mis davantage sur la gestion du cycle de vie des vannes
Les tendances du marché des valves aortiques s'orientent de plus en plus vers une prise en charge à long terme plutôt que vers un remplacement unique. Les patients plus jeunes et en meilleure santé présentent des défis accrus en matière de durabilité, d'interventions ultérieures de type valve-in-valve, d'accès coronaire et de risques de réopération. Par conséquent, les fabricants de dispositifs doivent se préparer à développer des plateformes compatibles avec des interventions ultérieures et à produire des données à long terme sur leur sécurité et leur efficacité. Le choix du dispositif peut prendre en compte la planification du traitement par imagerie, l'évaluation anatomique spécifique au patient et un registre à long terme. Les hôpitaux peuvent considérer les dispositifs non seulement en fonction de leur efficacité procédurale, mais aussi en fonction de leurs performances plusieurs années après l'intervention. Cela avantagera les fabricants disposant d'une gamme variée de dispositifs et de la capacité de produire des données cliniques.
Planification des diagnostics et des interventions assistée par l'IA
Les domaines d'impact potentiels de l'intelligence artificielle comprennent la sélection des patients, l'interprétation des images, la planification des interventions et le suivi post-opératoire. L'analyse automatisée des échocardiographies et des tomodensitométries pourrait aider les médecins à identifier les patients nécessitant une évaluation et une caractérisation plus approfondies par des spécialistes avant une intervention de remplacement valvulaire. À terme, ces outils d'aide à la décision devraient contribuer à une plus grande cohérence des orientations et à une réduction des variations entre les établissements. Concernant la planification des interventions, des logiciels d'assistance seront disponibles pour le dimensionnement de l'anneau, l'évaluation de l'accès vasculaire, l'évaluation du risque coronarien et le choix des dispositifs. Les valves des entreprises disposant d'une infrastructure numérique interopérable pourraient se différencier par l'intégration de logiciels à leurs procédures d'implantation. Ainsi, au-delà des seuls revenus liés aux logiciels, les solutions numériques présentent un intérêt commercial, car elles favorisent l'adoption de valves adaptées.
Opportunités du marché des valves cardiaques aortiques
Élargir les traitements aux groupes de patients auparavant mal desservis
Les prévisions du marché des valves aortiques indiquent une opportunité de cibler les populations de patients historiquement prises en charge par simple surveillance en raison de leur âge, de leurs symptômes, de leur anatomie ou de l'incertitude quant aux seuils d'intervention. Les recherches cliniques évaluant une intervention plus précoce pourraient accroître le nombre de patients orientés vers une évaluation structurelle cardiaque si des bénéfices significatifs sont démontrés. Les fabricants peuvent saisir cette opportunité en développant des valves présentant une grande durabilité, un déploiement prévisible et une hémodynamique favorable. Les systèmes de santé pourraient également bénéficier d'une intervention plus précoce si elle réduit les hospitalisations ultérieures et la progression de la maladie. Les priorités stratégiques devraient inclure la production de données probantes, l'analyse médico-économique, la formation des médecins et les partenariats avec les réseaux de référence. Les entreprises qui établissent des protocoles de traitement crédibles avant l'extension formelle des indications pourraient être mieux placées pour convertir les nouvelles données cliniques en une croissance durable de l'activité.
Partenariats de fabrication localisée et d'accès au marché
Les économies émergentes offrent l'opportunité d'associer production locale et expertise clinique internationale afin d'améliorer l'accessibilité et la disponibilité des valves. La production nationale permet de réduire les risques logistiques, de raccourcir les chaînes d'approvisionnement et de faciliter les achats publics, notamment lorsque les gouvernements recherchent une plus grande résilience de leur production de dispositifs médicaux. Les entreprises peuvent opter pour des licences, la fabrication à façon, des partenariats de distribution ou un assemblage local, en fonction des exigences réglementaires et de la taille du marché. Les stratégies performantes doivent maintenir des systèmes de qualité rigoureux tout en adaptant les modèles de tarification et de service aux conditions de remboursement locales. Des partenariats de formation avec des centres de cardiologie de référence peuvent également renforcer la confiance des médecins et permettre la création de centres de référence. Cette opportunité est particulièrement pertinente en Asie-Pacifique, où l'importance des populations de patients, le développement des infrastructures cardiovasculaires et l'intérêt des pouvoirs publics pour la fabrication de dispositifs médicaux de pointe peuvent favoriser un développement durable du marché.
Développements récents
- Juillet 2026 : Edwards Lifesciences Corporation a publié ses résultats du deuxième trimestre 2026, avec un chiffre d’affaires de 1,26 milliard de dollars pour ses dispositifs TAVR, soit une croissance de 11,3 % sur un an. La société a également relevé ses prévisions de croissance des ventes de dispositifs TAVR à taux de change constant pour 2026, les portant à 8-9 %, ce qui témoigne de la demande soutenue pour son portefeuille de solutions structurelles cardiaques et de l’adoption croissante de ces procédures aux États-Unis et à l’international.
- Mai 2026 : Medtronic plc a publié les résultats de l’étude SMART à trois ans comparant l’Evolut TAVR au SAPIEN chez les patients présentant un anneau aortique de petite taille. L’entreprise a rapporté une supériorité continue de l’Evolut sur l’ensemble des paramètres hémodynamiques individuels et composites à trois ans, renforçant ainsi les données cliniques concernant le traitement des patients atteints de sténose aortique présentant des particularités anatomiques complexes.
- Septembre 2025 : Medtronic plc a lancé le système Evolut FX+ TAVI en Inde après son approbation par la CDSCO. Ce système intègre des fenêtres de cadre plus larges destinées à faciliter l’accès coronaire lors des interventions ultérieures, tout en conservant la plateforme Evolut éprouvée. Ce lancement a renforcé l’offre de valves aortiques transcathéter de Medtronic sur un marché des maladies cardiaques structurelles en pleine expansion.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -