
Markt für Apheresis Professionell: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für den professionellen Apherese-Markt (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (Geräte und Einwegartikel); Verfahren (Leukapherese, Plasmapherese, Thrombozytenapherese, Erythrozytapherese, Sonstige); Anwendung (Nierenerkrankungen, hämatologische Erkrankungen, neurologische Erkrankungen, Autoimmunerkrankungen, Sonstige); Technologie (Zentrifugation und Membrantrennverfahren) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00027650
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


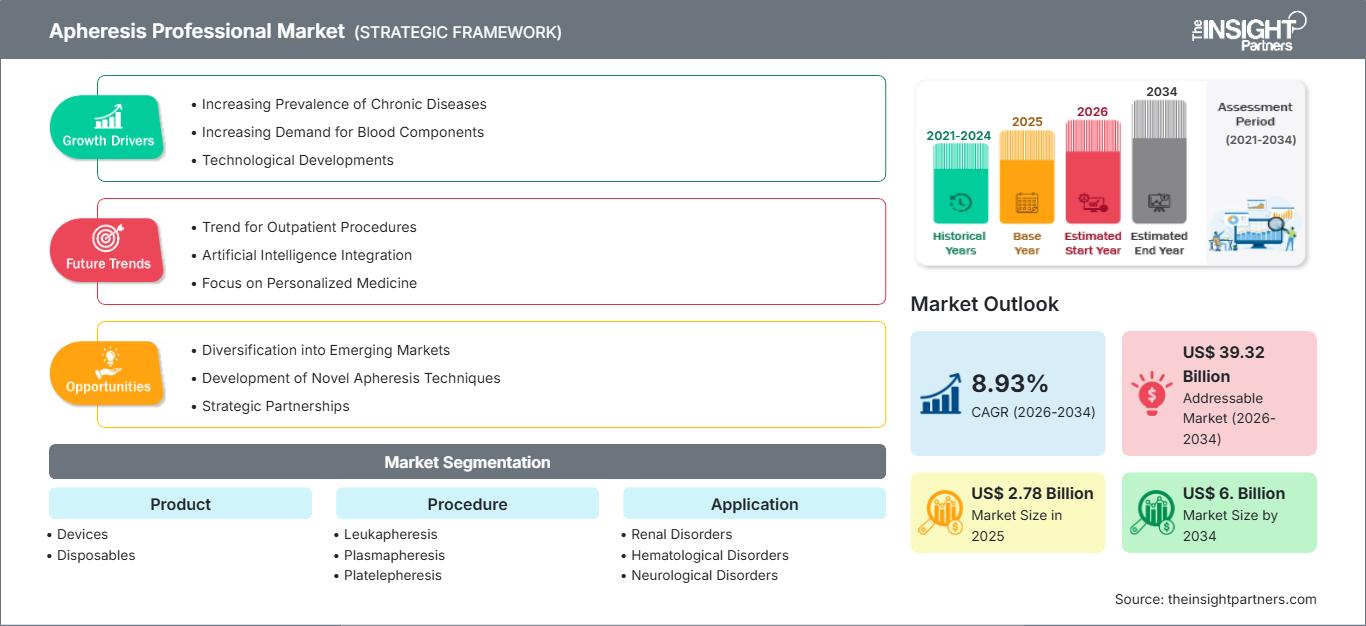
Marktgröße 2025
2,78 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,93 %
Wachstumsrate
Adressierbarer Markt
39,32 Mrd. US-Dollar
(2026–2034)
Der Markt für professionelle Apherese wurde 2025 auf 2,78 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,0 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 8,93 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Geräte und Einwegmaterialien für therapeutische und Spenderverfahren, darunter Leukapherese, Plasmapherese, Thrombozytenapherese und Erythrozytapherese. Zentrifugations- und Membrantrennverfahren finden Anwendung in der Nieren-, Hämatologie-, Neurologie- und Autoimmunmedizin.
Nordamerika wird voraussichtlich weiterhin ein wichtiger regionaler Marktteilnehmer bleiben, gestützt durch etablierte Netzwerke zur Blutkomponentengewinnung, spezialisierte Therapiezentren und die hohe Verbreitung automatisierter Trennplattformen. Der Markt für professionelle Apherese in der Region wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,8 % wachsen, was auf den regelmäßigen Verbrauch von Einwegmaterialien und die Erneuerung bestehender Geräteflotten zurückzuführen ist.
Marktanalyse und Einblicke für Apherese-Experten
- Nordamerika: Nordamerika hielt im Modell 2025 einen Marktanteil von 34–37 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,8 % wachsen, unterstützt durch eine ausgereifte Transfusionsinfrastruktur, Therapiezentren, Plasmasammlung und etablierte Geräteerneuerungszyklen.
- USA: Die USA repräsentierten im Jahr 2025 86–89 % des nordamerikanischen Umsatzes und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,7 % wachsen, was auf ein hohes Fallaufkommen und eine spezialisierte klinische Infrastruktur zurückzuführen ist.
- Europa: Europa machte im Jahr 2025 25–28 % aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,9 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien etablierte Blutkomponenten- und Therapieprogramme unterstützen.
- Asien-Pazifik: Der asiatisch-pazifische Raum machte 2025 22–25 % aus und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,5–10,5 % verzeichnen, angeführt von China, Japan, Südkorea, Indien und Australien, da die spezialisierte Gesundheitsinfrastruktur ausgebaut wird.
- Größtes Segment: Einwegartikel hatten im Modelljahr 2025 einen Marktanteil von 67–71 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,9 % wachsen, getrieben durch den wiederkehrenden verfahrensspezifischen Verbrauch.
- Wachstumsstarkes Segment: Die Zentrifugation machte im Jahr 2025 einen Marktanteil von 43–47 % aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % wachsen, was durch die automatisierte Trennung und die breite verfahrenstechnische Anwendbarkeit begünstigt wird.
- Detaillierte Analyse der wichtigsten Unternehmen: Terumo Blood and Cell Technologies, Inc.; Fresenius SE & Co. KGaA; Haemonetics Corporation; Asahi Kasei Medical Co., Ltd.; B. Braun Melsungen AG; Baxter International Inc.; Cerus Corporation; Kaneka Corporation; Kawasumi Laboratories, Inc.; Nikkiso Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für professionelle Apherese hat sich von Einzelgeräten hin zu integrierten Plattformen entwickelt, die automatisierte Steuerungen, Einwegsysteme, Sensoren, Sammelkomponenten und verfahrensspezifische Software kombinieren. Produktionsmethoden konzentrieren sich zunehmend auf validierte Einwegverfahren, geschlossene Systeme, gleichbleibende Ausbeuten und hohe Zuverlässigkeit. Die WHO-Richtlinien heben Zentrifugation und Filtration als etablierte Verfahren zur Plasmatrennung hervor und betonen die Bedeutung von Gerätevalidierung, Wartung, Leistungstests und technischem Support. Zukünftige Entwicklungen konzentrieren sich auf die Expansion in asiatische Gesundheitssysteme, ausgewählte Kliniken der Maximalversorgung im Nahen Osten und spezialisierte Zelltherapiezentren. Investitionen werden voraussichtlich in skalierbare Sammelsysteme, technischen Support, die Herstellung von Einwegprodukten und die digitale Rückverfolgbarkeit fließen. Die Gewährleistung sicherer Blutsysteme wird die Modernisierung der Geräte fördern.
Der WHO-Bericht von 2026 unterstreicht auf globaler Ebene die Unterschiede in Verfügbarkeit, Gewinnung, Regulierung und Qualitätsmanagement von Blut und Plasma in den verschiedenen Ländern.
Marktbericht für Apherese-Experten – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,78 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,93 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Apherese-Experten
Die Marktnachfrage wird durch die Gewinnung von Blutkomponenten und therapeutische Verfahren gestützt, wie im Marktbericht „Apherese Professional“ beschrieben . Plasma, Thrombozyten, Leukozyten und Erythrozyten erzeugen einen regelmäßigen Bedarf, während neurologische, autoimmune, renale und hämatologische Indikationen die therapeutische Anwendung erweitern. Die Wertschöpfungskette umfasst die Geräteentwicklung, die Herstellung von Einwegmaterialien, die Beschaffung von Antikoagulanzien, Blutspendezentren, Krankenhäuser, die Expertise des Personals, den Vertrieb und technische Dienstleistungen. Laut WHO ist die Apherese ein Beispiel für ein selektives Blutkomponentengewinnungsverfahren, bei dem bestimmte Blutbestandteile entnommen und die übrigen dem Spender zurückgeführt werden.
Die Angebotsstruktur belohnt Unternehmen, die zuverlässige Geräte und Verbrauchsmaterialien in Einklang bringen können. Die Geräte erfordern Entwicklung und Validierung, Software sowie verfahrensspezifische Einwegartikel, was einen Wechsel nach der Installation erschwert. Der Beschaffungsprozess berücksichtigt die Gesamtkosten pro Eingriff, die Geräteverfügbarkeit, Schulungen und Serviceleistungen sowie die Versorgungssicherheit. Das System ist förderlich für die Generierung wiederkehrender Einnahmen, da die Nachfrage nach Verbrauchsmaterialien pro Eingriff potenziell generiert werden kann.
Die Wettbewerbspositionierung im Markt für professionelle Apherese hängt zunehmend von der installierten Basis, dem Ökosystem der Einwegartikel, klinischen Anwendungen und der Serviceinfrastruktur ab. Terumo Blood and Cell Technologies, Inc. verfügt über ein breites Engagement im Bereich Blutmanagement und zellulärer Arbeitsabläufe, während die Haemonetics Corporation ein bedeutendes Engagement im Bereich Plasma- und Blutspendezentrumsanwendungen aufweist. Fresenius SE & Co. KGaA, Asahi Kasei Medical Co., Ltd. und B. Braun Melsungen AG sind in spezialisierten Plattformen für die Blutverarbeitung und Therapie aktiv.
Strategische Investitionen konzentrieren sich auf Automatisierung, Zelltherapiekompatibilität, digitales Workflow-Management und Produktionskapazitäten für Verbrauchsmaterialien. Baxter International Inc., Cerus Corporation, Kaneka Corporation, Kawasumi Laboratories, Inc. und Nikkiso Co., Ltd. stärken ihre Wettbewerbsfähigkeit durch spezialisierte Technologien und geografische Präsenz. Die Marktanalyse für Apherese-Experten bevorzugt daher Anbieter, die Investitionsgüter, validierte Verbrauchsmaterialien, regulatorische Expertise, technischen Service und Anwendungsunterstützung kombinieren, anstatt Unternehmen, die primär über den Gerätepreis konkurrieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Apherese-Profimarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für professionelle Apherese
Nordamerika hielt 2025 einen Marktanteil von 34–37 % am professionellen Apherese-Markt und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,8 % wachsen. Die USA repräsentieren den größten Teil der regionalen Nachfrage, gestützt durch etablierte Blutspendezentren, Universitätskliniken, Plasmasammelstellen und etablierte therapeutische Apherese-Programme. Kanada trägt durch Transfusionsdienste und spezialisierte Krankenhausnetzwerke zum Markt bei. Der Bedarf an Ersatzgeräten bleibt hoch, da die Anbieter ihre installierten Systeme modernisieren.
Die klinischen Anwendungen werden immer vielfältiger. Die Gewinnung von Plasma und Thrombozyten unterstützt weiterhin die Auslastung von Blutspendezentren, während neurologische, autoimmunologische und hämatologische Verfahren den therapeutischen Bedarf decken. Die Gewinnung von Zellen eröffnet mit dem Ausbau der Herstellung von Therapien für fortgeschrittene Erkrankungen einen weiteren Anwendungsbereich. Beschaffungsentscheidungen berücksichtigen zunehmend Verfügbarkeit, Verbrauchsmaterialversorgung, Schulung des Personals, Wartung, Verfahrensflexibilität und Lebenszykluskosten. Diese Faktoren sprechen für etablierte Anbieter mit integrierten Servicenetzwerken und validierten Einwegproduktportfolios.
US-Markt für professionelle Apherese
Die USA trugen 2025 86–89 % zum nordamerikanischen Umsatz bei und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,7 % wachsen. Zu den wichtigsten Markttrends im Bereich der professionellen Apherese zählen die Ausweitung der Plasmasammlung, die zunehmende Anwendung therapeutischer Aphereseverfahren, die steigende Nachfrage nach Blutkomponenten und kontinuierliche Investitionen in spezialisierte Sammelinfrastruktur. Die schiere Größe des Krankenhausnetzes, der spezialisierten Blutbanken, der Plasmasammelanlagen und der Therapien führt zu einem erheblichen, regelmäßigen Bedarf an Ausrüstung und Verbrauchsmaterialien. Terumo Blood and Cell Technologies, Inc., Haemonetics Corporation und andere ausländische Unternehmen sind auf dem Markt stark vertreten.
Das Spektrum reicht von der Plasma- und Thrombozytengewinnung über die Leukapherese bis hin zu therapeutischen Verfahren. Anwendungen bei neurologischen Erkrankungen und Autoimmunerkrankungen stellen einen wiederkehrenden Bedarf in Krankenhäusern dar, während die Zellgewinnung zu fortschrittlichen Therapieabläufen beiträgt. Die Käufer achten auf Aspekte wie Automatisierung, Verfahrensgenauigkeit, Schulung, Datenverarbeitung, Kundensupport und die Versorgung mit Verbrauchsmaterialien. Die hohe Geräteauslastung erhöht die Bedeutung der Verfügbarkeit, wodurch die Zusammenarbeit mit Lieferanten im Bereich der vorbeugenden Wartung unerlässlich wird.
Europäischer Markt für professionelle Apherese
Europa repräsentierte 2025 25–28 % des Marktes für professionelle Apherese und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,9 % wachsen. Deutschland ist Marktführer, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Gut ausgebaute Transfusionssysteme, spezialisierte Krankenhäuser und Therapieprogramme fördern den Bedarf an Einwegmaterialien und deren regelmäßige Anwendung. Deutschland verfügt über ein hochentwickeltes Gesundheitssystem und eine starke Medizintechnikindustrie.
Das Vereinigte Königreich gewährleistet die Versorgung mit Blutkomponenten und klinischen Dienstleistungen, während Frankreich den Bedarf an spezialisierten Krankenhäusern und einem Transfusionsnetzwerk organisiert hat. Italien und Spanien leisten ihren Beitrag durch stationäre Therapieverfahren und regionale Blutspendedienste. In Europa liegt der Fokus des Beschaffungsprozesses auf effizienten Arbeitsabläufen, der Leistungsfähigkeit der Geräte, der Qualifikation des Personals und der Verfügbarkeit von Verbrauchsmaterialien. Qualitätsanforderungen fördern zudem die Dokumentation, die Gerätevalidierung und die Standardisierung von Betriebsprozessen und steigern so die Nachfrage nach Technologieplattformen.
APAC Apherese-Profi-Markt
Der asiatisch-pazifische Raum (APAC) repräsentierte 2025 22–25 % des Marktes für professionelle Apherese und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % das schnellste regionale Wachstum verzeichnen. China ist führend, dicht gefolgt von Japan, Südkorea, Indien und Australien. Der zunehmende Ausbau von Universitätskliniken und spezialisierten Blutverarbeitungsanlagen wird die Akzeptanz der Apherese weiter steigern. Der Ausbau der Gesundheitsinfrastruktur in China kommt dem zugute, während in Japan klinische Expertise vorhanden ist. Südkorea, Indien und Australien bieten aufgrund ihrer spezialisierten Behandlungsmethoden und ihrer Kompetenzen in der Blutverarbeitung zusätzliches Potenzial.
Professioneller Markt für Apherese im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 6,9–7,9 % prognostiziert, wobei Saudi-Arabien führend ist, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Investitionen im Gesundheitswesen der Golfregion fördern hochspezialisierte tertiäre Versorgungsleistungen, während Südafrika als wichtiges regionales Klinikzentrum fungiert.
Saudi-Arabien und die Vereinigten Arabischen Emirate profitieren von der Modernisierung ihrer Krankenhäuser und privaten Investitionen im Gesundheitswesen. Südafrika hat seine Kapazitäten im Bereich der Bluttransfusionen und der spezialisierten Versorgung ausgebaut, während die Infrastruktur im übrigen Nahen Osten und Afrika weiterhin eingeschränkt ist. Die Einnahmen aus dem Energiesektor fließen in die Gesundheitsinfrastruktur der Golfstaaten und schaffen Möglichkeiten für zentralisierte Fachdienste, die Modernisierung von Geräten und regionale Überweisungszentren.
Segmentierungsanalyse
Produkt
Das Produkt umfasst Geräte und Verbrauchsmaterialien und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,9 % wachsen. Verbrauchsmaterialien generieren wiederkehrende Einnahmen, da verfahrensspezifische Schläuche und Sammelkomponenten wiederholt verbraucht werden, während Geräte eine langfristige Kundenbindung aufbauen. Der Markt für professionelle Apherese wird produktübergreifend durch das Behandlungsvolumen, die Austauschzyklen, Automatisierungsanforderungen, regulatorische Zulassungen und die Kompatibilität zwischen Geräten und Verbrauchsmaterialien beeinflusst.
- Geräte: Automatisierte Trennsysteme sind weiterhin von strategischer Bedeutung für Spender- und Therapieverfahren. Käufer legen zunehmend Wert auf Prozesskontrolle, Bedienerführung, Geräteverfügbarkeit, Softwarefunktionalität, Wartungsunterstützung und Kompatibilität mit verschiedenen klinischen Arbeitsabläufen.
- Einwegartikel: Schlauchsysteme, Entnahmesets, Filter und zugehörige Komponenten für den Einmalgebrauch erzeugen einen wiederkehrenden Bedarf im Rahmen von Eingriffen. Ihre strategische Bedeutung wird durch Sterilitätsanforderungen, validierte Gerätekompatibilität, Versorgungssicherheit und Infektionsschutzaspekte unterstrichen.
Verfahren
Zu den Verfahren gehören Leukapherese , Plasmapherese , Thrombozytenapherese , Erythrozytapherese und weitere. Es wird ein jährliches Wachstum von 8,2–9,2 % prognostiziert. Die Nachfrage kombiniert die Blutspende mit therapeutischen Anwendungen, was zu unterschiedlichen Nutzungsmustern der Geräte führt. Die Spezialisierung auf bestimmte Verfahren beeinflusst die Konfiguration der Verbrauchsmaterialien, die Schulung des Personals, die klinischen Protokolle und die Geräteauswahl in Krankenhäusern und Blutspendezentren.
- Leukapherese: Die Gewinnung von Zellen und die therapeutische Entfernung von Leukozyten werden nachgefragt. Ihre strategische Bedeutung nimmt zu, da spezialisierte Zellprozesse eine kontrollierte Gewinnung, Rückverfolgbarkeit, standardisierte Verfahren und eine zuverlässige Verarbeitungsleistung erfordern.
- Plasmapherese: Die Plasmagewinnung und der therapeutische Plasmaaustausch führen zu einer erheblichen Nutzung des Verfahrens. Die Nachfrage profitiert von den Anforderungen an Plasmaprodukte und ausgewählten Behandlungspfaden für Autoimmunerkrankungen, neurologische Erkrankungen, Nierenerkrankungen und hämatologische Erkrankungen.
- Thrombozytenapherese: Die gezielte Thrombozytengewinnung ist weiterhin wichtig für den Bluttransfusionsdienst. Die Gewinnung von Thrombozyten von Einzelspendern ermöglicht eine planbare Verfügbarkeit der Blutkomponenten und kann die Bestandsplanung von Blutspendezentren für Krankenhäuser mit regelmäßigem Thrombozytenbedarf verbessern.
- Erythrozytapherese: Der Austausch roter Blutkörperchen ist ein spezialisiertes Therapieverfahren, das vorwiegend bei ausgewählten Patientengruppen angewendet wird. Seine Bedeutung ergibt sich aus dem Bedarf an wiederholten Behandlungen sowie der kontrollierten Entnahme und dem Ersatz von Erythrozytenbestandteilen.
Anwendung
Die Anwendung umfasst Nierenerkrankungen , hämatologische Erkrankungen , neurologische Erkrankungen , Autoimmunerkrankungen und weitere und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,4 % wachsen. Spezialisierte Behandlungspfade, klinische Evidenz, Kostenerstattung, geschultes Personal und die Krankenhausinfrastruktur beeinflussen die Nutzung. Das Wachstum des Marktes für Apherese-Fachkräfte ist daher eng mit dem Ausbau der Kapazitäten in der tertiären Versorgung verknüpft.
- Nierenerkrankungen: Bei bestimmten Nierenerkrankungen kann eine therapeutische Plasmaaufbereitung gemäß spezialisierter Protokolle erforderlich sein. Die Anwendung hängt von der klinischen Indikation, den Kapazitäten des Behandlungszentrums, dem Schweregrad der Erkrankung und der Verfügbarkeit von geschulten Nephrologie- und Apherese-Teams ab.
- Hämatologische Erkrankungen: Die Hämatologie unterstützt sowohl die Blutkomponentengewinnung als auch therapeutische Verfahren. Universitätskliniken und Blutspendezentren sind weiterhin wichtige Abnehmer, wobei der Bedarf durch krankheitsspezifische Protokolle und Anforderungen an eine kontrollierte Zellverarbeitung bestimmt wird.
- Neurologische Erkrankungen: Neurologische Anwendungen stellen ein etabliertes therapeutisches Anwendungsgebiet dar. Die Nutzung hängt von der Anwendung durch Spezialisten, klinischen Leitlinien, der Notwendigkeit wiederholter Behandlungen und dem Zugang zu Zentren mit erfahrenem Apherese-Personal ab.
- Autoimmunerkrankungen: Die therapeutische Entfernung zirkulierender pathogener Bestandteile kann ausgewählte Behandlungswege bei Autoimmunerkrankungen unterstützen. Ein wachsendes Bewusstsein von Spezialisten und die Standardisierung von Protokollen können die Anwendung in Universitätskliniken und spezialisierten Behandlungseinheiten ausweiten.
Technologie
Die Technologie umfasst Zentrifugation und Membrantrennverfahren und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,5 % wachsen. Die Zentrifugation ist weiterhin breit anwendbar für die Komponentengewinnung, während die Membrantrennung Filtrationsverfahren für ausgewählte therapeutische Eingriffe ermöglicht. Die Technologieauswahl hängt von den Komponenteneigenschaften, den Verfahrensanforderungen, dem Durchsatz, dem Automatisierungsgrad, dem Gerätedesign und dem klinischen Protokoll ab.
- Zentrifugation: Die Zentrifugation trennt Blutbestandteile nach ihrer Dichte und unterstützt zahlreiche Spender- und Therapieverfahren. Automatisierung, Sensorintegration, kontinuierliche Überwachung und programmierbare Steuerungen stärken ihre Bedeutung in klinischen Umgebungen mit hohem Durchsatz.
- Membrantrennverfahren: Membranbasierte Systeme ermöglichen selektive Filtration und sind weiterhin relevant für therapeutische Anwendungen in der Blutverarbeitung. Ihre strategische Bedeutung ist besonders dort am größten, wo die kontrollierte Entfernung gezielter Plasmabestandteile spezielle Behandlungsprotokolle unterstützt.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Nierenerkrankungen |
Medium |
Plasmaaustausch |
Skalierung |
|
Hämatologische Erkrankungen |
Hoch |
Zellensammlung |
Reifen |
|
Neurologische Erkrankungen |
Hoch |
Therapeutischer Austausch |
Reifen |
|
Autoimmunerkrankungen |
Hoch |
Immunentfernung |
Skalierung |
|
Andere |
Medium |
Fachärztliche Versorgung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für professionelle Apherese-Lösungen
Steigender Bedarf an gezielter Blutkomponentengewinnung
Die gezielte Gewinnung von Plasma, Thrombozyten, Leukozyten und Erythrozyten erfordert eine Automatisierung des Prozesses. Die Apherese ermöglicht die Gewinnung der gewünschten Blutkomponenten, während die übrigen Bestandteile im Blut verbleiben und dem Spender zurückgegeben werden. Dies macht die Apherese für organisierte Blutspendedienste besonders praktikabel. Die WHO-Richtlinien berücksichtigen diese komponentenbezogene Gewinnung und betonen die Bedeutung der Spenderauswahl, der Gerätekontrolle, der Qualitätssicherungssysteme und der Verfahrensabläufe. Der wirtschaftliche Nutzen geht über die Anschaffung von Investitionsgütern hinaus, da ein höheres Prozessvolumen einen höheren Verbrauch an Verbrauchsmaterialien und Blutkomponenten zur Folge hat. Blutspendezentren, die mehr Blutkomponenten benötigen, bilden daher ein wichtiges Marktsegment. Unternehmen, die Geräte, Verbrauchsmaterialien, Personalschulungen und Serviceleistungen anbieten, profitieren somit entlang des gesamten Prozesszyklus und nicht nur durch den Verkauf von Geräten.
Breitere Anwendung der therapeutischen Apherese
Die therapeutische Apherese eröffnet durch die Erweiterung ihrer Anwendungsmöglichkeiten über die reine Blutspende hinaus hin zu spezifischen Behandlungspfaden neurologischer, Autoimmun-, Nieren- und hämatologischer Erkrankungen immer mehr klinisch relevante Möglichkeiten. Dieses Anwendungsspektrum dürfte in Kliniken der Maximalversorgung aufgrund der Komplexität der dort erforderlichen Verfahren eine hohe Nachfrage generieren. Ein verstärkter Einsatz der therapeutischen Apherese wird die Wirtschaftlichkeit der Technologie verbessern, da sich mit derselben Plattform mehr verschiedene Verfahren durchführen lassen, was die Effizienz der eingesetzten Technologie steigert. Für Medizintechnikunternehmen wird die erweiterte klinische Anwendbarkeit Anreize für höhere Investitionen in Konfigurierbarkeit, verfahrensspezifische Verbrauchsmaterialien, Schulungen und andere Unterstützungsleistungen bieten.
Modernisierung der Infrastruktur für die Blutverarbeitung
Ein weiterer struktureller Faktor ist die Modernisierung der nationalen Blutspendedienste, da Regierungen und Gesundheitsorganisationen die Notwendigkeit sicherer, qualitätsgesicherter und robuster Systeme erkannt haben. Der WHO-Rahmen für bewährte Verfahren bis 2025 umfasst Aspekte der Blutentnahme, -verarbeitung, -lagerung, Qualitätssicherung und Plasmafraktionierung für industrielle Anwendungen. Die Modernisierung bietet die Möglichkeit, veraltete Systeme ohne Automatisierung, Überwachungs-, Vernetzungs- und Validierungsfunktionen zu ersetzen. Dies führt auch zu Investitionen in die Infrastruktur, vorbeugende Wartung, die Zertifizierung von Mitarbeitern und validierte Einwegmaterialien. Die Auswirkungen der Modernisierung werden in Schwellenländern besonders stark sein, da die Installation moderner Systeme dort mit dem Entstehen zentraler Blutbanken und Universitätskliniken einhergeht.
Apherese-Profi-Markt: Zukunftstrends
Integration mit fortschrittlicher Zellverarbeitung
Anwendungen in der Zell- und Gentherapie werden die Zellgewinnung voraussichtlich strategisch wichtiger denn je machen. Die Leukapherese kann als Ausgangsmaterial für nachfolgende Herstellungsprozesse dienen. Daher ist es unerlässlich, die Qualität und Rückverfolgbarkeit der gewonnenen Zellen sowie deren Handhabung sicherzustellen. Zukünftig werden Entnahmegeräte höchstwahrscheinlich mit Software und Fertigungsanlagen vernetzt sein, um integrierte Arbeitsabläufe zu ermöglichen und manuelle Eingriffe zu minimieren. Anbieter von Entnahmegeräten werden voraussichtlich im Wettbewerb stehen, basierend auf der Validierung von Protokollen, Software-Schnittstellen, automatisierten Datenerfassungssystemen und der Kompatibilität mit speziellen Einwegsystemen. Diese Chance beschränkt sich nicht auf den Geräteverkauf, da auch andere Aspekte des Entnahmeprozesses Teil des Wertversprechens des Unternehmens werden.
Vernetzte und ressourceneffiziente Plattformen
Vernetzte Systeme werden für Anbieter zunehmend relevant, da diese bestrebt sind, mehr Einblick in Gerätenutzung, Verfahrensabläufe, Wartungsbedarf und Verbrauchsmaterialien zu gewinnen. Digitales Tracking kann für präventive Maßnahmen, zentrales Flottenmanagement und die Standardisierung von Prozessen an geografisch verteilten Standorten eingesetzt werden. Effizienz wird die nächste Produktgeneration prägen: Weniger Materialverbrauch, kürzere Verfahren und weniger Abfall bei gleichbleibender Sterilität und Effizienz. Krankenhäuser werden Lösungen künftig eher anhand der Gesamtbetriebskosten als allein anhand der Anschaffungskosten vergleichen. Dieser Trend begünstigt Anbieter, die Hardware, Software, Analysen, technischen Service und effiziente Verbrauchsmaterialien kombinieren können. Mit den wachsenden digitalen Kompetenzen von Krankenhäusern werden Integration und Cybersicherheit zu wichtigen Kaufkriterien. Blutspendezentren mit hohem Durchsatz und Kliniken der Maximalversorgung werden vernetzte Systeme aufgrund ihrer hohen Nutzungsraten voraussichtlich zuerst einsetzen.
Marktchancen für Apherese-Experten
Therapeutische Apheresezentren in Schwellenländern
Neue Gesundheitssysteme bieten die Chance, spezialisierte Apherese-Behandlungszentren in Universitätskliniken und regionalen Überweisungszentren einzurichten. Investoren können sich auf Einrichtungen konzentrieren, die ein wachsendes Spektrum an Fachgebieten abdecken, aber über unzureichende Geräteausstattung verfügen. Der Ansatz für wirtschaftlichen Erfolg kann Elemente wie Automatisierung, Schulung des Bedienpersonals, vorbeugende Wartung, Workflow-Unterstützung und die Lieferung von Verbrauchsmaterialien umfassen. Die Zusammenarbeit mit führenden Krankenhäusern kann helfen, Referenzzentren aufzubauen und die notwendigen Verfahrenskompetenzen vor der regionalen Einführung zu entwickeln. Lokale Servicekapazitäten sind besonders wichtig, da Ausfallzeiten geplante Therapien und die Wirtschaftlichkeit der Geräte beeinträchtigen können. Hersteller können die Akzeptanzrate durch die Entwicklung von Multi-Indikations-Plattformen weiter steigern, die in den Bereichen Hämatologie, Neurologie, Nephrologie und Immunologie eingesetzt werden können. Im Falle einer Expansion im öffentlichen Sektor sind kombinierte Modelle, die Geräte, Verbrauchsmaterialien und Service umfassen, nachhaltiger als reine Investitionsgüterverkäufe.
Integrierte Sammellösungen für die Zelltherapie
Es ergeben sich neue Investitionsmöglichkeiten durch die Integration von Apherese- und Zellproduktionstechnologien. Die Entnahmegeräte lassen sich in einen umfassenderen Workflow integrieren, der digitale Identifizierung, validierten Transport, Verarbeitung und Herstellungsdokumentation umfasst. Anbieter können Partnerschaften mit Biotech-Unternehmen, Therapieanbietern, spezialisierten Kliniken und Auftragsherstellern eingehen, um ihre Entnahmeprozesse für neue Therapieformen zu validieren. Interoperabilität ist dabei die attraktivste Strategie, da Kunden eine durchgängige Kontinuität zwischen Entnahme und Verarbeitung von Patienten- oder Spenderblut benötigen. Darüber hinaus gibt es Geschäftsmodelle, die Workflow-Validierung, Bedienerqualifizierung, Softwarelösungen und Verbrauchsmaterialien beinhalten. Die Prognosen für den Apherese-Fachmarkt deuten daher auf eine höhere Wertschöpfung durch integrierte Ökosysteme im Vergleich zu Einzelgeräten hin. Eine solche Positionierung kann wiederkehrende Einnahmen generieren und gleichzeitig die Beziehungen zu Kunden im Bereich fortschrittlicher Therapien stärken.
Aktuelle Entwicklungen
- Juni 2026: Die Haemonetics Corporation hat ihre Finanzberichtsstruktur aktualisiert und ihre ehemaligen Geschäftsbereiche Plasma und Blutzentrum zu einem einzigen Apherese-Segment zusammengeführt. Das Segment Krankenhaus wurde in MedSurg umbenannt. Diese Änderung spiegelt die operative Struktur des Managements wider und unterstreicht die stärkere Ausrichtung des Unternehmens auf Apherese-Aktivitäten innerhalb seines Portfolios.
- Mai 2026: Terumo Blood and Cell Technologies, Inc. gab eine strategische Zusammenarbeit mit Steminent Biotherapeutics bekannt, um die Herstellung von Therapien mit mesenchymalen Stammzellen in der späten Phase voranzutreiben. Die Zusammenarbeit konzentriert sich auf die automatisierte und skalierbare Zellvermehrung, erweitert das Engagement des Unternehmens in Arbeitsabläufen, die an die Zellgewinnung angrenzen, und unterstützt umfassendere Produktionskapazitäten für fortschrittliche Therapien.
- April 2025: Asahi Kasei Medical Co., Ltd. gab nach einer Unternehmensumstrukturierung die operative Aufnahme von Asahi Kasei Life Science bekannt. Asahi Kasei Medical behielt das Geschäft mit Blutreinigungsmitteln, einschließlich Hämodialyse und therapeutischer Apherese, während andere Life-Science-Aktivitäten in die neue Organisation überführt wurden. Die Umstrukturierung klärte die Geschäftsverantwortlichkeiten im medizinischen und Life-Science-Bereich.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -