
Mercado de aféresis: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado profesional de aféresis y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (dispositivos y consumibles); procedimiento (leucaféresis, plasmaféresis, plaquetaféresis, eritrocitaféresis, otros); aplicación (trastornos renales, trastornos hematológicos, trastornos neurológicos, trastornos autoinmunitarios, otros); tecnología (centrifugación y separación por membrana) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00027650
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


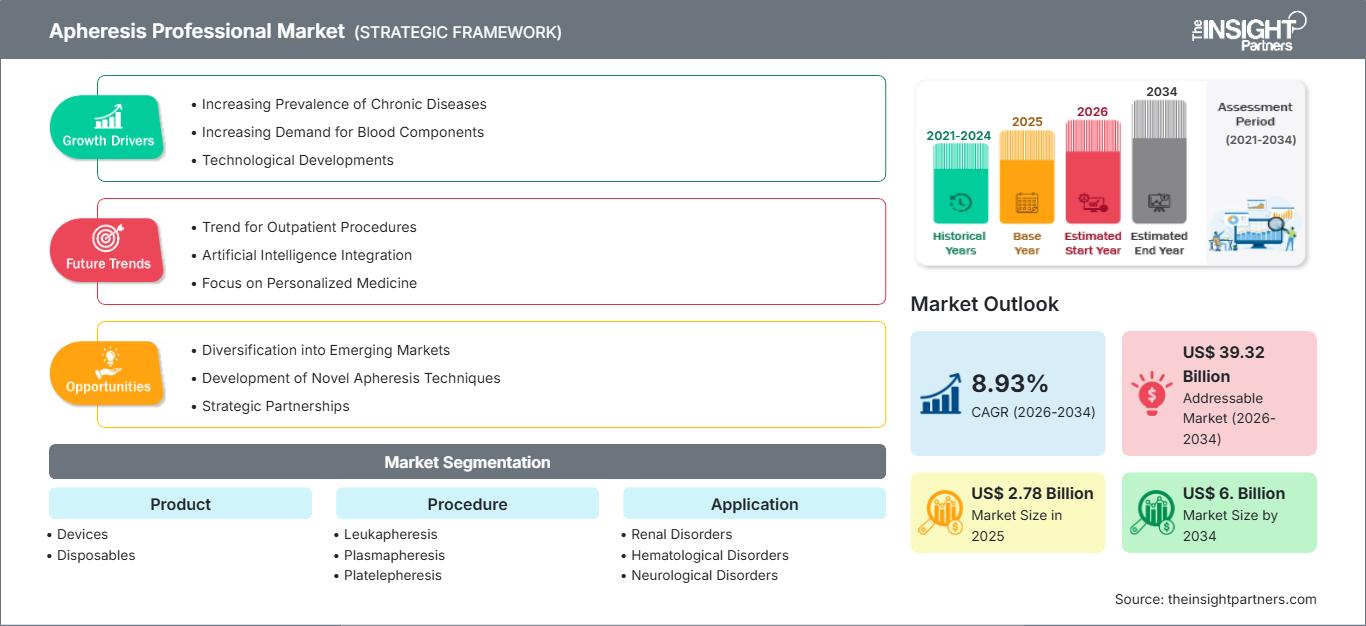
Tamaño del mercado en 2025
2.780 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6 mil millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,93 %
Índice de crecimiento
Mercado potencial
39.320 millones de dólares estadounidenses
(2026-2034)
El mercado profesional de la aféresis estaba valorado en 2780 millones de dólares estadounidenses en 2025 y se prevé que alcance los 6000 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,93 % durante el período 2026-2034. El mercado abarca dispositivos y consumibles que dan soporte a procedimientos terapéuticos y de donación, como la leucaféresis, la plasmaféresis, la plaquetaféresis y la eritrocitaféresis, con tecnologías de centrifugación y separación por membrana para aplicaciones renales, hematológicas, neurológicas y autoinmunes.
Se prevé que Norteamérica siga siendo un importante contribuyente regional, gracias a las redes consolidadas de recolección de componentes sanguíneos, los centros terapéuticos especializados y la alta adopción de plataformas de separación automatizadas. Se estima que el mercado profesional de aféresis en la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,8 % durante el período 2026-2034, impulsado por el uso recurrente de equipos desechables y la renovación de flotas de equipos obsoletos.
Evaluación y perspectivas del mercado profesional de la aféresis
- América del Norte: América del Norte representó una cuota de mercado estimada del 34-37% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,8% durante el período 2026-2034, gracias a una infraestructura de transfusión consolidada, centros terapéuticos, recolección de plasma y ciclos de reemplazo de equipos establecidos.
- EE. UU.: En 2025, Estados Unidos representó entre el 86 % y el 89 % de los ingresos de Norteamérica y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,7 %, gracias al elevado volumen de procedimientos y a la infraestructura clínica especializada.
- Europa: Europa representó entre el 25 % y el 28 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,9 %, con Alemania, el Reino Unido, Francia, Italia y España apoyando los programas terapéuticos y de componentes sanguíneos ya establecidos.
- Asia Pacífico: La región de Asia Pacífico representó entre el 22 % y el 25 % en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 9,5 % al 10,5 %, liderada por China, Japón, Corea del Sur, India y Australia, a medida que se expande la infraestructura sanitaria especializada.
- Segmento más grande: Los productos desechables representaron una cuota de mercado estimada del 67-71% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,9-8,9%, impulsados por el consumo recurrente específico para cada procedimiento.
- Segmento de alto crecimiento: La centrifugación representó entre el 43 % y el 47 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 10,0 %, gracias a la separación automatizada y a su amplia aplicabilidad en los procedimientos.
- Empresas clave analizadas en detalle: Terumo Blood and Cell Technologies, Inc.; Fresenius SE & Co. KGaA; Haemonetics Corporation; Asahi Kasei Medical Co., Ltd.; B. Braun Melsungen AG; Baxter International Inc.; Cerus Corporation; Kaneka Corporation; Kawasumi Laboratories, Inc.; Nikkiso Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado profesional de la aféresis ha evolucionado desde equipos de separación independientes hacia plataformas integradas que combinan controles automatizados, circuitos desechables, sensores, componentes de recolección y software específico para cada procedimiento. Los métodos de producción se centran cada vez más en procesos desechables validados, manejo en sistemas cerrados, rendimientos uniformes y fiabilidad de fabricación. Las directrices de la OMS destacan el uso de técnicas de centrifugación y filtración como técnicas bien establecidas para la separación de plasma, haciendo hincapié en la validación de equipos, el mantenimiento, las pruebas de rendimiento y el soporte técnico. Las necesidades de desarrollo futuras se centrarán en la expansión a los sistemas de salud asiáticos, ciertos hospitales de atención terciaria de Oriente Medio y centros especializados en terapia celular. Se espera que la inversión se centre en sistemas de recolección escalables, soporte técnico, capacidad de fabricación de componentes desechables y trazabilidad digital. El énfasis en sistemas de sangre seguros contribuirá a la modernización de los equipos.
El informe de la OMS de 2026, a escala mundial, reitera las diferencias en la disponibilidad, la recolección, la regulación y la gestión de la calidad de la sangre y el plasma en los distintos países.
Alcance del informe de mercado profesional sobre aféresis
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.780 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.000 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,93% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado profesional de la aféresis
La demanda en el mercado se sustenta en la recolección de componentes de donantes y los procedimientos terapéuticos, como se describe en el Informe del Mercado Profesional de Aféresis . El plasma, las plaquetas, los leucocitos y los glóbulos rojos generan necesidades recurrentes, mientras que las indicaciones neurológicas, autoinmunes, renales y hematológicas amplían su utilización terapéutica. La cadena de valor abarca el desarrollo de dispositivos, la fabricación de consumibles, el suministro de anticoagulantes, los centros de transfusión sanguínea, los hospitales, la experiencia de los operadores, la distribución y los servicios técnicos. Según la OMS, la aféresis es un ejemplo de un proceso de recolección selectiva de componentes, en el que se extraen componentes sanguíneos específicos mientras que otros se devuelven al donante.
La estructura de la oferta beneficia a las empresas que logran equilibrar la fiabilidad de los equipos con la disponibilidad de consumibles. Los dispositivos requieren ingeniería y validación, software y consumibles específicos para cada procedimiento, lo que dificulta su sustitución una vez instalados. El proceso de adquisición considera el coste total por procedimiento, el tiempo de actividad del equipo, la formación y el servicio técnico, así como la continuidad del suministro. El ecosistema favorece la generación de ingresos recurrentes, dado el potencial de crear demanda de consumibles por procedimiento.
El posicionamiento competitivo en el mercado profesional de la aféresis depende cada vez más de la base instalada, los ecosistemas de consumibles, las aplicaciones clínicas y la infraestructura de servicios. Terumo Blood and Cell Technologies, Inc. mantiene una amplia presencia en la gestión de la sangre y los flujos de trabajo celulares, mientras que Haemonetics Corporation tiene una presencia significativa en aplicaciones de plasma y centros de transfusión sanguínea. Fresenius SE & Co. KGaA, Asahi Kasei Medical Co., Ltd. y B. Braun Melsungen AG participan en plataformas especializadas de procesamiento de sangre y terapéuticas.
La inversión estratégica se orienta hacia la automatización, la compatibilidad con la terapia celular, la gestión digital del flujo de trabajo y la capacidad de fabricación de consumibles recurrentes. Baxter International Inc., Cerus Corporation, Kaneka Corporation, Kawasumi Laboratories, Inc. y Nikkiso Co., Ltd. refuerzan su competitividad mediante tecnologías especializadas y presencia geográfica. Por consiguiente, el análisis del mercado profesional de la aféresis favorece a los proveedores que combinan equipos de capital, consumibles validados, experiencia regulatoria, servicio técnico y soporte de aplicaciones, en lugar de empresas que compiten principalmente por el precio de los equipos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado profesional de la aféresis: Perspectivas estratégicas
Perspectivas regionales
Mercado profesional de aféresis en Norteamérica
América del Norte representó entre el 34 % y el 37 % de la cuota de mercado profesional de aféresis en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,8 % hasta 2034. Estados Unidos concentra la mayor parte de la demanda regional, gracias a sus centros de transfusión sanguínea consolidados, hospitales de tercer nivel, centros de recolección de plasma y programas de aféresis terapéutica establecidos. Canadá contribuye mediante servicios de transfusión y redes hospitalarias especializadas. La demanda de reemplazo sigue siendo importante a medida que los proveedores modernizan los sistemas instalados.
Las aplicaciones clínicas se están diversificando. La recolección de plasma y plaquetas sigue siendo fundamental para la utilización de los centros de transfusión sanguínea, mientras que los procedimientos neurológicos, autoinmunes y hematológicos satisfacen la demanda terapéutica. La recolección celular añade otra vía de aplicación a medida que se expande la fabricación de terapias avanzadas. Las decisiones de adquisición incorporan cada vez más el tiempo de actividad, el suministro de consumibles, la capacitación del personal, el mantenimiento, la flexibilidad de los procedimientos y el costo del ciclo de vida. Estos factores favorecen a los proveedores consolidados con redes de servicio integradas y carteras de productos desechables validadas.
Mercado profesional de aféresis en EE. UU.
Estados Unidos representó entre el 86 % y el 89 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,7 % hasta 2034. Las principales tendencias del mercado de profesionales de aféresis incluyen la expansión de las actividades de recolección de plasma, la creciente adopción de procedimientos de aféresis terapéutica, la creciente demanda de componentes sanguíneos y la inversión continua en infraestructura de recolección especializada. El gran tamaño de su red hospitalaria, los bancos de sangre especializados, la infraestructura de recolección de plasma y las terapias generan una demanda sustancial de equipos y consumibles de forma recurrente. Terumo Blood and Cell Technologies, Inc., Haemonetics Corporation y otras empresas extranjeras tienen una importante presencia comercial en el mercado.
Abarca desde la recolección de plasma y plaquetas hasta la leucoaféresis y los procesos terapéuticos. Las aplicaciones para enfermedades neurológicas y trastornos autoinmunes generan una demanda constante en los hospitales, mientras que la recolección de células contribuye a los flujos de trabajo de terapias avanzadas. Los compradores analizan aspectos como la automatización, la precisión de los procedimientos, la capacitación, el manejo de datos, la atención al cliente y el suministro de consumibles. El alto nivel de uso de los equipos incrementa la importancia del tiempo de actividad, lo que hace que la colaboración con los proveedores en materia de mantenimiento preventivo sea crucial.
Mercado profesional de aféresis en Europa
Europa representó entre el 25 % y el 28 % del mercado profesional de aféresis en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,9 %. Alemania lidera el mercado, seguida del Reino Unido, Francia, Italia y España. Los sistemas de transfusión bien desarrollados, los hospitales especializados y los programas terapéuticos facilitan la reposición y la demanda recurrente de consumibles. Alemania cuenta con un sistema sanitario y una industria de dispositivos médicos muy desarrollados.
El Reino Unido garantiza la organización de los componentes sanguíneos y los servicios clínicos, mientras que Francia ha organizado la demanda para hospitales terciarios y una red de transfusiones. La contribución de Italia y España se realiza a través de procedimientos terapéuticos hospitalarios y servicios regionales de transfusión sanguínea. En Europa, el proceso de adquisición se centra en la eficiencia del flujo de trabajo, el rendimiento de los equipos, las competencias del personal y la disponibilidad de consumibles. Los requisitos normativos de calidad también impulsan la documentación, la validación de equipos y la estandarización de los procesos operativos, fomentando la demanda de plataformas tecnológicas.
Mercado profesional de aféresis en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 22 % y el 25 % del mercado profesional de aféresis en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,5 %, la más rápida de la región. China lidera el sector, seguida de cerca por Japón, Corea del Sur, India y Australia. El creciente desarrollo de hospitales terciarios y el procesamiento especializado de sangre impulsarán su adopción. El desarrollo de la infraestructura sanitaria beneficia a China, y Japón cuenta con experiencia clínica. Corea del Sur, India y Australia ofrecen oportunidades adicionales gracias a sus tratamientos especializados y su capacidad de procesamiento de sangre.
Mercado profesional de aféresis en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,9 %, con Arabia Saudita a la cabeza, seguida de los Emiratos Árabes Unidos y Sudáfrica. Las inversiones en el sector sanitario de los países del Golfo Pérsico respaldan los servicios terciarios avanzados, mientras que Sudáfrica se consolida como un importante centro clínico regional.
Arabia Saudita y los Emiratos Árabes Unidos se benefician de la modernización hospitalaria y la inversión en el sector privado de la salud. Sudáfrica cuenta con capacidades consolidadas en transfusiones y atención especializada, mientras que el resto de Oriente Medio y África presenta mayores limitaciones en materia de infraestructura. Los ingresos energéticos financian la infraestructura sanitaria en las economías del Golfo, lo que genera oportunidades para servicios especializados centralizados, la modernización de equipos y centros de referencia regionales.
Análisis de segmentación
Producto
El producto comprende dispositivos y consumibles , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,9 % durante el periodo 2026-2034. Los consumibles generan ingresos recurrentes, ya que los circuitos y componentes de recolección específicos para cada procedimiento se consumen repetidamente, mientras que los dispositivos establecen relaciones con la base de clientes instalada. El alcance del mercado profesional de aféresis en todos los productos está influenciado por el volumen de procedimientos, los ciclos de reemplazo, los requisitos de automatización, la validación regulatoria y la compatibilidad entre equipos y consumibles.
- Dispositivos: Los sistemas de separación automatizados siguen siendo estratégicamente importantes para los procedimientos de donación y terapéuticos. Los compradores priorizan cada vez más el control de procesos, la orientación al operador, el tiempo de actividad del equipo, la funcionalidad del software, el soporte de mantenimiento y la compatibilidad con múltiples flujos de trabajo clínicos.
- Materiales desechables: Los tubos desechables, los kits de recolección, los filtros y los componentes asociados generan una demanda recurrente en los procedimientos. Su importancia estratégica se ve reforzada por los requisitos de esterilidad, la compatibilidad validada de los dispositivos, la continuidad del suministro y las consideraciones de control de infecciones.
Procedimiento
El procedimiento incluye leucaféresis , plasmaféresis , plaquetaféresis , eritrocitaféresis y otros, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 9,2 %. La demanda combina la recolección de donantes con aplicaciones terapéuticas, lo que genera diversos patrones de utilización de equipos. La especialización del procedimiento influye en la configuración de los consumibles, la capacitación del personal, los protocolos clínicos y la selección de equipos en hospitales y centros de transfusión sanguínea.
- Leucaféresis: La recolección celular y la eliminación terapéutica de leucocitos satisfacen la demanda. Su relevancia estratégica aumenta a medida que los flujos de trabajo celulares especializados requieren recolección controlada, trazabilidad, procedimientos estandarizados y un procesamiento confiable.
- Plasmaféresis: La recolección de plasma y el intercambio terapéutico de plasma generan una importante utilización de procedimientos. La demanda se beneficia de los requerimientos de productos plasmáticos y de determinadas vías de tratamiento para enfermedades autoinmunes, neurológicas, renales y hematológicas.
- Plaqueoféresis: La recolección selectiva de plaquetas sigue siendo importante para los servicios de transfusión. La recolección de un solo donante permite una disponibilidad predecible de componentes y puede mejorar la planificación del inventario de los centros de transfusión sanguínea para hospitales con necesidades recurrentes de plaquetas.
- Etrocitaféresis: El intercambio de glóbulos rojos es un procedimiento terapéutico especializado que se concentra en poblaciones clínicas específicas. Su importancia radica en la necesidad de tratamientos repetidos y en la extracción y reposición controladas de los componentes de los eritrocitos.
Solicitud
La aplicación abarca trastornos renales , hematológicos , neurológicos , autoinmunes y otros, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,4 % al 9,4 %. Las vías de tratamiento especializadas, la evidencia clínica, el reembolso, el personal capacitado y la infraestructura hospitalaria influyen en su utilización. Por lo tanto, el crecimiento del mercado profesional de la aféresis dentro de las aplicaciones está estrechamente vinculado a la expansión de las capacidades de atención terciaria.
- Trastornos renales: Algunas afecciones renales pueden requerir el procesamiento terapéutico del plasma mediante protocolos especializados. Su adopción depende de la indicación clínica, las capacidades del centro de tratamiento, la gravedad de la enfermedad y la disponibilidad de equipos de nefrología y aféresis capacitados.
- Trastornos hematológicos: La hematología brinda apoyo tanto para la recolección de componentes sanguíneos como para los procedimientos terapéuticos. Los hospitales terciarios y los centros de transfusión sanguínea siguen siendo usuarios importantes, y la demanda está determinada por los protocolos específicos de cada enfermedad y los requisitos para el procesamiento celular controlado.
- Trastornos neurológicos: Las aplicaciones neurológicas representan un área terapéutica consolidada. Su utilización depende de la adopción por parte de especialistas, las guías clínicas, los requisitos de repetición del tratamiento y el acceso a centros con personal experimentado en aféresis.
- Trastornos autoinmunes: La eliminación terapéutica de los patógenos circulantes puede complementar determinadas vías de tratamiento para enfermedades autoinmunes. Una mayor concienciación por parte de los especialistas y la estandarización de los protocolos pueden ampliar su utilización en hospitales de tercer nivel y unidades de tratamiento especializadas.
Tecnología
La tecnología abarca la centrifugación y la separación por membrana , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 9,5 %. La centrifugación sigue siendo ampliamente aplicable en la recolección de componentes, mientras que la separación por membrana ofrece métodos de filtración para determinados procedimientos terapéuticos. La selección de la tecnología depende de las características de los componentes, los requisitos del procedimiento, el rendimiento, la automatización, el diseño del equipo y el protocolo clínico.
- Centrifugación: La centrifugación separa los componentes sanguíneos según su densidad y facilita numerosos procedimientos terapéuticos y de donación. La automatización, la integración de sensores, la monitorización continua y los controles programables refuerzan su utilidad en entornos clínicos de alto volumen.
- Separación por membrana: Los sistemas basados en membranas proporcionan filtración selectiva y siguen siendo relevantes para las aplicaciones terapéuticas de procesamiento de sangre. Su importancia estratégica es mayor allí donde la eliminación controlada de componentes plasmáticos específicos respalda protocolos de tratamiento especializados.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Trastornos renales |
Medio |
Intercambio de plasma |
Escalada |
|
Trastornos hematológicos |
Alto |
Recolección de células |
Maduro |
|
Trastornos neurológicos |
Alto |
Intercambio terapéutico |
Maduro |
|
Trastornos autoinmunes |
Alto |
Eliminación inmunológica |
Escalada |
|
Otros |
Medio |
Atención especializada |
Emergente |
Factores de crecimiento del mercado profesional de la aféresis y análisis de su impacto
Mayor necesidad de recolección selectiva de componentes sanguíneos
La selección de plasma, plaquetas, leucocitos y glóbulos rojos específicos como método de recolección impone la necesidad estructural de automatizar el proceso. La aféresis permite recolectar el componente deseado, devolviendo los demás componentes de la sangre al donante. Esto la convierte en una técnica muy práctica para los servicios de transfusión organizados. Las directrices de la OMS reconocen esta recolección específica de componentes y enfatizan la selección del donante, el control del equipo, los sistemas de calidad y los aspectos procedimentales. El impacto comercial va más allá de la compra de equipos, ya que un mayor volumen del proceso se traduce en un mayor consumo de consumibles y componentes de recolección. Los centros de transfusión que necesitan más componentes se convierten así en un segmento de mercado crucial. Las empresas que pueden proporcionar equipos, disponibilidad de consumibles, capacitación del personal y servicio técnico obtienen beneficios a lo largo de todo el ciclo del proceso, no solo con la venta de equipos.
Mayor uso de la aféresis terapéutica
La aféresis terapéutica está generando más oportunidades clínicas al extender sus aplicaciones más allá de la recolección de donantes, incluyendo tratamientos específicos para enfermedades neurológicas, autoinmunes, renales y hematológicas. Es probable que este abanico de aplicaciones genere demanda en hospitales de tercer nivel debido a la complejidad de los procedimientos necesarios en dichos entornos. Un mayor uso de la aféresis terapéutica mejorará la rentabilidad de la tecnología, ya que habrá más oportunidades para realizar diversos procedimientos utilizando la misma plataforma, lo que aumentará su eficiencia. Para las empresas de dispositivos médicos, una mayor utilidad clínica incentivará una mayor inversión en configurabilidad, consumibles específicos para cada procedimiento, capacitación y otras formas de soporte.
Modernización de la infraestructura de procesamiento de sangre
Otro factor estructural es la modernización de los sistemas nacionales de transfusión sanguínea, dado que los gobiernos y las organizaciones sanitarias han comprendido la necesidad de contar con sistemas seguros, de calidad garantizada y robustos. El marco de buenas prácticas de la OMS para 2025 abarca aspectos como la recolección, el procesamiento, el almacenamiento y los sistemas de calidad de la sangre, así como la fracción de plasma para su uso en la industria. La modernización permite reemplazar los sistemas obsoletos que carecen de automatización, capacidad de monitoreo, conectividad y validación. Esto también conlleva la inversión en la infraestructura del servicio, el mantenimiento preventivo, la certificación de operadores y el uso de suministros desechables validados. El impacto de la modernización será mayor en los mercados emergentes, ya que la instalación de sistemas modernos coincidirá con la aparición de bancos de sangre centrales y hospitales de tercer nivel.
Tendencias futuras del mercado profesional de la aféresis
Integración con el procesamiento celular avanzado
Es probable que las aplicaciones de terapia celular y génica hagan que las operaciones de recolección de células sean más valiosas estratégicamente que nunca. La leucaféresis puede ser una fuente de células iniciales para procesos de fabricación posteriores, de ahí la necesidad de garantizar la calidad y la trazabilidad de las células recolectadas, así como su manipulación. En el futuro, los dispositivos de recolección probablemente se integrarán con software y dispositivos de fabricación para permitir sistemas de flujo de trabajo integrados que minimicen los procesos de manipulación manual. Los proveedores de equipos de recolección probablemente competirán en función de la validación de protocolos, las capacidades de interfaz de software, los sistemas automatizados de captura de información y la capacidad de trabajar con sistemas desechables específicos. Esta oportunidad no se limita a la venta de equipos, ya que otros aspectos del proceso de recolección formarán parte de la propuesta de valor del negocio.
Plataformas conectadas y eficientes en el uso de recursos
Los sistemas conectados sin duda adquirirán mayor relevancia para los proveedores, ya que buscan comprender mejor el uso de los dispositivos, el rendimiento de los procedimientos, las necesidades de mantenimiento y el consumo de consumibles. El seguimiento digital podría utilizarse para brindar servicios preventivos, gestión centralizada de flotas y estandarización de procesos en instalaciones geográficamente diversas. La eficiencia influirá en la próxima generación de productos, con la necesidad de utilizar menos materiales, acortar los procedimientos y generar menos residuos, manteniendo la esterilidad y la eficiencia. Los hospitales podrían empezar a comparar soluciones en función de la rentabilidad de la propiedad, en lugar de solo del costo de adquisición. Esta tendencia favorecería a los proveedores que puedan ofrecer una combinación de hardware, software, análisis, servicio técnico y consumibles eficientes. Con el creciente desarrollo de las capacidades digitales de los hospitales, la integración y la ciberseguridad se convertirán en criterios de compra. Los centros de transfusión sanguínea de alto volumen y los hospitales de atención terciaria serán los primeros lugares donde se adoptarán los sistemas conectados debido a sus altas tasas de utilización.
Oportunidades de mercado para profesionales de la aféresis
Centros de aféresis terapéutica en mercados emergentes
Los nuevos sistemas de salud ofrecen la oportunidad de crear centros especializados de tratamiento por aféresis en hospitales terciarios y centros de referencia regionales. Los inversores pueden centrarse en aquellas instituciones que cuentan con una creciente variedad de especialidades, pero con flotas de equipos insuficientes. El enfoque para el éxito comercial puede incluir elementos como la automatización, la capacitación del personal, el mantenimiento preventivo, la asistencia en el flujo de trabajo y el suministro de consumibles. La cooperación con los mejores hospitales puede contribuir a la creación de centros de referencia y al desarrollo de habilidades procedimentales antes de la implementación regional. La capacidad de servicio local es especialmente importante, ya que cualquier tiempo de inactividad puede afectar la terapia programada y la rentabilidad del equipo. Los fabricantes pueden aumentar aún más la tasa de adopción mediante la creación de plataformas multiindicación, que pueden utilizarse en los departamentos de hematología, neurología, nefrología e inmunología. En caso de expansión del sector público en el país, los modelos combinados que incluyan equipos, consumibles y servicios serán más sostenibles que la venta exclusiva de bienes de capital.
Soluciones integradas de recolección para terapia celular
Se abre un nuevo abanico de oportunidades de inversión para la integración de las tecnologías de recolección por aféresis y fabricación celular. Los dispositivos de recolección pueden integrarse en un flujo de trabajo más amplio que incluya identificación digital, transporte validado, procesamiento y documentación de fabricación. Estos proveedores pueden establecer alianzas con empresas de biotecnología, proveedores de terapias, hospitales especializados y fabricantes por contrato para validar su proceso de recolección para nuevos tipos de terapias. La interoperabilidad representa la estrategia más atractiva, ya que los clientes necesitan continuidad entre la recolección y la fabricación de pacientes o donantes de principio a fin. También existen modelos de negocio que incluyen la validación del flujo de trabajo, la cualificación del operador, soluciones de software y consumibles. Por lo tanto, las previsiones del mercado profesional de la aféresis apuntan a una mayor creación de valor a partir de ecosistemas integrados en lugar de dispositivos aislados. Este posicionamiento puede generar ingresos recurrentes y, al mismo tiempo, fortalecer las relaciones con los clientes de terapias avanzadas.
Novedades recientes
- Junio de 2026: Haemonetics Corporation actualizó su estructura de información financiera, combinando sus antiguos negocios de Centros de Plasma y Sangre en un único segmento de Aféresis y renombrando su segmento Hospitalario como MedSurg. Este cambio refleja la estructura operativa de la gerencia y pone de relieve un mayor enfoque organizacional en las actividades relacionadas con la aféresis dentro de su cartera.
- Mayo de 2026: Terumo Blood and Cell Technologies, Inc. anunció una colaboración estratégica con Steminent Biotherapeutics para impulsar la preparación para la fabricación en etapas avanzadas de terapias con células madre mesenquimales. Esta colaboración se centra en la expansión celular automatizada y escalable, ampliando la participación de la compañía en flujos de trabajo relacionados con la recolección celular y brindando soporte a capacidades más amplias de fabricación de terapias avanzadas.
- Abril de 2025: Asahi Kasei Medical Co., Ltd. anunció el lanzamiento de Asahi Kasei Life Science tras una reestructuración corporativa. Asahi Kasei Medical conservó su negocio de purificación sanguínea, que incluye hemodiálisis y aféresis terapéutica, mientras que otras actividades de ciencias de la vida se transfirieron a la nueva organización. La reestructuración clarificó las responsabilidades comerciales en torno a las actividades médicas y de ciencias de la vida.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -