
Marché de l’aphérèse professionnelle : taille, part de marché et prévisions 2034
Rapport d'analyse du marché professionnel de l'aphérèse : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par produit (dispositifs et consommables) ; procédure (leucaphérèse, plasmaphérèse, plaquettaphérèse, érythrocytaphérèse, autres) ; application (troubles rénaux, hématologiques, neurologiques, auto-immuns, autres) ; technologie (centrifugation et séparation membranaire) ; zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00027650
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
2,78 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,93 %
taux de croissance
Marché adressable
39,32 milliards de dollars américains
(2026-2034)
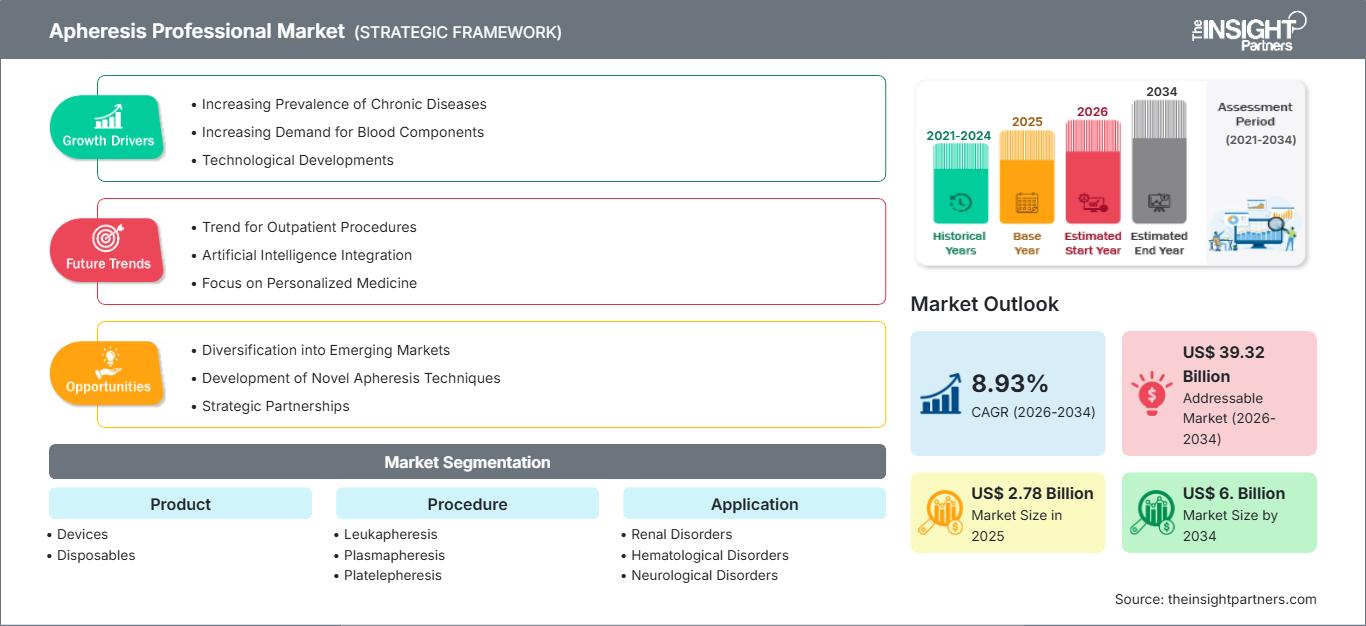
Le marché professionnel de l'aphérèse était évalué à 2,78 milliards de dollars américains en 2025 et devrait atteindre 6 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,93 % entre 2026 et 2034. Ce marché couvre les dispositifs et les consommables utilisés dans les procédures thérapeutiques et de prélèvement, notamment la leucaphérèse, la plasmaphérèse, la plaquettophrénie et l'érythrocytaphérèse, les technologies de centrifugation et de séparation membranaire étant utilisées dans les domaines rénal, hématologique, neurologique et auto-immun.
L’Amérique du Nord devrait demeurer un contributeur régional majeur, grâce à ses réseaux de collecte de composants sanguins bien établis, ses centres thérapeutiques spécialisés et l’adoption généralisée des plateformes de séparation automatisées. Le marché des professionnels de l’aphérèse dans la région devrait croître à un TCAC de 7,8 % à 8,8 % entre 2026 et 2034, soutenu par le renouvellement régulier des équipements à usage unique et des parcs d’équipements matures.
Évaluation et perspectives du marché professionnel de l'aphérèse
- Amérique du Nord : L’Amérique du Nord détenait une part de marché estimée entre 34 et 37 % en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,8 % entre 2026 et 2034, grâce à une infrastructure transfusionnelle mature, des centres thérapeutiques, la collecte de plasma et des cycles de remplacement d’équipement établis.
- États-Unis : Les États-Unis représentaient 86 à 89 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 7,7 à 8,7 %, soutenue par un volume élevé d'interventions et une infrastructure clinique spécialisée.
- Europe : L’Europe représentait 25 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 7,9 à 8,9 %, l’Allemagne, le Royaume-Uni, la France, l’Italie et l’Espagne soutenant des programmes établis de composants sanguins et de thérapie.
- Asie-Pacifique : L’Asie-Pacifique représentait 22 à 25 % en 2025 et devrait enregistrer un TCAC de 9,5 à 10,5 %, tirée par la Chine, le Japon, la Corée du Sud, l’Inde et l’Australie, à mesure que les infrastructures de soins de santé spécialisées se développent.
- Segment le plus important : Les produits jetables détenaient une part de marché modélisée de 67 à 71 % en 2025 et devraient croître à un TCAC de 7,9 à 8,9 %, tiré par une consommation récurrente spécifique à la procédure.
- Segment à forte croissance : La centrifugation représentait 43 à 47 % de parts de marché en 2025 et devrait croître à un TCAC de 9,0 à 10,0 %, grâce à la séparation automatisée et à une large applicabilité procédurale.
- Principales entreprises analysées en détail : Terumo Blood and Cell Technologies, Inc. ; Fresenius SE & Co. KGaA ; Haemonetics Corporation ; Asahi Kasei Medical Co., Ltd. ; B. Braun Melsungen AG ; Baxter International Inc. ; Cerus Corporation ; Kaneka Corporation ; Kawasumi Laboratories, Inc. ; Nikkiso Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché professionnel de l'aphérèse a évolué, passant d'équipements de séparation autonomes à des plateformes intégrées combinant commandes automatisées, circuits à usage unique, capteurs, composants de collecte et logiciels spécifiques à la procédure. Les méthodes de production privilégient de plus en plus les procédés validés à usage unique, la manipulation en système clos, l'uniformité des rendements et la fiabilité de la fabrication. Les recommandations de l'OMS soulignent l'utilisation de la centrifugation et de la filtration comme techniques éprouvées de séparation du plasma, en insistant sur la validation, la maintenance, les tests de performance et le support technique des équipements. Les développements futurs porteront sur l'expansion vers les systèmes de santé asiatiques, certains centres hospitaliers universitaires du Moyen-Orient et les centres spécialisés en thérapie cellulaire. Les investissements devraient se concentrer sur les systèmes de collecte évolutifs, le support technique, les capacités de production de dispositifs à usage unique et la traçabilité numérique. L'accent mis sur la sécurité des systèmes de transfusion sanguine favorisera la modernisation des équipements.
Le rapport 2026 de l'OMS à l'échelle mondiale réaffirme les différences en matière de disponibilité, de collecte, de réglementation et de gestion de la qualité du sang et du plasma selon les pays.
Rapport sur le marché professionnel de l'aphérèse : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,78 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,93% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché professionnel de l'aphérèse
La demande sur le marché est soutenue par le prélèvement de composants sanguins et les procédures thérapeutiques, comme le souligne le rapport sur le marché professionnel de l'aphérèse . Le plasma, les plaquettes, les leucocytes et les globules rouges génèrent des besoins récurrents, tandis que les indications neurologiques, auto-immunes, rénales et hématologiques élargissent le champ d'application thérapeutique. La chaîne de valeur englobe le développement des dispositifs, la fabrication des consommables, l'approvisionnement en anticoagulants, les centres de transfusion sanguine, les hôpitaux, l'expertise des opérateurs, la distribution et les services techniques. Selon l'OMS, l'aphérèse est un exemple de prélèvement sélectif de composants sanguins, au cours duquel certains composants sont extraits tandis que d'autres sont réinjectés au donneur.
La structure de l'offre favorise les entreprises capables d'équilibrer fiabilité des équipements et approvisionnement en consommables. Les dispositifs nécessitent une ingénierie et une validation, des logiciels et des consommables spécifiques à chaque procédure, ce qui rend difficile tout changement une fois installés. Le processus d'approvisionnement prend en compte le coût total par procédure, la disponibilité des équipements, la formation et la maintenance, ainsi que la continuité de l'approvisionnement. L'écosystème est propice à la génération de revenus récurrents grâce au potentiel de création d'une demande en consommables pour chaque procédure.
Le positionnement concurrentiel sur le marché professionnel de l'aphérèse dépend de plus en plus de la base installée, des écosystèmes de consommables, des applications cliniques et de l'infrastructure de services. Terumo Blood and Cell Technologies, Inc. bénéficie d'une large présence dans la gestion du sang et les flux de travail cellulaires, tandis que Haemonetics Corporation est fortement présente dans le domaine du plasma et des applications pour les centres de transfusion sanguine. Fresenius SE & Co. KGaA, Asahi Kasei Medical Co., Ltd. et B. Braun Melsungen AG interviennent sur des plateformes spécialisées de traitement du sang et de thérapie.
Les investissements stratégiques s'orientent vers l'automatisation, la compatibilité avec la thérapie cellulaire, la gestion numérique des flux de travail et la capacité de production de consommables récurrents. Baxter International Inc., Cerus Corporation, Kaneka Corporation, Kawasumi Laboratories, Inc. et Nikkiso Co., Ltd. renforcent la compétitivité grâce à leurs technologies spécialisées et leur présence géographique. L'analyse du marché des professionnels de l'aphérèse privilégie donc les fournisseurs qui combinent équipements de pointe, consommables validés, expertise réglementaire, service technique et assistance applicative, plutôt que les entreprises qui misent uniquement sur le prix des équipements.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché professionnel de l'aphérèse : Perspectives stratégiques
Perspectives régionales
Marché professionnel de l'aphérèse en Amérique du Nord
L’Amérique du Nord représentait 34 à 37 % du marché des professionnels de l’aphérèse en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,8 % jusqu’en 2034. Les États-Unis concentrent la majeure partie de la demande régionale, grâce à leurs centres de transfusion sanguine bien établis, leurs hôpitaux de référence, leurs installations de collecte de plasma et leurs programmes d’aphérèse thérapeutique. Le Canada contribue également à ce marché par le biais de ses services de transfusion et de ses réseaux hospitaliers spécialisés. La demande de remplacement demeure importante, les prestataires modernisant leurs systèmes installés.
Les applications cliniques se diversifient. La collecte de plasma et de plaquettes continue d'alimenter les centres de transfusion sanguine, tandis que les procédures neurologiques, auto-immunes et hématologiques répondent à la demande thérapeutique. La collecte cellulaire offre une nouvelle voie d'application, parallèlement à l'essor des thérapies innovantes. Les décisions d'approvisionnement intègrent de plus en plus la disponibilité des équipements, l'approvisionnement en consommables, la formation des opérateurs, la maintenance, la flexibilité des procédures et le coût du cycle de vie. Ces facteurs favorisent les fournisseurs établis, dotés de réseaux de services intégrés et de gammes de consommables validées.
Marché professionnel de l'aphérèse aux États-Unis
Les États-Unis représentaient 86 à 89 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 7,7 à 8,7 % jusqu'en 2034. Les principales tendances du marché des professionnels de l'aphérèse comprennent l'expansion des activités de collecte de plasma, l'adoption croissante des procédures d'aphérèse thérapeutique, la demande croissante de composants sanguins et la poursuite des investissements dans les infrastructures de collecte spécialisées. L'ampleur de son réseau hospitalier, ses banques de sang dédiées, ses dispositifs de collecte de plasma et ses thérapies engendrent des besoins importants et récurrents en équipements et consommables. Terumo Blood and Cell Technologies, Inc., Haemonetics Corporation et d'autres entreprises étrangères sont des acteurs majeurs du marché.
Cela va du prélèvement de plasma et de plaquettes à la leucaphérèse et aux procédés thérapeutiques. Les applications pour les maladies neurologiques et les troubles auto-immuns représentent une demande récurrente dans les hôpitaux, tandis que le prélèvement cellulaire contribue aux protocoles de thérapie avancée. Les acheteurs examinent attentivement les aspects suivants : automatisation, précision des procédures, formation, gestion des données, assistance client et approvisionnement en consommables. L’utilisation intensive des équipements renforce l’importance de la disponibilité, rendant cruciale la collaboration avec les fournisseurs en matière de maintenance préventive.
Marché professionnel de l'aphérèse en Europe
L'Europe représentait 25 à 28 % du marché professionnel de l'aphérèse en 2025 et devrait connaître une croissance annuelle composée de 7,9 à 8,9 %. L'Allemagne est en tête, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. Des systèmes transfusionnels performants, des hôpitaux spécialisés et des programmes thérapeutiques facilitent le remplacement et la demande récurrente de dispositifs médicaux à usage unique. L'Allemagne dispose d'un système de santé et d'une industrie des dispositifs médicaux performants.
Le Royaume-Uni assure l'organisation des composants sanguins et des services cliniques, tandis que la France a structuré la demande pour les hôpitaux de référence et un réseau de transfusion. L'Italie et l'Espagne contribuent par le biais de procédures thérapeutiques hospitalières et de services régionaux de transfusion sanguine. En Europe, le processus d'approvisionnement privilégie l'efficacité des flux de travail, la performance des équipements, les compétences du personnel et la disponibilité des consommables. Les exigences réglementaires en matière de qualité incitent également à la documentation, à la validation des équipements et à la standardisation des processus opérationnels, favorisant ainsi la demande de plateformes technologiques.
Marché professionnel de l'aphérèse en Asie-Pacifique
La région Asie-Pacifique représentait 22 à 25 % du marché professionnel de l'aphérèse en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 9,5 à 10,5 %, soit le taux régional le plus rapide. La Chine est en tête, suivie de près par le Japon, la Corée du Sud, l'Inde et l'Australie. Le développement accru des hôpitaux de référence et des techniques de traitement sanguin spécialisées stimulera l'adoption de cette technologie. Le développement des infrastructures de santé est un atout pour la Chine, tandis que le Japon bénéficie d'une expertise clinique. La Corée du Sud, l'Inde et l'Australie offrent des perspectives supplémentaires grâce à leurs traitements spécialisés et leurs capacités en matière de traitement sanguin.
Marché professionnel de l'aphérèse au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 6,9 % à 7,9 %, l'Arabie saoudite étant en tête, suivie des Émirats arabes unis et de l'Afrique du Sud. Les investissements dans le secteur de la santé dans les pays du Golfe soutiennent des services tertiaires de pointe, tandis que l'Afrique du Sud joue un rôle de centre clinique régional important.
L’Arabie saoudite et les Émirats arabes unis bénéficient de la modernisation de leurs hôpitaux et des investissements privés dans le secteur de la santé. L’Afrique du Sud a développé des capacités en matière de transfusion sanguine et de soins spécialisés, tandis que le reste du Moyen-Orient et de l’Afrique souffre encore de contraintes infrastructurelles. Les revenus énergétiques soutiennent les infrastructures de santé dans les pays du Golfe, créant ainsi des opportunités pour la centralisation des services spécialisés, la modernisation des équipements et la mise en place de centres de référence régionaux.
Analyse de segmentation
Produit
Le marché des dispositifs et des consommables devrait connaître une croissance annuelle composée (TCAC) de 7,9 % à 8,9 % entre 2026 et 2034. Les consommables génèrent des revenus récurrents grâce à la consommation répétée des circuits et des composants de prélèvement spécifiques à chaque procédure, tandis que les dispositifs permettent de fidéliser une clientèle. Le marché des produits d'aphérèse pour professionnels est influencé par le volume de procédures, les cycles de remplacement, les exigences d'automatisation, la validation réglementaire et la compatibilité entre les équipements et les consommables.
- Dispositifs : Les systèmes de séparation automatisés demeurent essentiels pour les procédures de prélèvement et de traitement. Les acheteurs privilégient de plus en plus le contrôle des processus, le guidage de l’opérateur, la disponibilité des équipements, les fonctionnalités logicielles, le support à la maintenance et la compatibilité avec de multiples flux de travail cliniques.
- Consommables : Les tubulures à usage unique, les kits de prélèvement, les filtres et les composants associés génèrent une demande récurrente liée aux procédures. Leur importance stratégique est renforcée par les exigences de stérilité, la compatibilité validée des dispositifs, la continuité de l’approvisionnement et les considérations de contrôle des infections.
Procédure
Les procédures comprennent la leucaphérèse , la plasmaphérèse , la plaquettophrénie , l'érythrocytaphérèse et d'autres encore, et devraient connaître une croissance annuelle composée de 8,2 % à 9,2 %. La demande associe le prélèvement de sang et les applications thérapeutiques, ce qui engendre une grande variété de modes d'utilisation des équipements. La spécialisation des procédures influe sur la configuration des consommables, la formation des opérateurs, les protocoles cliniques et le choix des équipements dans les hôpitaux et les centres de transfusion sanguine.
- La leucaphérèse, qui permet la collecte de cellules et l'élimination thérapeutique des leucocytes, répond à une demande croissante. Son importance stratégique s'accroît à mesure que les flux de travail cellulaires spécialisés exigent une collecte contrôlée, une traçabilité, des procédures standardisées et des performances de traitement fiables.
- Plasmaphérèse : La collecte de plasma et les échanges plasmatiques thérapeutiques représentent une part importante du recours à cette procédure. La demande est liée aux besoins en produits plasmatiques et à certains traitements auto-immuns, neurologiques, rénaux et hématologiques.
- Plaquettesphérèse : La collecte ciblée de plaquettes demeure essentielle pour les services de transfusion. La collecte à partir d’un seul donneur garantit la disponibilité prévisible des composants et peut optimiser la planification des stocks des centres de transfusion sanguine pour les hôpitaux ayant des besoins réguliers en plaquettes.
- Érythrocytaphérèse : L’échange de globules rouges est une procédure thérapeutique spécialisée réservée à certaines populations cliniques. Son importance découle des besoins de traitement répétés et du prélèvement et du remplacement contrôlés des composants érythrocytaires.
Application
L'utilisation de l'aphérèse dans le cadre de ses applications inclut les troubles rénaux , hématologiques , neurologiques , auto-immuns , et autres, et devrait connaître une croissance annuelle composée (TCAC) de 8,4 % à 9,4 %. Les parcours de soins spécialisés, les données cliniques, le remboursement, le personnel qualifié et l'infrastructure hospitalière influencent son recours. La croissance du marché des professionnels de l'aphérèse dans ces applications est donc étroitement liée au développement des capacités des soins tertiaires.
- Affections rénales : Certaines affections rénales peuvent nécessiter un traitement thérapeutique du plasma selon des protocoles spécialisés. Le recours à ce traitement dépend de l’indication clinique, des capacités du centre de traitement, de la gravité de la maladie et de la disponibilité d’équipes spécialisées en néphrologie et en aphérèse.
- Hématologie : L’hématologie prend en charge à la fois le prélèvement de composants sanguins et les procédures thérapeutiques. Les centres hospitaliers universitaires et les centres de transfusion sanguine demeurent d’importants utilisateurs, la demande étant dictée par les protocoles spécifiques à chaque maladie et les exigences en matière de traitement cellulaire contrôlé.
- Troubles neurologiques : Les applications neurologiques constituent un domaine thérapeutique établi. Leur utilisation dépend de l’adhésion des spécialistes, des recommandations cliniques, des exigences en matière de traitements répétés et de l’accès à des centres disposant de personnel expérimenté en aphérèse.
- Maladies auto-immunes : L’élimination thérapeutique des agents pathogènes circulants peut soutenir certains protocoles de traitement des maladies auto-immunes. Une meilleure sensibilisation des spécialistes et la standardisation des protocoles peuvent étendre son utilisation dans les centres hospitaliers universitaires et les unités de soins spécialisées.
Technologie
Cette technologie, qui comprend la centrifugation et la séparation membranaire , devrait connaître une croissance annuelle composée de 8,5 % à 9,5 %. La centrifugation demeure largement applicable à la collecte de composants, tandis que la séparation membranaire offre des approches de filtration pour certaines procédures thérapeutiques. Le choix de la technologie dépend des caractéristiques des composants, des exigences de la procédure, du débit, de l'automatisation, de la conception de l'équipement et du protocole clinique.
- Centrifugation : La centrifugation sépare les composants sanguins en fonction de leur densité et est essentielle à de nombreuses procédures de prélèvement et de traitement. L’automatisation, l’intégration de capteurs, la surveillance continue et les commandes programmables renforcent son rôle dans les environnements cliniques à forte activité.
- Séparation membranaire : Les systèmes à membrane assurent une filtration sélective et restent pertinents pour les applications thérapeutiques de traitement du sang. Leur importance stratégique est maximale lorsque l’élimination contrôlée de constituants plasmatiques ciblés est essentielle à la mise en œuvre de protocoles de traitement spécialisés.
Aperçu des opportunités
|
Nom du segment |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Troubles rénaux |
Moyen |
Échange plasmatique |
Mise à l'échelle |
|
Troubles hématologiques |
Haut |
Collecte de cellules |
Mature |
|
Troubles neurologiques |
Haut |
Échange thérapeutique |
Mature |
|
maladies auto-immunes |
Haut |
Suppression immunitaire |
Mise à l'échelle |
|
Autres |
Moyen |
Soins spécialisés |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché professionnel de l'aphérèse
Besoin croissant de prélèvements ciblés de composants sanguins
Le choix ciblé du plasma, des plaquettes, des leucocytes et des globules rouges comme méthode de prélèvement impose des exigences structurelles en matière d'automatisation du processus. L'aphérèse permet de prélever le composant souhaité tout en restituant les autres composants sanguins au donneur. Ceci rend l'aphérèse particulièrement pratique pour les services de transfusion sanguine organisés. Les recommandations de l'OMS tiennent compte de ce prélèvement ciblé et insistent sur la sélection des donneurs, le contrôle des équipements, les systèmes de qualité et les aspects procéduraux. L'impact commercial dépasse le simple achat d'équipements, car un volume plus important de prélèvements se traduit par une consommation accrue de consommables et de composants. Les centres de transfusion sanguine qui souhaitent augmenter leurs besoins en composants constituent ainsi un segment de marché crucial. Les entreprises capables de fournir les équipements, les consommables, la formation du personnel et le service après-vente sont donc gagnantes tout au long du cycle de vie du processus, et pas seulement en vendant des équipements.
Utilisation plus large de l'aphérèse thérapeutique
L'aphérèse thérapeutique ouvre de nouvelles perspectives cliniques en étendant ses applications au-delà du simple prélèvement d'ADN, grâce à l'intégration de traitements spécifiques pour les maladies neurologiques, auto-immunes, rénales et hématologiques. Ce portefeuille d'applications est susceptible de générer une forte demande dans les centres hospitaliers universitaires, compte tenu de la complexité des procédures requises dans ces contextes. L'essor de l'aphérèse thérapeutique améliorera la rentabilité de cette technologie, car elle permettra de réaliser davantage de procédures sur une même plateforme, optimisant ainsi son utilisation. Pour les fabricants de dispositifs médicaux, une plus grande utilité clinique les incitera à investir davantage dans la configurabilité, les consommables spécifiques à chaque procédure, la formation et d'autres formes de support.
Modernisation des infrastructures de traitement du sang
Un autre facteur structurel est la modernisation des systèmes nationaux de transfusion sanguine, les gouvernements et les organismes de santé ayant pris conscience de la nécessité de disposer de systèmes sûrs, fiables et de qualité. Le cadre de bonnes pratiques de l'OMS pour 2025 couvre la collecte, le traitement, le stockage, les systèmes de qualité et le fractionnement du plasma destiné à l'industrie. La modernisation offre la possibilité de remplacer les anciens systèmes dépourvus d'automatisation, de capacités de surveillance, de connectivité et de validation. Elle implique également des investissements dans l'infrastructure du service, la maintenance préventive, la certification des opérateurs et la validation des consommables. L'impact de cette modernisation sera plus marqué dans les pays émergents, car l'installation de systèmes modernes coïncidera avec l'émergence de banques de sang centrales et d'hôpitaux de référence.
Tendances futures du marché professionnel de l'aphérèse
Intégration avec le traitement cellulaire avancé
Les applications de thérapie cellulaire et génique devraient conférer aux opérations de collecte de cellules une importance stratégique sans précédent. La leucaphérèse peut fournir des cellules souches pour les processus de fabrication ultérieurs, d'où la nécessité de garantir la qualité et la traçabilité des cellules collectées, ainsi que leur manipulation. À l'avenir, les dispositifs de collecte seront très probablement interfacés avec des logiciels et des systèmes de fabrication afin de permettre des flux de travail intégrés minimisant les manipulations manuelles. Les fournisseurs d'équipements de collecte se feront probablement concurrence sur la validation des protocoles, les capacités d'interface logicielle, les systèmes automatisés de saisie d'informations et la compatibilité avec les systèmes à usage unique dédiés. Cette opportunité ne se limite pas à la vente d'équipements, car d'autres aspects du processus de collecte contribueront à la proposition de valeur de l'entreprise.
Plateformes connectées et économes en ressources
Les systèmes connectés gagneront assurément en importance pour les fournisseurs, qui s'efforcent d'obtenir une meilleure visibilité sur l'utilisation des dispositifs, le déroulement des procédures, les besoins de maintenance et la consommation de consommables. Le suivi numérique pourrait permettre de proposer des services de prévention, une gestion centralisée des parcs de dispositifs et une standardisation des processus dans des établissements géographiquement dispersés. L'efficacité influencera la prochaine génération de produits, avec la nécessité de réduire la quantité de matériaux utilisés, la durée des procédures et la production de déchets, tout en maintenant la stérilité et l'efficacité. Les hôpitaux pourraient commencer à comparer les solutions en fonction du coût total de possession plutôt que du seul coût d'acquisition. Cette tendance favoriserait les fournisseurs capables de proposer une combinaison de matériel, de logiciels, d'analyse de données, de services techniques et de consommables performants. Avec le développement des capacités numériques des hôpitaux, l'intégration et la cybersécurité deviendront des critères d'achat essentiels. Les centres de transfusion sanguine à fort volume d'activité et les hôpitaux de soins tertiaires sont les premiers à adopter les systèmes connectés, compte tenu de leurs taux d'utilisation élevés.
Opportunités professionnelles du marché de l'aphérèse
Centres d'aphérèse thérapeutique des marchés émergents
Les nouveaux systèmes de santé offrent la possibilité de créer des unités de traitement par aphérèse spécialisées au sein des hôpitaux universitaires et des centres de référence régionaux. Les investisseurs peuvent cibler les établissements qui diversifient leurs spécialités mais dont le parc d'équipements est insuffisant. La réussite commerciale peut reposer sur des éléments tels que l'automatisation, la formation des opérateurs, la maintenance préventive, l'assistance aux flux de travail et la fourniture de consommables. La collaboration avec les principaux hôpitaux peut faciliter la création de centres de référence et le développement des compétences procédurales avant un déploiement régional. La disponibilité de services de maintenance locaux est essentielle, car toute interruption de service peut impacter les traitements programmés et la rentabilité des équipements. Les fabricants peuvent accélérer l'adoption de ces technologies en créant des plateformes multi-indications, utilisables en hématologie, neurologie, néphrologie et immunologie. En cas d'expansion du secteur public, les modèles combinant équipements, consommables et services seront plus viables que la simple vente d'équipements.
Solutions de collecte intégrées pour la thérapie cellulaire
De nouvelles opportunités d'investissement se présentent pour l'intégration des technologies de prélèvement par aphérèse et de production cellulaire. Les dispositifs de prélèvement peuvent être intégrés à un flux de travail plus vaste comprenant l'identification numérique, le transport validé, le traitement et la documentation de fabrication. Ces fournisseurs peuvent nouer des partenariats avec des entreprises de biotechnologie, des prestataires de thérapies, des hôpitaux spécialisés et des fabricants sous contrat afin de valider leur processus de prélèvement pour de nouvelles thérapies. L'interopérabilité représente la stratégie la plus attractive, car les clients ont besoin d'une continuité entre le prélèvement et la production de cellules pour les patients ou les donneurs, du début à la fin. Il existe également des modèles commerciaux incluant la validation des flux de travail, la qualification des opérateurs, les solutions logicielles et les consommables. Les prévisions du marché des professionnels de l'aphérèse indiquent donc une plus grande création de valeur grâce aux écosystèmes intégrés plutôt qu'aux dispositifs isolés. Un tel positionnement peut générer des revenus récurrents tout en renforçant les relations avec les clients des thérapies innovantes.
Développements récents
- Juin 2026 : Haemonetics Corporation a mis à jour sa structure de reporting financier, en regroupant ses anciennes activités de plasma et de centres de transfusion sanguine au sein d’un seul segment « Aphérèse » et en renommant son segment « Hôpital » sous le nom de « MedSurg ». Ce changement reflète la nouvelle structure opérationnelle de la direction et souligne une orientation organisationnelle plus marquée vers les activités liées à l’aphérèse au sein de son portefeuille.
- Mai 2026 : Terumo Blood and Cell Technologies, Inc. a annoncé une collaboration stratégique avec Steminent Biotherapeutics afin d’accélérer la production en phase finale de thérapies à base de cellules souches mésenchymateuses. Cette collaboration porte sur l’expansion cellulaire automatisée et à grande échelle, renforçant ainsi l’implication de l’entreprise dans les processus liés au prélèvement cellulaire et contribuant à l’amélioration de ses capacités de production de thérapies avancées.
- Avril 2025 : Asahi Kasei Medical Co., Ltd. a annoncé le lancement opérationnel d’Asahi Kasei Life Science suite à une restructuration. Asahi Kasei Medical a conservé ses activités de purification du sang, notamment l’hémodialyse et l’aphérèse thérapeutique, tandis que les autres activités liées aux sciences de la vie ont été transférées à la nouvelle entité. Cette restructuration a permis de clarifier les responsabilités de chaque entité dans les domaines médical et des sciences de la vie.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -