
Mercato dell’aferesis: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato professionale dell'aferesi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (dispositivi e monouso); procedura (leucaferesi, plasmaferesi, piastrineferesi, eritrocitoaferesi, altre); applicazione (malattie renali, malattie ematologiche, malattie neurologiche, malattie autoimmuni, altre); tecnologia (centrifugazione e separazione a membrana) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00027650
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
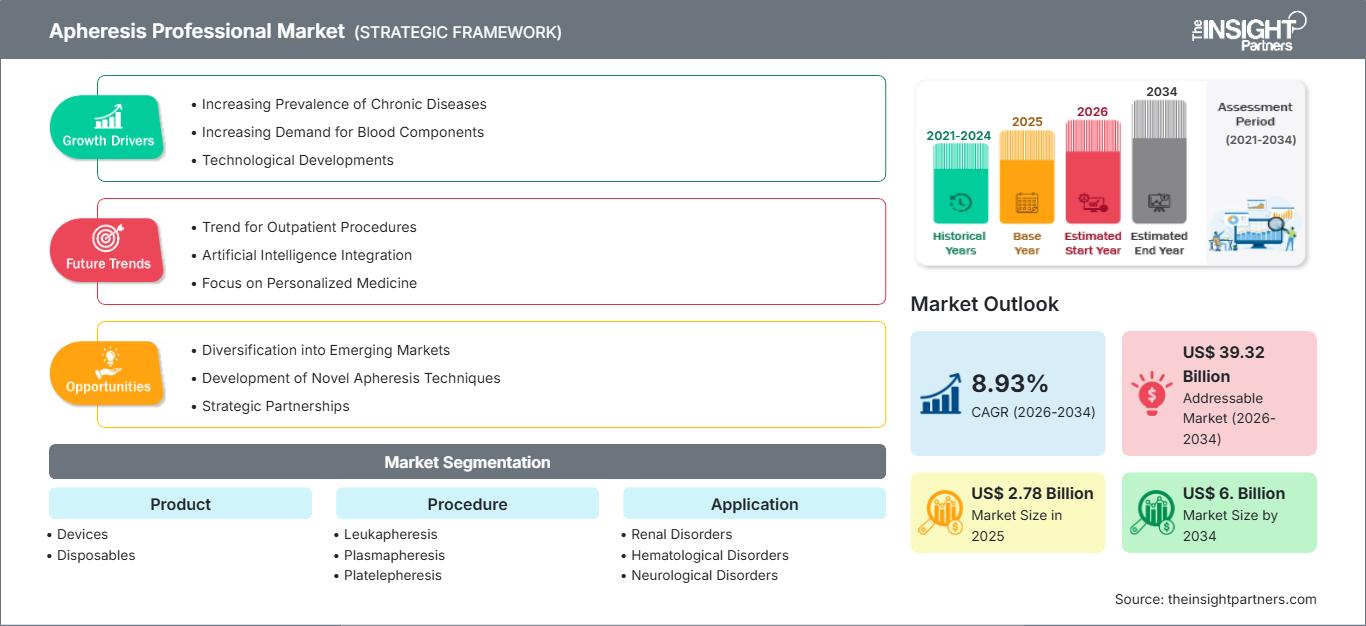
2,78 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,93 %
Tasso di crescita
Mercato di riferimento
39,32 miliardi di dollari USA
(2026-2034)
Il mercato professionale dell'aferesi valeva 2,78 miliardi di dollari nel 2025 e si prevede che raggiungerà i 6 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,93% nel periodo 2026-2034. Il mercato comprende dispositivi e materiali di consumo a supporto di procedure terapeutiche e di donazione, tra cui leucaferesi, plasmaferesi, piastrinoaferesi ed eritrocitoaferesi, con tecnologie di centrifugazione e separazione a membrana per applicazioni renali, ematologiche, neurologiche e autoimmuni.
Si prevede che il Nord America rimarrà un importante contributore regionale, grazie a consolidate reti di raccolta di emocomponenti, centri terapeutici specializzati e un'elevata adozione di piattaforme di separazione automatizzate. Si stima che il mercato professionale dell'aferesi nella regione crescerà a un tasso annuo composto (CAGR) del 7,8-8,8% nel periodo 2026-2034, grazie all'utilizzo ricorrente di materiali monouso e alla sostituzione delle apparecchiature obsolete.
Analisi e approfondimenti sul mercato professionale dell'aferesi
- Nord America: Nel 2025, il Nord America deteneva una quota stimata tra il 34% e il 37% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,8% nel periodo 2026-2034, grazie a infrastrutture trasfusionali consolidate, centri terapeutici, sistemi di raccolta del plasma e cicli di sostituzione delle apparecchiature ben definiti.
- USA: Nel 2025 gli Stati Uniti hanno rappresentato l'86-89% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 7,7-8,7%, grazie agli elevati volumi di procedure e a un'infrastruttura clinica specializzata.
- Europa: Nel 2025 l'Europa rappresentava il 25-28% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,9-8,9%, con Germania, Regno Unito, Francia, Italia e Spagna a supporto di programmi consolidati nel settore degli emocomponenti e delle terapie.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava il 22-25% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,5-10,5%, trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie all'espansione delle infrastrutture sanitarie specializzate.
- Segmento più ampio: i dispositivi monouso detenevano una quota di mercato stimata tra il 67% e il 71% nel 2025 e si prevede che cresceranno a un CAGR del 7,9-8,9%, trainati dal consumo ricorrente specifico per determinate procedure.
- Segmento ad alta crescita: la centrifugazione ha rappresentato il 43-47% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 9,0-10,0%, grazie alla separazione automatizzata e all'ampia applicabilità procedurale.
- Aziende chiave analizzate nel dettaglio: Terumo Blood and Cell Technologies, Inc.; Fresenius SE & Co. KGaA; Haemonetics Corporation; Asahi Kasei Medical Co., Ltd.; B. Braun Melsungen AG; Baxter International Inc.; Cerus Corporation; Kaneka Corporation; Kawasumi Laboratories, Inc.; Nikkiso Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato professionale dell'aferesi si è evoluto da apparecchiature di separazione autonome a piattaforme integrate che combinano controlli automatizzati, circuiti monouso, sensori, componenti di raccolta e software specifici per la procedura. I metodi di produzione si concentrano sempre più su processi monouso validati, gestione a sistema chiuso, rese uniformi e affidabilità produttiva. Le linee guida dell'OMS evidenziano l'uso di tecniche di centrifugazione e filtrazione come metodi consolidati per la separazione del plasma, sottolineando l'importanza della validazione delle apparecchiature, della manutenzione, dei test di prestazione e dell'assistenza tecnica. Le future esigenze di sviluppo si concentreranno sull'espansione nei sistemi sanitari asiatici, in alcuni ospedali di terzo livello del Medio Oriente e in centri specializzati per la terapia cellulare. Si prevede che gli investimenti si concentreranno su sistemi di raccolta scalabili, assistenza tecnica, capacità di produzione di componenti monouso e tracciabilità digitale. L'attenzione ai sistemi di sangue sicuri favorirà la modernizzazione delle apparecchiature.
Il rapporto dell'OMS del 2026, a livello globale, ribadisce le differenze in termini di disponibilità, raccolta, regolamentazione e gestione della qualità del sangue e del plasma tra i diversi Paesi.
Ambito del rapporto sul mercato professionale dell'aferesi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,78 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 6 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,93% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato professionale dell'aferesi
La domanda sul mercato è sostenuta dalla raccolta di componenti ematici da donatori e dalle procedure terapeutiche, come evidenziato nell'Apheresis Professional Market Report . Plasma, piastrine, leucociti ed eritrociti rappresentano una domanda ricorrente, mentre le indicazioni neurologiche, autoimmuni, renali ed ematologiche ne ampliano l'utilizzo terapeutico. La catena del valore comprende lo sviluppo dei dispositivi, la produzione di dispositivi monouso, l'approvvigionamento di anticoagulanti, i centri trasfusionali, gli ospedali, la competenza degli operatori, la distribuzione e i servizi tecnici. Secondo l'OMS, l'aferesi è un esempio di processo di raccolta selettiva di componenti ematici, in cui specifici componenti del sangue vengono estratti mentre altri vengono restituiti al donatore.
La struttura di fornitura premia le aziende in grado di bilanciare apparecchiature affidabili con materiali di consumo. I dispositivi richiedono progettazione e validazione, software e materiali di consumo specifici per ogni procedura, rendendo quindi difficile per un'azienda passare a un sistema diverso una volta installato. Il processo di approvvigionamento tiene conto del costo totale per procedura, del tempo di funzionamento delle apparecchiature, della formazione e dell'assistenza, nonché della continuità della fornitura. L'ecosistema è favorevole alla generazione di ricavi ricorrenti, poiché esiste il potenziale per creare domanda di materiali di consumo per ogni singola procedura.
Il posizionamento competitivo nel mercato professionale dell'aferesi dipende sempre più dalla base installata, dagli ecosistemi di dispositivi monouso, dalle applicazioni cliniche e dalle infrastrutture di servizio. Terumo Blood and Cell Technologies, Inc. vanta un'ampia presenza nella gestione del sangue e nei flussi di lavoro cellulari, mentre Haemonetics Corporation ha una presenza significativa nelle applicazioni per il plasma e i centri trasfusionali. Fresenius SE & Co. KGaA, Asahi Kasei Medical Co., Ltd. e B. Braun Melsungen AG operano in piattaforme specializzate per la lavorazione del sangue e per la terapia.
Gli investimenti strategici si stanno orientando verso l'automazione, la compatibilità con la terapia cellulare, la gestione digitale dei flussi di lavoro e la capacità produttiva di materiali di consumo ricorrenti. Baxter International Inc., Cerus Corporation, Kaneka Corporation, Kawasumi Laboratories, Inc. e Nikkiso Co., Ltd. rafforzano la propria posizione competitiva grazie a tecnologie specializzate e capacità geografiche. L'analisi del mercato professionale dell'aferesi, pertanto, privilegia i fornitori che combinano attrezzature, materiali di consumo validati, competenze normative, assistenza tecnica e supporto applicativo, piuttosto che le aziende che competono principalmente sul prezzo delle apparecchiature.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato professionale dell'aferesi: approfondimenti strategici
Approfondimenti regionali
Mercato professionale dell'aferesi in Nord America
Nel 2025, il Nord America rappresentava il 34-37% della quota di mercato professionale dell'aferesi e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,8% fino al 2034. Gli Stati Uniti rappresentano la maggior parte della domanda regionale, grazie a centri trasfusionali consolidati, ospedali di terzo livello, strutture di raccolta del plasma e programmi di aferesi terapeutica ben strutturati. Il Canada contribuisce attraverso i servizi trasfusionali e le reti ospedaliere specializzate. La domanda di sostituzione rimane significativa, in quanto i fornitori modernizzano i sistemi installati.
Le applicazioni cliniche si stanno diversificando sempre di più. La raccolta di plasma e piastrine continua a supportare l'utilizzo dei centri trasfusionali, mentre le procedure neurologiche, autoimmuni ed ematologiche soddisfano la domanda terapeutica. La raccolta cellulare aggiunge un'ulteriore via applicativa con l'espansione della produzione di terapie avanzate. Le decisioni di approvvigionamento tengono sempre più conto di fattori quali tempi di attività, fornitura di materiali di consumo, formazione degli operatori, manutenzione, flessibilità delle procedure e costi del ciclo di vita. Questi fattori favoriscono i fornitori consolidati con reti di assistenza integrate e portafogli di materiali di consumo validati.
Mercato professionale dell'aferesi negli Stati Uniti
Nel 2025, gli Stati Uniti rappresentavano l'86-89% del fatturato nordamericano e si prevede una crescita a un CAGR del 7,7-8,7% fino al 2034. I principali trend del mercato dell'aferesi professionale includono l'espansione delle attività di raccolta del plasma, la crescente adozione di procedure di aferesi terapeutica, la crescente domanda di emocomponenti e i continui investimenti in infrastrutture di raccolta specializzate. Le dimensioni della rete ospedaliera, delle banche del sangue dedicate, delle strutture per la raccolta del plasma e delle terapie offrono una domanda considerevole e ricorrente di attrezzature e materiali di consumo. Terumo Blood and Cell Technologies, Inc., Haemonetics Corporation e altre aziende straniere hanno una presenza commerciale significativa nel mercato.
L'ambito di applicazione spazia dalla raccolta di plasma e piastrine alla leucaferesi e ai processi terapeutici. Le applicazioni per le malattie neurologiche e le patologie autoimmuni rappresentano una domanda ricorrente negli ospedali, mentre la raccolta di cellule contribuisce ai flussi di lavoro terapeutici avanzati. Gli acquirenti valutano aspetti quali l'automazione, l'accuratezza delle procedure, la formazione, la gestione dei dati, l'assistenza clienti e la fornitura di materiali di consumo. L'elevato utilizzo delle apparecchiature aumenta l'importanza dei tempi di attività, rendendo cruciale la collaborazione con i fornitori che si occupano di manutenzione preventiva.
Mercato professionale europeo dell'aferesi
Nel 2025, l'Europa rappresentava il 25-28% del mercato professionale dell'aferesi e si prevede una crescita a un tasso annuo composto (CAGR) del 7,9-8,9%. La Germania è leader di mercato, seguita da Regno Unito, Francia, Italia e Spagna. Sistemi trasfusionali ben sviluppati, ospedali specializzati e programmi terapeutici facilitano la sostituzione e la domanda ricorrente di materiali monouso. La Germania vanta un sistema sanitario e un'industria dei dispositivi medici altamente sviluppati.
Il Regno Unito garantisce l'organizzazione degli emocomponenti e dei servizi clinici, mentre la Francia ha organizzato la domanda per gli ospedali di terzo livello e una rete trasfusionale. Il contributo di Italia e Spagna si concretizza attraverso procedure terapeutiche ospedaliere e servizi trasfusionali regionali. In Europa, il processo di approvvigionamento si concentra sull'efficienza dei flussi di lavoro, sulle prestazioni delle apparecchiature, sulle competenze del personale e sulla disponibilità dei materiali di consumo. I requisiti normativi in materia di qualità stimolano inoltre la documentazione, la validazione delle apparecchiature e la standardizzazione dei processi operativi, favorendo la domanda di piattaforme tecnologiche.
Mercato professionale dell'aferesi nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava il 22-25% del mercato professionale dell'aferesi e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,5-10,5%, il più rapido a livello regionale. La Cina è in testa, seguita da vicino da Giappone, Corea del Sud, India e Australia. Il crescente sviluppo di ospedali di terzo livello e di centri specializzati per la lavorazione del sangue favorirà l'adozione di questa tecnologia. Lo sviluppo delle infrastrutture sanitarie agevola la crescita della Cina, grazie anche alla disponibilità di competenze cliniche in Giappone. Corea del Sud, India e Australia offrono ulteriori opportunità grazie ai trattamenti specialistici e alle capacità di lavorazione del sangue.
Mercato professionale dell'aferesi in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 6,9-7,9%, con l'Arabia Saudita in testa, seguita dagli Emirati Arabi Uniti e dal Sudafrica. Gli investimenti nel settore sanitario del Golfo supportano servizi terziari avanzati, mentre il Sudafrica funge da importante centro clinico regionale.
L'Arabia Saudita e gli Emirati Arabi Uniti beneficiano della modernizzazione degli ospedali e degli investimenti privati nel settore sanitario. Il Sudafrica ha sviluppato capacità di trasfusione e di assistenza specialistica, mentre il resto del Medio Oriente e dell'Africa rimane più carente dal punto di vista infrastrutturale. Le entrate derivanti dal settore energetico sostengono le infrastrutture sanitarie nelle economie del Golfo, creando opportunità per servizi specialistici centralizzati, modernizzazione delle attrezzature e centri di riferimento regionali.
Analisi di segmentazione
Prodotto
Il prodotto comprende dispositivi e materiali di consumo e si prevede che crescerà a un CAGR del 7,9-8,9% nel periodo 2026-2034. I materiali di consumo generano ricavi ricorrenti poiché i circuiti specifici per le procedure e i componenti di raccolta vengono utilizzati ripetutamente, mentre i dispositivi consolidano i rapporti con la base installata. L'ambito del mercato professionale dell'aferesi, considerando tutti i prodotti, è influenzato dai volumi delle procedure, dai cicli di sostituzione, dai requisiti di automazione, dalla validazione normativa e dalla compatibilità tra apparecchiature e materiali di consumo.
- Dispositivi: I sistemi di separazione automatizzati rimangono strategicamente importanti per le procedure di donazione e terapeutiche. Gli acquirenti attribuiscono sempre maggiore importanza al controllo del processo, alla guida dell'operatore, al tempo di funzionamento delle apparecchiature, alla funzionalità del software, al supporto per la manutenzione e alla compatibilità con molteplici flussi di lavoro clinici.
- Materiali monouso: i tubi monouso, i kit di raccolta, i filtri e i componenti associati generano una domanda procedurale ricorrente. La loro importanza strategica è rafforzata dai requisiti di sterilità, dalla compatibilità validata con i dispositivi, dalla continuità di fornitura e dalle considerazioni relative al controllo delle infezioni.
Procedura
La procedura comprende leucaferesi , plasmaferesi , piastrineferesi , eritrocitoaferesi e altre, e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,2-9,2%. La domanda combina la raccolta di sangue dai donatori con le applicazioni terapeutiche, generando modelli di utilizzo delle apparecchiature diversificati. La specializzazione nella procedura influenza la configurazione dei materiali di consumo, la formazione degli operatori, i protocolli clinici e la selezione delle apparecchiature in ospedali e centri trasfusionali.
- Leucaferesi: la raccolta cellulare e la rimozione terapeutica dei leucociti rispondono alla domanda. La sua rilevanza strategica è in aumento, poiché i flussi di lavoro cellulari specializzati richiedono una raccolta controllata, tracciabilità, procedure standardizzate e prestazioni di elaborazione affidabili.
- Plasmaferesi: la raccolta del plasma e la plasmaferesi terapeutica generano un utilizzo considerevole di procedure. La domanda è in crescita grazie alle esigenze di emoderivati e a specifici percorsi terapeutici per malattie autoimmuni, neurologiche, renali ed ematologiche.
- Piastrineferesi: la raccolta mirata di piastrine rimane importante per i servizi trasfusionali. La raccolta da singolo donatore garantisce una disponibilità prevedibile di emocomponenti e può migliorare la pianificazione delle scorte dei centri trasfusionali per gli ospedali con esigenze ricorrenti di piastrine.
- Eritrocitoaferesi: lo scambio di globuli rossi è una procedura terapeutica specialistica, indicata in specifiche popolazioni cliniche. La sua importanza deriva dalla necessità di trattamenti ripetuti e dalla necessità di una rimozione e sostituzione controllata dei componenti eritrocitari.
Applicazione
L'applicazione comprende patologie renali , ematologiche , neurologiche , autoimmuni e altre, e si prevede che crescerà a un CAGR dell'8,4-9,4%. Percorsi di trattamento specialistici, evidenze cliniche, rimborsi, personale qualificato e infrastrutture ospedaliere influenzano l'utilizzo. La crescita del mercato professionale dell'aferesi all'interno delle applicazioni è quindi strettamente legata all'espansione delle capacità di assistenza terziaria.
- Patologie renali: Alcune patologie renali possono richiedere il trattamento terapeutico del plasma secondo protocolli specialistici. L'adozione di tali protocolli dipende dall'indicazione clinica, dalle capacità del centro di trattamento, dalla gravità della malattia e dalla disponibilità di équipe specializzate in nefrologia e aferesi.
- Patologie ematologiche: l'ematologia supporta sia la raccolta di emocomponenti che le procedure terapeutiche. Gli ospedali di terzo livello e i centri trasfusionali rimangono importanti utilizzatori, con una domanda plasmata da protocolli specifici per patologia e requisiti di processamento cellulare controllato.
- Patologie neurologiche: Le applicazioni neurologiche rappresentano un'area terapeutica consolidata. Il loro utilizzo dipende dall'adozione da parte di specialisti, dalle linee guida cliniche, dai requisiti di ripetizione del trattamento e dalla disponibilità di centri con personale esperto in aferesi.
- Malattie autoimmuni: la rimozione terapeutica dei costituenti patogeni circolanti può supportare specifici percorsi di trattamento delle malattie autoimmuni. Una maggiore consapevolezza da parte degli specialisti e la standardizzazione dei protocolli possono ampliare l'utilizzo di questa tecnica all'interno di ospedali di terzo livello e unità di trattamento dedicate.
Tecnologia
La tecnologia comprende la centrifugazione e la separazione a membrana e si prevede che crescerà a un CAGR dell'8,5-9,5%. La centrifugazione rimane ampiamente applicabile alla raccolta di componenti, mentre la separazione a membrana offre approcci basati sulla filtrazione per specifiche procedure terapeutiche. La scelta della tecnologia dipende dalle caratteristiche del componente, dai requisiti della procedura, dalla produttività, dall'automazione, dalla progettazione delle apparecchiature e dal protocollo clinico.
- Centrifugazione: La centrifugazione separa i componenti del sangue in base alla densità e supporta numerose procedure di donazione e terapeutiche. L'automazione, l'integrazione di sensori, il monitoraggio continuo e i controlli programmabili ne rafforzano il ruolo negli ambienti clinici ad alto volume.
- Separazione a membrana: i sistemi a membrana offrono una filtrazione selettiva e rimangono rilevanti per le applicazioni terapeutiche di emofiltrazione. La loro importanza strategica è massima laddove la rimozione controllata di specifici componenti del plasma supporta protocolli di trattamento specializzati.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Patologie renali |
Mezzo |
Plasmaferesi |
Scalatura |
|
Malattie ematologiche |
Alto |
Raccolta di cellule |
Maturo |
|
Disturbi neurologici |
Alto |
Scambio terapeutico |
Maturo |
|
Malattie autoimmuni |
Alto |
Rimozione del sistema immunitario |
Scalatura |
|
Altri |
Mezzo |
Cure specialistiche |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato professionale dell'aferesi.
Crescente necessità di raccolta mirata di emocomponenti
La selezione mirata di plasma, piastrine, leucociti ed eritrociti come metodo di raccolta impone esigenze strutturali per l'automazione del processo. L'aferesi è in grado di raccogliere il componente desiderato, lasciando gli altri componenti del sangue al donatore. Ciò rende l'aferesi estremamente pratica per i servizi trasfusionali organizzati. Le linee guida dell'OMS tengono conto di questa raccolta specifica per componente e sottolineano l'importanza della selezione del donatore, del controllo delle apparecchiature, dei sistemi di qualità e degli aspetti procedurali. L'impatto commerciale va oltre l'acquisto di attrezzature capitali, poiché un volume maggiore del processo si traduce in un maggiore consumo di materiali monouso e componenti per la raccolta. I centri trasfusionali che necessitano di maggiori quantità di componenti diventano quindi un segmento di mercato cruciale. Le aziende in grado di fornire apparecchiature, disponibilità di materiali di consumo, formazione del personale e assistenza traggono vantaggio dall'intero ciclo di processo, non solo dalla vendita delle apparecchiature.
Uso più ampio dell'aferesi terapeutica
L'aferesi terapeutica sta creando maggiori opportunità cliniche estendendo le sue applicazioni oltre la semplice raccolta di sangue da donatore, includendo percorsi terapeutici specifici per malattie neurologiche, autoimmuni, renali ed ematologiche. Un tale portafoglio di applicazioni è destinato a generare domanda negli ospedali di terzo livello, data la complessità delle procedure necessarie in tali contesti. Un aumento dell'utilizzo dell'aferesi terapeutica migliorerà l'aspetto economico della tecnologia, poiché vi saranno maggiori opportunità di eseguire diverse procedure utilizzando la stessa piattaforma, aumentando così l'efficienza della tecnologia stessa. Per le aziende produttrici di dispositivi medici, una maggiore utilità clinica incoraggerà maggiori investimenti in configurabilità, materiali di consumo specifici per le procedure, formazione e altre forme di supporto.
Ammodernamento delle infrastrutture per la lavorazione del sangue.
Un altro fattore strutturale è la modernizzazione dei sistemi trasfusionali nazionali, poiché i governi e le organizzazioni sanitarie hanno compreso la necessità di sistemi trasfusionali sicuri, di qualità garantita e affidabili. Il quadro di riferimento dell'OMS per le buone pratiche del 2025 copre aspetti quali la raccolta, la lavorazione, la conservazione del sangue, i sistemi di qualità e il frazionamento del plasma per l'uso industriale. La modernizzazione porta a una situazione in cui vi sono opportunità per sostituire i vecchi sistemi privi di automazione, capacità di monitoraggio, connettività e capacità di validazione. Ciò comporta anche investimenti nelle infrastrutture del servizio, nella manutenzione preventiva, nella certificazione degli operatori e nei materiali di consumo monouso validati. La modernizzazione porterà a una situazione in cui l'effetto sarà più forte nei mercati emergenti, poiché l'installazione di sistemi moderni coinciderà con la nascita di banche centrali del sangue e ospedali di terzo livello.
Mercato professionale dell'aferesi: tendenze future
Integrazione con processi cellulari avanzati
Le applicazioni di terapia cellulare e genica renderanno probabilmente le operazioni di raccolta cellulare più strategiche che mai. La leucaferesi può essere una fonte di cellule di partenza per successivi processi di produzione, da qui la necessità di garantire la qualità e la tracciabilità delle cellule raccolte, nonché le modalità di gestione delle stesse. In futuro, i dispositivi di raccolta saranno molto probabilmente interfacciati con software e dispositivi di produzione per consentire sistemi di flusso di lavoro integrati che riducano al minimo le operazioni manuali. I fornitori di apparecchiature per la raccolta probabilmente si contenderanno il mercato in base alla validazione dei protocolli, alle capacità di interfaccia software, ai sistemi automatizzati di acquisizione delle informazioni e alla capacità di lavorare con sistemi monouso dedicati. Questa opportunità non si limita alla vendita di apparecchiature, poiché altri aspetti del processo di raccolta costituiranno parte integrante della proposta di valore dell'azienda.
Piattaforme connesse ed efficienti nell'utilizzo delle risorse
I sistemi connessi diventeranno certamente più rilevanti per i fornitori, che si sforzano di ottenere maggiori informazioni sull'utilizzo dei dispositivi, sulle prestazioni delle procedure, sulle esigenze di manutenzione e sul consumo di materiali monouso. Il tracciamento digitale potrebbe essere utilizzato per fornire servizi di prevenzione, una gestione centralizzata del parco macchine e la standardizzazione dei processi in strutture geograficamente dislocate. L'efficienza influenzerà la prossima generazione di prodotti, con la necessità di utilizzare meno materiali, ridurre i tempi delle procedure e diminuire la produzione di rifiuti, pur mantenendo sterilità ed efficienza. Gli ospedali potrebbero iniziare a confrontare le soluzioni basandosi sul costo totale di proprietà, anziché sul solo costo di acquisto. Questa tendenza favorirebbe i fornitori in grado di offrire una combinazione di hardware, software, analisi, assistenza tecnica e materiali di consumo efficienti. Con la crescente digitalizzazione degli ospedali, l'integrazione e la sicurezza informatica diventeranno criteri di acquisto imprescindibili. I centri trasfusionali ad alto volume e gli ospedali di terzo livello saranno i primi luoghi in cui i sistemi connessi verranno adottati, a causa degli elevati tassi di utilizzo.
Opportunità di mercato professionali per l'aferesi
Centri di aferesi terapeutica nei mercati emergenti
I nuovi sistemi sanitari offrono l'opportunità di creare strutture specializzate per il trattamento di aferesi all'interno di ospedali di terzo livello e centri di riferimento regionali. Gli investitori possono concentrarsi su quelle istituzioni che vantano una gamma crescente di specializzazioni ma un parco apparecchiature insufficiente. L'approccio al successo commerciale può includere elementi quali automazione, formazione degli operatori, manutenzione preventiva, supporto al flusso di lavoro e fornitura di materiali di consumo. La collaborazione con i migliori ospedali può contribuire alla creazione di centri di riferimento e allo sviluppo di competenze procedurali prima dell'implementazione a livello regionale. La capacità di fornire assistenza locale è particolarmente importante, poiché qualsiasi interruzione del servizio può influire sulla terapia programmata e sul rapporto costo-efficacia delle apparecchiature stesse. I produttori possono ulteriormente incrementare il tasso di adozione attraverso la creazione di piattaforme multi-indicazione, utilizzabili nei reparti di ematologia, neurologia, nefrologia e immunologia. In caso di espansione del settore pubblico nel Paese, i modelli integrati che includono apparecchiature, materiali di consumo e assistenza risulteranno più sostenibili rispetto alla sola vendita di apparecchiature.
Soluzioni integrate per la raccolta di campioni per la terapia cellulare.
Si aprono nuove opportunità di investimento per l'integrazione tra le tecnologie di raccolta tramite aferesi e quelle di produzione cellulare. I dispositivi di raccolta possono essere integrati in un flusso di lavoro più ampio che comprende l'identificazione digitale, il trasporto validato, la lavorazione e la documentazione di produzione. Questi fornitori possono stringere partnership con aziende biotecnologiche, centri di terapia, ospedali specializzati e produttori a contratto per validare il loro processo di raccolta per nuove tipologie di terapie. L'interoperabilità rappresenta la strategia più interessante, poiché i clienti necessitano di continuità tra la raccolta e la produzione di cellule di pazienti o donatori dall'inizio alla fine. Esistono anche modelli di business che includono la validazione del flusso di lavoro, la qualificazione degli operatori, soluzioni software e materiali di consumo. Le previsioni del mercato professionale dell'aferesi indicano quindi una maggiore creazione di valore derivante da ecosistemi integrati piuttosto che da dispositivi isolati. Tale posizionamento può generare entrate ricorrenti e al contempo rafforzare le relazioni con i clienti del settore delle terapie avanzate.
Sviluppi recenti
- Giugno 2026: Haemonetics Corporation ha aggiornato la propria struttura di rendicontazione finanziaria, accorpando le precedenti attività relative a plasma e centri trasfusionali in un unico segmento dedicato all'aferesi e rinominando il segmento ospedaliero MedSurg. Il cambiamento riflette la struttura operativa del management e sottolinea una maggiore attenzione organizzativa alle attività correlate all'aferesi all'interno del proprio portafoglio.
- Maggio 2026: Terumo Blood and Cell Technologies, Inc. ha annunciato una collaborazione strategica con Steminent Biotherapeutics per accelerare la fase di produzione avanzata delle terapie con cellule staminali mesenchimali. La collaborazione si concentra sull'espansione cellulare automatizzata e scalabile, estendendo il coinvolgimento dell'azienda nei flussi di lavoro adiacenti alla raccolta cellulare e supportando più ampie capacità di produzione di terapie avanzate.
- Aprile 2025: Asahi Kasei Medical Co., Ltd. ha annunciato l'avvio operativo di Asahi Kasei Life Science a seguito di una ristrutturazione aziendale. Asahi Kasei Medical ha mantenuto la sua attività di depurazione del sangue, che comprende emodialisi e aferesi terapeutica, mentre le altre attività nel settore delle scienze biologiche sono state trasferite alla nuova organizzazione. La ristrutturazione ha chiarito le responsabilità aziendali relative alle attività mediche e a quelle nel settore delle scienze biologiche.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -