
アフエルエスイス業務用市場:規模・需要・予測 2034
アフェレーシス専門市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(機器および消耗品)、手順別(白血球アフェレーシス、血漿アフェレーシス、血小板アフェレーシス、赤血球アフェレーシス、その他)、用途別(腎疾患、血液疾患、神経疾患、自己免疫疾患、その他)、技術別(遠心分離および膜分離)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00027650
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


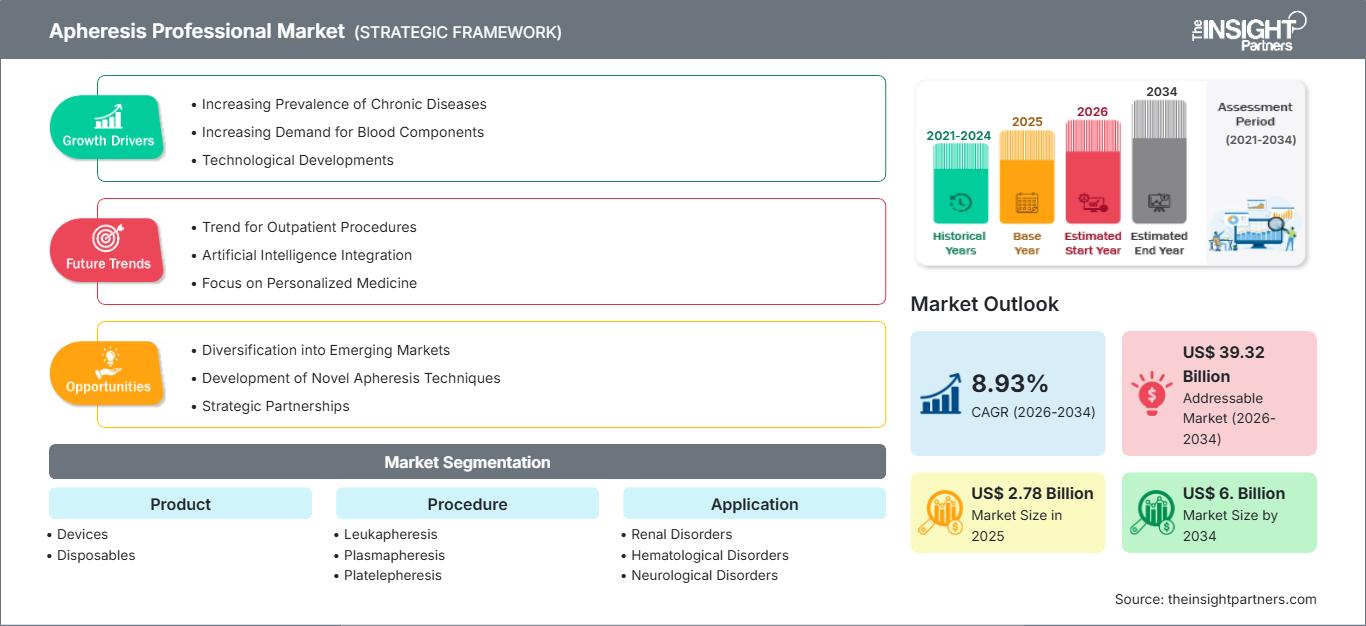
2025年の市場規模
27億8000 万米ドル
基準年値
2034年の予測
60 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.93 %
成長率
対象市場
393億 2000万米ドル
(2026年~2034年)
アフェレーシス専門市場は、2025年には27億8,000万米ドルと評価され、2034年までに60億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.93%で拡大する見込みです。この市場は、白血球アフェレーシス、血漿アフェレーシス、血小板アフェレーシス、赤血球アフェレーシスなどの治療およびドナー処置をサポートする機器および消耗品を対象としており、遠心分離および膜分離技術は、腎臓、血液、神経、および自己免疫疾患の用途に利用されています。
北米は、確立された血液成分収集ネットワーク、専門的な治療センター、および自動分離プラットフォームの高い普及率に支えられ、引き続き主要な地域貢献国となることが予想されます。同地域のアフェレーシス専門市場規模は、使い捨て機器の継続的な利用と老朽化した機器群の更新に支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.8%で拡大すると予測されています。
アフェレーシス専門家向け市場評価と洞察
- 北米:北米は2025年に34~37%のシェアを占めると予測されており、成熟した輸血インフラ、治療センター、血漿採取、確立された機器交換サイクルに支えられ、2026~2034年には年平均成長率(CAGR)7.8~8.8%で成長すると予想されています。
- 米国: 2025年には北米の収益の86~89%を米国が占め、高い施術件数と専門的な臨床インフラに支えられ、年平均成長率(CAGR)7.7~8.7%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には全体の25~28%を占め、年平均成長率(CAGR)7.9~8.9%で拡大すると予測されており、ドイツ、英国、フランス、イタリア、スペインが既存の血液成分および治療プログラムを支えると見込まれている。
- アジア太平洋地域:アジア太平洋地域は2025年には全体の22~25%を占め、専門的な医療インフラの拡大に伴い、中国、日本、韓国、インド、オーストラリアが牽引役となり、年平均成長率(CAGR)は9.5~10.5%を記録すると予想されている。
- 最大のセグメント:使い捨て製品は、2025年には市場シェアの67~71%を占めると予測されており、定期的な処置特有の消費に牽引され、年平均成長率(CAGR)7.9~8.9%で成長すると予測されている。
- 高成長分野:遠心分離は2025年に市場シェアの43~47%を占め、自動分離と幅広い手順への適用性に支えられ、年平均成長率(CAGR)9.0~10.0%で成長すると予測されています。
- 詳細に分析された主要企業:テルモ血液細胞テクノロジー株式会社、フレゼニウスSE & Co. KGaA、ヘモネティクス株式会社、旭化成メディカル株式会社、B.ブラウンメルズンゲンAG、バクスターインターナショナル株式会社、セルス株式会社、カネカ株式会社、カワスミラボラトリーズ株式会社、日機装株式会社
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
アフェレーシス専門市場は、スタンドアロンの分離装置から、自動制御、使い捨て回路、センサー、収集コンポーネント、および手順固有のソフトウェアを組み合わせた統合プラットフォームへと進化してきました。製造方法は、検証済みの使い捨てプロセス、閉鎖系処理、均一な収量、および製造の信頼性にますます重点が置かれるようになっています。WHOのガイドラインでは、血漿分離のための確立された技術として遠心分離とろ過技術の使用を強調し、機器の検証、メンテナンス、性能テスト、および技術サポートの重要性を指摘しています。今後の開発ニーズは、アジアの医療システム、中東の一部の三次医療機関、および特殊な細胞療法センターへの拡大に重点が置かれるでしょう。投資は、拡張可能な収集システム、技術サポート、使い捨て製造能力、およびデジタル追跡可能性に重点が置かれると予想されます。安全な血液システムへの重点は、機器の近代化を促進するでしょう。
世界保健機関(WHO)が2026年に発表した世界規模の報告書は、血液と血漿の入手可能性、収集、規制、品質管理において、国によって大きな違いがあることを改めて指摘している。
アフェレーシス専門家向け市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 27億8000万米ドル |
| 2034年までの市場規模 | 60億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.93% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アフェレーシス専門家向け市場分析
アフェレーシス専門市場レポートに概説されているように、市場全体の需要はドナー成分の採取と治療手順によって支えられています。血漿、血小板、白血球、赤血球は繰り返し需要を生み出し、神経学的、自己免疫学的、腎臓学的、血液学的適応症は治療用途を拡大しています。バリューチェーンには、デバイスの開発、使い捨て製品の製造、抗凝固剤の調達、血液センター、病院、オペレーターの専門知識、流通、および技術サービスが含まれます。WHOによると、アフェレーシスは選択的成分採取プロセスの例であり、特定の血液成分が抽出され、他の成分はドナーに戻されます。
供給構造は、信頼性の高い機器と消耗品をバランス良く提供できる企業に有利に働く。機器にはエンジニアリングと検証、ソフトウェア、そして手順固有の消耗品が必要となるため、一度導入すると企業が機器を切り替えるのは困難である。調達プロセスでは、手順ごとの総コスト、機器の稼働時間、トレーニングとサービス提供、そして供給の継続性を考慮する。手順ごとに消耗品の需要を生み出す可能性があるため、このエコシステムは継続的な収益を生み出すのに適している。
アフェレーシス専門市場における競争力は、既存設備の基盤、使い捨て製品のエコシステム、臨床応用、およびサービスインフラにますます依存するようになっている。テルモ血液細胞技術株式会社は、血液管理および細胞ワークフローにおいて幅広い事業展開を行っており、ヘモネティクス株式会社は、血漿および血液センター向けアプリケーションにおいて大きな事業展開を行っている。フレゼニウスSE & Co. KGaA、旭化成メディカル株式会社、およびB.ブラウン・メルズンゲンAGは、専門的な血液処理および治療プラットフォームにおいて事業を展開している。
戦略的な投資は、自動化、細胞療法との互換性、デジタルワークフロー管理、および消耗品の製造能力へとシフトしています。バクスター・インターナショナル、セルス・コーポレーション、カネカ、カワスミラボラトリーズ、日機装株式会社は、専門技術と地理的な拠点を活用することで競争力を高めています。そのため、アフェレーシス専門市場の分析では、設備価格のみで競争する企業よりも、設備投資、検証済みの消耗品、規制に関する専門知識、技術サービス、およびアプリケーションサポートを組み合わせたサプライヤーが有利となります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アフェレーシス専門家市場:戦略的洞察
地域別分析
北米アフェレーシス専門家市場
北米は2025年時点でアフェレーシス専門市場シェアの34~37%を占め、2034年まで年平均成長率(CAGR)7.8~8.8%で成長すると予測されている。米国は、成熟した血液センター、三次医療機関、血漿採取施設、確立された治療的アフェレーシスプログラムに支えられ、地域需要の大部分を占めている。カナダは輸血サービスと専門病院ネットワークを通じて貢献している。医療機関が設置済みシステムを近代化するにつれて、交換需要も引き続き重要となる。
臨床応用はますます多様化している。血漿および血小板の採取は引き続き血液センターの利用を支えており、神経疾患、自己免疫疾患、および血液疾患の治療処置は治療需要を支えている。細胞採取は、先進治療薬の製造拡大に伴い、新たな応用分野として加わっている。調達決定においては、稼働時間、消耗品の供給、オペレーターのトレーニング、メンテナンス、手順の柔軟性、ライフサイクルコストなどがますます考慮されるようになっている。これらの要因は、統合されたサービスネットワークと検証済みの使い捨て製品ポートフォリオを持つ実績のあるサプライヤーに有利に働く。
米国アフェレーシス専門家市場
米国は2025年に北米の収益の86~89%を占め、2034年まで年平均成長率7.7~8.7%で成長すると予想されています。アフェレーシス専門家市場の主なトレンドには、血漿採取活動の拡大、治療的アフェレーシス手順の採用の増加、血液成分の需要の増加、および専門的な採取インフラへの継続的な投資が含まれます。病院ネットワーク、専用の血液バンク、血漿採取設備、および治療法の規模の大きさから、機器と消耗品に対する需要が継続的に発生します。テルモ血液細胞技術株式会社、ヘモネティクス株式会社、およびその他の外国企業が市場で大きな商業的プレゼンスを持っています。
血漿や血小板の採取から白血球分離、治療プロセスまで、幅広い用途に対応しています。神経疾患や自己免疫疾患への応用は病院で繰り返し需要があり、細胞採取は高度な治療ワークフローに貢献しています。購入者は、自動化、手順の正確性、トレーニング、データ処理、顧客サポート、消耗品供給といった点に着目します。機器の使用頻度が高いほど稼働時間の重要性が高まり、予防保守を行うサプライヤーとの連携が不可欠となります。
欧州アフェレーシス専門家市場
2025年時点で、アフェレーシス医療機器市場において欧州が25~28%を占め、年平均成長率(CAGR)は7.9~8.9%と予測されている。ドイツが首位で、次いで英国、フランス、イタリア、スペインが続く。高度に発達した輸血システム、専門病院、治療プログラムが、使い捨て医療機器の交換需要と継続的な需要を促進している。ドイツは、高度に発達した医療制度と医療機器産業を有している。
英国は血液製剤と臨床サービスの組織化を担っており、フランスは三次医療機関の需要と輸血ネットワークを組織化している。イタリアとスペインは、病院を拠点とした治療手順と地域血液サービスを通じて貢献している。ヨーロッパでは、調達プロセスはワークフローの効率性、機器の性能、スタッフの能力、消耗品の入手可能性に重点を置いている。品質規制要件は、文書化、機器の検証、運用プロセスの標準化を促進し、テクノロジー・プラットフォームへの需要を高めている。
アジア太平洋地域のアフェレーシス専門家向け市場
アジア太平洋地域は、2025年にはアフェレーシス専門市場の22~25%を占め、地域別成長率で年平均9.5~10.5%と最も速い成長率で拡大すると予測されています。中国が最前線に立ち、日本、韓国、インド、オーストラリアがそれに続いています。三次医療機関の発展と専門的な血液処理技術の普及が、アフェレーシスの導入を促進するでしょう。中国では医療インフラの整備が進み、日本では臨床専門知識が活用されています。韓国、インド、オーストラリアは、専門的な治療と血液処理能力を備えているため、さらなる成長機会を提供しています。
中東・アフリカのアフェレーシス専門家向け市場
中東・アフリカ地域は年平均成長率(CAGR)6.9~7.9%で成長すると予測されており、サウジアラビアが成長を牽引し、次いでアラブ首長国連邦、南アフリカが続く見込みです。湾岸諸国の医療投資は高度な三次医療サービスを支えており、南アフリカは重要な地域臨床センターとしての役割を果たしています。
サウジアラビアとアラブ首長国連邦は、病院の近代化と民間医療投資の恩恵を受けている。南アフリカは輸血や専門医療の体制を確立している一方、中東・アフリカのその他の地域はインフラ整備が依然として不十分である。湾岸諸国ではエネルギー収入が医療インフラを支え、専門医療サービスの集中化、医療機器の近代化、地域紹介センターの設立といった機会を生み出している。
セグメンテーション分析
製品
本製品はデバイスと消耗品で構成され、2026年から2034年にかけて年平均成長率(CAGR)7.9~8.9%で成長すると予測されています。消耗品は、処置固有の回路や収集コンポーネントが繰り返し消費されるため、継続的な収益をもたらします。一方、デバイスは設置済み顧客との関係を構築します。アフェレーシス専門家向け市場の範囲は、処置件数、交換サイクル、自動化要件、規制上の検証、および機器と消耗品の互換性によって左右されます。
- 機器:自動分離システムは、ドナー採取および治療処置において戦略的に重要な役割を担っています。購入者は、プロセス制御、オペレーターへのガイダンス、機器の稼働時間、ソフトウェアの機能性、メンテナンスサポート、および複数の臨床ワークフローとの互換性をますます重視するようになっています。
- 使い捨て医療機器:単回使用のチューブアセンブリ、採血キット、フィルター、および関連部品は、繰り返し使用される処置において需要を生み出します。これらの機器の戦略的重要性は、滅菌要件、検証済みの機器互換性、供給の継続性、および感染管理上の考慮事項によってさらに強化されます。
手順
血液採取法には、白血球分離、血漿分離、血漿分離、赤血球分離などがあり、年平均成長率(CAGR)は8.2~9.2%と予測されています。需要は献血者の血液採取と治療用途が組み合わさることで、機器の利用パターンが多様化しています。血液採取法の専門性は、病院や血液センターにおける消耗品の構成、オペレーターのトレーニング、臨床プロトコル、機器の選択に影響を与えます。
- 白血球分離療法:細胞採取および治療的白血球除去は、需要を支える重要な治療法です。専門的な細胞ワークフローでは、管理された採取、トレーサビリティ、標準化された手順、そして信頼性の高い処理性能が求められるため、その戦略的重要性は高まっています。
- 血漿分離療法:血漿採取および治療的血漿交換は、相当な頻度で実施される処置である。需要は、血漿製剤の需要と、特定の自己免疫疾患、神経疾患、腎疾患、および血液疾患の治療経路によって支えられている。
- 血小板分離採取:標的を絞った血小板採取は、輸血サービスにおいて依然として重要です。単一ドナーからの採取は、成分製剤の安定供給を可能にし、血小板の需要が定期的に発生する病院の血液センターの在庫計画を改善することができます。
- 赤血球アフェレーシス:赤血球交換療法は、特定の臨床集団を対象とした専門的な治療法です。その重要性は、繰り返し治療が必要となること、および赤血球成分の制御された除去と補充を行うことにあります。
応用
このアプリケーションには、腎疾患、血液疾患、神経疾患、自己免疫疾患などが含まれ、年平均成長率(CAGR)は8.4~9.4%と予測されています。専門的な治療経路、臨床的エビデンス、償還制度、訓練を受けた人材、病院のインフラなどが利用状況に影響を与えます。したがって、アプリケーションにおけるアフェレーシス専門市場の成長は、三次医療能力の拡大と密接に関連しています。
- 腎疾患:特定の腎疾患では、専門的なプロトコルに基づいた治療的血漿処理が必要となる場合があります。導入の可否は、臨床的適応、治療施設の能力、疾患の重症度、および訓練を受けた腎臓専門医とアフェレーシスチームの有無によって異なります。
- 血液疾患:血液学は、血液成分の採取と治療の両方を支援します。三次医療機関や血液センターは依然として重要な利用者であり、その需要は疾患特異的なプロトコルと、管理された細胞処理の要件によって形成されます。
- 神経疾患:神経疾患への応用は、確立された治療領域です。その利用は、専門医の採用、臨床ガイドライン、反復治療の必要性、および経験豊富なアフェレーシス専門スタッフを擁する施設へのアクセスに左右されます。
- 自己免疫疾患:循環する病原性成分を治療的に除去することで、特定の自己免疫疾患の治療経路を支援できます。専門医の認識向上とプロトコルの標準化により、三次医療機関や専門治療ユニットにおける利用拡大が期待されます。
テクノロジー
遠心分離と膜分離の2つの技術は、年平均成長率(CAGR)8.5~9.5%で成長すると予測されています。遠心分離は成分収集において広く適用可能である一方、膜分離は特定の治療手順においてろ過に基づくアプローチを提供します。技術の選択は、成分の特性、手順の要件、処理能力、自動化、機器設計、および臨床プロトコルによって異なります。
- 遠心分離:遠心分離は、血液成分を密度に基づいて分離し、数多くの献血および治療処置をサポートします。自動化、センサー統合、連続モニタリング、およびプログラム可能な制御により、大量の血液を扱う臨床環境におけるその役割が強化されています。
- 膜分離:膜ベースのシステムは選択的なろ過を可能にし、治療用血液処理用途において依然として重要な役割を果たしています。特に、標的とする血漿成分を制御して除去することで、特殊な治療プロトコルをサポートする場合に、その戦略的重要性は最大限に高まります。
機会の概要
|
セグメント名 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
腎臓疾患 |
中くらい |
血漿交換 |
スケーリング |
|
血液疾患 |
高い |
細胞採取 |
成熟した |
|
神経疾患 |
高い |
治療的交換 |
成熟した |
|
自己免疫疾患 |
高い |
免疫除去 |
スケーリング |
|
その他 |
中くらい |
専門医療 |
新興 |
アフェレーシス専門家市場の成長要因と影響分析
血液成分採取の特定ニーズの高まり
血漿、血小板、白血球、赤血球を採取方法として選択すると、プロセスの自動化のための構造的なニーズが生じます。アフェレーシスは、血液中の他の成分をドナーに戻したまま、目的の成分を採取することができます。このため、アフェレーシスは組織化された血液サービスにとって非常に実用的です。WHOのガイドラインは、この成分特異的な採取を認識しており、ドナーの選択、機器の管理、品質システム、および手順面を重視しています。商業的な効果は、設備投資の購入にとどまりません。プロセス量の増加は、使い捨て製品や採取成分の消費量の増加につながるからです。より多くの成分を必要とする血液センターは、重要な市場セグメントとなります。機器、消耗品の供給、人員のトレーニング、およびサービスを提供できる企業は、機器を販売するだけでなく、プロセスサイクル全体を通して利益を得ることができます。
治療的アフェレーシスのより広範な利用
治療的アフェレーシスは、ドナー採取の用途にとどまらず、神経疾患、自己免疫疾患、腎疾患、血液疾患といった特定の治療経路への応用範囲を拡大することで、臨床的に対応可能な機会をさらに増やしています。このような応用範囲の拡大は、三次医療機関における複雑な処置の必要性から、需要を生み出すと考えられます。治療的アフェレーシスの利用が増加すれば、同じプラットフォームで様々な処置を行う機会が増え、技術の効率性が向上するため、この技術の経済性も高まります。医療機器メーカーにとっては、臨床的有用性が高まることで、設定の柔軟性、処置に特化した消耗品、トレーニング、その他のサポートへの投資が促進されるでしょう。
血液処理インフラの近代化
もう一つの構造的要因は、各国の血液供給システムの近代化です。政府や医療機関が、安全で品質が保証された堅牢な血液供給システムの必要性を認識するようになったためです。WHOの2025年版優良事例フレームワークは、血液の採取、処理、保管、品質システム、および産業用途向けの血漿分画といった側面を網羅しています。近代化によって、自動化、監視機能、接続性、検証機能を持たない旧式のシステムを置き換える機会が生まれます。また、サービスのインフラ、予防保守、オペレーターの認証、検証済みの使い捨て用品への投資も必要となります。近代化は、新興市場においてより顕著な効果をもたらします。なぜなら、近代的なシステムの導入は、中央血液銀行や三次医療機関の出現と同時期に行われるからです。
アフェレーシス専門家市場の将来動向
先進細胞処理との統合
細胞および遺伝子治療の応用により、細胞収集業務はこれまで以上に戦略的に重要なものとなる可能性が高い。白血球分離は、その後の製造工程の開始細胞の供給源となり得るため、収集された細胞の品質とトレーサビリティ、およびその取り扱い方法を確保する必要がある。将来的には、収集装置はソフトウェアおよび製造装置とインターフェース接続され、手作業による処理プロセスを最小限に抑える統合ワークフローシステムが可能になる可能性が高い。収集装置のサプライヤーは、プロトコルの検証、ソフトウェアインターフェース機能、自動情報取得システム、および専用の使い捨てシステムとの連携能力に基づいて競争することになるだろう。この機会は装置の販売に限定されず、収集プロセスの他の側面も事業の価値提案の一部となる。
接続性とリソース効率に優れたプラットフォーム
ベンダーがデバイスの使用状況、手順のパフォーマンス、メンテナンスの必要性、使い捨て製品の使用状況に関するより深い洞察を得ようと努力するにつれ、コネクテッドシステムは間違いなくベンダーにとってますます重要になるでしょう。デジタル追跡は、予防サービス、集中型フリート管理、地理的に分散した施設でのプロセスの標準化を提供するために活用できます。効率性は次世代製品に影響を与え、滅菌と効率性を維持しながら、使用する材料の削減、手順の短縮、廃棄物の削減が求められます。病院は、購入コストだけでなく、所有コストの経済性に基づいてソリューションを比較し始めるかもしれません。この傾向は、ハードウェア、ソフトウェア、分析、技術サービス、効率的な消耗品の組み合わせを提供できるベンダーに有利に働くでしょう。病院のデジタル機能の向上に伴い、統合とサイバーセキュリティが購入基準になります。高頻度の血液センターや三次医療機関は、利用率が高いため、コネクテッドシステムが最初に導入される場所となるでしょう。
アフェレーシス専門家向け市場機会
新興市場における治療的アフェレーシスセンター
新しい医療制度は、三次医療機関や地域の紹介センター内に専門的なアフェレーシス治療施設を設置する機会を提供します。投資家は、専門分野が拡大しているものの、機器の保有数が不足している医療機関に注力することができます。商業的な成功へのアプローチには、自動化、オペレーター研修、予防保守、ワークフロー支援、消耗品配送などの要素が含まれます。一流病院との連携は、地域展開前にリファレンスセンターの構築や手技スキルの習得に役立ちます。ダウンタイムは予定されている治療や機器自体の費用対効果に影響を与える可能性があるため、現地でのサービス能力は特に重要です。メーカーは、血液学、神経学、腎臓学、免疫学の各部門で使用できる多適応プラットフォームを作成することで、普及率をさらに高めることができます。国内の公共部門が拡大する場合、機器、消耗品、サービスを組み合わせたモデルは、純粋な設備投資販売よりも持続可能になります。
細胞療法のための統合型収集ソリューション
アフェレーシス採取技術と細胞製造技術の統合により、新たな投資機会が生まれています。採取装置は、デジタル識別、検証済みの輸送、処理、製造文書化を含む大規模なワークフローに統合できます。これらのサプライヤーは、バイオテクノロジー企業、治療提供者、専門病院、受託製造業者と提携し、新しいタイプの治療法のための採取プロセスを検証できます。顧客は患者またはドナーの採取から製造まで、最初から最後まで継続性を必要とするため、相互運用性は最も魅力的な戦略となります。ワークフロー検証、オペレーター資格認定、ソフトウェアソリューション、消耗品を含むビジネスモデルも存在します。したがって、アフェレーシス専門市場の予測では、個別の装置ではなく、統合されたエコシステムからより大きな価値が創造されることが示されています。このようなポジショニングは、継続的な収益を生み出し、高度な治療の顧客との関係を強化することができます。
最近の動向
- 2026年6月:ヘモネティクス社は財務報告構造を刷新し、従来のプラズマ事業と血液センター事業を統合して単一のアフェレーシス事業セグメントとし、病院事業セグメントをメドサージカル事業セグメントに名称変更しました。この変更は経営陣の事業運営構造を反映したものであり、同社の事業ポートフォリオにおけるアフェレーシス関連活動への組織的な注力強化を示すものです。
- 2026年5月:テルモ血液細胞テクノロジーズ社は、間葉系幹細胞療法の最終段階における製造準備を促進するため、ステミネント・バイオセラピューティクス社との戦略的提携を発表しました。この提携は、自動化された拡張可能な細胞増殖に焦点を当て、細胞採取に隣接するワークフローへの同社の関与を拡大し、より広範な先進治療製造能力を支援するものです。
- 2025年4月:旭化成メディカル株式会社は、組織再編を経て、旭化成ライフサイエンスの事業開始を発表しました。旭化成メディカルは、血液透析や治療的アフェレーシスを含む血液浄化事業を引き続き保有し、その他のライフサイエンス事業は新組織に移管されました。今回の組織再編により、医療事業とライフサイエンス事業における事業責任が明確化されました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -