
Markt für Appendicitis: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Blinddarmentzündungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Art (akute Blinddarmentzündung, chronische Blinddarmentzündung); Behandlung (Blinddarmentfernung, Medikamente, Sonstiges); Endnutzer (Krankenhäuser, Fachkliniken, ambulante Operationszentren) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008536
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


Marktgröße 2025
9,14 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
13,38 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,32 %
Wachstumsrate
Adressierbarer Markt
102,24 Mrd. US-Dollar
(2026–2034)
Der Markt für Blinddarmentzündungen wird im Jahr 2025 auf 9,14 Milliarden US-Dollar geschätzt und soll bis 2034 auf 13,38 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,32 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst diagnosebasierte Behandlungsentscheidungen, Blinddarmentfernungen, medikamentöse Therapien und die Gesundheitsversorgung in Krankenhäusern, spezialisierten Kliniken und ambulanten Operationszentren. Die Nachfrage wird durch die akute Krankheitslast, die chirurgischen Kapazitäten, den rationalen Einsatz von Antibiotika, minimalinvasive Techniken und den verbesserten Zugang zur Notfallversorgung von Bauchbeschwerden bestimmt.
Nordamerika wird voraussichtlich ein regionaler Markt mit hohem Wert bleiben, mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,0 % bis 2034. Eine etablierte Notfallversorgungsinfrastruktur, die breite Verfügbarkeit der laparoskopischen Appendektomie und die anhaltende Präferenz für evidenzbasierte Antibiotikaprotokolle stützen die Nachfrage. Die Marktgröße für Appendizitisbehandlungen in der Region wird zudem durch ambulante Behandlungspfade, die zunehmende Nutzung ambulanter Einrichtungen für ausgewählte unkomplizierte Fälle und kontinuierliche Investitionen in OP-Technologien und perioperative Versorgung beeinflusst.
Marktanalyse und Einblicke zum Thema Blinddarmentzündung
- Nordamerika: Schätzungen zufolge wird Nordamerika im Jahr 2025 einen Marktanteil von 34–38 % erreichen. Dies ist auf eine fortschrittliche Notfallversorgungsinfrastruktur, hohe Behandlungskapazitäten und etablierte laparoskopische Verfahren zurückzuführen. Für die Region wird zwischen 2026 und 2034 ein jährliches Wachstum von 4,4–5,0 % erwartet, da die ambulanten Behandlungspfade ausgebaut werden.
- USA: Die USA machen im Jahr 2025 etwa 27–31 % des Weltmarktes und 78–82 % des nordamerikanischen Umsatzes aus. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,5–5,1 % prognostiziert, das durch die chirurgischen Kapazitäten und die ambulante Versorgung unterstützt wird.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Marktanteil von 27–31 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,0–4,7 % wachsen wird. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben aufgrund ihrer ausgereiften Krankenhaussysteme und der etablierten minimalinvasiven Chirurgie wichtige Märkte.
- Asien-Pazifik: Der Anteil Asien-Pazifiks am Gesamtmarkt wird 2025 auf 22–26 % geschätzt. China, Japan, Indien, Südkorea und Australien sind die Haupttreiber der regionalen Nachfrage. Für den Zeitraum 2026–2034 wird ein durchschnittliches jährliches Wachstum von 4,8–5,5 % erwartet, da sich der Zugang zu chirurgischen Eingriffen verbessert.
- Größtes Segment: Das größte Segment ist die Behandlung mit einem Marktanteil von 70–75 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,7 % im Zeitraum 2026–2034, was die Umsatzkonzentration bei Appendektomie-Eingriffen widerspiegelt.
- Wachstumsstarkes Segment: Ambulante Operationszentren stellen das am schnellsten wachsende Endnutzersegment dar, mit einem Marktanteil von 7–11 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–6,0 % im Zeitraum 2026–2034.
- Die wichtigsten analysierten Unternehmen: Pfizer, Inc., CooperSurgical Inc., Teva Pharmaceutical Industries Ltd., GSK plc, Astellas Pharma Inc., Aurobindo Pharma Limited, Sanofi, Merck & Co., Inc., Blacksmith Surgical Inc. und Desco Medical India.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Technologische Fortschritte haben zu einem vermehrten Einsatz der laparoskopischen Appendektomie, standardisierter perioperativer Managementprotokolle, bildgebender Verfahren und der selektiven nicht-operativen Behandlung unkomplizierter Fälle geführt. Die Produktionsdynamik umfasst generische Antibiotika, Anästhesie- und operationsbezogene Verbrauchsmaterialien, laparoskopische Instrumente, Verschlussgeräte und Krankenhausausstattung. Der zunehmende Wettbewerb unter den Anbietern erfordert die Fähigkeit, zuverlässige und kompatible Produkte zu angemessenen Beschaffungskosten unter Einhaltung der Vorschriften zu liefern – und zwar nicht nur in einzelnen Produktsegmenten.
Das zukünftige Wachstum wird maßgeblich von Regionen abhängen, in denen die Notfallchirurgie und die Bildgebung ausgebaut werden. Indien, China, Südostasien, Lateinamerika und einige Märkte im Nahen Osten bieten solche Chancen, da Krankenhäuser ihre OP-Kapazitäten erweitern und mehr Eingriffe durchführen. Strengere Vorschriften zum rationalen Antibiotikaeinsatz könnten diesen weiter fördern und gleichzeitig die Chirurgie als definitive Behandlungsmethode für komplizierte Fälle erhalten.
Berichtsumfang zum Markt für Blinddarmentzündung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 9,14 Milliarden US-Dollar |
| Marktgröße bis 2034 | 13,38 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,32 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Blinddarmentzündung
Das Wachstum des Marktes für Blinddarmentzündungen ist primär auf die anhaltende Häufigkeit akuter Blinddarmentzündungen und den Bedarf an rascher Behandlung nach Notfallvorstellung zurückzuführen. Die Wertschöpfungskette beginnt mit der Diagnose mittels Bildgebung und Labortests, gefolgt von Operation oder medikamentöser Therapie, Anästhesie, Einwegmaterialien, Überwachung und Entlassungsmanagement. Das Krankenhaus spielt weiterhin eine zentrale Rolle, da eine Perforation, ein Abszess oder eine systemische Infektion eine sofortige chirurgische Behandlung erfordern können, während bei unkomplizierten Fällen in der Regel protokollbasierte Behandlungsentscheidungen bevorzugt werden.
Die Lieferketten in Industrie- und Entwicklungsländern weisen deutliche Unterschiede auf. Generikahersteller von Antibiotika konkurrieren hinsichtlich Verfügbarkeit, Zulassungsstatus und Preis, während Anbieter von chirurgischen Instrumenten im Bereich laparoskopischer Instrumente, Klammernahtgeräte sowie Bergungs-, Zugangs- und Verschlussgeräte konkurrieren. Beschaffungsstellen konzentrieren sich zunehmend nicht mehr auf die Preise einzelner Geräte, sondern auf die Gesamtkosten des Eingriffs. Daher werden die Standardisierung von OP-Sets, wiederverwendbare Technologieplattformen und die Zusammenarbeit mit zuverlässigen Logistikpartnern für Notfälle bevorzugt.
Die Wettbewerbspositionierung im Markt für Blinddarmentzündungsmedikamente spiegelt zwei unterschiedliche Ökosysteme wider. Pfizer, Inc., Teva Pharmaceutical Industries Ltd., Aurobindo Pharma Limited, Sanofi und Merck & Co., Inc. sind primär über ihre pharmazeutischen Portfolios und Produktionskapazitäten vertreten, während CooperSurgical Inc., Blacksmith Surgical Inc. und Desco Medical India stärker mit Möglichkeiten im Bereich chirurgischer Geräte und Verfahren verbunden sind. Astellas Pharma Inc. und GSK plc erweitern das Wettbewerbsumfeld im pharmazeutischen Bereich.
Die Investitionsstrategien tendieren nun verstärkt zu skalierbarer Fertigung, Generika, minimalinvasiven Operationsgeräten und Technologien, die Operationszeiten verkürzen oder Krankenhausressourcen schonen. Da die Behandlung einer Blinddarmentzündung den Einsatz von Arzneimitteln, Medizinprodukten und perioperativen Dienstleistungen erfordert, haben Unternehmen mit engen Verbindungen zu Krankenhäusern einen klaren Vorteil. Dies führt zu einem stark fragmentierten Wettbewerbsumfeld, in dem strategische Differenzierungen auf einem breiten Produktportfolio, Preisgestaltung, regulatorischen und Vertriebsstärken sowie klinischen Arbeitsabläufen basieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
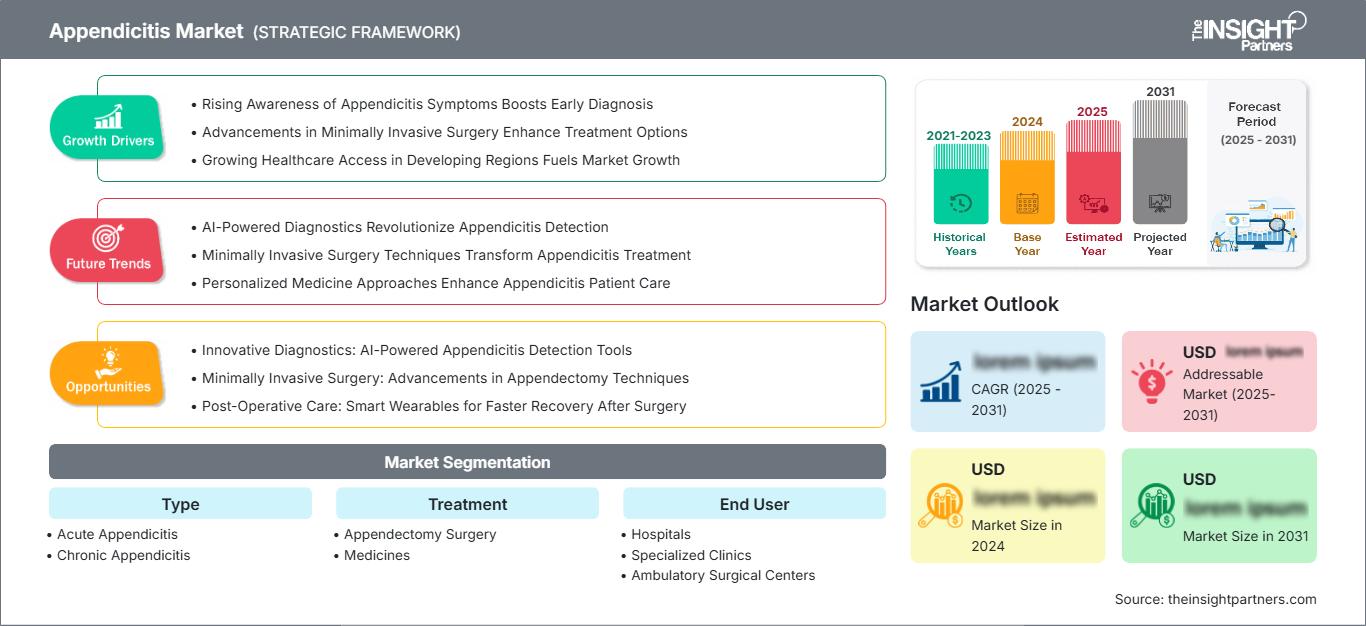
Blinddarmentzündungsmarkt: Strategische Einblicke
Regionale Einblicke
Markt für Blinddarmentzündungen in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Anteil von 34–38 % am globalen Markt für Blinddarmentzündungen ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,0 % wachsen. Die Region profitiert von einer umfassenden Versorgung mit Notaufnahmen, fortschrittlicher Bildgebung, einer hohen Verbreitung laparoskopischer Eingriffe und einem guten Zugang zu qualifiziertem chirurgischem Personal. Klinische Behandlungspfade unterscheiden zunehmend zwischen unkomplizierten und komplizierten Blinddarmentzündungen und unterstützen so einen gezielteren Einsatz von Antibiotika in Kombination mit chirurgischen Eingriffen.
Die USA stellen den größten regionalen Beitragszahler dar, während Kanada einen kleineren, aber strukturell ausgereiften Markt bietet. Krankenhauskonsolidierungen und der Ausbau ambulanter Versorgungsangebote beeinflussen Beschaffungsentscheidungen, insbesondere für standardisierte laparoskopische Instrumente und perioperative Verbrauchsmaterialien. Nordamerikanische Anbieter verfügen zudem über größere Kapazitäten zur Implementierung evidenzbasierter Protokolle, digitaler Terminplanung und schneller diagnostischer Arbeitsabläufe, was ein gleichbleibendes Behandlungsvolumen ermöglicht.
US-Markt für Blinddarmentzündungen
Die USA trugen 2025 etwa 78–82 % zum Umsatz des nordamerikanischen Blinddarmentzündungsmarktes bei und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,1 % wachsen. Diese starke Position ist auf ein dichtes Netz an Notfallversorgungseinrichtungen, hohe Krankenhauskapazitäten, die weit verbreitete laparoskopische Appendektomie und die etablierte Verfügbarkeit von Generika zurückzuführen. Große Pharmaunternehmen unterhalten weitreichende Vertriebsbeziehungen, während Anbieter von chirurgischen Instrumenten den Bedarf von Krankenhäusern und ambulanten Einrichtungen decken.
Anwendungstrends begünstigen zunehmend differenzierte Behandlungspfade für unkomplizierte Fälle, darunter die Erstbehandlung mit Antibiotika für ausgewählte Patienten und ambulante oder kurzstationäre Eingriffe, sofern klinisch indiziert. Der daraus resultierende Nachfragemix kommt sowohl Arzneimitteln als auch Medizinprodukten zugute. Steigende Personal- und Klinikkosten veranlassen Leistungserbringer zudem, effiziente OP-Sets, vorhersehbare Geräteperformance und kürzere postoperative Verweildauer zu priorisieren. Diese Faktoren sprechen für fortgesetzte Investitionen in die Standardisierung von Verfahren und die Resilienz der Krankenhausversorgungskette.
Europäischer Markt für Blinddarmentzündungen
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 27–31 % im Bereich der Blinddarmoperationen halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,7 % wachsen. Deutschland ist der führende nationale Markt, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Ausgereifte öffentliche Gesundheitssysteme, etablierte laparoskopische Verfahren und strenge klinische Protokolle sorgen für eine stabile Nachfrage nach den Eingriffen.
Großbritannien und Deutschland stellen aufgrund ihrer flächendeckenden Krankenhausversorgung und standardisierten Notfallbehandlungspfade wichtige Nachfragezentren dar. Auch Frankreich, Italien und Spanien verfügen über beträchtliche Behandlungskapazitäten, wobei die Inanspruchnahme dieser Verfahren zunehmend von der Effizienz der Krankenhäuser, minimalinvasiven Eingriffen und dem verantwortungsvollen Umgang mit Antibiotika beeinflusst wird. Unterschiede in den Erstattungsstrukturen und der öffentlichen Beschaffung führen zu Preisunterschieden zwischen den Ländern, doch die regionale Nachfrage wird durch die etablierte chirurgische Infrastruktur und den relativ konstanten Zugang zur Notfallversorgung im Bauchraum gedeckt.
Markt für Blinddarmentzündungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird Schätzungen zufolge im Jahr 2025 22–26 % des weltweiten Umsatzes ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,5 % wachsen. China ist der führende regionale Markt, gefolgt von Japan, Südkorea, Indien und Australien. Der Ausbau der Krankenhauskapazitäten und die Verbesserung des Zugangs zur Notfallversorgung stützen die Nachfrage.
China und Indien bieten aufgrund ihrer Bevölkerungsgröße und der Investitionen in die Gesundheitsinfrastruktur die größten Expansionsmöglichkeiten. Japan und Südkorea verfügen über ausgereifte Behandlungsmethoden, während Australien von etablierten Notfall- und chirurgischen Systemen profitiert. Die industrielle Entwicklung von Generika und lokal hergestellten chirurgischen Instrumenten kann die Bezahlbarkeit verbessern, und Initiativen im öffentlichen Gesundheitswesen fördern einen breiteren Zugang zu Diagnose und definitiver Behandlung.
Markt für Blinddarmentzündungen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 4,2–5,0 % prognostiziert. Saudi-Arabien führt die regionale Nachfrage an, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Die Modernisierung von Krankenhäusern, Investitionen in die Facharztversorgung und der Ausbau der Notfallinfrastruktur stärken die Behandlungskapazitäten, insbesondere in großen Ballungszentren.
Saudi-Arabien und die Vereinigten Arabischen Emirate stärken ihre modernen Krankenhausnetzwerke, während Südafrika weiterhin ein wichtiger Zugangspunkt für anspruchsvolle chirurgische Versorgung in Subsahara-Afrika bleibt. Die übrigen Märkte im Nahen Osten und Afrika sind nach wie vor durch ungleiche Verfügbarkeit von Fachärzten, Finanzierungsprobleme und eingeschränkten Zugang zu ländlichen Gebieten beeinträchtigt. Investitionen in die Gesundheitsinfrastruktur, die Verteilung medizinischer Güter und die Weiterbildung von Fachkräften sollten die Zugänglichkeit von Behandlungen schrittweise verbessern und die Nachfrage nach standardisierten Geräten und Medikamenten für die Blinddarmentfernung steigern.
Segmentierungsanalyse
Typ
Für das Segment „Art der Erkrankung“ wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,0–4,5 % erwartet. Akute Erkrankungen machen den größten Teil der Behandlungsaktivität aus, da sie in der Regel eine schnelle Beurteilung und einen sofortigen Eingriff erfordern. Die chronische Appendizitis stellt eine kleinere klinische Kategorie dar, deren Nachfrage durch wiederkehrende Symptome, diagnostische Unsicherheit und selektive chirurgische Entscheidungen beeinflusst wird.
- Neuroendokrine Tumoren: Für diese Segmentierung nicht relevant. Die Klassifizierung akuter und chronischer Entzündungskrankheiten bestimmt den jeweiligen Behandlungspfad, während neuroendokrine Tumoren eher zur Appendizitis-Onkologie als zur Standardbehandlung der Appendizitis gehören.
- Karzinome: Nicht anwendbar für die routinemäßige Segmentierung von Appendizitis. Appendizitiskarzinome sind onkologische Erkrankungen, die spezifische Diagnose- und Therapiewege erfordern und daher nicht in diesen Markt für entzündliche Erkrankungen einbezogen werden sollten.
Behandlung
Der Behandlungsbereich ist das größte Segment und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,7 % wachsen. Die Appendektomie bleibt für viele Patienten die definitive Behandlungsmethode, während Medikamente die antibiotikabasierte Erstbehandlung in ausgewählten unkomplizierten Fällen, die perioperative Infektionskontrolle und die postoperative Versorgung unterstützen.
- Appendektomie: Stellt den wichtigsten Verfahrensweg dar, unterstützt durch die Einführung der Laparoskopie, etablierte Notfallprotokolle und die Notwendigkeit einer definitiven Behandlung bei komplizierten oder rezidivierenden Erkrankungen.
- Arzneimittel: Hierzu zählen Antibiotika und unterstützende Therapien, die vor oder nach der Operation eingesetzt werden, sowie in ausgewählten unkomplizierten Fällen als alternative Erstbehandlung unter ärztlicher Aufsicht.
Endbenutzer
Das Segment der Endnutzer wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,9 % wachsen. Krankenhäuser bleiben weiterhin führend, da sie Notfalldiagnostik, Operationen, Anästhesie, Intensivüberwachung und postoperative Versorgung anbieten. Spezialisierte Kliniken und ambulante Operationszentren gewinnen an Bedeutung, da ausgewählte unkomplizierte Fälle zunehmend über kürzere Behandlungswege versorgt werden.
- Krankenhäuser bleiben der primäre Behandlungsort, da sie komplizierte Blinddarmentzündungen, Perforationen, Abszesse, Notoperationen, Bildgebung, Anästhesie und postoperative Komplikationen bewältigen können.
- Spezialisierte Kliniken: Sie bieten gezielte chirurgische Beratung und ausgewählte Behandlungsleistungen an, insbesondere dort, wo Überweisungsnetzwerke und diagnostische Infrastruktur eine schnelle Beurteilung ermöglichen.
- Ambulante Operationszentren: Sie gewinnen für geeignet ausgewählte, unkomplizierte Fälle zunehmend an Bedeutung, da kürzere Aufenthalte, fokussierte Arbeitsabläufe und eine geringere Belastung der Einrichtung die Effizienz der Eingriffe verbessern können.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Notfalloperation |
Reifen |
|
Spezialkliniken |
Medium |
Facharztüberweisung |
Skalierung |
|
Ambulante Operationszentren |
Niedrig |
Operation am selben Tag |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Blinddarmentzündungsmarktes
Steigende Notfallkapazitäten für chirurgische Eingriffe in aufstrebenden Gesundheitssystemen
Der Ausbau der Infrastruktur, insbesondere im Bereich der Notfallversorgung und der chirurgischen Ausrüstung in Schwellenländern, wird dazu führen, dass mehr Patienten innerhalb des klinisch empfohlenen Zeitraums behandelt werden können. Der Bau von Krankenhäusern, die Weiterbildung von Fachärzten und die diagnostische Bildgebung sind von großer Bedeutung, da eine Blinddarmentzündung eine schnelle Abgrenzung von anderen Bauchschmerzen erfordert. Dies wirkt sich nicht nur auf die Anzahl der Fälle aus, sondern auch auf Faktoren wie die Möglichkeit laparoskopischer Operationen, die Anästhesie, die postoperative Überwachung und die Antibiotikagabe. Investitionen im öffentlichen und privaten Gesundheitssektor werden es ermöglichen, geografische Unterschiede in der Blinddarmentzündungsbehandlung in Indien, China, Südostasien und den Ländern des Nahen Ostens zu verringern.
Größere Akzeptanz minimalinvasiver Appendektomie
Die laparoskopische Appendektomie beeinflusst weiterhin den Bedarf an OP-Ausrüstung, da sie kleinere Schnitte, eine optimierte Operationsstruktur und potenziell kürzere Genesungszeiten für geeignete Patienten ermöglicht. Die zunehmende Verfügbarkeit laparoskopischer Systeme führt zu einem stetigen Bedarf an Zugangs-, Bergungs- und Verschlussinstrumenten, Energiequellen und Verbrauchsmaterialien. Dies ist insbesondere für Krankenhäuser relevant, die die Effizienz ihrer OP-Säle steigern und gleichzeitig Personal- und Infrastrukturkosten im Blick behalten möchten. Hersteller können hier von diesem Bedarf profitieren, indem sie ihre Instrumente auf die jeweiligen Verfahren ausrichten und Produktportfolios anstelle einzelner Geräte anbieten. In ressourcenarmen Märkten stellen jedoch Kapital- und Ausbildungsfragen für Chirurgen die größten Herausforderungen dar, weshalb wiederverwendbare und kostengünstige Instrumente hier besonders wichtig sind.
Antibiotika-Management und selektive nichtoperative Behandlung
Die zunehmende Evidenz für eine Antibiotika-Erstlinientherapie bei ausgewählten unkomplizierten Appendizitis-Fällen beeinflusst die Sichtweise von Ärzten auf die Behandlungswege. Dies macht zwar eine Operation nicht überflüssig, führt aber zu einer Differenzierung zwischen Patienten, die eine konservative Therapie erhalten sollten, und solchen, die einen dringenden Eingriff benötigen. Aus wirtschaftlicher Sicht führt dies zu einer stärkeren Differenzierung der Nachfrage nach Medikamenten, Diagnostik, Nachsorge und chirurgischen Eingriffen. Generikahersteller und -vertreiber könnten sich die Möglichkeit eröffnen, sich an der Medikamentenversorgung zu beteiligen, während Ärzte die Patienten überwachen müssen, um eine adäquate Behandlung und das Ausbleiben eines Rezidivs zu gewährleisten. Richtlinien zum rationalen Antibiotikaeinsatz unterstreichen die Bedeutung dieses Behandlungsaspekts. Langfristig könnte es möglich sein, Krankenhäuser dazu zu bewegen, bildgebende Verfahren, Labortests und klinische Scores in ihre Behandlungsentscheidungen zu integrieren.
Markt für Blinddarmentzündungen: Zukunftstrends
Protokollbasierte personalisierte Behandlungspfade
Die Trends im Markt für Blinddarmentzündungen gehen hin zu individualisierten Behandlungspfaden, die Bildgebungsbefunde, klinischen Schweregrad, Patientenpräferenzen, Rezidivrisiko und institutionelle Protokolle berücksichtigen. Im Laufe des nächsten Jahrzehnts werden Krankenhäuser voraussichtlich Entscheidungsalgorithmen formalisieren, die zwischen unkomplizierter Entzündung, Perforation, Abszess oder generalisierter Infektion unterscheiden. Dieser neue Ansatz kann zu einer einheitlicheren Patientenauswahl für Antibiotikatherapie oder Operation beitragen, und eine strukturierte Nachsorge ermöglicht die Erkennung von Rezidiven oder Therapieversagen. Die Rolle des chirurgischen Urteilsvermögens wird durch diesen neuen Ansatz in keiner Weise geschmälert; vielmehr trägt er zu einer einheitlicheren Behandlung in Notaufnahmen bei. Anbieter können auf diese Marktveränderung reagieren, indem sie die Integration von Diagnostik, perioperativer Datenerfassung und Verfahren in standardisierter Weise unterstützen.
Erweiterung der Behandlungspfade für Kurzzeit- und ambulante Operationen
Ambulante und kurzstationäre Behandlungsansätze werden voraussichtlich zunehmen, sobald Kliniken die Auswahl geeigneter Patienten und perioperativer Eingriffe verbessern. Anästhesiemanagement, laparoskopische Eingriffe, postoperative Schmerztherapie, Infektionskontrolle und Nachsorge sind Beispiele für Bereiche, in denen Verbesserungen die Versorgung sorgfältig ausgewählter Patienten mit weniger Ressourcenaufwand ermöglichen. Dies gilt insbesondere für Gesundheitssysteme, die unter finanziellem Druck stehen, die Kosten für stationäre Behandlungen zu senken und gleichzeitig ihre Notfallkapazitäten aufrechtzuerhalten. Ambulante Operationszentren (ASCs) können mehr geeignete Fälle aufnehmen, wenn gut ausgebaute Notfallüberweisungsnetzwerke, Bildgebungsverfahren und Transportmöglichkeiten vorhanden sind. Gerätehersteller haben einen Anreiz, kleinere Laparoskopie-Einheiten und Instrumentensets zu entwickeln. Langfristig wird ein Vergütungssystem, das den angemessenen Ressourceneinsatz fördert, die Entlassung von Patienten am selben oder am Folgetag weiter begünstigen.
Marktchancen bei Blinddarmentzündung
Lokale Herstellung von chirurgischen Instrumenten in Schwellenländern
Prognosen zum Markt für Blinddarmentzündungen deuten auf eine Chance für Hersteller hin, die Produktion von laparoskopischen Instrumenten, chirurgischen Verbrauchsmaterialien und ausgewählten Generika in wachstumsstarken Märkten zu lokalisieren. Die lokale Fertigung trägt dazu bei, die Importabhängigkeit zu verringern, die Nachschubzyklen zu verkürzen und die Beschaffung durch geeignete Qualitätssicherungssysteme kostengünstiger zu gestalten. Indien ist aufgrund seiner entwickelten pharmazeutischen Industrie und der wachsenden Medizintechnikbranche ein vielversprechendes Beispiel. Gleiches gilt für China und einige südostasiatische Länder. Zu berücksichtigen sind Produkte, die regelmäßig eingesetzt werden, einen geringen regulatorischen Aufwand aufweisen und mit bestehenden chirurgischen Systemen kompatibel sind. Die Zusammenarbeit mit Krankenhäusern und Vertriebspartnern ermöglicht es, die Nachfrage transparent zu machen und gleichzeitig das Markteintrittsrisiko zu minimieren.
Integrierte Beschaffungsplattformen für die Notfallversorgung bei Blinddarmentzündung
Eine zweite Chance bieten Beschaffungssysteme, die Medikamente, chirurgische Instrumente, Einwegartikel und perioperative Verbrauchsmaterialien gemäß dem Standardablauf einer Appendektomie zusammenstellen. Viele Krankenhäuser streben nach planbaren Kosten und optimierten Einkaufsprozessen, insbesondere für ihre Notaufnahmen mit unterschiedlicher Eingriffshäufigkeit. Beschaffungssysteme können eingriffsspezifische Sets mit Zugangs-, Bergungs- und Verschlussinstrumenten sowie Einwegartikeln zusammenstellen und gegebenenfalls pharmazeutische Vereinbarungen abschließen. Neben der Verbesserung des Bestandsmanagements und der Verringerung des Risikos fehlender wichtiger Verbrauchsmaterialien in Notfällen können technologiebasierte Beschaffungsplattformen auch Verbrauch, Nachbestellungen, Ersatzprodukte und die Leistung von Lieferanten erfassen. Unternehmen, die in diesen Markt einsteigen, sollten sich auf die Integration in Krankenhausbeschaffungssysteme und transparente Kostenkennzahlen pro Eingriff konzentrieren.
Aktuelle Entwicklungen
- Juli 2026: CooperSurgical Inc. gab seine Unterstützung für Saving Mothers bekannt, um die globale Frauengesundheit zu fördern und das Bewusstsein dafür zu schärfen. Dies unterstreicht das kontinuierliche Engagement des Unternehmens für den Zugang zur Gesundheitsversorgung und die klinische Infrastruktur. Das breitere Produktportfolio umfasst chirurgische Produkte für den OP-Bereich und stärkt damit die Rolle des Unternehmens in der Versorgung mit medizinischem Equipment für operative Eingriffe.
- Juni 2026: Aurobindo Pharma Limited gab die Genehmigung der US-amerikanischen Federal Trade Commission (FTC) für die Übernahme der Lannett Company LLC durch Aurobindo Pharma USA bekannt. Die Transaktion stärkt die US-amerikanische Pharmaplattform des Unternehmens und erweitert seine kommerzielle Infrastruktur, was für den breiteren Markt der Generikaversorgung im Bereich der stationären Akutversorgung relevant ist.
- Februar 2026: Sanofi India kündigte den Ausbau seines globalen Kompetenzzentrums in Hyderabad an, um seine Kompetenzen und Innovationskraft zu stärken. Diese Entwicklung unterstreicht die kontinuierlichen Investitionen in die Gesundheitsversorgung in Indien und unterstützt das gesamte pharmazeutische Ökosystem, das Krankenhäuser und spezialisierte Versorgungseinrichtungen beliefert.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -