
アペンディサイティズ市場:規模・成長・予測 2034
虫垂炎市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(急性虫垂炎、慢性虫垂炎)、治療法別(虫垂切除手術、医薬品、その他)、エンドユーザー別(病院、専門クリニック、外来手術センター)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008536
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 26, 2026


2025年の市場規模
91億4000 万米ドル
基準年値
2034年の予測
133億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.32 %
成長率
対象市場
1,022億4,000 万米ドル
(2026年~2034年)
虫垂炎市場は、2025年には91億4,000万米ドルと評価され、2034年には133億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.32%を記録すると見込まれています。この市場には、診断に基づく治療決定、虫垂切除術、薬物療法、そして病院、専門クリニック、外来手術センターにおける医療提供が含まれます。需要は、急性疾患の負担、手術能力、抗菌薬適正使用、低侵襲手術、および緊急腹部ケアへのアクセス改善によって形成されます。
北米は、2034年まで年平均成長率(CAGR)4.4~5.0%で推移すると予測されており、今後も高付加価値の地域市場であり続けると見込まれています。確立された救急医療インフラ、腹腔鏡下虫垂切除術の普及、そしてエビデンスに基づいた抗菌薬プロトコルへの継続的な嗜好が需要を支えています。また、外来手術の普及、合併症のない症例における外来施設の利用増加、手術室技術および周術期ケアへの継続的な投資も、この地域の虫垂炎市場規模に影響を与えています。
虫垂炎市場の評価と洞察
- 北米:北米は、高度な救急医療インフラ、高い手術能力、確立された腹腔鏡手術の実践に支えられ、2025年には34~38%のシェアを占めると推定されています。外来診療の拡大に伴い、同地域は2026年から2034年にかけて年平均成長率(CAGR)4.4~5.0%で成長すると予想されています。
- 米国: 2025年時点で、米国は世界市場の約27~31%、北米の収益の78~82%を占める見込みです。外科手術能力と外来医療の充実を背景に、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.1%で成長すると予測されています。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占め、2034年まで年平均成長率(CAGR)4.0~4.7%で拡大すると予測されている。ドイツ、英国、フランス、イタリア、スペインは、成熟した病院システムと確立された低侵襲手術の実績があるため、引き続き重要な市場となる。
- アジア太平洋地域:アジア太平洋地域は2025年には22~26%のシェアを占めると推定されており、中国、日本、インド、韓国、オーストラリアが地域需要を牽引する見込みです。外科手術へのアクセス改善に伴い、同地域は2026年から2034年にかけて年平均成長率(CAGR)4.8~5.5%を記録すると予想されています。
- 最大のセグメント:治療は最大のセグメントであり、2025年には市場シェアの70~75%を占め、2026~2034年のCAGRは4.2~4.7%と予測されており、これは虫垂切除手術への収益集中を反映している。
- 高成長分野:外来手術センターは、最も急速に成長しているエンドユーザー分野であり、2025年には市場シェアが7~11%、2026~2034年の年平均成長率(CAGR)は5.2~6.0%と予測されています。
- 詳細に分析された主要企業:ファイザー、クーパーサージカル、テバ・ファーマシューティカル・インダストリーズ、GSK、アステラス製薬、アウロビンド・ファーマ、サノフィ、メルク、ブラックスミス・サージカル、デスコ・メディカル・インディア。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術の進歩により、腹腔鏡下虫垂切除術、標準的な周術期管理プロトコル、画像診断、および合併症のない症例に対する選択的な非手術的治療の利用が増加しています。製造の動向は、ジェネリック抗生物質、麻酔薬、手術関連消耗品、腹腔鏡機器、閉鎖器具、および病院設備に及びます。サプライヤー間の競争激化は、製品セグメントだけでなく、規制を遵守しながら、信頼性が高く互換性のある製品を妥当な調達コストで供給できる能力が求められるようになるでしょう。
今後の成長は、救急外科施設や画像診断設備が充実している地域に大きく左右されるだろう。インド、中国、東南アジア、ラテンアメリカ、そして一部の中東諸国は、病院が手術室の増設や手術対応体制の強化を進めていることから、こうした機会を提供している。抗菌薬適正使用に関する規制強化は、抗生物質の適切な使用をさらに促進する可能性があり、同時に、複雑な症例に対する決定的な治療法として手術を維持することにもつながるだろう。
虫垂炎市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 91億4000万米ドル |
| 2034年までの市場規模 | 133億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.32% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
虫垂炎市場分析
虫垂炎市場の成長は、主に急性虫垂炎の発生率の高さと、緊急受診後の迅速な治療ニーズに関連しています。バリューチェーンは、画像診断や臨床検査による診断から始まり、手術または薬物療法、麻酔、消耗品、モニタリング、退院管理へと続きます。穿孔、膿瘍、全身感染症などの場合、緊急手術が必要となる可能性があるため、病院は依然として重要な役割を果たしています。一方、合併症のない症例では、治療プロトコルに基づいた治療方針が採用される傾向があります。
先進国と発展途上国では、サプライチェーンの特性が大きく異なります。抗生物質のジェネリック医薬品メーカーは、入手可能性、規制上の地位、価格の面で競争している一方、手術器具のサプライヤーは、腹腔鏡手術器具、ステープル留め具、回収器具、アクセス器具、閉鎖器具などの面で競争しています。調達機関は、個々の器具の価格設定から手術全体のコストへと注目を移しています。そのため、手術用トレイの標準化、再利用可能な技術プラットフォーム、緊急時にも安全な物流体制を備えた流通業者が好まれています。
虫垂炎治療薬市場の競争状況分析は、2つの異なるエコシステムを反映している。ファイザー、テバ・ファーマシューティカル・インダストリーズ、アウロビンド・ファーマ、サノフィ、メルクは主に医薬品ポートフォリオと製造能力を通じて市場に参加している一方、クーパーサージカル、ブラックスミス・サージカル、デスコ・メディカル・インディアは、処置や外科手術機器の機会により密接に関わっている。アステラス製薬とGSKは、医薬品分野における競争環境をさらに広げている。
投資戦略は現在、スケーラブルな製造、ジェネリック医薬品、低侵襲手術機器、手術時間の短縮や病院資源の削減につながる技術への傾倒を強めている。虫垂炎の治療には医薬品、医療機器、周術期医療サービスが用いられるため、病院との連携が強い企業は大きなアドバンテージを得られるだろう。そのため、競争環境は非常に細分化され、幅広い製品ポートフォリオ、価格、規制対応力、流通網、そして臨床ワークフローといった要素で戦略的な差別化が図られている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
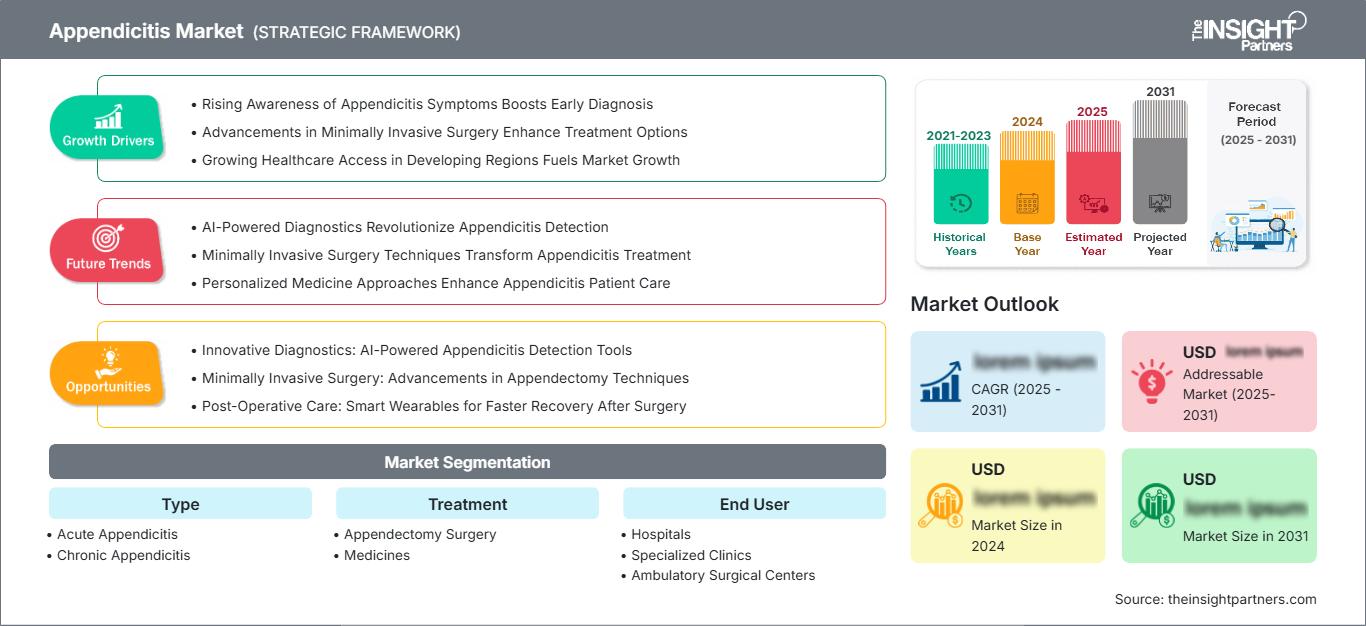
虫垂炎市場:戦略的洞察
地域別分析
北米の虫垂炎市場
北米は、2025年には世界の虫垂炎市場シェアの34~38%を占めると推定されており、2034年まで年平均成長率(CAGR)4.4~5.0%で拡大すると予測されている。この地域は、充実した救急医療施設、高度な画像診断技術、腹腔鏡手術の高い普及率、そして訓練を受けた外科医へのアクセスの良さといった利点を有している。臨床パスウェイでは、合併症のない虫垂炎と合併症のある虫垂炎を区別する傾向が強まっており、手術と並行してより選択的な抗生物質の使用が促進されている。
米国は地域別市場において圧倒的な貢献国であり、カナダは規模は小さいものの、構造的に成熟した市場を形成している。病院の統合と外来診療の拡大は、特に標準化された腹腔鏡手術器具や周術期消耗品の調達決定に影響を与えている。北米の医療機関は、エビデンスに基づいたプロトコル、デジタル予約システム、迅速な診断ワークフローを導入する能力も高く、安定した治療量を維持している。
米国における虫垂炎治療市場
米国は2025年までに北米の虫垂炎治療薬市場の収益の約78~82%を占め、2034年まで年平均成長率(CAGR)4.5~5.1%で成長すると予測されている。この地位は、大規模な救急医療ネットワーク、充実した病院設備、広く普及している腹腔鏡下虫垂切除術、そしてジェネリック医薬品の入手しやすさを反映している。大手製薬会社は広範な流通ネットワークを維持しており、外科用医療機器メーカーは病院および外来手術の需要に対応している。
アプリケーションのトレンドとしては、合併症のない症例に対して、特定の患者への抗菌薬優先投与や、臨床的に適切な場合の外来手術または短期入院手術など、差別化された治療経路がますます重視されるようになっている。こうした需要構成の変化は、医薬品と医療機器の両方にメリットをもたらす。また、人件費と施設費の上昇も、医療提供者が効率的な手術セット、予測可能な機器性能、術後入院期間の短縮を優先する動機となっている。これらの要因は、手術手順の標準化と病院サプライチェーンの強靭性への継続的な投資を後押ししている。
欧州虫垂炎市場
欧州は2025年には虫垂炎治療市場の27~31%のシェアを占め、2034年まで年平均成長率(CAGR)4.0~4.7%で成長すると予測されている。ドイツが最大の市場であり、次いで英国、フランス、イタリア、スペインが続く。成熟した公的医療制度、確立された腹腔鏡手術の実践、そして強力な臨床プロトコルが、安定した手術需要を支えている。
英国とドイツは、広範な病院ネットワークと標準化された救急医療体制により、主要な需要拠点となっている。フランス、イタリア、スペインも相当な治療能力を維持しており、病院の効率性、低侵襲手術、抗菌薬適正使用などが、医療サービスの普及にますます影響を与えている。償還制度や公的調達の違いにより、国によって価格にばらつきが生じるものの、確立された外科医療インフラと比較的安定した腹部救急医療へのアクセスにより、地域的な需要は依然として支えられている。
アジア太平洋地域の虫垂炎市場
アジア太平洋地域は、2025年には世界の収益の22~26%を占めると推定され、年平均成長率(CAGR)4.8~5.5%で拡大すると予測されている。中国が地域最大の市場であり、次いで日本、韓国、インド、オーストラリアが続く。病院の収容能力の拡大と救急医療へのアクセス改善が需要を支えている。
中国とインドは、人口規模と医療インフラへの投資という点で、最も大きな事業拡大の機会を提供している。日本と韓国は成熟した医療技術を有しており、オーストラリアは確立された救急医療および外科医療システムの恩恵を受けている。ジェネリック医薬品の産業開発と国内で製造される外科用品は、医療費の負担軽減につながり、公的医療イニシアチブは、診断と確定的な治療へのアクセス拡大を支援する。
中東・アフリカの虫垂炎市場
中東・アフリカ地域は年平均成長率(CAGR)4.2~5.0%で成長すると予測されており、サウジアラビアが地域需要を牽引し、次いでアラブ首長国連邦、南アフリカが続く見込みです。病院の近代化、専門医療への投資、救急医療インフラの整備などが、特に主要都市部における医療提供能力の向上を支えています。
サウジアラビアとアラブ首長国連邦は高度な病院ネットワークを強化しており、南アフリカはサハラ以南アフリカにおける高度な外科医療への重要なアクセスポイントであり続けている。中東・アフリカのその他の地域では、専門医の不足、資金調達、地方へのアクセスといった問題が依然として課題となっている。医療インフラ、医療物資の流通、人材育成への投資は、治療へのアクセスを徐々に改善し、標準化された虫垂切除器具や医薬品への需要を支えるだろう。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.0~4.5%を記録すると予測されています。急性疾患は、迅速な評価と確定的な介入が一般的に必要とされるため、治療活動の大部分を占めています。慢性虫垂炎は、臨床カテゴリーとしては比較的小規模であり、再発症状、診断の不確実性、および選択的な外科的決定によって需要が左右されます。
- 神経内分泌腫瘍:この分類には該当しません。急性および慢性炎症性疾患の分類が関連する治療経路を決定する一方、神経内分泌腫瘍は標準的な虫垂炎の管理ではなく、虫垂腫瘍学に属します。
- 癌:通常の虫垂炎のセグメンテーションには適用されません。虫垂癌は、診断および治療経路が明確に異なる腫瘍性疾患であるため、この炎症性疾患市場に含めるべきではありません。
処理
治療は最大のセグメントであり、2034年まで年平均成長率(CAGR)4.2~4.7%で成長すると予測されている。虫垂切除術は多くの患者にとって依然として決定的な治療法であり、一方、薬剤は、合併症のない特定の症例における抗生物質優先投与、周術期感染制御、および術後ケアを支援する。
- 虫垂切除術:腹腔鏡手術の普及、確立された緊急プロトコル、および複雑な疾患や再発性疾患に対する確定的な治療の必要性によって支えられた、主要な手術手順を表しています。
- 薬剤:手術前または手術後に使用される抗生物質および支持療法、ならびに、選択された合併症のない症例において、臨床的監督下での代替的な初期治療アプローチとして使用される薬剤を含む。
エンドユーザー
エンドユーザーセグメントは、年平均成長率(CAGR)4.3~4.9%で拡大すると予測されています。病院は、緊急診断、手術、麻酔、集中モニタリング、術後ケアを提供するため、依然として中心的な役割を担っています。一方、合併症の少ない症例では治療経路の短縮化が進むにつれ、専門クリニックや外来手術センターの重要性が高まっています。
- 病院:複雑な虫垂炎、穿孔、膿瘍、緊急手術、画像診断、麻酔、術後合併症などに対応できるため、主要な治療場所であり続ける。
- 専門クリニック:特に紹介ネットワークや診断インフラが迅速な評価をサポートできる分野において、専門的な外科的コンサルテーションと特定の治療サービスを提供します。
- 外来手術センター:入院期間の短縮、集中的なワークフロー、施設利用頻度の低減により、手術効率が向上するため、適切に選択された合併症のない症例にとって、ますます重要性を増している。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院 |
高い |
緊急手術 |
成熟した |
|
専門クリニック |
中くらい |
専門医への紹介 |
スケーリング |
|
外来手術センター |
低い |
日帰り手術 |
スケーリング |
虫垂炎市場の成長要因と影響分析
新興医療システムにおける緊急外科手術能力の向上
新興市場におけるインフラ、特に救急医療施設や手術機器の整備が進むことで、臨床的に推奨される期間内に治療を受けられる患者数の増加が見込まれる。虫垂炎は他の腹痛疾患と迅速に鑑別する必要があるため、病院の建設、専門医の育成、画像診断技術の進歩は非常に重要である。これは、治療件数だけでなく、腹腔鏡手術の実施、麻酔、術後モニタリング、抗生物質投与といった面にも影響を及ぼす。インド、中国、東南アジア、中東諸国における虫垂炎治療の地域格差の縮小は、公的および民間医療部門への投資によって可能となるだろう。
低侵襲性虫垂切除術の普及拡大
腹腔鏡下虫垂切除術は、切開創が小さく、手術室での手順が明確で、適切な患者であれば回復期間が短縮される可能性があるため、医療機器市場に影響を与え続けています。腹腔鏡システムの普及に伴い、アクセスデバイス、回収デバイス、閉鎖デバイス、エネルギー源、消耗品に対する需要が継続的に高まっています。この問題は、人員配置やインフラコストを考慮しながら手術室の効率化を図ろうとしている病院にとって特に重要です。メーカーは、手術手順に合わせて機器を設計し、単一の機器ではなく製品ポートフォリオを構築することで、この問題をうまく活用できます。しかし、資源の乏しい市場では、主な制約は設備投資と外科医のトレーニングの問題となるため、再利用可能な機器や手頃な価格の機器が最も重要になります。
抗菌薬適正使用と選択的非手術療法
特定の非合併症性虫垂炎症例に対する抗菌薬優先投与戦略を支持するエビデンスに基づく根拠の存在は、医療提供者の治療経路に関する見解を形成しつつあります。これは手術を不要にするものではありませんが、内科的治療を受けるべき患者群と緊急介入が必要な患者群を区別することにつながります。商業的な観点から見ると、これは医薬品、診断、フォローアップケア、および外科的処置能力に対する需要側の差別化の増大につながります。ジェネリック医薬品の製造業者および販売業者は、医薬品供給の分野に参入する機会を得る可能性があります。一方、医療提供者は、適切な治療と再発防止を確実にするために患者をモニタリングできる必要があります。抗菌薬適正使用の方針は、この治療側面をさらに重要視するものです。最終的には、病院が画像検査、臨床検査、および臨床スコアリングを意思決定経路に組み込むよう促すことが可能になるかもしれません。
虫垂炎市場の将来動向
プロトコルに基づいた個別化治療経路
虫垂炎治療市場の動向は、画像所見、臨床的重症度、患者の希望、再発リスク、および施設プロトコルを組み合わせた、より個別化された治療経路へと移行しつつあります。今後10年間で、病院は、合併症のない炎症と穿孔、膿瘍、または全身感染症を区別する意思決定アルゴリズムを正式に確立していくと考えられます。この新しいアプローチは、抗生物質療法または手術の対象となる患者の選択における一貫性の確保に役立ち、体系的なフォローアップによって再発または治療失敗を検出できます。この新しいアプローチは、外科医の判断の役割をいかなる形でも低下させるものではなく、むしろ救急部門間での治療の一貫性を高めるのに役立ちます。このような市場の変化に対応するため、サプライヤーは、診断、周術期情報の収集、および手順を標準化された方法で統合する支援を行うことで、適応することができます。
短期入院および外来手術経路の拡大
適切な患者と周術期処置を選択する能力が向上するにつれて、外来診療と短期入院診療のアプローチがより普及していくと考えられます。麻酔管理、腹腔鏡手術の手技、術後疼痛管理、感染管理、フォローアップケアなどは、改善によって施設の資源を節約しながら、厳選された患者のケアを促進できる分野の例です。これは、緊急時の対応能力を維持しながら入院費用を削減するという財政的圧力にさらされている医療システムにおいて特に有効です。救急搬送ネットワーク、画像診断能力、搬送体制が十分に整備されていれば、外来手術センター(ASC)はより適切な症例を受け入れることができるようになります。機器メーカーは、より小型の腹腔鏡手術装置や器具セットを設計するインセンティブを持つでしょう。長期的には、資源の適切な利用を促す支払いシステムが、当日または翌日退院の方向へのさらなる推進につながるでしょう。
虫垂炎市場の機会
新興市場における地域密着型の外科用品製造
虫垂炎市場の予測によると、メーカーは大量生産が見込まれる新興市場で、腹腔鏡器具、外科用消耗品、および一部のジェネリック医薬品の現地生産を行う機会を得ています。現地生産は、輸入への依存度を減らし、補充サイクル時間を短縮し、適切な品質システムを活用することで調達コストを削減するのに役立ちます。インドは、医薬品製造業が発達し、医療機器産業が発展していることから、適切な事例と言えます。中国や一部の東南アジア諸国についても同様のことが言えます。検討すべき製品は、日常的な手術で使用され、規制上の負担が少なく、既存の外科システムと互換性のあるものです。病院や流通パートナーとの連携により、需要を把握できると同時に、市場参入のリスクを低減できます。
緊急虫垂炎治療のための統合調達プラットフォーム
2つ目の機会は、標準的な虫垂切除術の手順フローに基づいて、医薬品、手術器具、消耗品、周術期用品をパッケージ化する調達システムです。多くの病院は、特に手術頻度が異なる救急部門において、予測可能な費用と効率的な購買プロセスを求めています。調達システムは、アクセス、回収、閉鎖器具、消耗品を含む手術固有のキットをパッケージ化できるほか、商業的に合理的な場合には医薬品契約も締結できます。在庫管理の改善や緊急時の重要な物資の不足リスクの低減に加え、テクノロジーベースの調達プラットフォームは、利用状況、再発注情報、代替品、サプライヤーのパフォーマンスを追跡することも可能です。この市場に参入する企業は、病院の調達システムとの統合機能と、手術ごとの明確なコスト指標に注力すべきです。
最近の動向
- 2026年7月:クーパーサージカル社は、世界の女性の健康増進と意識向上を目的とした「Saving Mothers」への支援を発表しました。これは、医療へのアクセスと臨床インフラへの継続的な取り組みを反映したものです。同社の幅広い製品ポートフォリオには、手術室のワークフローに関連する外科用製品が含まれており、医療処置用品供給における同社の役割を強化しています。
- 2026年6月:アウロビンド・ファーマ・リミテッドは、アウロビンド・ファーマUSAによるラネット・カンパニーLLCの買収について、米国連邦取引委員会(FTC)の承認を得たと発表した。この取引により、同社の米国における医薬品事業基盤が強化され、病院を拠点とする急性期医療を支えるジェネリック医薬品の供給環境全般に関連する商業インフラが拡大される。
- 2026年2月:サノフィ・インディアは、ハイデラバード・グローバル・ケイパビリティ・センターの拡張を発表し、能力とイノベーションの強化を図ります。この拡張は、インドを拠点とするヘルスケア事業への継続的な投資を反映したものであり、病院や専門医療機関にサービスを提供する幅広い医薬品エコシステムを支援するものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -