
Marché des appendicitis : taille, part de marché et prévisions 2034
Taille et prévisions du marché de l'appendicite (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type (appendicite aiguë, appendicite chronique) ; Traitement (chirurgie de l'appendicectomie, médicaments, autres) ; Utilisateur final (hôpitaux, cliniques spécialisées, centres de chirurgie ambulatoire) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00008536
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
9,14 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
13,38 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,32 %
taux de croissance
Marché adressable
102,24 milliards de dollars américains
(2026-2034)
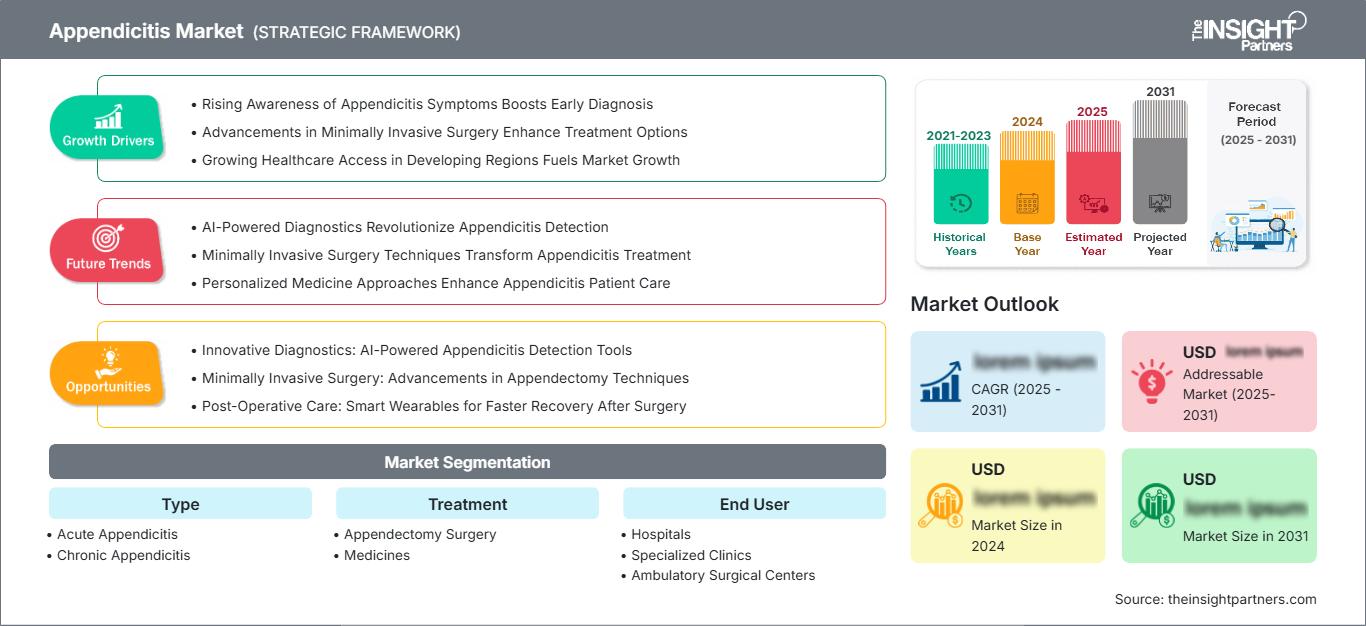
Le marché de l'appendicite était évalué à 9,14 milliards de dollars américains en 2025 et devrait atteindre 13,38 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 4,32 % sur la période 2026-2034. Ce marché englobe les décisions thérapeutiques guidées par le diagnostic, les interventions chirurgicales de l'appendicectomie, la prise en charge pharmacologique et la prestation de soins dans les hôpitaux, les cliniques spécialisées et les centres de chirurgie ambulatoire. La demande est influencée par la charge de morbidité liée à l'appendicite aiguë, les capacités chirurgicales, la gestion des antibiotiques, les techniques mini-invasives et l'amélioration de l'accès aux soins d'urgence pour les pathologies abdominales.
L’Amérique du Nord devrait demeurer un marché régional à forte valeur ajoutée, avec un TCAC estimé entre 4,4 et 5,0 % jusqu’en 2034. La demande est soutenue par une infrastructure de soins d’urgence bien établie, la large disponibilité de l’appendicectomie laparoscopique et la préférence constante pour les protocoles d’antibiothérapie fondés sur des données probantes. La taille du marché de l’appendicite dans la région est également influencée par les parcours de soins ambulatoires, le recours croissant aux structures de soins ambulatoires pour certains cas non compliqués et les investissements soutenus dans les technologies de bloc opératoire et les soins périopératoires.
Analyse et perspectives du marché de l'appendicite
- Amérique du Nord : On estime que l’Amérique du Nord représentera entre 34 et 38 % du marché en 2025, grâce à des infrastructures de soins d’urgence de pointe, une capacité opératoire élevée et une pratique laparoscopique bien établie. La région devrait connaître une croissance annuelle composée de 4,4 à 5,0 % entre 2026 et 2034, portée par le développement des parcours de soins ambulatoires.
- États-Unis : Les États-Unis représentent environ 27 à 31 % du marché mondial et 78 à 82 % des revenus nord-américains en 2025. La croissance devrait atteindre un TCAC de 4,5 à 5,1 % entre 2026 et 2034, soutenue par les capacités chirurgicales et les soins ambulatoires.
- Europe : On estime que l'Europe détiendra une part de marché de 27 à 31 % en 2025 et connaîtra une croissance annuelle composée de 4,0 à 4,7 % jusqu'en 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne demeurent des marchés importants grâce à leurs systèmes hospitaliers matures et à la chirurgie mini-invasive bien établie.
- Asie-Pacifique : La part de marché de l’Asie-Pacifique devrait se situer entre 22 et 26 % en 2025, la demande régionale étant principalement tirée par la Chine, le Japon, l’Inde, la Corée du Sud et l’Australie. La région devrait enregistrer un taux de croissance annuel composé (TCAC) de 4,8 à 5,5 % entre 2026 et 2034, grâce à l’amélioration de l’accès aux soins chirurgicaux.
- Segment le plus important : Le traitement est le segment le plus important, avec une part de marché de 70 à 75 % en 2025 et un TCAC de 4,2 à 4,7 % entre 2026 et 2034, reflétant la concentration des revenus dans les procédures d'appendicectomie.
- Segment à forte croissance : Les centres de chirurgie ambulatoire représentent le segment d'utilisateurs finaux qui connaît la croissance la plus rapide, avec une part de marché de 7 à 11 % en 2025 et un TCAC de 5,2 à 6,0 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Pfizer, Inc., CooperSurgical Inc., Teva Pharmaceutical Industries Ltd., GSK plc, Astellas Pharma Inc., Aurobindo Pharma Limited, Sanofi, Merck & Co., Inc., Blacksmith Surgical Inc. et Desco Medical India.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès technologiques ont entraîné une utilisation accrue de l'appendicectomie laparoscopique, des protocoles standardisés de prise en charge périopératoire, de l'imagerie et d'une prise en charge non chirurgicale sélective des cas non compliqués. La dynamique de production concerne les antibiotiques génériques, l'anesthésie, les consommables chirurgicaux, les dispositifs laparoscopiques, les dispositifs de fermeture et le matériel hospitalier. La concurrence accrue entre les fournisseurs exigera de leur part la capacité à fournir des produits fiables et compatibles à des coûts d'approvisionnement raisonnables, tout en respectant la réglementation, et ce, non pas uniquement par segments de produits.
La croissance future dépendra principalement des régions où les services de chirurgie d'urgence et d'imagerie se développent. L'Inde, la Chine, l'Asie du Sud-Est, l'Amérique latine et certains marchés du Moyen-Orient offrent de telles opportunités, car les hôpitaux augmentent leur capacité opératoire et la prise en charge des interventions. Un renforcement de la réglementation sur le bon usage des antibiotiques pourrait encourager une utilisation plus judicieuse de ces derniers, tout en préservant la chirurgie comme traitement de référence pour les cas complexes.
Portée du rapport sur le marché de l'appendicite
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 9,14 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,38 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,32% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'appendicite
La croissance du marché de l'appendicite est principalement liée à la persistance des cas d'appendicite aiguë et à la nécessité d'une prise en charge rapide en urgence. La chaîne de valeur débute par le diagnostic, grâce à l'imagerie et aux analyses de laboratoire, suivi de la chirurgie ou du traitement médicamenteux, de l'anesthésie, des dispositifs médicaux à usage unique, de la surveillance et de la gestion de la sortie. L'hôpital demeure un maillon essentiel, car une perforation, un abcès ou une infection systémique peuvent nécessiter une intervention chirurgicale immédiate, tandis que les cas non compliqués sont généralement pris en charge selon un protocole de traitement établi.
Les chaînes d'approvisionnement présentent des caractéristiques très différentes entre les pays développés et les pays en développement. Les fabricants de génériques d'antibiotiques se font concurrence sur la disponibilité, le statut réglementaire et le prix, tandis que les fournisseurs de matériel chirurgical se font concurrence sur les instruments de laparoscopie, les agrafeuses, les dispositifs de récupération, d'accès et de fermeture. Les organismes d'achat se concentrent désormais sur le coût total des interventions plutôt que sur le prix des dispositifs individuels. Par conséquent, la standardisation des plateaux chirurgicaux, des plateformes technologiques réutilisables et des distributeurs disposant d'une logistique sécurisée en cas d'urgence est privilégiée.
L'analyse du marché de l'appendicite révèle deux écosystèmes distincts, révélant un positionnement concurrentiel marqué. Pfizer, Inc., Teva Pharmaceutical Industries Ltd., Aurobindo Pharma Limited, Sanofi et Merck & Co., Inc. y opèrent principalement grâce à leurs portefeuilles pharmaceutiques et leurs capacités de production, tandis que CooperSurgical Inc., Blacksmith Surgical Inc. et Desco Medical India sont davantage liés aux opportunités offertes par les équipements chirurgicaux et procéduraux. Astellas Pharma Inc. et GSK plc viennent compléter le paysage concurrentiel pharmaceutique.
Les stratégies d'investissement privilégient désormais la production à grande échelle, les médicaments génériques, les équipements de chirurgie mini-invasive et les technologies permettant de réduire la durée des interventions ou d'optimiser l'utilisation des ressources hospitalières. Le traitement de l'appendicite nécessitant l'utilisation de produits pharmaceutiques, de dispositifs médicaux et de services périopératoires, les entreprises entretenant des liens étroits avec les hôpitaux bénéficieront d'un avantage certain. Il en résulte un environnement concurrentiel très fragmenté, où les différenciations stratégiques reposent sur un portefeuille de produits diversifié, les prix, la maîtrise des réglementations et des réseaux de distribution, ainsi que sur les processus cliniques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'appendicite : Perspectives stratégiques
Perspectives régionales
marché de l'appendicite en Amérique du Nord
L’Amérique du Nord devrait représenter entre 34 et 38 % du marché mondial de l’appendicite en 2025 et sa part de marché devrait croître à un TCAC de 4,4 à 5,0 % jusqu’en 2034. La région bénéficie de services d’urgences bien fournis, d’une imagerie diagnostique de pointe, d’une forte pénétration de la laparoscopie et d’un accès facilité à un personnel chirurgical qualifié. Les protocoles cliniques permettent de mieux distinguer les cas simples des cas compliqués, favorisant ainsi une utilisation plus ciblée des antibiotiques en complément de la chirurgie.
Les États-Unis constituent le principal contributeur régional, tandis que le Canada représente un marché plus petit mais structurellement mature. La consolidation hospitalière et l'expansion des soins ambulatoires influencent les décisions d'approvisionnement, notamment pour les instruments laparoscopiques standardisés et les consommables périopératoires. Les établissements de santé nord-américains sont également mieux à même de mettre en œuvre des protocoles fondés sur des données probantes, la planification numérique et des flux de travail diagnostiques rapides, ce qui permet de maintenir des volumes de traitement constants.
Marché américain de l'appendicite
Les États-Unis représentaient environ 78 à 82 % du chiffre d'affaires du marché nord-américain de l'appendicite en 2025 et devraient connaître une croissance annuelle composée de 4,5 à 5,1 % jusqu'en 2034. Cette position s'explique par un vaste réseau de soins d'urgence, d'importantes capacités hospitalières, une pratique répandue de l'appendicectomie par laparoscopie et une disponibilité établie des médicaments génériques. Les principaux fournisseurs pharmaceutiques entretiennent des réseaux de distribution étendus, tandis que les fournisseurs de matériel chirurgical répondent à la demande des hôpitaux et des centres ambulatoires.
Les tendances actuelles privilégient de plus en plus des parcours de soins différenciés pour les cas non compliqués, notamment la prise en charge par antibiotiques en première intention pour certains patients et la chirurgie ambulatoire ou en hospitalisation de courte durée lorsque cela est cliniquement approprié. Cette évolution de la demande profite à la fois aux médicaments et aux dispositifs médicaux. La hausse des coûts de main-d'œuvre et d'infrastructure incite également les établissements de santé à privilégier des ensembles chirurgicaux performants, des dispositifs fiables et des séjours postopératoires plus courts. Ces facteurs justifient la poursuite des investissements dans la standardisation des procédures et la résilience de la chaîne d'approvisionnement hospitalière.
Marché européen de l'appendicite
On estime que l'Europe détiendra entre 27 et 31 % du marché de l'appendicite en 2025 et connaîtra une croissance annuelle composée de 4,0 à 4,7 % jusqu'en 2034. L'Allemagne est le principal marché national, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. Des systèmes de santé publique performants, une pratique laparoscopique bien établie et des protocoles cliniques rigoureux garantissent une demande stable pour cette intervention.
Le Royaume-Uni et l'Allemagne constituent d'importants centres de demande grâce à une couverture hospitalière étendue et à des parcours de soins d'urgence standardisés. La France, l'Italie et l'Espagne disposent également d'une capacité de traitement substantielle, l'adoption de ces interventions étant de plus en plus influencée par l'efficience hospitalière, les procédures mini-invasives et le bon usage des antibiotiques. Les différences de structures de remboursement et de marchés publics engendrent des variations de prix entre les pays, mais la demande régionale demeure soutenue par une infrastructure chirurgicale bien établie et un accès relativement constant aux soins d'urgence abdominaux.
Marché de l'appendicite en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 22 et 26 % du chiffre d'affaires mondial en 2025 et connaître une croissance annuelle composée de 4,8 à 5,5 %. La Chine est le principal marché régional, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'augmentation des capacités hospitalières et l'amélioration de l'accès aux soins d'urgence sont les principaux moteurs de la demande.
La Chine et l'Inde offrent les plus fortes perspectives de développement grâce à leur population et à leurs investissements dans les infrastructures de santé. Le Japon et la Corée du Sud apportent des compétences techniques éprouvées, tandis que l'Australie bénéficie de systèmes d'urgence et de chirurgie bien établis. Le développement industriel des médicaments génériques et des fournitures chirurgicales fabriquées localement peut améliorer l'accessibilité financière, tandis que les initiatives de santé publique favorisent un accès plus large au diagnostic et au traitement définitif.
Marché de l'appendicite au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 4,2 % à 5,0 %, l'Arabie saoudite étant le principal moteur de la demande régionale, suivie des Émirats arabes unis et de l'Afrique du Sud. La modernisation des hôpitaux, les investissements dans les soins spécialisés et le développement des infrastructures d'urgence contribuent à l'augmentation des capacités de prise en charge, notamment dans les grands centres urbains.
L’Arabie saoudite et les Émirats arabes unis renforcent leurs réseaux hospitaliers de pointe, tandis que l’Afrique du Sud demeure un point d’accès important aux soins chirurgicaux spécialisés en Afrique subsaharienne. Le reste des marchés du Moyen-Orient et d’Afrique du Nord (MEA) reste confronté à des difficultés liées à la disponibilité inégale des spécialistes, au financement et à l’accès aux soins en milieu rural. Les investissements dans les infrastructures de santé, la distribution de fournitures médicales et la formation du personnel devraient progressivement améliorer l’accès aux traitements et répondre à la demande en matériel et médicaments standardisés pour l’appendicectomie.
Analyse de segmentation
Taper
Le segment « Type » devrait enregistrer un TCAC de 4,0 à 4,5 % entre 2026 et 2034. Les formes aiguës représentent la majeure partie de l’activité thérapeutique, car elles nécessitent généralement une évaluation rapide et une intervention définitive. L’appendicite chronique constitue une catégorie clinique plus restreinte, la demande étant influencée par la récurrence des symptômes, l’incertitude diagnostique et les décisions chirurgicales sélectives.
- Tumeurs neuroendocrines : non applicables à cette segmentation. Les classifications des maladies inflammatoires aiguës et chroniques déterminent le parcours de soins approprié, tandis que les tumeurs neuroendocrines relèvent de l’oncologie appendiculaire plutôt que de la prise en charge standard de l’appendicite.
- Carcinomes : Non applicable à la segmentation de l’appendicite de routine. Les carcinomes de l’appendice sont des affections oncologiques nécessitant des parcours diagnostiques et thérapeutiques spécifiques et ne doivent donc pas être intégrés à ce marché des maladies inflammatoires.
Traitement
Le traitement représente le segment le plus important et devrait connaître une croissance annuelle composée de 4,2 à 4,7 % jusqu’en 2034. L’appendicectomie reste l’approche définitive pour de nombreux patients, tandis que les médicaments soutiennent la prise en charge par antibiotiques en première intention dans certains cas non compliqués, le contrôle des infections périopératoires et les soins postopératoires.
- Chirurgie de l'appendicectomie : représente la principale voie d'intervention, soutenue par l'adoption de la laparoscopie, des protocoles d'urgence établis et la nécessité d'un traitement définitif en cas de maladie compliquée ou récidivante.
- Médicaments : Incluent les antibiotiques et les traitements de soutien utilisés avant ou après l’intervention chirurgicale et, dans certains cas non compliqués, comme approche de prise en charge initiale alternative sous supervision clinique.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 4,3 % à 4,9 %. Les hôpitaux demeurent prédominants car ils assurent les diagnostics d'urgence, la chirurgie, l'anesthésie, la surveillance intensive et les soins postopératoires. Les cliniques spécialisées et les centres de chirurgie ambulatoire gagnent en importance à mesure que certains cas non compliqués s'orientent vers des parcours de soins plus courts.
- Les hôpitaux : demeurent le principal lieu de traitement car ils peuvent prendre en charge les appendicites compliquées, les perforations, les abcès, les interventions chirurgicales d'urgence, l'imagerie, l'anesthésie et les complications postopératoires.
- Cliniques spécialisées : Offrent des consultations chirurgicales ciblées et des services de traitement sélectionnés, notamment lorsque les réseaux d’orientation et l’infrastructure de diagnostic permettent une évaluation rapide.
- Centres de chirurgie ambulatoire : Ils sont de plus en plus pertinents pour les cas non compliqués sélectionnés de manière appropriée, car des séjours plus courts, des flux de travail ciblés et une intensité moindre des installations peuvent améliorer l’efficacité des procédures.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
Chirurgie d'urgence |
Mature |
|
Cliniques spécialisées |
Moyen |
Orientation vers un spécialiste |
Mise à l'échelle |
|
Centres de chirurgie ambulatoire |
Faible |
Chirurgie ambulatoire |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'appendicite
Augmentation des capacités chirurgicales d'urgence dans les systèmes de santé émergents
Le développement des infrastructures, notamment en ce qui concerne les services d'urgence et les équipements chirurgicaux dans les pays émergents, permettra d'accroître le nombre de patients pris en charge dans les délais cliniquement recommandés. La construction d'hôpitaux, le développement de l'expertise des spécialistes et l'imagerie diagnostique sont essentiels, car il est crucial de différencier rapidement l'appendicite des autres douleurs abdominales. Ces infrastructures influent non seulement sur le nombre de patients pris en charge, mais aussi sur des facteurs tels que la possibilité de réaliser des interventions chirurgicales laparoscopiques, d'administrer des anesthésies, d'assurer la surveillance postopératoire et de prescrire des antibiotiques. La réduction des disparités géographiques dans le traitement de l'appendicite en Inde, en Chine, en Asie du Sud-Est et au Moyen-Orient sera possible grâce aux investissements dans les secteurs public et privé de la santé.
Adoption accrue de l'appendicectomie mini-invasive
L'appendicectomie laparoscopique continue d'influencer le marché des équipements opératoires, car elle permet des incisions plus petites, une meilleure organisation du bloc opératoire et, potentiellement, une convalescence plus courte pour les patients éligibles. La disponibilité accrue des systèmes laparoscopiques engendre des besoins constants en dispositifs d'accès, d'extraction, de fermeture, en sources d'énergie et en consommables. Cette problématique est particulièrement pertinente pour les hôpitaux qui cherchent à optimiser l'efficacité de leurs blocs opératoires tout en maîtrisant leurs coûts de personnel et d'infrastructure. Les fabricants peuvent tirer parti de cette situation en concevant leurs instruments en fonction des procédures et en proposant des gammes de produits plutôt que des dispositifs uniques. Sur les marchés aux ressources limitées, cependant, la principale contrainte résidera dans le manque de capitaux et la formation des chirurgiens ; les dispositifs réutilisables et les instruments abordables seront donc essentiels.
Gestion des antibiotiques et prise en charge non chirurgicale sélective
L'existence de données probantes soutenant une stratégie de première intention basée sur les antibiotiques pour certains cas d'appendicite non compliquée influence la pratique clinique. Si cela ne rend pas la chirurgie inutile, cela permet de mieux distinguer les patients nécessitant un traitement médical de ceux qui requièrent une intervention urgente. Sur le plan commercial, cela se traduit par une différenciation accrue de la demande en médicaments, diagnostics, suivi et services chirurgicaux. Les fabricants et distributeurs de médicaments génériques pourraient ainsi s'impliquer dans la distribution des médicaments, tandis que les professionnels de santé doivent assurer un suivi rigoureux des patients afin de garantir un traitement approprié et de prévenir les récidives. Les politiques de bon usage des antibiotiques renforcent l'importance de cet aspect du traitement. À terme, il sera peut-être possible d'inciter les hôpitaux à intégrer l'imagerie médicale, les analyses de laboratoire et l'évaluation clinique dans leurs protocoles de décision.
Tendances futures du marché de l'appendicite
Parcours de traitement personnalisés basés sur un protocole
Les tendances du marché de l'appendicite évoluent vers des parcours de soins plus personnalisés, intégrant les résultats d'imagerie, la gravité clinique, les préférences du patient, le risque de récidive et les protocoles institutionnels. Au cours de la prochaine décennie, les hôpitaux devraient formaliser des algorithmes décisionnels permettant de distinguer une simple inflammation d'une perforation, d'un abcès ou d'une infection généralisée. Cette nouvelle approche pourrait contribuer à une plus grande cohérence dans la sélection des patients pour une antibiothérapie ou une intervention chirurgicale, et un suivi structuré permettrait de détecter les récidives ou les échecs thérapeutiques. Cette approche ne remet aucunement en cause le rôle du chirurgien ; au contraire, elle favorisera une meilleure harmonisation des pratiques entre les services d'urgences. Face à cette évolution du marché, les fournisseurs peuvent s'adapter en facilitant l'intégration des diagnostics, du recueil d'informations périopératoires et des procédures de manière standardisée.
Développement des parcours de soins chirurgicaux ambulatoires et de courte durée
Les soins ambulatoires et les séjours de courte durée devraient se généraliser à mesure que les établissements de santé amélioreront la sélection des patients et des interventions périopératoires. La prise en charge anesthésique, les compétences en laparoscopie, le soulagement de la douleur postopératoire, la prévention des infections et le suivi postopératoire sont autant d'exemples de domaines où des améliorations peuvent faciliter la prise en charge de patients soigneusement sélectionnés, tout en mobilisant moins de ressources. Ceci est particulièrement pertinent pour les systèmes de santé soumis à des contraintes budgétaires les incitant à réduire les coûts d'hospitalisation tout en préservant leur capacité à gérer les urgences. Les centres de chirurgie ambulatoire pourront prendre en charge davantage de cas appropriés s'ils disposent de réseaux d'orientation vers les urgences performants, de capacités d'imagerie adéquates et de dispositifs de transport efficaces. Les fabricants d'équipements seront incités à concevoir des unités de laparoscopie et des instruments plus compacts. À terme, un système de rémunération encourageant une utilisation appropriée des ressources favorisera la sortie le jour même ou le lendemain.
Opportunités du marché de l'appendicite
Fabrication locale de fournitures chirurgicales sur les marchés émergents
Les prévisions du marché de l'appendicite indiquent une opportunité pour les fabricants de localiser la production d'instruments laparoscopiques, de consommables chirurgicaux et de certains médicaments génériques sur les marchés émergents à fort volume. La production locale contribuera à réduire la dépendance aux importations, à raccourcir les délais d'approvisionnement et à rendre les achats plus abordables grâce à des systèmes de qualité performants. L'Inde constitue un cas pertinent en raison de son industrie pharmaceutique développée et de son secteur des dispositifs médicaux en pleine expansion. Il en va de même pour la Chine et certains pays d'Asie du Sud-Est. Les produits à privilégier sont ceux utilisés régulièrement lors des interventions, soumis à une réglementation allégée et compatibles avec les systèmes chirurgicaux existants. La collaboration avec les hôpitaux et les distributeurs permettra d'anticiper la demande et de réduire les risques liés à l'entrée sur le marché.
Plateformes d'approvisionnement intégrées pour les soins d'urgence en cas d'appendicite
Une autre opportunité réside dans les systèmes d'approvisionnement qui regroupent médicaments, instruments chirurgicaux, dispositifs à usage unique et fournitures périopératoires selon le déroulement standard d'une appendicectomie. De nombreux hôpitaux recherchent des dépenses prévisibles et des processus d'achat rationalisés, notamment pour leurs services d'urgences dont la fréquence d'interventions est variable. Ces systèmes peuvent constituer des kits spécifiques à chaque procédure, comprenant des dispositifs d'accès, d'extraction et de fermeture, ainsi que des dispositifs à usage unique, et mettre en place des accords pharmaceutiques lorsque cela s'avère commercialement avantageux. Outre l'amélioration de la gestion des stocks et la réduction du risque de rupture de stock de fournitures essentielles en situation d'urgence, les plateformes d'approvisionnement numériques permettent également de suivre l'utilisation, les informations de réapprovisionnement, les substitutions et les performances des fournisseurs. Les entreprises entrant sur ce marché doivent privilégier l'intégration au sein des systèmes d'approvisionnement hospitaliers et définir clairement le coût par procédure.
Développements récents
- Juillet 2026 : CooperSurgical Inc. a annoncé son soutien à l’initiative « Saving Mothers » afin de promouvoir la santé des femmes à l’échelle mondiale et de sensibiliser le public, témoignant ainsi de son engagement continu en faveur de l’accès aux soins et des infrastructures cliniques. Son portefeuille de produits, plus large, comprend des dispositifs chirurgicaux essentiels aux protocoles opératoires, renforçant ainsi le rôle de l’entreprise dans la fourniture de soins de santé interventionnels.
- Juin 2026 : Aurobindo Pharma Limited annonce l’approbation par la FTC américaine de l’acquisition de Lannett Company LLC par Aurobindo Pharma USA. Cette transaction renforce la présence pharmaceutique de l’entreprise aux États-Unis et développe son infrastructure commerciale, un atout majeur dans le contexte de l’approvisionnement en médicaments génériques destinés aux soins hospitaliers d’urgence.
- Février 2026 : Sanofi Inde a annoncé l’agrandissement de son Centre mondial de compétences d’Hyderabad afin de renforcer ses capacités et son esprit d’innovation. Ce développement témoigne de l’investissement continu de Sanofi dans ses activités de santé en Inde et soutient l’écosystème pharmaceutique au sens large, au service des hôpitaux et des établissements de soins spécialisés.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -