
Mercado de apendicitis: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de apendicitis (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (apendicitis aguda, apendicitis crónica); tratamiento (cirugía de apendicectomía, medicamentos, otros); usuario final (hospitales, clínicas especializadas, centros quirúrgicos ambulatorios) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008536
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


Tamaño del mercado en 2025
9.140 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
13.380 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,32 %
Índice de crecimiento
Mercado potencial
102.240 millones de dólares estadounidenses
(2026-2034)
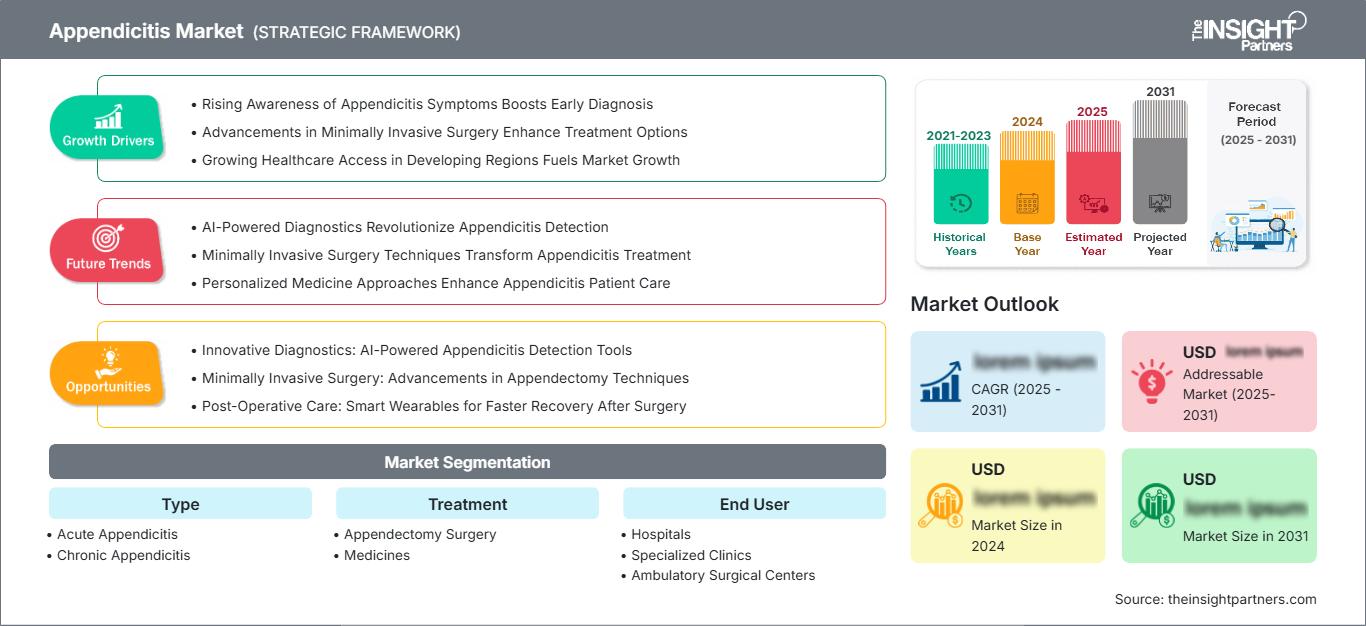
El mercado de la apendicitis alcanzó un valor de 9140 millones de dólares en 2025 y se prevé que llegue a los 13 380 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 4,32 % entre 2026 y 2034. Este mercado abarca las decisiones de tratamiento basadas en el diagnóstico, los procedimientos de apendicectomía, el tratamiento farmacológico y la prestación de servicios sanitarios en hospitales, clínicas especializadas y centros quirúrgicos ambulatorios. La demanda está determinada por la carga de morbilidad aguda, la capacidad quirúrgica, el uso racional de antibióticos, las técnicas mínimamente invasivas y la mejora del acceso a la atención abdominal de urgencia.
Se prevé que Norteamérica siga siendo un mercado regional de alto valor, con una tasa de crecimiento anual compuesta (TCAC) estimada del 4,4 % al 5,0 % hasta 2034. La infraestructura de atención de urgencias consolidada, la amplia disponibilidad de apendicectomía laparoscópica y la continua preferencia por protocolos antibióticos basados en la evidencia impulsan la demanda. El tamaño del mercado de apendicitis en la región también se ve influenciado por las vías quirúrgicas ambulatorias, el creciente uso de centros ambulatorios para casos selectos sin complicaciones y la inversión sostenida en tecnologías de quirófano y atención perioperatoria.
Evaluación y perspectivas del mercado de la apendicitis
- América del Norte: Se estima que América del Norte representará entre el 34 % y el 38 % del mercado en 2025, gracias a una infraestructura avanzada de atención de emergencias, una alta capacidad de procedimientos y una práctica laparoscópica consolidada. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 5,0 % entre 2026 y 2034, a medida que se expandan las vías de atención ambulatoria.
- EE. UU.: Estados Unidos representa aproximadamente entre el 27 % y el 31 % del mercado mundial y entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025. Se proyecta un crecimiento a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,1 % durante el período 2026-2034, impulsado por la capacidad quirúrgica y la atención ambulatoria.
- Europa: Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 y crecerá a una tasa compuesta anual del 4,0-4,7% hasta 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes debido a sus sistemas hospitalarios consolidados y a la práctica establecida de la cirugía mínimamente invasiva.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 22 % y el 26 % del mercado en 2025, impulsada por China, Japón, India, Corea del Sur y Australia. Se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,5 % entre 2026 y 2034, gracias a la mejora del acceso a la cirugía.
- Segmento más grande: El tratamiento es el segmento más grande, con una cuota de mercado del 70-75% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,7% durante el período 2026-2034, lo que refleja la concentración de ingresos en los procedimientos de apendicectomía.
- Segmento de alto crecimiento: Los centros quirúrgicos ambulatorios representan el segmento de usuarios finales de más rápido crecimiento, con una cuota de mercado del 7 al 11 % en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 5,2 al 6,0 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Pfizer, Inc., CooperSurgical Inc., Teva Pharmaceutical Industries Ltd., GSK plc, Astellas Pharma Inc., Aurobindo Pharma Limited, Sanofi, Merck & Co., Inc., Blacksmith Surgical Inc. y Desco Medical India.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances tecnológicos han propiciado un mayor uso de la apendicectomía laparoscópica, protocolos estandarizados de manejo perioperatorio, técnicas de imagen y el manejo no quirúrgico selectivo de casos no complicados. La dinámica de la fabricación abarca antibióticos genéricos, anestesia, consumibles quirúrgicos, dispositivos laparoscópicos, dispositivos de cierre y equipamiento hospitalario. La creciente competencia entre proveedores implicará la capacidad de suministrar productos fiables y compatibles a precios razonables, cumpliendo con la normativa vigente, y no solo en función de los segmentos de productos.
El crecimiento futuro dependerá principalmente de las regiones donde se estén expandiendo los servicios de cirugía de urgencia e imagenología. India, China, el sudeste asiático, Latinoamérica y algunos mercados de Oriente Medio ofrecen estas oportunidades, ya que los hospitales están ampliando su capacidad de quirófanos y la cobertura para realizar procedimientos. Una mayor regulación del uso racional de antimicrobianos podría fomentar aún más el uso prudente de antibióticos, manteniendo la cirugía como el procedimiento definitivo para casos complejos.
Alcance del informe de mercado sobre apendicitis
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 9.140 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 13.380 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,32% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la apendicitis
El crecimiento del mercado de la apendicitis se debe principalmente a la continua incidencia de apendicitis aguda y a la necesidad de un tratamiento rápido tras una urgencia médica. La cadena de valor comienza con el diagnóstico mediante pruebas de imagen y de laboratorio, seguido de la cirugía o la farmacoterapia, la anestesia, los materiales desechables, la monitorización y el alta hospitalaria. El hospital sigue siendo fundamental, ya que una perforación, un absceso o una infección sistémica pueden requerir tratamiento quirúrgico inmediato, mientras que los casos sin complicaciones suelen favorecer las decisiones basadas en protocolos de tratamiento.
Las cadenas de suministro presentan características significativamente diferentes en los países desarrollados y en desarrollo. Los productores de antibióticos genéricos compiten en términos de disponibilidad, estatus regulatorio y precio, mientras que los proveedores de material quirúrgico compiten en instrumental laparoscópico, grapado, extracción, acceso y dispositivos de cierre. Las agencias de compras han pasado de fijar el precio de dispositivos individuales a considerar el costo total del procedimiento. Por lo tanto, se prioriza la estandarización de las bandejas quirúrgicas, las plataformas tecnológicas reutilizables y la distribución con logística segura durante las emergencias.
El análisis del posicionamiento competitivo en el mercado de la apendicitis refleja dos ecosistemas distintos. Pfizer, Inc., Teva Pharmaceutical Industries Ltd., Aurobindo Pharma Limited, Sanofi y Merck & Co., Inc. participan principalmente a través de sus carteras farmacéuticas y capacidades de fabricación, mientras que CooperSurgical Inc., Blacksmith Surgical Inc. y Desco Medical India están más vinculadas a las oportunidades que ofrece en el sector de equipos quirúrgicos y de procedimientos. Astellas Pharma Inc. y GSK plc amplían el panorama competitivo farmacéutico.
Las estrategias de inversión actuales muestran una mayor inclinación hacia la fabricación escalable, los medicamentos genéricos, los equipos para cirugía mínimamente invasiva y las tecnologías que reducen los tiempos de los procedimientos o utilizan menos recursos hospitalarios. Dado que el tratamiento de la apendicitis implica el uso de fármacos, dispositivos y servicios perioperatorios, las empresas con fuertes vínculos con los hospitales tendrán una clara ventaja. Esto genera un entorno competitivo altamente fragmentado, con diferenciaciones estratégicas basadas en una amplia cartera de productos, precios, fortalezas regulatorias y de distribución, así como en flujos de trabajo clínicos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la apendicitis: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de apendicitis
Se estima que Norteamérica representará entre el 34 % y el 38 % de la cuota de mercado mundial de apendicitis en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 5,0 % hasta 2034. La región se beneficia de una amplia red de servicios de urgencias, técnicas avanzadas de diagnóstico por imagen, una alta penetración de la laparoscopia y un acceso sólido a personal quirúrgico capacitado. Los protocolos clínicos distinguen cada vez más entre casos simples y complicados, lo que favorece un uso más selectivo de antibióticos junto con la cirugía.
Estados Unidos representa el principal contribuyente regional, mientras que Canadá ofrece un mercado más pequeño pero estructuralmente maduro. La consolidación hospitalaria y la expansión de la atención ambulatoria influyen en las decisiones de adquisición, especialmente en lo que respecta a instrumental laparoscópico estandarizado y consumibles perioperatorios. Los proveedores norteamericanos también cuentan con mayor capacidad para implementar protocolos basados en la evidencia, programación digital y flujos de trabajo de diagnóstico rápido, lo que permite mantener volúmenes de tratamiento constantes.
Mercado de apendicitis en EE. UU.
Estados Unidos representa aproximadamente entre el 78 % y el 82 % de los ingresos del mercado norteamericano de apendicitis en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,1 % hasta 2034. Su posición refleja una amplia red de atención de urgencias, una extensa capacidad hospitalaria, la práctica generalizada de la apendicectomía laparoscópica y la disponibilidad consolidada de medicamentos genéricos. Los principales proveedores farmacéuticos mantienen amplias relaciones de distribución, mientras que los proveedores de material quirúrgico atienden la demanda de procedimientos hospitalarios y ambulatorios.
Las tendencias de aplicación favorecen cada vez más las vías diferenciadas para casos no complicados, incluyendo el tratamiento antibiótico inicial para pacientes seleccionados y la cirugía ambulatoria o de corta estancia cuando sea clínicamente apropiado. Esta combinación de demanda beneficia tanto a los medicamentos como a los productos quirúrgicos. El aumento de los costos laborales y de las instalaciones también incentiva a los proveedores a priorizar los equipos quirúrgicos eficientes, el rendimiento predecible de los dispositivos y estancias posoperatorias más cortas. Estos factores respaldan la inversión continua en la estandarización de procedimientos y la resiliencia de la cadena de suministro hospitalaria.
Mercado europeo de apendicitis
Se estima que Europa tendrá una cuota de mercado del 27-31% en el sector de la apendicitis en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,7% hasta 2034. Alemania es el mercado nacional líder, seguida del Reino Unido, Francia, Italia y España. Los sistemas de salud pública consolidados, la práctica laparoscópica establecida y los protocolos clínicos rigurosos garantizan una demanda estable de procedimientos.
El Reino Unido y Alemania representan importantes centros de demanda debido a su amplia cobertura hospitalaria y a la estandarización de sus protocolos de urgencias. Francia, Italia y España también cuentan con una considerable capacidad de tratamiento, cuya adopción se ve cada vez más influenciada por la eficiencia hospitalaria, los procedimientos mínimamente invasivos y el uso racional de antibióticos. Las diferencias en las estructuras de reembolso y la contratación pública generan variaciones de precios entre países, pero la demanda regional se mantiene gracias a una infraestructura quirúrgica consolidada y a un acceso relativamente constante a la atención abdominal de urgencia.
Mercado de apendicitis en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representará entre el 22 % y el 26 % de los ingresos globales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,5 %. China es el principal mercado regional, seguido de Japón, Corea del Sur, India y Australia. La creciente capacidad hospitalaria y la mejora del acceso a la atención de urgencias impulsan la demanda.
China e India ofrecen las mayores oportunidades de expansión debido a su gran población y a la inversión en infraestructura sanitaria. Japón y Corea del Sur aportan capacidades procedimentales consolidadas, mientras que Australia se beneficia de sistemas de urgencias y cirugía ya establecidos. El desarrollo industrial de medicamentos genéricos y de suministros quirúrgicos de fabricación local puede mejorar la asequibilidad, mientras que las iniciativas de salud pública facilitan un mayor acceso al diagnóstico y al tratamiento definitivo.
Mercado de apendicitis en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 5,0 %, con Arabia Saudita a la cabeza de la demanda regional, seguida de los Emiratos Árabes Unidos y Sudáfrica. La modernización hospitalaria, la inversión en atención especializada y el desarrollo de infraestructura de emergencias respaldan la capacidad de realizar procedimientos, especialmente en los principales centros urbanos.
Arabia Saudita y los Emiratos Árabes Unidos están fortaleciendo sus redes hospitalarias avanzadas, mientras que Sudáfrica sigue siendo un importante punto de acceso a la atención quirúrgica especializada en el África subsahariana. El resto de los mercados de Oriente Medio y África siguen viéndose limitados por la disponibilidad desigual de especialistas, la financiación y el acceso a zonas rurales. Las inversiones en infraestructura sanitaria, distribución de suministros médicos y desarrollo de la fuerza laboral deberían mejorar gradualmente el acceso al tratamiento y satisfacer la demanda de equipos y medicamentos estandarizados para la apendicectomía.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipo registre una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,5% durante el período 2026-2034. La enfermedad aguda representa la mayor parte de la actividad de tratamiento, ya que suele requerir una evaluación rápida y una intervención definitiva. La apendicitis crónica constituye una categoría clínica menor, cuya demanda está influenciada por los síntomas recurrentes, la incertidumbre diagnóstica y las decisiones quirúrgicas selectivas.
- Tumores neuroendocrinos: No aplicable a esta segmentación. Las clasificaciones de enfermedades inflamatorias agudas y crónicas determinan la vía de tratamiento pertinente, mientras que los tumores neuroendocrinos pertenecen a la oncología apendicular, en lugar del tratamiento estándar de la apendicitis.
- Carcinomas: No aplicable a la segmentación rutinaria de la apendicitis. Los carcinomas apendiculares son afecciones oncológicas que requieren vías diagnósticas y terapéuticas específicas y, por lo tanto, no deben incorporarse a este mercado de enfermedades inflamatorias.
Tratamiento
El tratamiento es el segmento más importante y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,7 % hasta 2034. La apendicectomía sigue siendo el tratamiento definitivo para muchos pacientes, mientras que los medicamentos respaldan el tratamiento antibiótico inicial en casos seleccionados sin complicaciones, el control de infecciones perioperatorias y la atención postoperatoria.
- Cirugía de apendicectomía: Representa la principal vía de procedimiento, respaldada por la adopción de la laparoscopia, los protocolos de emergencia establecidos y la necesidad de un tratamiento definitivo en casos de enfermedad complicada o recurrente.
- Medicamentos: Incluyen antibióticos y terapias de apoyo utilizadas antes o después de la cirugía y, en casos seleccionados sin complicaciones, como un enfoque de manejo inicial alternativo bajo supervisión clínica.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,9 %. Los hospitales siguen siendo el sector dominante, ya que ofrecen diagnósticos de urgencia, cirugía, anestesia, monitorización intensiva y cuidados postoperatorios. Las clínicas especializadas y los centros quirúrgicos ambulatorios cobran mayor importancia a medida que los casos menos complejos se resuelven con tratamientos más cortos.
- Los hospitales siguen siendo el principal entorno de tratamiento porque pueden gestionar casos complicados de apendicitis, perforación, absceso, cirugía de urgencia, pruebas de imagen, anestesia y complicaciones postoperatorias.
- Clínicas especializadas: Proporcionan consultas quirúrgicas específicas y servicios de tratamiento selectos, especialmente cuando las redes de derivación y la infraestructura de diagnóstico permiten una evaluación rápida.
- Centros quirúrgicos ambulatorios: Son cada vez más relevantes para casos no complicados seleccionados adecuadamente, ya que las estancias más cortas, los flujos de trabajo optimizados y la menor intensidad de las instalaciones pueden mejorar la eficiencia de los procedimientos.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Cirugía de urgencia |
Maduro |
|
Clínicas especializadas |
Medio |
Remisión a un especialista |
Escalada |
|
Centros quirúrgicos ambulatorios |
Bajo |
Cirugía el mismo día |
Escalada |
Factores de crecimiento del mercado de la apendicitis y análisis de su impacto
Aumento de la capacidad quirúrgica de emergencia en los sistemas de salud emergentes.
El desarrollo de infraestructuras, especialmente en lo que respecta a servicios de urgencias y equipamiento quirúrgico en los mercados emergentes, propiciará un aumento en el número de pacientes que reciben tratamiento dentro del plazo clínicamente recomendado. La construcción de hospitales, el desarrollo de la especialización de los profesionales y las técnicas de diagnóstico por imagen son fundamentales, dado que la apendicitis requiere una rápida diferenciación de otros casos de dolor abdominal. Esto repercute no solo en la cantidad de casos, sino también en factores como la posibilidad de realizar cirugías laparoscópicas, administrar anestesia, realizar el seguimiento postoperatorio y suministrar antibióticos. La reducción de las brechas geográficas en el tratamiento de la apendicitis en India, China, el Sudeste Asiático y los países de Oriente Medio será posible gracias a las inversiones en los sectores de salud pública y privada.
Mayor adopción de la apendicectomía mínimamente invasiva
La apendicectomía laparoscópica sigue influyendo en el mercado de equipos quirúrgicos, ya que permite incisiones más pequeñas, una estructura de procedimientos más eficiente en el quirófano y, potencialmente, un tiempo de recuperación más corto para los pacientes adecuados. La mayor disponibilidad de sistemas laparoscópicos genera una necesidad constante de dispositivos de acceso, extracción, cierre, fuentes de energía y consumibles. Este tema cobra especial relevancia para los hospitales que buscan aumentar la eficiencia del quirófano, teniendo en cuenta los costos de personal e infraestructura. Los fabricantes pueden aprovechar esta situación diseñando sus instrumentos en función de los procedimientos y creando carteras de productos en lugar de dispositivos individuales. Sin embargo, en mercados con recursos limitados, la principal limitación serán las cuestiones de capital y la formación de los cirujanos, por lo que los dispositivos reutilizables y los instrumentos asequibles serán de vital importancia.
Gestión del uso de antibióticos y manejo selectivo no quirúrgico
La existencia de evidencia que respalda una estrategia de tratamiento antibiótico inicial para casos selectos de apendicitis no complicada está influyendo en la perspectiva de los profesionales sanitarios sobre las vías de tratamiento. Si bien esto no hace innecesaria la cirugía, sí permite diferenciar entre los pacientes que deben recibir tratamiento médico y aquellos que requieren intervención urgente. Desde el punto de vista comercial, esto conlleva una mayor diferenciación en la demanda de medicamentos, diagnósticos, atención de seguimiento y servicios quirúrgicos. Los fabricantes y distribuidores de genéricos podrían tener la oportunidad de participar en la distribución de medicamentos, mientras que los profesionales sanitarios deben poder monitorizar a los pacientes para garantizar un tratamiento adecuado y la prevención de recaídas. Las políticas de uso racional de antimicrobianos otorgan mayor importancia a este aspecto del tratamiento. Con el tiempo, podría ser posible incentivar a los hospitales a incorporar estudios de imagen, análisis de laboratorio y escalas clínicas en sus protocolos de toma de decisiones.
Tendencias futuras del mercado de la apendicitis
Vías de tratamiento personalizadas basadas en protocolos
Las tendencias del mercado de la apendicitis apuntan hacia protocolos de tratamiento más individualizados que combinan hallazgos de imagen, gravedad clínica, preferencias del paciente, riesgo de recurrencia y protocolos institucionales. Durante la próxima década, es probable que los hospitales formalicen algoritmos de decisión que distingan la inflamación simple de la perforación, el absceso o la infección generalizada. Este nuevo enfoque podría contribuir a lograr uniformidad en la selección de pacientes para la terapia con antibióticos o la cirugía, y el seguimiento estructurado puede detectar tanto la recurrencia como el fracaso del tratamiento. Este nuevo enfoque no disminuirá en absoluto el criterio del cirujano; por el contrario, contribuirá a unificar los protocolos de tratamiento entre los servicios de urgencias. En respuesta a este cambio en el mercado, los proveedores pueden adaptarse integrando de forma estandarizada los diagnósticos, la recopilación de información perioperatoria y los procedimientos.
Ampliación de las vías quirúrgicas ambulatorias y de corta estancia
Es probable que la atención ambulatoria y las estancias cortas se generalicen a medida que las instituciones mejoren en la selección de pacientes y procedimientos perioperatorios adecuados. El manejo de la anestesia, las habilidades en procedimientos laparoscópicos, el alivio del dolor postoperatorio, el control de infecciones y la atención de seguimiento son ejemplos de áreas donde las mejoras pueden facilitar la atención de pacientes cuidadosamente seleccionados utilizando menos recursos de las instalaciones. Esto es especialmente aplicable en sistemas de salud que se encuentran bajo presión financiera para reducir los costos de hospitalización sin comprometer su capacidad para emergencias. Los centros quirúrgicos ambulatorios podrán atender más casos adecuados si cuentan con redes de derivación de emergencia bien desarrolladas, capacidad de diagnóstico por imagen y acuerdos de transporte. Los fabricantes de equipos tendrán un incentivo para diseñar unidades de laparoscopia y conjuntos de instrumental más pequeños. A largo plazo, un sistema de pago que fomente el uso apropiado de los recursos impulsará aún más el alta el mismo día o al día siguiente.
Oportunidades de mercado para la apendicitis
Fabricación localizada de material quirúrgico en mercados emergentes
Las previsiones del mercado de la apendicitis indican una oportunidad para que los fabricantes localicen la producción de instrumental laparoscópico, consumibles quirúrgicos y determinados medicamentos genéricos en mercados emergentes de alto volumen. La fabricación local contribuirá a reducir la dependencia de las importaciones, disminuir el tiempo del ciclo de reabastecimiento y abaratar la adquisición gracias a la implementación de sistemas de calidad adecuados. India es un caso relevante debido a su desarrollada industria farmacéutica y su incipiente industria de dispositivos médicos. Lo mismo puede decirse de China y algunos países del sudeste asiático. Los productos a considerar son aquellos de uso habitual en procedimientos quirúrgicos, con baja carga regulatoria y compatibles con los sistemas quirúrgicos existentes. La colaboración con hospitales y socios de distribución permitirá conocer la demanda y, al mismo tiempo, reducir el riesgo de entrada al mercado.
Plataformas integradas de adquisición para la atención de urgencias por apendicitis
Una segunda oportunidad reside en los sistemas de aprovisionamiento que empaquetan medicamentos, instrumental quirúrgico, material desechable y suministros perioperatorios según el flujo de trabajo estándar del procedimiento de apendicectomía. Muchos hospitales buscan gastos predecibles y procesos de compra optimizados, especialmente para sus servicios de urgencias, que presentan diferentes niveles de frecuencia de procedimientos. Los sistemas de aprovisionamiento pueden empaquetar kits específicos para cada procedimiento, que incluyen dispositivos de acceso, extracción y cierre, así como material desechable, además de acuerdos farmacéuticos cuando resulte comercialmente viable. Además de mejorar la gestión de inventario y reducir la probabilidad de que falten suministros cruciales durante las emergencias, las plataformas de aprovisionamiento basadas en tecnología también podrían realizar un seguimiento de la utilización, la información de reabastecimiento, las sustituciones y el rendimiento de los proveedores. Las empresas que ingresen a este mercado deben centrarse en la capacidad de integración con los sistemas de aprovisionamiento hospitalarios y en la definición clara del coste por procedimiento.
Novedades recientes
- Julio de 2026: CooperSurgical Inc. anunció su apoyo a Saving Mothers para promover la salud de la mujer a nivel mundial y generar conciencia, lo que refleja su compromiso continuo con el acceso a la atención médica y la infraestructura clínica. Su amplia cartera de productos incluye artículos quirúrgicos relevantes para los flujos de trabajo en quirófano, lo que refuerza el papel de la compañía en el suministro de insumos para procedimientos médicos.
- Junio de 2026: Aurobindo Pharma Limited anunció la aprobación de la FTC de EE. UU. para que Aurobindo Pharma USA adquiera Lannett Company LLC. Esta transacción fortalece la plataforma farmacéutica de la compañía en EE. UU. y expande su infraestructura comercial, relevante para el entorno general de suministro de medicamentos genéricos que respaldan el tratamiento de cuidados intensivos en hospitales.
- Febrero de 2026: Sanofi India anunció la expansión de su Centro de Capacidades Globales de Hyderabad para fortalecer sus capacidades e impulsar la innovación. Este desarrollo refleja la continua inversión en las operaciones de atención médica en la India y respalda el ecosistema farmacéutico en general que presta servicios a hospitales y proveedores de atención especializada.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -