
Mercato dell’apendicitis: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dell'appendicite (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (appendicite acuta, appendicite cronica); trattamento (intervento chirurgico di appendicectomia, farmaci, altro); utente finale (ospedali, cliniche specializzate, centri chirurgici ambulatoriali) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008536
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 26, 2026


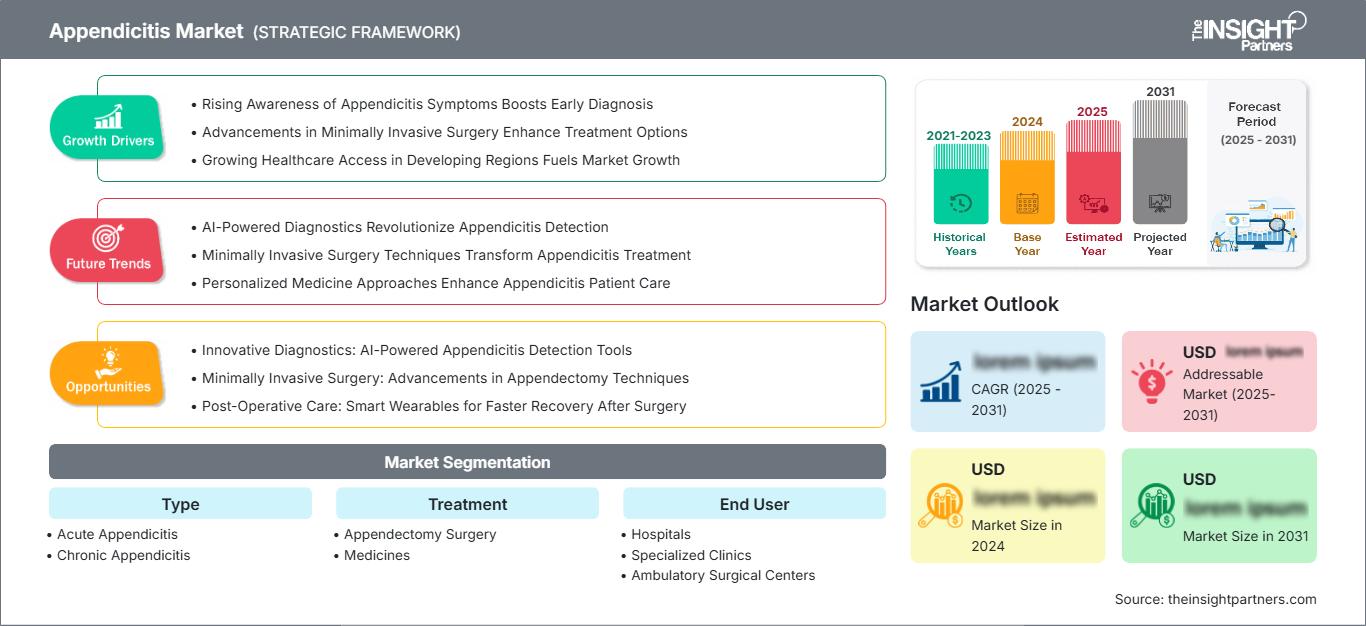
Dimensioni del mercato nel 2025
9,14 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
13,38 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,32 %
Tasso di crescita
Mercato di riferimento
102,24 miliardi di dollari USA
(2026-2034)
Il mercato dell'appendicite ha un valore di 9,14 miliardi di dollari nel 2025 e si prevede che raggiungerà i 13,38 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,32% nel periodo 2026-2034. Il mercato comprende decisioni terapeutiche basate sulla diagnosi, procedure di appendicectomia, gestione farmacologica e fornitura di assistenza sanitaria in ospedali, cliniche specializzate e centri di chirurgia ambulatoriale. La domanda è influenzata dall'incidenza della malattia acuta, dalla capacità chirurgica, dalla gestione razionale degli antibiotici, dalle tecniche minimamente invasive e dal miglioramento dell'accesso alle cure addominali di emergenza.
Si prevede che il Nord America rimarrà un mercato regionale di alto valore, con un tasso di crescita annuo composto (CAGR) stimato tra il 4,4% e il 5,0% fino al 2034. La domanda è sostenuta da infrastrutture consolidate per l'assistenza di emergenza, dall'ampia disponibilità di appendicectomia laparoscopica e dalla continua preferenza per protocolli antibiotici basati sull'evidenza. Le dimensioni del mercato dell'appendicite nella regione sono inoltre influenzate dai percorsi chirurgici ambulatoriali, dal crescente utilizzo di strutture ambulatoriali per casi selezionati non complicati e dai continui investimenti in tecnologie per le sale operatorie e nell'assistenza perioperatoria.
Analisi e approfondimenti sul mercato dell'appendicite
- Nord America: Si stima che il Nord America rappresenterà una quota del 34-38% nel 2025, grazie a infrastrutture avanzate per l'assistenza di emergenza, un'elevata capacità procedurale e una consolidata pratica laparoscopica. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 4,4-5,0% tra il 2026 e il 2034, con l'espansione dei percorsi ambulatoriali.
- USA: Gli Stati Uniti rappresentano circa il 27-31% del mercato globale e il 78-82% del fatturato nordamericano nel 2025. Si prevede una crescita a un tasso annuo composto (CAGR) del 4,5-5,1% nel periodo 2026-2034, supportata dalla capacità chirurgica e dall'assistenza ambulatoriale.
- Europa: si stima che l'Europa deterrà una quota di mercato del 27-31% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,0-4,7% fino al 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono mercati importanti grazie a sistemi ospedalieri consolidati e a tecniche di chirurgia mininvasiva ben consolidate.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico rappresenterà una quota del 22-26% nel 2025, con Cina, Giappone, India, Corea del Sud e Australia a trainare la domanda regionale. Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) del 4,8-5,5% tra il 2026 e il 2034, grazie al miglioramento dell'accesso agli interventi chirurgici.
- Segmento più ampio: Il trattamento rappresenta il segmento più ampio, con una quota di mercato del 70-75% nel 2025 e un CAGR del 4,2-4,7% nel periodo 2026-2034, a testimonianza della concentrazione dei ricavi nelle procedure di appendicectomia.
- Segmento ad alta crescita: i centri di chirurgia ambulatoriale rappresentano il segmento di utenti finali in più rapida crescita, con una quota di mercato del 7-11% nel 2025 e un CAGR del 5,2-6,0% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Pfizer, Inc., CooperSurgical Inc., Teva Pharmaceutical Industries Ltd., GSK plc, Astellas Pharma Inc., Aurobindo Pharma Limited, Sanofi, Merck & Co., Inc., Blacksmith Surgical Inc. e Desco Medical India.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I progressi tecnologici hanno portato a un maggiore utilizzo dell'appendicectomia laparoscopica, a protocolli standardizzati di gestione perioperatoria, all'imaging e alla gestione non chirurgica selettiva dei casi non complicati. Le dinamiche della produzione coinvolgono antibiotici generici, anestetici e materiali di consumo correlati alla chirurgia, dispositivi laparoscopici, dispositivi di sutura e attrezzature ospedaliere. La crescente concorrenza tra i fornitori implicherà la capacità di fornire prodotti affidabili e compatibili a costi di approvvigionamento ragionevoli, nel rispetto delle normative, e non solo per segmenti di prodotto.
La crescita futura dipenderà soprattutto dalle regioni in cui si sta sviluppando la capacità delle strutture chirurgiche di emergenza e la diagnostica per immagini. India, Cina, Sud-est asiatico, America Latina e alcuni mercati del Medio Oriente offrono tali opportunità, poiché gli ospedali stanno ampliando la capacità delle sale operatorie e la copertura per le procedure. Una maggiore regolamentazione della gestione antimicrobica potrebbe ulteriormente promuovere un uso oculato degli antibiotici, mantenendo la chirurgia come procedura definitiva per i casi complessi.
Ambito del rapporto di mercato sull'appendicite
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 9,14 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 13,38 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,32% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dell'appendicite
La crescita del mercato dell'appendicite è principalmente legata alla continua incidenza di appendicite acuta e alla necessità di un trattamento rapido in seguito alla presentazione in pronto soccorso. La catena del valore inizia con la diagnosi tramite esami di imaging e di laboratorio, seguita da intervento chirurgico o terapia farmacologica, anestesia, materiali monouso, monitoraggio e gestione delle dimissioni. L'ospedale rimane un elemento essenziale, poiché una perforazione, un ascesso o un'infezione sistemica possono richiedere un trattamento chirurgico immediato, mentre i casi non complicati tendono a privilegiare decisioni basate su protocolli di trattamento.
Le catene di approvvigionamento presentano caratteristiche significativamente diverse nei paesi sviluppati e in quelli in via di sviluppo. I produttori di antibiotici generici competono in termini di disponibilità, status normativo e prezzo, mentre i fornitori di strumenti chirurgici competono in termini di strumenti laparoscopici, suturatrici, dispositivi di recupero, accesso e chiusura. Gli enti appaltanti hanno spostato la loro attenzione dalla valutazione dei singoli dispositivi ai costi totali delle procedure. Pertanto, si privilegiano la standardizzazione dei set chirurgici, le piattaforme tecnologiche riutilizzabili e i distributori con una logistica sicura in caso di emergenza.
L'analisi del posizionamento competitivo nel mercato dell'appendicite evidenzia due ecosistemi distinti. Pfizer, Inc., Teva Pharmaceutical Industries Ltd., Aurobindo Pharma Limited, Sanofi e Merck & Co., Inc. partecipano principalmente attraverso i loro portafogli farmaceutici e le capacità produttive, mentre CooperSurgical Inc., Blacksmith Surgical Inc. e Desco Medical India sono più strettamente legate alle opportunità offerte dalle apparecchiature chirurgiche e procedurali. Astellas Pharma Inc. e GSK plc ampliano ulteriormente il panorama competitivo del settore farmaceutico.
Le strategie di investimento mostrano ora una crescente propensione verso la produzione scalabile, i farmaci generici, le apparecchiature chirurgiche mini-invasive e le tecnologie che riducono i tempi delle procedure o utilizzano meno risorse ospedaliere. Poiché il trattamento dell'appendicite prevede l'utilizzo di farmaci, dispositivi e servizi perioperatori, le aziende con forti legami con gli ospedali godranno di un netto vantaggio. Ciò rende il contesto competitivo altamente frammentato, con differenziazioni strategiche basate su un ampio portafoglio prodotti, prezzi, punti di forza normativi e distributivi, nonché flussi di lavoro clinici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'appendicite: spunti strategici
Approfondimenti regionali
mercato dell'appendicite in Nord America
Si stima che il Nord America rappresenterà il 34-38% della quota di mercato globale per l'appendicite nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,4-5,0% fino al 2034. La regione beneficia di un'ampia rete di pronto soccorso, di tecnologie avanzate di diagnostica per immagini, di un'elevata diffusione della laparoscopia e di un facile accesso a personale chirurgico specializzato. I percorsi clinici distinguono sempre più chiaramente le forme semplici da quelle complicate, favorendo un uso più selettivo degli antibiotici in aggiunta alla chirurgia.
Gli Stati Uniti rappresentano il principale contributore a livello regionale, mentre il Canada offre un mercato più piccolo ma strutturalmente maturo. Il consolidamento ospedaliero e l'espansione dell'assistenza ambulatoriale stanno influenzando le decisioni di approvvigionamento, in particolare per quanto riguarda gli strumenti laparoscopici standardizzati e i materiali di consumo perioperatori. I fornitori nordamericani hanno inoltre una maggiore capacità di implementare protocolli basati sull'evidenza, la programmazione digitale e flussi di lavoro diagnostici rapidi, a supporto di volumi di trattamento costanti.
Mercato statunitense dell'appendicite
Nel 2025, gli Stati Uniti contribuiranno per circa il 78-82% al fatturato del mercato nordamericano per l'appendicite, con una crescita prevista a un tasso annuo composto (CAGR) del 4,5-5,1% fino al 2034. Questa posizione di rilievo è frutto di un'ampia rete di pronto soccorso, di una vasta capacità ospedaliera, della diffusione dell'appendicectomia laparoscopica e della consolidata disponibilità di farmaci generici. I principali fornitori farmaceutici mantengono solide relazioni di distribuzione, mentre i fornitori di dispositivi chirurgici si rivolgono sia agli ospedali che alle strutture ambulatoriali per le procedure chirurgiche.
Le tendenze applicative privilegiano sempre più percorsi differenziati per i casi non complicati, tra cui la gestione con terapia antibiotica come primo approccio per pazienti selezionati e la chirurgia ambulatoriale o con degenza breve quando clinicamente appropriato. Il mix di domanda che ne deriva avvantaggia sia i farmaci che i prodotti per le procedure. L'aumento dei costi del lavoro e delle strutture incoraggia inoltre gli operatori sanitari a dare priorità a set chirurgici efficienti, prestazioni prevedibili dei dispositivi e degenze postoperatorie più brevi. Questi fattori supportano il continuo investimento nella standardizzazione delle procedure e nella resilienza della catena di approvvigionamento ospedaliera.
Mercato europeo dell'appendicite
Si stima che l'Europa deterrà una quota di mercato dell'appendicite compresa tra il 27% e il 31% nel 2025, con una crescita annua composta (CAGR) del 4,0-4,7% fino al 2034. La Germania è il mercato nazionale leader, seguita da Regno Unito, Francia, Italia e Spagna. Sistemi sanitari pubblici consolidati, una pratica laparoscopica ben consolidata e protocolli clinici rigorosi garantiscono una domanda stabile per le procedure.
Il Regno Unito e la Germania rappresentano importanti centri di domanda grazie all'ampia copertura ospedaliera e ai percorsi di emergenza standardizzati. Anche Francia, Italia e Spagna mantengono una notevole capacità di trattamento, con un'adozione sempre più influenzata dall'efficienza ospedaliera, dalle procedure minimamente invasive e dalla gestione razionale degli antibiotici. Le differenze nelle strutture di rimborso e negli appalti pubblici creano variazioni di prezzo tra i vari paesi, ma la domanda regionale rimane sostenuta da infrastrutture chirurgiche consolidate e da un accesso relativamente costante alle cure addominali d'urgenza.
Mercato dell'appendicite nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 22-26% del fatturato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,5%. La Cina è il mercato regionale leader, seguita da Giappone, Corea del Sud, India e Australia. L'ampliamento della capacità ospedaliera e il miglioramento dell'accesso alle cure di emergenza sono alla base della domanda.
Cina e India offrono le maggiori opportunità di espansione grazie alla loro popolazione e agli investimenti nelle infrastrutture sanitarie. Giappone e Corea del Sud vantano competenze procedurali consolidate, mentre l'Australia beneficia di sistemi di emergenza e chirurgici ben sviluppati. Lo sviluppo industriale di farmaci generici e di forniture chirurgiche prodotte localmente può migliorare l'accessibilità economica, mentre le iniziative di sanità pubblica favoriscono un accesso più ampio alla diagnosi e al trattamento definitivo.
Mercato dell'appendicite in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 4,2-5,0%, con l'Arabia Saudita in testa alla domanda regionale, seguita da Emirati Arabi Uniti e Sudafrica. La modernizzazione degli ospedali, gli investimenti in cure specialistiche e lo sviluppo delle infrastrutture di emergenza supportano la capacità di erogazione delle procedure, in particolare nei principali centri urbani.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno rafforzando le reti ospedaliere all'avanguardia, mentre il Sudafrica rimane un importante punto di accesso per cure chirurgiche specializzate nell'Africa subsahariana. Il resto dei mercati del Medio Oriente e dell'Africa continua a essere limitato dalla disomogenea disponibilità di specialisti, dai problemi di finanziamento e dalla difficoltà di accesso alle cure nelle zone rurali. Gli investimenti nelle infrastrutture sanitarie, nella distribuzione di forniture mediche e nello sviluppo della forza lavoro dovrebbero gradualmente migliorare l'accessibilità alle cure e sostenere la domanda di attrezzature e farmaci standardizzati per l'appendicectomia.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipo" registrerà un CAGR del 4,0-4,5% nel periodo 2026-2034. La patologia acuta rappresenta la maggior parte dell'attività di trattamento perché in genere richiede una valutazione rapida e un intervento definitivo. L'appendicite cronica costituisce una categoria clinica più piccola, con una domanda influenzata da sintomi ricorrenti, incertezza diagnostica e decisioni chirurgiche selettive.
- Tumori neuroendocrini: non applicabile a questa segmentazione. Le classificazioni delle malattie infiammatorie acute e croniche determinano il percorso terapeutico pertinente, mentre i tumori neuroendocrini rientrano nell'ambito dell'oncologia appendicolare piuttosto che nella gestione standard dell'appendicite.
- Carcinomi: Non applicabile alla segmentazione di routine dell'appendicite. I carcinomi appendicolari sono patologie oncologiche che richiedono percorsi diagnostici e terapeutici distinti e, pertanto, non dovrebbero essere inclusi in questo mercato delle malattie infiammatorie.
Trattamento
Il segmento dei trattamenti è il più ampio e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,7% fino al 2034. L'appendicectomia rimane l'approccio definitivo per molti pazienti, mentre i farmaci supportano la gestione antibiotica come prima scelta in casi selezionati non complicati, il controllo delle infezioni perioperatorie e l'assistenza postoperatoria.
- Appendicectomia: rappresenta il principale percorso procedurale, supportato dall'adozione della laparoscopia, da protocolli di emergenza consolidati e dalla necessità di un trattamento definitivo in caso di malattia complessa o recidivante.
- Farmaci: includono antibiotici e terapie di supporto utilizzati prima o dopo l'intervento chirurgico e, in casi selezionati non complicati, come approccio di gestione iniziale alternativo sotto supervisione clinica.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 4,3-4,9%. Gli ospedali rimangono il segmento dominante perché forniscono diagnostica d'urgenza, interventi chirurgici, anestesia, monitoraggio intensivo e cure post-operatorie. Cliniche specializzate e centri di chirurgia ambulatoriale acquisiscono importanza man mano che i casi selezionati e non complicati si orientano verso percorsi di trattamento più brevi.
- Ospedali: Rimangono il luogo di trattamento primario perché sono in grado di gestire appendiciti complicate, perforazioni, ascessi, interventi chirurgici d'urgenza, diagnostica per immagini, anestesia e complicanze postoperatorie.
- Cliniche specializzate: offrono consulenze chirurgiche mirate e servizi di trattamento selezionati, in particolare laddove le reti di riferimento e le infrastrutture diagnostiche consentono una valutazione rapida.
- Centri di chirurgia ambulatoriale: sono sempre più rilevanti per i casi non complicati opportunamente selezionati, poiché degenze più brevi, flussi di lavoro mirati e una minore intensità di utilizzo della struttura possono migliorare l'efficienza delle procedure.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Chirurgia d'urgenza |
Maturo |
|
Cliniche specializzate |
Mezzo |
Invio a uno specialista |
Scalatura |
|
Centri chirurgici ambulatoriali |
Basso |
Chirurgia in giornata |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dell'appendicite.
Aumento della capacità di chirurgia d'urgenza nei sistemi sanitari emergenti
La crescita delle infrastrutture, soprattutto per quanto riguarda le strutture di emergenza e le attrezzature chirurgiche nei mercati emergenti, porterà a un aumento del numero di pazienti che riceveranno le cure entro i tempi clinicamente raccomandati. La costruzione di ospedali, lo sviluppo di competenze specialistiche e la diagnostica per immagini sono di fondamentale importanza, poiché l'appendicite necessita di una rapida distinzione da altri casi di dolore addominale. Ciò influisce non solo sulla quantità, ma anche su fattori quali la possibilità di eseguire interventi chirurgici laparoscopici, la somministrazione di anestetici, il monitoraggio post-operatorio e la terapia antibiotica. La riduzione delle disparità geografiche nel trattamento dell'appendicite in India, Cina, Sud-est asiatico e Medio Oriente sarà possibile grazie agli investimenti nei settori sanitario pubblico e privato.
Maggiore adozione dell'appendicectomia minimamente invasiva
L'appendicectomia laparoscopica continua ad avere un impatto sul mercato delle apparecchiature perché consente incisioni più piccole, una strutturazione procedurale più efficiente in sala operatoria e, potenzialmente, tempi di recupero più brevi per i pazienti idonei. La crescente disponibilità di sistemi laparoscopici comporta una continua domanda di dispositivi di accesso, di recupero, di chiusura, fonti di energia e materiali di consumo. La questione è particolarmente rilevante per gli ospedali che desiderano aumentare l'efficienza della sala operatoria, tenendo conto al contempo dei costi del personale e delle infrastrutture. I produttori possono trarre vantaggio da questa situazione progettando i propri strumenti in funzione delle procedure e creando portafogli di prodotti anziché singoli dispositivi. Nei mercati con risorse limitate, tuttavia, il principale limite sarà rappresentato dai capitali e dalla formazione dei chirurghi, pertanto i dispositivi riutilizzabili e gli strumenti a prezzi accessibili saranno di fondamentale importanza.
Gestione razionale degli antibiotici e trattamento non chirurgico selettivo
La presenza di evidenze scientifiche a supporto di una strategia basata sulla terapia antibiotica come primo approccio per casi selezionati di appendicite non complicata sta influenzando le decisioni dei medici in merito ai percorsi terapeutici. Sebbene ciò non renda superfluo l'intervento chirurgico, porta a una distinzione tra i pazienti che dovrebbero ricevere un trattamento medico e quelli che necessitano di un intervento urgente. Dal punto di vista commerciale, questo si traduce in una maggiore differenziazione della domanda di farmaci, diagnostica, assistenza post-operatoria e capacità chirurgiche. I produttori e i distributori di farmaci generici potrebbero avere l'opportunità di partecipare alla distribuzione dei farmaci, mentre i medici devono essere in grado di monitorare i pazienti per garantire un trattamento adeguato e prevenire le recidive. Le politiche di gestione antimicrobica conferiscono ulteriore importanza a questo aspetto del trattamento. In futuro, potrebbe essere possibile incoraggiare gli ospedali a integrare esami di imaging, analisi di laboratorio e punteggi clinici nei loro percorsi decisionali.
Tendenze future del mercato dell'appendicite
Percorsi di trattamento personalizzati basati su protocolli
Il mercato dell'appendicite si sta orientando verso percorsi terapeutici più individualizzati, che combinano i risultati delle indagini di imaging, la gravità clinica, le preferenze del paziente, il rischio di recidiva e i protocolli istituzionali. Nel prossimo decennio, è probabile che gli ospedali formalizzino algoritmi decisionali in grado di distinguere l'infiammazione non complicata da perforazione, ascesso o infezione generalizzata. Questo nuovo approccio potrebbe contribuire a uniformare la selezione dei pazienti da sottoporre a terapia antibiotica o intervento chirurgico, e un follow-up strutturato potrebbe individuare recidive o fallimenti del trattamento. Tale approccio non ridurrà in alcun modo il ruolo del giudizio del chirurgo; al contrario, contribuirà a uniformare le procedure terapeutiche tra i diversi pronto soccorso. In risposta a questo cambiamento del mercato, i fornitori possono adattarsi, contribuendo a standardizzare la diagnostica, la raccolta di informazioni perioperatorie e le procedure.
Ampliamento dei percorsi chirurgici di breve degenza e ambulatoriali
L'assistenza ambulatoriale e gli approcci di cura a breve termine diventeranno probabilmente più diffusi man mano che le strutture sanitarie miglioreranno nella selezione dei pazienti e delle procedure perioperatorie più adatte. La gestione dell'anestesia, le competenze nelle procedure laparoscopiche, l'analgesia post-operatoria, il controllo delle infezioni e l'assistenza di follow-up sono esempi di aree in cui i miglioramenti possono facilitare la cura di pazienti accuratamente selezionati utilizzando meno risorse delle strutture. Ciò è particolarmente rilevante nei sistemi sanitari che sono sotto pressione finanziaria per ridurre i costi di ospedalizzazione, pur mantenendo la capacità di gestire le emergenze. I centri chirurgici ambulatoriali (ASC) saranno in grado di gestire un maggior numero di casi idonei se dispongono di reti di riferimento per le emergenze ben sviluppate, capacità di diagnostica per immagini e accordi di trasporto. I produttori di apparecchiature saranno incentivati a progettare unità laparoscopiche e set di strumenti più piccoli. A lungo termine, un sistema di pagamento che incoraggi un uso appropriato delle risorse promuoverà ulteriormente il passaggio alle dimissioni in giornata o il giorno successivo.
Opportunità di mercato nell'ambito dell'appendicite
Produzione localizzata di forniture chirurgiche nei mercati emergenti
Le previsioni di mercato per l'appendicite indicano un'opportunità per i produttori di localizzare la produzione di strumenti laparoscopici, materiali di consumo chirurgici e alcuni farmaci generici nei mercati emergenti ad alto volume. La produzione locale contribuirà a ridurre la dipendenza dalle importazioni, a diminuire i tempi del ciclo di rifornimento e a rendere gli acquisti più convenienti grazie a sistemi di qualità adeguati. L'India rappresenta un caso emblematico, grazie alla sua industria farmaceutica sviluppata e al settore dei dispositivi medici in continua evoluzione. Lo stesso vale per la Cina e alcuni paesi del Sud-est asiatico. I prodotti da prendere in considerazione sono quelli di uso comune nelle procedure chirurgiche, con un basso onere normativo e compatibili con i sistemi chirurgici esistenti. La collaborazione con ospedali e partner di distribuzione consentirà di avere visibilità sulla domanda e, al contempo, di ridurre il rischio di ingresso nel mercato.
Piattaforme integrate per gli acquisti relativi alla cura dell'appendicite in emergenza
Una seconda opportunità riguarda i sistemi di approvvigionamento che confezionano farmaci, strumenti chirurgici, materiali monouso e forniture perioperatorie in base al flusso standard della procedura di appendicectomia. Molti ospedali sono alla ricerca di costi prevedibili e processi di acquisto semplificati, soprattutto per i loro reparti di emergenza, caratterizzati da una frequenza variabile di interventi. I sistemi di approvvigionamento possono confezionare kit specifici per la procedura, comprendenti dispositivi di accesso, recupero e sutura, nonché materiali monouso, oltre a stipulare accordi con le aziende farmaceutiche laddove commercialmente vantaggioso. Oltre a migliorare la gestione delle scorte e a ridurre il rischio di mancare forniture cruciali durante le emergenze, le piattaforme di approvvigionamento basate sulla tecnologia potrebbero anche monitorare l'utilizzo, le informazioni sui riordini, le sostituzioni e le prestazioni dei fornitori. Le aziende che entrano in questo mercato dovrebbero concentrarsi sulle capacità di integrazione con i sistemi di approvvigionamento ospedalieri e su chiare metriche di costo per procedura.
Sviluppi recenti
- Luglio 2026: CooperSurgical Inc. ha annunciato il proprio sostegno a Saving Mothers per promuovere la salute delle donne a livello globale e sensibilizzare l'opinione pubblica, a testimonianza del continuo impegno nell'accesso all'assistenza sanitaria e nelle infrastrutture cliniche. Il suo ampio portafoglio comprende prodotti chirurgici rilevanti per i flussi di lavoro in sala operatoria, rafforzando il ruolo dell'azienda nella fornitura di dispositivi per l'assistenza sanitaria procedurale.
- Giugno 2026: Aurobindo Pharma Limited ha annunciato l'approvazione della FTC statunitense per l'acquisizione di Lannett Company LLC da parte di Aurobindo Pharma USA. L'operazione rafforza la piattaforma farmaceutica statunitense dell'azienda ed espande la sua infrastruttura commerciale, rilevante per il più ampio contesto della fornitura di farmaci generici a supporto del trattamento ospedaliero per acuti.
- Febbraio 2026: Sanofi India ha annunciato l'espansione del suo Global Capability Center di Hyderabad per rafforzare le competenze e l'innovazione. Questo sviluppo riflette il continuo investimento nelle attività sanitarie in India e supporta il più ampio ecosistema farmaceutico al servizio di ospedali e strutture sanitarie specializzate.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -