
Markt für Anwendung Lieferung Controller: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Application Delivery Controller (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Unternehmensgröße (KMU, Großunternehmen); Komponente (Software, Hardware); Anwendung (Einzelhandel und Konsumgüter, Gesundheitswesen, IT und Telekommunikation, Fertigung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003462
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


Marktgröße 2025
5,57 US$ Mrd.
Basisjahrwert
Prognose für 2034
19,67 US$ Mrd.
Prognose bis 2034
CAGR 2026-2034
15.05 %
Wachstumsrate
Adressierbarer Markt
107,80 US$ Mrd.
(2026–2034)
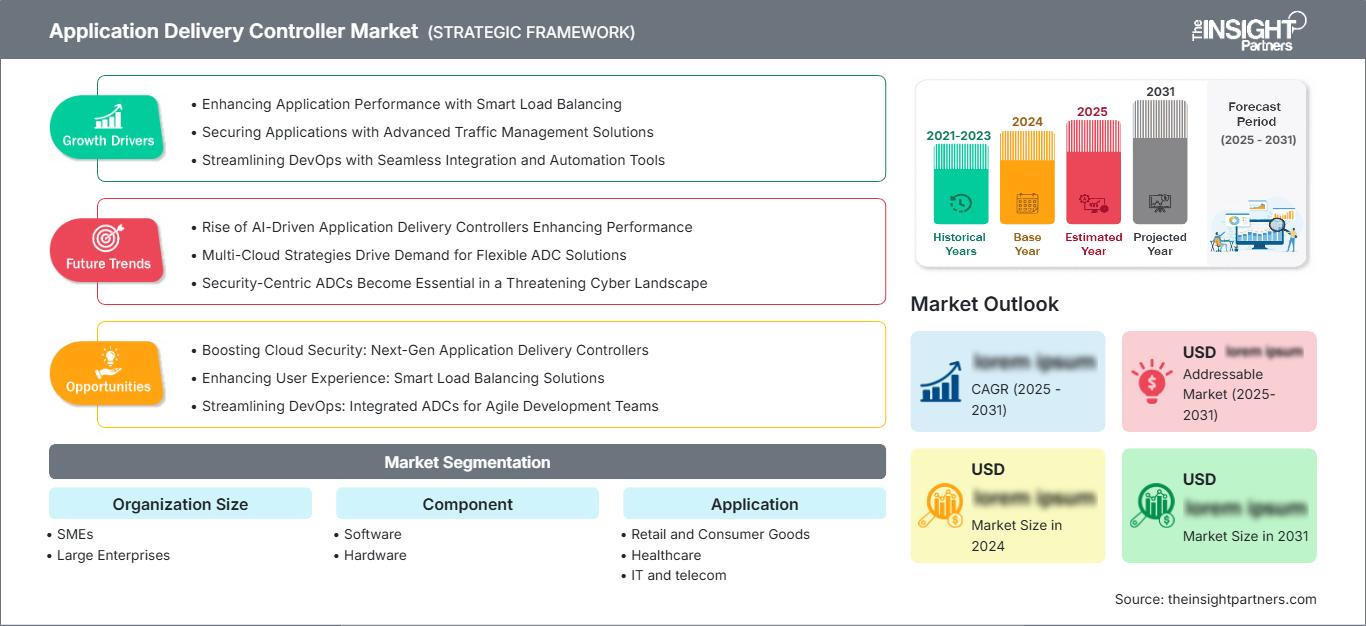
Der Markt für Application Delivery Controller (ADC) wird Prognosen zufolge von 5,57 Milliarden US-Dollar im Jahr 2025 auf 19,67 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,05 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum wird durch die Modernisierung der Anwendungsinfrastruktur, die Absicherung verteilter Workloads und die Verbesserung der Verfügbarkeit in Rechenzentren, öffentlichen Clouds, hybriden Netzwerken und Edge-Umgebungen zur Unterstützung geschäftskritischer digitaler Dienste vorangetrieben.
In Nordamerika wird das Marktwachstum für Application Delivery Controller (ADCs) durch Cloud-Migration, Zero-Trust-Sicherheitsprogramme und hohe Transaktionsvolumina im Einzelhandel, Gesundheitswesen, der IT und der Telekommunikation gestützt. Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 14,2–15,6 % erwartet. Treiber dieser Entwicklung sind softwaredefiniertes Traffic-Management, höhere Anforderungen an die Verfügbarkeit und die Ablösung herkömmlicher Load-Balancing-Systeme durch integrierte ADC-Plattformen.
Marktanalyse und Einblicke zu Application Delivery Controllern
- Nordamerika hatte 2025 einen Marktanteil von 36–39 % und wächst von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 14,2 und 15,6 %, angeführt von der Bereitstellung cloudnativer Anwendungen, hohen Ausgaben für fortschrittliche Cybersicherheit und großen Erneuerungszyklen in Unternehmen.
- UNS repräsentierten 2025 78–82 % Nordamerikas und wachsen von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 14,0 und 15,4 %, unterstützt durch die Nutzung von Hyperscale-Cloud-Diensten und regulierten digitalen Diensten.
- Europa hielt 2025 einen Marktanteil von 24–27 % und wächst von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 13,2 und 14,7 %. Großbritannien, Deutschland und Frankreich sind führend bei der Einführung in Finanz-, Telekommunikations- und öffentlichen Systemen.
- Asien-Pazifik erreichte 2025 einen Marktanteil von 22–25 % und wächst von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 16,4 und 18,1 %, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment Großunternehmen hielten 2025 einen Marktanteil von 62–66 % und wuchsen aufgrund komplexer Anforderungen an die Verkehrssteuerung zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 14,1 und 15,3 %.
- Wachstumsstarkes Segment hielt im Jahr 2025 einen Marktanteil von 68–72 % und wuchs im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 16,2 und 18,0 %, da virtuelle ADCs in Cloud-Umgebungen skaliert werden.
- Detaillierte Analyse der wichtigsten Unternehmen : Array Networks, Inc., Akamai Technologies, Inc., Barracuda Networks, Inc., Cisco Systems, Inc., Cloud Software Group, Inc., Dell Technologies Inc., edgeNEXUS Limited, Fortinet, Inc., Progress Software Corporation, Radware Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Bereitstellung von Unternehmensanwendungen hat sich von statischem Load Balancing hin zu richtlinienbasierter Orchestrierung über verschlüsselten Datenverkehr, APIs, Container und hybride Infrastrukturen entwickelt. Produktionsumgebungen begünstigen heute Software-Appliances, Abonnementlizenzen und die Beschaffung über Cloud-Marktplätze, während Hardware weiterhin für Bereiche mit hohem Durchsatz und deterministischer Latenz relevant ist. Der Markt für Application Delivery Controller (ADC) wird zudem durch steigende TLS-Verarbeitungslasten, den Schutz von Webanwendungen, globales Server-Load-Balancing und Automatisierungsanforderungen im Zusammenhang mit DevOps-basierten Releasezyklen geprägt.
Zukünftig werden ADCs in den neuen digitalen Wirtschaftssystemen, in denen Banken, Telekommunikationsanbieter, Krankenhäuser und Hersteller ihre Anwendungen im Hinblick auf Resilienz überdenken, verstärkt eingesetzt. Investitionen werden auf Basis der Kriterien von Hybrid- und Sovereign-Clouds erfolgen, insbesondere dort, wo die Datenlokalität eine lokale Verarbeitung, aber ein zentrales Richtlinienmanagement erfordert. Vorschriften zu Servicekontinuität, Patientendaten, Zahlungen und Infrastruktursicherheit werden die Einführung von ADCs mit integrierten WAFs, DDoS-Schutz und Observability vorantreiben.
Marktberichtsumfang für Application Delivery Controller
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,57 Milliarden US-Dollar |
| Marktgröße bis 2034 | 19,67 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 15,05 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Application Delivery Controller
Das Wachstum des Marktes für Application Delivery Controller (ADCs) wird hauptsächlich durch den Wandel von monolithischen Unternehmensanwendungen hin zu API-intensiven, verteilten Diensten getrieben. ADCs fungieren aktuell als Zwischenschicht zwischen Benutzern, Anwendungen und der Sicherheitskontrollschicht und ermöglichen die Verteilung von Datenverkehr sowie die Steuerung von Performance- und Sitzungsrichtlinien. Auf der Angebotsseite zeichnen sich Veränderungen ab, da Softwareunternehmen die Funktionalitäten von ADCs im Vergleich zu reinen Appliances über virtuelle Maschinen, Container und Cloud-Images bereitstellen können.
Hinsichtlich der Nachfrage haben Faktoren wie zunehmender Datenverkehr, digitale Kundeninteraktionen und erhöhte Anforderungen an die Ausfallsicherheit zu Anforderungen aus verschiedenen Sektoren geführt, beispielsweise dem Einzelhandel, der die Verfügbarkeit von Kassenanwendungen benötigt, Krankenhäusern, die die Kontinuität klinischer Anwendungen gewährleisten müssen, Telekommunikationsunternehmen, die ihr Kundenportal verwalten müssen, und der Fertigungsindustrie, die ihre industriellen Anwendungen mit Analyseplattformen verbinden muss.
Die Wettbewerbsdifferenzierung hängt zunehmend von Automatisierung, Sicherheitsintegration, flexiblen Lizenzmodellen und Multi-Cloud-Fähigkeit ab. Die Marktanalyse für Application Delivery Controller (ADC) zeigt, dass Akamai Technologies, Inc., Fortinet, Inc., Radware Ltd., Cloud Software Group, Inc. und Progress Software Corporation ihre ADC-Funktionen in Verbindung mit Cloud-Sicherheit, Web Application Firewall (WAF), API-Schutz und Observability positionieren. Array Networks, Inc., Barracuda Networks, Inc., edgeNEXUS Limited und Cisco Systems, Inc. konzentrieren sich weiterhin auf die spezifischen Anforderungen von Großunternehmen und mittelständischen Unternehmen.
Die Investitionen konzentrieren sich auf softwarebasierte Bereitstellung, Managed-Services-Kanäle und sicherheitsorientierte Paketlösungen. Dell Technologies Inc. ist relevant durch den Einsatz von ADCs innerhalb der Infrastruktur-Ökosysteme von Speicher-, Server- und Virtualisierungssoftware. Anbieter, die die Migration von Appliances vereinfachen, den SSL-Prozess entlasten und ein konsistentes Richtlinienmanagement gewährleisten, werden sich gut positionieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Application Delivery Controller: Strategische Einblicke
Regionale Einblicke
Markt für Application Delivery Controller in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 36–39 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,2–15,6 % wachsen. Die Region profitiert von einer dichten Cloud-Infrastruktur, hohen digitalen Transaktionsvolumina und der frühen Einführung von Zero-Trust-Netzwerkarchitekturen. Unternehmen modernisieren kontinuierlich ihre ADC-Landschaften, um verschlüsselte Sitzungen, verteilte APIs und kontinuierliche Anwendungs-Releases in hybriden Cloud-Umgebungen zu ermöglichen.
Der regionale Marktanteil von Application Delivery Controllern (ADCs) wird durch die Digitalisierung des Gesundheitswesens, das Wachstum des Online-Handels, die zunehmende Nutzung von SaaS und die Modernisierung von Telekommunikationsnetzen gestützt. Große Unternehmen legen Wert auf die Verfügbarkeit ihrer Anwendungen, während mittelständische Unternehmen Managed ADC-Services über Partner nutzen. Die Nachfrage ist dort am größten, wo Compliance, Kundenerlebnis und Cybersicherheit zusammentreffen, insbesondere im Bankwesen, im Versicherungswesen, im Gesundheitswesen, im öffentlichen Sektor und im digitalen Handel.
US-Markt für Application Delivery Controller
Die USA repräsentierten 2025 78–82 % des nordamerikanischen Marktes und werden voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–15,4 % wachsen. Die Technologie wird hauptsächlich von Finanzinstituten, Gesundheitsorganisationen, Hyperscale-Cloud-Anbietern, Regierungsauftragnehmern und großen Einzelhändlern eingesetzt. Da das Land über eine etablierte Cybersicherheitsbranche verfügt, fördert der Markt die Integration von ADC mit WAF, Bot-Management, API-Sicherheit und identitätsbasierten Zugriffsrichtlinien.
In der Region ist eine hohe Anzahl von Anbietern vertreten, darunter Unternehmen wie Akamai Technologies, Inc., Barracuda Networks, Inc., Cisco Systems, Inc., Dell Technologies Inc., Fortinet, Inc., Progress Software Corporation und Radware Ltd. Zu den Anwendungstrends gehören latenzarmer digitaler Handel, Patientenportale, Kollaborationsanwendungen, Telekommunikations-Self-Service und Cloud-Unternehmensanwendungen.
Markt für Application Delivery Controller in Europa
Europa hielt 2025 einen Marktanteil von 24–27 % am Application Delivery Controller (ADC)-Markt und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,2–14,7 % wachsen. Großbritannien ist aufgrund der Cloud-zentrierten Modernisierung von Unternehmen, der Konzentration im Finanzsektor und der Digitalisierung des öffentlichen Sektors Marktführer. Käufer legen Wert auf Ausfallsicherheit, Datenschutz und Anwendungsverfügbarkeit, insbesondere in den Bereichen Zahlungsverkehr, Versicherungen, Gesundheitswesen und digitale Verwaltung.
In Deutschland ist die Akzeptanz in den Bereichen Fertigung, Automobilindustrie, Industriesoftware und Telekommunikation, wo Verfügbarkeit und Zuverlässigkeit entscheidend sind, stark ausgeprägt. Unternehmen streben nach einem ausgewogenen Verhältnis zwischen Cloud-Migration und lokaler Datenverwaltung. Dies schafft Nachfrage nach ADC-Lösungen, die private Cloud-, Appliance- und Managed-Hybrid-Bereitstellungsmodelle ohne Fragmentierung von Sicherheitsrichtlinien und Traffic-Management bieten.
Frankreich, Italien und Spanien treiben die Entwicklung durch Investitionen in Cloud-Infrastruktur, die Modernisierung des Gesundheitswesens, das Wachstum des E-Commerce und den Ausbau der Telekommunikation voran. In Frankreich ist die Nachfrage im öffentlichen Sektor und bei regulierten Unternehmen besonders hoch, während Italien und Spanien den Ausbau des digitalen Bankwesens und kundenorientierter Anwendungen vorantreiben. Der Markt für Application Delivery Controller (ADC) wird weiterhin von der DSGVO-Konformität und dem wachsenden Bedarf an verschlüsselter Datenverkehrsanalyse beeinflusst.
Markt für Application Delivery Controller im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 22–25 % am Application Delivery Controller (ADC)-Markt und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,4–18,1 % wachsen. China ist das führende Land, gestützt durch große digitale Plattformen, eine gut ausgebaute Telekommunikationsinfrastruktur und den Ausbau heimischer Rechenzentren. Japan, Südkorea, Australien und Indien tragen durch die Einführung von Cloud-Lösungen, 5G-Diensten und die Modernisierung von Unternehmensanwendungen zum Wachstum bei.
Industrielle und politische Treiber sind unter anderem intelligente Fertigung, finanzielle Inklusion, Datenlokalisierung und staatliche Programme für digitale Dienstleistungen. Indiens wachsende SaaS- und Zahlungsökosysteme steigern die Nachfrage nach skalierbaren Software-ADCs, während Australien sichere Hybrid-Cloud-Lösungen für den öffentlichen und privaten Sektor in den Vordergrund stellt. Regionale Käufer priorisieren Automatisierung, Multi-Cloud-Unterstützung und kosteneffiziente Skalierung gegenüber geräteintensiven Beschaffungsmodellen.
Markt für Application Delivery Controller im Nahen Osten und Afrika
Der Markt für Application Delivery Controller (ADC) im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,8–15,2 % wachsen, wobei Saudi-Arabien die regionale Marktführerschaft übernimmt. Nationale Programme zur digitalen Transformation, Cloud-Zonen, Smart-City-Projekte und die Modernisierung des Energiesektors führen zu einer stärkeren Nachfrage nach ausfallsicherer Anwendungsbereitstellung. In den VAE konzentriert sich die Nutzung auf Finanz-, Luftfahrt-, Einzelhandels- und Regierungsplattformen.
Südafrika ist der wichtigste Nachfragetreiber im Bankwesen, der Telekommunikation und der Cloud-Migration für Unternehmen, während der Rest der MEA-Region ADCs schrittweise durch Managed Hosting und von Telekommunikationsunternehmen initiierte Infrastrukturprojekte einführt. Energieunternehmen sind auf sicheren Anwendungszugriff für Betriebs- und Unternehmenssysteme angewiesen, weshalb Verfügbarkeit, DDoS-Schutz und flexible Hybridbereitstellung wichtige Kaufkriterien darstellen.
Segmentierungsanalyse
Organisationsgröße
Das Segment „Unternehmensgröße“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,5–16,0 % wachsen. Der Markt für Application Delivery Controller (ADC) erweitert sich über alle Unternehmensgrößen hinweg, da kleine Unternehmen Cloud-basierte Bereitstellungslösungen einführen, während große Unternehmen ihre globalen Traffic-Richtlinien standardisieren. Die Akzeptanz wird durch die Kritikalität der Anwendungen, die IT-Kompetenzen, die Compliance-Anforderungen und den Reifegrad der Cloud-Umgebung beeinflusst.
- Kleine und mittlere Unternehmen (KMU) entscheiden sich zunehmend für virtuelle oder verwaltete ADC-Optionen, um die Verfügbarkeit ihrer Anwendungen zu verbessern, ohne komplexe Hardware-Infrastrukturen besitzen zu müssen. Dadurch gewinnen einfache Bereitstellung, transparente Preise und integrierte Sicherheitsfunktionen strategische Bedeutung.
- Bei Großunternehmen bleibt die größte Anwendergruppe bestehen, da sie standortübergreifende Anwendungen, verschlüsselte Kundenportale, APIs mit hohem Datenvolumen und verteilte Cloud-Umgebungen betreiben, die eine detaillierte Verkehrssteuerung und eine zentrale Governance erfordern.
Komponente
Für das Segment Komponenten wird von 2026 bis 2034 ein jährliches Wachstum von 15,1–16,8 % erwartet. Software steht im strategischen Zentrum der Nachfrage, da Unternehmen eine schnellere Bereitstellung, flexible Skalierung und Implementierung über Cloud-Marktplätze benötigen. Hardware behält ihre Relevanz in dedizierten Rechenzentren, wo Durchsatz, Compliance-Sicherheit und vorhersehbare SSL-Beschleunigung für geschäftskritischen Datenverkehr unerlässlich sind.
- Software dominiert die Nachfrage, da virtuelle ADCs, containerisierte Bereitstellungstools und Abonnementmodelle die DevOps-Automatisierung, das Multi-Cloud-Routing und die schnelle Kapazitätserweiterung in verteilten Anwendungsumgebungen unterstützen.
- Hardware bleibt wichtig für Telekommunikations-, Bank-, Gesundheits- und Regierungsanwendungen, die leistungsstarke Geräte, eine kontrollierte Infrastruktur und eine zuverlässige verschlüsselte Datenverkehrsverarbeitung auch unter Spitzenlasten erfordern.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,8–16,3 % wachsen. Der Einsatz von ADCs variiert je nach Branche, da Ausfallzeiten von Anwendungen unterschiedliche Folgen haben. Im Einzelhandel steht die Transaktionsgeschwindigkeit im Vordergrund, im Gesundheitswesen die klinische Kontinuität, in der IT und Telekommunikation die Skalierbarkeit des Datenverkehrs und in der Fertigungsindustrie der zuverlässige Zugriff auf Betriebs- und Unternehmensplattformen.
- Im Einzelhandel und bei Konsumgütern werden ADCs zur Unterstützung von Spitzenzeiten im Einkaufsgeschehen, Omnichannel-Systemen, Zahlungsabläufen und Loyalitätsanwendungen eingesetzt, wo Latenz und fehlgeschlagene Sitzungen die Umsatzkonvertierung direkt beeinträchtigen.
- Im Gesundheitswesen ist eine zuverlässige Bereitstellung von elektronischen Patientenakten, Patientenportalen, Bildgebungs-Workflows und Telemedizin-Zugängen unerlässlich, weshalb Sicherheit, Identitätsintegration und Verfügbarkeit zentrale Aspekte der Beschaffung darstellen.
- IT und Telekommunikation stellen aufgrund von Abonnentenportalen, SaaS-Plattformen, API-Gateways, Edge-Workloads und den Erwartungen an eine kontinuierliche Serviceverfügbarkeit einen Bereich mit hoher Nachfrageintensität dar.
- In der Fertigungsindustrie werden ADCs für ERP-Systeme, Lieferantenportale, industrielle Analysen, Qualitätssicherungssysteme und Fernsteuerung eingesetzt, insbesondere dort, wo Hybrid Cloud mit der Modernisierung auf Werksebene verknüpft ist.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Einzelhandel und Konsumgüter |
Hoch |
Peak Commerce |
Reifen |
|
Gesundheitspflege |
Medium |
Klinischer Zugang |
Skalierung |
|
IT und Telekommunikation |
Hoch |
Randverkehr |
Reifen |
|
Herstellung |
Medium |
Pflanzenwolke |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Application Delivery Controller
Cloud-Migration und hybride Anwendungslandschaften
Die Migration in die Cloud stellt immer höhere Anforderungen an ADC-Lösungen, da Unternehmen in der Regel nicht ihren gesamten Anwendungs-Stack an einen zentralen Ort verlagern. Zentralisierte Anwendungen verbleiben in privaten Rechenzentren, Kundenanwendungen werden in die Cloud migriert und neue Dienste werden mithilfe von APIs und Containern entwickelt. Dadurch ergeben sich Herausforderungen in den Bereichen Traffic-Management, Failover, Richtlinienkonsistenz und der Verarbeitung verschlüsselten Datenverkehrs. ADC-Lösungen mit einer einheitlichen Managementebene, die in virtuellen, physischen und Cloud-nativen Bereitstellungsumgebungen funktioniert, tragen dazu bei, die Fragmentierung für Netzwerktechniker zu minimieren.
Zunehmender verschlüsselter Datenverkehr und Bedrohungen auf Anwendungsebene
Verschlüsselter Webverkehr hat SSL-Inspektion, Zertifikatsverwaltung und Anwendungssicherheit zu zentralen Aspekten der ADC-Beschaffung gemacht. Da immer mehr Unternehmenstransaktionen über HTTPS, APIs und authentifizierte Portale abgewickelt werden, benötigen Organisationen Bereitstellungsplattformen, die Datenverkehr terminieren, prüfen, weiterleiten und erneut verschlüsseln können, ohne die Benutzerfreundlichkeit zu beeinträchtigen. Die Auswirkungen sind im Gesundheitswesen, im Finanzsektor, im Einzelhandel und in der Telekommunikation deutlich sichtbar, wo Ausfallzeiten von Anwendungen oder unzureichende Inspektionen Compliance- und Reputationsrisiken bergen können. ADC-Anbieter reagieren darauf mit integrierten WAFs, DDoS-Schutz, Bot-Abwehr und API-basierten Kontrollen. Dies stärkt die Argumente für Plattformen, die Leistungsoptimierung mit Sicherheitsdurchsetzung am Anwendungsrand kombinieren.
Erwartungen an digitalen Handel und Echtzeit-Service
Digitaler Handel, Self-Service-Portale und mobile Anwendungen erhöhen die Erwartungen von Unternehmen an eine nahezu unterbrechungsfreie Verfügbarkeit. Einzelhändler müssen plötzliche Nachfragespitzen bewältigen, Telekommunikationsanbieter die Dienste ihrer Kunden aufrechterhalten und Gesundheitsdienstleister benötigen zuverlässigen Zugriff auf patientennahe Systeme. Application Delivery Controller (ADCs) beeinflussen diese Ergebnisse direkt, indem sie den Datenverkehr verteilen, die Serverstabilität überwachen, Sitzungspersistenz ermöglichen und die Notfallwiederherstellung durch globalen Server-Load-Balancing unterstützen. Dies führt zu einem Wandel im Markt: ADCs werden nicht mehr nur als Infrastruktur-Tools, sondern als Instrumente zur Umsatzsicherung betrachtet. Unternehmen bewerten ihre ADC-Investitionen zunehmend anhand von Kriterien wie Konversionsschutz, Servicekontinuität, Nutzererfahrung und der Fähigkeit zur schnellen Wiederherstellung nach Infrastrukturausfällen.
Markt für Application Delivery Controller: Zukunftstrends
KI-gestützte Verkehrssteuerung
KI-gestützte Prozesse werden zu einem der prägenden Trends im Markt für Application Delivery Controller (ADC) werden, da Unternehmen die manuelle Fehlersuche in hybriden Umgebungen reduzieren wollen. Zukünftige ADC-Plattformen werden Telemetriedaten nutzen, um ungewöhnliche Latenzzeiten zu erkennen, Kapazitätsengpässe vorherzusagen, Richtlinienänderungen zu empfehlen und die Reaktion auf Sicherheitsvorfälle zu beschleunigen. Dieser Trend beschränkt sich nicht auf Automatisierungsskripte; er erfordert nachvollziehbare Empfehlungen, die von Netzwerk-, Sicherheits- und DevOps-Teams validiert werden können. Anbieter mit umfassender Beobachtbarkeit, historischen Verkehrsdaten und integrierten Sicherheitsanalysen werden im Vorteil sein. Die Einführung wird voraussichtlich bei Managed Services und Großunternehmen beginnen, bevor sie sich auf mittelständische Unternehmen ausweitet, die vereinfachte Prozesse anstreben.
Post-Quanten- und fortgeschrittene TLS-Bereitschaft
Die Planung postquantenmechanischer Kryptografie wird die Roadmaps von Application Delivery Controllern (ADCs) beeinflussen, da sich Unternehmen auf langfristige Verschlüsselungsübergänge vorbereiten. ADCs fungieren als logische Kontrollpunkte, da sie TLS-Sitzungen beenden, Zertifikate verwalten und die kryptografische Verarbeitung von Anwendungsservern auslagern. Zukünftige Plattformen müssen sich weiterentwickelnde Verschlüsselungssuiten unterstützen und gleichzeitig Latenzziele und Interoperabilität mit bestehenden Anwendungen gewährleisten. Dies führt in bestimmten Umgebungen zu einem Bedarf an Hardwarebeschleunigung und in Cloud-Bereitstellungen zu optimierten Software-Stacks. Telekommunikationsunternehmen, Banken, Behörden und das Gesundheitswesen werden voraussichtlich eine führende Rolle bei der Evaluierung spielen, da das Risiko der Aufbewahrung verschlüsselter Daten und die Gefährdung kritischer Dienste die kryptografische Agilität zu einer strategischen Infrastrukturpriorität machen.
Marktchancen für Application Delivery Controller
Managed ADC-Services für die Modernisierung des Mittelstands
Managed-Delivery-Modelle bieten Anbietern, Dienstleistern und Systemintegratoren, die mittelständische Unternehmen betreuen, große Chancen. Viele KMU benötigen einen ausfallsicheren Anwendungszugriff, verfügen aber nicht über spezialisierte Teams für die Optimierung von Load Balancing, SSL-Richtlinien, WAF-Regeln und Systemzustandsprüfungen. Gebündelte Services, die ADC-Bereitstellung, Monitoring, Richtlinienaktualisierungen und Incident Response kombinieren, können ungedeckten Bedarf in wiederkehrende Einnahmen verwandeln. Prognosen für den Markt für Application Delivery Controller deuten darauf hin, dass die Nutzung von Abonnements dort am stärksten sein wird, wo Cloud-Migrationen aktiv sind, interne Infrastrukturkompetenzen jedoch begrenzt sind. Anbieter, die klare Service-Levels, planbare Preise und eine vereinfachte Migration von Legacy-Systemen bieten, können diese Chance nutzen.
Vertikalisierte ADC-Pakete für regulierte Branchen
Regulierte Branchen bieten ADC-Anbietern die Möglichkeit, Vorlagen, Compliance-Berichte und Sicherheitsintegrationen für spezifische Anwendungsfälle zu bündeln. Im Gesundheitswesen benötigen Einkäufer sicheren Patientenzugang und klinische Kontinuität, Finanzinstitute sichere Transaktionsabwicklung und Hersteller zuverlässige industrielle Anwendungskonnektivität. Speziell entwickelte Pakete können die Bereitstellungszeit durch vorkonfigurierte Richtlinien für Authentifizierung, SSL, WAF, Protokollierung und Hochverfügbarkeit verkürzen. Diese Chance begünstigt Anbieter, die die branchenspezifischen Arbeitsabläufe verstehen, anstatt lediglich generisches Traffic-Management anzubieten. Partner können sich weiter differenzieren, indem sie ADC-Plattformen mit auf das jeweilige Risikoprofil zugeschnittenen Lösungen für Bewertung, Migration, Managed Detection und Compliance-Dokumentation kombinieren.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -