
Marché des contrôleurs de livraison d’applications : taille et croissance 2034
Taille et prévisions du marché des contrôleurs de distribution d'applications (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : taille de l'entreprise (PME, grandes entreprises) ; composant (logiciel, matériel) ; application (commerce de détail et biens de consommation, santé, informatique et télécommunications, industrie manufacturière, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003462
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
5,57 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
19,67 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
15,05 %
taux de croissance
Marché adressable
107,80 milliards de dollars américains
(2026-2034)
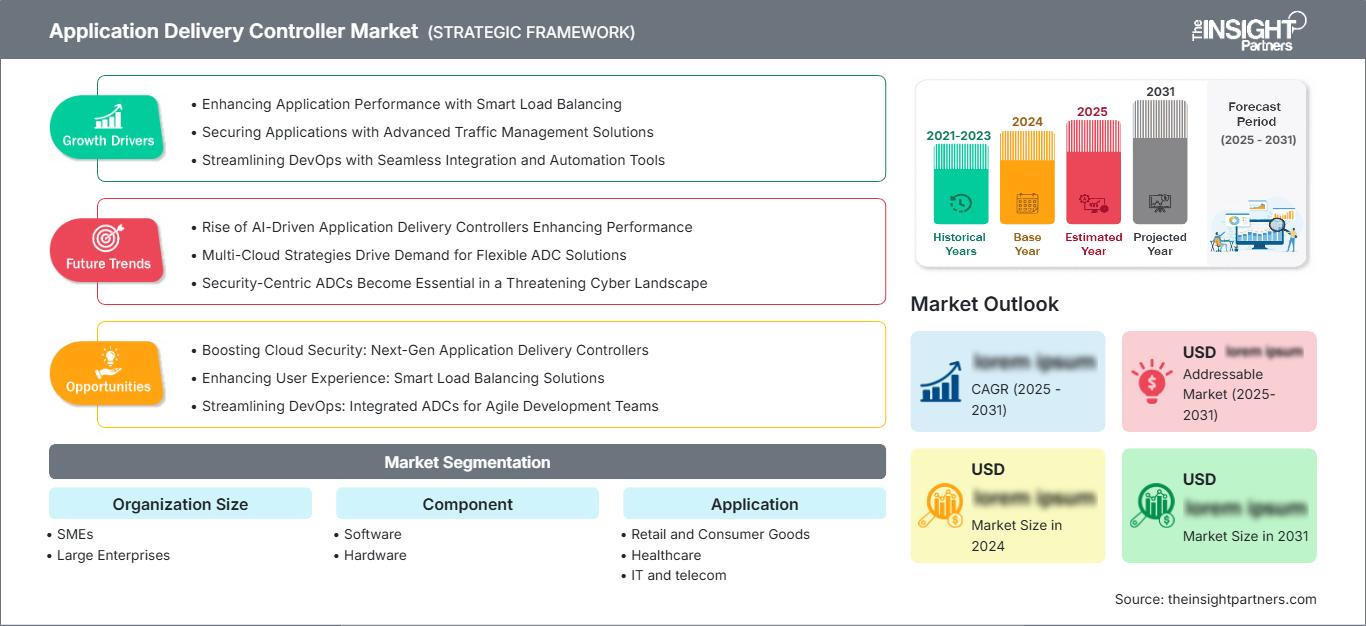
Le marché des contrôleurs de distribution d'applications devrait passer de 5,57 milliards de dollars US en 2025 à 19,67 milliards de dollars US d'ici 2034, enregistrant un TCAC de 15,05 % entre 2026 et 2034. Ce marché est en pleine expansion, les entreprises modernisant leur infrastructure applicative, sécurisant leurs charges de travail distribuées et améliorant la disponibilité de leurs services dans les centres de données, les clouds publics, les réseaux hybrides et les environnements périphériques, afin de soutenir les services numériques critiques pour l'entreprise.
En Amérique du Nord, le marché des contrôleurs de distribution d'applications (ADC) est porté par la migration vers le cloud, les programmes de sécurité Zero Trust et le volume élevé des transactions numériques dans les secteurs du commerce de détail, de la santé, des technologies de l'information et des télécommunications. La région devrait connaître une croissance annuelle composée (TCAC) de 14,2 % à 15,6 % entre 2026 et 2034, sous l'impulsion de la gestion du trafic définie par logiciel, d'exigences accrues en matière de disponibilité et du remplacement des anciens systèmes d'équilibrage de charge par des plateformes ADC intégrées.
Analyse et perspectives du marché des contrôleurs de distribution d'applications
- L'Amérique du Nord représentait une part de 36 à 39 % en 2025 et connaît une croissance annuelle composée (TCAC) de 14,2 à 15,6 % entre 2026 et 2034, tirée par la livraison d'applications natives du cloud, les dépenses avancées en cybersécurité et les cycles de renouvellement des grandes entreprises.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 14,0 à 15,4 % entre 2026 et 2034, soutenue par l'utilisation du cloud hyperscale et les services numériques réglementés.
- L'Europe détenait une part de marché de 24 à 27 % en 2025 et connaît une croissance annuelle composée de 13,2 à 14,7 % entre 2026 et 2034, le Royaume-Uni, l'Allemagne et la France étant en tête de l'adoption dans les systèmes financiers, de télécommunications et du secteur public.
- La région Asie-Pacifique a capté une part de marché de 22 à 25 % en 2025 et connaît une croissance annuelle composée (TCAC) de 16,4 à 18,1 % entre 2026 et 2034, tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie.
- Le segment le plus important, celui des grandes entreprises, détenait 62 à 66 % de parts de marché en 2025, avec un TCAC compris entre 14,1 et 15,3 % entre 2026 et 2034 en raison de besoins complexes en matière d'orchestration du trafic.
- Le segment logiciel à forte croissance détenait une part de marché de 68 à 72 % en 2025, avec un TCAC compris entre 16,2 et 18,0 % entre 2026 et 2034, à mesure que les ADC virtuels évoluent dans les environnements cloud.
- Principales entreprises analysées en détail : Array Networks, Inc., Akamai Technologies, Inc., Barracuda Networks, Inc., Cisco Systems, Inc., Cloud Software Group, Inc., Dell Technologies Inc., edgeNEXUS Limited, Fortinet, Inc., Progress Software Corporation, Radware Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La distribution d'applications d'entreprise est passée d'un équilibrage de charge fixe à une orchestration basée sur des politiques, couvrant le trafic chiffré, les API, les conteneurs et les infrastructures hybrides. La dynamique de production privilégie désormais les appliances logicielles, les licences par abonnement et l'acquisition via les places de marché cloud, tandis que le matériel reste pertinent pour les secteurs à haut débit exigeant une latence maîtrisée. Le marché des contrôleurs de distribution d'applications est également influencé par la hausse des charges de traitement TLS, la protection des applications web, l'équilibrage de charge global des serveurs et les exigences d'automatisation liées aux cycles de déploiement DevOps.
À l'avenir, le déploiement des ADC (Automatic Data Centers) s'intensifiera dans les nouvelles économies numériques, où banques, opérateurs télécoms, hôpitaux et industriels repensent leurs applications pour renforcer leur résilience. Les investissements s'appuieront sur les critères des clouds hybrides et des clouds souverains, notamment lorsque la localisation des données exige un traitement local et une gestion centralisée des politiques. Les réglementations relatives à la continuité de service, aux dossiers patients, aux paiements et à la sécurité des infrastructures favoriseront l'adoption d'ADC intégrant des WAF (Wireless Access Frameworks), une protection contre les attaques DDoS (Digital DoS) et des fonctions d'observabilité.
Portée du rapport sur le marché des contrôleurs de distribution d'applications
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,57 milliards de dollars américains |
| Taille du marché d'ici 2034 | 19,67 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 15,05% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des contrôleurs de distribution d'applications
La croissance du marché des contrôleurs de distribution d'applications (ADC) est principalement due à la transition des applications d'entreprise monolithiques vers des services distribués et riches en API. Les ADC constituent actuellement une couche intermédiaire entre les utilisateurs, les applications et la couche de contrôle de sécurité, permettant la distribution du trafic, des performances et des politiques de session. L'offre évolue, les éditeurs de logiciels ayant désormais la possibilité de déployer les fonctionnalités des ADC via des machines virtuelles, des conteneurs et des images cloud, contrairement aux appliances physiques.
En termes de demande, des facteurs tels que l'augmentation du trafic, les interactions numériques avec les clients et les exigences accrues en matière de résilience ont engendré des besoins dans divers secteurs : le commerce de détail exige la disponibilité des applications de caisse, les hôpitaux la continuité des applications cliniques, les télécommunications gèrent leur portail d'abonnés et les industries manufacturières connectent leurs applications industrielles aux plateformes d'analyse.
La différenciation concurrentielle repose de plus en plus sur l'automatisation, l'intégration de la sécurité, la flexibilité des licences et l'interopérabilité multicloud. L'analyse du marché des contrôleurs de distribution d'applications (ADC) indique qu'Akamai Technologies, Inc., Fortinet, Inc., Radware Ltd., Cloud Software Group, Inc. et Progress Software Corporation positionnent les fonctionnalités ADC en complément de la sécurité cloud, des pare-feu applicatifs web (WAF), de la protection des API et de l'observabilité. Array Networks, Inc., Barracuda Networks, Inc., edgeNEXUS Limited et Cisco Systems, Inc. continuent de répondre aux besoins spécifiques des grandes entreprises et des PME.
Les investissements sont axés sur la distribution logicielle, les canaux de services gérés et les offres groupées axées sur la sécurité. La pertinence de Dell Technologies Inc. réside dans l'utilisation des contrôleurs de distribution d'applications (ADC) au sein des écosystèmes d'infrastructure de stockage, de serveurs et de logiciels de virtualisation. Les fournisseurs qui simplifient la migration depuis les appliances, allègent le processus SSL et proposent une gestion de la cohérence des politiques de sécurité seront bien positionnés.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des contrôleurs de distribution d'applications : Perspectives stratégiques
Perspectives régionales
marché des contrôleurs de distribution d'applications en Amérique du Nord
L'Amérique du Nord représentait entre 36 et 39 % du marché en 2025 et devrait connaître une croissance annuelle composée de 14,2 % à 15,6 % entre 2026 et 2034. La région bénéficie d'une infrastructure cloud dense, de volumes de transactions numériques élevés et d'une adoption précoce des architectures réseau Zero Trust. Les entreprises poursuivent la modernisation de leurs parcs de contrôleurs de domaine d'application (ADC) afin de gérer les sessions chiffrées, les API distribuées et les déploiements continus d'applications sur des clouds hybrides.
La part de marché régionale des contrôleurs de distribution d'applications (ADC) est soutenue par la numérisation du secteur de la santé, l'essor du commerce en ligne, l'adoption du SaaS et la modernisation des réseaux de télécommunications. Les grandes entreprises privilégient la disponibilité des applications, tandis que les PME optent pour des services ADC gérés via des partenaires. La demande est la plus forte aux points de convergence de la conformité, de l'expérience client et de la cybersécurité, notamment dans les secteurs de la banque, de l'assurance, de la santé, du gouvernement et du commerce numérique.
Marché américain des contrôleurs de distribution d'applications
Les États-Unis représentaient 78 à 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 14,0 à 15,4 % entre 2026 et 2034. Cette technologie est principalement adoptée par les institutions financières, les établissements de santé, les clients de cloud hyperscale, les entreprises travaillant pour le gouvernement et les grandes enseignes de distribution. Grâce à un secteur de la cybersécurité bien établi aux États-Unis, le marché favorise l'intégration des contrôleurs de domaine applicatifs (ADC) avec les pare-feu applicatifs web (WAF), la gestion des bots, la sécurité des API et les politiques d'accès basées sur l'identité.
La région bénéficie d'une forte présence de fournisseurs, notamment des entreprises telles qu'Akamai Technologies, Inc., Barracuda Networks, Inc., Cisco Systems, Inc., Dell Technologies Inc., Fortinet, Inc., Progress Software Corporation et Radware Ltd. Les tendances en matière d'applications incluent le commerce numérique à faible latence, les portails patients, les applications de collaboration, le libre-service des télécommunications et les applications d'entreprise dans le cloud.
Marché européen des contrôleurs de distribution d'applications
L'Europe détenait entre 24 et 27 % du marché des contrôleurs de distribution d'applications en 2025 et devrait connaître une croissance annuelle composée de 13,2 % à 14,7 % entre 2026 et 2034. Le Royaume-Uni domine ce marché grâce à la modernisation des entreprises axée sur le cloud, à la concentration du secteur financier et à la numérisation du secteur public. Les acheteurs privilégient la résilience, la confidentialité des données et la disponibilité des applications, notamment dans les domaines des paiements, de l'assurance, de la santé et des services publics numériques.
En Allemagne, l'adoption des solutions ADC est forte dans les secteurs de la production, de l'automobile, des logiciels industriels et des télécommunications, où la disponibilité et la fiabilité sont essentielles. Les entreprises s'efforcent de trouver un équilibre entre la migration vers le cloud et la gouvernance des données en local, ce qui engendre une demande pour des solutions ADC proposant des modèles de cloud privé, d'appliance et de déploiement hybride géré, sans fragmentation des politiques de sécurité ni de la gestion du trafic.
La France, l'Italie et l'Espagne progressent grâce à des investissements dans l'infrastructure cloud, la modernisation du système de santé, la croissance du commerce électronique et la mise à niveau des télécommunications. La France affiche une demande plus forte du secteur public et des entreprises réglementées, tandis que l'Italie et l'Espagne développent leurs services bancaires numériques et leurs applications grand public. Le marché des contrôleurs de distribution d'applications reste influencé par la conformité au RGPD et le besoin croissant d'inspection du trafic chiffré.
Marché des contrôleurs de distribution d'applications APAC
La région Asie-Pacifique détenait entre 22 et 25 % du marché des contrôleurs de distribution d'applications en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 16,4 % à 18,1 % entre 2026 et 2034. La Chine est le pays leader, grâce à ses vastes plateformes numériques, son infrastructure de télécommunications et l'expansion de ses centres de données nationaux. Le Japon, la Corée du Sud, l'Australie et l'Inde contribuent également à ce marché par l'adoption du cloud, les services 5G et la modernisation des applications d'entreprise.
Les facteurs industriels et politiques comprennent la fabrication intelligente, l'inclusion financière, la localisation des données et les programmes de services numériques gouvernementaux. En Inde, l'essor des écosystèmes SaaS et de paiement accroît la demande de contrôleurs de distribution d'applications (ADC) logiciels évolutifs, tandis qu'en Australie, l'accent est mis sur un cloud hybride sécurisé pour les secteurs public et privé. Les acheteurs régionaux privilégient l'automatisation, la prise en charge multicloud et une évolutivité rentable aux modèles d'acquisition basés sur une infrastructure matérielle lourde.
Marché des contrôleurs de distribution d'applications au Moyen-Orient et en Afrique
Le marché des contrôleurs de distribution d'applications au Moyen-Orient et en Afrique devrait croître à un TCAC de 13,8 % à 15,2 % entre 2026 et 2034, l'Arabie saoudite étant en tête de l'adoption régionale. Les programmes nationaux de transformation numérique, les zones cloud, les projets de villes intelligentes et la modernisation du secteur de l'énergie alimentent une demande accrue en matière de distribution d'applications résiliente. Aux Émirats arabes unis, l'adoption se concentre dans les secteurs de la finance, de l'aviation, du commerce de détail et des plateformes gouvernementales.
L'Afrique du Sud concentre la demande dans les secteurs bancaire, des télécommunications et de la migration vers le cloud d'entreprise, tandis que le reste du Moyen-Orient et de l'Afrique adopte progressivement les centres de données applicatifs (ADC) via l'hébergement géré et des projets d'infrastructure pilotés par les télécommunications. Les entreprises énergétiques dépendent d'un accès sécurisé aux applications pour leurs systèmes opérationnels et d'entreprise ; la disponibilité, la protection contre les attaques DDoS et la flexibilité des déploiements hybrides sont donc des critères d'achat essentiels.
Analyse de segmentation
Taille de l'organisation
Le segment « Taille de l'organisation » devrait connaître une croissance annuelle composée de 14,5 % à 16,0 % entre 2026 et 2034. Le marché des contrôleurs de distribution d'applications (ADC) s'étend à toutes les tailles d'organisations : les PME adoptent la distribution gérée dans le cloud, tandis que les grandes entreprises standardisent leurs politiques de trafic global. L'adoption est influencée par la criticité des applications, les compétences informatiques, les exigences de conformité et le niveau de maturité du cloud.
- Les PME optent de plus en plus pour des solutions ADC virtuelles ou gérées afin d'améliorer la disponibilité de leurs applications sans avoir à gérer des parcs matériels complexes, ce qui rend la facilité de déploiement, la transparence des prix et la sécurité intégrée d'importance stratégique.
- Les grandes entreprises restent la principale base d'adoption car elles exploitent des applications multisites, des portails clients cryptés, des API à volume élevé et des environnements cloud distribués nécessitant un contrôle précis du trafic et une gouvernance centralisée.
Composant
Le segment des composants devrait connaître une croissance annuelle composée de 15,1 % à 16,8 % entre 2026 et 2034. Les logiciels constituent le principal moteur de la demande, car les entreprises recherchent un provisionnement plus rapide, une mise à l'échelle flexible et un déploiement via les plateformes cloud. Le matériel conserve toute son importance dans les centres de données dédiés, où le débit, la garantie de conformité et une accélération SSL prévisible sont essentiels pour le trafic critique.
- La demande est dominée par les logiciels , car les ADC virtuels, les outils de distribution conteneurisés et les modèles d'abonnement prennent en charge l'automatisation DevOps, le routage multicloud et l'expansion rapide des capacités dans les environnements d'applications distribuées.
- Le matériel reste important pour les charges de travail des télécommunications, des banques, des soins de santé et des administrations publiques qui nécessitent des appareils hautes performances, une infrastructure contrôlée et un traitement fiable du trafic chiffré en cas de pics de charge.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 14,8 % à 16,3 % entre 2026 et 2034. Le déploiement des contrôleurs de distribution d'applications (ADC) varie selon les secteurs d'activité, car les interruptions de service ont des conséquences différentes selon les industries. Le commerce de détail privilégie la rapidité des transactions, le secteur de la santé la continuité des soins, les technologies de l'information et les télécommunications se concentrent sur le volume de trafic, et le secteur manufacturier exige un accès fiable aux plateformes opérationnelles et d'entreprise.
- Les secteurs du commerce de détail et des biens de consommation utilisent des ADC pour gérer les pics d'activité commerciale, les systèmes omnicanaux, les flux de paiement et les applications de fidélisation, où la latence et les sessions échouées affectent directement la conversion des revenus.
- Le secteur de la santé exige une fourniture fiable des dossiers médicaux électroniques, des portails patients, des flux de travail d'imagerie et de l'accès à la télésanté, ce qui place la sécurité, l'intégration des identités et la disponibilité au cœur des processus d'approvisionnement.
- Les technologies de l'information et les télécommunications représentent un secteur à forte demande en raison des portails abonnés, des plateformes SaaS, des passerelles API, des charges de travail en périphérie et des exigences de disponibilité continue des services.
- Le secteur manufacturier adopte les ADC pour les ERP, les portails fournisseurs, l'analyse industrielle, les systèmes de qualité et les opérations à distance, notamment lorsque le cloud hybride est lié à la modernisation des usines.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Commerce de détail et biens de consommation |
Haut |
Peak Commerce |
Mature |
|
Soins de santé |
Moyen |
Accès clinique |
Mise à l'échelle |
|
technologies de l'information et télécommunications |
Haut |
Trafic périphérique |
Mature |
|
Fabrication |
Moyen |
Nuage végétal |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des contrôleurs de distribution d'applications
Migration vers le cloud et environnements applicatifs hybrides
Le processus de migration vers le cloud accroît les exigences imposées aux solutions ADC, car les entreprises ne migrent généralement pas l'intégralité de leur infrastructure applicative vers un seul et même environnement. Les applications centralisées sont conservées dans des centres de données privés, les applications client sont migrées vers le cloud et de nouveaux services sont développés à l'aide d'API et de conteneurs. De ce fait, des défis apparaissent en matière de gestion du trafic, de basculement, de cohérence des politiques et de traitement du trafic chiffré. Les solutions ADC qui offrent une couche de gestion unifiée, fonctionnant dans les environnements virtuels, physiques et cloud natifs, contribuent à minimiser la fragmentation du réseau pour les ingénieurs réseau.
Augmentation du trafic chiffré et menaces au niveau applicatif
Le chiffrement du trafic web a placé l'inspection SSL, la gestion des certificats et la protection de la couche applicative au cœur des choix d'acquisition de solutions ADC. Avec la multiplication des transactions d'entreprise via HTTPS, les API et les portails authentifiés, les organisations ont besoin de plateformes capables de terminer, d'inspecter, d'acheminer et de rechiffrer le trafic sans dégrader l'expérience utilisateur. L'impact opérationnel est visible dans les secteurs de la santé, de la finance, du commerce de détail et des télécommunications, où les interruptions de service ou une inspection insuffisante peuvent engendrer des risques de non-conformité et de réputation. Les fournisseurs d'ADC répondent à cette problématique en proposant des pare-feu applicatifs web (WAF) intégrés, une protection contre les attaques DDoS, une solution anti-bots et des contrôles prenant en compte les API. Ceci renforce l'intérêt des plateformes qui combinent optimisation des performances et application des mesures de sécurité en périphérie du réseau applicatif.
Attentes en matière de commerce numérique et de services en temps réel
Le commerce numérique, les portails en libre-service et les applications mobiles privilégiées accroissent les exigences des entreprises en matière de disponibilité quasi continue. Les détaillants doivent gérer les pics de demande soudains, les opérateurs télécoms assurer la continuité de service et les établissements de santé ont besoin d'un accès fiable aux systèmes destinés aux patients. Les contrôleurs de distribution d'applications (ADC) contribuent directement à ces résultats en répartissant le trafic, en surveillant l'état des serveurs, en permettant la persistance des sessions et en assurant la reprise après sinistre grâce à l'équilibrage de charge global des serveurs. Ce changement de perspective transforme la perception des ADC : de simples outils d'infrastructure, ils deviennent des actifs essentiels à la protection des revenus. Les entreprises évaluent de plus en plus leurs investissements dans les ADC en fonction de la protection des conversions, de la continuité de service, des indicateurs d'expérience utilisateur et de la capacité à se rétablir rapidement après une panne d'infrastructure.
Tendances futures du marché des contrôleurs de distribution d'applications
Opérations de trafic assistées par l'IA
L'utilisation de l'IA pour les opérations deviendra l'une des tendances majeures du marché des contrôleurs de distribution d'applications (ADC), les entreprises cherchant à réduire le dépannage manuel dans les environnements hybrides. Les futures plateformes ADC exploiteront la télémétrie pour détecter les latences anormales, anticiper les contraintes de capacité, recommander des modifications de politiques et accélérer la réponse aux incidents. Cette tendance ne se limite pas aux scripts d'automatisation ; elle exigera des recommandations claires et exploitables par les équipes réseau, sécurité et DevOps. Les fournisseurs disposant d'une observabilité approfondie, de données de référence sur le trafic historique et d'analyses de sécurité intégrées seront mieux positionnés. L'adoption débutera probablement dans les services gérés et les grandes entreprises avant de s'étendre aux PME en quête d'opérations simplifiées.
Préparation post-quantique et TLS avancée
La planification de la cryptographie post-quantique influencera les feuilles de route des contrôleurs de distribution d'applications (ADC), les entreprises se préparant à des transitions de chiffrement à long terme. Les ADC constituent des points de contrôle logiques : ils terminent les sessions TLS, gèrent les certificats et déchargent les serveurs d'applications du traitement cryptographique. Les plateformes futures devront prendre en charge l'évolution des suites de chiffrement tout en maintenant les objectifs de latence et l'interopérabilité avec les applications existantes. Ceci engendre une demande d'accélération matérielle dans certains environnements et d'optimisation des piles logicielles dans les déploiements cloud. Les acteurs des télécommunications, de la banque, du gouvernement et de la santé devraient mener les premières évaluations, car le risque lié à la conservation des données chiffrées et l'exposition des services critiques font de l'agilité cryptographique une priorité stratégique en matière d'infrastructure.
Opportunités du marché des contrôleurs de distribution d'applications
Services ADC gérés pour la modernisation des entreprises de taille moyenne
Les modèles de distribution gérés offrent une formidable opportunité aux fournisseurs, prestataires de services et intégrateurs de systèmes qui accompagnent les entreprises de taille moyenne. Nombre d'entre elles ont besoin d'un accès applicatif résilient, mais ne disposent pas d'équipes spécialisées pour optimiser l'équilibrage de charge, les politiques SSL, les règles WAF et les contrôles d'intégrité. Les offres groupées combinant déploiement, surveillance, mises à jour des politiques et gestion des incidents des contrôleurs de distribution d'applications (ADC) peuvent transformer une demande encore peu exploitée en revenus récurrents. Les prévisions du marché des ADC indiquent que l'adoption par abonnement sera la plus forte là où la migration vers le cloud est active, mais où les compétences en infrastructure interne restent limitées. Les fournisseurs proposant des niveaux de service clairs, une tarification prévisible et une migration simplifiée depuis les systèmes existants peuvent saisir cette opportunité.
Solutions ADC verticalisées pour les industries réglementées
Les secteurs réglementés offrent aux fournisseurs de solutions ADC l'opportunité de proposer des modèles, des rapports de conformité et des intégrations de sécurité adaptés à des cas d'usage spécifiques. Les acteurs du secteur de la santé ont besoin d'un accès sécurisé aux données des patients et d'une continuité des soins, les institutions financières d'une sécurisation des transactions et les industriels d'une connectivité fiable pour leurs applications. Des solutions sur mesure permettent de réduire les délais de déploiement grâce à des politiques préconfigurées pour l'authentification, le SSL, le WAF, la journalisation et la haute disponibilité. Cette opportunité avantage les fournisseurs qui maîtrisent les processus métiers plutôt que de se contenter de vendre des solutions génériques de gestion du trafic. Les partenaires peuvent se différencier davantage en combinant les plateformes ADC avec des services d'évaluation, de migration, de détection gérée et de documentation de conformité adaptés au profil de risque de chaque secteur.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -