
Mercato dei controller di consegna di Applicazioni: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei controller per la distribuzione di applicazioni (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per dimensione dell'organizzazione (PMI, grandi imprese); componente (software, hardware); applicazione (vendita al dettaglio e beni di consumo, sanità, IT e telecomunicazioni, produzione, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003462
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 26, 2026


Dimensioni del mercato nel 2025
5,57 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
19,67 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
15,05 %
Tasso di crescita
Mercato di riferimento
107,80 miliardi di dollari USA
(2026-2034)
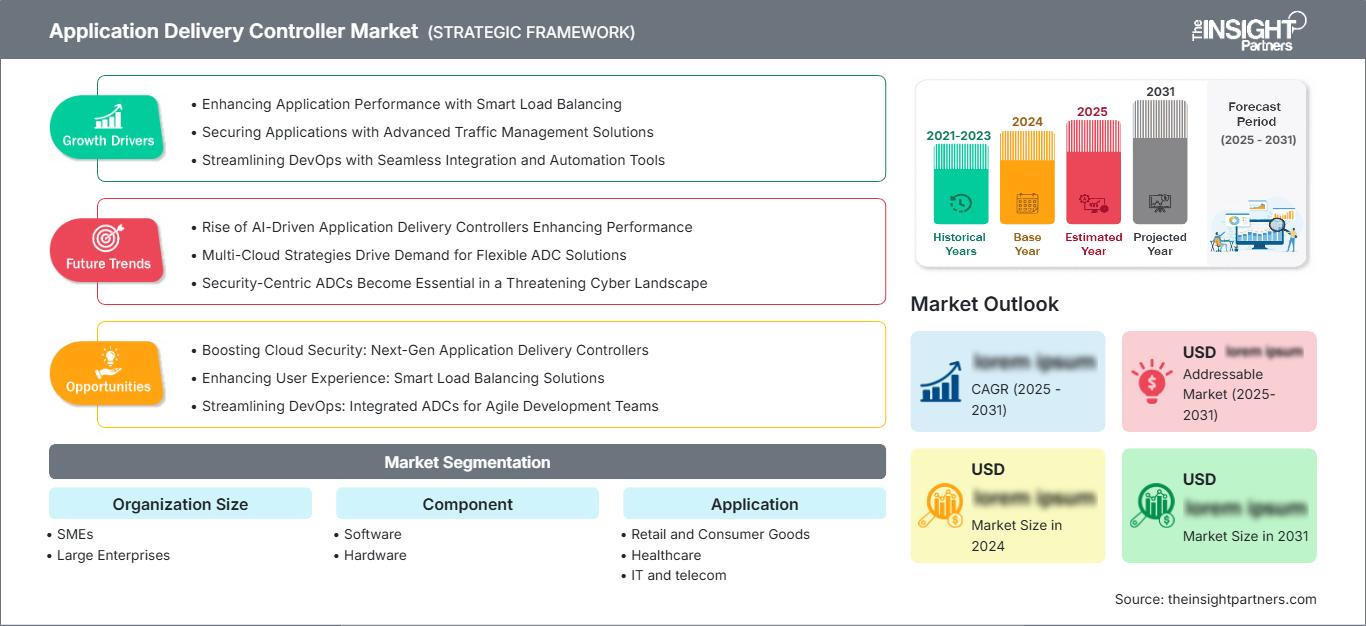
Si prevede che il mercato dei controller per la distribuzione di applicazioni crescerà da 5,57 miliardi di dollari nel 2025 a 19,67 miliardi di dollari entro il 2034, registrando un CAGR del 15,05% nel periodo 2026-2034. Il mercato è in espansione grazie alla modernizzazione dell'infrastruttura applicativa da parte delle aziende, alla protezione dei carichi di lavoro distribuiti e al miglioramento della disponibilità tra data center, cloud pubblici, reti ibride e ambienti edge a supporto dei servizi digitali critici per il business.
In tutto il Nord America, la crescita del mercato dei controller per la distribuzione di applicazioni (ADC) è trainata dalla migrazione al cloud, dai programmi di sicurezza zero trust e dall'elevato volume di transazioni digitali nei settori della vendita al dettaglio, della sanità, dell'IT e delle telecomunicazioni. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) compreso tra il 14,2% e il 15,6% nel periodo 2026-2034, grazie alla gestione del traffico definita dal software (SDM), a requisiti di uptime più stringenti e alla sostituzione dei dispositivi di bilanciamento del carico legacy con piattaforme ADC integrate.
Analisi e approfondimenti di mercato sui controller per la distribuzione delle applicazioni (Application Delivery Controller).
- Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 36% e il 39% e sta crescendo a un tasso annuo composto (CAGR) tra il 14,2% e il 15,6% dal 2026 al 2034, trainato dalla distribuzione di applicazioni cloud-native, dalla spesa per la sicurezza informatica avanzata e dai cicli di aggiornamento delle grandi aziende.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e sono in crescita a un tasso annuo composto (CAGR) compreso tra il 14,0% e il 15,4% dal 2026 al 2034, grazie all'utilizzo del cloud su larga scala e ai servizi digitali regolamentati.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 27% e sta crescendo a un tasso annuo composto (CAGR) tra il 13,2% e il 14,7% dal 2026 al 2034, con Regno Unito, Germania e Francia in testa all'adozione nei sistemi finanziari, delle telecomunicazioni e del settore pubblico.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 22% e il 25% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) tra il 16,4% e il 18,1% dal 2026 al 2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Il segmento più ampio, quello delle grandi imprese, deteneva una quota di mercato compresa tra il 62% e il 66% nel 2025, con una crescita annua composta (CAGR) tra il 14,1% e il 15,3% nel periodo 2026-2034, a causa delle complesse esigenze di orchestrazione del traffico.
- Nel 2025, il segmento del software ad alta crescita deteneva una quota di mercato compresa tra il 68% e il 72%, con una crescita annua composta (CAGR) tra il 16,2% e il 18,0% nel periodo 2026-2034, grazie alla diffusione degli ADC virtuali negli ambienti cloud.
- Aziende chiave analizzate nel dettaglio : Array Networks, Inc., Akamai Technologies, Inc., Barracuda Networks, Inc., Cisco Systems, Inc., Cloud Software Group, Inc., Dell Technologies Inc., edgeNEXUS Limited, Fortinet, Inc., Progress Software Corporation, Radware Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La distribuzione delle applicazioni aziendali si è evoluta dal bilanciamento del carico fisso all'orchestrazione basata su policy, che coinvolge traffico crittografato, API, container e infrastrutture ibride. Le dinamiche di produzione privilegiano ora appliance software, licenze in abbonamento e approvvigionamento tramite marketplace cloud, mentre l'hardware rimane rilevante per i settori ad alto throughput che richiedono latenza deterministica. Il mercato dei controller per la distribuzione delle applicazioni è inoltre influenzato dall'aumento dei carichi di elaborazione TLS, dalla protezione delle applicazioni web, dal bilanciamento del carico globale dei server e dai requisiti di automazione legati ai cicli di rilascio guidati da DevOps.
In futuro, si assisterà a una maggiore diffusione degli ADC (Application Data Center) nelle nuove economie digitali, in cui banche, operatori di telecomunicazioni, ospedali e produttori stanno ripensando le proprie applicazioni per renderle più resilienti. Gli investimenti saranno basati sui criteri dei cloud ibridi e dei cloud sovrani, soprattutto nei casi in cui la localizzazione dei dati impone l'elaborazione locale ma la gestione centralizzata delle policy. Le normative in materia di continuità del servizio, cartelle cliniche, pagamenti e sicurezza delle infrastrutture guideranno l'adozione di ADC con WAF (Web Application Firewall) integrati, protezione DDoS e osservabilità.
Ambito del rapporto di mercato sui controller di distribuzione delle applicazioni
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,57 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 19,67 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 15,05% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei controller per la distribuzione delle applicazioni
La crescita del mercato dei controller per la distribuzione delle applicazioni (ADC) è trainata principalmente dal passaggio da applicazioni aziendali monolitiche a servizi distribuiti e ad alta intensità di API. Gli ADC fungono attualmente da livello intermedio tra utenti, applicazioni e livello di controllo della sicurezza, consentendo la distribuzione del traffico, delle prestazioni e delle policy di sessione. Sul fronte dell'offerta si stanno verificando dei cambiamenti, poiché le aziende di software hanno il vantaggio di poter implementare le funzionalità degli ADC tramite macchine virtuali, container e immagini cloud, rispetto alle appliance fisiche.
In termini di domanda, fattori come l'aumento del traffico, le interazioni digitali con i clienti e la crescente esigenza di resilienza hanno generato richieste da parte di diversi settori, come ad esempio il commercio al dettaglio che necessita di disponibilità delle applicazioni di cassa, gli ospedali che richiedono la continuità delle applicazioni cliniche, le telecomunicazioni che gestiscono i propri portali per gli abbonati e le industrie manifatturiere che collegano le proprie applicazioni industriali alle piattaforme di analisi.
La differenziazione competitiva dipende sempre più dall'automazione, dall'integrazione della sicurezza, dalla flessibilità delle licenze e dall'operatività multi-cloud. L'analisi del mercato dei controller per la distribuzione delle applicazioni (ADC) indica che Akamai Technologies, Inc., Fortinet, Inc., Radware Ltd., Cloud Software Group, Inc. e Progress Software Corporation stanno posizionando le funzionalità ADC insieme alla sicurezza cloud, al WAF, alla protezione delle API e all'osservabilità. Array Networks, Inc., Barracuda Networks, Inc., edgeNEXUS Limited e Cisco Systems, Inc. continuano a soddisfare le esigenze specifiche delle grandi aziende e delle medie imprese.
Gli investimenti sono diretti verso la distribuzione basata su software, i canali di servizi gestiti e il bundling incentrato sulla sicurezza. La rilevanza di Dell Technologies Inc. risiede nell'utilizzo degli ADC (Application Delivery Controller) all'interno degli ecosistemi infrastrutturali di storage, server e software di virtualizzazione. I fornitori che semplificano la migrazione dagli appliance, alleggeriscono il carico del processo SSL e offrono una gestione della coerenza delle policy saranno in una posizione favorevole.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei controller per la distribuzione delle applicazioni: approfondimenti strategici
Approfondimenti regionali
mercato nordamericano dei controller per la distribuzione delle applicazioni
Nel 2025, il Nord America rappresentava una quota di mercato compresa tra il 36% e il 39% e si prevede che crescerà a un tasso annuo composto (CAGR) del 14,2-15,6% nel periodo 2026-2034. La regione beneficia di un'infrastruttura cloud capillare, di elevati volumi di transazioni digitali e della precoce adozione di architetture di rete zero-trust. Le aziende continuano a modernizzare le proprie infrastrutture ADC (Application Data Center) per gestire sessioni crittografate, API distribuite e rilasci continui di applicazioni su cloud ibridi.
La quota di mercato dei controller regionali per la distribuzione delle applicazioni (ADC) è sostenuta dalla digitalizzazione del settore sanitario, dalla crescita del commercio al dettaglio online, dall'adozione del SaaS e dalla modernizzazione delle reti di telecomunicazione. Le grandi imprese danno priorità alla disponibilità delle applicazioni, mentre le organizzazioni di medie dimensioni adottano servizi ADC gestiti tramite partner. La domanda è più forte laddove conformità, esperienza del cliente e resilienza informatica si sovrappongono, in particolare nei settori bancario, assicurativo, sanitario, governativo e del commercio digitale.
Mercato dei controller di distribuzione delle applicazioni statunitensi
Nel 2025, gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 14,0-15,4% dal 2026 al 2034. L'adozione di queste tecnologie è diffusa principalmente tra organizzazioni finanziarie, sanitarie, clienti di servizi cloud hyperscale, appaltatori governativi e grandi rivenditori. Grazie alla consolidata industria della cybersecurity del paese, il mercato incoraggia l'integrazione di ADC con WAF, gestione dei bot, sicurezza delle API e politiche di accesso basate sull'identità.
Nella regione è presente un elevato numero di fornitori, tra cui aziende come Akamai Technologies, Inc., Barracuda Networks, Inc., Cisco Systems, Inc., Dell Technologies Inc., Fortinet, Inc., Progress Software Corporation e Radware Ltd. Le tendenze applicative includono il commercio digitale a bassa latenza, i portali per i pazienti, le applicazioni collaborative, il self-service per le telecomunicazioni e le applicazioni aziendali in cloud.
Mercato europeo dei controller per la distribuzione delle applicazioni
Nel 2025, l'Europa deteneva una quota di mercato del 24-27% nel settore dei controller per la distribuzione di applicazioni (Application Delivery Controller) e si prevede che crescerà a un tasso annuo composto (CAGR) del 13,2-14,7% nel periodo 2026-2034. Il Regno Unito è leader di mercato grazie alla modernizzazione aziendale orientata al cloud, alla concentrazione del settore finanziario e alla digitalizzazione del settore pubblico. Gli acquirenti apprezzano la resilienza, la privacy dei dati e la disponibilità delle applicazioni, soprattutto nei settori dei pagamenti, delle assicurazioni, della sanità e della pubblica amministrazione digitale.
In Germania si registra una forte adozione del cloud nei settori manifatturiero, automobilistico, del software industriale e delle telecomunicazioni, dove la disponibilità e il determinismo sono fondamentali. Le aziende si sforzano di trovare un equilibrio tra la migrazione al cloud e la governance dei dati a livello locale, il che crea una domanda di soluzioni ADC che offrano modelli di implementazione cloud privato, appliance e ibridi gestiti, senza frammentazione delle policy di sicurezza e della gestione del traffico.
Francia, Italia e Spagna stanno progredendo grazie agli investimenti nelle infrastrutture cloud, alla modernizzazione del settore sanitario, alla crescita dell'e-commerce e all'aggiornamento delle telecomunicazioni. La Francia mostra una domanda più forte da parte del settore pubblico e delle imprese regolamentate, mentre Italia e Spagna stanno espandendo i servizi bancari digitali e le applicazioni rivolte ai consumatori. Il mercato dei controller per la distribuzione delle applicazioni (ADC) continua a essere influenzato dalla conformità al GDPR e dalla crescente necessità di ispezione del traffico crittografato.
Mercato dei controller di distribuzione delle applicazioni APAC
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato del 22-25% nel settore dei controller per la distribuzione di applicazioni (ADC) e si prevede che crescerà a un tasso annuo composto (CAGR) del 16,4-18,1% nel periodo 2026-2034. La Cina è il paese leader, grazie alle sue ampie piattaforme digitali, alle infrastrutture di telecomunicazione e all'espansione dei data center nazionali. Giappone, Corea del Sud, Australia e India contribuiscono al mercato attraverso l'adozione del cloud, i servizi 5G e la modernizzazione delle applicazioni aziendali.
Tra i fattori trainanti a livello industriale e politico figurano la produzione intelligente, l'inclusione finanziaria, la localizzazione dei dati e i programmi governativi di servizi digitali. L'espansione degli ecosistemi SaaS e di pagamento in India aumenta la domanda di ADC software scalabili, mentre l'Australia pone l'accento sul cloud ibrido sicuro per i settori pubblico e privato. Gli acquirenti regionali privilegiano l'automazione, il supporto multi-cloud e la scalabilità economicamente efficiente rispetto a modelli di approvvigionamento basati su dispositivi fisici.
Mercato dei controller per la distribuzione di applicazioni in Medio Oriente e Africa
Si prevede che il mercato dei controller per la distribuzione di applicazioni in Medio Oriente e Africa crescerà a un CAGR del 13,8-15,2% nel periodo 2026-2034, con l'Arabia Saudita in testa all'adozione regionale. I programmi nazionali di trasformazione digitale, le zone cloud, i progetti di smart city e la modernizzazione del settore energetico stanno creando una maggiore domanda di soluzioni resilienti per la distribuzione delle applicazioni. Negli Emirati Arabi Uniti, l'adozione è concentrata nei settori finanziario, aeronautico, della vendita al dettaglio e delle piattaforme governative.
Il Sudafrica traina la domanda nei settori bancario, delle telecomunicazioni e della migrazione al cloud aziendale, mentre il resto del Medio Oriente e dell'Africa sta gradualmente adottando gli ADC (Application Delivery Controller) attraverso l'hosting gestito e progetti infrastrutturali guidati dalle telecomunicazioni. Le aziende energetiche si affidano a un accesso sicuro alle applicazioni per i sistemi operativi e aziendali, rendendo la disponibilità, la protezione DDoS e la flessibilità di implementazione ibrida fattori di acquisto importanti.
Analisi di segmentazione
Dimensioni dell'organizzazione
Si prevede che il segmento relativo alle dimensioni dell'organizzazione crescerà a un CAGR del 14,5-16,0% nel periodo 2026-2034. L'ambito di mercato dei controller per la distribuzione delle applicazioni, indipendentemente dalle dimensioni dell'organizzazione, si sta ampliando, poiché le piccole imprese adottano la distribuzione gestita in cloud, mentre le grandi aziende standardizzano le politiche di traffico globali. L'adozione è influenzata dalla criticità delle applicazioni, dalle competenze IT, dall'esposizione alla conformità e dalla maturità del cloud.
- Le PMI scelgono sempre più spesso soluzioni ADC virtuali o gestite per migliorare la disponibilità delle applicazioni senza dover possedere infrastrutture hardware complesse, rendendo la facilità di implementazione, la trasparenza dei prezzi e la sicurezza integrata fattori strategicamente importanti.
- Le grandi imprese rimangono la base di adozione più ampia perché gestiscono applicazioni multi-sito, portali clienti crittografati, API ad alto volume e infrastrutture cloud distribuite che richiedono un controllo granulare del traffico e una governance centralizzata.
Componente
Si prevede che il segmento dei componenti crescerà a un CAGR del 15,1-16,8% dal 2026 al 2034. Il software rappresenta il fulcro strategico della domanda, poiché le aziende desiderano un provisioning più rapido, una scalabilità elastica e la distribuzione tramite marketplace cloud. L'hardware mantiene la sua rilevanza nei data center dedicati, dove la velocità di trasmissione, la garanzia di conformità e l'accelerazione SSL prevedibile sono essenziali per il traffico mission-critical.
- Il software domina la domanda, poiché gli ADC virtuali, gli strumenti di distribuzione containerizzati e i modelli di abbonamento supportano l'automazione DevOps, il routing multi-cloud e la rapida espansione della capacità in ambienti applicativi distribuiti.
- L'hardware rimane fondamentale per i carichi di lavoro di telecomunicazioni, banche, sanità e pubblica amministrazione che richiedono dispositivi ad alte prestazioni, infrastrutture controllate e un'elaborazione affidabile del traffico crittografato anche in presenza di picchi di carico.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un CAGR del 14,8-16,3% nel periodo 2026-2034. L'implementazione di ADC varia a seconda del settore verticale, poiché i tempi di inattività delle applicazioni hanno conseguenze diverse a seconda del settore. Il settore retail privilegia la velocità delle transazioni, il settore sanitario la continuità clinica, l'IT e le telecomunicazioni si concentrano sulla scalabilità del traffico, mentre il settore manifatturiero richiede un accesso affidabile alle piattaforme operative e aziendali.
- Nel settore della vendita al dettaglio e dei beni di consumo, gli ADC (Application Data Capture) vengono utilizzati per supportare i picchi di acquisto, i sistemi omnicanale, i flussi di pagamento e le applicazioni di fidelizzazione, dove la latenza e le sessioni non riuscite influiscono direttamente sulla conversione dei ricavi.
- Il settore sanitario richiede un'erogazione affidabile di cartelle cliniche elettroniche, portali per i pazienti, flussi di lavoro di imaging e accesso alla telemedicina, rendendo la sicurezza, l'integrazione delle identità e la disponibilità dei sistemi elementi centrali nella fase di approvvigionamento.
- Il settore IT e delle telecomunicazioni rappresenta un'area ad alta intensità di domanda a causa dei portali per gli abbonati, delle piattaforme SaaS, dei gateway API, dei carichi di lavoro edge e delle aspettative di disponibilità continua del servizio.
- Il settore manifatturiero adotta le soluzioni ADC per ERP, portali fornitori, analisi industriali, sistemi di qualità e operazioni remote, soprattutto laddove il cloud ibrido è integrato con la modernizzazione a livello di impianto.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Vendita al dettaglio e beni di consumo |
Alto |
Commercio di punta |
Maturo |
|
Assistenza sanitaria |
Mezzo |
Accesso clinico |
Scalatura |
|
IT e telecomunicazioni |
Alto |
Traffico di calore |
Maturo |
|
Produzione |
Mezzo |
Plant Cloud |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei controller di distribuzione delle applicazioni (Application Delivery Controller).
Migrazione al cloud e ambienti applicativi ibridi
Il processo di migrazione al cloud pone crescenti esigenze alle soluzioni ADC, poiché le aziende in genere non migrano l'intero stack applicativo in un unico luogo. Le applicazioni centralizzate rimangono in data center privati, le applicazioni dei clienti vengono migrate al cloud e i nuovi servizi vengono sviluppati utilizzando API e container. Di conseguenza, sorgono problematiche in aree quali la gestione del traffico, il failover, la coerenza delle policy e la gestione del traffico crittografato. Le soluzioni ADC che forniscono un livello di gestione unificato che opera in ambienti virtuali, fisici e cloud-native contribuiscono a minimizzare il problema della frammentazione per gli ingegneri di rete.
Aumento del traffico crittografato e delle minacce a livello applicativo
Il traffico web crittografato ha reso l'ispezione SSL, la gestione dei certificati e la difesa a livello applicativo elementi centrali nell'acquisto di ADC (Application Delivery Controller). Con un numero sempre maggiore di transazioni aziendali che si spostano attraverso HTTPS, API e portali autenticati, le organizzazioni necessitano di piattaforme di distribuzione in grado di terminare, ispezionare, instradare e ricifrare il traffico senza compromettere l'esperienza utente. L'impatto operativo è evidente in settori come la sanità, la finanza, la vendita al dettaglio e le telecomunicazioni, dove i tempi di inattività delle applicazioni o un'ispezione inadeguata possono generare rischi per la conformità e la reputazione. I fornitori di ADC stanno rispondendo con WAF integrati, protezione DDoS, mitigazione dei bot e controlli basati sulle API. Ciò rafforza la convenienza di acquistare piattaforme che combinano l'ottimizzazione delle prestazioni con l'applicazione della sicurezza a livello applicativo.
Commercio digitale e aspettative di servizio in tempo reale
Il commercio digitale, i portali self-service e le applicazioni mobile-first stanno innalzando le aspettative aziendali in termini di disponibilità pressoché continua. I rivenditori devono gestire picchi di domanda improvvisi, gli operatori di telecomunicazioni devono garantire la continuità dei servizi agli abbonati e gli operatori sanitari necessitano di un accesso affidabile ai sistemi rivolti ai pazienti. Gli ADC (Application Delivery Controller) influenzano direttamente questi risultati distribuendo il traffico, monitorando lo stato dei server, abilitando la persistenza delle sessioni e supportando il ripristino di emergenza tramite il bilanciamento del carico globale dei server. L'impatto sul mercato si traduce in un cambiamento di prospettiva: gli ADC non vengono più considerati semplici infrastrutture di servizio, ma piuttosto risorse per la protezione dei ricavi. Le aziende valutano sempre più gli investimenti in ADC in base alla protezione delle conversioni, alla continuità del servizio, alle metriche dell'esperienza utente e alla capacità di ripristinare rapidamente l'infrastruttura in caso di guasti.
Mercato dei controller per la distribuzione delle applicazioni: tendenze future
Gestione del traffico assistita dall'intelligenza artificiale
Le operazioni assistite dall'IA diventeranno una delle tendenze principali del mercato dei controller per la distribuzione delle applicazioni (ADC), in quanto le aziende cercano di ridurre la risoluzione manuale dei problemi negli ambienti ibridi. Le future piattaforme ADC utilizzeranno la telemetria per rilevare latenze anomale, prevedere i vincoli di capacità, raccomandare modifiche alle policy e accelerare la risposta agli incidenti. Questa tendenza non si limita agli script di automazione; richiederà raccomandazioni comprensibili e validabili dai team di rete, sicurezza e DevOps. I fornitori con funzionalità di osservabilità avanzate, dati storici sul traffico e analisi di sicurezza integrate saranno in una posizione migliore. L'adozione inizierà probabilmente nei servizi gestiti e nelle grandi aziende, per poi diffondersi agli acquirenti del mercato intermedio alla ricerca di operazioni semplificate.
Preparazione per il TLS post-quantistico e avanzato
La pianificazione della crittografia post-quantistica influenzerà le roadmap degli ADC (Application Data Controller) man mano che le aziende si preparano a transizioni di crittografia a lungo termine. Gli ADC rappresentano punti di controllo logici in quanto terminano le sessioni TLS, gestiscono i certificati e alleggeriscono il carico di elaborazione crittografica dai server applicativi. Le piattaforme future dovranno supportare suite di cifratura in continua evoluzione, mantenendo al contempo i target di latenza e l'interoperabilità con le applicazioni esistenti. Ciò crea una domanda di accelerazione hardware in alcuni ambienti e di stack software ottimizzati nelle implementazioni cloud. Si prevede che gli acquirenti dei settori delle telecomunicazioni, bancario, governativo e sanitario saranno in prima linea nella valutazione iniziale, poiché il rischio legato alla conservazione dei dati crittografati e all'esposizione dei servizi critici rende l'agilità crittografica una priorità strategica per le infrastrutture.
Opportunità di mercato per i controller di distribuzione delle applicazioni
Servizi ADC gestiti per la modernizzazione del mercato delle medie imprese.
I modelli di delivery gestiti creano una solida opportunità per fornitori, provider di servizi e integratori di sistemi che si rivolgono a organizzazioni di medie dimensioni. Molte PMI necessitano di un accesso resiliente alle applicazioni, ma non dispongono di team specializzati per ottimizzare il bilanciamento del carico, le policy SSL, le regole WAF e i controlli di integrità. I servizi integrati che combinano implementazione, monitoraggio, aggiornamenti delle policy e gestione degli incidenti relativi agli Application Delivery Controller (ADC) possono trasformare la domanda, attualmente poco sfruttata, in entrate ricorrenti. Le previsioni indicano che l'adozione basata su abbonamento sarà più forte laddove la migrazione al cloud è attiva, ma le competenze interne in materia di infrastrutture rimangono limitate. I fornitori che offrono livelli di servizio chiari, prezzi prevedibili e una migrazione semplificata da appliance legacy possono cogliere questa opportunità.
Pacchetti ADC verticali per settori regolamentati
I settori regolamentati offrono ai fornitori di ADC l'opportunità di creare pacchetti di modelli, report di conformità e integrazioni di sicurezza basati su casi d'uso specifici. Gli operatori sanitari necessitano di un accesso sicuro ai pazienti e di continuità clinica, gli istituti finanziari richiedono transazioni sicure e i produttori desiderano una connettività affidabile per le applicazioni industriali. I pacchetti personalizzati possono ridurre i tempi di implementazione includendo policy preconfigurate per autenticazione, SSL, WAF, registrazione e alta disponibilità. Questa opportunità favorisce i fornitori che comprendono i flussi di lavoro del settore, piuttosto che quelli che si limitano a vendere soluzioni generiche di gestione del traffico. I partner possono ulteriormente differenziarsi combinando le piattaforme ADC con servizi di valutazione, migrazione, rilevamento gestito e documentazione di conformità personalizzati in base al profilo di rischio di ciascun settore verticale.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -