
Mercado de controladores de entrega de aplicaciones: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de controladores de entrega de aplicaciones (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tamaño de organización (PYMES, grandes empresas); componente (software, hardware); aplicación (venta minorista y bienes de consumo, atención médica, TI y telecomunicaciones, fabricación, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003462
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


Tamaño del mercado en 2025
5.570 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
19.670 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
15,05 %
Índice de crecimiento
Mercado potencial
107.800 millones de dólares estadounidenses
(2026-2034)
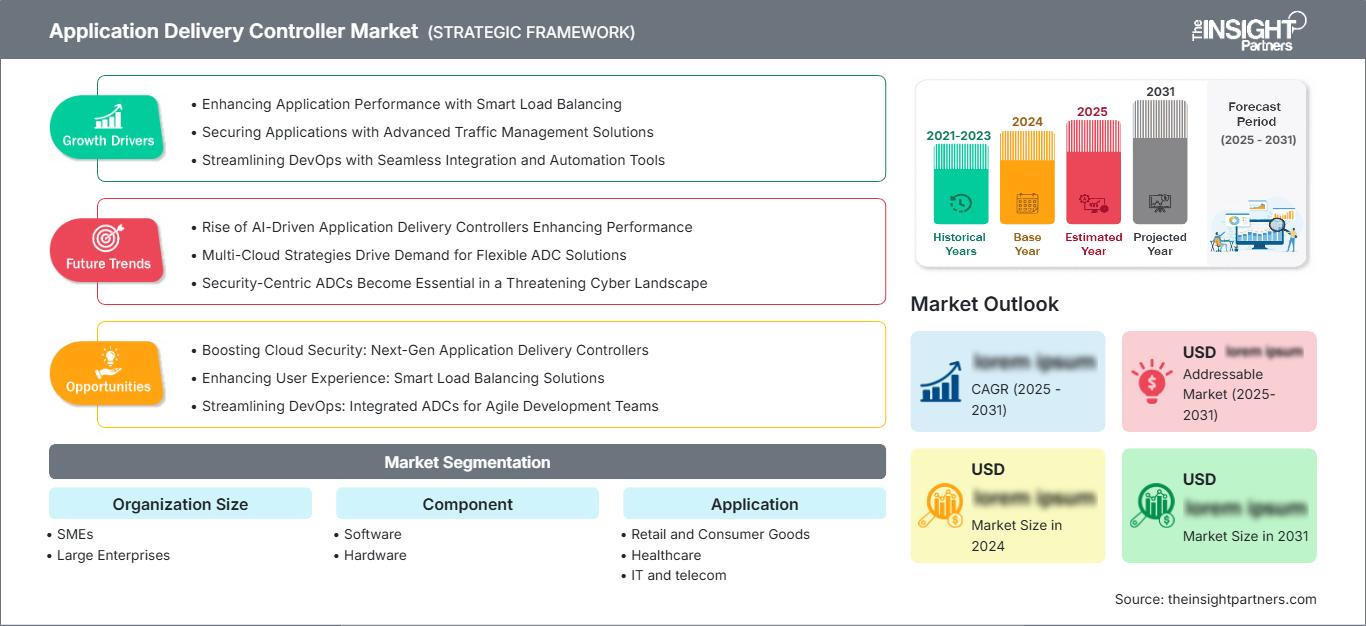
Se prevé que el mercado de controladores de entrega de aplicaciones crezca de 5570 millones de dólares en 2025 a 19 670 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 15,05 % durante el período 2026-2034. El mercado avanza a medida que las empresas modernizan la infraestructura de aplicaciones, protegen las cargas de trabajo distribuidas y mejoran la disponibilidad en centros de datos, nubes públicas, redes híbridas y entornos de borde que dan soporte a servicios digitales críticos para el negocio.
En Norteamérica, el mercado de controladores de entrega de aplicaciones (ADC) se ve impulsado por la migración a la nube, los programas de seguridad de confianza cero y el alto volumen de transacciones digitales en los sectores minorista, sanitario, de TI y de telecomunicaciones. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 14,2 % y el 15,6 % durante el periodo 2026-2034, gracias a la gestión del tráfico definida por software, las mayores exigencias en cuanto a disponibilidad y la sustitución de los sistemas de equilibrio de carga tradicionales por plataformas ADC integradas.
Análisis y perspectivas del mercado de controladores de entrega de aplicaciones
- América del Norte representó entre el 36 % y el 39 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 14,2 % y el 15,6 % entre 2026 y 2034, impulsada por la entrega de aplicaciones nativas en la nube, el gasto en ciberseguridad avanzada y los ciclos de renovación de las grandes empresas.
- Estados Unidos representó entre el 78 % y el 82 % de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 14,0 % y el 15,4 % entre 2026 y 2034, impulsado por el uso de la nube a hiperescala y los servicios digitales regulados.
- Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) de entre el 13,2 % y el 14,7 % entre 2026 y 2034, con el Reino Unido, Alemania y Francia a la cabeza en la adopción en los sistemas financieros, de telecomunicaciones y del sector público.
- La región de Asia-Pacífico acaparó entre el 22 % y el 25 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) de entre el 16,4 % y el 18,1 % entre 2026 y 2034, liderada por China, Japón, India, Corea del Sur y Australia.
- El segmento más grande, el de las grandes empresas, representó entre el 62 % y el 66 % de la cuota de mercado en 2025, con un crecimiento anual compuesto de entre el 14,1 % y el 15,3 % durante el período 2026-2034 debido a las complejas necesidades de orquestación del tráfico.
- El segmento de software de alto crecimiento representó entre el 68 % y el 72 % de la cuota de mercado en 2025, con un crecimiento anual compuesto de entre el 16,2 % y el 18,0 % durante el período 2026-2034, a medida que los ADC virtuales se expanden en entornos de nube.
- Empresas clave analizadas en detalle : Array Networks, Inc., Akamai Technologies, Inc., Barracuda Networks, Inc., Cisco Systems, Inc., Cloud Software Group, Inc., Dell Technologies Inc., edgeNEXUS Limited, Fortinet, Inc., Progress Software Corporation, Radware Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La entrega de aplicaciones empresariales ha evolucionado desde el balanceo de carga fijo hacia la orquestación basada en políticas en todo el tráfico cifrado, las API, los contenedores y la infraestructura híbrida. La dinámica de producción ahora favorece los dispositivos de software, las licencias por suscripción y la adquisición en mercados en la nube, mientras que el hardware sigue siendo relevante para sectores de alto rendimiento que requieren una latencia determinista. El mercado de controladores de entrega de aplicaciones también se ve influenciado por el aumento de las cargas de procesamiento TLS, la protección de aplicaciones web, el balanceo de carga global de servidores y los requisitos de automatización vinculados a los ciclos de lanzamiento liderados por DevOps.
En el futuro, se observará una mayor implementación de ADC en las nuevas economías digitales, donde bancos, proveedores de telecomunicaciones, hospitales y fabricantes están replanteando sus aplicaciones para lograr mayor resiliencia. Las inversiones se basarán en criterios de nubes híbridas y nubes soberanas, especialmente en casos donde la localización de los datos exige procesamiento local pero gestión centralizada de políticas. Las regulaciones sobre continuidad del servicio, historiales clínicos, pagos y seguridad de la infraestructura impulsarán la adopción de ADC con WAF integrados, protección contra ataques DDoS y capacidad de observación.
Alcance del informe de mercado de controladores de entrega de aplicaciones
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.570 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 19.670 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 15,05% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de controladores de entrega de aplicaciones
El crecimiento del mercado de controladores de entrega de aplicaciones (ADC) se debe principalmente a la transición de aplicaciones empresariales monolíticas a servicios distribuidos con uso intensivo de API. Los ADC actúan como una capa intermedia entre usuarios, aplicaciones y la capa de control de seguridad, permitiendo la distribución del tráfico y la gestión del rendimiento y las políticas de sesión. Se están produciendo cambios en la oferta, ya que las empresas de software tienen la ventaja de implementar las funcionalidades de los ADC mediante máquinas virtuales, contenedores e imágenes en la nube, en comparación con los dispositivos físicos.
En lo que respecta a la demanda, factores como el aumento del tráfico, las interacciones digitales con los clientes y la mayor necesidad de resiliencia han generado requisitos en diversos sectores, como el comercio minorista que requiere la disponibilidad de la aplicación de pago, los hospitales que necesitan la continuidad de las aplicaciones clínicas, las empresas de telecomunicaciones que gestionan su portal de suscriptores y las industrias manufactureras que conectan sus aplicaciones industriales con plataformas de análisis.
La diferenciación competitiva depende cada vez más de la automatización, la integración de la seguridad, la flexibilidad de las licencias y la operatividad multicloud. El análisis del mercado de controladores de entrega de aplicaciones (ADC) indica que Akamai Technologies, Inc., Fortinet, Inc., Radware Ltd., Cloud Software Group, Inc. y Progress Software Corporation están posicionando las capacidades de ADC junto con la seguridad en la nube, WAF, protección de API y observabilidad. Array Networks, Inc., Barracuda Networks, Inc., edgeNEXUS Limited y Cisco Systems, Inc. continúan abordando los requisitos específicos de las empresas y las medianas empresas.
Las inversiones se centran en la entrega basada en software, los canales de servicios gestionados y la agrupación de soluciones con enfoque en la seguridad. La relevancia de Dell Technologies Inc. radica en el uso de ADC dentro de los ecosistemas de infraestructura de almacenamiento, servidores y software de virtualización. Los proveedores que faciliten la migración desde dispositivos, reduzcan la carga del proceso SSL y ofrezcan gestión de la coherencia de las políticas gozarán de una buena posición.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de controladores de entrega de aplicaciones: Perspectivas estratégicas
Perspectivas regionales
Mercado de controladores de entrega de aplicaciones en Norteamérica
América del Norte representó entre el 36 % y el 39 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,2 % al 15,6 % durante el periodo 2026-2034. La región se beneficia de una infraestructura de nube densa, un alto volumen de transacciones digitales y la temprana adopción de arquitecturas de red de confianza cero. Las empresas siguen modernizando sus centros de datos de aplicaciones (ADC) para gestionar sesiones cifradas, API distribuidas y lanzamientos continuos de aplicaciones en nubes híbridas.
La cuota de mercado regional de los controladores de entrega de aplicaciones (ADC) se ve impulsada por la digitalización del sector sanitario, la expansión del comercio electrónico, la adopción de SaaS y la modernización de las redes de telecomunicaciones. Las grandes empresas priorizan la disponibilidad de las aplicaciones, mientras que las organizaciones medianas adoptan servicios ADC gestionados a través de socios. La demanda es mayor en sectores como el cumplimiento normativo, la experiencia del cliente y la ciberresiliencia, especialmente en banca, seguros, sanidad, gobierno y comercio digital.
Mercado de controladores de entrega de aplicaciones de EE. UU.
En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,0 % al 15,4 % entre 2026 y 2034. Su adopción se extiende principalmente a organizaciones financieras, sanitarias, clientes de servicios en la nube a gran escala, contratistas gubernamentales y grandes minoristas. Dado que el país cuenta con una industria de ciberseguridad consolidada, el mercado fomenta la integración de ADC con WAF, gestión de bots, seguridad de API y políticas de acceso basadas en la identidad.
En la región existe una importante presencia de proveedores, entre los que se incluyen empresas como Akamai Technologies, Inc., Barracuda Networks, Inc., Cisco Systems, Inc., Dell Technologies Inc., Fortinet, Inc., Progress Software Corporation y Radware Ltd. Las tendencias en aplicaciones incluyen el comercio digital de baja latencia, portales para pacientes, aplicaciones de colaboración, autoservicio de telecomunicaciones y aplicaciones empresariales en la nube.
Mercado europeo de controladores de entrega de aplicaciones
Europa representó entre el 24 % y el 27 % del mercado de controladores de entrega de aplicaciones en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,2 % al 14,7 % durante el período 2026-2034. El Reino Unido lidera el mercado gracias a la modernización empresarial basada en la nube, la concentración del sector financiero y la digitalización del sector público. Los compradores valoran la resiliencia, la privacidad de los datos y la disponibilidad de las aplicaciones, especialmente en los sectores de pagos, seguros, sanidad y servicios gubernamentales digitales.
Alemania demuestra una fuerte adopción en los sectores de manufactura, automoción, software industrial y telecomunicaciones, donde la disponibilidad y la previsibilidad son cruciales. Las empresas se esfuerzan por lograr el equilibrio entre la migración a la nube y la gobernanza de datos a nivel local, lo que genera demanda de soluciones ADC que ofrecen nube privada, dispositivos y modelos de implementación híbrida gestionada, sin fragmentación de las políticas de seguridad ni de la gestión del tráfico.
Francia, Italia y España están avanzando gracias a la inversión en infraestructura en la nube, la modernización de la sanidad, el crecimiento del comercio electrónico y la mejora de las telecomunicaciones. Francia muestra una mayor demanda por parte del sector público y las empresas reguladas, mientras que Italia y España están expandiendo la banca digital y las aplicaciones para el consumidor. El mercado de controladores de entrega de aplicaciones sigue influenciado por el cumplimiento del RGPD y la creciente necesidad de inspeccionar el tráfico cifrado.
Mercado de controladores de entrega de aplicaciones en APAC
La región Asia-Pacífico (APAC) acaparó entre el 22 % y el 25 % del mercado de controladores de entrega de aplicaciones en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 16,4 % al 18,1 % entre 2026 y 2034. China es el país líder, gracias a sus grandes plataformas digitales, su infraestructura de telecomunicaciones y la expansión de sus centros de datos nacionales. Japón, Corea del Sur, Australia e India contribuyen mediante la adopción de la nube, los servicios 5G y la modernización de las aplicaciones empresariales.
Los factores que impulsan la industria y las políticas públicas incluyen la fabricación inteligente, la inclusión financiera, la localización de datos y los programas gubernamentales de servicios digitales. Los ecosistemas de SaaS y pagos en expansión de la India aumentan la demanda de ADC de software escalables, mientras que Australia prioriza la nube híbrida segura para los sectores público y privado. Los compradores regionales dan prioridad a la automatización, la compatibilidad con múltiples nubes y la escalabilidad rentable frente a los modelos de adquisición que requieren una gran cantidad de dispositivos.
Mercado de controladores de entrega de aplicaciones en Oriente Medio y África
Se prevé que el mercado de controladores de entrega de aplicaciones en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,8 % al 15,2 % entre 2026 y 2034, con Arabia Saudita a la cabeza de la adopción regional. Los programas nacionales de transformación digital, las zonas de nube, los proyectos de ciudades inteligentes y la modernización del sector energético están generando una mayor demanda de sistemas de entrega de aplicaciones resilientes. La adopción en los Emiratos Árabes Unidos se concentra en las plataformas de finanzas, aviación, comercio minorista y gobierno.
Sudáfrica lidera la demanda en los sectores bancario, de telecomunicaciones y de migración a la nube empresarial, mientras que el resto de Oriente Medio y África está adoptando gradualmente los centros de datos de acceso (ADC) mediante proyectos de infraestructura de alojamiento gestionado y telecomunicaciones. Las empresas energéticas dependen del acceso seguro a las aplicaciones para sus sistemas operativos y corporativos, lo que convierte la disponibilidad, la protección contra ataques DDoS y la flexibilidad de implementación híbrida en factores clave a la hora de comprar.
Análisis de segmentación
Tamaño de la organización
Se prevé que el segmento de tamaño de organización crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,5 % al 16,0 % durante el período 2026-2034. El alcance del mercado de controladores de entrega de aplicaciones en todos los tamaños de organización se está ampliando a medida que las pequeñas empresas adoptan la entrega gestionada en la nube, mientras que las grandes empresas estandarizan las políticas de tráfico global. La adopción está condicionada por la criticidad de la aplicación, las habilidades de TI, la exposición al cumplimiento normativo y la madurez de la nube.
- Las pymes optan cada vez más por opciones de ADC virtuales o gestionadas para mejorar el tiempo de actividad de las aplicaciones sin necesidad de poseer infraestructuras de hardware complejas, lo que hace que la facilidad de implementación, la transparencia en los precios y la seguridad integrada sean estratégicamente importantes.
- Las grandes empresas siguen siendo la base de adopción más importante porque operan aplicaciones en múltiples ubicaciones, portales de clientes cifrados, API de alto volumen y entornos de nube distribuidos que requieren un control de tráfico granular y una gobernanza centralizada.
Componente
Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 15,1 % al 16,8 % entre 2026 y 2034. El software es el eje estratégico de la demanda, ya que las empresas buscan un aprovisionamiento más rápido, escalabilidad elástica e implementación a través de plataformas en la nube. El hardware mantiene su relevancia en los centros de datos dedicados, donde el rendimiento, la garantía de cumplimiento y la aceleración SSL predecible son esenciales para el tráfico crítico.
- El software domina la demanda, ya que los ADC virtuales, las herramientas de entrega en contenedores y los modelos de suscripción dan soporte a la automatización de DevOps, el enrutamiento multinube y la rápida expansión de la capacidad en entornos de aplicaciones distribuidas.
- El hardware sigue siendo importante para las cargas de trabajo de telecomunicaciones, banca, sanidad y gobierno que requieren dispositivos de alto rendimiento, infraestructura controlada y procesamiento fiable del tráfico cifrado en momentos de máxima demanda.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,8 % al 16,3 % durante el período 2026-2034. La implementación de ADC varía según el sector, ya que el tiempo de inactividad de las aplicaciones tiene consecuencias diferentes en cada industria. El comercio minorista prioriza la velocidad de las transacciones, la atención médica prioriza la continuidad clínica, las TI y las telecomunicaciones se centran en la escala del tráfico, y la manufactura requiere un acceso fiable a las plataformas operativas y empresariales.
- Las empresas de comercio minorista y bienes de consumo utilizan ADC para dar soporte a los periodos de mayor actividad comercial, los sistemas omnicanal, los flujos de pago y las aplicaciones de fidelización, donde la latencia y las sesiones fallidas afectan directamente a la conversión de ingresos.
- El sector sanitario requiere una prestación de servicios fiable para los historiales clínicos electrónicos, los portales de pacientes, los flujos de trabajo de imágenes y el acceso a la telemedicina, lo que convierte la seguridad, la integración de la identidad y el tiempo de actividad en aspectos fundamentales de las adquisiciones.
- Los sectores de TI y telecomunicaciones representan un área de alta demanda debido a los portales de suscriptores, las plataformas SaaS, las pasarelas API, las cargas de trabajo en el borde de la red y las expectativas de disponibilidad continua del servicio.
- El sector manufacturero adopta las ADC para ERP, portales de proveedores, análisis industriales, sistemas de calidad y operaciones remotas, especialmente cuando la nube híbrida está vinculada con la modernización a nivel de planta.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
Comercio minorista y bienes de consumo |
Alto |
Comercio en su punto máximo |
Maduro |
|
Cuidado de la salud |
Medio |
Acceso clínico |
Escalada |
|
Tecnologías de la información y telecomunicaciones |
Alto |
Tráfico en los bordes |
Maduro |
|
Fabricación |
Medio |
Nube de plantas |
Escalada |
Factores de crecimiento del mercado de controladores de entrega de aplicaciones y análisis de su impacto
Migración a la nube y entornos de aplicaciones híbridas
El proceso de migración a la nube exige cada vez más de las soluciones ADC, ya que las empresas no suelen migrar toda su pila de aplicaciones a un único lugar. Las aplicaciones centralizadas se almacenan en centros de datos privados, las aplicaciones de los clientes se migran a la nube y se desarrollan nuevos servicios mediante API y contenedores. Como resultado, surgen desafíos en áreas como la gestión del tráfico, la conmutación por error, la coherencia de las políticas y el manejo del tráfico cifrado. Las soluciones ADC que proporcionan una capa de gestión unificada que opera en entornos virtuales, físicos y nativos de la nube ayudan a minimizar el problema de la fragmentación para los ingenieros de red.
Aumento del tráfico cifrado y de las amenazas en la capa de aplicación.
El tráfico web cifrado ha convertido la inspección SSL, la gestión de certificados y la defensa de la capa de aplicación en elementos centrales para la adquisición de ADC. A medida que más transacciones empresariales se realizan a través de HTTPS, API y portales autenticados, las organizaciones necesitan plataformas de entrega que puedan finalizar, inspeccionar, enrutar y volver a cifrar el tráfico sin degradar la experiencia del usuario. El impacto operativo es visible en los sectores de salud, finanzas, comercio minorista y telecomunicaciones, donde el tiempo de inactividad de las aplicaciones o una inspección deficiente pueden generar riesgos de cumplimiento y reputación. Los proveedores de ADC están respondiendo con WAF integrados, protección DDoS, mitigación de bots y controles compatibles con API. Esto refuerza la justificación para adquirir plataformas que combinen la optimización del rendimiento con la aplicación de la seguridad en el borde de la aplicación.
Expectativas sobre el comercio digital y el servicio en tiempo real
El comercio digital, los portales de autoservicio y las aplicaciones móviles están elevando las expectativas empresariales en cuanto a la disponibilidad casi continua. Los minoristas deben gestionar picos de demanda repentinos, los operadores de telecomunicaciones deben mantener los servicios de sus suscriptores y los proveedores de atención médica necesitan acceso fiable a los sistemas de atención al paciente. Los centros de datos de acceso (ADC) influyen directamente en estos resultados al distribuir el tráfico, supervisar el estado de los servidores, habilitar la persistencia de sesión y respaldar la recuperación ante desastres mediante el balanceo de carga global de servidores. El impacto en el mercado se traduce en un cambio: de considerar los ADC como servicios de infraestructura a verlos como activos de protección de ingresos. Las empresas evalúan cada vez más las inversiones en ADC en función de la protección de conversiones, la continuidad del servicio, las métricas de experiencia del usuario y la capacidad de recuperarse rápidamente de fallos de infraestructura.
Tendencias futuras del mercado de controladores de entrega de aplicaciones
Operaciones de tráfico asistidas por IA
Las operaciones asistidas por IA se convertirán en una de las tendencias clave del mercado de controladores de entrega de aplicaciones (ADC), a medida que las empresas busquen reducir la resolución manual de problemas en entornos híbridos. Las futuras plataformas ADC utilizarán telemetría para detectar latencia anómala, predecir limitaciones de capacidad, recomendar cambios en las políticas y acelerar la respuesta ante incidentes. Esta tendencia no se limita a los scripts de automatización; requerirá recomendaciones explicables que los equipos de red, seguridad y DevOps puedan validar. Los proveedores con una gran capacidad de observación, datos históricos de tráfico y análisis de seguridad integrados estarán mejor posicionados. Es probable que la adopción comience en los servicios gestionados y las grandes empresas antes de extenderse a los compradores del mercado medio que buscan operaciones simplificadas.
Preparación para la era post-cuántica y TLS avanzada
La planificación de la criptografía postcuántica influirá en las hojas de ruta de los ADC a medida que las empresas se preparan para transiciones de cifrado a largo plazo. Los ADC son puntos de control lógico porque finalizan las sesiones TLS, gestionan los certificados y descargan el procesamiento criptográfico de los servidores de aplicaciones. Las plataformas futuras deberán admitir conjuntos de cifrado en constante evolución, manteniendo al mismo tiempo los objetivos de latencia y la interoperabilidad con las aplicaciones existentes. Esto genera demanda de aceleración de hardware en algunos entornos y pilas de software optimizadas en implementaciones en la nube. Se espera que los compradores de telecomunicaciones, banca, gobierno y salud lideren la evaluación inicial, ya que el riesgo de retención de datos cifrados y la exposición de servicios críticos convierten la agilidad criptográfica en una prioridad estratégica de infraestructura.
Oportunidades de mercado para los controladores de entrega de aplicaciones
Servicios gestionados de ADC para la modernización de empresas medianas.
Los modelos de entrega gestionada crean una gran oportunidad para los proveedores, prestadores de servicios e integradores de sistemas que atienden a organizaciones medianas. Muchas pymes necesitan acceso a aplicaciones resiliente, pero carecen de equipos especializados para ajustar el balanceo de carga, las políticas SSL, las reglas WAF y las comprobaciones de estado. Los servicios combinados que integran la implementación de ADC, la monitorización, las actualizaciones de políticas y la respuesta a incidentes pueden convertir la demanda infrautilizada en ingresos recurrentes. Las previsiones del mercado de controladores de entrega de aplicaciones indican que la adopción basada en suscripciones será más fuerte donde la migración a la nube esté activa, pero las habilidades de infraestructura interna sigan siendo limitadas. Los proveedores que ofrecen niveles de servicio claros, precios predecibles y una migración simplificada desde dispositivos heredados pueden aprovechar esta oportunidad.
Paquetes ADC verticalizados para industrias reguladas
Los sectores regulados ofrecen a los proveedores de ADC la oportunidad de crear paquetes de plantillas, informes de cumplimiento e integraciones de seguridad para casos de uso específicos. Los compradores del sector sanitario necesitan acceso seguro a los pacientes y continuidad clínica, las instituciones financieras requieren una entrega segura de transacciones y los fabricantes buscan una conectividad fiable para sus aplicaciones industriales. Los paquetes diseñados a medida pueden reducir el tiempo de implementación al incluir políticas preconfiguradas para autenticación, SSL, WAF, registro y alta disponibilidad. Esta oportunidad favorece a los proveedores que comprenden los flujos de trabajo del sector, en lugar de limitarse a vender soluciones genéricas de gestión de tráfico. Los socios pueden diferenciarse aún más combinando las plataformas ADC con evaluación, migración, detección gestionada y documentación de cumplimiento adaptada al perfil de riesgo de cada sector.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -