
用途配送コントローラー市場:規模・成長・予測 2034
アプリケーションデリバリーコントローラー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:組織規模別(中小企業、大企業)、コンポーネント別(ソフトウェア、ハードウェア)、アプリケーション別(小売・消費財、ヘルスケア、IT・通信、製造業、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003462
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 26, 2026


2025年の市場規模
55億7000 万米ドル
基準年値
2034年の予測
196億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
15.05 %
成長率
対象市場
1,078 億米ドル
(2026年~2034年)
アプリケーションデリバリーコントローラー市場は、2025年の55億7,000万米ドルから2034年には196億7,000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は15.05%となる見込みです。この市場は、企業がアプリケーションインフラストラクチャの近代化、分散ワークロードのセキュリティ強化、そしてビジネスに不可欠なデジタルサービスを支えるデータセンター、パブリッククラウド、ハイブリッドネットワーク、エッジ環境における可用性の向上を進めるにつれて成長しています。
北米全域において、アプリケーションデリバリーコントローラー(ADC)市場の規模は、クラウド移行、ゼロトラストセキュリティプログラム、小売、ヘルスケア、IT、通信分野における大量のデジタル取引によって支えられています。同地域は、ソフトウェア定義型トラフィック管理、より厳格な稼働時間要件、および従来のロードバランシング機器の統合型ADCプラットフォームへの置き換えを背景に、2026年から2034年にかけて年平均成長率(CAGR)14.2~15.6%で成長すると予測されています。
アプリケーションデリバリーコントローラー市場の評価と洞察
- 北米は2025年には36~39%のシェアを占め、クラウドネイティブなアプリケーション配信、高度なサイバーセキュリティへの支出、大規模な企業向けシステム刷新サイクルに牽引され、2026年から2034年にかけて年平均成長率(CAGR)14.2~15.6%で成長すると予測されている。
- 米国は2025年には北米の78~82%を占め、ハイパースケールクラウドの利用と規制されたデジタルサービスに支えられ、2026年から2034年にかけて年平均成長率(CAGR)14.0~15.4%で成長すると予測されている。
- 欧州は2025年には24~27%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)13.2~14.7%で成長すると予測されており、英国、ドイツ、フランスが金融、通信、公共部門のシステム全体で導入をリードしている。
- アジア太平洋地域は2025年には22~25%の市場シェアを獲得し、中国、日本、インド、韓国、オーストラリアを筆頭に、2026年から2034年にかけて年平均成長率(CAGR)16.4~18.1%で成長すると予測されている。
- 最大のセグメントである大企業は、複雑なトラフィックオーケストレーションのニーズにより、2025年には市場シェアの62~66%を占め、2026~2034年の間に年平均成長率(CAGR)14.1~15.3%で成長すると予測されています。
- 高成長セグメントのソフトウェアは、2025年には市場シェアの68~72%を占め、仮想ADCがクラウド環境全体に拡大するにつれて、2026年から2034年にかけて年平均成長率(CAGR)16.2~18.0%で成長すると予測されている。
- 詳細に分析された主要企業:Array Networks, Inc.、Akamai Technologies, Inc.、Barracuda Networks, Inc.、Cisco Systems, Inc.、Cloud Software Group, Inc.、Dell Technologies Inc.、edgeNEXUS Limited、Fortinet, Inc.、Progress Software Corporation、Radware Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
エンタープライズアプリケーションの配信は、固定負荷分散から、暗号化されたトラフィック、API、コンテナ、ハイブリッドインフラストラクチャ全体にわたるポリシー認識型オーケストレーションへと移行しています。現在の運用環境では、ソフトウェアアプライアンス、サブスクリプションライセンス、クラウドマーケットプレイスでの調達が主流となっていますが、ハードウェアは、決定論的なレイテンシを必要とする高スループット分野では依然として重要な役割を果たしています。アプリケーション配信コントローラー市場は、TLS処理負荷の増加、Webアプリケーション保護、グローバルサーバー負荷分散、DevOps主導のリリースサイクルに関連する自動化要件によっても形成されています。
今後、銀行、通信事業者、病院、製造業者などがアプリケーションの再構築を進め、レジリエンスを高める新たなデジタル経済において、ADCの導入がさらに進むと予想されます。特に、データの所在地がローカル処理を必須としつつ、ポリシー管理は集中管理を必要とする場合、ハイブリッドクラウドやソブリンクラウドの基準に基づいて投資が行われるでしょう。サービス継続性、患者記録、決済、インフラストラクチャセキュリティに関する規制は、WAF、DDoS攻撃対策、可観測性を内蔵したADCの採用を促進する要因となります。
アプリケーションデリバリーコントローラー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 55億7000万米ドル |
| 2034年までの市場規模 | 196億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 15.05% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アプリケーションデリバリーコントローラー市場分析
アプリケーションデリバリーコントローラー(ADC)市場の成長は、主にモノリシックなエンタープライズアプリケーションからAPI集約型の分散サービスへの移行によって牽引されています。ADCは現在、ユーザー、アプリケーション、セキュリティ制御層の間の中間層として機能し、トラフィック、パフォーマンス、セッションポリシーの分散を可能にしています。ソフトウェア企業は、従来のアプライアンスと比較して、仮想マシン、コンテナ、クラウドイメージを介してADCの機能を展開できるという利点があるため、供給側にも変化が生じています。
需要面では、交通量の増加、デジタル顧客インタラクション、回復力に対する要求の高まりといった要因により、小売業では決済アプリケーションの可用性、病院では臨床アプリケーションの継続性、通信業界では加入者ポータルの管理、製造業では産業用アプリケーションと分析プラットフォームの接続など、さまざまな分野からの要求が生じている。
競争上の差別化は、自動化、セキュリティ統合、ライセンスの柔軟性、マルチクラウド運用性にますます依存するようになっています。アプリケーションデリバリーコントローラー市場の分析によると、Akamai Technologies、Fortinet、Radware、Cloud Software Group、Progress Software Corporationは、クラウドセキュリティ、WAF、API保護、可観測性といった機能と並んでADC機能を位置付けています。Array Networks、Barracuda Networks、edgeNEXUS Limited、Cisco Systemsは、引き続きエンタープライズおよびミッドマーケットの特定のニーズに対応しています。
投資は、ソフトウェアベースの配信、マネージドサービスチャネル、およびセキュリティ重視のバンドルに向けられています。Dell Technologies Inc.の強みは、ストレージ、サーバー、仮想化ソフトウェアといったインフラストラクチャエコシステム内でADC(アプリケーションデリバリーコントローラー)を活用する点にあります。アプライアンスからの移行を容易にし、SSLプロセスの負担を軽減し、ポリシーの一貫性管理を提供するベンダーは、今後も優位に立つでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
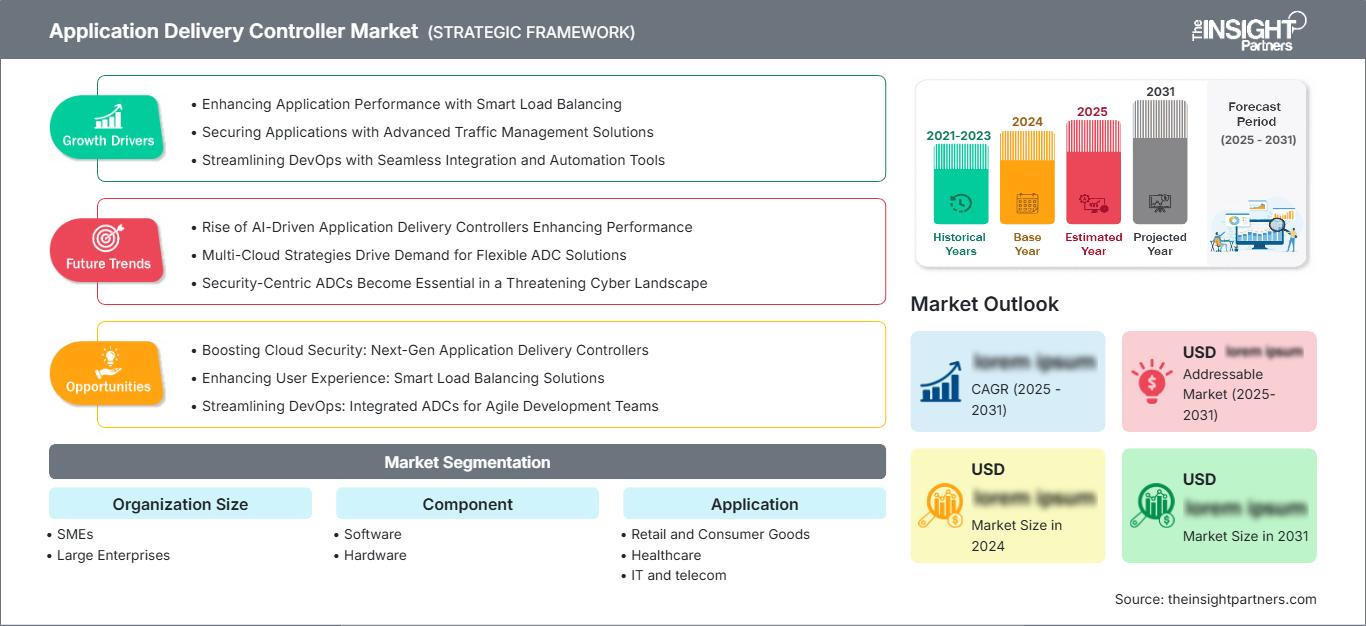
アプリケーションデリバリーコントローラー市場:戦略的洞察
地域別分析
北米アプリケーションデリバリーコントローラー市場
北米は2025年には36~39%のシェアを占め、2026~2034年には年平均成長率(CAGR)14.2~15.6%で拡大すると予測されています。この地域は、高密度なクラウドインフラストラクチャ、高いデジタル取引量、そしてゼロトラストネットワークアーキテクチャの早期導入といった利点を享受しています。企業は、暗号化されたセッション、分散API、ハイブリッドクラウド全体での継続的なアプリケーションリリースに対応するため、ADC(アプリケーションデータセンター)環境の近代化を継続的に進めています。
地域別アプリケーション配信コントローラー(ADC)市場のシェアは、ヘルスケアのデジタル化、オンライン小売業の規模拡大、SaaSの導入、通信ネットワークの近代化によって支えられています。大企業はアプリケーションの稼働時間を最優先事項とする一方、中規模企業はパートナー企業を通じてマネージドADCサービスを導入しています。コンプライアンス、顧客体験、サイバーレジリエンスが重なる分野、特に銀行、保険、ヘルスケア、政府機関、デジタルコマースにおいて、需要が最も高まっています。
米国アプリケーションデリバリーコントローラー市場
米国は2025年には北米の78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)14.0~15.4%で成長すると予測されています。主に金融機関、医療機関、ハイパースケールクラウドの顧客、政府請負業者、大手小売業者などが採用しています。米国には確立されたサイバーセキュリティ産業があるため、市場はADCとWAF、ボット管理、APIセキュリティ、IDベースのアクセスポリシーとの統合を促進しています。
この地域には、Akamai Technologies, Inc.、Barracuda Networks, Inc.、Cisco Systems, Inc.、Dell Technologies Inc.、Fortinet, Inc.、Progress Software Corporation、Radware Ltd.などの企業を含む、多くのベンダーが進出しています。アプリケーションのトレンドとしては、低遅延デジタルコマース、患者ポータル、コラボレーションアプリケーション、通信セルフサービス、クラウドエンタープライズアプリケーションなどが挙げられます。
欧州アプリケーションデリバリーコントローラー市場
欧州は2025年時点でアプリケーションデリバリーコントローラー市場の24~27%のシェアを占め、2026~2034年には年平均成長率(CAGR)13.2~14.7%で成長すると予測されています。英国は、クラウドファーストの企業近代化、金融業界の集中、公共部門のデジタル化により、この市場をリードしています。特に決済、保険、医療、デジタル政府サービスにおいては、顧客は回復力、データプライバシー、アプリケーションの可用性を重視しています。
ドイツでは、稼働時間と確実性が重要な製造業、自動車産業、産業用ソフトウェア、通信業界において、クラウド導入が急速に進んでいます。企業はクラウド移行とローカルでのデータガバナンスのバランスを取ることに注力しており、その結果、セキュリティポリシーやトラフィック管理の分断を招くことなく、プライベートクラウド、アプライアンス、マネージドハイブリッド展開モデルを提供するADCソリューションへの需要が高まっています。
フランス、イタリア、スペインは、クラウドインフラへの投資、医療の近代化、eコマースの成長、通信インフラのアップグレードを通じて発展を遂げています。フランスでは公共部門と規制対象企業からの需要が特に強く、イタリアとスペインではデジタルバンキングと消費者向けアプリケーションの規模が拡大しています。アプリケーション配信コントローラー市場は、GDPRへの準拠と暗号化トラフィック検査へのニーズの高まりによって引き続き影響を受けています。
アジア太平洋地域アプリケーション配信コントローラー市場
アジア太平洋地域は、2025年にはアプリケーションデリバリーコントローラー市場の22~25%のシェアを獲得し、2026~2034年には年平均成長率(CAGR)16.4~18.1%で成長すると予測されている。中国は、大規模なデジタルプラットフォーム、通信インフラ、国内データセンターの拡張に支えられ、市場をリードしている。日本、韓国、オーストラリア、インドは、クラウド導入、5Gサービス、企業アプリケーションの近代化を通じて貢献している。
産業および政策面における推進要因としては、スマート製造、金融包摂、データローカライゼーション、政府のデジタルサービスプログラムなどが挙げられる。インドではSaaSおよび決済エコシステムの拡大に伴い、拡張性の高いソフトウェアADCへの需要が高まっている一方、オーストラリアでは公共部門と民間部門の両方でセキュアなハイブリッドクラウドが重視されている。地域ごとの購買担当者は、アプライアンス中心の調達モデルよりも、自動化、マルチクラウド対応、コスト効率の高いスケーリングを優先している。
中東・アフリカのアプリケーション配信コントローラー市場
中東・アフリカ地域のアプリケーション配信コントローラー市場は、2026年から2034年にかけて年平均成長率(CAGR)13.8~15.2%で成長すると予測されており、サウジアラビアが地域における導入をリードしています。国家的なデジタル変革プログラム、クラウドゾーン、スマートシティプロジェクト、エネルギーセクターの近代化などが、堅牢なアプリケーション配信に対する需要を高めています。アラブ首長国連邦(UAE)では、金融、航空、小売、政府機関のプラットフォームに導入が集中しています。
南アフリカでは、銀行、通信、企業向けクラウド移行が需要の中心となっている一方、中東・アフリカのその他の地域では、マネージドホスティングや通信事業者主導のインフラプロジェクトを通じて、ADC(アプリケーションデータセンター)の導入が徐々に進んでいる。エネルギー企業は、運用システムや企業システムへの安全なアプリケーションアクセスに依存しており、可用性、DDoS攻撃対策、ハイブリッド展開の柔軟性が重要な購入要因となっている。
セグメンテーション分析
組織規模
組織規模別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)14.5~16.0%で成長すると予測されています。小規模企業がクラウド管理型配信を採用し、大企業がグローバルなトラフィックポリシーを標準化するにつれ、組織規模を問わずアプリケーション配信コントローラー市場の範囲は拡大しています。導入の成否は、アプリケーションの重要性、ITスキル、コンプライアンスへの対応、クラウドの成熟度によって左右されます。
- 中小企業は、複雑なハードウェア環境を所有することなくアプリケーションの稼働時間を向上させるために、仮想またはマネージド型のADCオプションを選択するケースが増えており、導入の容易さ、価格の透明性、およびバンドルされたセキュリティが戦略的に重要になっている。
- 大企業は、マルチサイトアプリケーション、暗号化された顧客ポータル、大量のAPI、およびきめ細かなトラフィック制御と集中管理を必要とする分散型クラウド環境を運用しているため、依然として最大の導入基盤となっています。
成分
コンポーネント分野は、2026年から2034年にかけて年平均成長率(CAGR)15.1~16.8%で成長すると予測されています。企業はクラウドマーケットプレイスを通じて、より迅速なプロビジョニング、柔軟なスケーリング、および展開を求めているため、ソフトウェアが需要の戦略的な中心となっています。ハードウェアは、ミッションクリティカルなトラフィックにスループット、コンプライアンス保証、および予測可能なSSLアクセラレーションが必要な専用データセンターにおいて、依然として重要な役割を果たしています。
- 仮想ADC、コンテナ化された配信ツール、サブスクリプションモデルがDevOpsの自動化、マルチクラウドルーティング、分散アプリケーション環境全体における迅速な容量拡張をサポートするため、ソフトウェアが需要を牽引している。
- 通信、銀行、医療、政府機関などの業務においては、高性能な機器、管理されたインフラ、ピーク負荷時における信頼性の高い暗号化トラフィック処理が求められるため、ハードウェアは依然として重要である。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)14.8~16.3%で成長すると予測されています。アプリケーションのダウンタイムが業界によって異なる影響をもたらすため、ADCの導入は業種によって異なります。小売業は取引速度を優先し、医療業界は臨床の継続性を優先し、ITおよび通信業界はトラフィック規模を重視し、製造業は運用プラットフォームおよびエンタープライズプラットフォームへの信頼性の高いアクセスを必要とします。
- 小売業や消費財業界では、ピーク時のショッピングイベント、オムニチャネルシステム、決済フロー、ロイヤルティアプリケーションなどをサポートするためにADC(自動データ転送)が使用されています。これらの分野では、遅延やセッションの失敗が収益コンバージョンに直接影響します。
- 医療分野では、電子カルテ、患者ポータル、画像診断ワークフロー、遠隔医療アクセスなどにおいて、安定したシステム提供が求められるため、セキュリティ、ID統合、稼働時間は調達において極めて重要な要素となる。
- ITおよび通信分野は、加入者ポータル、SaaSプラットフォーム、APIゲートウェイ、エッジワークロード、および継続的なサービス可用性への期待といった要因から、非常に高い需要が見込まれる分野である。
- 製造業では、ERP、サプライヤーポータル、産業分析、品質システム、遠隔操作などにADC(自動データセンター)が採用されており、特にハイブリッドクラウドが工場レベルの近代化と連携している場合にその傾向が顕著です。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
小売業および消費財 |
高い |
ピークコマース |
成熟した |
|
健康管理 |
中くらい |
臨床アクセス |
スケーリング |
|
ITおよび通信 |
高い |
エッジトラフィック |
成熟した |
|
製造業 |
中くらい |
プラントクラウド |
スケーリング |
アプリケーションデリバリーコントローラー市場の成長要因と影響分析
クラウド移行とハイブリッドアプリケーション環境
クラウド移行のプロセスでは、企業は通常アプリケーションスタック全体を1か所に移行するわけではないため、ADCソリューションに対する要求がますます高まります。集中管理型のアプリケーションはプライベートデータセンターに保持され、顧客向けアプリケーションはクラウドに移行され、新しいサービスはAPIとコンテナを使用して開発されます。その結果、トラフィック管理、フェイルオーバー、ポリシーの一貫性、暗号化トラフィックの処理といった分野で課題が生じます。仮想環境、物理環境、クラウドネイティブ環境のいずれの展開形態でも動作する統合管理レイヤーを提供するADCソリューションは、ネットワークエンジニアにとっての断片化問題を最小限に抑えるのに役立ちます。
暗号化されたトラフィックの増加とアプリケーション層の脅威
暗号化されたウェブトラフィックの普及に伴い、SSL検査、証明書管理、アプリケーション層防御がADC調達の中心課題となっています。企業トランザクションがHTTPS、API、認証済みポータルを介して行われるケースが増えるにつれ、ユーザーエクスペリエンスを損なうことなくトラフィックを終端、検査、ルーティング、再暗号化できる配信プラットフォームが求められています。この運用上の影響は、医療、金融、小売、通信といった分野で顕著に現れており、アプリケーションのダウンタイムや検査の不備は、コンプライアンス違反や評判リスクにつながる可能性があります。ADCベンダーは、統合型WAF、DDoS攻撃対策、ボット対策、API対応制御といった機能を提供することで、こうしたニーズに対応しています。これにより、アプリケーションエッジでパフォーマンス最適化とセキュリティ対策を組み合わせたプラットフォームの導入が、より魅力的な選択肢となっています。
デジタルコマースとリアルタイムサービスへの期待
デジタルコマース、セルフサービスポータル、モバイルファーストアプリケーションの普及に伴い、企業はほぼ常時稼働可能なシステムへの期待を高めています。小売業者は突発的な需要の急増に対応し、通信事業者は加入者サービスを維持し、医療機関は患者向けシステムへの信頼性の高いアクセスを必要としています。ADCは、トラフィックの分散、サーバーの状態監視、セッションの永続化、グローバルなサーバー負荷分散による災害復旧のサポートなどを通じて、これらの課題に直接的な影響を与えます。市場への影響としては、ADCをインフラストラクチャユーティリティとして捉えることから、収益保護資産として捉えることへのシフトが挙げられます。企業は、コンバージョン保護、サービス継続性、ユーザーエクスペリエンス指標、インフラストラクチャ障害からの迅速な復旧能力に基づいて、ADCへの投資を評価する傾向が強まっています。
アプリケーションデリバリーコントローラー市場の将来動向
AIを活用した交通管制
AIを活用した運用は、企業がハイブリッド環境全体で手動によるトラブルシューティングを削減しようとする中で、アプリケーションデリバリーコントローラー(ADC)市場における重要なトレンドの一つとなるでしょう。将来のADCプラットフォームは、テレメトリを使用して異常な遅延を検出し、容量制約を予測し、ポリシー変更を推奨し、インシデント対応を迅速化します。このトレンドは自動化スクリプトに限ったものではなく、ネットワーク、セキュリティ、DevOpsチームが検証できる説明可能な推奨事項が求められます。高度な可観測性、過去のトラフィックベースライン、統合されたセキュリティ分析機能を備えたベンダーが有利な立場に立つでしょう。導入は、マネージドサービスや大企業から始まり、その後、運用簡素化を求める中堅企業へと広がっていくと考えられます。
ポスト量子攻撃および高度なTLSへの対応
ポスト量子暗号の計画は、企業が長期的な暗号化移行に備える中で、ADCのロードマップに影響を与えるでしょう。ADCはTLSセッションを終了し、証明書を管理し、アプリケーションサーバーから暗号化処理をオフロードするため、論理的な制御ポイントとなります。将来のプラットフォームは、レイテンシ目標と既存アプリケーションとの相互運用性を維持しながら、進化する暗号スイートをサポートする必要があります。これにより、一部の環境ではハードウェアアクセラレーション、クラウド展開では最適化されたソフトウェアスタックへの需要が生まれます。通信、銀行、政府、医療機関の購入者は、暗号化されたデータの保持リスクと重要サービスの露出により、暗号化の俊敏性が戦略的なインフラストラクチャの優先事項となるため、早期の評価を主導すると予想されます。
アプリケーション配信コントローラーの市場機会
中堅企業向け近代化のためのマネージドADCサービス
マネージドデリバリーモデルは、中規模組織にサービスを提供するベンダー、サービスプロバイダー、システムインテグレーターにとって大きなチャンスを生み出します。多くの中小企業は、回復力のあるアプリケーションアクセスを必要としていますが、ロードバランシング、SSL ポリシー、WAF ルール、ヘルスチェックを調整するための専門チームが不足しています。ADC の導入、監視、ポリシーの更新、インシデント対応を組み合わせたバンドルサービスは、浸透率の低い需要を継続的な収益に変えることができます。アプリケーションデリバリーコントローラー市場の予測では、サブスクリプション主導の導入は、クラウド移行が活発であるものの、社内インフラストラクチャのスキルが限られている場合に最も強くなるとされています。明確なサービスレベル、予測可能な価格設定、レガシーアプライアンスからの簡素化された移行を提供するプロバイダーは、この機会を捉えることができます。
規制産業向け垂直統合型ADCパッケージ
規制対象業界は、ADCベンダーにとって、特定のユースケースに合わせてテンプレート、コンプライアンスレポート、セキュリティ統合をパッケージ化する機会を提供します。医療機関は安全な患者アクセスと臨床の継続性を必要とし、金融機関は安全なトランザクション配信を必要とし、製造業者は信頼性の高い産業用アプリケーション接続を求めています。専用に構築されたバンドルは、認証、SSL、WAF、ログ記録、高可用性に関する事前構成済みポリシーを含めることで、導入時間を短縮できます。この機会は、汎用的なトラフィック管理のみを販売するのではなく、業界のワークフローを理解しているベンダーに有利です。パートナーは、各業界のリスクプロファイルに合わせてカスタマイズされた評価、移行、マネージド検出、コンプライアンス文書化とADCプラットフォームを組み合わせることで、さらに差別化を図ることができます。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -