
Markt für Anwendung Lifecycle Management (ALM): Größe & Prognose 2031
Marktgröße und Prognosen für Application Lifecycle Management (ALM) (2021 – 2031), globaler und regionaler Anteil, Trends und Berichtsabdeckung zur Analyse von Wachstumschancen: nach Komponente (Software und Service); Bereitstellungsmodell (Cloud und vor Ort); Unternehmen (kleine und mittlere Unternehmen, große Unternehmen) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE00002434
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
6,29 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
15,45 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
10,5 %
Wachstumsrate
Adressierbarer Markt
96,39 Mrd. US-Dollar
(2026–2034)
Der Markt für Application Lifecycle Management (ALM) wurde 2025 auf 6,29 Milliarden US-Dollar geschätzt und soll bis 2034 auf 15,45 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum wird durch die Integration von Planung, Anforderungsmanagement, Quellcodeverwaltung, Tests, Release-Governance und Service-Feedback in einheitliche digitale Engineering-Workflows vorangetrieben, die Rückverfolgbarkeit, Auditierbarkeit und Liefervorhersagbarkeit verbessern.
Nordamerika ist nach wie vor ein sehr ausgereifter Markt für Application Lifecycle Management (ALM). Die Marktgröße wird durch die hohe Verbreitung von Cloud DevOps, die Modernisierung von Software in regulierten Sektoren und hohe Unternehmensausgaben für Produktivitätsplattformen für Entwickler gestützt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 9,6–10,8 % prognostiziert. Treiber dieser Entwicklung sind KI-gestützte Softwareentwicklung, die Einhaltung von Cybersicherheitsbestimmungen und die großflächige Migration von fragmentierten Toolchains hin zu integrierten ALM-Plattformen.
Marktanalyse und Einblicke zum Application Lifecycle Management (ALM).
- Nordamerika hatte 2025 einen Marktanteil von 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,8 % wachsen, unterstützt durch die Reife von Enterprise DevOps, die Modernisierung von Cloud-nativen Technologien und die regulierte Software-Governance.
- Die USA repräsentierten 2025 78–82 % Nordamerikas und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,6 % wachsen, da große Nutzer aus den Bereichen Technologie, Finanzen, Gesundheitswesen und Verteidigung Lebenszyklusplattformen standardisieren.
- Europa hielt 2025 einen Marktanteil von 24–28 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–10,0 % wachsen, angeführt von Großbritannien, Deutschland und Frankreich durch Automobilsoftware, Digitalisierung des öffentlichen Sektors und Compliance-getriebene Entwicklung.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 25–29 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,4–12,8 % wachsen, wobei China, Indien, Japan, Südkorea und Australien den Ausbau von verteiltem Engineering und Cloud-Bereitstellung vorantreiben.
- Größtes Segment: Software hielt 2025 einen Marktanteil von 66–70 % und wird aufgrund von Plattformkonsolidierung und Automatisierung voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–10,9 % wachsen.
- Wachstumsstarkes Segment: Cloud hielt 2025 einen Marktanteil von 58–62 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,8–13,2 % wachsen, da die Bereitstellung über Abonnements zunimmt.
- Detaillierte Analyse der wichtigsten Unternehmen : Atlassian Corporation, Digital.ai Software, Inc., Open Text Corporation, IBM Corporation, Inflectra Corporation, Microsoft Corporation, Parasoft Corporation, Siemens Digital Industries Software, HP Development Company, LP, VersionOne, Inc. und Perforce Software, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Softwareentwicklung hat sich von sequenzieller Projektsteuerung hin zu kontinuierlicher Produktbereitstellung entwickelt. Dadurch haben sich Lebenszyklusplattformen von reinen Anforderungsrepositorien zu Betriebssystemen für die Ausführung digitaler Produkte gewandelt. Der Markt für Anwendungslebenszyklusmanagement ist geprägt von API-First-Architekturen, automatisierten Tests, CI/CD-Pipelines, Sicherheitsüberprüfungen und evidenzbasierten Release-Kontrollen. Die Produktionsdynamik begünstigt heute Anbieter, die Entwicklungsumgebungen, Projektplanung, Compliance-Dokumentation und Qualitätsanalysen miteinander verbinden, ohne Teams in starre Bereitstellungsmodelle zu zwingen.
Da sich die Akzeptanz im Prognosezeitraum voraussichtlich weiter ausbreiten wird, werden neue Softwareentwicklungszentren in Indien, Südostasien, der Golfregion und Osteuropa die Engineering-Kapazitäten auf Unternehmensebene stärken. Der Bedarf an Auditierung und Rückverfolgbarkeit von Tests in Bereichen wie Medizintechnik, Automobilelektronik, Finanzinstitutionen und öffentlichen Versorgungsunternehmen wird ebenfalls zu Investitionen in diese Lösungen beitragen.
Berichtsumfang zum Markt für Anwendungslebenszyklusmanagement (ALM)
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,29 Milliarden US-Dollar |
| Marktgröße bis 2034 | 15,45 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,5 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Application Lifecycle Management (ALM)
Die zunehmende Komplexität von Software ist der Hauptgrund für das Wachstum des Marktes für Application Lifecycle Management (ALM), da Unternehmen Funktionen gleichzeitig für Web-, Mobil-, Embedded- und Cloud-Umgebungen bereitstellen. Immer mehr Unternehmen benötigen eine zentrale Governance-Ebene, die Backlog-Planung, Änderungsquellen, Testartefakte, Sicherheitsausnahmen und Bereitstellungen miteinander verknüpft. Dieser Bedarf ist besonders hoch in Branchen wie Finanzen, Medizintechnik, Automobilindustrie, Luft- und Raumfahrt sowie kritischer Infrastruktur, in denen Softwarefehler potenziell zu Betriebs-, Sicherheits- oder Compliance-Problemen führen können.
Auf der Angebotsseite vollzieht sich ein Wandel hin zu Ökosystemen anstelle einzelner Produkte. Anbieter integrieren KI-Assistenten, Workflow-Automatisierungsfunktionen, Observability-Schnittstellen und Richtlinien-Durchsetzungsmechanismen in Lifecycle-Plattformen. Offene APIs gewinnen zunehmend an kommerzieller Bedeutung, da Käufer ihre Git-Repositories, Testautomatisierungs-Frameworks, IT-Servicemanagement-Plattformen und Enterprise-Architektursysteme in der Regel beibehalten.
Der Wettbewerb im Markt für Application Lifecycle Management konzentriert sich auf Plattformbreite, Bereitstellungsflexibilität, Governance-Stärke und Entwicklererfahrung. Atlassian und Microsoft verfügen über breite Entwicklungsökosysteme, während Open Text, IBM, Siemens Digital Industries Software, Parasoft und Perforce Software, Inc. durch ihre Glaubwürdigkeit in den Bereichen regulierte Softwareentwicklung und Qualitätsmanagement punkten.
Strategische Positionierung umfasst heute KI-gestützte Planung, Testerstellung, Code-Reviews und Wirkungsanalysen. Digital.ai Software, Inc., Inflectra Corporation und VersionOne, Inc. richten sich an große Unternehmen, die im Zeitalter der Agilität Transparenz über ihre Portfolios und Softwarelieferungen benötigen. Cloud-Migration, agentenbasierte Workflows und designbasierte Sicherheit erhalten Investitionen, da Kunden Produktivitätssteigerungen fordern, ohne Kompromisse bei den Auditfunktionen einzugehen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Anwendungslebenszyklusmanagement (ALM): Strategische Einblicke
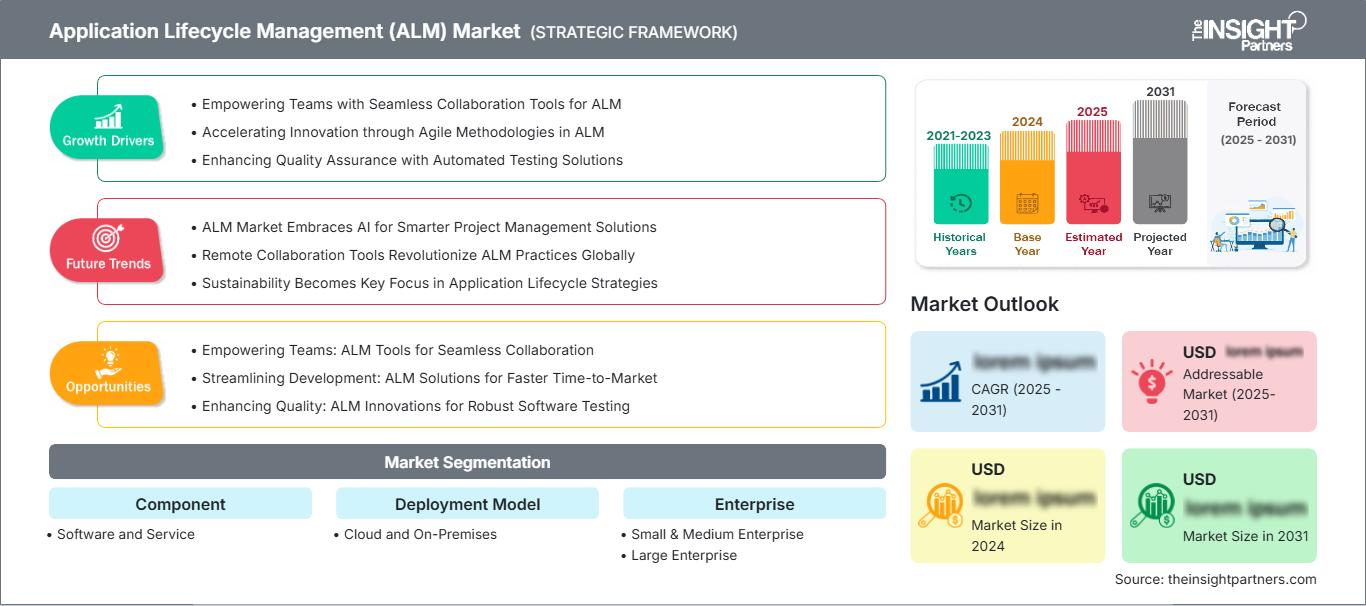
Regionale Einblicke
Markt für Anwendungslebenszyklusmanagement in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,8 % wachsen. Zu den Vorteilen zählen die ausgereiften DevOps-Praktiken, die etablierte Cloud-Infrastruktur, die hohen Umsätze der Softwarehersteller und die erheblichen Investitionen von Unternehmen in Entwicklerwerkzeuge. Unternehmen aus den Bereichen Finanzen, Gesundheitswesen, Technologie, Luft- und Raumfahrt sowie der öffentlichen Auftragsvergabe nutzen die Software aufgrund der Einhaltung regulatorischer Vorgaben hinsichtlich der Dokumentation von Softwarelieferungen.
Der regionale Marktanteil im Bereich Application Lifecycle Management wird weiterhin durch die Konzentration von Plattformanbietern und großen Entwicklerteams in den USA gestützt. Kanada trägt durch die Modernisierung der Public Cloud, Banktechnologie, Telekommunikationssoftware und die Kommerzialisierung von KI-Forschung bei. Die Nachfrage geht über agile Gremien und Fehlerverfolgung hinaus und entwickelt sich hin zu Release Intelligence, Richtlinienautomatisierung, Integration von Software-Stücklisten und KI-gesteuerten Entwicklungsworkflows.
US-Markt für Anwendungslebenszyklusmanagement
Die USA repräsentierten 2025 78–82 % des nordamerikanischen Marktes für Application Lifecycle Management (ALM) und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,6 % wachsen. Die Akzeptanz wird durch softwareintensive Branchen, große Entwicklungsteams in Unternehmen und die intensive Nutzung von Plattformen der Microsoft Corporation, Atlassian Corporation, IBM Corporation, Open Text Corporation und Perforce Software, Inc. verstärkt. Käufer legen Wert auf die Rückverfolgbarkeit von den Anforderungen bis zur Produktion, da Cybersicherheit, Datenschutz und KI-Governance-Prüfungen mittlerweile Einfluss auf den Release-Zeitpunkt haben.
Anwendungstrends in den USA konzentrieren sich auf Cloud DevOps, reguliertes Qualitätsmanagement, KI-gestützte Programmierung und Echtzeit-Portfolio-Transparenz. Software für das Gesundheitswesen, Verteidigungssysteme, Finanzplattformen und Automobilelektronik erfordern eine engere Verknüpfung von Risikokontrollen und Lieferdokumenten. Dadurch gewinnen Lifecycle-Plattformen strategisch an Bedeutung, um den Prüfungsaufwand zu reduzieren und gleichzeitig die Produktentwicklungsgeschwindigkeit aufrechtzuerhalten.
Markt für Anwendungslebenszyklusmanagement in Europa
Europa hielt 2025 einen Marktanteil von 24–28 % am Markt für Application Lifecycle Management (ALM) und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–10,0 % wachsen. Großbritannien ist führend bei der regionalen Einführung von ALM-Lösungen, insbesondere durch Finanztechnologie, digitale Dienste im öffentlichen Sektor, Modernisierung der Telekommunikation und die Migration von Unternehmen in die Cloud. Käufer legen Wert auf sichere Softwarebereitstellung, Lieferantenkontrolle und dokumentierte Freigabeprozesse, da die Anforderungen an operative Stabilität und Datenschutz steigen.
Deutschland leistet mit seiner Software für die Automobilindustrie, die industrielle Automatisierung, Embedded Software und die Entwicklung sicherheitskritischer Produkte einen wichtigen Beitrag. Siemens Digital Industries Software sowie spezialisierte Testökosysteme werden von der Notwendigkeit der Rückverfolgbarkeit von Anforderungen, der modellbasierten Entwicklungskonformität und des Nachweises der Konformität in Lieferketten profitieren.
Frankreich, Italien und Spanien erzielen dank der Luft- und Raumfahrt, des Verteidigungssektors, des Bankwesens, der Energieversorgung und staatlicher Digitalisierungsprogramme Fortschritte. Italien, mit seiner hohen Verbreitung von Cloud-Lösungen in Unternehmen, ist besser für gehostete Lifecycle-Tools gerüstet, während Frankreich dank seiner technologischen Modernisierung Plattformen konsolidieren kann.
Markt für Anwendungslebenszyklusmanagement im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 25–29 % im Bereich Application Lifecycle Management (ALM) und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,4–12,8 % wachsen. China bleibt der größte Ländermarkt, gestützt durch Cloud-Dienste, Fertigungssoftware, digitale Plattformen und die Entwicklung von Elektrofahrzeugen. Japan und Südkorea legen Wert auf Qualitätskontrolle, eingebettete Systeme, Elektronik und Fahrzeugsicherheit und schaffen damit eine Nachfrage nach dokumentierten Lebenszyklusdaten.
Indien ist der am schnellsten wachsende Technologie-Hub, angetrieben von globalen Kompetenzzentren, Softwareexporten und inländischen digitalen Plattformen. Australien trägt mit Nachfrage aus den Bereichen Bankwesen, Regierung, Bergbautechnologie und Telekommunikationsmodernisierung zusätzlich bei. In der gesamten Region beschleunigt die politische Förderung digitaler Infrastruktur und Cloud-Einführung die Plattformstandardisierung verteilter Entwicklerteams.
Markt für Anwendungslebenszyklusmanagement im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 10,0–11,4 % prognostiziert. Saudi-Arabien führt diese Entwicklung dank digitaler Verwaltung, intelligenter Infrastruktur, Diversifizierung des Energiesektors und umfangreicher Technologie-Transformationsprogramme an. Die Vereinigten Arabischen Emirate folgen mit Cloud-basierten Unternehmensstrategien, dem Wachstum des Fintech-Sektors sowie der Modernisierung von Luft- und Logistikbranche.
Südafrika leistet seinen Beitrag durch Bankwesen, Telekommunikation, Versicherungen und die Erneuerung von Software im öffentlichen Sektor, während der Rest der MEA-Region eine selektive Anwendung in Energie-, Versorgungs- und Infrastrukturprojekten zeigt. Lebenszyklus-Tools werden zunehmend eingesetzt, um die Leistung von Anbietern, die Testdokumentation und die Behebung von Cybersicherheitslücken in komplexen Modernisierungsprogrammen zu steuern.
Segmentierungsanalyse
Komponente
Für den Komponentenbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,6–10,9 % prognostiziert. Der Markt für Application Lifecycle Management (ALM) über alle Komponenten hinweg spiegelt ein ausgewogenes Verhältnis zwischen Plattformabonnements und Implementierungsexpertise wider. Software bleibt der wichtigste Umsatzträger, während Dienstleistungen an Bedeutung gewinnen, da Unternehmen Lebenszyklusdatensätze mit Identitätssystemen, Cloud-Pipelines, Testautomatisierungssuiten und Audit-Reporting-Frameworks integrieren.
- Software bleibt das größte Teilsegment, da Unternehmen Planungs-, Anforderungs-, Test-, Freigabe- und Berichtsmodule in einheitlichen Plattformen standardisieren, die Transparenz, Compliance und funktionsübergreifende Liefersteuerung verbessern.
- Die Nachfrage nach diesen Dienstleistungen steigt, da Käufer Beratung, Migration, Integration, Schulung und Managed Administration benötigen, um bestehende DevOps-Tools mit unternehmensweiten Governance- und Reporting-Modellen zu verbinden.
Bereitstellungsmodell
Das Bereitstellungsmodell wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,6 % wachsen. Cloud-Lösungen expandieren schneller, da Abonnementzugriff, schnellere Upgrades und verteilte Zusammenarbeit den modernen Entwicklungsprozessen entsprechen. On-Premises-Lösungen bleiben relevant, wo Datenresidenz, Schutz geistigen Eigentums, Exportkontrollen oder validierte Umgebungen eine strengere Infrastrukturkontrolle erfordern.
- Cloud ist das wachstumsstärkste Teilsegment, da Unternehmen die schnelle Implementierung, die flexible Zusammenarbeit, den Zugriff auf KI-Funktionen und die einfachere Integration mit CI/CD-, Observability- und Identitätsplattformen bevorzugen.
- On-Premises wird weiterhin in den Bereichen Verteidigung, Luft- und Raumfahrt, Automobilindustrie und reguliertes Gesundheitswesen eingesetzt, wo kontrollierte Validierung, Datensouveränität und interne Sicherheitsrichtlinien die Einsatzentscheidungen beeinflussen.
Unternehmen
Für den Unternehmenssektor wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,9–11,1 % prognostiziert. Große Unternehmen dominieren derzeit die Ausgaben aufgrund ihrer Größe, der Anforderungen an die Einhaltung von Vorschriften und der Komplexität ihrer Teams. Kleine und mittlere Unternehmen (KMU) setzen zunehmend auf Cloud-Plattformen, da diese die Vorabkosten senken und vorkonfigurierte Workflows für agile Entwicklung, Testmanagement und Release-Governance bereitstellen.
- Bei kleinen und mittleren Unternehmen geht die Akzeptanz digitaler Produkte und Technologien von der einfachen Projektverfolgung hin zu einem integrierten Lebenszyklusmanagement über, da der Koordinierungsbedarf aufgrund der steigenden Anforderungen an die Cybersicherheit und der zunehmenden Präsenz von Remote-Entwicklungsteams zunimmt.
- Für Anwender in großen Unternehmen stehen Portfolio-Synchronisierung, Prüfprotokolle, automatisierte Beweiserfassung, Richtliniendurchsetzung und Integration über globale Entwicklungszentren, Lieferanten und Unternehmensarchitekturfunktionen hinweg im Vordergrund.
Momentaufnahme der Chancen
|
Segmente |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Software |
Hoch |
Plattform-Suiten |
Reifen |
|
Service |
Medium |
Migrationsunterstützung |
Skalierung |
|
Wolke |
Hoch |
SaaS-Bereitstellung |
Skalierung |
|
Vor Ort |
Medium |
Sicheres Hosting |
Reifen |
|
Kleine und mittlere Unternehmen |
Medium |
Lean DevOps |
Skalierung |
|
Großunternehmen |
Hoch |
Automatisierung der Governance |
Reifen |
Markt für Application Lifecycle Management (ALM): Wachstumstreiber und Wirkungsanalyse
KI-gestützte Entwicklungsprozesse erfordern eine geregelte Workflow-Steuerung.
KI-basierte Programmierassistenten beschleunigen zwar die Entwicklungszyklen, doch Unternehmen benötigen ein umfassendes Lebenszyklusmanagement, um unkontrollierte Codeänderungen, doppelte Fehler und mangelnde Nachvollziehbarkeit zu vermeiden. Konkret bedeutet dies einen steigenden Bedarf an der Integration von KI-Aktivitäten in die Prozesse des Anforderungsmanagements, der Code-Reviews, des Testens, der Schwachstellenanalyse und der Freigabe von Software-Releases. Die Auswirkungen dieser Entwicklung zeigen sich in der erhöhten Kundennachfrage nach Funktionen wie der Überwachung von Agentensitzungen, der automatisierten Testfallgenerierung und der Backlog-Optimierung unter Berücksichtigung der Anforderungen.
Regulierte Branchen benötigen lückenlose Rückverfolgbarkeit
Medizinprodukte, Automobilelektronik, Bankplattformen, Luft- und Raumfahrtsysteme sowie Software für die öffentliche Infrastruktur erfordern dokumentierte Verknüpfungen zwischen Anforderungen, Risikobewertungen, Testfällen, Fehlern, Genehmigungen und Releases. Dieser Bedarf gewinnt mit zunehmender Haftungsbelastung durch vernetzte Produkte und digitale Dienste weiter an Bedeutung. Der Markt für Application Lifecycle Management (ALM) profitiert davon, da manuelle Tabellenkalkulationen und unzusammenhängende Tickets Compliance-Prüfungen über komplexe Lieferanten und verteilte Teams hinweg nicht zuverlässig unterstützen können. ALM-Plattformen reduzieren den Aufwand für die Auditvorbereitung, verbessern die Fehlerursachenanalyse und zeigen, ob Sicherheits-, Schutz- und Datenschutzanforderungen vor der Freigabe verifiziert wurden. Dieser Trend sichert die Nachfrage nach On-Premises- und Hybrid-Bereitstellungen neben Cloud-Plattformen in sensiblen Umgebungen.
Cloud-native Bereitstellung erweitert die Plattformstandardisierung
Organisationen, die Microservices, Container, APIs und Continuous Deployment implementieren, benötigen eine standardisierte Transparenz des Lebenszyklus ihrer Software-Assets. Fehlende koordinierte Planung und Qualitätssicherung können in einem solchen Umfeld zu Risiken, redundanten Testaufwendungen und Unklarheiten bezüglich der Verantwortlichkeiten führen. Daher erfordert die Cloud-native Softwarebereitstellung Lifecycle-Management-Lösungen, die Produktmanager, Entwickler, Testingenieure, Sicherheitsexperten und Release-Manager über einen einheitlichen Nachweispfad zusammenführen. Für Unternehmen bedeutet dies höhere Investitionen in integrierte Angebote, Orchestrierungsfunktionen und Analyse-Dashboards, die Zykluszeiten, unentdeckte Fehler, fehlgeschlagene Änderungen und Compliance erfassen.
Markt für Anwendungslebenszyklusmanagement (ALM): Zukunftstrends
Agentische Lebenszyklus-Orchestrierung
Die agentenbasierte Orchestrierung des Lebenszyklus wird einer der prägenden Trends im Markt für Anwendungslebenszyklusmanagement sein, da Unternehmen über die KI-gestützte Codevervollständigung hinausgehen und KI-gestützte Planung, Tests, Fehlerbehebung und Release-Vorbereitung in den Fokus rücken. In zukünftigen Systemen werden Agenten zunehmend für Routineänderungen verantwortlich sein, wobei die menschliche Aufsicht, der Unternehmenskontext und die Audit-Logs erhalten bleiben. Entscheidend wird sein, ob Agenten Anforderungen, architektonische Beschränkungen, frühere Fehler und Richtlinien verstehen, bevor sie Änderungen vornehmen. Diese Entwicklung wird dazu führen, dass Anbieter verbesserte Kontextgraphen, Workflow-Überwachung, Kostenkontrolle und Genehmigungsverfahren entwickeln müssen. Unternehmen werden die Steuerung von Agenten voraussichtlich als integralen Bestandteil des Risikomanagements bei der Softwarebereitstellung betrachten.
Lebenszyklusanalyse wird zur Kennzahl auf Vorstandsebene
Die Analyse des gesamten Produktlebenszyklus wird sich von technischen Dashboards hin zu Managemententscheidungen verlagern, die auf Analysen basieren, welche die Performance der Softwarebereitstellung mit Produktumsatz, Kundenzufriedenheit, Ausfallsicherheit und Compliance-Risiken verknüpfen. Zukünftig benötigen Käufer Plattformen, die Analysen zu Arbeitsstillstand, Nachbearbeitungskosten, unzureichender Testabdeckung, dem Alter von Sicherheitskorrekturen und der Vorhersagbarkeit von Releases innerhalb von Produktportfolios liefern. Dies führt zu einer steigenden Nachfrage nach Analyseebenen, die Daten aus Repository-Systemen, Pipelines, dem Incident-Management und Produkt-Roadmaps erfassen können. Da ein immer größerer Teil des Unternehmenswerts aus digitalen Produkten stammt, werden Softwarebereitstellungsdaten für Technologie-Governance-Gruppen, Risikogruppen und Investoren relevant.
Marktchancen im Bereich Application Lifecycle Management (ALM)
Cloud-Expansion bei mittelständischen Engineering-Teams
Ingenieurteams im mittleren Marktsegment bieten unmittelbares Wachstumspotenzial, da viele von ihnen unterschiedliche Projektmanagement-, Test- und Quellcode-Kollaborationsprodukte nutzen. Cloud-Anbieter können in diesem Segment Fuß fassen, indem sie integrierte Workflows, reduzierten Verwaltungsaufwand und teamgrößenbasierte Preise anbieten. Unternehmen können die Akzeptanz zudem durch Vorlagen für konforme Software, die Integration mit gängigen Repositories und die Migration von Tabellenkalkulations- und Fehlerverfolgungssystemen fördern. Prognosen für den Markt für Application Lifecycle Management (ALM) deuten darauf hin, dass die Cloud-basierte Nutzung die traditionelle Bereitstellung weiterhin übertreffen wird, da verteiltes Engineering zum Standard wird. Anbieter, die Onboarding, Compliance-Reporting und KI-gestützte Planung in modularen Angeboten bündeln, können die Konversionsrate und Kundenbindung verbessern.
Vertikalisierte Compliance-Lösungen für sicherheitskritische Software
Für branchenspezifische Lösungen in der Automobil-, Medizintechnik-, Luft- und Raumfahrt-, Verteidigungs- und Automatisierungsindustrie bietet sich ein lukratives Marktpotenzial. Diese Branchen benötigen mehr als nur agiles Tracking, da sie die Kontrolle über Anforderungen, Risiken, Verifizierung und Freigaben nachweisen müssen. Anbieter können sich differenzieren, indem sie Lösungen mit branchenspezifischen Vorlagen, Validierungsdokumenten, digitalen Signaturen, Lieferantenportalen und der Integration mit Modellierungs- und Testautomatisierungslösungen anbieten. Diese Marktchancen ermöglichen höhere Preise, da die Kosten von Fehlern in Form von Audits, Rückrufen oder Verzögerungen bei der Zertifizierung die Kosten für Software-Abonnements übersteigen.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -