
Marché de l’application gestion du cycle de vie Alm : prévisions 2031
Analyse de la taille et des prévisions du marché de la gestion du cycle de vie des applications (ALM) (2021-2031), des parts mondiales et régionales, des tendances et des opportunités de croissance. Rapport : par composant (logiciel et service) ; modèle de déploiement (cloud et sur site) ; entreprise (PME, grande entreprise) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Amérique centrale).
- Statut : Données publiées
- Code du rapport : TIPTE00002434
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
6,29 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
15,45 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,5 %
taux de croissance
Marché adressable
96,39 milliards de dollars américains
(2026-2034)
Le marché de la gestion du cycle de vie des applications était évalué à 6,29 milliards de dollars américains en 2025 et devrait atteindre 15,45 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 10,5 % entre 2026 et 2034. Ce marché progresse à mesure que les entreprises intègrent la planification, les exigences, le contrôle des sources, les tests, la gouvernance des versions et les retours d'information sur les services dans des flux de travail d'ingénierie numérique unifiés qui améliorent la traçabilité, l'auditabilité et la prévisibilité des livraisons.
L'Amérique du Nord demeure un marché très mature pour la gestion du cycle de vie des applications. La taille de ce marché est soutenue par la forte pénétration du DevOps dans le cloud, la modernisation des logiciels pour les secteurs réglementés et les investissements importants des entreprises dans les plateformes de productivité des développeurs. La région devrait connaître une croissance annuelle composée (TCAC) de 9,6 % à 10,8 % entre 2026 et 2034, portée par l'ingénierie logicielle assistée par l'IA, la conformité aux normes de cybersécurité et la migration à grande échelle des chaînes d'outils fragmentées vers des plateformes de cycle de vie intégrées.
Évaluation et perspectives du marché de la gestion du cycle de vie des applications (ALM)
- L'Amérique du Nord représentait une part de 34 à 38 % en 2025 et devrait croître à un TCAC de 9,6 à 10,8 % entre 2026 et 2034, soutenue par la maturité DevOps des entreprises, la modernisation native du cloud et la gouvernance logicielle réglementée.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 9,4 à 10,6 % entre 2026 et 2034, à mesure que les grands utilisateurs des secteurs de la technologie, de la finance, de la santé et de la défense standardisent les plateformes de cycle de vie.
- L'Europe détenait une part de marché de 24 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 8,8 à 10 % entre 2026 et 2034, tirée par le Royaume-Uni, l'Allemagne et la France grâce aux logiciels automobiles, à la numérisation du secteur public et au développement axé sur la conformité.
- La région Asie-Pacifique a capté une part de marché de 25 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 11,4 à 12,8 % entre 2026 et 2034, la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie développant l'ingénierie distribuée et la fourniture de services dans le cloud.
- Segment le plus important : les logiciels détenaient 66 à 70 % de parts de marché en 2025 et devraient croître à un TCAC de 9,8 à 10,9 % entre 2026 et 2034 en raison de la consolidation des plateformes et de l’automatisation.
- Segment à forte croissance : Le cloud détenait une part de marché de 58 à 62 % en 2025 et devrait croître à un TCAC de 11,8 à 13,2 % entre 2026 et 2034 à mesure que la distribution par abonnement s'accélère.
- Principales entreprises analysées en détail : Atlassian Corporation, Digital.ai Software, Inc., Open Text Corporation, IBM Corporation, Inflectra Corporation, Microsoft Corporation, Parasoft Corporation, Siemens Digital Industries Software, HP Development Company, LP, VersionOne, Inc. et Perforce Software, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le génie logiciel est passé d'une gestion de projet séquentielle à une livraison continue de produits, transformant le rôle des plateformes de gestion du cycle de vie : de simples référentiels d'exigences, elles sont devenues de véritables systèmes d'exploitation pour l'exécution des produits numériques. Le marché de la gestion du cycle de vie des applications est marqué par les architectures privilégiant les API, les tests automatisés, les pipelines CI/CD, l'analyse de sécurité et les contrôles de mise en production basés sur les preuves. La dynamique de production favorise désormais les fournisseurs qui connectent les environnements de développement, la planification de projet, les documents de conformité et les analyses de qualité, sans imposer aux équipes des modèles de livraison rigides.
L'adoption de ces solutions devrait se généraliser au cours de la période de prévision. De nouveaux centres de développement logiciel, qui verront le jour en Inde, en Asie du Sud-Est, dans la région du Golfe et en Europe de l'Est, permettront d'accroître les capacités d'ingénierie au niveau des entreprises. Le besoin d'audit et de traçabilité des tests dans les secteurs des dispositifs médicaux, de l'électronique automobile, des institutions financières et des services publics contribuera également aux investissements dans ces solutions.
Portée du rapport sur le marché de la gestion du cycle de vie des applications (ALM)
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,29 milliards de dollars américains |
| Taille du marché d'ici 2034 | 15,45 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,5% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la gestion du cycle de vie des applications (ALM)
La complexité croissante des logiciels est le principal moteur de la croissance du marché de la gestion du cycle de vie des applications, les entreprises déployant simultanément des fonctionnalités sur le web, les appareils mobiles, les systèmes embarqués et le cloud. De plus en plus, elles recherchent une couche de gouvernance unique pour centraliser la planification des tâches, les sources de changement, les artefacts de test, les exemptions de sécurité et les déploiements. Cette demande est particulièrement forte lorsque les défauts logiciels sont susceptibles d'entraîner des problèmes opérationnels, de sécurité ou de conformité, notamment dans les secteurs de la finance, des technologies de la santé, de l'automobile, de l'aérospatiale et des infrastructures critiques.
Du côté de l'offre, on observe une évolution vers une approche écosystémique plutôt que vers la vente de produits individuels. Les fournisseurs intègrent des assistants IA, des fonctionnalités d'automatisation des flux de travail, des connexions d'observabilité et des moteurs de gestion des politiques au sein de leurs plateformes de cycle de vie. Les API ouvertes revêtent une importance commerciale majeure, car les clients ont tendance à conserver leurs dépôts Git, leurs frameworks d'automatisation des tests, leurs plateformes de gestion des services informatiques et leurs systèmes d'architecture d'entreprise.
L'analyse concurrentielle du marché de la gestion du cycle de vie des applications se concentre sur l'étendue de la plateforme, la flexibilité de déploiement, la robustesse de la gouvernance et l'expérience des développeurs. Atlassian Corporation et Microsoft Corporation bénéficient d'écosystèmes de développement étendus, tandis que la crédibilité en matière d'ingénierie réglementée et de gestion de la qualité est un atout majeur pour Open Text Corporation, IBM Corporation, Siemens Digital Industries Software, Parasoft Corporation et Perforce Software, Inc.
Le positionnement stratégique repose désormais sur la planification assistée par l'IA, la création de tests, les revues de code et l'analyse d'impact. Digital.ai Software, Inc., Inflectra Corporation et VersionOne, Inc. s'adressent aux grandes entreprises qui recherchent une visibilité optimale sur leurs portefeuilles et leurs livraisons logicielles à l'ère de l'agilité. La migration vers le cloud, les flux de travail automatisés et la sécurité intégrée au design bénéficient d'investissements croissants, les clients exigeant des gains de productivité sans compromettre les fonctions d'audit.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la gestion du cycle de vie des applications (ALM) : Perspectives stratégiques
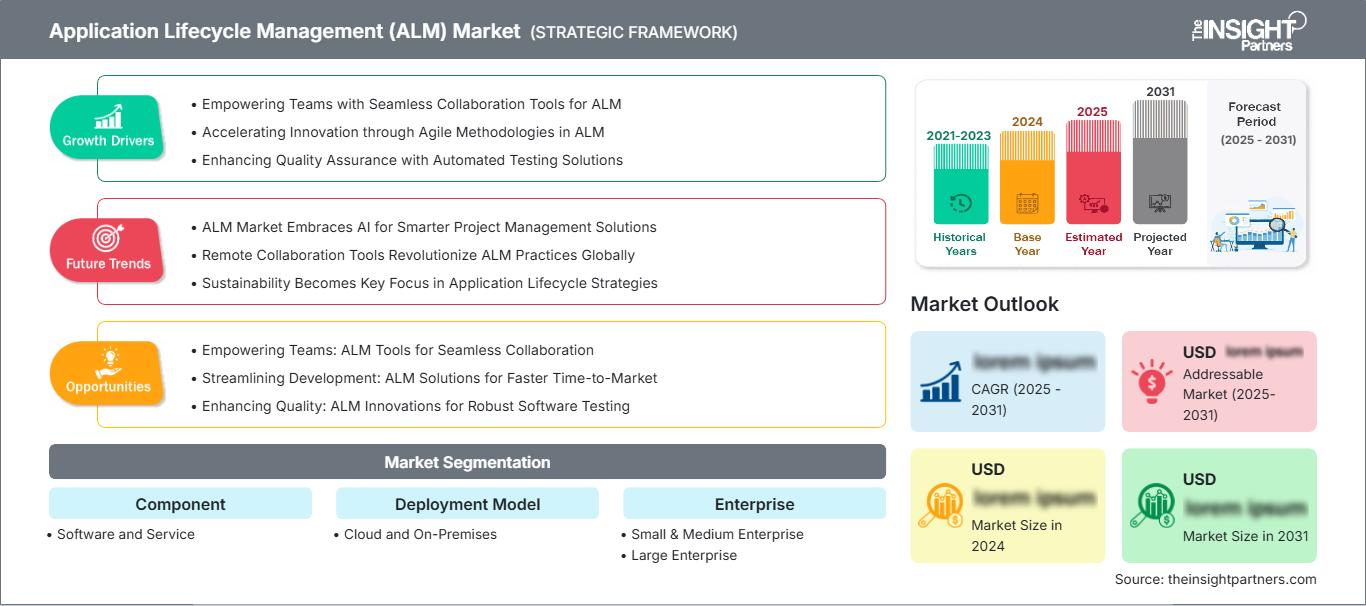
Perspectives régionales
marché de la gestion du cycle de vie des applications en Amérique du Nord
L'Amérique du Nord représentait 34 à 38 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 9,6 à 10,8 % entre 2026 et 2034. Ses atouts résident notamment dans la maturité des pratiques DevOps, une infrastructure cloud bien établie, des revenus substantiels pour les éditeurs de logiciels et des investissements importants des entreprises dans les outils de développement. Les entreprises des secteurs de la finance, de la santé, des technologies, de l'aérospatiale et des marchés publics utilisent ce logiciel pour se conformer aux réglementations relatives aux journaux de livraison.
La part de marché régionale de la gestion du cycle de vie des applications reste soutenue par la forte concentration de fournisseurs de plateformes et d'importants effectifs d'ingénieurs aux États-Unis. Le Canada y contribue par la modernisation du cloud public, les technologies bancaires, les logiciels de télécommunications et la commercialisation de la recherche en IA. La demande évolue au-delà des tableaux agiles et du suivi des anomalies pour s'orienter vers l'analyse des versions, l'automatisation des politiques, l'intégration des nomenclatures logicielles et les flux de développement pilotés par l'IA.
Marché américain de la gestion du cycle de vie des applications
Les États-Unis représentaient 78 à 82 % du marché nord-américain de la gestion du cycle de vie des applications en 2025 et devraient connaître une croissance annuelle composée de 9,4 à 10,6 % entre 2026 et 2034. Cette adoption est favorisée par les secteurs à forte intensité de logiciels, les grandes équipes d'ingénierie des entreprises et l'utilisation intensive des plateformes de Microsoft Corporation, Atlassian Corporation, IBM Corporation, Open Text Corporation et Perforce Software, Inc. Les acheteurs privilégient la traçabilité des exigences à la production, car les audits de cybersécurité, de confidentialité et de gouvernance de l'IA influent désormais sur le calendrier de mise en production.
Aux États-Unis, les tendances en matière d'applications s'articulent autour du DevOps dans le cloud, de la gestion de la qualité réglementée, du codage assisté par l'IA et de la visibilité en temps réel du portefeuille de produits. Les logiciels de santé, les systèmes de défense, les plateformes financières et l'électronique automobile exigent des liens plus étroits entre les contrôles des risques et les livrables. De ce fait, les plateformes de gestion du cycle de vie revêtent une importance stratégique pour réduire les efforts d'audit tout en maintenant la rapidité de mise sur le marché des produits.
Marché européen de la gestion du cycle de vie des applications
L'Europe détenait entre 24 et 28 % du marché de la gestion du cycle de vie des applications en 2025 et devrait connaître une croissance annuelle composée de 8,8 % à 10 % entre 2026 et 2034. Le Royaume-Uni est en tête de l'adoption régionale grâce aux technologies financières, aux services numériques du secteur public, à la modernisation des télécommunications et à la migration des entreprises vers le cloud. Face à des exigences croissantes en matière de résilience opérationnelle et de protection des données, les acheteurs privilégient la sécurité du déploiement des logiciels, le contrôle des fournisseurs et la documentation des approbations de mise en production.
L'Allemagne contribue largement à ce marché grâce à ses logiciels destinés à l'industrie automobile, à l'automatisation industrielle, aux logiciels embarqués et au développement de produits critiques pour la sécurité. Siemens Digital Industries Software, ainsi que les écosystèmes de test spécialisés, bénéficieront du besoin de traçabilité des exigences, de conformité de l'ingénierie basée sur les modèles et de preuve de conformité dans les chaînes d'approvisionnement.
La France, l'Italie et l'Espagne progressent grâce à leurs programmes numériques dans les secteurs de l'aérospatiale et de la défense, de la banque, des services publics et de l'administration. L'Italie, forte de son taux élevé d'adoption du cloud en entreprise, sera mieux préparée aux outils de gestion du cycle de vie hébergés, tandis que la France, grâce à sa modernisation technologique, pourra consolider ses plateformes.
Marché de la gestion du cycle de vie des applications en Asie-Pacifique
La région Asie-Pacifique détenait entre 25 et 29 % du marché de la gestion du cycle de vie des applications en 2025 et devrait connaître une croissance annuelle composée de 11,4 % à 12,8 % entre 2026 et 2034. La Chine demeure le premier marché, portée par les services cloud, les logiciels de production, les plateformes numériques et l'ingénierie des véhicules électriques. Le Japon et la Corée du Sud privilégient le contrôle qualité, les systèmes embarqués, l'électronique et la sécurité automobile, ce qui génère une forte demande en matière de gestion du cycle de vie des applications.
L'Inde est le pôle d'ingénierie dont la croissance est la plus rapide, portée par ses centres de compétences internationaux, ses exportations de services logiciels et ses plateformes numériques nationales. L'Australie contribue à cette demande en raison de la demande croissante des secteurs bancaire, gouvernemental, minier et de la modernisation des télécommunications. Dans toute la région, le soutien politique aux infrastructures numériques et à l'adoption du cloud accélère la standardisation des plateformes au sein des équipes d'ingénierie distribuées.
Marché de la gestion du cycle de vie des applications au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 10,0 à 11,4 % entre 2026 et 2034. L’Arabie saoudite sera en tête grâce à son gouvernement numérique, ses infrastructures intelligentes, sa diversification énergétique et ses vastes programmes de transformation technologique. Les Émirats arabes unis suivent avec des stratégies d’entreprise axées sur le cloud, la croissance du secteur fintech et la modernisation de leurs secteurs de l’aviation et de la logistique.
L’Afrique du Sud contribue à travers le renouvellement des logiciels dans les secteurs bancaire, des télécommunications, de l’assurance et du secteur public, tandis que le reste de la région MENA adopte ces outils de manière sélective dans les projets énergétiques, de services publics et d’infrastructures. Les outils de gestion du cycle de vie sont de plus en plus utilisés pour contrôler les prestations des fournisseurs, la documentation de test et la correction des failles de cybersécurité dans le cadre de programmes de modernisation complexes.
Analyse de segmentation
Composant
Le marché des composants devrait connaître une croissance annuelle composée (TCAC) de 9,6 % à 10,9 % entre 2026 et 2034. Son périmètre reflète un équilibre entre les abonnements aux plateformes et l'expertise en implémentation. Les logiciels demeurent la principale source de revenus, tandis que les services gagnent en importance à mesure que les entreprises intègrent les données de cycle de vie à leurs systèmes d'identité, pipelines cloud, suites d'automatisation des tests et cadres de reporting d'audit.
- Le logiciel reste le sous-segment le plus important, les entreprises standardisant les modules de planification, d'exigences, de tests, de mise en production et de reporting au sein de plateformes unifiées qui améliorent la visibilité, la conformité et la gouvernance de la livraison interfonctionnelle.
- La demande de services est en hausse, car les acheteurs ont besoin de conseils, de migration, d'intégration, de formation et d'administration gérée pour connecter les outils DevOps existants aux modèles de gouvernance et de reporting du cycle de vie de l'entreprise.
Modèle de déploiement
Le modèle de déploiement devrait connaître une croissance annuelle composée de 10,2 % à 11,6 % entre 2026 et 2034. Le cloud se développe plus rapidement car l'accès par abonnement, les mises à niveau plus rapides et la collaboration distribuée correspondent aux opérations d'ingénierie modernes. L'infrastructure sur site reste pertinente lorsque la résidence des données, la protection de la propriété intellectuelle, les contrôles à l'exportation ou les environnements validés exigent un contrôle plus strict.
- Le cloud est le sous-segment à forte croissance, car les entreprises privilégient la mise en œuvre rapide, la collaboration élastique, l'accès aux fonctionnalités d'IA et une intégration plus facile avec les plateformes CI/CD, d'observabilité et d'identité.
- La solution sur site continue de servir les environnements de défense, d'aérospatiale, d'automobile et de soins de santé réglementés où la validation contrôlée, la souveraineté des données et les politiques de sécurité internes influencent les décisions de déploiement.
Entreprise
Le marché des entreprises devrait croître à un TCAC de 9,9 % à 11,1 % entre 2026 et 2034. Les grandes entreprises dominent actuellement les dépenses en raison de leur envergure, de leur exposition aux exigences de conformité et de la complexité de leurs équipes. Les PME adoptent de plus en plus les plateformes cloud, car celles-ci réduisent les coûts initiaux et proposent des flux de travail préconfigurés pour le développement agile, la gestion des tests et la gouvernance des mises en production.
- L'adoption par les PME évolue du simple suivi de projet vers une gestion intégrée du cycle de vie, à mesure que les produits numériques, les exigences en matière de cybersécurité et les équipes d'ingénierie à distance augmentent les besoins de coordination.
- Les utilisateurs des grandes entreprises privilégient la synchronisation des portefeuilles, les pistes d'audit, la collecte automatisée de preuves, l'application des politiques et l'intégration entre les centres d'ingénierie mondiaux, les fournisseurs et les fonctions d'architecture d'entreprise.
Aperçu des opportunités
|
Segments |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Logiciel |
Haut |
Suites de plateformes |
Mature |
|
Service |
Moyen |
Assistance à la migration |
Mise à l'échelle |
|
Nuage |
Haut |
Livraison SaaS |
Mise à l'échelle |
|
Sur site |
Moyen |
Hébergement sécurisé |
Mature |
|
Petites et moyennes entreprises |
Moyen |
DevOps Lean |
Mise à l'échelle |
|
Grande entreprise |
Haut |
Automatisation de la gouvernance |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de la gestion du cycle de vie des applications (ALM)
L'ingénierie assistée par l'IA nécessite un contrôle rigoureux des flux de travail
Les assistants de programmation basés sur l'IA accélèrent les cycles de développement, mais les entreprises ont besoin d'une gestion du cycle de vie pour éviter les modifications de code incontrôlées, la duplication des bogues et une faible traçabilité. Concrètement, cela se traduit par un besoin croissant d'intégration des activités d'IA aux processus de gestion des exigences, de revues, de tests, d'évaluation des vulnérabilités et d'approbation des mises en production. Les effets de cette tendance se manifestent par une demande accrue des clients pour des fonctionnalités telles que la surveillance des sessions d'agents, l'automatisation de la génération des cas de test et l'optimisation du backlog en fonction des exigences.
Les industries réglementées exigent une traçabilité de bout en bout
Les dispositifs médicaux, l'électronique automobile, les plateformes bancaires, les systèmes aérospatiaux et les logiciels d'infrastructure publique nécessitent une documentation précise des liens entre les exigences, les évaluations des risques, les cas de test, les anomalies, les approbations et les mises en production. Ce besoin s'accentue avec l'augmentation des risques liés aux produits connectés et aux services numériques. Le marché de la gestion du cycle de vie des applications en bénéficie, car les tableurs manuels et les tickets non structurés ne permettent pas de garantir la conformité aux exigences des différents fournisseurs et équipes distribuées. Les plateformes de gestion du cycle de vie réduisent les efforts de préparation des audits, améliorent l'analyse des causes profondes des anomalies et permettent de vérifier la conformité aux exigences de sécurité et de confidentialité avant la mise en production. Ce facteur soutient la demande de déploiements sur site et hybrides, en complément des plateformes cloud, dans les environnements sensibles.
La livraison native du cloud étend la standardisation des plateformes
Les organisations qui mettent en œuvre des microservices, des conteneurs, des API et le déploiement continu ont besoin d'une visibilité standardisée sur le cycle de vie de leurs actifs logiciels en constante évolution. L'absence de planification coordonnée et de gouvernance de la qualité peut engendrer des risques, des tests redondants et une confusion quant aux responsabilités dans un tel environnement. Par conséquent, le déploiement de logiciels natifs du cloud renforce le besoin de solutions de gestion du cycle de vie qui unifient les responsables produits, les développeurs, les ingénieurs de test, les experts en sécurité et les responsables des mises en production autour d'une source de preuves unique. Côté métier, cela se traduit par des investissements plus importants dans des offres intégrées, des capacités d'orchestration et des tableaux de bord analytiques permettant de suivre le temps de cycle, les bogues non détectés, les modifications ayant échoué et la conformité.
Tendances futures du marché de la gestion du cycle de vie des applications (ALM)
Orchestration du cycle de vie des agents
L'orchestration du cycle de vie par agents sera l'une des tendances majeures du marché de la gestion du cycle de vie des applications, à mesure que les entreprises passeront de la complétion de code par l'IA à une planification, des tests, une correction et une préparation des mises en production assistées par l'IA. Dans les systèmes futurs, les agents seront de plus en plus responsables des modifications courantes, tout en conservant la supervision humaine, le contexte de l'entreprise et les journaux d'audit. Le facteur critique sera la capacité des agents à comprendre les exigences, les contraintes architecturales, les erreurs précédentes et les politiques avant toute modification. Cette évolution obligera les fournisseurs à développer des graphes de contexte, une surveillance des flux de travail, des contrôles des coûts et des processus d'approbation améliorés. L'entreprise considérera probablement la gouvernance des agents comme une composante essentielle de la gestion des risques liés au déploiement logiciel.
L'analyse du cycle de vie devient un indicateur de performance au niveau du conseil d'administration
L'analyse du cycle de vie des logiciels passera des tableaux de bord d'ingénierie à la prise de décision par la direction, grâce à des données reliant la performance de la livraison logicielle aux revenus, à l'expérience client, à la résilience et aux risques de conformité. À l'avenir, les acheteurs exigeront des plateformes capables d'analyser les projets bloqués, les coûts de reprise, le manque de couverture de tests, l'ancienneté des correctifs de sécurité et la prévisibilité des mises en production. Il en résultera une demande croissante de couches analytiques capables de collecter des données provenant des systèmes de référentiel, des pipelines, de la gestion des incidents et des feuilles de route des produits. À mesure que la valeur des entreprises repose de plus en plus sur les produits numériques, les données relatives à la livraison logicielle deviendront essentielles pour les instances de gouvernance technologique, les équipes de gestion des risques et les investisseurs.
Opportunités du marché de la gestion du cycle de vie des applications (ALM)
Expansion du cloud parmi les équipes d'ingénierie du marché intermédiaire
Les équipes d'ingénieurs du marché intermédiaire représentent un levier de croissance immédiat, car nombre d'entre elles utilisent des solutions hétérogènes de gestion de projet, de tests et de collaboration sur le code source. Les fournisseurs de services cloud peuvent s'implanter sur ce segment en proposant des flux de travail intégrés, une réduction des coûts administratifs et une tarification adaptée à la taille de l'équipe. Les entreprises peuvent également favoriser l'adoption grâce à des modèles de logiciels conformes, l'intégration avec les référentiels les plus courants et la migration depuis les tableurs et les systèmes de suivi des anomalies. Les prévisions du marché de la gestion du cycle de vie des applications indiquent que l'adoption du cloud continuera de surpasser le déploiement traditionnel, l'ingénierie distribuée devenant la norme. Les fournisseurs qui intègrent l'intégration, les rapports de conformité et la planification assistée par l'IA dans des offres modulaires peuvent améliorer la conversion et la fidélisation.
Solutions de conformité verticales pour les logiciels critiques de sécurité
Il existe une opportunité lucrative pour les solutions verticalement adaptées aux secteurs de l'automobile, des technologies médicales, de l'aérospatiale, de la défense et de l'automatisation. Ces secteurs exigent bien plus qu'un simple suivi agile : ils doivent pouvoir démontrer leur maîtrise des exigences, des risques, de la vérification et des mises en production. Les fournisseurs peuvent se différencier en proposant des solutions intégrant des modèles sectoriels, des documents de validation, des signatures numériques, des portails fournisseurs et une intégration avec des solutions de modélisation et d'automatisation des tests. Cette opportunité permet de pratiquer des prix premium, car le coût d'un échec (audits, rappels ou retards de certification) est supérieur au coût d'un abonnement logiciel.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -