
Mercato della gestione del ciclo di vita di Applicazioni (ALM): dimensioni, quota e previsioni 2031
Dimensioni e previsioni del mercato dell'Application Lifecycle Management (ALM) (2021-2031), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (software e servizio); modello di distribuzione (cloud e on-premise); impresa (piccola e media impresa, grande impresa) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE00002434
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
6,29 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
15,45 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,5 %
Tasso di crescita
Mercato di riferimento
96,39 miliardi di dollari USA
(2026-2034)
Il mercato della gestione del ciclo di vita delle applicazioni (ALM) aveva un valore di 6,29 miliardi di dollari nel 2025 e si prevede che raggiungerà i 15,45 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 10,5% nel periodo 2026-2034. Il mercato è in crescita grazie all'integrazione da parte delle aziende di pianificazione, requisiti, controllo del codice sorgente, test, governance del rilascio e feedback sui servizi in flussi di lavoro di ingegneria digitale unificati che migliorano la tracciabilità, la verificabilità e la prevedibilità delle consegne.
Il Nord America rimane una base di adozione altamente matura, con le dimensioni del mercato della gestione del ciclo di vita delle applicazioni (ALM) supportate dalla diffusione del DevOps nel cloud, dalla modernizzazione del software nei settori regolamentati e dall'elevata spesa aziendale per piattaforme di produttività degli sviluppatori. Si stima che la regione crescerà a un CAGR del 9,6-10,8% nel periodo 2026-2034, trainata dall'ingegneria del software assistita dall'IA, dalla conformità alla sicurezza informatica e dalla migrazione su larga scala da toolchain frammentate a piattaforme integrate per la gestione del ciclo di vita.
Analisi e approfondimenti sul mercato della gestione del ciclo di vita delle applicazioni (ALM).
- Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 34% e il 38% e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,6-10,8% nel periodo 2026-2034, grazie alla maturità del DevOps aziendale, alla modernizzazione del cloud nativo e alla governance del software regolamentato.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,4-10,6% nel periodo 2026-2034, grazie alla standardizzazione delle piattaforme del ciclo di vita da parte delle grandi aziende tecnologiche, finanziarie, sanitarie e della difesa.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-10,0% nel periodo 2026-2034, trainata da Regno Unito, Germania e Francia grazie al software per il settore automobilistico, alla digitalizzazione del settore pubblico e allo sviluppo orientato alla conformità normativa.
- La regione Asia-Pacifico ha conquistato una quota di mercato del 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,4-12,8% nel periodo 2026-2034, con Cina, India, Giappone, Corea del Sud e Australia impegnate nell'ampliamento delle soluzioni di ingegneria distribuita e di erogazione di servizi cloud.
- Segmento più ampio: il software deteneva una quota di mercato del 66-70% nel 2025 e si stima che crescerà a un CAGR del 9,8-10,9% nel periodo 2026-2034 grazie al consolidamento delle piattaforme e all'automazione.
- Segmento ad alta crescita: il cloud deteneva una quota di mercato del 58-62% nel 2025 e si prevede che crescerà a un CAGR dell'11,8-13,2% nel periodo 2026-2034, grazie all'accelerazione della distribuzione in abbonamento.
- Aziende chiave analizzate nel dettaglio : Atlassian Corporation, Digital.ai Software, Inc., Open Text Corporation, IBM Corporation, Inflectra Corporation, Microsoft Corporation, Parasoft Corporation, Siemens Digital Industries Software, HP Development Company, LP, VersionOne, Inc. e Perforce Software, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'ingegneria del software si è evoluta dal controllo sequenziale dei progetti alla distribuzione continua dei prodotti, trasformando il ruolo delle piattaforme di gestione del ciclo di vita da semplici repository di requisiti a sistemi operativi per l'esecuzione di prodotti digitali. Il mercato della gestione del ciclo di vita delle applicazioni è caratterizzato da architetture API-first, test automatizzati, pipeline CI/CD, scansioni di sicurezza e controlli di rilascio basati su dati concreti. Le dinamiche di produzione favoriscono ora i fornitori in grado di connettere ambienti di sviluppo, pianificazione dei progetti, registri di conformità e analisi della qualità, senza imporre ai team modelli di distribuzione rigidi.
Poiché si prevede una diffusione dell'adozione durante il periodo di previsione, i nuovi centri di sviluppo software che emergeranno in India, nel Sud-est asiatico, nella regione del Golfo e nell'Europa orientale consentiranno di incrementare le capacità ingegneristiche a livello aziendale. Anche la necessità di audit e tracciabilità dei test nei settori dei dispositivi medici, dell'elettronica automobilistica, degli istituti finanziari e dei servizi pubblici contribuirà agli investimenti in queste soluzioni.
Ambito del rapporto di mercato sulla gestione del ciclo di vita delle applicazioni (ALM)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,29 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 15,45 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,5% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della gestione del ciclo di vita delle applicazioni (ALM)
La crescente complessità del software è la principale fonte di crescita del mercato della gestione del ciclo di vita delle applicazioni, poiché le organizzazioni rilasciano contemporaneamente funzionalità in ambienti web, mobile, embedded e cloud. Le aziende richiederanno sempre più un unico livello di governance per collegare la pianificazione del backlog, le fonti di modifica, gli artefatti di test, le esenzioni di sicurezza e le implementazioni. Questa esigenza è massima laddove i difetti del software possono causare problemi operativi, di sicurezza o di conformità, come nei settori della finanza, della tecnologia sanitaria, dell'automotive, dell'aerospaziale e delle infrastrutture critiche.
Sul fronte dell'offerta si sta assistendo a una transizione verso gli ecosistemi anziché verso i singoli prodotti. I fornitori stanno integrando assistenti basati sull'intelligenza artificiale, funzionalità di automazione dei flussi di lavoro, connessioni di osservabilità e motori di applicazione delle policy nelle piattaforme del ciclo di vita. Le API aperte sono commercialmente significative poiché gli acquirenti tendono a mantenere i propri repository Git, framework di automazione dei test, piattaforme di gestione dei servizi IT e sistemi di architettura aziendale.
La concorrenza nel mercato della gestione del ciclo di vita delle applicazioni (ALM) si concentra su ampiezza della piattaforma, flessibilità di implementazione, solidità della governance ed esperienza degli sviluppatori. Ampi ecosistemi di sviluppo sono un punto di forza per Atlassian Corporation e Microsoft Corporation, mentre la credibilità nell'ingegneria regolamentata e nella gestione della qualità emerge per Open Text Corporation, IBM Corporation, Siemens Digital Industries Software, Parasoft Corporation e Perforce Software, Inc.
Il posizionamento strategico ora include pianificazione basata sull'intelligenza artificiale, creazione di test, revisioni del codice e analisi d'impatto. Digital.ai Software, Inc., Inflectra Corporation e VersionOne, Inc. si rivolgono alle grandi aziende che cercano visibilità sui propri portfolio e sulle consegne di software nell'era dell'agilità. La migrazione al cloud, i flussi di lavoro agentici e la sicurezza basata sulla progettazione ricevono investimenti poiché i clienti richiedono miglioramenti della produttività senza compromettere le funzioni di audit.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della gestione del ciclo di vita delle applicazioni (ALM): approfondimenti strategici
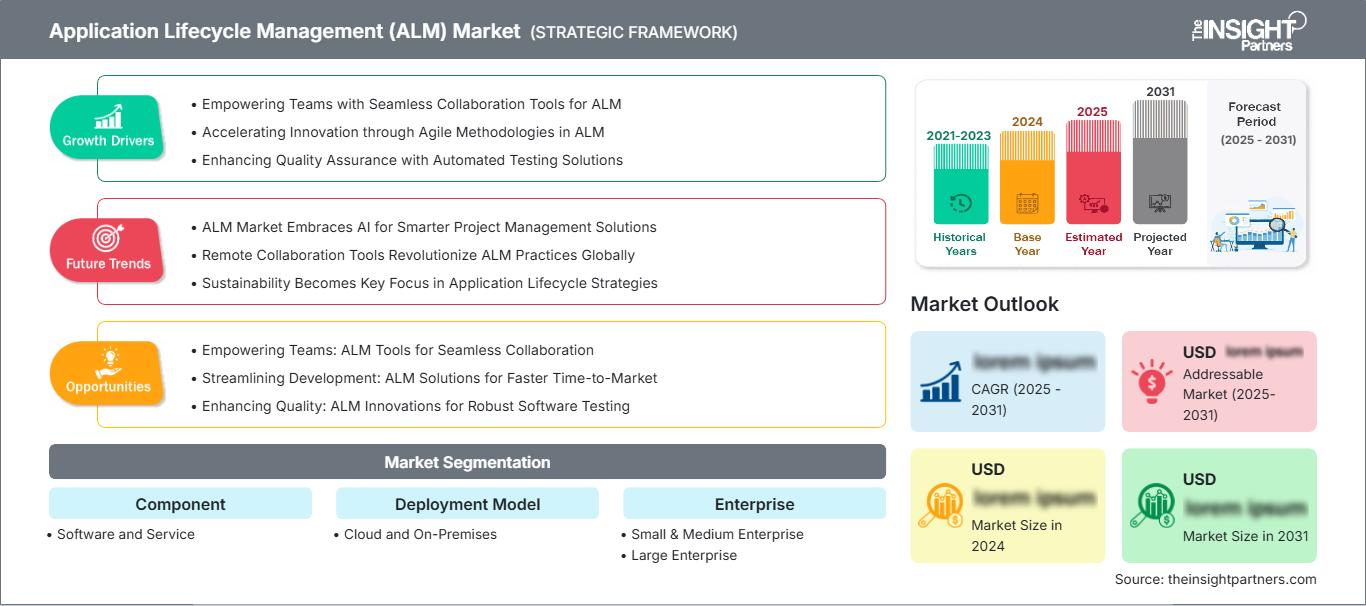
Approfondimenti regionali
Mercato nordamericano della gestione del ciclo di vita delle applicazioni
Nel 2025, il Nord America rappresentava una quota di mercato del 34-38% e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,6-10,8% nel periodo 2026-2034. Tra i vantaggi si annoverano la maturità delle pratiche DevOps, un'infrastruttura cloud consolidata, i consistenti ricavi generati dagli editori di software e i significativi investimenti delle aziende negli strumenti per sviluppatori. Aziende operanti nei settori finanziario, sanitario, tecnologico, aerospaziale e degli appalti governativi utilizzano questo software per garantire la conformità normativa in materia di registri di consegna del software.
La quota di mercato regionale della gestione del ciclo di vita delle applicazioni (ALM) continua a essere sostenuta dalla concentrazione di fornitori di piattaforme e da un'ampia forza lavoro di ingegneri negli Stati Uniti. Il Canada contribuisce attraverso la modernizzazione del cloud pubblico, la tecnologia bancaria, il software per le telecomunicazioni e la commercializzazione della ricerca sull'intelligenza artificiale. La domanda si sta spostando dalle bacheche agili e dal tracciamento dei difetti verso l'intelligence delle release, l'automazione delle policy, l'integrazione delle distinte base del software e i flussi di lavoro di sviluppo governati dall'IA.
Mercato statunitense della gestione del ciclo di vita delle applicazioni
Nel 2025, gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano della gestione del ciclo di vita delle applicazioni (ALM ) e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,4-10,6% nel periodo 2026-2034. L'adozione è favorita dai settori ad alta intensità di software, dai grandi team di ingegneri aziendali e dall'ampio utilizzo di piattaforme di Microsoft Corporation, Atlassian Corporation, IBM Corporation, Open Text Corporation e Perforce Software, Inc. Gli acquirenti danno priorità alla tracciabilità dai requisiti alla produzione, poiché le revisioni in materia di sicurezza informatica, privacy e governance dell'IA influiscono ora sulle tempistiche di rilascio.
Negli Stati Uniti, le tendenze applicative si concentrano su DevOps in cloud, gestione della qualità regolamentata, programmazione assistita dall'intelligenza artificiale e visibilità del portfolio in tempo reale. Software per il settore sanitario, sistemi di difesa, piattaforme finanziarie ed elettronica automobilistica richiedono collegamenti più solidi tra controlli del rischio e artefatti di consegna. Ciò rende le piattaforme del ciclo di vita strategicamente importanti per ridurre gli sforzi di audit mantenendo al contempo la velocità di sviluppo del prodotto.
Mercato europeo della gestione del ciclo di vita delle applicazioni
Nel 2025, l'Europa deteneva una quota di mercato del 24-28% nel settore della gestione del ciclo di vita delle applicazioni (ALM) e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-10,0% nel periodo 2026-2034. Il Regno Unito è leader nell'adozione a livello regionale grazie alla tecnologia finanziaria, ai servizi digitali del settore pubblico, alla modernizzazione delle telecomunicazioni e alla migrazione delle aziende al cloud. Gli acquirenti pongono l'accento sulla sicurezza della distribuzione del software, sulla supervisione dei fornitori e sulle approvazioni documentate delle release, in un contesto di crescenti aspettative in termini di resilienza operativa e protezione dei dati.
La Germania contribuisce in modo significativo grazie al suo software per l'industria automobilistica, l'automazione industriale, il software embedded e lo sviluppo di prodotti critici per la sicurezza. Siemens Digital Industries Software, così come gli ecosistemi di test specializzati, trarranno vantaggio dalla necessità di tracciabilità dei requisiti, conformità all'ingegneria basata su modelli e prova di conformità nelle catene di fornitura.
Francia, Italia e Spagna stanno progredendo grazie ai settori aerospaziale e della difesa, bancario, dei servizi di pubblica utilità e ai programmi di digitalizzazione della pubblica amministrazione. L'Italia, con il suo elevato tasso di adozione del cloud da parte delle imprese, sarà meglio preparata per gli strumenti di gestione del ciclo di vita in hosting, mentre la Francia, grazie alla modernizzazione tecnologica, potrà consolidare le piattaforme.
Mercato della gestione del ciclo di vita delle applicazioni nella regione APAC
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato del 25-29% nel settore della gestione del ciclo di vita delle applicazioni e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,4-12,8% nel periodo 2026-2034. La Cina rimane il mercato nazionale più grande, grazie ai servizi cloud, ai software di produzione, alle piattaforme digitali e all'ingegneria dei veicoli elettrici. Giappone e Corea del Sud si concentrano sul controllo qualità, sui sistemi embedded, sull'elettronica e sulla sicurezza automobilistica, generando una domanda di sistemi di gestione del ciclo di vita.
L'India è l'hub ingegneristico in più rapida crescita, trainato dai centri di competenza globali, dalle esportazioni di servizi software e dalle piattaforme digitali nazionali. L'Australia contribuisce con la domanda proveniente dai settori bancario, governativo, delle tecnologie minerarie e della modernizzazione delle telecomunicazioni. In tutta la regione, il sostegno politico alle infrastrutture digitali e all'adozione del cloud accelera la standardizzazione delle piattaforme tra i team di ingegneri distribuiti.
Mercato della gestione del ciclo di vita delle applicazioni in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 10,0-11,4% nel periodo 2026-2034, con l'Arabia Saudita in testa grazie alla digitalizzazione del governo, alle infrastrutture intelligenti, alla diversificazione energetica e agli ampi programmi di trasformazione tecnologica. Seguono gli Emirati Arabi Uniti con strategie aziendali incentrate sul cloud, la crescita del settore fintech e la modernizzazione dei settori dell'aviazione e della logistica.
Il Sudafrica contribuisce attraverso il rinnovo dei software nei settori bancario, delle telecomunicazioni, assicurativo e pubblico, mentre il resto della regione Medio Oriente e Africa mostra un'adozione selettiva nei progetti energetici, di pubblica utilità e infrastrutturali. Gli strumenti per la gestione del ciclo di vita vengono sempre più utilizzati per controllare la fornitura da parte dei fornitori, la documentazione di test e la risoluzione delle vulnerabilità di sicurezza informatica nell'ambito di complessi programmi di modernizzazione.
Analisi di segmentazione
Componente
Si prevede che il componente crescerà a un CAGR del 9,6-10,9% nel periodo 2026-2034. L'ambito del mercato della gestione del ciclo di vita delle applicazioni, considerando i vari componenti, riflette un equilibrio tra abbonamenti alla piattaforma e competenze di implementazione. Il software rimane il principale motore di fatturato, mentre i servizi acquisiscono rilevanza man mano che le aziende integrano i record del ciclo di vita con sistemi di identità, pipeline cloud, suite di automazione dei test e framework di reporting per l'audit.
- Il software rimane il sottosegmento più ampio, poiché le aziende standardizzano i moduli di pianificazione, requisiti, test, rilascio e reporting in piattaforme unificate che migliorano la visibilità, la conformità e la governance della distribuzione interfunzionale.
- La domanda di servizi è in aumento, poiché gli acquirenti necessitano di consulenza, migrazione, integrazione, formazione e amministrazione gestita per connettere gli strumenti DevOps esistenti con i modelli di governance e reporting del ciclo di vita aziendale.
Modello di implementazione
Si prevede che il modello di implementazione crescerà a un CAGR del 10,2-11,6% nel periodo 2026-2034. Il cloud si sta espandendo più rapidamente perché l'accesso in abbonamento, gli aggiornamenti più veloci e la collaborazione distribuita si adattano alle moderne operazioni di ingegneria. Le soluzioni on-premise rimangono rilevanti laddove la residenza dei dati, la protezione della proprietà intellettuale, i controlli sulle esportazioni o gli ambienti convalidati richiedono un controllo più rigoroso dell'infrastruttura.
- Il cloud è il sottosegmento in più rapida crescita, poiché le aziende privilegiano l'implementazione rapida, la collaborazione flessibile, l'accesso alle funzionalità di intelligenza artificiale e una più facile integrazione con piattaforme CI/CD, osservabilità e gestione delle identità.
- On-Premises continua a servire i settori della difesa, aerospaziale, automobilistico e sanitario regolamentato, dove la convalida controllata, la sovranità dei dati e le politiche di sicurezza interne influenzano le decisioni di implementazione.
Imprese
Si prevede che il mercato enterprise crescerà a un tasso di crescita annuo composto (CAGR) del 9,9-11,1% nel periodo 2026-2034. Le grandi imprese dominano la spesa attuale a causa delle dimensioni, dei rischi legati alla conformità normativa e della complessità derivante dalla gestione di team multipli. Le piccole e medie imprese stanno aumentando l'adozione delle piattaforme cloud, poiché queste riducono i costi iniziali e offrono flussi di lavoro preconfigurati per la distribuzione agile, la gestione dei test e la governance delle release.
- L'adozione da parte delle piccole e medie imprese sta passando dal semplice monitoraggio dei progetti alla gestione integrata del ciclo di vita, in quanto i prodotti digitali, le aspettative in materia di sicurezza informatica e i team di ingegneri che lavorano da remoto aumentano le esigenze di coordinamento.
- Le grandi aziende che utilizzano i servizi aziendali danno priorità alla sincronizzazione del portfolio, alle tracce di controllo, alla raccolta automatizzata delle prove, all'applicazione delle policy e all'integrazione tra centri di ingegneria globali, fornitori e funzioni di architettura aziendale.
Panoramica dell'opportunità
|
Segmenti |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Software |
Alto |
Suite di piattaforme |
Maturo |
|
Servizio |
Mezzo |
Supporto alla migrazione |
Scalatura |
|
Nuvola |
Alto |
Distribuzione SaaS |
Scalatura |
|
In loco |
Mezzo |
Hosting sicuro |
Maturo |
|
Piccole e medie imprese |
Mezzo |
Lean DevOps |
Scalatura |
|
Grande impresa |
Alto |
Automazione della governance |
Maturo |
Analisi dei fattori di crescita e dell'impatto del mercato della gestione del ciclo di vita delle applicazioni (ALM).
L'ingegneria assistita dall'IA necessita di un controllo del flusso di lavoro governato
Gli assistenti di programmazione basati sulla tecnologia AI stanno accelerando i cicli di sviluppo, tuttavia le aziende necessitano di una gestione del ciclo di vita per evitare modifiche incontrollate al codice, duplicazione di bug e scarsa tracciabilità. Più concretamente, ciò significa una crescente necessità di integrare le attività di IA con i processi di gestione dei requisiti, revisioni, test, valutazioni delle vulnerabilità e approvazioni delle release. Gli effetti di questo fattore si possono riscontrare nell'aumento della domanda da parte dei clienti di funzionalità come il monitoraggio delle sessioni degli agenti, l'automazione della generazione di casi di test e l'ottimizzazione del backlog in base ai requisiti.
I settori regolamentati richiedono la tracciabilità completa
Dispositivi medici, elettronica automobilistica, piattaforme bancarie, sistemi aerospaziali e software per infrastrutture pubbliche richiedono collegamenti documentati tra requisiti, valutazioni del rischio, casi di test, difetti, approvazioni e rilasci. Questa esigenza si sta intensificando con l'aumento della responsabilità derivante da prodotti connessi e servizi digitali. Il mercato della gestione del ciclo di vita delle applicazioni (ALM) ne trae vantaggio perché i fogli di calcolo manuali e i ticket scollegati non sono in grado di supportare in modo affidabile le verifiche di conformità tra fornitori complessi e team distribuiti. Le piattaforme per la gestione del ciclo di vita riducono lo sforzo di preparazione agli audit, migliorano l'analisi delle cause profonde dei difetti e mostrano se i requisiti di sicurezza, protezione o privacy sono stati verificati prima del rilascio. Questo fattore trainante sostiene la domanda di implementazioni on-premise e ibride, oltre alle piattaforme cloud, in ambienti sensibili.
La distribuzione cloud-native amplia la standardizzazione delle piattaforme
Le organizzazioni che implementano microservizi, container, API e continuous deployment necessitano di una visibilità standardizzata del ciclo di vita delle risorse software in continua evoluzione. La mancanza di una pianificazione coordinata e di una governance della qualità può comportare rischi, sforzi di test ridondanti e confusione in merito alle responsabilità in un ambiente di questo tipo. Di conseguenza, la distribuzione di software cloud-native fa emergere la necessità di soluzioni di gestione del ciclo di vita che unifichino product manager, sviluppatori, ingegneri del test, professionisti della sicurezza e responsabili del rilascio attraverso un unico percorso di documentazione. Dal punto di vista aziendale, ciò comporta maggiori investimenti in offerte integrate, funzionalità di orchestrazione e dashboard di analisi che tengano traccia dei tempi di ciclo, dei bug non rilevati, delle modifiche non riuscite e della conformità.
Tendenze future del mercato della gestione del ciclo di vita delle applicazioni (ALM)
Orchestrazione del ciclo di vita degli agenti
L'orchestrazione del ciclo di vita tramite agenti sarà una delle tendenze di mercato più importanti nella gestione del ciclo di vita delle applicazioni, man mano che le aziende si sposteranno dal completamento automatico del codice tramite IA verso una pianificazione, un test, una correzione e una preparazione al rilascio supportati dall'IA. Nei sistemi futuri, agli agenti verrà sempre più affidata la responsabilità delle modifiche di routine, pur mantenendo la supervisione umana, il contesto aziendale e i registri di controllo. Il fattore critico sarà la capacità degli agenti di comprendere i requisiti, i vincoli architetturali, i guasti precedenti e le policy prima di apportare qualsiasi modifica. Questo sviluppo richiederà ai fornitori di sviluppare grafici di contesto, monitoraggio dei flussi di lavoro, controlli dei costi e approvazioni più efficaci. È probabile che le aziende considerino la governance degli agenti come parte integrante della gestione del rischio di distribuzione del software.
L'analisi del ciclo di vita diventa un parametro di valutazione a livello di consiglio di amministrazione.
L'analisi del ciclo di vita si sposterà dalle dashboard di ingegneria al processo decisionale a livello dirigenziale, basato su analisi che collegano le prestazioni di sviluppo software ai ricavi del prodotto, all'esperienza del cliente, alla resilienza e ai rischi di conformità. In futuro, gli acquirenti richiederanno piattaforme in grado di fornire analisi su attività bloccate, costi di rilavorazione, mancanza di copertura dei test, anzianità delle correzioni di sicurezza e prevedibilità delle release all'interno dei portfolio. Ciò comporterà una crescente domanda di livelli di analisi in grado di raccogliere dati da sistemi di repository, pipeline, gestione degli incidenti e roadmap dei prodotti. Poiché una quota sempre maggiore del valore di un'organizzazione deriva da prodotti digitali, i dati relativi allo sviluppo software diventeranno rilevanti per i gruppi di governance tecnologica, i gruppi di gestione del rischio e gli investitori.
Opportunità di mercato per la gestione del ciclo di vita delle applicazioni (ALM)
Espansione del cloud tra i team di ingegneria delle aziende di medie dimensioni
I gruppi di ingegneri nel mercato di fascia media rappresentano un'immediata opportunità di crescita, poiché molti utilizzano prodotti eterogenei per la gestione dei progetti, i test e la collaborazione sul codice sorgente. I fornitori di servizi cloud possono penetrare in questo segmento offrendo flussi di lavoro integrati, riducendo i costi amministrativi e proponendo prezzi basati sulle dimensioni del team. Le aziende possono inoltre favorire l'adozione utilizzando modelli per software conforme, l'integrazione con repository diffusi e la migrazione da sistemi basati su fogli di calcolo e tracciamento dei difetti. Le previsioni di mercato per la gestione del ciclo di vita delle applicazioni indicano che l'adozione del cloud continuerà a superare quella delle implementazioni tradizionali, man mano che l'ingegneria distribuita diventerà la norma. I fornitori che integrano onboarding, reporting di conformità e pianificazione assistita dall'IA in offerte modulari possono migliorare la conversione e la fidelizzazione.
Soluzioni di conformità verticalizzate per software critici per la sicurezza
Esiste un'opportunità redditizia per le soluzioni personalizzate per i settori automobilistico, medicale, aerospaziale, della difesa e dell'automazione. Questi settori richiedono qualcosa di più del semplice tracciamento agile, poiché devono essere in grado di dimostrare il controllo su requisiti, rischi, verifiche e rilasci. I fornitori possono differenziarsi offrendo soluzioni che integrano modelli specifici per il settore, documenti di convalida, firme digitali, portali per i fornitori e integrazione con soluzioni di modellazione e automazione dei test. Questa opportunità consente di applicare prezzi più elevati, poiché il costo di un eventuale fallimento, sotto forma di audit, richiami o ritardi nella certificazione, è superiore al costo degli abbonamenti software.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -