
Mercado de gestión del ciclo de vida de aplicaciones (ALM): tamaño, cuota de mercado y previsiones 2031
Tamaño y pronósticos del mercado de gestión del ciclo de vida de aplicaciones (ALM) (2021–2031), participación global y regional, tendencias y cobertura del informe de análisis de oportunidades de crecimiento: por componente (software y servicio); Modelo de Implementación (Nube y On-Premises); Empresa (pequeña y mediana empresa, gran empresa) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central)
- Estado : Datos publicados
- Código de informe : TIPTE00002434
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
6.290 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
15.450 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,5 %
Índice de crecimiento
Mercado potencial
96.390 millones de dólares estadounidenses
(2026-2034)
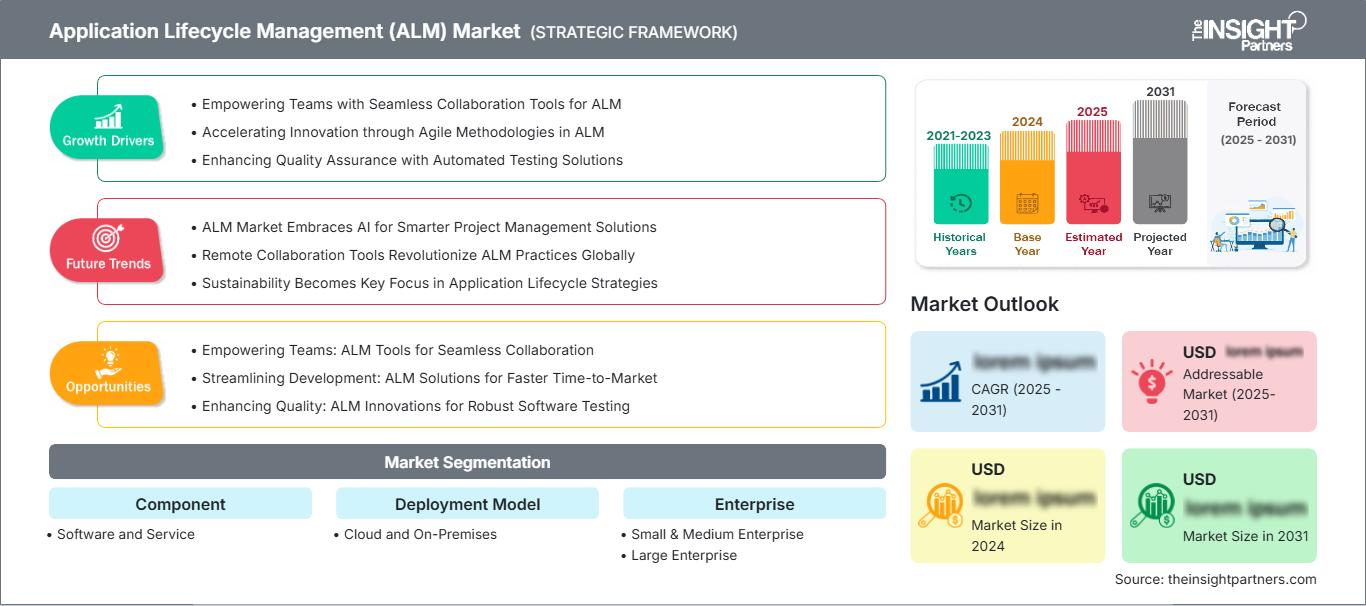
El mercado de gestión del ciclo de vida de las aplicaciones alcanzó un valor de 6290 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 15 450 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 10,5 % durante el período 2026-2034. El mercado avanza a medida que las empresas integran la planificación, los requisitos, el control de versiones, las pruebas, la gobernanza de lanzamientos y la retroalimentación de servicios en flujos de trabajo de ingeniería digital unificados que mejoran la trazabilidad, la auditabilidad y la previsibilidad de las entregas.
América del Norte sigue siendo una base de adopción muy madura, con un mercado de gestión del ciclo de vida de las aplicaciones impulsado por la penetración de DevOps en la nube, la modernización del software en sectores regulados y el elevado gasto empresarial en plataformas de productividad para desarrolladores. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (CAGR) del 9,6 % al 10,8 % entre 2026 y 2034, impulsada por la ingeniería de software asistida por IA, el cumplimiento de la ciberseguridad y la migración a gran escala de cadenas de herramientas fragmentadas a plataformas integradas de gestión del ciclo de vida.
Evaluación y perspectivas del mercado de gestión del ciclo de vida de las aplicaciones (ALM).
- América del Norte representó entre el 34 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,6 % al 10,8 % durante el período 2026-2034, gracias a la madurez de DevOps empresarial, la modernización nativa de la nube y la gobernanza de software regulada.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,4 % al 10,6 % durante el período 2026-2034, a medida que los grandes usuarios de tecnología, finanzas, atención médica y defensa estandaricen las plataformas de ciclo de vida.
- Europa representó entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 10,0 % durante el período 2026-2034, liderada por el Reino Unido, Alemania y Francia a través del software para la industria automotriz, la digitalización del sector público y el desarrollo impulsado por el cumplimiento normativo.
- La región de Asia Pacífico acaparó entre el 25 % y el 29 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,4 % al 12,8 % durante el período 2026-2034, con China, India, Japón, Corea del Sur y Australia ampliando la ingeniería distribuida y la prestación de servicios en la nube.
- Segmento más grande: El software representó entre el 66 % y el 70 % de la cuota de mercado en 2025 y se estima que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 9,8 % al 10,9 % durante el período 2026-2034 debido a la consolidación de plataformas y la automatización.
- Segmento de alto crecimiento: La nube representó entre el 58 % y el 62 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,8 % al 13,2 % durante el período 2026-2034 a medida que se acelere la entrega de suscripciones.
- Empresas clave analizadas en detalle : Atlassian Corporation, Digital.ai Software, Inc., Open Text Corporation, IBM Corporation, Inflectra Corporation, Microsoft Corporation, Parasoft Corporation, Siemens Digital Industries Software, HP Development Company, LP, VersionOne, Inc. y Perforce Software, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La ingeniería de software ha evolucionado desde el control secuencial de proyectos hasta la entrega continua de productos, transformando el papel de las plataformas de ciclo de vida, que pasan de ser repositorios de requisitos a sistemas operativos para la ejecución de productos digitales. El mercado de la gestión del ciclo de vida de las aplicaciones se caracteriza por arquitecturas basadas en API, pruebas automatizadas, pipelines de CI/CD, análisis de seguridad y controles de lanzamiento basados en evidencia. La dinámica de producción actual favorece a los proveedores que conectan entornos de desarrollo, planificación de proyectos, registros de cumplimiento y análisis de calidad, sin imponer a los equipos modelos de entrega rígidos.
Dado que se prevé que la adopción se extienda durante el período de pronóstico, los nuevos centros de desarrollo de software que surgirán en India, el sudeste asiático, la región del Golfo y Europa del Este permitirán aumentar las capacidades de ingeniería a nivel empresarial. La necesidad de auditoría y trazabilidad de las pruebas en los sectores de dispositivos médicos, electrónica automotriz, instituciones financieras y servicios públicos también contribuirá a las inversiones en estas soluciones.
Alcance del informe de mercado de Gestión del Ciclo de Vida de las Aplicaciones (ALM)
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.290 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 15.450 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,5% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de la gestión del ciclo de vida de las aplicaciones (ALM, por sus siglas en inglés)
La creciente complejidad del software es el principal motor del crecimiento del mercado de gestión del ciclo de vida de las aplicaciones, ya que las organizaciones lanzan funcionalidades simultáneamente en entornos web, móviles, integrados y en la nube. Cada vez más, las empresas necesitarán una capa de gobernanza unificada que integre la planificación de tareas pendientes, las fuentes de cambios, los artefactos de prueba, las exenciones de seguridad y las implementaciones. Esta demanda es mayor en sectores donde los defectos de software pueden generar problemas operativos, de seguridad o de cumplimiento normativo, como finanzas, tecnología sanitaria, automoción, aeroespacial e infraestructuras críticas.
En el lado de la oferta, se observa una tendencia hacia los ecosistemas en lugar de los productos individuales. Los proveedores están integrando asistentes de IA, capacidades de automatización de flujos de trabajo, conexiones de observabilidad y motores de aplicación de políticas en plataformas de ciclo de vida. Las API abiertas son comercialmente importantes, ya que los compradores tienden a mantener sus repositorios Git, marcos de automatización de pruebas, plataformas de gestión de servicios de TI y sistemas de arquitectura empresarial.
La competencia en el mercado de gestión del ciclo de vida de las aplicaciones se centra en la amplitud de la plataforma, la flexibilidad de implementación, la solidez de la gobernanza y la experiencia del desarrollador. Atlassian Corporation y Microsoft Corporation cuentan con amplios ecosistemas de desarrollo, mientras que Open Text Corporation, IBM Corporation, Siemens Digital Industries Software, Parasoft Corporation y Perforce Software, Inc. destacan por su credibilidad en ingeniería regulada y gestión de calidad.
El posicionamiento estratégico ahora implica planificación, creación de pruebas, revisiones de código y análisis de impacto impulsados por IA. Digital.ai Software, Inc., Inflectra Corporation y VersionOne, Inc. se dirigen a grandes empresas que buscan visibilidad de sus carteras y entregas de software en la era de la agilidad. La migración a la nube, los flujos de trabajo basados en agentes y la seguridad basada en el diseño reciben inversión a medida que los clientes solicitan mejoras de productividad sin comprometer las funciones de auditoría.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de Gestión del Ciclo de Vida de las Aplicaciones (ALM): Perspectivas Estratégicas
Perspectivas regionales
Mercado norteamericano de gestión del ciclo de vida de las aplicaciones
América del Norte representó entre el 34 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,6 % al 10,8 % durante el periodo 2026-2034. Entre las ventajas se incluyen la madurez de las prácticas DevOps, una infraestructura en la nube consolidada, los importantes ingresos generados por los editores de software y la considerable inversión de las empresas en herramientas para desarrolladores. Las empresas de los sectores financiero, sanitario, tecnológico, aeroespacial y de contratación gubernamental utilizan este software debido al cumplimiento normativo en materia de registros de entrega de software.
La cuota de mercado regional de la gestión del ciclo de vida de las aplicaciones se mantiene gracias a la concentración de proveedores de plataformas y grandes plantillas de ingeniería en Estados Unidos. Canadá contribuye mediante la modernización de la nube pública, la tecnología bancaria, el software de telecomunicaciones y la comercialización de la investigación en IA. La demanda se está expandiendo más allá de los paneles ágiles y el seguimiento de defectos, centrándose en la inteligencia de lanzamientos, la automatización de políticas, la integración de listas de materiales de software y los flujos de trabajo de desarrollo basados en IA.
Mercado estadounidense de gestión del ciclo de vida de las aplicaciones
En 2025, Estados Unidos representó entre el 78 % y el 82 % del mercado norteamericano de gestión del ciclo de vida de las aplicaciones , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,4 % al 10,6 % entre 2026 y 2034. La adopción se ve reforzada por las industrias con un alto consumo de software, los grandes equipos de ingeniería empresarial y el uso intensivo de plataformas de Microsoft Corporation, Atlassian Corporation, IBM Corporation, Open Text Corporation y Perforce Software, Inc. Los compradores priorizan la trazabilidad desde los requisitos hasta la producción, ya que las revisiones de ciberseguridad, privacidad y gobernanza de la IA ahora afectan los plazos de lanzamiento.
Las tendencias de aplicación en EE. UU. se centran en DevOps en la nube, la gestión de calidad regulada, la codificación asistida por IA y la visibilidad de la cartera en tiempo real. El software para el sector sanitario, los sistemas de defensa, las plataformas financieras y la electrónica automotriz requieren una mayor conexión entre los controles de riesgo y los productos entregados. Esto convierte a las plataformas de ciclo de vida en un elemento estratégico clave para reducir el esfuerzo de auditoría y, al mismo tiempo, mantener la velocidad de desarrollo del producto.
Mercado europeo de gestión del ciclo de vida de las aplicaciones
Europa representó entre el 24 % y el 28 % del mercado de gestión del ciclo de vida de las aplicaciones en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 10,0 % durante el período 2026-2034. El Reino Unido lidera la adopción regional gracias a la tecnología financiera, los servicios digitales del sector público, la modernización de las telecomunicaciones y la migración a la nube empresarial. Los compradores hacen hincapié en la entrega segura de software, la supervisión de los proveedores y la documentación de las aprobaciones de lanzamiento, a medida que aumentan las expectativas en materia de resiliencia operativa y protección de datos.
Alemania es un importante contribuyente gracias a su software para la industria automotriz, la automatización industrial, el software embebido y el desarrollo de productos críticos para la seguridad. Siemens Digital Industries Software, así como sus ecosistemas de pruebas especializados, se beneficiarán de la necesidad de trazabilidad de requisitos, cumplimiento de ingeniería basada en modelos y comprobación de cumplimiento en las cadenas de suministro.
Francia, Italia y España están progresando gracias a los sectores aeroespacial y de defensa, la banca, los servicios públicos y los programas digitales gubernamentales. Italia, con su alta tasa de adopción de la nube empresarial, estará mejor preparada para las herramientas de gestión del ciclo de vida alojadas, mientras que Francia, con su modernización tecnológica, podrá consolidar plataformas.
Mercado de gestión del ciclo de vida de las aplicaciones en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) acaparó entre el 25 % y el 29 % del mercado de gestión del ciclo de vida de las aplicaciones en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,4 % al 12,8 % entre 2026 y 2034. China sigue siendo el mayor mercado nacional, impulsado por los servicios en la nube, el software de fabricación, las plataformas digitales y la ingeniería de vehículos eléctricos. Japón y Corea del Sur se centran en el control de calidad, los sistemas embebidos, la electrónica y la seguridad automotriz, lo que genera demanda de registros del ciclo de vida gestionados.
India es el centro de ingeniería de más rápido crecimiento, impulsado por centros de capacidades globales, exportaciones de servicios de software y plataformas digitales nacionales. Australia aporta demanda proveniente de los sectores bancario, gubernamental, de tecnología minera y de modernización de telecomunicaciones. En toda la región, el apoyo político a la infraestructura digital y la adopción de la nube acelera la estandarización de plataformas entre equipos de ingeniería distribuidos.
Mercado de gestión del ciclo de vida de las aplicaciones en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,0 % al 11,4 % durante el periodo 2026-2034. Arabia Saudita lidera este crecimiento gracias a su gobierno digital, infraestructura inteligente, diversificación energética y ambiciosos programas de transformación tecnológica. Los Emiratos Árabes Unidos le siguen con estrategias empresariales centradas en la nube, el crecimiento de las fintech y la modernización de los sectores de aviación y logística.
Sudáfrica contribuye a través de la renovación de software en los sectores bancario, de telecomunicaciones, de seguros y del sector público, mientras que el resto de Oriente Medio y África muestra una adopción selectiva en proyectos de energía, servicios públicos e infraestructura. Las herramientas de gestión del ciclo de vida se utilizan cada vez más para controlar la entrega de proveedores, la documentación de pruebas y la remediación de la ciberseguridad en programas de modernización complejos.
Análisis de segmentación
Componente
Se prevé que este componente crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,6 % al 10,9 % durante el período 2026-2034. El alcance del mercado de gestión del ciclo de vida de las aplicaciones, en todos sus componentes, refleja un equilibrio entre las suscripciones a plataformas y la experiencia en implementación. El software sigue siendo la principal fuente de ingresos, mientras que los servicios ganan relevancia a medida que las empresas integran los registros del ciclo de vida con sistemas de identidad, flujos de trabajo en la nube, suites de automatización de pruebas y marcos de informes de auditoría.
- El software sigue siendo el subsegmento más grande, ya que las empresas estandarizan los módulos de planificación, requisitos, pruebas, lanzamiento e informes en plataformas unificadas que mejoran la visibilidad, el cumplimiento y la gobernanza de la entrega interfuncional.
- La demanda de servicios está aumentando, ya que los compradores necesitan consultoría, migración, integración, capacitación y administración gestionada para conectar las herramientas DevOps existentes con los modelos de gobernanza y generación de informes del ciclo de vida empresarial.
Modelo de despliegue
Se prevé que el modelo de despliegue crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,6 % durante el periodo 2026-2034. La nube se está expandiendo más rápidamente debido a que el acceso por suscripción, las actualizaciones más rápidas y la colaboración distribuida se adaptan a las operaciones de ingeniería modernas. Las soluciones locales siguen siendo relevantes cuando la residencia de datos, la protección de la propiedad intelectual, los controles de exportación o los entornos validados requieren un control más estricto de la infraestructura.
- La nube es el subsegmento de mayor crecimiento, ya que las empresas prefieren la implementación rápida, la colaboración flexible, el acceso a funciones de IA y una integración más sencilla con plataformas de CI/CD, observabilidad e identidad.
- La solución On-Premises continúa prestando servicio a entornos de defensa, aeroespaciales, automotrices y sanitarios regulados, donde la validación controlada, la soberanía de los datos y las políticas de seguridad interna influyen en las decisiones de implementación.
Empresa
Se prevé que el sector empresarial crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,9 % al 11,1 % durante el periodo 2026-2034. Las grandes empresas dominan el gasto actual debido a su escala, la exposición al cumplimiento normativo y la complejidad de sus equipos. Las pequeñas y medianas empresas están aumentando su adopción, ya que las plataformas en la nube reducen los costes iniciales y ofrecen flujos de trabajo preconfigurados para la entrega ágil, la gestión de pruebas y la gobernanza de lanzamientos.
- La adopción por parte de las pequeñas y medianas empresas está pasando del seguimiento básico de proyectos a la gestión integrada del ciclo de vida, a medida que los productos digitales, las expectativas en materia de ciberseguridad y los equipos de ingeniería remotos aumentan las necesidades de coordinación.
- Los usuarios de grandes empresas priorizan la sincronización de la cartera de productos, los registros de auditoría, la recopilación automatizada de pruebas, la aplicación de políticas y la integración entre centros de ingeniería globales, proveedores y funciones de arquitectura empresarial.
Resumen de la oportunidad
|
Segmentos |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
Software |
Alto |
Conjuntos de plataformas |
Maduro |
|
Servicio |
Medio |
Soporte para la migración |
Escalada |
|
Nube |
Alto |
Entrega SaaS |
Escalada |
|
En las instalaciones |
Medio |
Alojamiento seguro |
Maduro |
|
Pequeñas y medianas empresas |
Medio |
DevOps Lean |
Escalada |
|
Gran empresa |
Alto |
Automatización de la gobernanza |
Maduro |
Factores impulsores del crecimiento del mercado de gestión del ciclo de vida de las aplicaciones (ALM) y análisis de su impacto
La ingeniería asistida por IA requiere un control de flujo de trabajo gobernado.
Los asistentes de codificación basados en IA están acelerando los ciclos de desarrollo, pero las empresas requieren una gestión del ciclo de vida para evitar cambios de código incontrolados, duplicación de errores y baja trazabilidad. En concreto, esto implica una mayor necesidad de integrar las actividades de IA con la gestión de requisitos, revisiones, pruebas, evaluaciones de vulnerabilidad y aprobaciones de lanzamiento. Los efectos de esta tendencia se reflejan en una mayor demanda por parte de los clientes de funcionalidades como la monitorización de sesiones de agentes, la automatización de la generación de casos de prueba y la optimización de la cartera de proyectos teniendo en cuenta los requisitos.
Las industrias reguladas requieren trazabilidad de extremo a extremo.
Los dispositivos médicos, la electrónica automotriz, las plataformas bancarias, los sistemas aeroespaciales y el software de infraestructura pública requieren vínculos documentados entre requisitos, evaluaciones de riesgos, casos de prueba, defectos, aprobaciones y lanzamientos. Esta necesidad se agudiza a medida que los productos conectados y los servicios digitales aumentan la exposición a responsabilidades legales. El mercado de gestión del ciclo de vida de las aplicaciones se beneficia, ya que las hojas de cálculo manuales y los tickets aislados no permiten realizar revisiones de cumplimiento de forma fiable en entornos con proveedores complejos y equipos distribuidos. Las plataformas de gestión del ciclo de vida reducen el esfuerzo de preparación de auditorías, mejoran el análisis de la causa raíz de los defectos y demuestran si se verificaron los requisitos de seguridad, protección o privacidad antes del lanzamiento. Este factor impulsa la demanda de implementaciones locales e híbridas, junto con plataformas en la nube, en entornos sensibles.
La entrega nativa en la nube amplía la estandarización de la plataforma.
Las organizaciones que implementan microservicios, contenedores, API y despliegue continuo requieren una visibilidad estandarizada del ciclo de vida de sus activos de software en constante evolución. La falta de una planificación coordinada y una gobernanza de calidad puede generar riesgos, esfuerzos de prueba redundantes y confusión respecto a las responsabilidades en este entorno. Por consiguiente, la entrega de software nativo en la nube exige soluciones de gestión del ciclo de vida que unifiquen a los gestores de producto, desarrolladores, ingenieros de pruebas, profesionales de seguridad y gestores de lanzamientos a través de una única ruta de evidencia. Desde el punto de vista empresarial, esto conlleva mayores inversiones en ofertas integradas, capacidades de orquestación y funcionalidades de paneles de análisis que permiten realizar un seguimiento del tiempo de ciclo, los errores no detectados, los cambios fallidos y el cumplimiento normativo.
Tendencias futuras del mercado de gestión del ciclo de vida de las aplicaciones (ALM)
Orquestación del ciclo de vida de los agentes
La orquestación del ciclo de vida de los agentes será una de las tendencias clave en la gestión del ciclo de vida de las aplicaciones, a medida que las empresas avancen más allá de la autocompletación de código mediante IA, hacia la planificación, las pruebas, la corrección y la preparación de lanzamientos con soporte de IA. En los sistemas futuros, los agentes asumirán cada vez más la responsabilidad de los cambios rutinarios, manteniendo la supervisión humana, el contexto corporativo y los registros de auditoría. El factor crítico será la capacidad de los agentes para comprender los requisitos, las restricciones arquitectónicas, los fallos previos y las políticas antes de realizar cualquier cambio. Este desarrollo obligará a los proveedores a desarrollar gráficos de contexto mejorados, monitorización del flujo de trabajo, controles de costes y aprobaciones. Es probable que la gobernanza de los agentes se convierta en una parte integral de la gestión de riesgos en la entrega de software.
El análisis del ciclo de vida se convierte en una métrica a nivel de junta directiva.
El análisis del ciclo de vida pasará de los paneles de ingeniería a la toma de decisiones ejecutivas basada en análisis que vinculan el rendimiento de la entrega de software con los ingresos del producto, la experiencia del cliente, la resiliencia y los riesgos de cumplimiento. En el futuro, los compradores requerirán plataformas que puedan proporcionar análisis sobre el trabajo estancado, los costos de reelaboración, la falta de cobertura de pruebas, la antigüedad de las correcciones de seguridad y la previsibilidad de los lanzamientos dentro de las carteras. Esto conducirá a una creciente demanda de capas de análisis que puedan recopilar datos de sistemas de repositorio, canalizaciones, gestión de incidentes y hojas de ruta para los productos. A medida que el valor de una organización provenga cada vez más de productos digitales, los datos de entrega de software serán relevantes para los grupos de gobernanza tecnológica, los grupos de riesgo y los inversores.
Oportunidades de mercado para la gestión del ciclo de vida de las aplicaciones (ALM)
Expansión de la nube entre los equipos de ingeniería de empresas medianas
Los grupos de ingenieros en el mercado de nivel medio representan una vía inmediata de crecimiento, ya que muchos utilizan productos dispares de gestión de proyectos, pruebas y colaboración de código fuente. Los proveedores de la nube pueden penetrar en este segmento ofreciendo flujos de trabajo integrados, menor carga administrativa y precios basados en el tamaño del equipo. Las empresas también pueden fomentar la adopción mediante plantillas para software compatible, integración con repositorios populares y migración desde sistemas de hojas de cálculo y seguimiento de defectos. Las previsiones del mercado de gestión del ciclo de vida de las aplicaciones indican que la adopción de soluciones en la nube seguirá superando a la implementación tradicional a medida que la ingeniería distribuida se convierta en el estándar. Los proveedores que integran la incorporación, los informes de cumplimiento y la planificación asistida por IA en ofertas modulares pueden mejorar la conversión y la retención.
Soluciones de cumplimiento normativo verticalizadas para software crítico para la seguridad.
Existe una oportunidad lucrativa para soluciones diseñadas específicamente para los sectores automotriz, médico-tecnológico, aeroespacial, de defensa y de automatización. Estos sectores requieren más que un simple seguimiento ágil, ya que necesitan demostrar control sobre los requisitos, el riesgo, la verificación y las versiones. Los proveedores pueden diferenciarse ofreciendo soluciones que incorporen plantillas específicas del sector, documentos de validación, firmas digitales, portales de proveedores e integración con soluciones de modelado y automatización de pruebas. Esta oportunidad permite fijar precios premium, dado que el coste de los fallos (auditorías, retiradas de productos o retrasos en la certificación) es superior al coste de la suscripción al software.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -