
用途ライフサイカル管理(ALM)市場:規模・シェア・予測 2031
アプリケーションライフサイクル管理(ALM)市場の規模と予測(2021年~2031年)、世界および地域別のシェア、トレンド、成長機会分析レポートの対象範囲:コンポーネント別(ソフトウェアおよびサービス)、導入モデル別(クラウドおよびオンプレミス)、企業別(中小企業、大企業)、地域別(北米、ヨーロッパ、アジア太平洋、中南米)
- ステータス : 公開されたデータ
- レポートコード : TIPTE00002434
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
62億9000 万米ドル
基準年値
2034年の予測
154億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.5 %
成長率
対象市場
963億9000 万米ドル
(2026年~2034年)
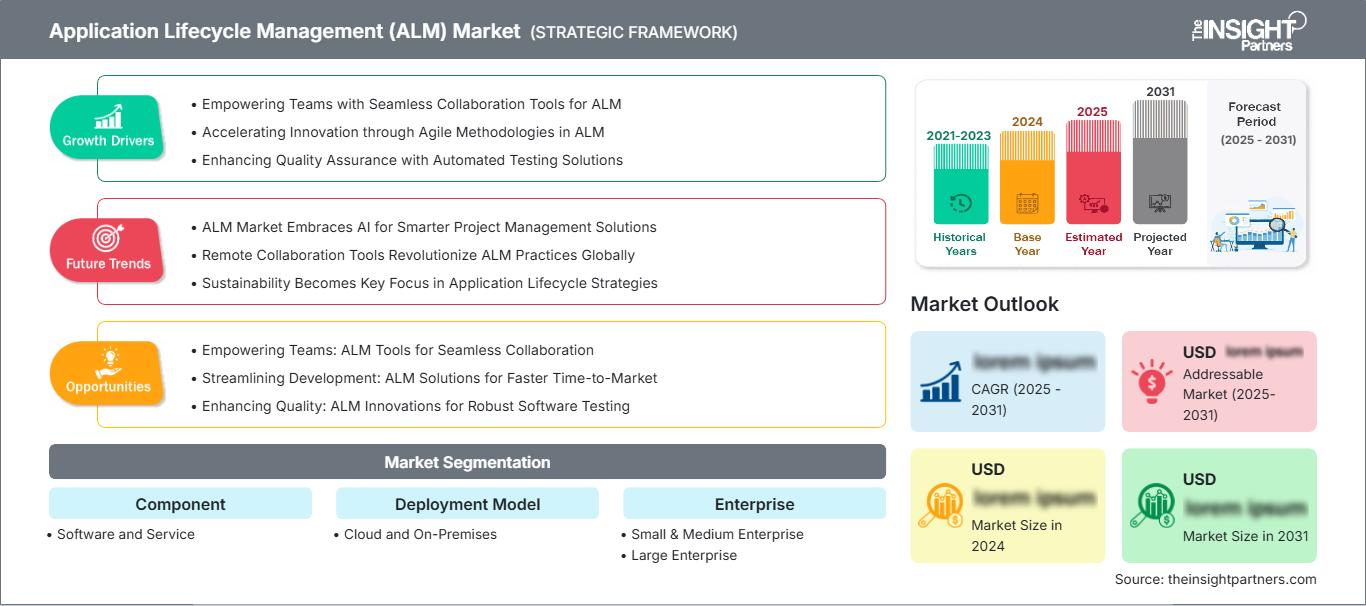
アプリケーションライフサイクル管理市場は、2025年には62億9,000万米ドルと評価され、2034年には154億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10.5%を記録する見込みです。この市場は、企業が計画、要件、ソースコード管理、テスト、リリースガバナンス、サービスフィードバックを統合されたデジタルエンジニアリングワークフローに接続することで、トレーサビリティ、監査可能性、および納品予測可能性が向上するにつれて発展しています。
北米は依然として高度に成熟した導入基盤であり、アプリケーションライフサイクル管理市場の規模は、クラウドDevOpsの普及、規制対象分野におけるソフトウェアの近代化、および開発者生産性プラットフォームへの企業の高額な支出によって支えられています。同地域は、AIを活用したソフトウェアエンジニアリング、サイバーセキュリティコンプライアンス、および断片化されたツールチェーンから統合されたライフサイクルプラットフォームへの大規模な移行を背景に、2026年から2034年にかけて年平均成長率(CAGR)9.6~10.8%で拡大すると予測されています。
アプリケーションライフサイクル管理(ALM)市場の評価と洞察
- 北米は2025年には34~38%のシェアを占め、企業のDevOps成熟度、クラウドネイティブ化、規制されたソフトウェアガバナンスに支えられ、2026年から2034年にかけて年平均成長率(CAGR)9.6~10.8%で成長すると予測されている。
- 米国は2025年には北米の78~82%を占め、大手テクノロジー、金融、ヘルスケア、防衛分野のユーザーがライフサイクルプラットフォームを標準化するにつれて、2026年から2034年にかけて年平均成長率(CAGR)9.4~10.6%で成長すると予測されている。
- 欧州は2025年には24~28%のシェアを占め、英国、ドイツ、フランスが自動車ソフトウェア、公共部門のデジタル化、コンプライアンス主導の開発を牽引し、2026年から2034年にかけて年平均成長率(CAGR)8.8~10.0%で成長すると予測されている。
- アジア太平洋地域は2025年には25~29%のシェアを獲得し、2026年から2034年にかけて年平均成長率(CAGR)11.4~12.8%で成長すると予測されており、中国、インド、日本、韓国、オーストラリアが分散エンジニアリングとクラウド配信を拡大していくと見込まれている。
- 最大のセグメント:ソフトウェアは2025年には市場シェアの66~70%を占め、プラットフォームの統合と自動化により、2026年から2034年にかけて年平均成長率(CAGR)9.8~10.9%で成長すると予測されている。
- 高成長分野:クラウドは2025年には市場シェアの58~62%を占め、サブスクリプション配信の加速に伴い、2026~2034年には年平均成長率(CAGR)11.8~13.2%で成長すると予測されている。
- 詳細に分析された主要企業:Atlassian Corporation、Digital.ai Software, Inc.、Open Text Corporation、IBM Corporation、Inflectra Corporation、Microsoft Corporation、Parasoft Corporation、Siemens Digital Industries Software、HP Development Company, LP、VersionOne, Inc.、およびPerforce Software, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ソフトウェアエンジニアリングは、逐次的なプロジェクト管理から継続的な製品提供へと移行し、ライフサイクルプラットフォームの役割も、要件リポジトリからデジタル製品実行のためのオペレーティングシステムへと変化しました。アプリケーションライフサイクル管理市場は、APIファーストアーキテクチャ、自動テスト、CI/CDパイプライン、セキュリティスキャン、エビデンスベースのリリース管理によって形成されています。現在の生産環境は、開発環境、プロジェクト計画、コンプライアンス記録、品質分析を連携させ、チームを厳格なデリバリーモデルに縛り付けないベンダーを優遇しています。
予測期間中に導入が拡大すると予想されるため、インド、東南アジア、湾岸地域、東欧に新たに設立されるソフトウェア開発センターは、企業レベルのエンジニアリング能力の向上を可能にするでしょう。医療機器、自動車エレクトロニクス、金融機関、公共事業の分野におけるテストの監査とトレーサビリティの必要性も、これらのソリューションへの投資を促進する要因となります。
アプリケーションライフサイクル管理(ALM)市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 62億9000万米ドル |
| 2034年までの市場規模 | 154億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.5% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アプリケーションライフサイクル管理(ALM)市場分析
ソフトウェアの複雑化が進むにつれ、組織はWeb、モバイル、組み込み、クラウド環境など、あらゆる環境で同時に機能をリリースするようになり、アプリケーションライフサイクル管理市場の成長の主な要因となっています。企業は、バックログ計画、変更ソース、テスト成果物、セキュリティ免除、デプロイメントを統合する単一のガバナンスレイヤーをますます求めるようになるでしょう。この需要は、金融、医療技術、自動車、航空宇宙、重要インフラなど、ソフトウェアの欠陥が運用、安全性、コンプライアンス上の問題を引き起こす可能性がある分野で最も高くなっています。
供給側では、個々の製品ではなくエコシステムへとシフトが進んでいます。サプライヤーは、ライフサイクルプラットフォームにAIアシスタント、ワークフロー自動化機能、可観測性接続、ポリシー適用エンジンなどを組み込んでいます。購入者はGitリポジトリ、テスト自動化フレームワーク、ITサービス管理プラットフォーム、エンタープライズアーキテクチャシステムなどを維持する傾向があるため、オープンAPIは商業的に重要な意味を持ちます。
アプリケーションライフサイクル管理市場の分析における競争は、プラットフォームの幅広さ、導入の柔軟性、ガバナンスの強さ、開発者エクスペリエンスを中心に展開されています。アトラシアン社とマイクロソフト社は幅広い開発エコシステムを活用していますが、オープンテキスト社、IBM社、シーメンスデジタルインダストリーズソフトウェア社、パラソフト社、パーフォースソフトウェア社は、規制に準拠したエンジニアリングと品質管理における信頼性を強みとしています。
戦略的なポジショニングには、AIを活用した計画策定、テスト作成、コードレビュー、影響分析が不可欠となっています。Digital.ai Software, Inc.、Inflectra Corporation、VersionOne, Inc.は、俊敏性が求められる時代において、ポートフォリオとソフトウェアデリバリーの可視性を求める大企業向けにソリューションを提供しています。顧客が監査機能を損なうことなく生産性向上を求める中、クラウドへの移行、エージェント型ワークフロー、設計ベースのセキュリティへの投資が進んでいます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アプリケーションライフサイクル管理(ALM)市場:戦略的洞察
地域別分析
北米のアプリケーションライフサイクル管理市場
北米は2025年には34~38%のシェアを占め、2026~2034年には年平均成長率(CAGR)9.6~10.8%で成長すると予測されています。利点としては、DevOpsプラクティスの成熟度、確立されたクラウドインフラストラクチャ、ソフトウェアパブリッシャーによる多額の収益、企業による開発者ツールへの多額の投資などが挙げられます。金融、ヘルスケア、テクノロジー、航空宇宙、政府契約企業は、ソフトウェア配信ログに関する規制遵守のため、このソフトウェアを使用しています。
地域別のアプリケーションライフサイクル管理市場シェアは、プラットフォームベンダーの集中と大規模なエンジニアリング人材を擁する米国に支えられています。カナダは、パブリッククラウドの近代化、銀行テクノロジー、通信ソフトウェア、AI研究の商業化を通じて貢献しています。需要は、アジャイルボードや欠陥追跡といった従来の手法を超え、リリースインテリジェンス、ポリシー自動化、ソフトウェア部品表の統合、AIを活用した開発ワークフローへと移行しつつあります。
米国におけるアプリケーションライフサイクル管理市場
米国は2025年には北米のアプリケーションライフサイクル管理市場の78~82%を占め、2026~2034年には年平均成長率(CAGR)9.4~10.6%で拡大すると予測されています。ソフトウェア集約型産業、大規模な企業エンジニアリングチーム、Microsoft Corporation、Atlassian Corporation、IBM Corporation、Open Text Corporation、Perforce Software, Inc.のプラットフォームの多用が、導入を促進しています。サイバーセキュリティ、プライバシー、AIガバナンスレビューがリリース時期に影響を与えるようになったため、購入者は要件から本番環境までのトレーサビリティを優先しています。
米国におけるアプリケーションのトレンドは、クラウドDevOps、規制に準拠した品質管理、AI支援コーディング、リアルタイムのポートフォリオ可視化を中心に展開されています。ヘルスケアソフトウェア、防衛システム、金融プラットフォーム、自動車エレクトロニクス分野では、リスク管理と成果物との連携強化が求められています。そのため、ライフサイクルプラットフォームは、製品開発のスピードを維持しながら監査作業を軽減する上で戦略的に重要な役割を担っています。
欧州アプリケーションライフサイクル管理市場
欧州は2025年時点でアプリケーションライフサイクル管理市場の24~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)8.8~10.0%で成長すると予測されている。英国は、金融テクノロジー、公共部門のデジタルサービス、通信の近代化、エンタープライズクラウド移行を通じて、地域における導入をリードしている。運用上の回復力とデータ保護への期待が高まるにつれ、購入者は安全なソフトウェア配信、サプライヤーの監視、文書化されたリリース承認を重視している。
ドイツは、自動車産業向けソフトウェア、産業オートメーション、組み込みソフトウェア、および安全性が極めて重要な製品開発において大きな貢献を果たしています。シーメンス・デジタル・インダストリーズ・ソフトウェア、および専門的なテストエコシステムは、サプライチェーンにおける要件トレーサビリティ、モデルベースエンジニアリングのコンプライアンス、およびコンプライアンス証明の必要性から恩恵を受けるでしょう。
フランス、イタリア、スペインは、航空宇宙・防衛、銀行、公益事業、そして政府のデジタル化プログラムのおかげで進歩を遂げている。企業におけるクラウド導入率が高いイタリアは、ホスト型ライフサイクルツールへの対応がより容易になる一方、技術近代化が進むフランスは、プラットフォームの統合を進めることができるだろう。
アジア太平洋地域におけるアプリケーションライフサイクル管理市場
アジア太平洋地域は、2025年にはアプリケーションライフサイクル管理市場の25~29%のシェアを獲得し、2026~2034年には年平均成長率(CAGR)11.4~12.8%で拡大すると予測されている。中国はクラウドサービス、製造ソフトウェア、デジタルプラットフォーム、電気自動車エンジニアリングに支えられ、依然として最大の市場規模を誇る。日本と韓国は品質管理、組み込みシステム、エレクトロニクス、自動車安全に重点を置いており、統制されたライフサイクル記録に対する需要を生み出している。
インドは、グローバルな能力センター、ソフトウェアサービスの輸出、そして国内のデジタルプラットフォームに牽引され、最も急速に成長しているエンジニアリングハブです。オーストラリアは、銀行、政府、鉱業技術、通信の近代化といった分野からの需要を支えています。地域全体では、デジタルインフラとクラウド導入に対する政策支援が、分散型エンジニアリングチーム間のプラットフォーム標準化を加速させています。
中東・アフリカのアプリケーションライフサイクル管理市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)10.0~11.4%で成長すると予測されており、サウジアラビアはデジタル政府、スマートインフラ、エネルギーの多様化、大規模な技術変革プログラムによって成長を牽引する。アラブ首長国連邦は、クラウドファーストの企業戦略、フィンテックの成長、航空および物流の近代化によってそれに続く。
南アフリカは、銀行、通信、保険、公共部門におけるソフトウェア更新を通じて貢献している一方、中東・アフリカのその他の地域では、エネルギー、公益事業、インフラプロジェクトにおいて選択的に導入が進んでいる。ライフサイクルツールは、複雑な近代化プログラム全体において、ベンダーの納品管理、テスト文書作成、サイバーセキュリティ対策などにますます活用されている。
セグメンテーション分析
成分
コンポーネント市場は、2026年から2034年にかけて年平均成長率(CAGR)9.6~10.9%で成長すると予測されています。コンポーネント全体にわたるアプリケーションライフサイクル管理市場の範囲は、プラットフォームのサブスクリプションと実装に関する専門知識のバランスを反映しています。ソフトウェアは依然として収益の柱であり、企業がライフサイクルレコードをIDシステム、クラウドパイプライン、テスト自動化スイート、監査レポートフレームワークと統合するにつれて、サービスの重要性が高まっています。
- 企業が計画、要件定義、テスト、リリース、レポート作成といったモジュールを標準化し、可視性、コンプライアンス、部門横断的なデリバリーガバナンスを向上させる統合プラットフォームを構築しているため、ソフトウェアは依然として最大のサブセグメントとなっている。
- 既存のDevOpsツールをエンタープライズライフサイクルガバナンスおよびレポートモデルに接続するために、コンサルティング、移行、統合、トレーニング、および管理サービスを必要とする顧客が増えているため、サービス需要が高まっています。
展開モデル
デプロイメントモデルは、2026年から2034年にかけて年平均成長率(CAGR)10.2~11.6%で成長すると予測されています。クラウドは、サブスクリプションアクセス、迅速なアップグレード、分散型コラボレーションといった現代のエンジニアリング業務に適した特性を備えているため、急速に拡大しています。一方、オンプレミス環境は、データ所在地の明確化、知的財産保護、輸出規制、検証済み環境など、より厳格なインフラストラクチャ管理が求められる場面で依然として有効です。
- クラウドは、企業が迅速な導入、柔軟なコラボレーション、AI機能へのアクセス、CI/CD、オブザーバビリティ、IDプラットフォームとの容易な統合を好むため、成長率の高いサブセグメントとなっている。
- オンプレミス環境は、防衛、航空宇宙、自動車、規制対象の医療環境など、厳格な検証、データ主権、および内部セキュリティポリシーが導入決定に影響を与える分野で引き続き利用されています。
企業
エンタープライズ市場は、2026年から2034年にかけて年平均成長率(CAGR)9.9~11.1%で成長すると予測されています。現在の支出は、規模の大きさ、コンプライアンスリスク、複数チームによる複雑な業務といった理由から、大企業が中心となっています。一方、中小企業は、クラウドプラットフォームが初期費用を削減し、アジャイル開発、テスト管理、リリースガバナンスのための事前設定済みワークフローを提供することで、導入を拡大しています。
- 中小企業における導入は、デジタル製品、サイバーセキュリティへの期待、リモートエンジニアリングチームの増加に伴い、基本的なプロジェクト追跡から統合的なライフサイクル管理へと移行しつつある。
- 大企業のユーザーは、ポートフォリオの同期、監査証跡、自動化された証拠収集、ポリシーの適用、およびグローバルなエンジニアリングセンター、サプライヤー、エンタープライズアーキテクチャ機能間の統合を優先的に考慮します。
機会の概要
|
セグメント |
収益貢献 |
トレンドタグ |
導入段階 |
|
ソフトウェア |
高い |
プラットフォームスイート |
成熟した |
|
サービス |
中くらい |
移行サポート |
スケーリング |
|
雲 |
高い |
SaaS配信 |
スケーリング |
|
オンプレミス |
中くらい |
安全なホスティング |
成熟した |
|
中小企業 |
中くらい |
リーンDevOps |
スケーリング |
|
大企業 |
高い |
ガバナンスの自動化 |
成熟した |
アプリケーションライフサイクル管理(ALM)市場の成長要因と影響分析
AI支援エンジニアリングには、統制されたワークフロー制御が必要である。
AI技術に基づくコーディングアシスタントは開発サイクルを加速させていますが、企業は無秩序なコード変更、バグの重複、トレーサビリティの低下を回避するためにライフサイクル管理を必要としています。より具体的に言えば、これは要件管理、レビュー、テスト、脆弱性評価、リリース承認といったプロセスにAI活動を統合する必要性が高まることを意味します。こうした要因の影響は、エージェントセッションの監視、テストケース生成の自動化、要件を考慮したバックログ最適化といった機能に対する顧客需要の増加という形で現れています。
規制対象産業ではエンドツーエンドのトレーサビリティが求められる
医療機器、車載エレクトロニクス、銀行プラットフォーム、航空宇宙システム、公共インフラソフトウェアでは、要件、リスク評価、テストケース、欠陥、承認、リリース間の文書化されたリンクが求められます。コネクテッド製品やデジタルサービスによって法的責任リスクが増大するにつれ、このニーズはますます高まっています。アプリケーションライフサイクル管理市場は、複雑なサプライヤーや分散したチーム間でのコンプライアンスレビューを、手作業のスプレッドシートや断片的なチケットでは確実にサポートできないため、恩恵を受けています。ライフサイクルプラットフォームは、監査準備の手間を軽減し、欠陥の根本原因分析を改善し、リリース前に安全性、セキュリティ、プライバシー要件が検証されたかどうかを示します。この要因により、機密性の高い環境におけるオンプレミスおよびハイブリッド展開とクラウドプラットフォームの需要が維持されています。
クラウドネイティブ配信によりプラットフォームの標準化が拡大
マイクロサービス、コンテナ、API、継続的デプロイメントを導入する組織は、進化するソフトウェア資産のライフサイクル全体を標準化された方法で可視化する必要があります。計画と品質ガバナンスが適切に調整されていないと、リスク、テストの重複、責任の所在の混乱といった問題が発生する可能性があります。そのため、クラウドネイティブなソフトウェアデリバリーでは、プロダクトマネージャー、開発者、テストエンジニア、セキュリティ担当者、リリース管理者といった関係者を単一のエビデンスパスで統合するライフサイクル管理ソリューションが求められます。ビジネス面では、統合されたソリューション、オーケストレーション機能、サイクルタイム、バグの検出漏れ、変更の失敗、コンプライアンスなどを追跡する分析ダッシュボード機能への投資が増加します。
アプリケーションライフサイクル管理(ALM)市場の将来動向
エージェントライフサイクルオーケストレーション
エージェントによるライフサイクルオーケストレーションは、企業がAIによるコード補完からAIを活用した計画、テスト、修復、リリース準備へと移行するにつれ、アプリケーションライフサイクル管理市場における重要なトレンドの一つとなるでしょう。将来のシステムでは、エージェントは人間の監視、企業コンテキスト、監査ログを保持しつつ、日常的な変更に対する責任をますます担うようになります。重要なのは、エージェントが変更を行う前に、要件、アーキテクチャ上の制約、過去の障害、ポリシーを理解できるかどうかです。この発展に伴い、ベンダーはコンテキストグラフ、ワークフロー監視、コスト管理、承認機能の改善に取り組む必要に迫られるでしょう。企業は、エージェントのガバナンスをソフトウェアデリバリーのリスク管理の不可欠な要素として捉えるようになると思われます。
ライフサイクル分析が取締役会レベルの指標に
ライフサイクルに関する分析は、エンジニアリングダッシュボードから、ソフトウェアデリバリーのパフォーマンスと製品収益、顧客体験、回復力、コンプライアンスリスクを結びつける分析に基づく経営幹部の意思決定へと移行していくでしょう。将来的には、購入者は、停滞した作業、手戻りコスト、テストカバレッジの不足、セキュリティ対策の経過時間、ポートフォリオ内のリリース予測可能性に関する分析を提供するプラットフォームを必要とするでしょう。これは、リポジトリシステム、パイプライン、インシデント管理、製品ロードマップからデータを収集できる分析レイヤーへの需要の高まりにつながります。組織の価値の大部分がデジタル製品から生まれるようになるにつれ、ソフトウェアデリバリーデータは、テクノロジーガバナンスグループ、リスクグループ、投資家にとって重要なものとなるでしょう。
アプリケーションライフサイクル管理(ALM)の市場機会
中堅企業エンジニアリングチームにおけるクラウド導入の拡大
中堅企業市場のエンジニアグループは、多くの企業がさまざまなプロジェクト管理、テスト、ソースコードコラボレーション製品を使用しているため、すぐに成長できる分野です。クラウドプロバイダーは、組み込みのワークフロー、管理オーバーヘッドの削減、チーム規模に基づく価格設定を提供することで、このセグメントに参入できます。企業はまた、準拠ソフトウェアのテンプレート、一般的なリポジトリとの統合、スプレッドシートや欠陥追跡システムからの移行を使用して、導入を促進することもできます。アプリケーションライフサイクル管理市場の予測では、分散エンジニアリングが標準となるにつれて、クラウド主導の導入が従来の導入を上回り続けるとされています。オンボーディング、コンプライアンスレポート、AI 支援計画をモジュール式の提供としてパッケージ化するプロバイダーは、コンバージョンと定着率を向上させることができます。
安全性が極めて重要なソフトウェア向けの垂直統合型コンプライアンスソリューション
自動車、医療機器、航空宇宙、防衛、自動化といった業界に特化したソリューションには、大きなビジネスチャンスがあります。これらの業界では、要件、リスク、検証、リリースを管理できる能力が求められるため、アジャイルトラッキングだけでは不十分です。ベンダーは、業界固有のテンプレート、検証文書、電子署名、サプライヤーポータル、モデリングおよびテスト自動化ソリューションとの統合などを組み込んだソリューションを提供することで、差別化を図ることができます。監査、リコール、認証遅延といった失敗コストはソフトウェアのサブスクリプション料金よりも大きいため、この機会はプレミアム価格設定を可能にします。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -