
Markt für Anwendung Freigabe Automatisierung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für die Automatisierung von Anwendungsfreigaben (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Komponenten (Tools, Services); Bereitstellungstyp (Cloud, On-Premises); Unternehmensgröße (Großunternehmen, KMU); Branchen (Banken, Finanzdienstleistungen und Versicherungen, IT und Telekommunikation, Gesundheitswesen, Medien und Unterhaltung, Einzelhandel und Konsumgüter, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005700
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


Marktgröße 2025
8,25 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
29,66 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
15,28 %
Wachstumsrate
Adressierbarer Markt
161,56 Mrd. US-Dollar
(2026–2034)
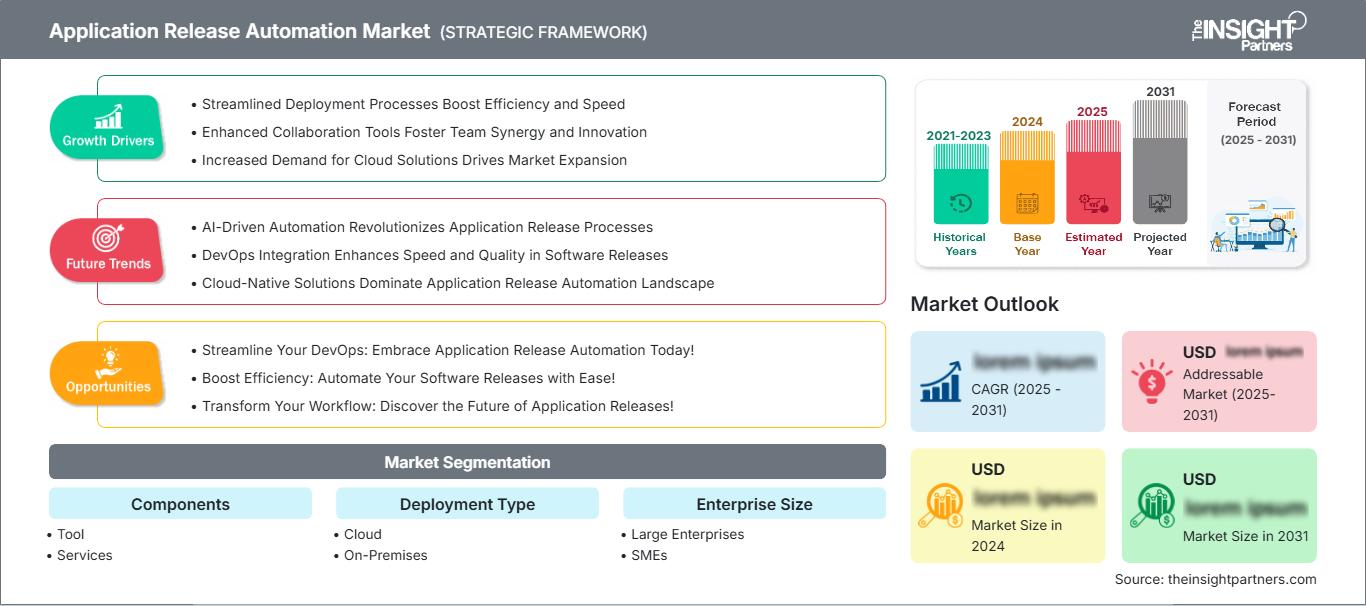
Der Markt für die Automatisierung von Anwendungs-Releases wurde 2025 auf 8,25 Milliarden US-Dollar geschätzt und soll bis 2034 auf 29,66 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,28 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum ist darauf zurückzuführen, dass Unternehmen die DevOps-Governance formalisieren, Produktions-Releases automatisieren und das Bereitstellungsrisiko in Cloud-nativen, hybriden und regulierten Anwendungsumgebungen reduzieren.
Nordamerika bleibt der am weitesten entwickelte Markt für die Automatisierung von Anwendungs-Releases. Die hohe DevOps-Durchdringung, die großflächige Cloud-Migration und die strengen Anforderungen an die Ausfallsicherheit in den Bereichen Finanzdienstleistungen, Gesundheitswesen und digitaler Handel tragen maßgeblich zum Wachstum dieser Marktgruppe bei. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 14–16 % prognostiziert, angetrieben durch die Einführung von Plattform-Engineering und die Modernisierung der Release-Governance in komplexen Unternehmensumgebungen.
Marktanalyse und Einblicke zur Automatisierung von Anwendungsfreigaben
- Nordamerika hielt 2025 einen Marktanteil von 38–40 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–16 % wachsen, unterstützt durch die Reife von DevOps in Unternehmen, die regulierte Softwarebereitstellung und die starke Akzeptanz bei Banken, Finanzdienstleistungen und Versicherungen (BFSI), im Gesundheitswesen und bei Cloud-nativen Technologieunternehmen.
- Die USA machten im Jahr 2025 78–82 % des nordamerikanischen Marktes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–15 % wachsen, angeführt von Investitionen in Hyperscale-Cloud-Lösungen, Bankwesen und Plattformentwicklung.
- Europa hatte 2025 einen Marktanteil von 24–26 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13–15 % wachsen, wobei Großbritannien, Deutschland und Frankreich die Nachfrage durch Softwaremodernisierung, Einhaltung von Sicherheitsstandards und digitale öffentliche Infrastrukturprogramme anführen.
- Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 22–24 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–19 % wachsen, angeführt von China, Indien, Japan, Südkorea und Australien, da die Einführung von Cloud-Lösungen und das digitale Bankwesen zunehmen.
- Größtes Segment: Das Segment Tools hielt im Jahr 2025 einen Marktanteil von 58–62 % und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 14–16 % im Zeitraum 2026–2034, was die Nachfrage nach integrierten Funktionen für Release-Orchestrierung, Rollback, Monitoring und Compliance widerspiegelt.
- Wachstumsstarkes Segment: Der Marktanteil von Cloud-Lösungen lag 2025 bei 54–58 % und die durchschnittliche jährliche Wachstumsrate (CAGR) im Zeitraum 2026–2034 bei 17–19 %, da Unternehmen ihre SaaS-basierten Pipelines und Hybrid-Cloud-Releases ausbauen.
- Detaillierte Analyse der wichtigsten Unternehmen : QlikTech International AB, Broadcom Inc., Clarive Software SL, CloudBees, Inc., Liquibase Inc., Flexagon LLC, Open Text Corporation, Plutora, Inc., Red Hat, Inc., Digital.ai Software, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Anwendungsbereitstellung hat sich von skriptbasierten Deployments hin zu richtlinienbasierter Orchestrierung über Container, APIs, Datenbanken und Mainframe-Systeme hinweg entwickelt. Der Markt für die Automatisierung von Anwendungs-Releases wird durch Release-Frequenz, Umgebungskonsistenz, Auditierbarkeit und Rollback-Zuverlässigkeit geprägt. Die neue Dynamik in der Produktion umfasst die Integration mit CI/CD-Tools, Infrastructure-as-Code, Service-Management und Observability. Kunden bevorzugen dabei Lösungen, die das Risiko von Releases teamübergreifend managen, anstatt sich nur auf Deployments zu konzentrieren.
Zukünftig wird das Wachstum von den ursprünglichen Märkten in Nordamerika und Westeuropa auf weitere Regionen wie Indien, Südostasien, die Golfregion und Lateinamerika ausgeweitet. Die Digitalisierung im öffentlichen Sektor, die Modernisierung des Bankwesens und die Einhaltung von Cloud-Migrationen führen zu einem erhöhten Bedarf an automatisiertem Release-Management. Operative Resilienz, die Sicherheit der Software-Lieferkette und die Anforderungen an die Nachverfolgbarkeit von Änderungen treiben Investitionen in Lösungen zur Release-Automatisierung voran.
Marktbericht zur Automatisierung von Anwendungsfreigaben – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8,25 Milliarden US-Dollar |
| Marktgröße bis 2034 | 29,66 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 15,28 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse zur Automatisierung von Anwendungsfreigaben
Das Wachstum des Marktes für die Automatisierung von Anwendungs-Releases wird durch den Bedarf an kürzeren Release-Zyklen ohne Abstriche bei der Governance angetrieben. Unternehmen verwalten immer mehr Anwendungen, Umgebungen und Compliance-Tests, wodurch manuelle Deployments kostspielig werden. Automatisierung minimiert Fehlerraten, verbessert die Zusammenarbeit zwischen Entwicklern und IT-Operatoren und gewährleistet konsistente Genehmigungen in hybriden IT-Umgebungen.
Die Branche umfasst CI/CD-Anbieter, Cloud-Anbieter, IT-Servicemanagementsysteme, Anbieter von Sicherheitstests, Anbieter von Datenbank-Änderungsmanagement und Beratungsunternehmen. Die Nachfrage steigt dort, wo die Abhängigkeiten einer Release von Microservices und Legacy-Anwendungen bis hin zu Datenbanken und regulierten Prozessen reichen. Das Angebot wandelt sich hin zu modularen Plattformen mit APIs, Richtlinienmodulen und Analysefunktionen für wiederholbare Bereitstellungsmuster.
Die Marktanalyse zur Automatisierung von Anwendungs-Releases zeigt ein wettbewerbsintensives Umfeld, das sich in DevOps-Plattformanbieter, Anbieter von Automatisierungslösungen für Unternehmen und Spezialisten aufteilt. Zu den Unternehmen, die mit Software-Suite-Lösungen konkurrieren, gehören Broadcom Inc., CloudBees, Inc., Red Hat, Inc., Digital.ai Software, Inc. und Open Text Corporation. Unternehmen wie Clarive Software SL, Flexagon LLC, Liquibase Inc. und Plutora, Inc. konkurrieren hingegen mit spezialisierten Lösungen für Orchestrierung, Planung und Datenbank-Releases.
Der Investitionsschwerpunkt verlagert sich nun hin zu nativem Release-Management in der Cloud, KI-gestützten Bereitstellungsentscheidungen, Compliance-Nachweisen und Transparenz entlang der Wertschöpfungskette. QlikTech International AB wird dank seiner Integrationsgeschichte mit Attunity-Produkten weiterhin relevant bleiben, während Unternehmen mit starken Partnernetzwerken bei groß angelegten Transformationen im Vorteil sein werden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für die Automatisierung von Anwendungsfreigaben: Strategische Einblicke
Regionale Einblicke
Markt für Anwendungsfreigabeautomatisierung in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 38–40 % am Markt für die Automatisierung von Anwendungsreleases und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–16 % wachsen. Die Region profitiert von einer hohen Cloud-Nutzung, einem frühen Reifegrad von DevOps und komplexen Softwarelandschaften in den Bereichen Bankwesen, Versicherung, Gesundheitswesen, Einzelhandel und Technologie. Die Nachfrage wird durch die Erwartungen an Ausfallsicherheit und die zur Unterstützung kundenorientierter digitaler Dienste eingesetzten Continuous-Delivery-Programme verstärkt.
Der Marktanteil von Lösungen zur Automatisierung von Anwendungs-Releases in Nordamerika konzentriert sich auf große Unternehmen, die nachvollziehbare Release-Workflows für hybride Infrastrukturen benötigen. Plattform-Entwicklungsteams ersetzen fragmentierte Bereitstellungsskripte durch strukturierte Pipelines, die Änderungsfreigaben, Tests, Sicherheitsprüfungen und die Produktionsbereitstellung miteinander verbinden. Anbieter mit starker Integration in Kubernetes, ITSM und Public-Cloud-Umgebungen gewinnen zunehmend an Bedeutung.
US-Markt für Anwendungsfreigabeautomatisierung
Die USA machten 2025 78–82 % des nordamerikanischen Marktes für die Automatisierung von Anwendungs-Releases aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–15 % wachsen. Die höchste Akzeptanz findet sich bei Finanzorganisationen, Cloud-Softwareanbietern, Telekommunikationsanbietern, Gesundheitsdienstleistern und IT-Dienstleistern der öffentlichen Hand. Unternehmen legen zunehmend Wert auf das Release-Management, da Softwareänderungen immer stärkere Auswirkungen auf Kunden, Zahlungssysteme, Schadensfälle und kritische Infrastrukturen haben.
Die Marktdichte ist hoch. Broadcom Inc., CloudBees, Inc., Flexagon LLC, Plutora, Inc., Red Hat, Inc. und Digital.ai Software, Inc. bieten Unterstützung für Enterprise-Implementierungen und partnergeführte Implementierungen. Zu den Trends bei der Anwendungsnutzung zählen Blue-Green-Deployments, Progressive Delivery, die Automatisierung der Datenbankbereitstellung, die Mainframe-Cloud-Synchronisierung und Compliance-Reporting. Der Markt verlangt zunehmend Lösungen, die Release-Management mit Incident Response und Observability-Funktionen kombinieren.
Markt für Anwendungsfreigabeautomatisierung in Europa
Europa hielt 2025 einen Marktanteil von 24–26 % am Markt für die Automatisierung von Anwendungsfreigaben und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13–15 % wachsen. Großbritannien ist ein führendes Land, da Banken, Versicherungen, Telekommunikationsunternehmen und öffentliche Einrichtungen revisionssichere Softwarefreigabekontrollen benötigen. Cloud-Migration und Resilienzplanung haben die Nachfrage nach standardisierten Bereitstellungsworkflows in regulierten Umgebungen erhöht.
Deutschland folgt an zweiter Stelle, wo die Technologie in der Fertigung, der Automobilindustrie, im Finanzwesen und im IT-Betrieb weit verbreitet ist. Unternehmen richten ihre Strategie zur Release-Automatisierung an der Digitalisierung ihrer Industrie, der SAP-Modernisierung und sicheren Hybrid-Cloud-Lösungen aus. Käufer konzentrieren sich typischerweise auf Datenschutz, Änderungsmanagement und die Integration in ihre bestehenden IT-Servicemanagement-Prozesse.
Frankreich, Italien und Spanien haben durch Modernisierungen im öffentlichen Sektor, im digitalen Bankwesen und im Einzelhandel an Bedeutung gewonnen. In Frankreich steigt die Nachfrage nach einer stärkeren Unternehmensführung, Italien verzeichnet Fortschritte bei der Cloud-basierten Modernisierung von Banken und Versorgungsunternehmen, während Spanien von der Modernisierung von Telekommunikations- und digitalen Verbraucherplattformen profitiert.
Markt für Anwendungsfreigabeautomatisierung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 22–24 % am Markt für die Automatisierung von Anwendungsfreigaben und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–19 % wachsen. China ist der wichtigste Akteur in der Region und profitiert von großen digitalen Plattformen, dem Einsatz von Cloud-Computing und der Lokalisierung von Softwareanwendungen. Auch Japan und Südkorea nutzen Technologien zur Freigabeautomatisierung in den Bereichen Telekommunikation, Fertigung und Finanzen.
In Indien, Australien und Südostasien steigt die Nachfrage aufgrund des digitalen Bankwesens, des Exports von IT-Dienstleistungen und der Cloud-Strategie der Regierungen. Das stärkste Wachstum in dieser Region ist auf die Einführung zentralisierter DevOps-Governance in Unternehmen zurückzuführen, die bisher manuell koordinierte Releases abgelöst haben. Staatliche Förderprogramme für digitale öffentliche Infrastrukturen und eine Cloud-basierte Modernisierung erweitern den Kundenstamm.
Markt für Anwendungsfreigabeautomatisierung im Nahen Osten und Afrika
Der Markt für die Automatisierung von Anwendungsfreigaben im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12–14 % wachsen. Zu den führenden Ländern zählen Saudi-Arabien aufgrund der nationalen digitalen Transformation, der Entwicklung von Finanztechnologien und intelligenter Infrastrukturprogramme sowie die Vereinigten Arabischen Emirate, die die Freigabeautomatisierung im Bankensektor, der Luftfahrtindustrie, dem Einzelhandel und bei digitalen öffentlichen Diensten implementieren.
Südafrika ist der am weitesten entwickelte Teilmarkt in Afrika, was auf die Modernisierung von Finanzdienstleistungen und Telekommunikationssoftwarelösungen zurückzuführen ist. Unternehmen der Energie-, Versorgungs- und Infrastrukturbranche optimieren ihr Release-Management, da ihre Betriebssysteme zunehmend softwaregestützt werden. Die Nachfrage in der Region RoMEA wächst, und die Einführung ist mit Cloud-Investitionen und Managed-Services-Angeboten verknüpft.
Segmentierungsanalyse
Komponenten
Das Segment Komponenten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–16 % wachsen. Der Markt für die Automatisierung von Anwendungs-Releases umfasst Orchestrierungsplattformen, Bereitstellungstools, Beratungsleistungen, Integrationsunterstützung und Managed Operations. Tools dominieren die anfänglichen Ausgaben, da Unternehmen wiederholbare Automatisierung benötigen. Dienstleistungen bleiben jedoch wichtig für die Workflow-Neugestaltung, die Compliance-Analyse und die Integration bestehender Systeme.
- Tools haben die stärkste Marktposition, da Unternehmen eine zentrale Bereitstellungsorchestrierung, Umgebungsmodellierung, Release-Dashboards, Genehmigungskontrollen und Rollback-Workflows für Cloud-, On-Premises- und Hybrid-Anwendungslandschaften benötigen.
- Services : Services unterstützen Implementierung, Anpassung, Migration, Schulung und Managed Release Operations und sind daher strategisch wichtig für Organisationen, denen es an DevOps-Reife mangelt oder die Automatisierung in bestehende Governance-Strukturen integrieren müssen.
Bereitstellungstyp
Das Segment „Bereitstellungsart“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16–18 % wachsen. Cloud-Bereitstellungen breiten sich schneller aus, da Unternehmen skalierbare Release-Automatisierung, Abonnementpreise und eine einfachere Integration in Cloud-native CI/CD-Ökosysteme anstreben. On-Premises-Bereitstellungen bleiben in regulierten Branchen relevant, in denen Datenlokalität, Mainframe-Abhängigkeit und interne Kontrollanforderungen die Technologiearchitektur beeinflussen.
- Cloud : Die Bereitstellung in der Cloud gewinnt aufgrund der schnelleren Bereitstellung, des geringeren Aufwands für die Infrastrukturverwaltung und der stärkeren Ausrichtung auf SaaS-Entwicklung, containerisierte Workloads, Remote-Teams und Multi-Cloud-Betriebsmodelle zunehmend an Bedeutung.
- On-Premises : Die Bereitstellung vor Ort bleibt für Banken, Verteidigungseinrichtungen, öffentliche Behörden und große Hersteller, die lokale Kontrolle, maßgeschneiderte Sicherheit und die Integration in etablierte Unternehmenssysteme benötigen, von strategischer Bedeutung.
Unternehmensgröße
Für das Segment der Großunternehmen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 15–17 % erwartet. Großunternehmen sind führend bei der Einführung, da sie komplexe Softwareportfolios, mehrere Release-Zyklen und strenge Audit-Anforderungen verwalten. KMUs setzen verstärkt auf Cloud-basierte Tools, die die Einrichtung vereinfachen und es kleineren Teams ermöglichen, die Bereitstellung zu automatisieren, ohne umfangreiche interne Plattformentwicklungsfunktionen aufbauen zu müssen.
- Großunternehmen : Großunternehmen stellen die stärkste Nachfragebasis dar und nutzen Release-Automatisierung, um mehrere Teams zu koordinieren, das Bereitstellungsrisiko zu reduzieren, Änderungsrichtlinien durchzusetzen und die Transparenz über geschäftskritische Anwendungen hinweg zu verbessern.
- KMU : KMU setzen auf leichtgewichtige, cloudbasierte Automatisierung, um die Release-Geschwindigkeit zu verbessern, manuelle Fehler zu reduzieren und durch schnellere Aktualisierungen digitaler Dienste wettbewerbsfähig zu bleiben, ohne große Investitionen in die DevOps-Infrastruktur tätigen zu müssen.
Branchensegment
Das Segment „Branchenverzweigung“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–16 % wachsen. Banken, Finanzdienstleistungen und Versicherungen (BFSI) sowie IT und Telekommunikation bleiben die Hauptanwender, da Release-Frequenz, Verfügbarkeit, Auditierbarkeit und kundenorientierte digitale Kanäle geschäftskritisch sind. Auch im Gesundheitswesen, in den Medien, im Einzelhandel und in der Konsumgüterindustrie steigt die Akzeptanz, da die Zuverlässigkeit der Software für die Patientenbindung, Streaming, E-Commerce und Omnichannel-Aktivitäten von zentraler Bedeutung wird.
- BFSI : Die Nachfrage im BFSI-Sektor konzentriert sich auf digitales Banking, Zahlungsverkehr, Betrugserkennungssysteme und regulatorische Berichterstattung. Kontrollierte Releases reduzieren Ausfallzeiten, verbessern die Prüfungsnachweise und unterstützen schnelle Produktaktualisierungen.
- IT und Telekommunikation : IT- und Telekommunikationsunternehmen nutzen Release-Automatisierung, um eine hohe Release-Geschwindigkeit, verteilte Infrastrukturen, Netzwerk-Software-Updates und Kundenanwendungsänderungen in komplexen Betriebsumgebungen zu verwalten.
- Gesundheitswesen : Organisationen im Gesundheitswesen setzen auf Release-Automatisierung für Patientenportale, Abrechnungsplattformen, klinische Anwendungen und Compliance-sensitive Arbeitsabläufe, wo ein kontrolliertes Änderungsmanagement die Zuverlässigkeit und den Datenschutz unterstützt.
- Medien und Unterhaltung : Medien- und Unterhaltungsunternehmen setzen auf Bereitstellungsautomatisierung für Streaming-Plattformen, Content-Workflows, Abonnementsysteme und Verbesserungen der Benutzererfahrung, die häufige, risikoarme Software-Updates erfordern.
- Einzelhandel und Konsumgüter : Unternehmen im Einzelhandel und Konsumgüterbereich setzen Automatisierung ein, um E-Commerce, Lagersysteme, Kundenbindungsprogramme und Omnichannel-Anwendungen zu unterstützen, wobei die Stabilität der Veröffentlichungen Auswirkungen auf Umsatz und Kundenbindung hat.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
BFSI |
Hoch |
Digitales Banking |
Reifen |
|
IT und Telekommunikation |
Hoch |
Netzwerkautomatisierung |
Reifen |
|
Gesundheitspflege |
Medium |
Patientenplattformen |
Skalierung |
|
Medien und Unterhaltung |
Medium |
Streaming-Ops |
Skalierung |
|
Einzelhandel und Konsumgüter |
Medium |
Handelsfreigaben |
Skalierung |
Markttreiber und Wirkungsanalyse für die Automatisierung von Anwendungsfreigaben
Steigender Bedarf an geregelter kontinuierlicher Bereitstellung
Unternehmen müssen Software schnell und unter ständiger Kontrolle bereitstellen. Daher ist Continuous Delivery (CD) ein entscheidender Faktor. Die manuelle Release-Koordination ist zeitaufwendig, führt zu Inkonsistenzen im Genehmigungsprozess und bietet nur eingeschränkte Prüfbarkeit. Automatisierte Release-Tools standardisieren die Bereitstellungsprozesse, verknüpfen Genehmigungen mit den Pipeline-Ereignissen und reduzieren die Abhängigkeit von einzelnen Bedienern. Besonders deutlich wird dies im Banken-, Finanzdienstleistungs- und Telekommunikationssektor, da Ausfallzeiten das Kundenvertrauen beeinträchtigen und die Einhaltung von Vorschriften erschweren. Da digitale Kanäle zunehmend die Haupteinnahmequelle darstellen, entwickelt sich die automatisierte Release-Verwaltung von einem reinen Entwicklungswerkzeug zu einem Instrument der Unternehmensführung.
Komplexität von Hybrid Cloud und Kubernetes
Die Komplexität von Releases steigt aufgrund des Aufkommens von Hybrid-Clouds, in denen Anwendungen sowohl in öffentlichen als auch in privaten Clouds sowie in containerisierten, virtualisierten und Legacy-Architekturen bereitgestellt werden. Kubernetes verbessert zwar die Portabilität von Workloads, führt aber auch zu neuen Abhängigkeiten in Clustern, Secrets, Konfigurationen und Service Meshes. Release-Automatisierung stellt sicher, dass Teams diese Komplexität durch die Bereitstellung mithilfe standardisierter Deployment- und Rollout-Muster bewältigen. Für Unternehmen bedeutet dies, dass die Wahrscheinlichkeit fehlgeschlagener Releases sinkt und die Wiederherstellungszeit nach der Veröffentlichung von schlecht performenden Änderungen verkürzt wird. Darüber hinaus automatisieren Unternehmen neben ihren Anwendungs-Deployments auch ihre Infrastruktur-Deployments.
Software-Resilienz- und Compliance-Anforderungen
Die Anforderungen an die Ausfallsicherheit beeinflussen die Bereitstellung von Anwendungen, insbesondere in regulierten Umgebungen. Denn es muss nachgewiesen werden, dass Softwareänderungen getestet, autorisiert, bereitgestellt, überwacht und rückgängig gemacht werden können. Tools zur Release-Automatisierung erleichtern die Umsetzung dieser Anforderung, da sie Daten aus Prozessen erfassen, rollenbasierte Kontrollen durchsetzen und die Bereitstellung mit Änderungsanforderungen korrelieren können. Dadurch wird die Vorbereitung auf Audits und die Nachverfolgung auftretender Probleme vereinfacht. Angesichts der steigenden Compliance-Anforderungen besteht zudem ein erhöhter Bedarf an Funktionstrennung, Umgebungskontrollen und der Automatisierung von Rollback-Operationen.
Markt für Anwendungsfreigabeautomatisierung: Zukunftstrends
KI-gestützte Bewertung des Freisetzungsrisikos
KI-gestützte Risikobewertung für Releases wird voraussichtlich zu einem der prägenden Trends im Markt für die Automatisierung von Anwendungs-Releases werden, da Unternehmen prädiktive Kontrollmechanismen vor der Produktionsbereitstellung anstreben. Zukünftige Plattformen analysieren historische Fehler, Änderungsgrößen, Abhängigkeitsmuster, Testabdeckung, Vorfallberichte und den Zustand der Umgebung, um Empfehlungen zur Release-Bereitschaft abzugeben. Dieser Trend erweitert die Automatisierung von der reinen Ausführung hin zur Entscheidungsunterstützung und hilft Teams, manuelle Prüfungen nur noch bei erhöhtem Risiko zu priorisieren. Die Einführung wird schrittweise erfolgen, da Käufer Erklärbarkeit, Governance und die Möglichkeit zur manuellen Korrektur benötigen. Anbieter, die transparente Modelle in bestehende Genehmigungsworkflows integrieren, sind besser positioniert als Anbieter von eigenständigen KI-Funktionen ohne operativen Kontext.
Konvergenz von Release-Automatisierung und Wertstrommanagement
Die Automatisierung von Releaseprozessen wird voraussichtlich mit dem Wertstrommanagement verschmelzen, da Technologieführer Transparenz von der Planung bis zur Produktion fordern. Zukünftige Plattformen werden nicht nur Anwendungen bereitstellen, sondern auch Durchlaufzeiten, Wartezeiten, Qualitätsprüfungen, Geschäftsauswirkungen und Änderungsergebnisse messen. Dies hilft Führungskräften zu erkennen, welche Teams, Anwendungen und Kontrollen die Bereitstellung verlangsamen, ohne die Zuverlässigkeit zu verbessern. Dieser Trend kommt Unternehmen mit mehreren Toolchains zugute, da die zentrale Transparenz fragmentierte Zuständigkeiten und doppelte Genehmigungsschritte aufdecken kann. Langfristig werden Käufer Plattformen bevorzugen, die Bereitstellungsdaten in Portfolioentscheidungen umsetzen, insbesondere dort, wo die Performance der Softwarebereitstellung an die Finanzierung der digitalen Transformation gekoppelt ist.
Marktchancen für die Automatisierung von Anwendungsfreigaben
Freisetzungskontrollprogramme regulierter Branchen
Regulierte Branchen bieten großes Potenzial, da die Releasekontrolle zunehmend zu einem wichtigen Technologierisiko für die Geschäftsleitung wird. Banken, Versicherungen, Gesundheitsdienstleister, Energieversorger und öffentliche Einrichtungen benötigen auditierbare Arbeitsabläufe, klare Funktionstrennung, Notfall-Releasekontrollen und aussagekräftige Berichte. Anbieter können sich durch die Kombination von Automatisierung mit Compliance-Vorlagen, Resilienz-Reporting und branchenspezifischen Beratungsleistungen profilieren. Prognosen für den Markt für Anwendungs-Release-Automatisierung deuten auf höhere Investitionen hin, insbesondere dort, wo Modernisierung mit behördlichen Prüfungen und der Sicherstellung der Betriebskontinuität verknüpft ist. Investitionen sollten sich auf die Integration mit ITSM-, Identitätsmanagement-, Sicherheitstest- und Observability-Plattformen konzentrieren, da regulierte Unternehmen ihre bestehenden Governance-Systeme selten in einem einzigen Transformationsprozess ersetzen.
Automatisierung von Datenbank- und Mainframe-Releases
Die Automatisierung von Datenbank- und Mainframe-Releases ist im Vergleich zur Automatisierung von Anwendungspipelines noch nicht weit verbreitet und bietet somit ein attraktives Wachstumspotenzial. Viele Release-Fehler sind auf Schemaänderungen, Fehler bei der Datenmigration oder Abhängigkeiten zwischen modernen Anwendungen und Stammdatensystemen zurückzuführen. Anbieter, die Änderungen an Anwendungen, Datenbanken und Mainframes koordinieren, können ein wichtiges Problem für Banken, Versicherungen, Telekommunikationsunternehmen und große Einzelhändler lösen. Investitionsmöglichkeiten umfassen die automatisierte Validierung von Datenbankänderungen, die Abhängigkeitsanalyse, die Bereitstellungssimulation und die Unterstützung von Rollbacks. Dieses Potenzial ist wirtschaftlich attraktiv, da es auf Umgebungen mit hohen Umstellungskosten, langen Modernisierungszeiten und einer hohen Bereitschaft zu geringeren Betriebsrisiken abzielt.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -