
用途放出自動化市場:規模・シェア・予測 2034
アプリケーションリリース自動化市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(ツール、サービス)、展開タイプ別(クラウド、オンプレミス)、企業規模別(大企業、中小企業)、業界別(BFSI、ITおよび通信、ヘルスケア、メディアおよびエンターテイメント、小売および消費財、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005700
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 26, 2026


2025年の市場規模
82億5000 万米ドル
基準年値
2034年の予測
296億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
15.28 %
成長率
対象市場
1,615億6,000 万米ドル
(2026年~2034年)
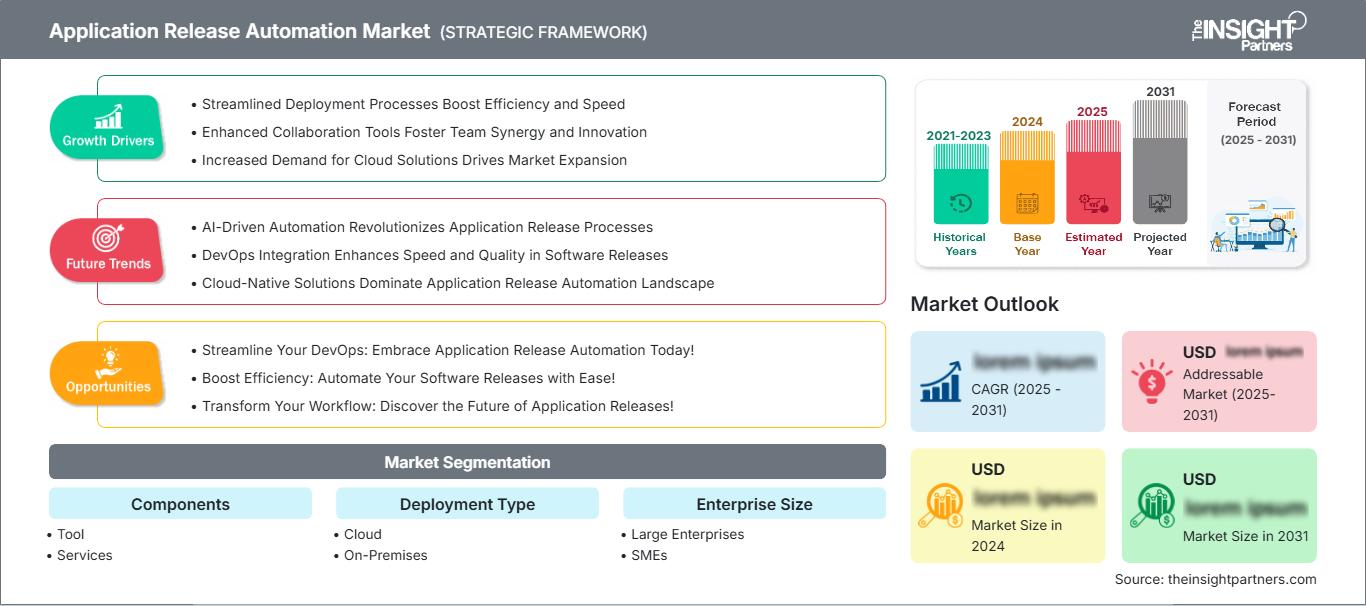
アプリケーションリリース自動化市場は、2025年には82億5000万米ドルと評価され、2034年には296億6000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)15.28%を記録する見込みです。この市場は、企業がDevOpsガバナンスを正式化し、本番リリースを自動化し、クラウドネイティブ、ハイブリッド、規制対象アプリケーション環境全体で展開リスクを低減するにつれて拡大しています。
北米は依然として最も成熟した需要拠点であり、高いDevOps普及率、大規模なクラウド移行、金融サービス、ヘルスケア、デジタルコマースにおける厳格な耐障害性要件によって、アプリケーションリリース自動化市場の規模が支えられています。同地域は、プラットフォームエンジニアリングの導入と複雑な企業環境全体におけるリリースガバナンスの近代化を背景に、2026年から2034年にかけて年平均成長率(CAGR)14~16%で成長すると予測されています。
アプリケーションリリース自動化市場の評価と洞察
- 北米は2025年には38~40%のシェアを占め、企業におけるDevOpsの成熟度、規制に準拠したソフトウェア配信、そして金融サービス、ヘルスケア、クラウドネイティブ技術企業における強力な導入に支えられ、2026年から2034年にかけて年平均成長率(CAGR)14~16%で成長すると予測されている。
- 米国は2025年には北米の78~82%を占め、ハイパースケールクラウド、銀行業務、プラットフォームエンジニアリングへの投資に牽引され、2026年から2034年にかけて年平均成長率(CAGR)14~15%で成長すると予測されている。
- 2025年には欧州が24~26%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)13~15%で成長すると予測されている。英国、ドイツ、フランスは、ソフトウェアの近代化、セキュリティコンプライアンス、デジタル公共インフラプログラムを通じて需要を牽引するだろう。
- アジア太平洋地域は2025年には22~24%のシェアを占め、クラウド導入とデジタルバンキングの加速に伴い、中国、インド、日本、韓国、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)17~19%で成長すると予測されている。
- 最大のセグメント:ツールセグメントは、2025年には市場シェアが58~62%、2026~2034年にはCAGRが14~16%となり、統合されたリリースオーケストレーション、ロールバック、監視、コンプライアンス機能に対する需要を反映しています。
- 高成長セグメント:クラウド導入は、企業がSaaSベースのパイプラインとハイブリッドクラウドのリリースを拡大するにつれて、2025年には市場シェアが54~58%、2026~2034年にはCAGRが17~19%になると予測されています。
- 詳細に分析された主要企業:QlikTech International AB、Broadcom Inc.、Clarive Software SL、CloudBees, Inc.、Liquibase Inc.、Flexagon LLC、Open Text Corporation、Plutora, Inc.、Red Hat, Inc.、Digital.ai Software, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
アプリケーションの配信は、スクリプトによるデプロイから、コンテナ、API、データベース、メインフレーム接続システム全体にわたるポリシー主導型のオーケストレーションへと移行しています。アプリケーションリリース自動化市場は、リリース頻度、環境の一貫性、監査可能性、ロールバックの信頼性によって形成されています。本番環境における新たな動向は、CI/CDツール、インフラストラクチャ・アズ・コード、サービス管理、可観測性との統合であり、顧客は、デプロイ単独ではなく、チーム全体にわたるリリースのリスク管理を行うソリューションを好んでいます。
今後、成長は北米と西ヨーロッパという初期市場から、インド、東南アジア、湾岸地域、ラテンアメリカといった他の地域へと拡大していくでしょう。公共部門のデジタル化、銀行業務の近代化、クラウド移行への対応といった要因が、自動化されたリリース管理へのニーズを高めています。運用上の回復力、ソフトウェアサプライチェーンのセキュリティ、変更追跡の要件などが、リリース自動化ソリューションへの投資を促進しています。
アプリケーションリリース自動化市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 82億5000万米ドル |
| 2034年までの市場規模 | 296億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 15.28% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アプリケーションリリース自動化市場分析
アプリケーションリリース自動化市場の成長は、ガバナンスを損なうことなくリリースサイクルを短縮したいというニーズによって牽引されています。組織は、より多くのアプリケーション、より多くの環境、そしてより多くのコンプライアンステストを同時に管理しなければならず、手動によるデプロイメントに頼ることはコストがかさむようになっています。自動化は、障害発生率を最小限に抑え、開発者とIT運用担当者間の連携を強化し、ハイブリッドIT環境における一貫した承認プロセスを保証します。
この業界には、CI/CDベンダー、クラウドプロバイダー、ITサービス管理システム、セキュリティテストベンダー、データベース変更管理プロバイダー、コンサルティング会社などが含まれます。リリースにおける依存関係がマイクロサービスやレガシーアプリケーションから、規制対象となるデータベースやプロセスまで多岐にわたる場合、需要が高まります。供給面では、API、ポリシーエンジン、分析機能を備えたモジュール型プラットフォームへと変化しており、反復可能なデプロイメントパターンが求められています。
アプリケーションリリース自動化市場の分析によると、競争環境はDevOpsプラットフォームプロバイダー、エンタープライズ自動化ベンダー、およびスペシャリストに分かれている。ソフトウェアスイートソリューションで競合する企業には、Broadcom Inc.、CloudBees, Inc.、Red Hat, Inc.、Digital.ai Software, Inc.、Open Text Corporationなどがあり、一方、Clarive Software SL、Flexagon LLC、Liquibase Inc.、Plutora, Inc.などの企業は、専門的なオーケストレーション、プランニング、およびデータベースリリースソリューションを提供することで競合している。
投資の焦点は現在、クラウドにおけるネイティブなリリース管理、AIを活用した導入決定、コンプライアンス証明、そしてバリューストリームの可視化へと移りつつあります。QlikTech International ABは、Attunity製品との統合実績によって今後も存在感を維持できるでしょう。一方、強力なパートナーエコシステムを持つ企業は、大規模な変革においてより大きな優位性を得ることになります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アプリケーションリリース自動化市場:戦略的洞察
地域別分析
北米アプリケーションリリース自動化市場
北米は2025年時点でアプリケーションリリース自動化市場の38~40%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)14~16%で拡大すると予測されています。この地域は、クラウドの普及率の高さ、DevOpsの成熟度の高さ、そして銀行、保険、医療、小売、テクノロジーといった分野における複雑なソフトウェア環境といった利点を享受しています。顧客向けデジタルサービスを支えるために用いられる、回復力への期待と継続的デリバリープログラムも、需要を押し上げる要因となっています。
北米におけるアプリケーションリリース自動化市場のシェアは、ハイブリッドインフラストラクチャ全体で監査可能なリリースワークフローを必要とする大企業に集中しています。プラットフォームエンジニアリングチームは、断片化されたデプロイメントスクリプトを、変更承認、テスト、セキュリティチェック、本番環境への展開を連携させる統制されたパイプラインに置き換えています。Kubernetes、ITSM、パブリッククラウド環境との強力な統合機能を備えたベンダーが、ますます選ばれるようになっています。
米国におけるアプリケーションリリース自動化市場
2025年には、北米アプリケーションリリース自動化市場の78~82%を米国が占め、2026~2034年には年平均成長率(CAGR)14~15%で成長すると予測されています。導入が最も進んでいるのは、金融機関、クラウドソフトウェアベンダー、通信事業者、医療機関、政府系ITプロバイダーです。ソフトウェアの変更は顧客、決済システム、保険金請求、重要インフラに大きな影響を与えるため、企業はリリース管理にますます注力しています。
市場の密度は高く、Broadcom Inc.、CloudBees, Inc.、Flexagon LLC、Plutora, Inc.、Red Hat, Inc.、Digital.ai Software, Inc.などが、エンタープライズ向け実装およびパートナー管理型実装のサポートを提供しています。アプリケーションの導入動向としては、ブルーグリーンデプロイメント、プログレッシブデリバリー、データベースデプロイメントの自動化、メインフレームからクラウドへの同期、コンプライアンスレポートなどが挙げられます。市場では、リリース管理とインシデント対応および可観測性機能を組み合わせたソリューションへの需要が高まっています。
欧州アプリケーションリリース自動化市場
欧州は2025年時点でアプリケーションリリース自動化市場の24~26%を占め、2026~2034年には年平均成長率(CAGR)13~15%で成長すると予測されています。英国は、銀行、保険会社、通信事業者、公共機関が監査可能なソフトウェアリリース管理を必要とするため、この分野を牽引する国となっています。クラウド移行とレジリエンス計画の推進により、規制環境全体にわたる標準化された導入ワークフローへの需要が高まっています。
続いてドイツでは、製造業、自動車ソフトウェア、金融、IT運用において、リリース自動化ソリューションが広く導入されています。各組織は、産業のデジタル化、SAPの近代化、セキュアなハイブリッドクラウドといった取り組みに合わせて、リリース自動化戦略を策定しています。購入者は一般的に、データ保護、変更管理、そして既存のITサービス管理プロセスとの整合性を重視しています。
フランス、イタリア、スペインは、公共部門の近代化、デジタルバンキング、小売業の変革を通じて勢いを増している。フランスでは企業レベルのガバナンス強化への需要が高まっており、イタリアでは銀行や公益事業におけるクラウドベースの近代化が進展している一方、スペインでは通信および消費者向けデジタルプラットフォームの近代化による恩恵が見られている。
アジア太平洋地域におけるアプリケーションリリース自動化市場
アジア太平洋地域は、2025年にはアプリケーションリリース自動化市場の22~24%を占め、2026年から2034年にかけて年平均成長率(CAGR)17~19%で成長すると予測されています。この地域における主要プレーヤーは中国であり、大規模なデジタルプラットフォーム、クラウドコンピューティングの導入、ソフトウェアアプリケーションのローカライズといった利点を活かしています。日本と韓国も、通信、製造、金融分野でリリース自動化技術を活用しています。
インド、オーストラリア、東南アジアでは、デジタルバンキング、ITサービスの輸出、政府のクラウド戦略により需要が高まっています。この地域で最も成長が著しいのは、企業が手動で調整していたリリースから、集中型のDevOpsガバナンスへと移行したことが要因です。デジタル公共インフラとクラウドファーストの近代化を推進する政府の政策も、顧客基盤の拡大に貢献しています。
中東・アフリカのアプリケーションリリース自動化市場
中東・アフリカ地域のアプリケーションリリース自動化市場は、2026年から2034年にかけて年平均成長率(CAGR)12~14%で成長すると予測されています。主要国としては、国家的なデジタル変革、金融テクノロジー開発、スマートインフラプログラムを推進するサウジアラビア、そして銀行、航空業界、小売業界、デジタル公共サービスにおけるリリース自動化の導入が進んでいるアラブ首長国連邦などが挙げられます。
アフリカで最も成熟したサブマーケットは南アフリカであり、金融サービスおよび通信ソフトウェアソリューションの近代化によってその成長が促進されています。エネルギー、公益事業、インフラストラクチャ分野の企業は、運用システムがますますソフトウェア化されるにつれて、リリース管理を強化しています。RoMEA(中東・アフリカ・地域)における需要は増加しており、導入はクラウドへの投資とマネージドサービス機能と密接に関連しています。
セグメンテーション分析
コンポーネント
コンポーネント分野は、2026年から2034年にかけて年平均成長率(CAGR)14~16%で成長すると予測されています。アプリケーションリリース自動化市場は、オーケストレーションプラットフォーム、デプロイメントツール、アドバイザリーサービス、統合サポート、マネージドオペレーションなど、コンポーネント全体にわたる幅広い分野を網羅しています。企業は反復可能な自動化を必要としているため、初期段階ではツールへの投資が中心となりますが、ワークフローの再設計、コンプライアンスマッピング、レガシー環境との統合においては、サービスも引き続き重要な役割を果たします。
- ツール:企業はクラウド、オンプレミス、ハイブリッドのアプリケーション環境全体にわたって、集中型のデプロイメントオーケストレーション、環境モデリング、リリースダッシュボード、承認制御、ロールバックワークフローを必要とするため、ツールは市場で最も強い地位を占めています。
- サービス:サービスは、実装、カスタマイズ、移行、トレーニング、およびマネージドリリース運用をサポートするため、組織がDevOpsの成熟度を欠いている場合や、自動化を従来のガバナンス構造に統合する必要がある場合に、戦略的に重要となります。
デプロイメントタイプ
デプロイメントタイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)16~18%で成長すると予測されています。組織がスケーラブルなリリース自動化、サブスクリプション価格設定、クラウドネイティブなCI/CDエコシステムとの容易な統合を求めるにつれ、クラウド導入は急速に拡大しています。オンプレミス導入は、データ所在地、メインフレームへの依存、内部統制要件が技術アーキテクチャに影響を与える規制対象分野では依然として重要です。
- クラウド:クラウド導入は、プロビジョニングの迅速化、インフラストラクチャ管理の軽減、SaaS開発、コンテナ化されたワークロード、リモートチーム、マルチクラウド運用モデルとの連携強化といった利点から、ますます好まれるようになっています。
- オンプレミス:オンプレミスでの導入は、ローカル制御、カスタマイズされたセキュリティ、および長年確立されたエンタープライズシステムとの統合を必要とする銀行、防衛、公共機関、および大手製造業者にとって、戦略的に依然として重要です。
企業規模
エンタープライズ規模のセグメントは、2026年から2034年にかけて年平均成長率(CAGR)15~17%で成長すると予測されています。大企業は、複雑なソフトウェアポートフォリオ、複数のリリースサイクル、厳格な監査要件を管理しているため、導入をリードしています。中小企業は、セットアップの複雑さを軽減し、小規模チームでも大規模な社内プラットフォームエンジニアリング機能を構築することなくデプロイメントを自動化できるクラウドベースのツールを活用することで、導入を拡大しています。
- 大企業:大企業は最も強力な需要基盤であり、リリース自動化を活用して複数のチームを調整し、展開リスクを軽減し、変更ポリシーを徹底し、ビジネス上重要なアプリケーション全体の可視性を向上させています。
- 中小企業:中小企業は、大規模なDevOpsインフラ投資をすることなく、リリース速度の向上、手作業によるエラーの削減、デジタルサービスの迅速なアップデートによる競争力強化のために、軽量なクラウドベースの自動化を採用しています。
業界分野別
業界別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)14~16%で成長すると予測されています。金融サービス(BFSI)およびIT・通信業界は、リリース頻度、稼働時間、監査可能性、顧客向けデジタルチャネルがビジネスにとって不可欠であるため、引き続き主要な導入企業となっています。ヘルスケア、メディア、小売、消費財業界では、ソフトウェアの信頼性が患者エンゲージメント、ストリーミング、eコマース、オムニチャネル運用において中心的な役割を果たすようになるにつれ、導入が拡大しています。
- BFSI(銀行・金融サービス・保険) :BFSI分野の需要は、デジタルバンキング、決済、不正対策システム、規制報告に根ざしており、制御されたリリースによってダウンタイムを削減し、監査証拠を改善し、迅速な製品アップデートをサポートします。
- ITおよび通信:ITおよび通信企業は、リリース自動化を活用して、複雑な運用環境における高速なリリース、分散インフラストラクチャ、ネットワークソフトウェアの更新、および顧客アプリケーションの変更を管理しています。
- 医療分野:医療機関は、患者ポータル、請求プラットフォーム、臨床アプリケーション、コンプライアンスに敏感なワークフローにおいて、リリース自動化を採用しています。これらの分野では、管理された変更管理が信頼性とデータ保護を支えています。
- メディア・エンターテインメント業界:メディア・エンターテインメント企業は、ストリーミングプラットフォーム、コンテンツワークフロー、サブスクリプションシステム、ユーザーエクスペリエンスの向上など、頻繁かつ低リスクなソフトウェアアップデートを必要とする用途において、導入自動化に依存している。
- 小売業および消費財業界:小売業および消費財企業は、eコマース、在庫管理システム、ロイヤルティプラットフォーム、オムニチャネルアプリケーションをサポートするために自動化を導入しており、これらの分野ではリリースの安定性が収益と顧客維持率に影響を与えます。
機会の概要
|
業界分野別 |
収益貢献 |
トレンドタグ |
導入段階 |
|
金融サービス業界 |
高い |
デジタルバンキング |
成熟した |
|
ITおよび電気通信 |
高い |
ネットワーク自動化 |
成熟した |
|
健康管理 |
中くらい |
患者向けプラットフォーム |
スケーリング |
|
メディアとエンターテインメント |
中くらい |
ストリーミングオペレーション |
スケーリング |
|
小売業および消費財 |
中くらい |
商務省の発表 |
スケーリング |
アプリケーションリリース自動化市場の成長要因と影響分析
統制された継続的デリバリーへのニーズの高まり
企業は継続的な管理のもとでソフトウェアを迅速に提供する必要があるため、ガバナンスの効いた継続的デリバリーが主要な推進力の一つとなっています。手動によるリリース調整プロセスでは、時間の浪費、承認プロセスの不整合、監査証明の不足といった問題が生じます。自動リリースツールは、デプロイメントプロセスの標準化、承認とパイプラインイベントの連携、オペレーターとしての個人への依存度低減に役立ちます。特に金融サービス、ヘルスケア、通信業界では、ダウンタイムが顧客の信頼や規制への対応に影響を与えるため、その効果は顕著です。デジタルチャネルが主な収益源となるにつれ、自動リリースはエンジニアリングツールではなく、企業ガバナンスツールへと進化しています。
ハイブリッドクラウドとKubernetesの複雑性
ハイブリッドクラウドの出現により、リリースの複雑さが増しています。ハイブリッドクラウドでは、アプリケーションがパブリッククラウドとプライベートクラウドの両方、さらにコンテナ化、仮想化、レガシーアーキテクチャにデプロイされています。Kubernetesはワークロードの移植性を向上させますが、クラスタ、シークレット、構成、サービスメッシュに新たな依存関係も追加します。リリース自動化により、チームは標準的なデプロイおよびロールアウトパターンを通じてデプロイすることで、これらの複雑さをすべて管理できます。この要因が企業にもたらすメリットは、リリース失敗の可能性が減り、パフォーマンスの低い変更をリリースした後の復旧時間も短縮されることです。さらに、企業はアプリケーションのデプロイだけでなく、インフラストラクチャのデプロイも自動化しています。
ソフトウェアの回復力とコンプライアンス要件
回復力に関する要件は、特に規制環境において、アプリケーションの提供方法に影響を与えています。これは、ソフトウェアの変更がテスト、承認、展開、監視され、ロールバック可能であることを証明する必要があるためです。リリース自動化ツールは、プロセスからデータを収集し、ロールベースの制御を適用し、展開と変更要求を関連付けることができるため、この要件の実現を容易にします。その結果、監査への準備や、問題が発生した場合の説明が容易になります。コンプライアンス要件の強化に伴い、職務分掌、環境制御、ロールバック操作の自動化に対するニーズも高まっています。
アプリケーションリリース自動化市場の将来動向
AI支援によるリリースリスクスコアリング
AIを活用したリリースリスクスコアリングは、企業が本番環境への展開前に予測的な制御を求めるようになるにつれ、アプリケーションリリース自動化市場における重要なトレンドの一つになると予想されます。将来のプラットフォームは、過去の障害、変更規模、依存関係パターン、テストカバレッジ、インシデント記録、環境状態などを分析し、リリース準備状況を推奨します。このトレンドにより、自動化は実行段階を超え、意思決定支援へと移行し、リスクが高い場合にのみ手動レビューを優先的に実施できるようになります。導入は段階的に進むでしょう。なぜなら、購入者は説明可能性、ガバナンス、そして人間による上書き機能を必要としているからです。既存の承認ワークフローに透明性の高いモデルを組み込むベンダーは、運用コンテキストのないスタンドアロンのAI機能を提供するベンダーよりも有利な立場に立つでしょう。
リリース自動化とバリューストリーム管理の融合
リリース自動化は、テクノロジーリーダーが計画から本番環境までの可視性を求めるにつれ、バリューストリーム管理と融合していくと予想されます。将来のプラットフォームは、アプリケーションのデプロイだけでなく、リードタイム、待機状態、品質ゲート、ビジネスへの影響、変更結果なども測定します。これにより、経営陣は信頼性を向上させることなく、どのチーム、アプリケーション、コントロールがデリバリーを遅らせているかを理解できるようになります。この傾向は、複数のツールチェーンを使用している組織にとって有益です。なぜなら、一元化された可視性によって、所有権の分散や重複した承認手順が明らかになるからです。将来的には、特にソフトウェアデリバリーのパフォーマンスがデジタルトランスフォーメーションへの投資と密接に関係している場合、導入データをポートフォリオレベルの意思決定に反映できるプラットフォームが、購入者に好まれるようになるでしょう。
アプリケーションリリース自動化市場の機会
規制産業における排出管理プログラム
規制対象業界は、リリース管理が取締役会レベルの技術リスク問題になりつつあるため、大きなチャンスを提供します。銀行、保険会社、医療機関、公益事業会社、公共機関は、監査可能なワークフロー、職務分掌、緊急リリース管理、証拠としてすぐに提出できるレポートを必要としています。ベンダーは、自動化をコンプライアンス テンプレート、回復力レポート、業界固有の要件に合わせたアドバイザリー サービスと組み合わせることで、成功を収めることができます。アプリケーション リリース自動化市場の予測では、近代化が規制当局の検査や運用継続性に関連している場合に、支出が増加するとされています。規制対象の購入者は、既存のガバナンス システムを単一の変革の波で置き換えることはほとんどないため、投資は ITSM、ID 管理、セキュリティ テスト、およびオブザーバビリティ プラットフォームとの統合に重点を置くべきです。
データベースおよびメインフレームのリリース自動化
データベースおよびメインフレームのリリース自動化は、アプリケーションパイプラインの自動化に比べて普及率が低く、実質的な拡張機会が存在します。多くのリリース失敗は、スキーマ変更、データ移行の不具合、または最新アプリケーションと基幹システム間の依存関係に起因しています。アプリケーション、データベース、メインフレームの変更を調整するベンダーは、銀行、保険会社、通信事業者、大手小売業者にとって大きな課題を解決できます。投資機会としては、データベース変更の自動検証、依存関係マッピング、デプロイメントシミュレーション、ロールバックサポートなどが挙げられます。この機会は、切り替えコストが高く、近代化に長い期間を要し、運用リスクの低減に高いコストを支払う意欲のある環境を対象としているため、商業的に非常に魅力的です。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -