
Mercado de automatización de versiones de aplicaciones: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de automatización de lanzamiento de aplicaciones (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componentes (herramientas, servicios); tipo de implementación (nube, local); tamaño de la empresa (grandes empresas, pymes); sector vertical (servicios financieros, TI y telecomunicaciones, atención médica, medios y entretenimiento, comercio minorista y bienes de consumo, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005700
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


Tamaño del mercado en 2025
8.250 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
29.660 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
15,28 %
Índice de crecimiento
Mercado potencial
161.560 millones de dólares estadounidenses
(2026-2034)
El mercado de automatización de lanzamientos de aplicaciones alcanzó un valor de 8250 millones de dólares en 2025 y se prevé que llegue a los 29 660 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 15,28 % durante el período 2026-2034. El mercado se está expandiendo a medida que las empresas formalizan la gobernanza de DevOps, automatizan los lanzamientos de producción y reducen el riesgo de implementación en entornos de aplicaciones nativas de la nube, híbridas y reguladas.
América del Norte sigue siendo el centro de demanda más consolidado, con un mercado de automatización de lanzamiento de aplicaciones impulsado por la alta penetración de DevOps, la migración a la nube a gran escala y los estrictos requisitos de resiliencia en los sectores de servicios financieros, salud y comercio digital. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (CAGR) de entre el 14 % y el 16 % durante el período 2026-2034, impulsada por la adopción de la ingeniería de plataformas y la modernización de la gobernanza de lanzamientos en entornos empresariales complejos.
Evaluación y perspectivas del mercado de automatización de lanzamiento de aplicaciones
- América del Norte representó entre el 38 % y el 40 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 14 % al 16 %, respaldada por la madurez de DevOps empresarial, la entrega de software regulada y la fuerte adopción en los sectores de servicios financieros, atención médica y empresas de tecnología nativa de la nube.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 14 % al 15 % entre 2026 y 2034, impulsada por las inversiones en la nube a hiperescala, la banca y la ingeniería de plataformas.
- Europa representó entre el 24 % y el 26 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13 % al 15 % entre 2026 y 2034, con el Reino Unido, Alemania y Francia liderando la demanda a través de la modernización del software, el cumplimiento de la seguridad y los programas de infraestructura pública digital.
- La región de Asia Pacífico representó entre el 22 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) entre el 17 % y el 19 % entre 2026 y 2034, liderada por China, India, Japón, Corea del Sur y Australia, a medida que se aceleran la adopción de la computación en la nube y la banca digital.
- Segmento más grande: El segmento de herramientas representó una cuota de mercado de entre el 58 % y el 62 % en 2025 y una tasa de crecimiento anual compuesta (CAGR) de entre el 14 % y el 16 % durante el período 2026-2034, lo que refleja la demanda de capacidades integradas de orquestación de lanzamientos, reversión, monitorización y cumplimiento normativo.
- Segmento de alto crecimiento: La implementación en la nube mantuvo una cuota de mercado de entre el 54 % y el 58 % en 2025 y una tasa de crecimiento anual compuesta (CAGR) de entre el 17 % y el 19 % durante el período 2026-2034, a medida que las empresas escalan sus plataformas basadas en SaaS y sus lanzamientos de nube híbrida.
- Empresas clave analizadas en detalle : QlikTech International AB, Broadcom Inc., Clarive Software SL, CloudBees, Inc., Liquibase Inc., Flexagon LLC, Open Text Corporation, Plutora, Inc., Red Hat, Inc., Digital.ai Software, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La entrega de aplicaciones ha evolucionado desde el despliegue mediante scripts hacia la orquestación basada en políticas en contenedores, API, bases de datos y sistemas conectados a mainframes. El mercado de la automatización de lanzamientos de aplicaciones se caracteriza por la frecuencia de lanzamiento, la consistencia del entorno, la auditabilidad y la fiabilidad de la reversión. La nueva dinámica en producción implica la integración con herramientas de CI/CD, infraestructura como código, gestión de servicios y observabilidad, y los clientes prefieren soluciones que gestionen el riesgo en los lanzamientos entre equipos en comparación con los despliegues únicamente.
En el futuro, el crecimiento se extenderá desde sus mercados iniciales en Norteamérica y Europa Occidental a otras regiones como India, el Sudeste Asiático, el Golfo Pérsico y Latinoamérica. La digitalización del sector público, la modernización bancaria y el cumplimiento de las migraciones a la nube generan una mayor necesidad de gestión automatizada de versiones. La resiliencia operativa, la seguridad de la cadena de suministro de software y los requisitos de trazabilidad de cambios impulsan las inversiones en soluciones de automatización de versiones.
Alcance del informe de mercado sobre automatización de la publicación de aplicaciones
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 8.250 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 29.660 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 15,28% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de automatización de lanzamiento de aplicaciones
El crecimiento del mercado de automatización de lanzamientos de aplicaciones se debe a la necesidad de acortar los ciclos de lanzamiento sin comprometer la gobernanza. Las organizaciones gestionan cada vez más aplicaciones, entornos y pruebas de cumplimiento, lo que encarece el uso de implementaciones manuales. La automatización minimiza las tasas de fallos, mejora la colaboración entre desarrolladores y operadores de TI, y garantiza aprobaciones consistentes en entornos de TI híbridos.
El sector incluye proveedores de CI/CD, proveedores de servicios en la nube, sistemas de gestión de servicios de TI, proveedores de pruebas de seguridad, proveedores de gestión de cambios de bases de datos y consultoras. Existe una mayor demanda cuando las dependencias de una versión abarcan desde microservicios y aplicaciones heredadas hasta bases de datos y procesos sujetos a regulación. El panorama de la oferta está evolucionando hacia plataformas modulares con API, motores de políticas y capacidades analíticas para patrones de implementación repetibles.
El análisis del mercado de automatización de lanzamientos de aplicaciones muestra un panorama competitivo dividido entre proveedores de plataformas DevOps, proveedores de automatización empresarial y especialistas. Entre las empresas que compiten utilizando soluciones de software se encuentran Broadcom Inc., CloudBees, Inc., Red Hat, Inc., Digital.ai Software, Inc. y Open Text Corporation, mientras que otras como Clarive Software SL, Flexagon LLC, Liquibase Inc. y Plutora, Inc. compiten ofreciendo soluciones especializadas de orquestación, planificación y lanzamiento de bases de datos.
Las inversiones se centran ahora en la gestión nativa de versiones en la nube, las decisiones de implementación basadas en IA, las pruebas de cumplimiento y la visibilidad del flujo de valor. La empresa QlikTech International AB podrá seguir siendo relevante gracias a su integración con los productos de Attunity, mientras que las empresas con sólidos ecosistemas de socios tendrán mayores ventajas en las transformaciones a gran escala.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de automatización de lanzamiento de aplicaciones: Perspectivas estratégicas
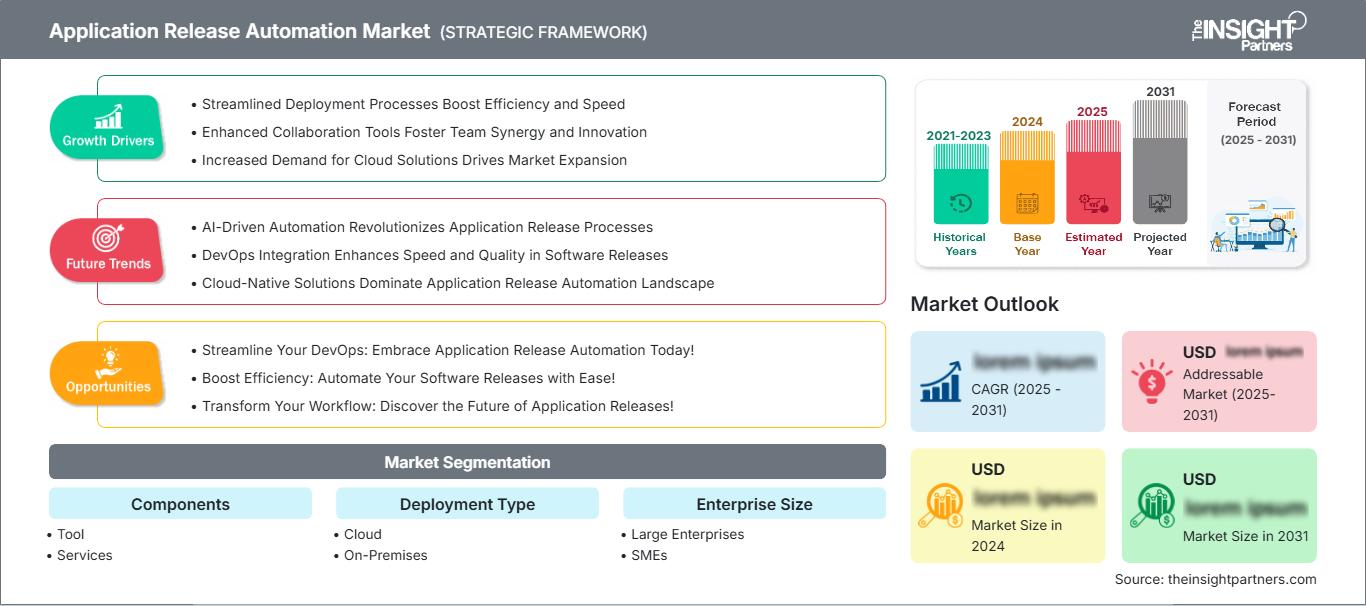
Perspectivas regionales
Mercado norteamericano de automatización de lanzamiento de aplicaciones
América del Norte representó entre el 38 % y el 40 % del mercado de automatización de lanzamiento de aplicaciones en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 14 % y el 16 % durante el período 2026-2034. La región se beneficia de una amplia adopción de la nube, una madurez temprana de DevOps y complejos entornos de software en los sectores bancario, de seguros, sanitario, minorista y tecnológico. La demanda se ve reforzada por las expectativas de resiliencia y los programas de entrega continua utilizados para respaldar los servicios digitales orientados al cliente.
La cuota de mercado de la automatización de lanzamientos de aplicaciones en Norteamérica se concentra en grandes empresas que necesitan flujos de trabajo de lanzamiento auditables en infraestructuras híbridas. Los equipos de ingeniería de plataformas están reemplazando los scripts de implementación fragmentados con pipelines controlados que conectan las aprobaciones de cambios, las pruebas, las comprobaciones de seguridad y el despliegue en producción. Los proveedores con sólidas integraciones en Kubernetes, ITSM y entornos de nube pública están ganando terreno.
Mercado estadounidense de automatización de lanzamiento de aplicaciones
En 2025 , Estados Unidos representó entre el 78 % y el 82 % del mercado norteamericano de automatización de lanzamientos de aplicaciones , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 14 % al 15 % entre 2026 y 2034. La adopción es mayor en organizaciones financieras, proveedores de software en la nube, proveedores de telecomunicaciones, proveedores de atención médica y proveedores de TI gubernamentales. Las empresas están prestando mayor atención a la gestión de lanzamientos, ya que los cambios en el software tienen un mayor impacto en los clientes, los sistemas de pago, las reclamaciones y la infraestructura crítica.
La densidad del mercado es alta, con Broadcom Inc., CloudBees, Inc., Flexagon LLC, Plutora, Inc., Red Hat, Inc. y Digital.ai Software, Inc. ofreciendo soporte para implementaciones empresariales e implementaciones gestionadas por socios. Las tendencias de adopción de aplicaciones incluyen despliegues azul-verde, entrega progresiva, automatización del despliegue de bases de datos, sincronización de mainframe a la nube e informes de cumplimiento. El mercado demanda cada vez más soluciones que combinen la gestión de versiones con la respuesta a incidentes y capacidades de observabilidad.
Mercado europeo de automatización de la publicación de aplicaciones
Europa representó entre el 24 % y el 26 % del mercado de automatización de lanzamiento de aplicaciones en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 13 % y el 15 % durante el periodo 2026-2034. El Reino Unido es un país líder, ya que los bancos, las aseguradoras, los operadores de telecomunicaciones y los organismos públicos requieren controles de lanzamiento de software auditables. La migración a la nube y la planificación de la resiliencia han incrementado la demanda de flujos de trabajo de implementación estandarizados en entornos regulados.
Le sigue Alemania, con una sólida adopción en los sectores de manufactura, software automotriz, finanzas y operaciones de TI. Las organizaciones están alineando su estrategia de automatización de lanzamientos con la digitalización de la industria, la modernización de SAP y las nubes híbridas seguras. Los compradores suelen centrarse en la protección de datos, la gestión de cambios y la alineación con sus procesos actuales de gestión de servicios de TI.
Francia, Italia y España han ganado terreno gracias a la modernización del sector público, la banca digital y la transformación del comercio minorista. Francia experimenta una mayor demanda de gobernanza a nivel empresarial, Italia ha avanzado en la modernización basada en la nube en bancos y empresas de servicios públicos, mientras que España está disfrutando de los beneficios de la modernización de las plataformas digitales de telecomunicaciones y consumo.
Mercado de automatización de lanzamiento de aplicaciones en APAC
La región de Asia-Pacífico (APAC) representó entre el 22 % y el 24 % del mercado de automatización de lanzamientos de aplicaciones en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 17 % y el 19 % durante el período 2026-2034. El principal actor en la región es China, que se beneficia de sus grandes plataformas digitales, el despliegue de la computación en la nube y la localización de aplicaciones de software. Japón y Corea del Sur también utilizan la tecnología de automatización de lanzamientos en los sectores de telecomunicaciones, manufactura y finanzas.
En India, Australia y el sudeste asiático, la demanda está en aumento debido a la banca digital, la exportación de servicios de TI y la estrategia gubernamental de nube. El mayor crecimiento en la región se debe a la adopción por parte de las empresas de la gobernanza DevOps centralizada, en sustitución de las versiones coordinadas manualmente. Las políticas gubernamentales que favorecen la infraestructura pública digital y la modernización basada en la nube están ampliando la base de clientes.
Mercado de automatización de lanzamiento de aplicaciones en Oriente Medio y África
Se prevé que el mercado de automatización de lanzamientos de aplicaciones en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 12 % y el 14 % durante el período 2026-2034. Entre los países líderes se encuentran Arabia Saudita, debido a su transformación digital nacional, el desarrollo de la tecnología financiera y los programas de infraestructura inteligente, y los Emiratos Árabes Unidos, por la implementación de la automatización de lanzamientos en el sector bancario, la industria de la aviación, el sector minorista y los servicios públicos digitales.
El submercado más maduro de África es Sudáfrica, gracias a la modernización de los servicios financieros y las soluciones de software para telecomunicaciones. Las empresas de los sectores de energía, servicios públicos e infraestructura están mejorando la gestión de versiones a medida que sus sistemas operativos se integran cada vez más con el software. La demanda en el resto de África, Oriente Medio y África (RoMEA) está creciendo, y su adopción está vinculada a la inversión en la nube y a las capacidades de servicios gestionados.
Análisis de segmentación
Componentes
Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 14 % y el 16 % durante el periodo 2026-2034. El mercado de automatización de lanzamientos de aplicaciones abarca plataformas de orquestación, herramientas de implementación, servicios de consultoría, soporte para la integración y operaciones gestionadas. Las herramientas representan la mayor inversión inicial, ya que las empresas necesitan una automatización repetible, mientras que los servicios siguen siendo importantes para el rediseño de flujos de trabajo, el mapeo de cumplimiento normativo y la integración de entornos heredados.
- Herramientas : Las herramientas ocupan la posición más sólida en el mercado porque las empresas necesitan orquestación de despliegue centralizada, modelado de entornos, paneles de control de lanzamientos, controles de aprobación y flujos de trabajo de reversión en entornos de aplicaciones en la nube, locales e híbridos.
- Servicios : Los servicios brindan soporte para la implementación, personalización, migración, capacitación y operaciones de lanzamiento gestionadas, lo que los convierte en una prioridad estratégica cuando las organizaciones carecen de madurez en DevOps o deben integrar la automatización con estructuras de gobernanza heredadas.
Tipo de despliegue
Se prevé que el segmento de Tipos de Implementación crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 16 % y el 18 % durante el periodo 2026-2034. La implementación en la nube se está expandiendo rápidamente, ya que las organizaciones buscan automatización de lanzamientos escalable, precios por suscripción y una integración más sencilla con los ecosistemas de CI/CD nativos de la nube. La implementación local sigue siendo relevante en sectores regulados donde la localización de datos, la dependencia de mainframes y los requisitos de control interno influyen en la arquitectura tecnológica.
- Nube : La implementación en la nube está ganando popularidad debido a un aprovisionamiento más rápido, una menor gestión de la infraestructura y una mayor compatibilidad con el desarrollo de SaaS, las cargas de trabajo en contenedores, los equipos remotos y los modelos operativos multinube.
- Implementación en las instalaciones del cliente : La implementación en las instalaciones del cliente sigue siendo estratégicamente importante para bancos, defensa, agencias públicas y grandes fabricantes que requieren control local, seguridad personalizada e integración con sistemas empresariales de larga trayectoria.
Tamaño empresarial
Se prevé que el segmento de grandes empresas crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 15 % y el 17 % durante el periodo 2026-2034. Las grandes empresas lideran la adopción debido a que gestionan carteras de software complejas, múltiples ciclos de lanzamiento y estrictos requisitos de auditoría. Las pymes están aumentando su adopción gracias a herramientas basadas en la nube que reducen la complejidad de la configuración y permiten a equipos más pequeños automatizar la implementación sin necesidad de desarrollar funciones internas de ingeniería de plataformas extensas.
- Grandes empresas : Las grandes empresas representan la base de demanda más sólida y utilizan la automatización de lanzamientos para coordinar múltiples equipos, reducir el riesgo de implementación, aplicar políticas de cambio y mejorar la visibilidad en las aplicaciones críticas para el negocio.
- PYMES : Las PYMES están adoptando la automatización ligera basada en la nube para mejorar la velocidad de lanzamiento, reducir los errores manuales y competir mediante actualizaciones de servicios digitales más rápidas sin grandes inversiones en infraestructura DevOps.
Sector vertical de la industria
Se prevé que el segmento de sectores verticales crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 14 % y el 16 % durante el periodo 2026-2034. Los sectores de servicios financieros, tecnología de la información y telecomunicaciones siguen siendo los principales usuarios, ya que la frecuencia de las actualizaciones, el tiempo de actividad, la auditabilidad y los canales digitales de atención al cliente son fundamentales para el negocio. Los sectores de salud, medios de comunicación, comercio minorista y bienes de consumo están aumentando su adopción, dado que la fiabilidad del software se ha convertido en un elemento central para la interacción con el paciente, la transmisión de contenido, el comercio electrónico y las operaciones omnicanal.
- BFSI : La demanda del sector BFSI se centra en la banca digital, los pagos, los sistemas antifraude y la presentación de informes regulatorios, donde las versiones controladas reducen el tiempo de inactividad, mejoran la evidencia de auditoría y permiten actualizaciones rápidas de productos.
- Tecnologías de la Información y las Telecomunicaciones : Las empresas de TI y telecomunicaciones utilizan la automatización de versiones para gestionar la alta velocidad de lanzamiento, la infraestructura distribuida, las actualizaciones de software de red y los cambios en las aplicaciones de los clientes en entornos operativos complejos.
- Sector sanitario : Las organizaciones sanitarias adoptan la automatización de versiones para portales de pacientes, plataformas de reclamaciones, aplicaciones clínicas y flujos de trabajo que requieren cumplimiento normativo, donde la gestión controlada de cambios garantiza la fiabilidad y la protección de los datos.
- Medios de comunicación y entretenimiento : Las empresas de medios de comunicación y entretenimiento dependen de la automatización de la implementación para plataformas de streaming, flujos de trabajo de contenido, sistemas de suscripción y mejoras en la experiencia del usuario que requieren actualizaciones de software frecuentes y de bajo riesgo.
- Comercio minorista y bienes de consumo : Las empresas de comercio minorista y bienes de consumo implementan la automatización para dar soporte al comercio electrónico, los sistemas de inventario, las plataformas de fidelización y las aplicaciones omnicanal, donde la estabilidad de las versiones afecta a los ingresos y la retención de clientes.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
BFSI |
Alto |
Banca digital |
Maduro |
|
Tecnologías de la Información y las Telecomunicaciones |
Alto |
Automatización de redes |
Maduro |
|
Cuidado de la salud |
Medio |
Plataformas para pacientes |
Escalada |
|
Medios de comunicación y entretenimiento |
Medio |
Operaciones de transmisión |
Escalada |
|
Comercio minorista y bienes de consumo |
Medio |
Comunicados de Comercio |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de automatización de la publicación de aplicaciones.
Mayor necesidad de entrega continua controlada
Las empresas necesitan entregar el software rápidamente con un control constante, por lo que la entrega continua gobernada se convierte en uno de los principales impulsores. El proceso manual de coordinación de lanzamientos implica pérdida de tiempo, inconsistencias en el proceso de aprobación y una prueba de auditoría limitada. Las herramientas de lanzamiento automatizadas ayudan a estandarizar los procesos de despliegue, vincular las aprobaciones con los eventos del pipeline y reducir la dependencia de operadores individuales. El efecto más significativo se observa en los sectores de servicios financieros, salud y telecomunicaciones, ya que el tiempo de inactividad afecta la confianza del cliente y su exposición a las regulaciones. A medida que los canales digitales se convierten en la principal fuente de generación de ingresos, el lanzamiento automatizado se transforma en una herramienta de gobernanza empresarial en lugar de una herramienta de ingeniería.
Complejidad de la nube híbrida y Kubernetes
La complejidad de las versiones ha aumentado debido a la aparición de nubes híbridas, donde las aplicaciones se implementan tanto en nubes públicas como privadas, así como en arquitecturas basadas en contenedores, virtualizadas y heredadas. Si bien Kubernetes mejora la portabilidad de las cargas de trabajo, también añade nuevas dependencias en clústeres, secretos, configuraciones y mallas de servicios. La automatización de versiones garantiza que los equipos gestionen todas estas complejidades mediante la implementación a través de patrones estándar de despliegue y lanzamiento. Esto se traduce para las empresas en una menor probabilidad de fallos en las versiones y una reducción del tiempo de recuperación tras la implementación de cambios con bajo rendimiento. Además, las empresas están automatizando sus implementaciones de infraestructura junto con las de sus aplicaciones.
Requisitos de resiliencia y cumplimiento del software
Los requisitos de resiliencia están influyendo en la forma en que se entregan las aplicaciones, especialmente en entornos regulados. Esto se debe a la necesidad de demostrar que una modificación de software fue probada, autorizada, implementada, monitoreada y revertida. Las herramientas de automatización de versiones facilitan el cumplimiento de este requisito, ya que permiten recopilar datos de los procesos, aplicar controles basados en roles y correlacionar la implementación con las solicitudes de cambio. Como resultado, resulta más sencillo prepararse para las auditorías y abordar los problemas que puedan surgir. Ante el aumento de los requisitos de cumplimiento, también se incrementa la necesidad de segregación de funciones, controles ambientales y automatización de las operaciones de reversión.
Tendencias futuras del mercado de automatización de lanzamiento de aplicaciones
Sistema de puntuación de riesgos de lanzamiento asistido por IA
Se prevé que la evaluación de riesgos de lanzamiento asistida por IA se convierta en una de las tendencias clave del mercado de automatización de lanzamientos de aplicaciones, a medida que las empresas busquen controles predictivos antes de la implementación en producción. Las plataformas futuras analizarán fallos históricos, el tamaño de los cambios, los patrones de dependencia, la cobertura de pruebas, los registros de incidentes y el estado del entorno para recomendar la preparación para el lanzamiento. Esta tendencia llevará la automatización más allá de la ejecución, integrándola en el soporte a la toma de decisiones y ayudando a los equipos a priorizar la revisión manual solo cuando el riesgo sea elevado. La adopción será gradual, ya que los compradores necesitan explicabilidad, gobernanza y capacidad de intervención humana. Los proveedores que integren modelos transparentes en los flujos de trabajo de aprobación existentes estarán mejor posicionados que aquellos que ofrezcan funciones de IA independientes sin contexto operativo.
Convergencia de la automatización de lanzamientos y la gestión del flujo de valor
Se prevé que la automatización de lanzamientos converja con la gestión del flujo de valor, ya que los líderes tecnológicos exigen visibilidad desde la planificación hasta la producción. Las plataformas futuras no solo implementarán aplicaciones, sino que también medirán el tiempo de entrega, los estados de espera, los controles de calidad, el impacto en el negocio y los resultados de los cambios. Esto ayudará a los ejecutivos a comprender qué equipos, aplicaciones y controles ralentizan la entrega sin mejorar la fiabilidad. Esta tendencia beneficiará a las organizaciones con múltiples cadenas de herramientas, ya que la visibilidad centralizada puede revelar la fragmentación de la propiedad y la duplicación de los pasos de aprobación. Con el tiempo, los compradores preferirán las plataformas que traducen los datos de implementación en decisiones a nivel de cartera, especialmente cuando el rendimiento de la entrega de software está vinculado a la financiación de la transformación digital.
Oportunidades de mercado para la automatización de la publicación de aplicaciones
Programas de control de lanzamientos en la industria regulada
Las industrias reguladas ofrecen una gran oportunidad, ya que el control de versiones se está convirtiendo en un riesgo tecnológico clave para la junta directiva. Bancos, aseguradoras, proveedores de atención médica, empresas de servicios públicos y agencias públicas necesitan flujos de trabajo auditables, segregación de funciones, controles de versiones de emergencia e informes listos para la presentación de evidencia. Los proveedores pueden obtener ventajas al combinar la automatización con plantillas de cumplimiento, informes de resiliencia y servicios de asesoramiento adaptados a los requisitos específicos del sector. Las previsiones del mercado de automatización de versiones de aplicaciones indican un mayor gasto donde la modernización está vinculada a la inspección regulatoria y la continuidad operativa. La inversión debe centrarse en las integraciones con plataformas ITSM, de gestión de identidades, de pruebas de seguridad y de observabilidad, dado que los compradores regulados rara vez reemplazan los sistemas de gobernanza existentes en una sola ola de transformación.
Automatización de versiones de bases de datos y mainframes
La automatización de versiones de bases de datos y mainframes sigue estando poco extendida en comparación con la automatización de la canalización de aplicaciones, lo que crea una oportunidad de expansión práctica. Muchos lanzamientos fallidos se originan por cambios de esquema, defectos en la migración de datos o dependencias entre aplicaciones modernas y sistemas de registro. Los proveedores que coordinan los cambios en aplicaciones, bases de datos y mainframes pueden solucionar un problema crítico para bancos, aseguradoras, operadores de telecomunicaciones y grandes minoristas. Las oportunidades de inversión incluyen la validación automatizada de cambios en bases de datos, el mapeo de dependencias, la simulación de despliegue y la compatibilidad con reversiones. Esta oportunidad es comercialmente atractiva porque se dirige a entornos con altos costos de cambio, largos plazos de modernización y una gran disposición a pagar por un menor riesgo operativo.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -