
Mercato dell’automazione di versioni di Applicazioni: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dell'automazione del rilascio delle applicazioni (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per componenti (strumenti, servizi); tipo di implementazione (cloud, on-premise); dimensione aziendale (grandi imprese, PMI); settore verticale (BFSI, IT e telecomunicazioni, sanità, media e intrattenimento, vendita al dettaglio e beni di consumo, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005700
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 26, 2026


Dimensioni del mercato nel 2025
8,25 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
29,66 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
15,28 %
Tasso di crescita
Mercato di riferimento
161,56 miliardi di dollari USA
(2026-2034)
Il mercato dell'automazione del rilascio delle applicazioni valeva 8,25 miliardi di dollari nel 2025 e si prevede che raggiungerà i 29,66 miliardi di dollari entro il 2034, registrando un CAGR del 15,28% nel periodo 2026-2034. Il mercato è in espansione poiché le aziende formalizzano la governance DevOps, automatizzano i rilasci in produzione e riducono il rischio di implementazione in ambienti applicativi cloud-native, ibridi e regolamentati.
Il Nord America rimane il centro di domanda più maturo, con un mercato dell'automazione del rilascio delle applicazioni supportato da un'elevata penetrazione di DevOps, dalla migrazione su larga scala al cloud e da rigorosi requisiti di resilienza nei settori dei servizi finanziari, della sanità e del commercio digitale. Si stima che la regione crescerà a un tasso annuo composto (CAGR) compreso tra il 14% e il 16% nel periodo 2026-2034, trainata dall'adozione dell'ingegneria delle piattaforme e dalla modernizzazione della governance del rilascio in ambienti aziendali complessi.
Analisi e approfondimenti sul mercato dell'automazione del rilascio delle applicazioni.
- Nel 2025 il Nord America deteneva una quota di mercato del 38-40% e si prevede che crescerà a un tasso annuo composto (CAGR) del 14-16% tra il 2026 e il 2034, grazie alla maturità del DevOps aziendale, alla distribuzione di software regolamentata e alla forte adozione da parte di aziende del settore bancario e finanziario, sanitario e delle tecnologie cloud-native.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 14-15% tra il 2026 e il 2034, trainati dagli investimenti in cloud hyperscale, settore bancario e ingegneria delle piattaforme.
- Nel 2025 l'Europa rappresentava una quota di mercato del 24-26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 13-15% tra il 2026 e il 2034, con Regno Unito, Germania e Francia in testa alla domanda grazie alla modernizzazione del software, alla conformità in materia di sicurezza e ai programmi per le infrastrutture pubbliche digitali.
- Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 22% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 17-19% tra il 2026 e il 2034, trainata da Cina, India, Giappone, Corea del Sud e Australia, grazie all'accelerazione dell'adozione del cloud e del digital banking.
- Segmento più ampio: Il segmento Strumenti deteneva una quota di mercato compresa tra il 58% e il 62% nel 2025 e un tasso di crescita annuo composto (CAGR) compreso tra il 14% e il 16% nel periodo 2026-2034, a testimonianza della domanda di funzionalità integrate di orchestrazione del rilascio, rollback, monitoraggio e conformità.
- Segmento ad alta crescita: l'implementazione del cloud ha mantenuto una quota di mercato compresa tra il 54% e il 58% nel 2025 e un CAGR (tasso di crescita annuale composto) compreso tra il 17% e il 19% nel periodo 2026-2034, grazie all'espansione delle pipeline basate su SaaS e alle implementazioni di cloud ibrido da parte delle aziende.
- Aziende chiave analizzate nel dettaglio : QlikTech International AB, Broadcom Inc., Clarive Software SL, CloudBees, Inc., Liquibase Inc., Flexagon LLC, Open Text Corporation, Plutora, Inc., Red Hat, Inc., Digital.ai Software, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La distribuzione delle applicazioni si è evoluta da implementazioni basate su script a un'orchestrazione guidata da policy che coinvolge container, API, database e sistemi connessi a mainframe. Il mercato dell'automazione del rilascio delle applicazioni è plasmato dalla frequenza di rilascio, dalla coerenza dell'ambiente, dalla tracciabilità e dall'affidabilità del rollback. Le nuove dinamiche in produzione implicano l'integrazione con strumenti CI/CD, infrastruttura come codice, gestione dei servizi e osservabilità, con i clienti che privilegiano soluzioni in grado di gestire il rischio nei rilasci tra i team rispetto alle sole implementazioni.
In futuro, la crescita si estenderà dai mercati iniziali del Nord America e dell'Europa occidentale ad altre regioni come India, Sud-est asiatico, Paesi del Golfo e America Latina. La digitalizzazione nel settore pubblico, la modernizzazione del settore bancario e la conformità alle migrazioni al cloud stanno creando una maggiore necessità di gestione automatizzata delle release. La resilienza operativa, la sicurezza della catena di fornitura del software e i requisiti di tracciabilità delle modifiche stanno guidando gli investimenti in soluzioni di automazione delle release.
Ambito del rapporto di mercato sull'automazione del rilascio delle applicazioni
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 8,25 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 29,66 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 15,28% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato sull'automazione del rilascio delle applicazioni
La crescita del mercato dell'automazione del rilascio delle applicazioni è trainata dalla necessità di accorciare i cicli di rilascio senza indebolire la governance. Le organizzazioni si trovano a gestire un numero sempre maggiore di applicazioni, ambienti e test di conformità, il che rende costoso affidarsi a implementazioni manuali. L'automazione riduce al minimo i tassi di errore, migliora la collaborazione tra sviluppatori e operatori IT e garantisce approvazioni coerenti negli ambienti IT ibridi.
Il settore comprende fornitori di CI/CD, provider di servizi cloud, sistemi di gestione dei servizi IT, fornitori di test di sicurezza, fornitori di gestione delle modifiche ai database e società di consulenza. La domanda è in aumento laddove le dipendenze di una release spaziano dai microservizi e dalle applicazioni legacy ai database e ai processi soggetti a normative. Il panorama dell'offerta si sta evolvendo verso piattaforme modulari con API, motori di policy e funzionalità di analisi per modelli di implementazione ripetibili.
L'analisi di mercato sull'automazione del rilascio delle applicazioni mostra un panorama competitivo suddiviso tra fornitori di piattaforme DevOps, fornitori di soluzioni di automazione aziendale e specialisti. Le aziende che competono utilizzando suite di software includono Broadcom Inc., CloudBees, Inc., Red Hat, Inc., Digital.ai Software, Inc. e Open Text Corporation, mentre aziende come Clarive Software SL, Flexagon LLC, Liquibase Inc. e Plutora, Inc. competono offrendo soluzioni specializzate di orchestrazione, pianificazione e rilascio di database.
L'attenzione degli investimenti si sta ora spostando verso la gestione nativa delle release nel cloud, le decisioni di implementazione basate sull'intelligenza artificiale, le prove di conformità e la visibilità sul flusso di valore. L'azienda QlikTech International AB potrà comunque rimanere rilevante grazie alla sua consolidata integrazione con i prodotti Attunity, mentre le aziende con un solido ecosistema di partner avranno maggiori vantaggi nelle trasformazioni su larga scala.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'automazione del rilascio delle applicazioni: approfondimenti strategici
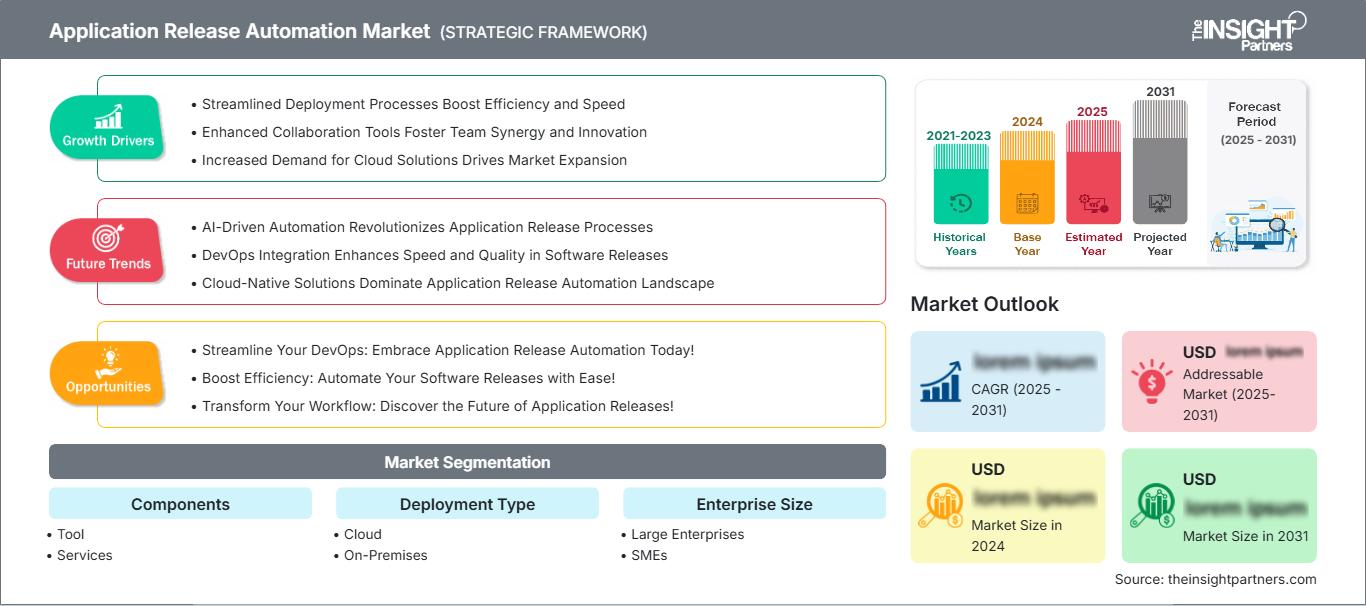
Approfondimenti regionali
Mercato nordamericano dell'automazione del rilascio delle applicazioni
Nel 2025, il Nord America deteneva una quota di mercato del 38-40% nel settore dell'automazione del rilascio delle applicazioni e si prevede che crescerà a un tasso annuo composto (CAGR) del 14-16% nel periodo 2026-2034. La regione beneficia di una forte adozione del cloud, di una maturità precoce del DevOps e di infrastrutture software complesse nei settori bancario, assicurativo, sanitario, della vendita al dettaglio e tecnologico. La domanda è rafforzata dalle aspettative di resilienza e dai programmi di continuous delivery utilizzati per supportare i servizi digitali rivolti ai clienti.
In Nord America, la quota di mercato dell'automazione del rilascio delle applicazioni è concentrata nelle grandi aziende che necessitano di flussi di lavoro di rilascio tracciabili su infrastrutture ibride. I team di ingegneria delle piattaforme stanno sostituendo gli script di distribuzione frammentati con pipeline controllate che collegano le approvazioni delle modifiche, i test, i controlli di sicurezza e il rilascio in produzione. I fornitori con solide integrazioni con Kubernetes, ITSM e ambienti cloud pubblici stanno guadagnando terreno.
Mercato statunitense dell'automazione del rilascio delle applicazioni
Nel 2025, gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano dell'automazione del rilascio delle applicazioni e si prevede che cresceranno a un tasso annuo composto (CAGR) del 14-15% nel periodo 2026-2034. L'adozione è più elevata tra le organizzazioni finanziarie, i fornitori di software cloud, i fornitori di telecomunicazioni, i fornitori di servizi sanitari e i fornitori di servizi IT governativi. Le aziende stanno dando maggiore importanza alla gestione del rilascio poiché le modifiche al software hanno un impatto maggiore su clienti, sistemi di pagamento, richieste di rimborso e infrastrutture critiche.
La densità del mercato è elevata, con Broadcom Inc., CloudBees, Inc., Flexagon LLC, Plutora, Inc., Red Hat, Inc. e Digital.ai Software, Inc. che offrono supporto per implementazioni aziendali e implementazioni gestite da partner. Le tendenze di adozione delle applicazioni includono implementazioni blue-green, progressive delivery, automazione dell'implementazione dei database, sincronizzazione mainframe-cloud e reporting di conformità. Il mercato richiede sempre più soluzioni che combinino la gestione delle release con la risposta agli incidenti e le funzionalità di osservabilità.
Mercato europeo dell'automazione del rilascio delle applicazioni
Nel 2025, l'Europa rappresentava una quota del 24-26% del mercato dell'automazione del rilascio delle applicazioni e si prevede che crescerà a un tasso annuo composto (CAGR) del 13-15% nel periodo 2026-2034. Il Regno Unito è un paese leader in questo settore, poiché banche, compagnie assicurative, operatori di telecomunicazioni ed enti pubblici richiedono controlli di rilascio del software verificabili. La migrazione al cloud e la pianificazione della resilienza hanno incrementato la domanda di flussi di lavoro di implementazione standardizzati in ambienti regolamentati.
Segue la Germania, che vanta una solida adozione nei settori manifatturiero, del software automobilistico, della finanza e delle operazioni IT. Le organizzazioni stanno allineando la propria strategia di automazione del rilascio con la digitalizzazione del settore, la modernizzazione di SAP e i cloud ibridi sicuri. Gli acquirenti si concentrano in genere sulla protezione dei dati, sulla gestione delle modifiche e sull'allineamento con i processi di gestione dei servizi IT esistenti.
Francia, Italia e Spagna hanno compiuto progressi significativi grazie alla modernizzazione del settore pubblico, del digital banking e della trasformazione del commercio al dettaglio. La Francia sta registrando una crescente domanda di governance a livello aziendale, l'Italia ha visto progressi nella modernizzazione basata sul cloud tra banche e servizi di pubblica utilità, mentre la Spagna sta raccogliendo i frutti della modernizzazione delle piattaforme digitali per le telecomunicazioni e i consumatori.
Mercato dell'automazione del rilascio delle applicazioni nella regione APAC
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 22% e il 24% nell'ambito dell'automazione del rilascio delle applicazioni e si prevede che crescerà a un tasso annuo composto (CAGR) del 17-19% nel periodo 2026-2034. Il principale attore nella regione è la Cina, che beneficia di grandi piattaforme digitali, dell'implementazione del cloud computing e della localizzazione delle applicazioni software. Anche Giappone e Corea del Sud utilizzano la tecnologia di automazione del rilascio nei settori delle telecomunicazioni, della produzione e della finanza.
In India, Australia e nel Sud-est asiatico, la domanda è in aumento grazie al digital banking, all'esportazione di servizi IT e alle strategie governative per il cloud. La crescita nella regione è maggiore grazie all'adozione da parte delle aziende di una governance DevOps centralizzata, in sostituzione dei rilasci coordinati manualmente. Le politiche governative a favore delle infrastrutture pubbliche digitali e della modernizzazione "cloud-first" stanno ampliando la base clienti.
Mercato dell'automazione del rilascio delle applicazioni in Medio Oriente e Africa
Si prevede che il mercato dell'automazione del rilascio delle applicazioni in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 12% e il 14% nel periodo 2026-2034. Tra i paesi leader figurano l'Arabia Saudita, grazie alla trasformazione digitale nazionale, allo sviluppo della tecnologia finanziaria e ai programmi di infrastrutture intelligenti, e gli Emirati Arabi Uniti, per l'implementazione dell'automazione del rilascio nei settori bancario, aeronautico, della vendita al dettaglio e dei servizi pubblici digitali.
Il sottomercato più maturo in Africa è il Sudafrica, grazie alla modernizzazione dei servizi finanziari e delle soluzioni software per le telecomunicazioni. Le aziende dei settori energetico, delle utility e delle infrastrutture stanno migliorando la gestione delle release, poiché i loro sistemi operativi sono sempre più basati su software. La domanda nella regione ReMEA (Resto del Medio Oriente e dell'Africa) è in crescita e l'adozione è legata agli investimenti nel cloud e alle capacità dei servizi gestiti.
Analisi di segmentazione
Ingegneria
Si prevede che il segmento Componenti crescerà a un tasso annuo composto (CAGR) compreso tra il 14% e il 16% nel periodo 2026-2034. Il mercato dell'automazione del rilascio delle applicazioni, per quanto riguarda i componenti, comprende piattaforme di orchestrazione, strumenti di implementazione, servizi di consulenza, supporto all'integrazione e gestione operativa. Gli strumenti rappresentano la quota maggiore della spesa iniziale, poiché le aziende necessitano di un'automazione ripetibile, mentre i servizi rimangono importanti per la riprogettazione dei flussi di lavoro, la mappatura della conformità e l'integrazione con gli ambienti legacy.
- Strumenti : Gli strumenti detengono la posizione di mercato più forte perché le aziende necessitano di orchestrazione centralizzata delle implementazioni, modellazione degli ambienti, dashboard di rilascio, controlli di approvazione e flussi di lavoro di rollback per ambienti applicativi cloud, on-premise e ibridi.
- Servizi : I servizi supportano l'implementazione, la personalizzazione, la migrazione, la formazione e le operazioni di rilascio gestite, risultando strategicamente importanti laddove le organizzazioni non possiedono la maturità necessaria in ambito DevOps o devono integrare l'automazione con strutture di governance preesistenti.
Tipo di implementazione
Si prevede che il segmento "Tipo di implementazione" crescerà a un tasso annuo composto (CAGR) compreso tra il 16% e il 18% nel periodo 2026-2034. L'implementazione cloud si sta espandendo più rapidamente poiché le organizzazioni cercano automazione scalabile delle release, prezzi in abbonamento e una più facile integrazione con gli ecosistemi CI/CD nativi del cloud. L'implementazione on-premise rimane rilevante nei settori regolamentati in cui la localizzazione dei dati, la dipendenza dal mainframe e i requisiti di controllo interno influenzano l'architettura tecnologica.
- Cloud : l'implementazione in cloud sta guadagnando terreno grazie a un provisioning più rapido, una gestione dell'infrastruttura semplificata e una maggiore compatibilità con lo sviluppo SaaS, i carichi di lavoro containerizzati, i team remoti e i modelli operativi multi-cloud.
- In loco : l'implementazione in loco rimane strategicamente importante per banche, enti di difesa, agenzie pubbliche e grandi aziende manifatturiere che necessitano di controllo locale, sicurezza personalizzata e integrazione con sistemi aziendali consolidati.
Dimensioni aziendali
Si prevede che il segmento delle grandi imprese crescerà a un tasso annuo composto (CAGR) compreso tra il 15% e il 17% nel periodo 2026-2034. Le grandi imprese sono all'avanguardia nell'adozione di queste soluzioni perché gestiscono portafogli software complessi, molteplici cicli di rilascio e rigorosi requisiti di audit. Le PMI stanno incrementando l'utilizzo di queste tecnologie grazie a strumenti basati sul cloud che riducono la complessità di configurazione e consentono a team più piccoli di automatizzare l'implementazione senza dover creare complesse funzioni interne di ingegneria della piattaforma.
- Grandi imprese : Le grandi imprese rappresentano la base di domanda più consistente, utilizzando l'automazione del rilascio per coordinare più team, ridurre i rischi di implementazione, applicare le policy di modifica e migliorare la visibilità sulle applicazioni critiche per il business.
- PMI : Le PMI stanno adottando soluzioni di automazione leggere basate sul cloud per migliorare la velocità di rilascio, ridurre gli errori manuali e competere grazie ad aggiornamenti più rapidi dei servizi digitali, senza la necessità di ingenti investimenti in infrastrutture DevOps.
Verticale di settore
Si prevede che il segmento Industry Vertical crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 14% e il 16% nel periodo 2026-2034. I settori BFSI (servizi bancari, finanziari e assicurativi) e IT e telecomunicazioni rimangono i principali utilizzatori, poiché la frequenza di rilascio, la disponibilità, la tracciabilità e i canali digitali rivolti ai clienti sono fondamentali per il business. I settori sanitario, dei media, della vendita al dettaglio e dei beni di consumo stanno aumentando l'adozione, in quanto l'affidabilità del software sta diventando centrale per il coinvolgimento dei pazienti, lo streaming, l'e-commerce e le operazioni omnicanale.
- BFSI : La domanda del settore BFSI è incentrata su servizi bancari digitali, pagamenti, sistemi antifrode e reporting normativo, ambiti in cui le release controllate riducono i tempi di inattività, migliorano le prove di audit e supportano aggiornamenti rapidi dei prodotti.
- IT e telecomunicazioni : le aziende IT e di telecomunicazioni utilizzano l'automazione del rilascio per gestire l'elevata velocità di rilascio, l'infrastruttura distribuita, gli aggiornamenti del software di rete e le modifiche alle applicazioni dei clienti in ambienti operativi complessi.
- Settore sanitario : le organizzazioni sanitarie adottano l'automazione del rilascio per portali pazienti, piattaforme di gestione dei sinistri, applicazioni cliniche e flussi di lavoro sensibili alla conformità, dove una gestione controllata delle modifiche supporta l'affidabilità e la protezione dei dati.
- Media e intrattenimento : le aziende del settore media e intrattenimento si affidano all'automazione della distribuzione per piattaforme di streaming, flussi di lavoro dei contenuti, sistemi di abbonamento e miglioramenti dell'esperienza utente che richiedono aggiornamenti software frequenti e a basso rischio.
- Vendita al dettaglio e beni di consumo : le aziende del settore della vendita al dettaglio e dei beni di consumo implementano l'automazione per supportare l'e-commerce, i sistemi di inventario, le piattaforme di fidelizzazione e le applicazioni omnicanale, dove la stabilità delle release influisce sui ricavi e sulla fidelizzazione dei clienti.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
BFSI |
Alto |
Servizi bancari digitali |
Maturo |
|
Informatica e telecomunicazioni |
Alto |
Automazione di rete |
Maturo |
|
Assistenza sanitaria |
Mezzo |
Piattaforme per i pazienti |
Scalatura |
|
Media e intrattenimento |
Mezzo |
Operazioni di streaming |
Scalatura |
|
Vendita al dettaglio e beni di consumo |
Mezzo |
Comunicati stampa sul commercio |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dell'automazione del rilascio delle applicazioni.
Crescente necessità di una distribuzione continua governata
Le aziende hanno la necessità di rilasciare software rapidamente e con un controllo costante; pertanto, la continuous delivery governata diventa uno dei fattori trainanti principali. Il processo manuale di coordinamento del rilascio comporta sprechi di tempo, incoerenze nel processo di approvazione e limitate prove di audit. Gli strumenti di rilascio automatizzati contribuiscono a standardizzare i processi di implementazione, a collegare le approvazioni agli eventi della pipeline e a ridurre la dipendenza da singoli operatori. L'effetto più significativo si osserva nei settori BFSI, sanitario e delle telecomunicazioni, poiché i tempi di inattività incidono sulla fiducia dei clienti e sulla loro esposizione alle normative. Poiché i canali digitali stanno diventando la principale fonte di generazione di reddito, il rilascio automatizzato si trasforma da strumento di ingegneria a strumento di governance aziendale.
Complessità del cloud ibrido e di Kubernetes
L'emergere dei cloud ibridi, in cui le applicazioni vengono distribuite sia su cloud pubblici che privati, nonché su architetture containerizzate, virtualizzate e legacy, sta aumentando la complessità delle release. Se da un lato Kubernetes migliora la portabilità dei carichi di lavoro, dall'altro introduce nuove dipendenze in cluster, segreti, configurazioni e service mesh. L'automazione delle release garantisce che i team gestiscano tutte queste complessità attraverso la distribuzione tramite modelli di rollout e deployment standard. Il risultato per le aziende è una riduzione della probabilità di release fallite e una diminuzione dei tempi di ripristino dopo il rilascio di modifiche con prestazioni insoddisfacenti. Inoltre, le imprese stanno automatizzando le implementazioni dell'infrastruttura insieme a quelle delle applicazioni.
Requisiti di resilienza e conformità del software
I requisiti di resilienza stanno influenzando le modalità di distribuzione delle applicazioni, soprattutto in ambienti regolamentati. Ciò è dovuto alla necessità di dimostrare che una modifica del software sia stata testata, autorizzata, distribuita, monitorata e che sia possibile ripristinarla. Gli strumenti di automazione del rilascio facilitano il soddisfacimento di questo requisito, in quanto sono in grado di raccogliere dati dai processi, applicare controlli basati sui ruoli e correlare la distribuzione con le richieste di modifica. Il risultato è una maggiore facilità di preparazione agli audit e di gestione dei problemi qualora si presentino. Alla luce dei crescenti requisiti di conformità, aumenta anche la necessità di separazione dei compiti, controlli ambientali e automazione delle operazioni di rollback.
Tendenze future del mercato dell'automazione del rilascio delle applicazioni
Valutazione del rischio di rilascio assistita dall'intelligenza artificiale
Si prevede che la valutazione del rischio di rilascio assistita dall'IA diventerà una delle tendenze principali del mercato dell'automazione del rilascio delle applicazioni, poiché le aziende cercano controlli predittivi prima del rilascio in produzione. Le piattaforme future analizzeranno i guasti storici, l'entità delle modifiche, i modelli di dipendenza, la copertura dei test, i registri degli incidenti e lo stato di salute dell'ambiente per raccomandare la prontezza al rilascio. Questa tendenza sposterà l'automazione oltre l'esecuzione, verso il supporto decisionale, aiutando i team a dare priorità alla revisione manuale solo laddove il rischio è elevato. L'adozione sarà graduale perché gli acquirenti necessitano di spiegabilità, governance e capacità di override umano. I fornitori che integreranno modelli trasparenti nei flussi di lavoro di approvazione esistenti saranno in una posizione migliore rispetto ai fornitori che offrono funzionalità di IA autonome senza contesto operativo.
Convergenza tra automazione del rilascio e gestione del flusso di valore
Si prevede che l'automazione del rilascio convergerà con la gestione del flusso di valore, poiché i leader tecnologici richiedono visibilità dalla pianificazione alla produzione. Le piattaforme future non si limiteranno a distribuire le applicazioni, ma misureranno anche i tempi di consegna, gli stati di attesa, i controlli di qualità, l'impatto sul business e i risultati delle modifiche. Questo aiuterà i dirigenti a capire quali team, applicazioni e controlli rallentano la consegna senza migliorarne l'affidabilità. Questa tendenza andrà a vantaggio delle organizzazioni con diverse toolchain, poiché una visibilità centralizzata può rivelare la frammentazione della proprietà e la duplicazione delle fasi di approvazione. Nel tempo, gli acquirenti privilegeranno le piattaforme che traducono i dati di distribuzione in decisioni a livello di portfolio, soprattutto laddove le prestazioni di consegna del software sono legate ai finanziamenti per la trasformazione digitale.
Opportunità di mercato nell'automazione del rilascio delle applicazioni
Programmi di controllo delle emissioni nell'industria regolamentata
I settori regolamentati offrono una grande opportunità perché il controllo del rilascio sta diventando una questione di rischio tecnologico a livello di consiglio di amministrazione. Banche, compagnie assicurative, fornitori di servizi sanitari, aziende di servizi pubblici e agenzie pubbliche necessitano di flussi di lavoro verificabili, separazione dei compiti, controlli di rilascio di emergenza e reportistica pronta per la documentazione. I fornitori possono avere successo integrando l'automazione con modelli di conformità, reportistica sulla resilienza e servizi di consulenza personalizzati in base alle esigenze specifiche del settore. Le previsioni del mercato dell'automazione del rilascio delle applicazioni indicano una maggiore spesa laddove la modernizzazione è legata all'ispezione normativa e alla continuità operativa. Gli investimenti dovrebbero concentrarsi sull'integrazione con piattaforme ITSM, di gestione delle identità, di test di sicurezza e di osservabilità, poiché gli acquirenti regolamentati raramente sostituiscono i sistemi di governance esistenti in un'unica fase di trasformazione.
Automazione del rilascio di database e mainframe
Rispetto all'automazione delle pipeline applicative, l'automazione del rilascio di database e mainframe è ancora poco diffusa, il che rappresenta una concreta opportunità di espansione. Molti rilasci falliti derivano da modifiche allo schema, difetti nella migrazione dei dati o dipendenze tra applicazioni moderne e sistemi di registrazione. I fornitori in grado di coordinare le modifiche ad applicazioni, database e mainframe possono risolvere un problema di grande rilevanza per banche, compagnie assicurative, operatori di telecomunicazioni e grandi catene di distribuzione. Le opportunità di investimento includono la convalida automatizzata delle modifiche al database, la mappatura delle dipendenze, la simulazione del deployment e il supporto al rollback. Questa opportunità è commercialmente interessante perché si rivolge ad ambienti con elevati costi di transizione, lunghi tempi di modernizzazione e una forte propensione a pagare per un minor rischio operativo.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -