
Marché de l’automatisation d’application libération : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de l'automatisation des mises en production d'applications : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composants (outils, services) ; type de déploiement (cloud, sur site) ; taille de l'entreprise (grandes entreprises, PME) ; secteur d'activité (banque, finance et assurance, informatique et télécommunications, santé, médias et divertissement, commerce de détail et biens de consommation, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005700
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
8,25 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
29,66 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
15,28 %
taux de croissance
Marché adressable
161,56 milliards de dollars américains
(2026-2034)
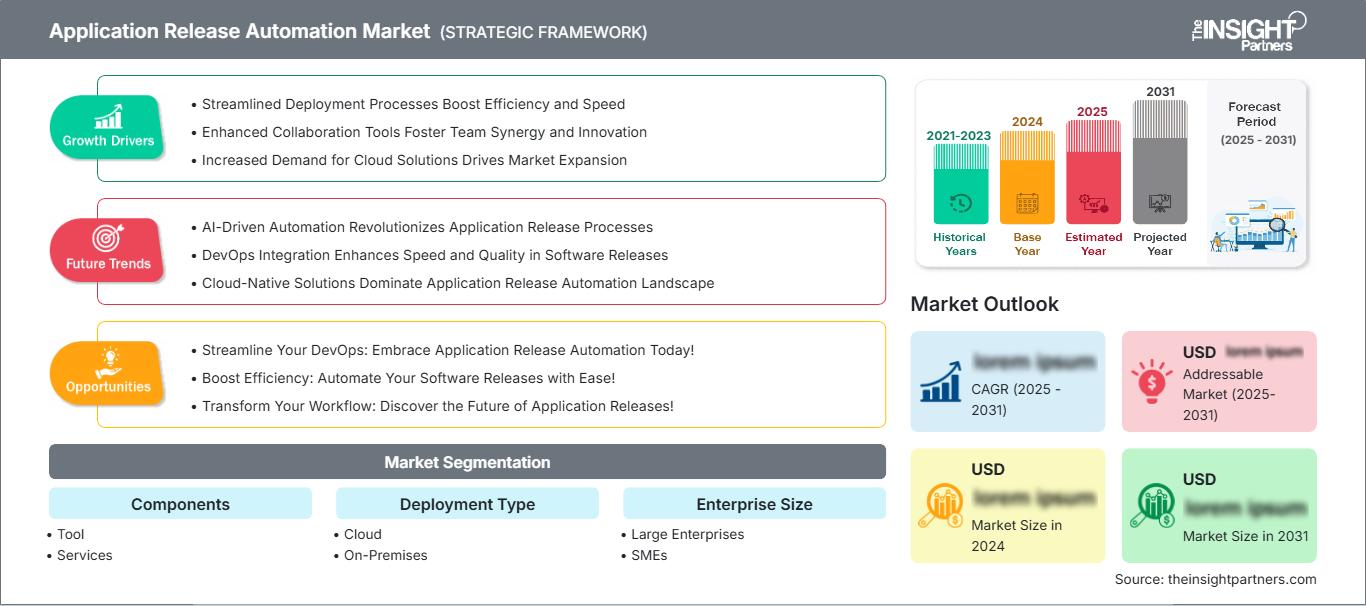
Le marché de l'automatisation des mises en production d'applications était évalué à 8,25 milliards de dollars américains en 2025 et devrait atteindre 29,66 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 15,28 % entre 2026 et 2034. Ce marché est en expansion car les entreprises formalisent la gouvernance DevOps, automatisent les mises en production et réduisent les risques de déploiement dans les environnements d'applications cloud-native, hybrides et réglementés.
L'Amérique du Nord demeure le principal centre de demande, le marché de l'automatisation des déploiements d'applications étant soutenu par une forte pénétration du DevOps, une migration massive vers le cloud et des exigences strictes en matière de résilience dans les secteurs de la finance, de la santé et du commerce numérique. La région devrait connaître une croissance annuelle composée (TCAC) de 14 à 16 % entre 2026 et 2034, portée par l'adoption de l'ingénierie de plateforme et la modernisation de la gouvernance des déploiements au sein d'environnements d'entreprise complexes.
Évaluation et perspectives du marché de l'automatisation des mises en production d'applications
- L'Amérique du Nord détenait une part de marché de 38 à 40 % en 2025 et devrait connaître une croissance annuelle composée de 14 à 16 % entre 2026 et 2034, soutenue par la maturité des pratiques DevOps en entreprise, la distribution réglementée de logiciels et une forte adoption dans les secteurs de la banque, de la finance et de l'assurance, de la santé et des technologies cloud-native.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 14 à 15 % entre 2026 et 2034, tirée par les investissements dans le cloud hyperscale, les services bancaires et l'ingénierie de plateformes.
- L'Europe représentait une part de 24 à 26 % en 2025 et devrait croître à un TCAC de 13 à 15 % entre 2026 et 2034, le Royaume-Uni, l'Allemagne et la France étant les principaux moteurs de la demande grâce à la modernisation des logiciels, la conformité en matière de sécurité et les programmes d'infrastructures publiques numériques.
- La région Asie-Pacifique détenait une part de marché de 22 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 17 à 19 % entre 2026 et 2034, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie, à mesure que l'adoption du cloud et des services bancaires numériques s'accélère.
- Segment le plus important : Le segment des outils détenait une part de marché comprise entre 58 et 62 % en 2025 et un TCAC compris entre 14 et 16 % entre 2026 et 2034, reflétant la demande de capacités intégrées d’orchestration des versions, de restauration, de surveillance et de conformité.
- Segment à forte croissance : Le déploiement dans le cloud a représenté une part de marché de 54 à 58 % en 2025 et un TCAC de 17 à 19 % entre 2026 et 2034, à mesure que les entreprises développent des pipelines basés sur le SaaS et des versions de cloud hybride.
- Principales entreprises analysées en détail : QlikTech International AB, Broadcom Inc., Clarive Software SL, CloudBees, Inc., Liquibase Inc., Flexagon LLC, Open Text Corporation, Plutora, Inc., Red Hat, Inc., Digital.ai Software, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le déploiement d'applications est passé d'une approche scriptée à une orchestration pilotée par des politiques, couvrant les conteneurs, les API, les bases de données et les systèmes connectés au mainframe. Le marché de l'automatisation des mises en production est déterminé par la fréquence des mises en production, la cohérence des environnements, l'auditabilité et la fiabilité des restaurations. La nouvelle dynamique en production repose sur l'intégration avec les outils CI/CD, l'infrastructure en tant que code, la gestion des services et l'observabilité. Les clients privilégient les solutions qui gèrent les risques liés aux mises en production de manière transversale, par rapport aux déploiements isolés.
À l'avenir, la croissance s'étendra de ses marchés initiaux en Amérique du Nord et en Europe occidentale à d'autres régions comme l'Inde, l'Asie du Sud-Est, le Golfe et l'Amérique latine. La numérisation du secteur public, la modernisation du secteur bancaire et la conformité aux migrations vers le cloud engendrent un besoin accru de gestion automatisée des mises en production. La résilience opérationnelle, la sécurité de la chaîne d'approvisionnement logicielle et les exigences de traçabilité des modifications stimulent les investissements dans les solutions d'automatisation des mises en production.
Portée du rapport sur le marché de l'automatisation des mises en production d'applications
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 8,25 milliards de dollars américains |
| Taille du marché d'ici 2034 | 29,66 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 15,28% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'automatisation des mises en production d'applications
La croissance du marché de l'automatisation des déploiements d'applications est alimentée par la nécessité de raccourcir les cycles de déploiement sans compromettre la gouvernance. Les entreprises doivent gérer un nombre croissant d'applications, d'environnements et de tests de conformité, ce qui rend les déploiements manuels onéreux. L'automatisation minimise les taux d'échec, renforce la collaboration entre les développeurs et les opérateurs informatiques et garantit des approbations cohérentes au sein des environnements informatiques hybrides.
Le secteur comprend des fournisseurs de CI/CD, des fournisseurs de cloud, des systèmes de gestion des services informatiques, des fournisseurs de tests de sécurité, des fournisseurs de gestion des changements de bases de données et des sociétés de conseil. La demande est plus forte lorsque les dépendances d'une mise en production vont des microservices et applications existantes aux bases de données et processus soumis à réglementation. L'offre évolue vers des plateformes modulaires dotées d'API, de moteurs de politiques et de capacités d'analyse pour des modèles de déploiement reproductibles.
L'analyse du marché de l'automatisation des déploiements d'applications révèle un paysage concurrentiel partagé entre les fournisseurs de plateformes DevOps, les éditeurs de solutions d'automatisation d'entreprise et les spécialistes. Parmi les entreprises proposant des suites logicielles, on retrouve Broadcom Inc., CloudBees, Inc., Red Hat, Inc., Digital.ai Software, Inc. et Open Text Corporation. D'autres, comme Clarive Software SL, Flexagon LLC, Liquibase Inc. et Plutora, Inc., se positionnent sur le marché en fournissant des solutions spécialisées d'orchestration, de planification et de déploiement de bases de données.
Les investissements se concentrent désormais sur la gestion native des mises en production dans le cloud, les décisions de déploiement guidées par l'IA, les preuves de conformité et la visibilité sur la chaîne de valeur. QlikTech International AB conservera sa pertinence grâce à son expertise en intégration avec les produits Attunity, tandis que les entreprises disposant d'écosystèmes de partenaires solides bénéficieront d'avantages considérables pour les transformations à grande échelle.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'automatisation des mises en production d'applications : Perspectives stratégiques
Perspectives régionales
marché de l'automatisation des mises en production en Amérique du Nord
L'Amérique du Nord détenait 38 à 40 % du marché de l'automatisation des déploiements d'applications en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 14 à 16 % entre 2026 et 2034. La région bénéficie d'une forte adoption du cloud, d'une maturité DevOps précoce et d'infrastructures logicielles complexes dans les secteurs de la banque, de l'assurance, de la santé, du commerce de détail et des technologies. La demande est renforcée par les exigences de résilience et les programmes de livraison continue mis en œuvre pour soutenir les services numériques destinés aux clients.
En Amérique du Nord, le marché de l'automatisation des déploiements d'applications est principalement dominé par les grandes entreprises qui ont besoin de flux de travail de déploiement auditables au sein d'infrastructures hybrides. Les équipes d'ingénierie de plateforme remplacent les scripts de déploiement fragmentés par des pipelines gouvernés qui relient les approbations de modifications, les tests, les contrôles de sécurité et le déploiement en production. Les fournisseurs proposant une intégration poussée avec Kubernetes, les solutions ITSM et les environnements de cloud public sont de plus en plus privilégiés.
Marché américain de l'automatisation des mises en production d'applications
Les États-Unis représentaient 78 à 82 % du marché nord-américain de l'automatisation des mises en production d'applications en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 14 à 15 % entre 2026 et 2034. L'adoption est la plus forte chez les institutions financières, les fournisseurs de logiciels cloud, les opérateurs de télécommunications, les établissements de santé et les prestataires informatiques gouvernementaux. Les entreprises accordent une importance croissante à la gestion des mises en production, car les modifications logicielles ont un impact majeur sur les clients, les systèmes de paiement, les réclamations et les infrastructures critiques.
Le marché est très dense, avec des acteurs tels que Broadcom Inc., CloudBees, Inc., Flexagon LLC, Plutora, Inc., Red Hat, Inc. et Digital.ai Software, Inc. qui proposent des solutions pour les déploiements en entreprise et les déploiements gérés par des partenaires. Les tendances en matière d'adoption d'applications incluent les déploiements bleu-vert, la livraison progressive, l'automatisation du déploiement de bases de données, la synchronisation mainframe-cloud et les rapports de conformité. Le marché exige de plus en plus de solutions combinant la gestion des mises en production, la réponse aux incidents et les capacités d'observabilité.
Marché européen de l'automatisation des mises en production d'applications
L'Europe représentait 24 à 26 % du marché de l'automatisation des déploiements d'applications en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 13 à 15 % entre 2026 et 2034. Le Royaume-Uni est un pays leader, car les banques, les assureurs, les opérateurs télécoms et les organismes publics exigent des contrôles de déploiement de logiciels auditables. La migration vers le cloud et la planification de la résilience ont accru la demande de flux de travail de déploiement standardisés dans les environnements réglementés.
L'Allemagne suit, avec une forte adoption dans les secteurs de la production, des logiciels automobiles, de la finance et des opérations informatiques. Les entreprises alignent leur stratégie d'automatisation des mises en production sur la numérisation de leurs activités, la modernisation de leurs systèmes SAP et la mise en place de clouds hybrides sécurisés. Les acheteurs privilégient généralement la protection des données, la gestion des changements et l'intégration avec leurs processus de gestion des services informatiques existants.
La France, l'Italie et l'Espagne ont connu une forte progression grâce à la modernisation du secteur public, la transformation numérique des services bancaires et du commerce de détail. La France observe une demande accrue de gouvernance d'entreprise, l'Italie a enregistré des progrès dans la modernisation des banques et des services publics vers le cloud, tandis que l'Espagne bénéficie de la modernisation des plateformes numériques de télécommunications et de consommation.
Marché de l'automatisation des mises en production d'applications en Asie-Pacifique
La région Asie-Pacifique détenait 22 à 24 % du marché de l'automatisation des déploiements d'applications en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 17 à 19 % entre 2026 et 2034. La Chine, acteur clé de la région, tire parti de ses vastes plateformes numériques, du déploiement du cloud computing et de la localisation des applications logicielles. Le Japon et la Corée du Sud utilisent également les technologies d'automatisation des déploiements dans les secteurs des télécommunications, de l'industrie et de la finance.
En Inde, en Australie et en Asie du Sud-Est, la demande est en hausse grâce à la banque numérique, aux exportations de services informatiques et à la stratégie cloud des gouvernements. La croissance dans cette région est la plus forte grâce à l'adoption par les entreprises d'une gouvernance DevOps centralisée, en remplacement des mises en production gérées manuellement. Les politiques gouvernementales favorisant les infrastructures publiques numériques et la modernisation axée sur le cloud contribuent à l'élargissement de la clientèle.
Marché de l'automatisation des mises en production au Moyen-Orient et en Afrique
Le marché de l'automatisation des mises en production d'applications au Moyen-Orient et en Afrique devrait croître à un TCAC de 12 à 14 % entre 2026 et 2034. Parmi les pays leaders figurent l'Arabie saoudite, grâce à sa transformation numérique nationale, au développement de ses technologies financières et à ses programmes d'infrastructures intelligentes, et les Émirats arabes unis, pour la mise en œuvre de l'automatisation des mises en production dans les secteurs bancaire, aéronautique, du commerce de détail et des services publics numériques.
Le sous-marché le plus mature d'Afrique est l'Afrique du Sud, grâce à la modernisation des services financiers et des solutions logicielles de télécommunications. Les entreprises des secteurs de l'énergie, des services publics et des infrastructures optimisent la gestion des mises en production à mesure que leurs systèmes opérationnels s'appuient de plus en plus sur des logiciels. La demande dans la région Moyen-Orient, Afrique et Afrique (RoMEA) est en croissance et son adoption est liée aux investissements dans le cloud et aux capacités de services gérés.
Analyse de segmentation
Composants
Le segment des composants devrait connaître une croissance annuelle composée (TCAC) de 14 à 16 % entre 2026 et 2034. Le marché de l'automatisation des déploiements d'applications englobe les plateformes d'orchestration, les outils de déploiement, les services de conseil, le support à l'intégration et les opérations gérées. Les outils représentent la part prépondérante des dépenses initiales, car les entreprises ont besoin d'une automatisation reproductible, tandis que les services demeurent essentiels pour la refonte des flux de travail, la mise en conformité et l'intégration des environnements existants.
- Outil : Les outils occupent la position la plus forte sur le marché car les entreprises ont besoin d'une orchestration centralisée des déploiements, d'une modélisation de l'environnement, de tableaux de bord de mise en production, de contrôles d'approbation et de flux de travail de restauration sur l'ensemble des applications cloud, sur site et hybrides.
- Services : Les services prennent en charge la mise en œuvre, la personnalisation, la migration, la formation et les opérations de publication gérées, ce qui les rend stratégiquement importants pour les organisations qui manquent de maturité DevOps ou qui doivent intégrer l'automatisation à des structures de gouvernance existantes.
Type de déploiement
Le segment des types de déploiement devrait connaître une croissance annuelle composée (TCAC) de 16 à 18 % entre 2026 et 2034. Le déploiement dans le cloud se développe plus rapidement, les entreprises recherchant une automatisation des mises en production évolutive, une tarification par abonnement et une intégration simplifiée avec les écosystèmes CI/CD natifs du cloud. Le déploiement sur site reste pertinent dans les secteurs réglementés où la localisation des données, la dépendance au mainframe et les exigences de contrôle interne influencent l'architecture technologique.
- Cloud : Le déploiement dans le cloud gagne en popularité grâce à un provisionnement plus rapide, une gestion de l'infrastructure simplifiée et une meilleure adéquation avec le développement SaaS, les charges de travail conteneurisées, les équipes distantes et les modèles d'exploitation multicloud.
- Sur site : Le déploiement sur site reste stratégiquement important pour les banques, la défense, les agences publiques et les grands fabricants qui exigent un contrôle local, une sécurité personnalisée et une intégration avec des systèmes d'entreprise établis de longue date.
Taille de l'entreprise
Le segment des grandes entreprises devrait connaître une croissance annuelle composée (TCAC) de 15 à 17 % entre 2026 et 2034. Les grandes entreprises sont à la pointe de l'adoption car elles gèrent des portefeuilles logiciels complexes, de multiples cycles de déploiement et des exigences d'audit strictes. Les PME, quant à elles, adoptent de plus en plus ces solutions grâce à des outils cloud qui simplifient la configuration et permettent aux petites équipes d'automatiser le déploiement sans avoir à mettre en place d'importantes fonctions d'ingénierie de plateforme internes.
- Grandes entreprises : Les grandes entreprises représentent la base de demande la plus importante, utilisant l’automatisation des mises en production pour coordonner plusieurs équipes, réduire les risques de déploiement, appliquer des politiques de changement et améliorer la visibilité sur les applications critiques.
- PME : Les PME adoptent une automatisation légère basée sur le cloud pour améliorer la vitesse de mise en production, réduire les erreurs manuelles et être plus compétitives grâce à des mises à jour de services numériques plus rapides, sans investissements importants dans une infrastructure DevOps.
Secteur d'activité vertical
Le segment vertical industriel devrait connaître une croissance annuelle composée (TCAC) de 14 à 16 % entre 2026 et 2034. Les secteurs de la banque, de la finance et de l'assurance (BFSI) ainsi que des technologies de l'information et des télécommunications demeurent les principaux utilisateurs, car la fréquence des mises à jour, la disponibilité, l'auditabilité et les canaux numériques destinés aux clients sont essentiels à leur activité. Les secteurs de la santé, des médias, du commerce de détail et des biens de consommation adoptent de plus en plus ces solutions, la fiabilité des logiciels étant devenue un élément central de l'engagement des patients, du streaming, du commerce électronique et des opérations omnicanales.
- BFSI : La demande du secteur BFSI repose sur les services bancaires numériques, les paiements, les systèmes de lutte contre la fraude et les rapports réglementaires, où les mises à jour contrôlées réduisent les temps d'arrêt, améliorent les preuves d'audit et permettent des mises à jour rapides des produits.
- Informatique et télécommunications : Les entreprises du secteur des technologies de l'information et des télécommunications utilisent l'automatisation des mises en production pour gérer un rythme de déploiement élevé, une infrastructure distribuée, les mises à jour des logiciels réseau et les modifications des applications client dans des environnements d'exploitation complexes.
- Secteur de la santé : Les organismes de santé adoptent l’automatisation des mises en production pour les portails patients, les plateformes de réclamations, les applications cliniques et les flux de travail sensibles à la conformité, où la gestion contrôlée des changements favorise la fiabilité et la protection des données.
- Médias et divertissement : Les entreprises du secteur des médias et du divertissement s’appuient sur l’automatisation du déploiement pour les plateformes de streaming, les flux de travail de contenu, les systèmes d’abonnement et les améliorations de l’expérience utilisateur qui nécessitent des mises à jour logicielles fréquentes et à faible risque.
- Commerce de détail et biens de consommation : Les entreprises du secteur du commerce de détail et des biens de consommation déploient l’automatisation pour soutenir le commerce électronique, les systèmes d’inventaire, les plateformes de fidélisation et les applications omnicanales, où la stabilité des versions a une incidence sur les revenus et la fidélisation de la clientèle.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
BFSI |
Haut |
Services bancaires numériques |
Mature |
|
Informatique et télécommunications |
Haut |
Automatisation du réseau |
Mature |
|
Soins de santé |
Moyen |
Plateformes pour les patients |
Mise à l'échelle |
|
Médias et divertissement |
Moyen |
Opérations de streaming |
Mise à l'échelle |
|
Commerce de détail et biens de consommation |
Moyen |
Communiqués commerciaux |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'automatisation des mises en production d'applications
Besoin croissant de livraison continue encadrée
Les entreprises doivent déployer rapidement leurs logiciels tout en conservant un contrôle permanent ; la livraison continue et encadrée devient ainsi un levier essentiel. Le processus manuel de coordination des mises en production engendre des pertes de temps, des incohérences dans le processus d'approbation et des preuves d'audit limitées. Les outils de mise en production automatisés contribuent à standardiser les processus de déploiement, à lier les approbations aux événements du pipeline et à réduire la dépendance vis-à-vis des opérateurs. L'impact est particulièrement significatif dans les secteurs de la banque, de la finance et de l'assurance (BFSI), de la santé et des télécommunications, car les interruptions de service affectent la confiance des clients et leur conformité réglementaire. Avec la montée en puissance des canaux numériques comme principale source de revenus, la mise en production automatisée devient un outil de gouvernance d'entreprise plutôt qu'un simple outil d'ingénierie.
Complexité du cloud hybride et de Kubernetes
L'émergence des clouds hybrides, où les applications sont déployées à la fois sur des clouds publics et privés, ainsi que sur des architectures conteneurisées, virtualisées et traditionnelles, accroît la complexité des mises en production. Si Kubernetes améliore la portabilité des charges de travail, il introduit également de nouvelles dépendances au niveau des clusters, des secrets, des configurations et des maillages de services. L'automatisation des mises en production permet aux équipes de gérer cette complexité grâce à des déploiements standardisés. Pour les entreprises, cela se traduit par une diminution du risque d'échec des mises en production et une réduction du temps de récupération après le déploiement de modifications peu performantes. Par ailleurs, les entreprises automatisent de plus en plus leurs déploiements d'infrastructure, en parallèle de leurs déploiements applicatifs.
Exigences en matière de résilience et de conformité des logiciels
Les exigences de résilience influencent la manière dont les applications sont déployées, notamment dans les environnements réglementés. En effet, il est nécessaire de prouver qu'une modification logicielle a été testée, autorisée, déployée, surveillée et qu'elle peut être restaurée. Les outils d'automatisation des mises en production facilitent la satisfaction de cette exigence en collectant les données des processus, en appliquant un contrôle basé sur les rôles et en corrélant les déploiements aux demandes de changement. Il en résulte une préparation simplifiée aux audits et une meilleure prise en compte des problèmes éventuels. Face au renforcement des exigences de conformité, la nécessité d'une séparation des tâches, de contrôles environnementaux et d'une automatisation des opérations de restauration s'accroît également.
Tendances futures du marché de l'automatisation des mises en production d'applications
Évaluation des risques de publication assistée par l'IA
L'évaluation des risques liés aux mises en production assistée par l'IA devrait devenir l'une des tendances majeures du marché de l'automatisation des mises en production d'applications, les entreprises recherchant des contrôles prédictifs avant le déploiement en production. Les futures plateformes analyseront l'historique des défaillances, l'ampleur des modifications, les modèles de dépendance, la couverture des tests, les rapports d'incidents et l'état de l'environnement afin de recommander l'état de préparation des mises en production. Cette tendance fera passer l'automatisation de l'exécution à l'aide à la décision, permettant aux équipes de prioriser la vérification manuelle uniquement lorsque le risque est élevé. L'adoption sera progressive, car les acheteurs ont besoin d'explicabilité, de gouvernance et de possibilité de contrôle humain. Les fournisseurs qui intègrent des modèles transparents dans les flux d'approbation existants seront mieux positionnés que ceux proposant des fonctionnalités d'IA autonomes, sans contexte opérationnel.
Convergence de l'automatisation des mises en production et de la gestion des flux de valeur
L'automatisation des mises en production devrait converger avec la gestion de la chaîne de valeur, les responsables technologiques exigeant une visibilité complète, de la planification à la production. Les plateformes futures ne se contenteront plus de déployer des applications, mais mesureront également les délais, les états d'attente, les points de contrôle qualité, l'impact sur l'activité et les résultats des changements. Les dirigeants pourront ainsi identifier les équipes, applications et contrôles qui ralentissent la livraison sans pour autant améliorer la fiabilité. Cette tendance profitera aux organisations disposant de plusieurs chaînes d'outils, car une visibilité centralisée permettra de révéler la fragmentation des responsabilités et la duplication des étapes d'approbation. À terme, les acheteurs privilégieront les plateformes capables de transformer les données de déploiement en décisions stratégiques, notamment lorsque la performance de la livraison logicielle est liée au financement de la transformation numérique.
Opportunités du marché de l'automatisation des mises en production d'applications
Programmes de contrôle des rejets des industries réglementées
Les secteurs réglementés offrent une opportunité majeure, car le contrôle des mises en production devient un enjeu technologique crucial pour les directions générales. Les banques, les assureurs, les établissements de santé, les fournisseurs d'énergie et les organismes publics ont besoin de flux de travail auditables, d'une séparation des tâches, de contrôles de mise en production d'urgence et de rapports prêts à être documentés. Les fournisseurs peuvent se démarquer en proposant des solutions d'automatisation associées à des modèles de conformité, des rapports de résilience et des services de conseil adaptés aux exigences spécifiques de chaque secteur. Les prévisions du marché de l'automatisation des mises en production indiquent une augmentation des dépenses lorsque la modernisation est liée aux contrôles réglementaires et à la continuité opérationnelle. Les investissements devraient privilégier les intégrations avec les plateformes ITSM, de gestion des identités, de tests de sécurité et d'observabilité, car les acheteurs du secteur réglementé remplacent rarement leurs systèmes de gouvernance existants en une seule phase de transformation.
Automatisation des mises en production des bases de données et des systèmes centraux
L'automatisation des mises en production de bases de données et de systèmes centraux reste moins répandue que celle des pipelines applicatifs, ce qui représente une réelle opportunité de développement. De nombreux échecs de mise en production sont dus à des modifications de schéma, des défauts de migration de données ou des dépendances entre les applications modernes et les systèmes d'information. Les fournisseurs qui coordonnent les modifications d'applications, de bases de données et de systèmes centraux peuvent répondre à un besoin crucial pour les banques, les assureurs, les opérateurs télécoms et les grandes enseignes de distribution. Les opportunités d'investissement incluent la validation automatisée des modifications de bases de données, la cartographie des dépendances, la simulation de déploiement et la prise en charge des restaurations. Cette opportunité est commercialement attractive car elle cible les environnements caractérisés par des coûts de migration élevés, des délais de modernisation longs et une forte volonté de payer pour un risque opérationnel réduit.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -