
Markt für Künstlich Herz Stent: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für künstliche Herzstents (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkt (Bare-Metal-Stent (BMS), Drug-Eluting-Stent (DES), bioresorbierbares Gefäßgerüst (BVS)); Anwendung (akuter Myokardinfarkt, instabile Angina pectoris, Angina pectoris); Endnutzer (Krankenhäuser, ambulante Operationszentren, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00013450
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 02, 2026


Marktgröße 2025
2,82 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,18 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,98 %
Wachstumsrate
Adressierbarer Markt
36,11 Mrd. US-Dollar
(2026–2034)
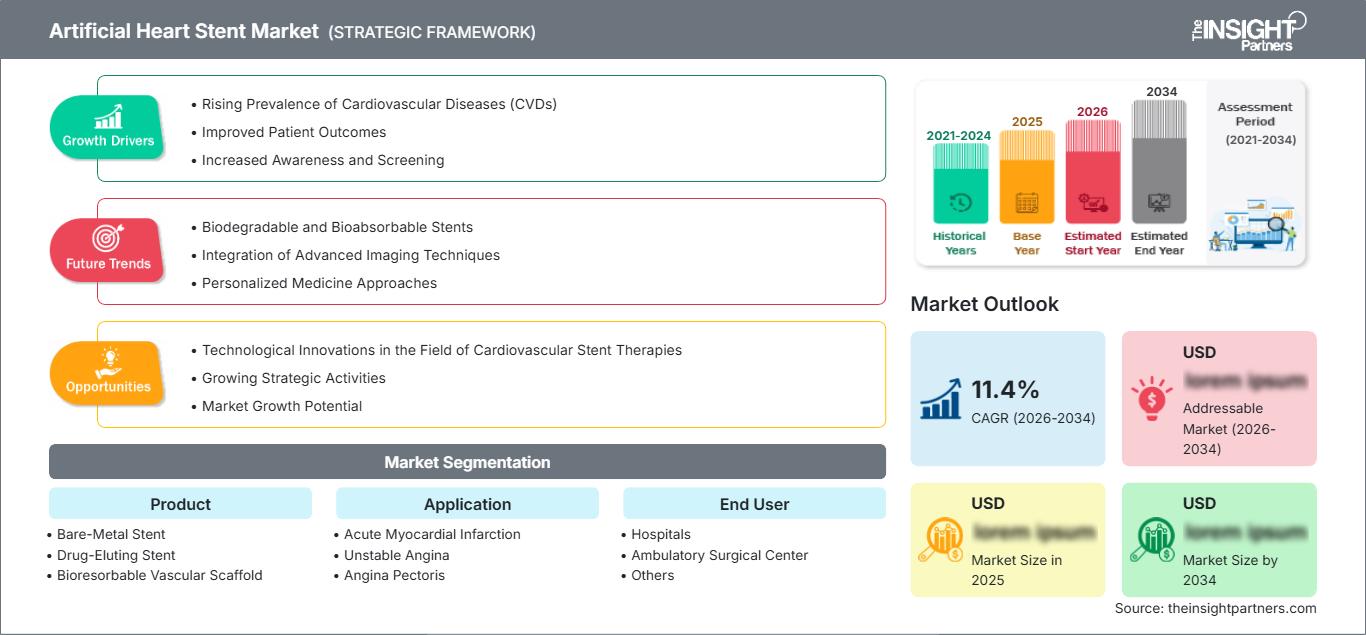
Der Markt für künstliche Herzstents wurde 2025 auf 2,82 Milliarden US-Dollar geschätzt und soll bis 2034 auf 5,18 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,98 % von 2026 bis 2034 entspricht. Das Marktwachstum wird durch Innovationen in der interventionellen Kardiologie angetrieben, insbesondere durch die Entwicklung von Stents mit kleineren Streben, verbesserte Applikationsmethoden, optimierte Medikamentenfreisetzungstechnologien und eine stärker anatomisch anpassbare Plattform. Weitere Wachstumstreiber sind die steigende Anzahl koronarer Interventionen, die zunehmende Verbreitung von Herz-Kreislauf-Erkrankungen und die Weiterentwicklung der Stenttechnologie.
Nordamerika wird aufgrund der bestehenden Infrastruktur für Herzkatheteruntersuchungen, der hohen Anzahl an Eingriffen, der Verfügbarkeit von Spezialisten und der Vergütungsmodelle für perkutane Koronarinterventionen weiterhin eine bedeutende Rolle spielen. Der Markt für künstliche Herzstents wird in Nordamerika von 2026 bis 2034 voraussichtlich um 6,2 % bis 7,2 % jährlich wachsen.
Marktanalyse und Einblicke zu künstlichen Herzstents
- Nordamerika: Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 35–39 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,2 % wachsen . Die Region profitiert von einer ausgereiften PCI-Infrastruktur, spezialisierten Kapazitäten, der Nutzung fortschrittlicher Bildgebungsverfahren und der breiten Verfügbarkeit von medikamentenfreisetzenden Plattformen.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 78–83 % des nordamerikanischen Umsatzes ausmachen werden , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–7,1 % zwischen 2026 und 2034 , was durch hohe PCI-Volumina und etablierte Erstattungspraxis im Bereich der Herz-Kreislauf-Erkrankungen begünstigt wird.
- Europa: Prognosen zufolge wird Europa im Jahr 2025 einen Marktanteil von 27–31 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,8 % wachsen . Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben aufgrund etablierter Netzwerke für interventionelle Kardiologie und hochentwickelter Beschaffungssysteme für Krankenhäuser wichtige Märkte.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 22–26 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,8 % zwischen 2026 und 2034. China, Japan, Südkorea und Indien sind die führenden Nachfragezentren, unterstützt durch den Ausbau von Herzkatheterlaboren, kardiovaskulärem Screening und der heimischen Geräteherstellung.
- Größtes Segment: Der Marktanteil von medikamentenfreisetzenden Stents wird im Jahr 2025 voraussichtlich 66–71 % betragen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,7 % von 2026–2034 , was die etablierte klinische Präferenz für die Restenosekontrolle widerspiegelt.
- Wachstumsstarkes Segment: Bioresorbierbare Gefäßgerüste werden voraussichtlich im Jahr 2025 einen Marktanteil von 4–7 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,5 % von 2026–2034 , unterstützt durch die erneute Entwicklung temporärer Gerüsttechnologien.
- Detaillierte Analyse der wichtigsten Unternehmen: Abbott, B. Braun Melsungen AG, Terumo Corporation, Medtronic, Boston Scientific Corporation, BIOTRONIK, Biosensors International Group, Ltd., Atrium Medical Corporation, Sino Medical Sciences Technology Inc., Cardinal Health.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Das Design von Stents hat sich von metallischen Gerüsten hin zu dünneren Ausführungen mit erhöhter Röntgensichtbarkeit, fortschrittlichen Polymerbeschichtungen und Medikamentenfreisetzungseigenschaften für die Behandlung komplexer Fälle entwickelt. Die Fertigung ist heute zunehmend von präzisem Laserschneiden, Beschichtungstechniken, exakter Dimensionsmessung und effektiven Applikationssystemen abhängig. Diese Entwicklungen haben den Bedarf an Konsistenz in Fertigung, Materialwissenschaft und Design von Katheterstents erhöht.
In den kommenden Jahren wird der Fokus verstärkt auf Wachstum außerhalb der etablierten westlichen Märkte liegen. China und Indien bieten ein erhebliches Wachstumspotenzial, während Südostasien und ausgewählte Märkte im Nahen Osten ihre PCI-Kapazitäten ausbauen. Die Modernisierung der regulatorischen Rahmenbedingungen, Investitionen in die Krankenhausinfrastruktur und die Einführung bildgestützter Verfahren werden die Lokalisierung von Vertrieb und Produktion vorantreiben.
Berichtsumfang zum Markt für künstliche Herzstents
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,82 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,18 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,98 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für künstliche Herzstents
Das Wachstum der Nachfrage nach künstlichen Herzstents wird primär durch die Häufigkeit von koronarer Herzkrankheit, die Anzahl von Angioplastie-Eingriffen, demografische Entwicklungen und den Bedarf an Gefäßdurchgängigkeit nach einer Angioplastie getrieben. Zum Marktumfeld gehören Spezialmetalllieferanten, Polymer- und Arzneimittelhersteller, Präzisionsbearbeitungsunternehmen, Beschichtungsfirmen, Katheterhersteller, Krankenhäuser, interventionelle Kardiologen und Distributoren. Bei der Beschaffung werden neben der Lieferfähigkeit, Haltbarkeit, Kompatibilität und den Gesamtkosten des Eingriffs auch die klinische Wirksamkeit berücksichtigt.
Die Angebotsentwicklung wird durch den Bedarf an Kobalt-Chrom-, Platin-Chrom-, Edelstahl-, Polymer- und medikamentenbeschichteten Stents bestimmt. Stenthersteller müssen enge Toleranzen einhalten und gleichzeitig Radialstabilität, Flexibilität, Visualisierung und Profil gewährleisten. Krankenhäuser bevorzugen zunehmend Stentplattformen, die verschiedene Läsionstypen behandeln können, ohne dass ein übermäßig großer Lagerbestand erforderlich ist. Dies veranlasst Stenthersteller, ihr Spektrum an Durchmessern und Längen zu erweitern.
Der Wettbewerb beschränkt sich weiterhin auf diversifizierte Hersteller kardiovaskulärer Medizinprodukte mit guten Beziehungen zu Ärzten, regulatorischer Kompetenz und einem umfassenden Portfolio an interventionellen Verfahren. Abbott setzt im Wettbewerb auf seine XIENCE-Produktreihe, während Boston Scientific zahlreiche Produkte auf Basis von Platin-Chrom und bioresorbierbaren Polymeren anbietet. Medtronic, Terumo Corporation, BIOTRONIK und Biosensors International Group, Ltd. diversifizieren den Wettbewerb durch die Einbindung in verschiedene Regionen und Produktkategorien.
Der Marktbericht für künstliche Herzstents zeigt den steigenden Bedarf an komplexen Koronarinterventionen, Patienten mit Blutungsrisiko, läsionsbasierten Plattformen und Bildgebungsgeräten als Schlüsselstrategien auf. Sino Medical Sciences Technology Inc. ist ein wichtiger Akteur auf dem chinesischen Medizintechnikmarkt. Gleichzeitig leisten B. Braun Melsungen AG, Atrium Medical Corporation und Cardinal Health Beiträge im Bereich kardiovaskulärer Produkte bzw. Vertriebskanäle.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für künstliche Herzstents: Strategische Einblicke
Regionale Einblicke
Markt für künstliche Herzstents in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 35–39 % am Markt für künstliche Herzstents ausmachen und von 2025 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,2 % wachsen. Die USA sind aufgrund ihrer gut ausgebauten Infrastruktur für Herzkatheterlabore, ihrer spezialisierten Kardiologie und der Kostenerstattung für perkutane Koronarinterventionen (PCI) der Hauptabnehmer. Kanada trägt durch öffentlich finanzierte Programme zur Behandlung von Herz-Kreislauf-Erkrankungen und die Beschaffung durch Krankenhäuser zum Wachstum bei. Am häufigsten werden medikamentenbeschichtete Systeme für Routineeingriffe und schwierige Koronarinterventionen eingesetzt.
Darüber hinaus schreitet die Verbreitung von Technologien wie intravaskulärem Ultraschall, optischer Bildgebung, Läsionsvorbereitung und innovativen Applikationsverfahren in Nordamerika rasant voran. Krankenhäuser nutzen Bildgebungsverfahren, um die Stentgröße präzise zu bestimmen und die Stents optimal zu platzieren, wodurch der Einsatz hochentwickelter Plattformen zunimmt. Der Wettbewerb wird durch die Präsenz von Herstellern wie Abbott, Boston Scientific Corporation, Medtronic, Terumo Corporation und BIOTRONIK bestimmt. Wirtschaftliche Aspekte gewinnen bei Beschaffungsentscheidungen zunehmend an Bedeutung.
US-Markt für künstliche Herzstents
Nordamerika wird 2025 voraussichtlich 78–83 % der US-Umsätze generieren, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–7,1 % bis 2034. Gründe hierfür sind die hohe Rate an perkutanen Koronarinterventionen (PCI), die hohe Prävalenz von Herz-Kreislauf-Erkrankungen, die große Anzahl an Spezialisten und die moderne Ausstattung der Herzkatheterlabore. Abbott, Boston Scientific Corporation, Medtronic, Terumo Corporation und BIOTRONIK nehmen starke Marktpositionen im Bereich der Koronarinterventionen ein.
Die Nachfrage nach diesen Anwendungen steigt im Zusammenhang mit akuten Koronarsyndromen, komplexen und langen Läsionen, Bifurkationen sowie Patienten, die eine optimierte Thrombozytenaggregationshemmung benötigen. Krankenhäuser bleiben die Hauptabnehmer, jedoch gewinnen ambulante kardiovaskuläre Eingriffe aufgrund verbesserter Patientenauswahl und höherer Verfahrenseffizienz zunehmend an Bedeutung. Der US-Markt wird ein wichtiger Ausgangspunkt für fortschrittliche Stent-Plattformen, Bildgebungslösungen und Applikationssysteme sein.
Europäischer Markt für künstliche Herzstents
Europa wird einen Anteil von 27–31 % haben und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,8 % wachsen, wobei Deutschland der größte nationale Markt ist. Weitere bedeutende Märkte sind Großbritannien und Frankreich, während Italien und Spanien durch ihre öffentliche Krankenhausinfrastruktur und die steigende Anzahl an Eingriffen zum Wachstum beitragen.
Das Vereinigte Königreich zeichnet sich durch ein ausgereiftes PCI-Verfahren und einen effizienten Beschaffungsprozess aus, wobei gesundheitsökonomische Evidenz eine wichtige Voraussetzung darstellt. Deutschland verfügt über eine Vielzahl von Krankenhäusern und Spezialisten, die komplexe Koronarinterventionen durchführen. Frankreich, Italien und Spanien entwickeln fortschrittliche medikamentenfreisetzende Systeme; die Erstattungs- und Beschaffungsprozesse unterscheiden sich jedoch von Land zu Land. Europäische Anbieter und multinationale Konzerne müssen die MDR sowie den Bedarf an klinischen Studien in diesem wettbewerbsintensiven Markt berücksichtigen.
Markt für künstliche Herzstents im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 22 % bis 26 % des Umsatzes im Jahr 2025 ausmachen und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8 % bis 8,8 %. Damit ist er die am schnellsten wachsende Region. China dominiert die regionale Nachfrage, gefolgt von Japan, Südkorea, Indien und Australien. Zugang zu perkutaner Koronarintervention (PCI), lokale Produktion und das Wissen über Herz-Kreislauf-Erkrankungen treiben das Wachstum an.
In China herrschen hohe Fallzahlen und starker Wettbewerb. Interventionelle Behandlungseinrichtungen sind in Japan und Südkorea gut etabliert, während in Indien die Anwendung von Katheterisierung und DES-Systemen rasant zunimmt. In Australien wurde ein spezialisiertes Netzwerk aufgebaut. Diese Faktoren werden die Verbreitung der Technologie in der Region fördern.
Markt für künstliche Herzstents im Nahen Osten und Afrika
Das Wachstum im Nahen Osten und in Afrika wird auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,5–6,5 % geschätzt. Treiber dieser Entwicklung sind Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) mit ihren spezialisierten Herzzentren und dem gut ausgebauten Gesundheitssystem. Südafrika wird weiterhin eine Schlüsselrolle in der Region spielen, während der Markt im Nahen Osten und in Afrika aufgrund der begrenzten Verfügbarkeit von Fachkräften und Infrastrukturproblemen eingeschränkt sein wird.
Saudi-Arabiens Investitionen in Krankenhäuser und die medizinische Tourismusinfrastruktur der VAE ermöglichen fortschrittliche Herzinterventionen. Südafrika wird weiterhin vergleichsweise fortschrittlichere Eingriffe durchführen, während andere afrikanische Märkte auf Überweisungen und importierte Technologie angewiesen sind. Finanzielle Stärke und Infrastrukturinvestitionen in den Golfstaaten könnten Herzkatheterlabore finanzieren, doch die Kostenerstattung, die Ausbildung von Fachkräften und die Lieferkette spielen dabei eine entscheidende Rolle.
Segmentierungsanalyse
Produkt
Das Produktsegment im Markt für künstliche Herzstents wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,7 % wachsen . Medikamentenfreisetzende Plattformen dominieren den Markt, da sie mechanische Stützwirkung mit einer lokalisierten pharmakologischen Kontrolle der Neointimaproliferation kombinieren. Unbeschichtete Metallstents werden weiterhin in ausgewählten klinischen Anwendungen eingesetzt, während bioresorbierbare Gefäßgerüste ein technologisches Entwicklungspotenzial darstellen, bei dem verbesserte mechanische Eigenschaften und klinische Evidenz die Akzeptanz weiter steigern könnten.
- Bare-Metal-Stents: Bare-Metal-Plattformen sind weiterhin relevant, wenn kurzfristige mechanische Stützung, geringere Gerätekomplexität oder spezifische klinische Erwägungen die Auswahl beeinflussen. Ihre etablierte Produktionsbasis gewährleistet zudem die Verfügbarkeit in preissensiblen Umgebungen.
- Medikamentenfreisetzender Stent: Medikamentenfreisetzende Stents stellen die wichtigste Produktkategorie dar. Sie werden durch etablierte Kenntnisse der Ärzte, umfangreiche klinische Evidenz und kontinuierliche Verbesserungen bei Polymerbeschichtungen, Wirkstoffkinetik, Strebenstärke und Freisetzungsleistung gestützt.
- Bioresorbierbares Gefäßgerüst: Bioresorbierbare Gerüste bieten eine temporäre Gefäßunterstützung, gefolgt von einer Gerüstresorption. Dies macht sie besonders interessant für jüngere Patienten und ausgewählte Läsionen, bei denen die Wiederherstellung der Gefäßfunktion Priorität hat.
Anwendung
Für das Anwendungssegment wird von 2026 bis 2034 ein jährliches Wachstum von 6,5–7,5 % prognostiziert . Akuter Myokardinfarkt führt zu einer hohen Dringlichkeit der Eingriffe, während instabile Angina pectoris und Angina pectoris die Nachfrage nach elektiven und dringlichen perkutanen Koronarinterventionen (PCI) aufrechterhalten. Die klinische Entscheidungsfindung berücksichtigt zunehmend die Komplexität der Läsion, das Blutungsrisiko, die Gefäßcharakteristika und die voraussichtliche Dauer der Thrombozytenaggregationshemmung.
- Akuter Myokardinfarkt: Bei einer Notfall-PCI ist eine schnelle Bereitstellung und zuverlässige Anwendung des Geräts erforderlich. Daher sind Rückverfolgbarkeit, Sichtbarkeit, radiale Festigkeit und eine breite Größenverfügbarkeit für akute Koronarinterventionen besonders wichtig.
- Instabile Angina pectoris: Die Behandlungsindikation hängt von der Risikostratifizierung und der Koronaranatomie ab. Eine Stentimplantation wird häufig gewählt, wenn nach diagnostischer Abklärung eine signifikante obstruktive Erkrankung eine mechanische Revaskularisierung erfordert.
- Angina pectoris: Bei stabiler symptomatischer Erkrankung ist eine geplante perkutane Koronarintervention (PCI) sinnvoll, bei der sich die Ärzte verstärkt auf die Läsionsvorbereitung, die bildgestützte Dimensionierung und die Auswahl einer der Gefäßanatomie entsprechenden Stentarchitektur konzentrieren können.
Endbenutzer
Für das Endkundensegment wird von 2026 bis 2034 ein jährliches Wachstum von 6,1–7,1 % erwartet . Krankenhäuser bleiben zentral, da sie Herzkatheterlabore, kardiologische Intensivstationen und multidisziplinäre Teams beherbergen. Ambulante Operationszentren können ausgewählte, risikoärmere Eingriffe übernehmen, sobald die ambulante Infrastruktur ausgebaut ist, während spezialisierte Versorgungszentren für komplexe kardiovaskuläre Behandlungen weiterhin wichtig sind.
- Krankenhäuser: Krankenhäuser stellen die wichtigste Käufergruppe dar, da sie Notfall-PCI, komplexe koronare Herzkrankheiten, intensive Herzversorgung und interventionelle Programme mit hohem Patientenaufkommen durchführen, die einen breiten Gerätebestand erfordern.
- Ambulantes Operationszentrum: Ambulante Zentren sind für ausgewählte Eingriffe mit geringerem Risiko vorgesehen, bei denen klinische Protokolle, Überwachungsanforderungen, Notfallvorsorge und Kostenerstattung eine sichere ambulante Behandlung ermöglichen.
- Sonstige: Zu den weiteren Einrichtungen zählen spezialisierte kardiovaskuläre Einrichtungen und spezialisierte Eingriffszentren, deren Nutzung von der lokalen Akkreditierung, der Verfügbarkeit von Spezialisten, den Investitionen in die Ausrüstung und den Überweisungsmustern abhängt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Akuter Myokardinfarkt |
Hoch |
Notfall-PCI |
Reifen |
|
Instabile Angina pectoris |
Medium |
Risikostratifizierung |
Skalierung |
|
Angina pectoris |
Hoch |
Wahl-PCI |
Reifen |
Markttreiber und Wirkungsanalyse für künstliche Herzstents
Zunehmende Belastung durch Herz-Kreislauf-Erkrankungen
Die anhaltende Verbreitung der koronaren Herzkrankheit schafft einen dauerhaften klinischen Bedarf an Revaskularisierungstechnologien. Die alternde Bevölkerung, Diabetes, Bluthochdruck, Adipositas und Bewegungsmangel erhöhen die Zahl der Patienten, die eine kardiovaskuläre Untersuchung und Intervention benötigen. Für Gerätehersteller bedeutet dies kontinuierliche Eingriffsmöglichkeiten anstelle der Abhängigkeit von einer einzigen therapeutischen Indikation. Die Auswirkungen sind am stärksten in Ländern, in denen sich das kardiovaskuläre Screening verbessert und zuvor unbehandelte Patienten in formale Behandlungspfade aufgenommen werden. Eine bessere Erkennung der Erkrankung unterstützt zudem eine frühere Überweisung an die interventionelle Kardiologie. Hersteller können profitieren, indem sie Produktmatrizen entwickeln, die auf unterschiedliche Gefäßgrößen, Läsionskomplexitäten und Blutungsrisikoprofile zugeschnitten sind. Allerdings führt das Wachstum der Eingriffe nicht automatisch zu einem entsprechenden Umsatzwachstum, da Beschaffungssysteme, Ausschreibungen und Preiskontrollen den Produktmix hin zu klinisch differenzierten, aber wirtschaftlich tragfähigen Plattformen verschieben können.
Ausweitung der minimalinvasiven Koronarintervention
Die anhaltende Präferenz für minimalinvasive Behandlungen stärkt die Rolle der perkutanen Koronarintervention (PCI) bei geeigneten Koronarpatienten. Im Vergleich zu offenen chirurgischen Eingriffen können katheterbasierte Interventionen die Invasivität des Eingriffs reduzieren und die Behandlung durch die etablierte Infrastruktur der Herzkatheteruntersuchung erleichtern. Die Auswirkungen auf den Markt reichen über Stents hinaus, da Krankenhäuser zunehmend in Bildgebung, Führungsdrähte, Ballons, Technologien zur Läsionsvorbereitung und hämodynamische Unterstützung investieren, wodurch das gesamte PCI-Ökosystem verbessert wird. Mit zunehmender Komplexität der Verfahrensabläufe steigen die Anforderungen an die Kompatibilität von Stentherstellern mit Bildgebungs- und Applikationstechnologien. Dies eröffnet Chancen für Anbieter, die in der Lage sind, das Gerätedesign mit den Verfahrensanforderungen zu integrieren. Die kommerzielle Folge ist eine Verlagerung des Fokus von der reinen Produktverfügbarkeit hin zur Leistungsdifferenzierung, insbesondere bei komplexen Läsionen, verkalkter Anatomie, langen Läsionen und Patienten mit hohem Blutungsrisiko, bei denen Ärzte Wert auf eine vorhersagbare Platzierung und eine optimierte Gefäßbehandlung legen.
Verbesserung des Zugangs zu fortgeschrittener interventioneller Kardiologie
Investitionen in die Gesundheitsinfrastruktur von Schwellenländern erweitern den Zugang zu Koronarinterventionen. Neue Herzkatheterlabore, spezialisierte Ausbildungsprogramme, der Ausbau der Krankenversicherung und staatlich geförderte kardiovaskuläre Initiativen können bisher ungedeckten klinischen Bedarf in eine Nachfrage nach Eingriffen umwandeln. China und Indien sind besonders wichtig, da ihre großen Bevölkerungen erhebliches Potenzial für eine Ausweitung der Behandlungen bieten, während die südostasiatischen Märkte mit zunehmender Spezialkapazität zusätzliche Möglichkeiten eröffnen. Die verstärkte heimische Produktion verändert zudem die Wettbewerbsdynamik, indem sie kostengünstigere Alternativen einführt und multinationale Unternehmen dazu anregt, Produkte, Partnerschaften und die klinische Ausbildung zu lokalisieren. Für Hersteller erfordert eine erfolgreiche Expansion zunehmend mehr als die behördliche Zulassung. Vertriebszuverlässigkeit, ärztliche Weiterbildung, Teilnahme an Ausschreibungen, Kundendienst und auf die lokale Bevölkerung zugeschnittene Evidenz können die Marktdurchdringung bestimmen. Diese infrastrukturgetriebene Expansion dürfte daher die adressierbare Patientenbasis erweitern und gleichzeitig den Wettbewerb um Preise und Leistungen verschärfen.
Markt für künstliche Herzstents: Zukunftstrends
Bildgebungsintegrierte Stentoptimierung
Die Marktentwicklung von künstlichen Herzstents dürfte die Stentauswahl zunehmend mit intravaskulärer Bildgebung und Entscheidungsunterstützung verknüpfen. IVUS und optische Bildgebung liefern detaillierte Informationen zu Gefäßdimensionen, Plaquecharakteristika, Expansion, Anlagerung und Läsionsmorphologie vor und nach der Implantation. Hersteller werden ihre Systeme künftig möglicherweise danach differenzieren, wie effektiv ihre Stents mit bildgestützten Arbeitsabläufen interagieren, anstatt das Implantat als isoliertes Produkt zu betrachten. Künstliche Intelligenz könnte die Messung und die Eingriffsplanung weiter unterstützen, insbesondere wenn die Komplexität der Läsion eine visuelle angiographische Beurteilung nicht ausreicht. Diese Entwicklung dürfte eine engere Integration von Stents, Bildgebungskathetern, Software und Verfahrensplattformen fördern. Unternehmen, die kompatible Systeme entwickeln, können eine stärkere Einbindung von Ärzten erreichen, da der klinische Arbeitsablauf zunehmend auf messbare Optimierung statt allein auf die Geräteauswahl ausgerichtet ist.
Temporäres Gerüst der nächsten Generation
Bioresorbierbare Technologien stehen vor einer erneuten Entwicklung, da die Materialwissenschaft die mechanische Festigkeit, die Kontrolle des Abbaus, die Röntgensichtbarkeit und die Freisetzungsleistung verbessert. Zukünftige Plattformen könnten sich darauf konzentrieren, Einschränkungen zu überwinden, die bisher eine breite klinische Anwendung behindert haben, darunter die Dicke des Gerüsts, die radiale Festigkeit, die Rückstellkraft, die Sichtbarkeit und Bedenken hinsichtlich einer Thrombose. Das strategische Ziel ist es, temporäre mechanische Unterstützung zu bieten und gleichzeitig dem Gefäß eine natürlichere Regeneration nach der Gerüstresorption zu ermöglichen. Zulassungsbehörden und klinische Prüfer werden voraussichtlich robuste Langzeitdaten vor einer breiteren Anwendung fordern, wodurch die Zeitpläne für die klinische Entwicklung wichtige Faktoren für Investitionsentscheidungen darstellen. Hersteller mit Kompetenzen in der Polymertechnik, der Präzisionsfertigung, der Wirkstofffreisetzung und der longitudinalen klinischen Überwachung könnten besser positioniert sein, um verbesserte Plattformen zu vermarkten. Diese Entwicklung könnte neben etablierten metallischen Wirkstofffreisetzungstechnologien ein differenziertes Premiumsegment schaffen.
Marktchancen für künstliche Herzstents
Lokalisierung der Produktion in wachstumsstarken Schwellenländern
Investitionsmöglichkeiten eröffnen sich im Bereich der lokalisierten Fertigung und regionalen Lieferketten, insbesondere in China und Indien. Lokale Produktion kann die Logistik vereinfachen, die Reaktionsfähigkeit bei Krankenhausausschreibungen verbessern und Preisstrategien unterstützen, die mit öffentlichen Beschaffungssystemen abgestimmt sind. Hersteller sollten die Lokalisierung gezielt prüfen und Komponenten priorisieren, bei denen Produktionsumfang, regulatorische Anforderungen und Versorgungssicherheit Investitionen rechtfertigen. Partnerschaften mit etablierten Auftragsfertigern können einen Zwischenschritt bis zum Aufbau vollständiger Produktionsstätten bieten. Die Möglichkeiten gehen über die Montage hinaus, da lokale Kompetenzen letztendlich Laserschneiden, Beschichten, Integration von Verabreichungssystemen, Verpackung und Qualitätsprüfung umfassen können. Unternehmen, die in diese Märkte eintreten, sollten die Lokalisierung der Fertigung mit der Schulung von Ärzten und der Generierung klinischer Evidenz kombinieren. Eine solche integrierte Strategie kann die Wettbewerbsfähigkeit bei Ausschreibungen stärken, die Abhängigkeit von importierten Fertigprodukten verringern und potenziell die Resilienz bei internationalen Lieferengpässen verbessern.
Plattformen für komplexe Läsionen und evidenzbasierte Premiumisierung
Prognosen zum Markt für künstliche Herzstents deuten darauf hin, dass die Wertschöpfung zunehmend von Produkten für anatomisch anspruchsvolle Fälle und weniger von einer reinen Volumensteigerung abhängt. Lange Läsionen, Bifurkationen, verkalkte Gefäße, große proximale Gefäße und Patienten mit hohem Blutungsrisiko erfordern spezialisierte Designs, robustere Applikationssysteme und optimierte Polymer- oder Wirkstofftechnologien. Hersteller können sich im Premiumsegment positionieren, indem sie messbare prozedurale oder klinische Vorteile nachweisen, die durch kontrollierte Studien und Daten aus der Praxis belegt sind. Investitionen sollten daher Plattformen priorisieren, die klar definierte, ungedeckte prozedurale Bedürfnisse adressieren, anstatt inkrementelle Modifikationen ohne differenzierten klinischen Nutzen vorzunehmen. Partnerschaften mit führenden Herzzentren können die Evidenzgenerierung und die Akzeptanz bei Ärzten beschleunigen. Parallel dazu können Unternehmen anhand gesundheitsökonomischer Daten nachweisen, ob höhere Anschaffungskosten durch prozedurale Effizienz, weniger Komplikationen oder einen geringeren Ressourcenverbrauch im weiteren Verlauf kompensiert werden.
Aktuelle Entwicklungen
- März 2026: Abbott brachte XIENCE Skypoint in Indien auf den Markt und erweiterte damit die Verfügbarkeit seines neuesten Everolimus-freisetzenden Koronarstents für komplexe PCI. Die Plattform bietet ein erweitertes Größenspektrum und ist für Gefäße bis zu 5,25 mm indiziert. Ihre Konstruktionsmerkmale sollen die Flexibilität und die Platzierung bei anspruchsvoller Koronaranatomie verbessern.
- Juni 2026: Die Terumo Corporation gab die erste US-amerikanische Anwendung ihres OPUSWAVE Dual Sensor Imaging Systems bekannt. Die Plattform kombiniert OFDI und IVUS in einem Katheter und stärkt damit das Angebot von Terumo im Bereich der Koronarinterventionen. Sie ermöglicht eine umfassendere Gefäßbeurteilung während PCI-Eingriffen. Diese Entwicklung verdeutlicht den Trend der Branche hin zu bildgestützter Stentplanung und -implantation.
- Januar 2025: BIOTRONIK hat zwei neue CE-zertifizierte Indikationen für seinen medikamentenfreisetzenden Stent Orsiro Mission eingeführt: die einmonatige duale Thrombozytenaggregationshemmung bei Patienten mit hohem Blutungsrisiko und die Behandlung von mittelgradig bis schwer verkalkten Läsionen. Diese Erweiterung stärkt die klinische Positionierung der ultradünnen Stent-Plattform bei komplexen Eingriffen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -