
人工心臓ステント市場:動向・需要・予測 2034
人工心臓ステント市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(ベアメタルステント(BMS)、薬剤溶出ステント(DES)、生体吸収性血管足場(BVS))、用途別(急性心筋梗塞、不安定狭心症、狭心症)、エンドユーザー別(病院、外来手術センター、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00013450
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 02, 2026


2025年の市場規模
28 億2000万米ドル
基準年値
2034年の予測
51億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.98 %
成長率
対象市場
361億1000 万米ドル
(2026年~2034年)
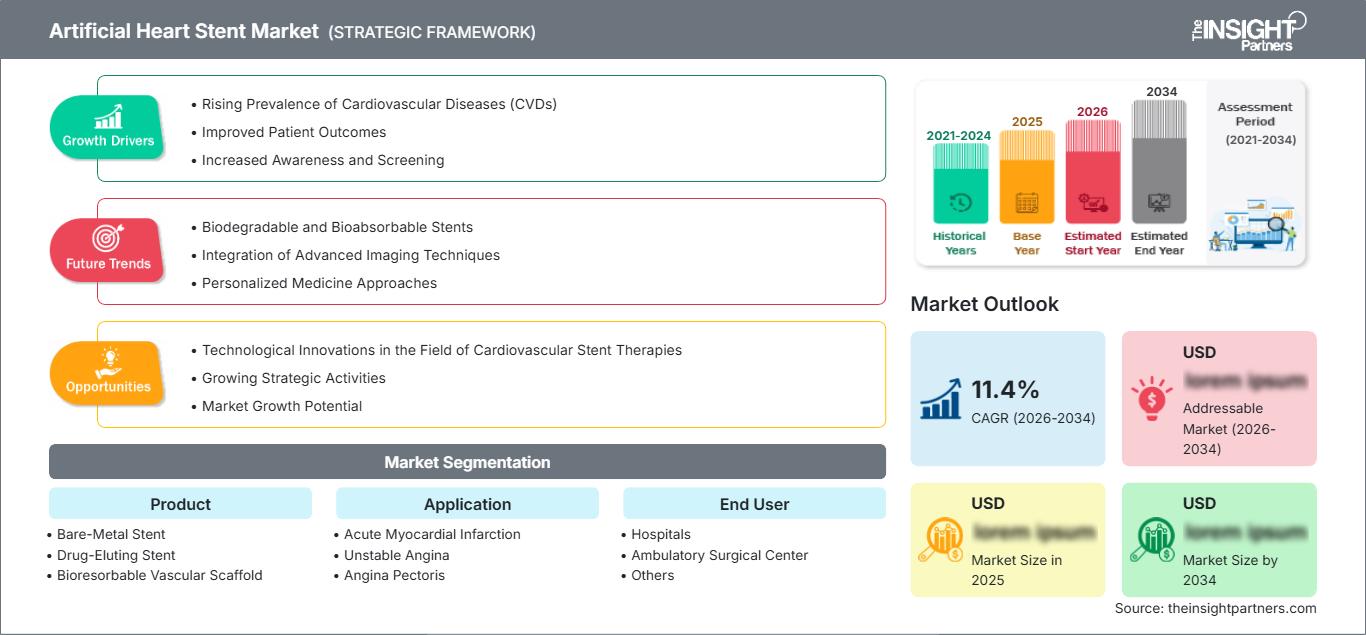
人工心臓ステント市場は、2025年には28億2,000万米ドルと評価され、2034年には51億8,000万米ドルに達すると予測されており、2026年から2034年までの年平均成長率(CAGR)は6.98%です。市場は、より小型のストラットステントの開発、送達方法の改善、最適な薬剤溶出技術、およびより解剖学的にカスタマイズ可能なプラットフォームなど、インターベンショナル心臓病学分野におけるイノベーションを背景に成長を続けています。市場の成長は、冠動脈インターベンションの実施率の増加、心血管疾患の罹患率の上昇、およびステント技術分野の発展によって促進されるでしょう。
北米地域は、既存のカテーテル機器インフラ、手術件数の多さ、専門医の確保、経皮的冠動脈インターベンション(PCI)の償還制度などにより、今後も重要な市場であり続けるでしょう。北米における人工心臓ステント市場規模は、2026年から2034年にかけて年平均成長率(CAGR)6.2%~7.2%で拡大すると予測されます。
人工心臓ステント市場の評価と洞察
- 北米:北米は2025年には35~39%の市場シェアを占めると予想され、2026年から2034年にかけて年平均成長率(CAGR)6.2~7.2%で拡大すると見込まれています。この地域は、成熟したPCI(経皮的冠動脈インターベンション)インフラ、専門医の能力、高度な画像診断技術の普及、そして薬剤溶出型ステントの幅広い利用可能性といった利点を有しています。
- 米国:米国は2025年には北米の収益の78~83%を占めると推定され、2026年から2034年にかけては年平均成長率6.1~7.1%で成長すると見込まれています。これは、PCI(経皮的冠動脈インターベンション)の実施件数の多さと、確立された心血管疾患に対する医療費償還制度に支えられています。
- 欧州:欧州は2025年には27~31%のシェアを占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.8%で成長すると見込まれています。ドイツ、英国、フランス、イタリア、スペインは、確立されたインターベンショナル心臓病学ネットワークと高度な病院調達システムを備えているため、引き続き重要な市場となります。
- アジア太平洋地域:アジア太平洋地域は2025年には22~26%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は7.8~8.8%と見込まれています。中国、日本、韓国、インドは主要な需要拠点であり、カテーテル検査室の拡大、心血管スクリーニング、国内での医療機器製造の発展に支えられています。
- 最大のセグメントである薬剤溶出ステントは、 2025年には市場シェアの66~71%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は6.7~7.7%となる見込みであり、これは再狭窄抑制に対する臨床的な嗜好が確立されていることを反映している。
- 高成長分野:生体吸収性血管足場は、一時的な足場技術の新たな開発に支えられ、 2025年には市場シェアの4~7%を占め、2026年から2034年にかけて年平均成長率(CAGR)8.0~9.5%で成長すると予想されています。
- 詳細に分析された主要企業:アボット、B.ブラウン・メルズンゲンAG、テルモ株式会社、メドトロニック、ボストン・サイエンティフィック株式会社、バイオトロニック、バイオセンサーズ・インターナショナル・グループ株式会社、アトリウム・メディカル・コーポレーション、シノ・メディカル・サイエンス・テクノロジー株式会社、カーディナル・ヘルス。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ステントの設計は、金属製の足場から、より薄く、放射線透過性が高く、ポリマーに高度なコーティングを施し、複雑な症例に対応できるよう薬剤溶出機能を備えた設計へと進化してきました。製造においては、精密なレーザー切断、コーティング技術、厳密な寸法測定、そして効果的な送達システムがますます重要になっています。これらの変化により、カテーテルステントの製造、材料科学、および設計における一貫性の必要性が高まっています。
今後数年間は、確立された欧米市場以外での成長に重点が置かれるようになるだろう。中国とインドは大きな販売量増加の可能性を秘めており、東南アジアや中東の一部の市場ではPCI(経皮的冠動脈インターベンション)の実施能力が強化されている。規制の近代化、病院へのインフラ投資、画像誘導手術の導入などが、販売と製造の現地化を促進するだろう。
人工心臓ステント市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 28億2000万米ドル |
| 2034年までの市場規模 | 51億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.98% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
人工心臓ステント市場分析
人工心臓ステント市場の需要拡大は、主に冠動脈疾患の罹患率、血管形成術の実施件数、人口動態、および血管形成術後の血管開存性の必要性によって牽引されています。このエコシステムには、特殊金属サプライヤー、ポリマーおよび医薬品サプライヤー、精密機械加工メーカー、コーティング会社、カテーテルメーカー、病院、インターベンショナル心臓専門医、および販売代理店が含まれます。調達においては、臨床的有効性に加え、配送性、保存期間、適合性、および全体的な処置コストが考慮されます。
供給動向は、コバルトクロム、プラチナクロム、ステンレス鋼、ポリマー、および薬剤溶出ステントのニーズによって左右されます。ステント供給業者は、放射状強度、柔軟性、視認性、および形状を実現しながら、厳しい公差を維持する必要があります。病院は、過剰な在庫を抱えることなく様々な病変に対応できるステントプラットフォームをますます好むようになり、ステントメーカーは直径と長さのバリエーションを拡大するよう促されています。
競争は依然として、医師とのつながり、規制対応能力、そして包括的な介入治療製品ポートフォリオを持つ、多様な心血管系医療機器メーカーに限られている。アボットはXIENCEシリーズを武器に競争を展開している一方、ボストン・サイエンティフィックはプラチナクロム合金や生体吸収性ポリマーをベースとした製品を多数擁している。メドトロニック、テルモ、バイオトロニック、バイオセンサーズ・インターナショナル・グループは、地域や製品の種類を問わず、競争を多様化させている。
人工心臓ステント市場レポートによると、複雑な冠動脈インターベンション、出血リスクのある患者、病変ベースのプラットフォーム、画像診断装置に対するニーズの高まりが主要戦略として挙げられています。Sino Medical Sciences Technology Inc.は中国の医療機器市場における主要企業です。同時に、B. Braun Melsungen AG、Atrium Medical Corporation、Cardinal Healthも、心血管製品ポートフォリオや流通チャネルの面で貢献しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
人工心臓ステント市場:戦略的洞察
地域別分析
北米人工心臓ステント市場
北米は2025年には人工心臓ステント市場の35~39%を占め、2025年から2034年にかけて年平均成長率(CAGR)6.2~7.2%で成長すると予測されています。米国は、高度に発達したカテーテル検査室のインフラ、心臓専門医、およびPCI手技の償還制度の存在により、需要の主要供給源となっています。カナダは、公的資金による心血管疾患プログラムと病院調達を通じて貢献するでしょう。薬剤溶出型システムは、日常的な冠動脈インターベンションと困難な冠動脈インターベンションの両方で最も多く使用されています。
さらに、北米では血管内超音波、光イメージング、病変部の準備、送達技術革新といった技術が急速に普及しています。病院では、ステントのサイズ決定と留置の精度を高めるためにイメージング技術が活用されており、高度なプラットフォームの利用が増加しています。アボット、ボストン・サイエンティフィック、メドトロニック、テルモ、バイオトロニックといったメーカーの存在が競争を激化させており、調達決定においては経済的な側面がますます重要な要素となっています。
米国における人工心臓ステント市場
北米は、PCI(経皮的冠動脈インターベンション)の使用率の高さ、心血管疾患の罹患率の高さ、専門医の数、カテーテル検査室の高度化といった要因により、2025年の米国売上高の約78~83%を占め、2034年には年平均成長率(CAGR)6.1~7.1%で成長すると予測されています。アボット、ボストン・サイエンティフィック、メドトロニック、テルモ、ビオトロニックは、冠動脈インターベンション分野で強力な商業的地位を占めています。
急性冠症候群、複雑病変、長病変、分岐部病変、および最適な抗血小板療法を必要とする患者において、本技術の利用需要は増加傾向にあります。病院は依然として主要な購入者ですが、患者選択と手技効率の向上により、外来での心血管インターベンションの重要性がますます高まっています。米国市場は、先進的なステント、画像診断ソリューション、およびデリバリーソリューションの重要な出発点となるでしょう。
欧州の人工心臓ステント市場
欧州は市場シェアの27~31%を占め、年平均成長率(CAGR)は5.8~6.8%で成長すると予測されており、ドイツが最大の市場となる。その他、英国とフランスも重要な市場であり、イタリアとスペインは公立病院のインフラ整備と治療件数の増加を通じて成長を支えている。
英国は、高度なPCI(経皮的冠動脈インターベンション)と調達プロセスが確立されているだけでなく、医療経済に関するエビデンスが重要な要件となっている。ドイツには、複雑な冠動脈インターベンションを提供する病院と専門医が多数存在する。フランス、イタリア、スペインは、高度な薬剤溶出システムを開発する予定だが、償還および調達プロセスはそれぞれ異なる。欧州のサプライヤーおよび多国籍企業は、MDR(医療機器規則)に加え、この競争の激しい市場における臨床エビデンスの必要性も考慮に入れる必要がある。
アジア太平洋地域の人工心臓ステント市場
アジア太平洋地域は、2025年の売上高の22%~26%を占めると予想されており、年平均成長率(CAGR)は7.8%~8.8%と、全地域の中で最も急速に成長している地域です。地域需要は中国が圧倒的に多く、次いで日本、韓国、インド、オーストラリアとなっています。PCIへのアクセス、現地生産、心血管疾患に関する知識の蓄積が成長を牽引しています。
中国では、手術件数が多く、競争も激しい。日本と韓国では、インターベンショナルケア施設が十分に整備されている一方、インドではカテーテル挿入や薬剤溶出ステント(DES)プラットフォームの利用が急速に拡大している。オーストラリアでは、専門家ネットワークが構築されている。これらの要因が、この地域における当該技術の普及を促進するだろう。
中東・アフリカの人工心臓ステント市場
中東・アフリカ地域の成長率は、サウジアラビアとアラブ首長国連邦の三次心血管センターの整備と医療開発を背景に、年平均成長率(CAGR)5.5~6.5%と予測されている。南アフリカは引き続き地域的に重要な役割を果たす一方、RoMEA市場は専門医の不足とインフラの問題により限定的な成長にとどまるだろう。
サウジアラビアの病院への投資とUAEの医療ツーリズムインフラは、高度な心臓インターベンション治療を促進している。南アフリカは今後も比較的高度なインターベンション治療を提供し続けるだろうが、他のアフリカ諸国は紹介や輸入技術に頼らざるを得ない。湾岸諸国の財政力とインフラ投資はカテーテル検査室の資金調達を可能にするかもしれないが、医療費償還、専門医の育成、サプライチェーンが重要な役割を果たすだろう。
セグメンテーション分析
製品
人工心臓ステント市場の製品セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.7%で成長すると予測されています。薬剤溶出型プラットフォームは、機械的足場と局所的な新生内膜増殖の薬理学的制御を組み合わせることで、市場を席巻しています。ベアメタルステントは一部の臨床用途で引き続き使用されていますが、生体吸収性血管足場は、機械的性能の向上と臨床的エビデンスによって普及が拡大する可能性のある技術開発の機会となっています。
- ベアメタルステント:ベアメタルプラットフォームは、短期的な機械的足場、デバイスの複雑さの軽減、または特定の臨床的考慮事項が選択に影響を与える場合に、依然として有効です。また、確立された製造基盤により、価格に敏感な環境でも入手可能です。
- 薬剤溶出ステント:薬剤溶出ステントは主要な製品カテゴリーであり、医師の認知度の高さ、広範な臨床的証拠、ポリマーコーティング、薬剤動態、ストラットの厚さ、および送達性能の継続的な改善によって支えられています。
- 生体吸収性血管足場:生体吸収性足場は、一時的な血管支持を提供し、その後足場が吸収されるため、若い患者や、血管機能の回復が優先される特定の病変において戦略的に注目を集めている。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.5%で拡大すると予測されています。急性心筋梗塞は処置の緊急性を大幅に高める一方、不安定狭心症や狭心症は待機的および準緊急の経皮的冠動脈インターベンション(PCI)の需要を維持しています。臨床的意思決定には、病変の複雑さ、出血リスク、血管特性、および抗血小板療法の予想期間がますます考慮されるようになっています。
- 急性心筋梗塞:緊急PCIでは、迅速なデバイス送達と確実な展開が求められるため、追跡性、視認性、径方向の強度、および幅広いサイズ展開が、急性冠動脈インターベンションにおいて特に重要となる。
- 不安定狭心症:治療の必要性はリスク層別化と冠動脈の解剖学的構造によって異なり、診断評価後に重大な閉塞性疾患があり機械的血行再建が必要な場合にステント留置術が選択されることが多い。
- 狭心症:症状が安定している疾患は、計画的なPCI(経皮的冠動脈インターベンション)を裏付けるものであり、医師は病変の準備、画像誘導によるサイズ測定、血管の解剖学的構造に適したステント構造の選択に、より注意を払うことができる。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.1~7.1%を記録すると予測されています。病院は、カテーテル検査室、心臓集中治療室、多職種チームを擁しているため、依然として中心的な役割を担っています。外来手術センターは、外来インフラの整備に伴い、リスクの低い一部の手術に対応できるようになりますが、専門医療センターは、複雑な心血管疾患治療において引き続き重要な役割を果たします。
- 病院:病院は、緊急PCI、複雑な冠動脈疾患、集中心臓治療、および幅広い機器在庫を必要とする大量の介入プログラムを管理しているため、主要な購買基盤となっています。
- 外来手術センター:外来センターは、臨床プロトコル、観察要件、緊急時のバックアップ体制、および診療報酬制度が安全な外来管理を可能にする、リスクの低い特定の手術を行うための施設です。
- その他:その他の施設としては、心血管疾患専門施設や特定の処置に特化したセンターなどがあり、その導入は地域の認定、専門医の確保状況、設備投資、紹介パターンによって決定される。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
急性心筋梗塞 |
高い |
緊急PCI |
成熟した |
|
不安定狭心症 |
中くらい |
リスク層別化 |
スケーリング |
|
狭心症 |
高い |
選択的PCI |
成熟した |
人工心臓ステント市場の成長要因と影響分析
心血管疾患の負担増加
冠動脈疾患の蔓延が続くことで、血行再建技術に対する臨床的なニーズは持続的に高まっています。高齢化、糖尿病、高血圧、肥満、運動不足といった要因により、心血管系の評価と介入を必要とする患者数が増加しています。デバイスメーカーにとって、これは単一の治療適応症への依存ではなく、持続的な治療機会につながります。この影響は、心血管スクリーニングが進歩し、これまで治療を受けていなかった患者が正式な医療経路をたどるようになった国々で最も顕著です。疾患の認識が高まることで、インターベンショナル心臓病学への早期紹介も促進されます。メーカーは、血管のサイズ、病変の複雑さ、出血リスクプロファイルなど、さまざまなニーズに対応した製品構成を開発することで利益を得ることができます。しかし、調達システム、入札、価格統制によって製品構成が臨床的に差別化されつつも経済的に競争力のあるプラットフォームへとシフトする可能性があるため、治療件数の増加が必ずしも収益の増加につながるわけではありません。
低侵襲性冠動脈インターベンションの拡大
低侵襲治療への継続的な嗜好により、適切な冠動脈疾患患者におけるPCIの役割が強化されています。開胸手術と比較して、カテーテルを用いた介入は、確立された心臓カテーテル検査インフラを通じて、処置の侵襲性を低減し、治療を容易にすることができます。市場への影響はステントにとどまらず、病院が画像診断、ガイドワイヤー、バルーン、病変準備技術、および血行動態サポートへの投資を増やし、PCIエコシステム全体を向上させているためです。処置のワークフローが高度化するにつれて、ステントメーカーは画像診断およびデリバリー技術との互換性に対する期待が高まっています。これは、デバイス設計を処置要件と統合できるサプライヤーにとって機会となります。商業的な結果として、基本的な製品の入手可能性から性能の差別化へとシフトしており、特に複雑な病変、石灰化病変、長い病変、および出血リスクの高い患者では、医師は予測可能な展開と最適化された血管治療をより重視しています。
高度なインターベンショナル心臓病治療へのアクセス改善
新興国における医療インフラへの投資は、冠動脈インターベンションへのアクセスを拡大させている。新たなカテーテル検査室、専門医研修プログラム、保険適用範囲の拡大、政府支援による心血管疾患対策などにより、これまで満たされていなかった臨床ニーズが治療需要へと転換される可能性がある。中国とインドは、人口規模が大きいため治療拡大の余地が大きく、特に重要である。また、東南アジア市場も専門医の能力向上に伴い、新たな機会を提供している。国内製造の増加は、低コストの代替品の導入や多国籍企業による製品、パートナーシップ、臨床教育の現地化を促すことで、競争力学にも変化をもたらしている。製造業者にとって、事業拡大の成功には、規制当局への登録以上のものがますます必要となっている。流通の信頼性、医師研修、入札への参加、アフターサービス、そして地域住民に適したエビデンスなどが、市場浸透を左右する。したがって、こうしたインフラ主導の事業拡大は、対象となる患者層を拡大させると同時に、価格とサービスにおける競争を激化させる可能性が高い。
人工心臓ステント市場の将来動向
画像統合型ステント最適化
人工心臓ステント市場の動向は、ステントの選択と血管内イメージングおよび処置意思決定支援との連携をますます強化していくと考えられます。IVUS(血管内超音波)および光イメージングは、移植前後の血管寸法、プラーク特性、拡張、密着、病変形態に関する詳細な情報を提供できます。将来的には、メーカーは、インプラントを単独の製品として扱うのではなく、イメージングガイドワークフローとの連携の有効性に基づいてシステムを差別化する可能性があります。人工知能は、特に病変の複雑さから視覚的な血管造影評価が不十分な場合、測定と処置計画をさらに支援する可能性があります。この進化は、ステント、イメージングカテーテル、ソフトウェア、および処置プラットフォーム間のより緊密な統合を促進するはずです。互換性のあるエコシステムを開発する企業は、臨床ワークフローがデバイスの選択だけでなく、測定可能な最適化にますます重点を置くようになるため、医師の関与をより強固にすることができるでしょう。
次世代型仮設足場
生体吸収性技術は、材料科学の進歩により機械的強度、分解制御、放射線不透過性、および送達性能が向上するにつれて、新たな発展が期待されています。将来のプラットフォームは、足場の厚さ、径方向の強度、反動、視認性、血栓症の懸念など、これまで臨床での幅広い採用を妨げてきた制約を克服することに重点を置く可能性があります。戦略的な目標は、一時的な機械的サポートを提供しつつ、足場の吸収後に血管がより自然に回復できるようにすることです。規制当局や臨床研究者は、より広範な採用の前に、確固たる長期的なエビデンスを要求する可能性が高く、臨床開発のタイムラインは投資判断において重要となります。ポリマー工学、精密加工、薬剤送達、および長期的な臨床モニタリングの能力を持つメーカーは、改良されたプラットフォームを商業化する上で有利な立場にある可能性があります。この方向性は、既存の金属製薬剤溶出技術と並んで、差別化されたプレミアムセグメントを生み出す可能性があります。
人工心臓ステント市場の機会
大量生産を行う新興市場における生産拠点の現地化
特に中国とインドでは、現地生産と地域サプライネットワークを中心とした投資機会が生まれています。現地生産は、物流の複雑さを軽減し、病院の入札への対応力を向上させ、公共調達システムに沿った価格戦略を支援することができます。製造業者は、生産規模、規制要件、供給の安定性が設備投資を正当化する部品を優先し、現地化を慎重に検討する必要があります。実績のある受託製造業者とのパートナーシップは、本格的な施設を開発する前の中間的な道筋となります。現地生産の能力は最終的にレーザー切断、コーティング、デリバリーシステム統合、パッケージング、品質テストまでを網羅できるため、機会は組み立てにとどまりません。これらの市場に参入する企業は、製造の現地化と医師教育、臨床エビデンスの生成を組み合わせるべきです。このような統合戦略は、入札競争力を強化し、輸入完成品への依存度を低減し、国際的な供給途絶時の回復力を向上させる可能性があります。
複雑病変プラットフォームとエビデンスに基づくプレミアム化
人工心臓ステント市場の予測によると、価値創造は、単なる単位体積の拡大ではなく、解剖学的に困難な症例向けに設計された製品からますます生まれる可能性がある。長い病変、分岐部、石灰化した血管、大きな近位血管、および出血リスクの高い患者集団は、特殊な設計、より強力な送達システム、最適化されたポリマーまたは薬剤技術を必要とする。メーカーは、対照研究と実世界のエビデンスによって裏付けられた測定可能な手技的または臨床的利点を実証することで、プレミアムなポジショニングを追求できる。したがって、投資は、差別化された臨床的価値のない漸進的な変更ではなく、明確に定義された満たされていない手技的ニーズに対応するプラットフォームを優先すべきである。主要な心臓センターとのパートナーシップは、エビデンスの生成と医師による採用を加速できる。同時に、企業は医療経済データを使用して、デバイス取得コストの上昇が、手技効率、合併症の減少、または下流のリソース利用の減少によって相殺されるかどうかを実証できる。
最近の動向
- 2026年3月:アボットはインドでXIENCE Skypointを発売し、複雑なPCI(経皮的冠動脈インターベンション)向けに最新のエベロリムス溶出型冠動脈ステントの供給範囲を拡大しました。このプラットフォームは、対応サイズが拡大され、最大5.25mmの血管に適応されます。また、複雑な冠動脈解剖学的構造における柔軟性と送達性を向上させるための設計上の特徴を備えています。
- 2026年6月:テルモ株式会社は、同社のOPUSWAVEデュアルセンサーイメージングシステムを用いた米国初の治療事例を発表しました。このシステムは、OFDIとIVUSを1本のカテーテルに統合することで、テルモの冠動脈インターベンション(PCI)エコシステムを強化し、PCI手技中のより包括的な血管評価を可能にします。今回の開発は、画像診断に基づくステント留置計画および留置への業界の動向を示すものです。
- 2025年1月:BIOTRONIK社は、同社の薬剤溶出ステント「Orsiro Mission」について、CEマークを取得した新たな適応症2件を発表しました。これには、出血リスクの高い患者に対する1ヶ月間の二重抗血小板療法と、中等度から重度の石灰化病変の治療が含まれます。今回の適応拡大により、超薄型ストラットプラットフォームの複雑なインターベンションにおける臨床的位置づけがさらに広がります。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -