
Mercado de stents cardíacos artificiales: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de stents cardíacos artificiales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (stent metálico desnudo (BMS), stent liberador de fármacos (DES), andamio vascular biorreabsorbible (BVS)); aplicación (infarto agudo de miocardio, angina inestable, angina de pecho); usuario final (hospitales, centro quirúrgico ambulatorio, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00013450
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 02, 2026


Tamaño del mercado en 2025
2.820 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
5.180 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,98 %
Índice de crecimiento
Mercado potencial
36.110 millones de dólares estadounidenses
(2026-2034)
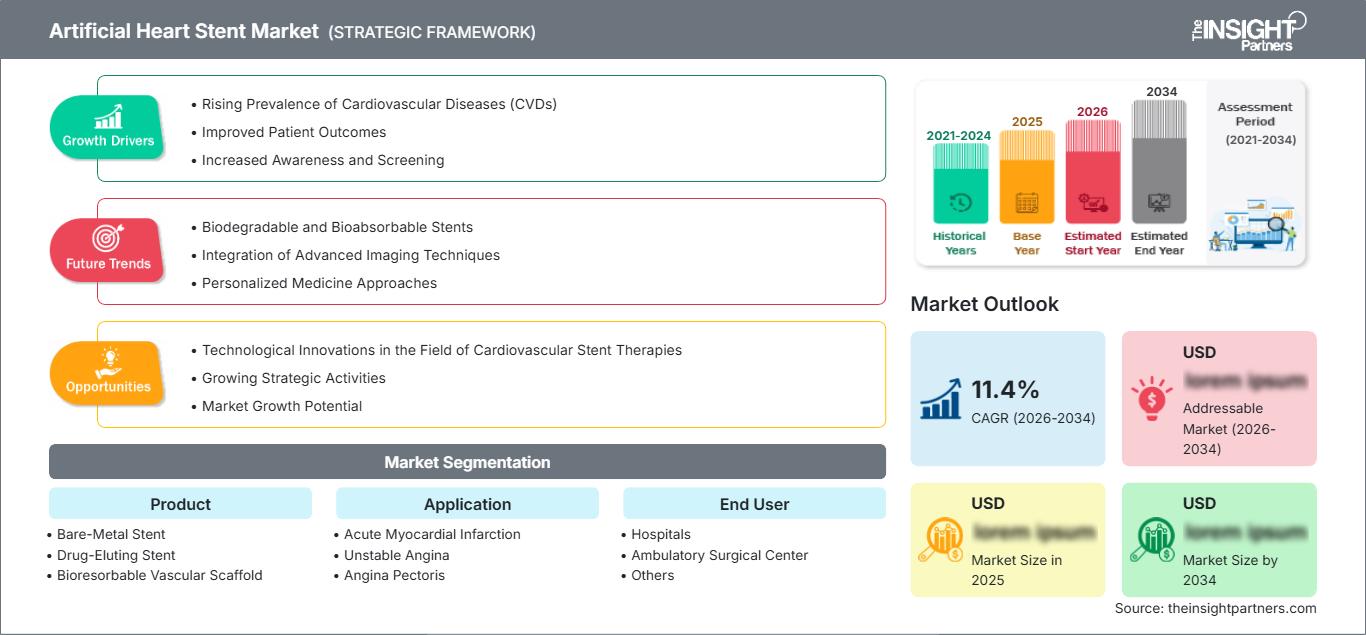
El mercado de stents cardíacos artificiales alcanzó un valor de 2820 millones de dólares en 2025 y se prevé que llegue a los 5180 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 6,98 % entre 2026 y 2034. El mercado continúa creciendo gracias a la innovación en cardiología intervencionista, que incluye el desarrollo de stents con estructuras más pequeñas, métodos de administración mejorados, tecnología óptima de liberación de fármacos y plataformas más adaptables anatómicamente. El crecimiento del mercado estará impulsado por el aumento de las intervenciones coronarias, la prevalencia de enfermedades cardiovasculares y los avances en la tecnología de stents.
La región de Norteamérica seguirá siendo importante debido a la infraestructura existente de equipos de cateterismo, el alto volumen de procedimientos, la disponibilidad de especialistas y los modelos de reembolso para la intervención coronaria percutánea. El mercado de stents cardíacos artificiales crecerá a una tasa anual compuesta (CAGR) del 6,2 % al 7,2 % entre 2026 y 2034 en Norteamérica.
Evaluación y perspectivas del mercado de stents cardíacos artificiales
- América del Norte: Se prevé que América del Norte alcance una cuota de mercado del 35-39% en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 6,2-7,2% entre 2026 y 2034. La región se beneficia de una infraestructura de PCI consolidada, capacidad especializada, adopción de técnicas de imagen avanzadas y amplia disponibilidad de plataformas de liberación de fármacos.
- EE. UU.: Se estima que EE. UU. representará entre el 78 % y el 83 % de los ingresos de Norteamérica en 2025 , con un crecimiento anual compuesto del 6,1 % al 7,1 % entre 2026 y 2034 , respaldado por altos volúmenes de ICP y un sistema de reembolso cardiovascular ya establecido.
- Europa: Se prevé que Europa alcance una cuota de mercado del 27-31% en 2025 , con un crecimiento anual compuesto del 5,8-6,8% entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes debido a sus redes consolidadas de cardiología intervencionista y a sus sofisticados sistemas de adquisición de suministros hospitalarios.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 22 % y el 26 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,8 % entre 2026 y 2034. China, Japón, Corea del Sur e India son los principales centros de demanda, impulsados por la expansión de los laboratorios de cateterismo, las pruebas de detección cardiovascular y la fabricación nacional de dispositivos médicos.
- Segmento más importante: Se estima que los stents liberadores de fármacos tendrán una cuota de mercado del 66-71% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,7-7,7% entre 2026 y 2034 , lo que refleja la preferencia clínica establecida para el control de la reestenosis.
- Segmento de alto crecimiento: Se prevé que los andamios vasculares biorreabsorbibles representen una cuota de mercado del 4-7% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 8,0-9,5% entre 2026 y 2034 , gracias al renovado desarrollo de tecnologías de andamiaje temporal.
- Empresas clave analizadas en detalle: Abbott, B. Braun Melsungen AG, Terumo Corporation, Medtronic, Boston Scientific Corporation, BIOTRONIK, Biosensors International Group, Ltd., Atrium Medical Corporation, Sino Medical Sciences Technology Inc., Cardinal Health.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El diseño de los stents ha evolucionado desde estructuras metálicas hasta diseños más delgados, con mayor radiopacidad, recubrimientos avanzados en polímeros y capacidad de liberación de fármacos para casos complejos. La fabricación depende cada vez más del corte láser de precisión, las técnicas de recubrimiento, la medición dimensional rigurosa y los sistemas de administración eficaces. Estos cambios han incrementado la necesidad de uniformidad en la fabricación, la ciencia de los materiales y el diseño de los stents para catéteres.
En los próximos años, se hará mayor hincapié en el crecimiento fuera de los mercados occidentales consolidados. China e India presentan un importante potencial de crecimiento en volumen, mientras que el sudeste asiático y algunos mercados selectos de Oriente Medio están desarrollando capacidades de intervención coronaria percutánea (ICP). La modernización de las normativas, la inversión en infraestructura hospitalaria y la adopción de procedimientos guiados por imágenes impulsarán la localización de las ventas y la fabricación.
Alcance del informe de mercado de stents cardíacos artificiales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.820 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 5.180 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,98% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de stents cardíacos artificiales
El crecimiento de la demanda en el mercado de stents cardíacos artificiales se debe principalmente a las tasas de enfermedad arterial coronaria, el número de procedimientos de angioplastia, la demografía y la necesidad de mantener la permeabilidad vascular tras la angioplastia. El ecosistema incluye proveedores de metales especiales, polímeros y fármacos, fabricantes de maquinaria de precisión, empresas de recubrimientos, fabricantes de catéteres, hospitales, cardiólogos intervencionistas y distribuidores. El proceso de adquisición considera la eficacia clínica, además de la facilidad de entrega, la vida útil, la compatibilidad y los costos totales del procedimiento.
Las tendencias de suministro están determinadas por la demanda de stents de cobalto-cromo, platino-cromo, acero inoxidable, polímeros y recubiertos de fármacos. Los proveedores de stents deben mantener tolerancias estrictas a la vez que logran resistencia radial, flexibilidad, visibilidad y un perfil óptimo. Los hospitales prefieren cada vez más plataformas de stents que puedan tratar diferentes tipos de lesiones sin necesidad de mantener un inventario excesivo, lo que impulsa a los fabricantes a ampliar su gama de diámetros y longitudes.
La rivalidad aún se limita a fabricantes diversificados de dispositivos cardiovasculares que mantienen vínculos con médicos, capacidad de regulación y una amplia gama de productos intervencionistas. Abbott se basa en su línea XIENCE para competir, mientras que Boston Scientific cuenta con numerosos productos basados en platino-cromo y polímeros bioabsorbibles. Medtronic, Terumo Corporation, BIOTRONIK y Biosensors International Group, Ltd. diversifican la competencia en diferentes regiones y tipos de productos.
El informe sobre el mercado de stents cardíacos artificiales revela la creciente necesidad de intervenciones coronarias complejas, pacientes con riesgo de hemorragia, plataformas basadas en lesiones y dispositivos de imagen como estrategias clave. Sino Medical Sciences Technology Inc. es un actor clave en el mercado chino de dispositivos médicos. Asimismo, B. Braun Melsungen AG, Atrium Medical Corporation y Cardinal Health contribuyen con sus carteras de productos cardiovasculares y canales de distribución.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de stents cardíacos artificiales: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de stents cardíacos artificiales
Se prevé que Norteamérica contribuya con un 35-39% a la cuota de mercado de los stents cardíacos artificiales en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2-7,2% entre 2025 y 2034. Estados Unidos es la principal fuente de demanda debido a la existencia de una infraestructura de laboratorios de cateterismo bien desarrollada, especialidades cardíacas y el reembolso de los procedimientos de intervención coronaria percutánea (ICP). Canadá contribuirá mediante programas públicos de enfermedades cardiovasculares y la adquisición por parte de los hospitales. El uso es mayor con sistemas liberadores de fármacos para intervenciones coronarias rutinarias y complejas.
Además, Norteamérica disfruta de una rápida adopción de tecnologías como la ecografía intravascular, la imagen óptica, la preparación de lesiones y las innovaciones en la administración de fármacos. Los hospitales utilizan la imagenología para lograr precisión en el dimensionamiento y la implantación de los stents, lo que incrementa el uso de plataformas sofisticadas. La competencia se ve impulsada por la presencia de fabricantes como Abbott, Boston Scientific Corporation, Medtronic, Terumo Corporation y BIOTRONIK. Las consideraciones económicas se están convirtiendo cada vez más en el criterio para las decisiones de adquisición.
Mercado estadounidense de stents para corazones artificiales
América del Norte representará entre el 78 % y el 83 % de los ingresos de EE. UU. en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 7,1 % en 2034, debido a la alta tasa de uso de ICP, la elevada prevalencia de enfermedades cardiovasculares, el número de especialistas y la sofisticación de los laboratorios de cateterismo. Abbott, Boston Scientific Corporation, Medtronic, Terumo Corporation y BIOTRONIK ocupan posiciones comerciales sólidas en el campo de las intervenciones coronarias.
La demanda de aplicaciones está creciendo en relación con síndromes coronarios agudos, lesiones complejas, lesiones largas, bifurcaciones y pacientes que requieren un manejo antiplaquetario optimizado. Los hospitales seguirán siendo los principales compradores; sin embargo, las intervenciones cardiovasculares ambulatorias adquieren cada vez mayor importancia debido a las mejoras en la selección de pacientes y la eficiencia de los procedimientos. El mercado estadounidense será un punto de partida clave para plataformas avanzadas de stents, soluciones de imagen y sistemas de administración.
Mercado europeo de stents cardíacos artificiales
Europa tendrá una participación del 27-31% y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,8%, siendo Alemania el mayor mercado nacional. Otros mercados importantes son el Reino Unido y Francia, mientras que Italia y España impulsan este crecimiento gracias a su infraestructura hospitalaria pública y al creciente número de intervenciones.
El Reino Unido se caracteriza por una combinación de procesos avanzados de ICP y adquisición de fármacos, siendo la evidencia económica sanitaria un requisito fundamental. Alemania cuenta con un amplio número de hospitales y especialistas que realizan intervenciones coronarias complejas. Francia, Italia y España desarrollarán sistemas avanzados de liberación de fármacos; sin embargo, los procesos de reembolso y adquisición difieren en cada país. Los proveedores europeos y las multinacionales deben tener en cuenta el Reglamento de Dispositivos Médicos (MDR), así como la necesidad de evidencia clínica en este mercado competitivo.
Mercado de stents cardíacos artificiales en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico represente entre el 22 % y el 26 % de los ingresos de 2025 y que su crecimiento anual compuesto (CAGR) oscile entre el 7,8 % y el 8,8 %, lo que la convierte en la región de mayor crecimiento. China lidera la demanda regional, seguida de Japón, Corea del Sur, India y Australia. El acceso a la intervención coronaria percutánea (ICP), la producción local y el conocimiento sobre las enfermedades cardiovasculares impulsan este crecimiento.
En China, el volumen de procedimientos es elevado y la competencia es fuerte. En Japón y Corea del Sur, las instalaciones de atención intervencionista están bien establecidas, mientras que en India se observa un rápido crecimiento en el uso de cateterismos y accesos mediante plataformas DES. En Australia, se ha consolidado una red de especialistas. Estos factores contribuirán a impulsar la tecnología en la región.
Mercado de stents cardíacos artificiales en Oriente Medio y África
Se estima que el crecimiento en Oriente Medio y África alcanzará una tasa de crecimiento anual compuesta (TCAC) del 5,5-6,5%, impulsado por Arabia Saudita y los Emiratos Árabes Unidos gracias a los centros cardiovasculares de tercer nivel y el desarrollo de la atención médica. Sudáfrica seguirá desempeñando un papel clave en la región, mientras que el mercado de RoMEA se verá limitado por la escasez de especialistas y problemas de infraestructura.
Las inversiones de Arabia Saudita en hospitales y la infraestructura de turismo médico de los Emiratos Árabes Unidos facilitan los procedimientos avanzados de intervención cardíaca. Sudáfrica seguirá contando con procedimientos de intervención comparativamente más avanzados, mientras que otros mercados africanos dependen de derivaciones y tecnología importada. La solidez financiera y las inversiones en infraestructura en los países del Golfo podrían financiar laboratorios de cateterismo, pero el reembolso financiero, la formación de especialistas y la cadena de suministro desempeñarán un papel fundamental.
Análisis de segmentación
Producto
Se prevé que el segmento de productos en el mercado de stents cardíacos artificiales crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,7 % entre 2026 y 2034. Las plataformas de liberación de fármacos dominan el mercado, ya que combinan un soporte mecánico con un control farmacológico localizado de la proliferación neointimal. Los stents metálicos convencionales conservan aplicaciones clínicas específicas, mientras que los soportes vasculares biorreabsorbibles representan una oportunidad de desarrollo tecnológico donde un mejor rendimiento mecánico y la evidencia clínica podrían ampliar su adopción.
- Stent metálico desnudo: Las plataformas de metal desnudo siguen siendo relevantes cuando la selección requiere soporte mecánico a corto plazo, menor complejidad del dispositivo o consideraciones clínicas específicas. Su sólida base de fabricación también facilita su disponibilidad en entornos donde el precio es un factor importante.
- Stents liberadores de fármacos: Los stents liberadores de fármacos representan la principal categoría de productos, respaldada por la familiaridad establecida por los médicos, la amplia evidencia clínica y las continuas mejoras en los recubrimientos de polímeros, la cinética de los fármacos, el grosor de los puntales y el rendimiento de la liberación.
- Andamio vascular biorreabsorbible: Los andamios biorreabsorbibles ofrecen soporte temporal a los vasos sanguíneos, seguido de la reabsorción del andamio, lo que genera un interés estratégico en pacientes jóvenes y lesiones seleccionadas donde la restauración de la función vascular es una prioridad.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,5 % entre 2026 y 2034. El infarto agudo de miocardio genera una urgencia considerable en los procedimientos, mientras que la angina inestable y la angina de pecho mantienen una demanda de ICP electiva y semiurgente. La toma de decisiones clínicas incorpora cada vez más la complejidad de la lesión, el riesgo de hemorragia, las características del vaso y la duración prevista de la terapia antiplaquetaria.
- Infarto agudo de miocardio: La intervención coronaria percutánea de emergencia requiere una entrega rápida del dispositivo y una implantación fiable, por lo que la capacidad de seguimiento, la visibilidad, la resistencia radial y la amplia disponibilidad de tamaños son especialmente importantes para las intervenciones coronarias agudas.
- Angina inestable: La necesidad de tratamiento depende de la estratificación del riesgo y la anatomía coronaria, y la colocación de stents se suele elegir cuando una enfermedad obstructiva significativa requiere revascularización mecánica tras una evaluación diagnóstica.
- Angina de pecho: La enfermedad sintomática estable permite planificar una intervención coronaria percutánea (ICP), donde los médicos pueden prestar mayor atención a la preparación de la lesión, la determinación del tamaño mediante imágenes y la selección de la arquitectura del stent adecuada a la anatomía del vaso.
Usuario final
Se prevé que el segmento de usuarios finales registre una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 7,1 % entre 2026 y 2034. Los hospitales siguen siendo fundamentales, ya que albergan laboratorios de cateterismo, unidades de cuidados intensivos cardíacos y equipos multidisciplinarios. Los centros de cirugía ambulatoria pueden captar determinados procedimientos de menor riesgo a medida que se desarrolla la infraestructura ambulatoria, mientras que los centros de atención especializada siguen siendo importantes para los servicios cardiovasculares complejos.
- Hospitales: Los hospitales constituyen la base principal de compras porque gestionan intervenciones coronarias percutáneas de emergencia, enfermedades coronarias complejas, cuidados cardíacos intensivos y programas de intervención de alto volumen que requieren amplios inventarios de dispositivos.
- Centro quirúrgico ambulatorio: Los centros ambulatorios están diseñados para intervenciones selectas de menor riesgo, donde los protocolos clínicos, los requisitos de observación, el respaldo de emergencia y el reembolso permiten una gestión ambulatoria segura.
- Otros: Otras instalaciones incluyen centros cardiovasculares especializados y centros de procedimientos especializados, cuya adopción está determinada por la acreditación local, la disponibilidad de especialistas, la inversión en equipos y los patrones de derivación.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Día de las tendencias |
Etapa de adopción |
|---|---|---|---|
|
Infarto agudo de miocardio |
Alto |
PCI de emergencia |
Maduro |
|
Angina inestable |
Medio |
Estratificación del riesgo |
Escalada |
|
Angina de pecho |
Alto |
ICP electiva |
Maduro |
Factores que impulsan el crecimiento del mercado de stents cardíacos artificiales y análisis de su impacto
Aumento de la carga de enfermedades cardiovasculares
La prevalencia continua de la enfermedad arterial coronaria genera una necesidad clínica constante de tecnologías de revascularización. El envejecimiento de la población, la diabetes, la hipertensión, la obesidad y el sedentarismo incrementan el número de pacientes que requieren evaluación e intervención cardiovascular. Para los fabricantes de dispositivos, esto se traduce en oportunidades de procedimientos sostenidas, en lugar de depender de una única indicación terapéutica. El impacto es mayor en países donde la detección de enfermedades cardiovasculares está mejorando y los pacientes que antes no recibían tratamiento se incorporan a los sistemas de salud formales. Un mayor reconocimiento de la enfermedad también facilita la derivación temprana a cardiología intervencionista. Los fabricantes pueden beneficiarse desarrollando matrices de productos adaptadas a diferentes tamaños de vasos, complejidades de las lesiones y perfiles de riesgo de hemorragia. Sin embargo, el aumento de los procedimientos no se traduce automáticamente en un aumento equivalente de los ingresos, ya que los sistemas de adquisición, las licitaciones y los controles de precios pueden modificar la cartera de productos hacia plataformas clínicamente diferenciadas pero económicamente viables.
Expansión de la intervención coronaria mínimamente invasiva
La continua preferencia por el tratamiento mínimamente invasivo está reforzando el papel de la ICP en pacientes coronarios adecuados. En comparación con los abordajes quirúrgicos abiertos, las intervenciones basadas en catéteres pueden reducir la invasividad del procedimiento y facilitar el tratamiento a través de la infraestructura de cateterismo cardíaco ya establecida. El impacto en el mercado se extiende más allá de los stents, ya que los hospitales invierten cada vez más en imágenes, guías, balones, tecnologías de preparación de lesiones y soporte hemodinámico que mejoran el ecosistema general de la ICP. A medida que los flujos de trabajo de los procedimientos se vuelven más sofisticados, los fabricantes de stents se enfrentan a mayores expectativas de compatibilidad con las tecnologías de imagen y administración. Esto crea oportunidades para los proveedores capaces de integrar el diseño del dispositivo con los requisitos del procedimiento. La consecuencia comercial es un cambio de la disponibilidad básica del producto hacia la diferenciación del rendimiento, particularmente en lesiones complejas, anatomía calcificada, lesiones largas y pacientes con alto riesgo de hemorragia, donde los médicos otorgan mayor valor a la implantación predecible y al tratamiento optimizado del vaso.
Mejorar el acceso a la cardiología intervencionista avanzada.
La inversión en infraestructura sanitaria en las economías emergentes está ampliando el acceso a la intervención coronaria. Los nuevos laboratorios de cateterismo, los programas de formación de especialistas, la expansión de la cobertura de seguros y las iniciativas cardiovasculares con apoyo gubernamental pueden convertir las necesidades clínicas previamente insatisfechas en demanda de procedimientos. China e India son particularmente importantes porque sus grandes poblaciones ofrecen un amplio margen para la expansión del tratamiento, mientras que los mercados del sudeste asiático ofrecen oportunidades adicionales a medida que mejora la capacidad de los especialistas. El aumento de la producción nacional también modifica la dinámica competitiva al introducir alternativas de menor coste y alentar a las empresas multinacionales a adaptar sus productos, alianzas y formación clínica al mercado local. Para los fabricantes, una expansión exitosa requiere cada vez más que el registro regulatorio. La fiabilidad de la distribución, la formación de los médicos, la participación en licitaciones, el servicio posventa y la evidencia pertinente a las poblaciones locales pueden determinar la penetración en el mercado. Por lo tanto, es probable que esta expansión impulsada por la infraestructura amplíe la base de pacientes potenciales, al tiempo que aumenta la competencia en precio y servicio.
Tendencias futuras del mercado de stents cardíacos artificiales
Optimización de stents mediante imágenes integradas
Es probable que las tendencias del mercado de stents cardíacos artificiales vinculen cada vez más la selección de stents con la imagen intravascular y el apoyo a la toma de decisiones durante los procedimientos. La ecografía intravascular (IVUS) y la imagen óptica pueden proporcionar información detallada sobre las dimensiones de los vasos, las características de la placa, la expansión, la aposición y la morfología de la lesión antes y después de la implantación. Con el tiempo, los fabricantes podrían diferenciar los sistemas según la eficacia con la que sus stents interactúan con los flujos de trabajo guiados por imagen, en lugar de tratar el implante como un producto aislado. La inteligencia artificial podría facilitar aún más la medición y la planificación de los procedimientos, especialmente cuando la complejidad de la lesión hace que la evaluación angiográfica visual sea insuficiente. Esta evolución debería fomentar una mayor integración entre los stents, los catéteres de imagen, el software y las plataformas de procedimientos. Las empresas que desarrollen ecosistemas compatibles podrían lograr una mayor participación de los médicos, ya que el flujo de trabajo clínico se centra cada vez más en la optimización medible en lugar de solo en la selección del dispositivo.
Andamios temporales de última generación
Las tecnologías biorreabsorbibles están preparadas para un nuevo desarrollo a medida que la ciencia de los materiales mejora la resistencia mecánica, el control de la degradación, la radiopacidad y el rendimiento de la liberación. Las plataformas futuras podrían centrarse en superar las limitaciones que antes restringían su adopción clínica generalizada, como el grosor del andamio, la resistencia radial, el retroceso, la visibilidad y las preocupaciones sobre la trombosis. El objetivo estratégico es proporcionar soporte mecánico temporal, permitiendo al mismo tiempo que el vaso se recupere de forma más natural tras la reabsorción del andamio. Es probable que los organismos reguladores y los investigadores clínicos exijan pruebas sólidas a largo plazo antes de una adopción más amplia, lo que hace que los plazos de desarrollo clínico sean importantes para las decisiones de inversión. Los fabricantes con capacidades en ingeniería de polímeros, fabricación de precisión, administración de fármacos y monitorización clínica longitudinal podrían estar mejor posicionados para comercializar plataformas mejoradas. Esta trayectoria podría crear un segmento premium diferenciado junto con las tecnologías metálicas de liberación de fármacos ya establecidas.
Oportunidades de mercado para los stents cardíacos artificiales
Localización de la producción en mercados emergentes de alto volumen
Están surgiendo oportunidades de inversión en torno a la fabricación local y las redes de suministro regionales, especialmente en China e India. La producción local puede reducir la complejidad logística, mejorar la capacidad de respuesta a las licitaciones hospitalarias y respaldar estrategias de precios alineadas con los sistemas de contratación pública. Los fabricantes deben evaluar la localización de forma selectiva, priorizando los componentes donde la escala de producción, los requisitos normativos y la seguridad del suministro justifiquen la inversión de capital. Las alianzas con fabricantes por contrato ya establecidos pueden proporcionar una vía intermedia antes de que se desarrollen instalaciones a gran escala. La oportunidad va más allá del ensamblaje, ya que las capacidades locales pueden abarcar, con el tiempo, el corte láser, el recubrimiento, la integración de sistemas de administración, el embalaje y las pruebas de calidad. Las empresas que ingresen a estos mercados deben combinar la localización de la fabricación con la formación de médicos y la generación de evidencia clínica. Esta estrategia integrada puede fortalecer la competitividad en las licitaciones, al tiempo que reduce la dependencia de dispositivos terminados importados y, potencialmente, mejora la resiliencia ante interrupciones en el suministro internacional.
Plataformas para lesiones complejas y premiumización basada en la evidencia.
Las previsiones del mercado de stents cardíacos artificiales indican que la creación de valor puede provenir cada vez más de productos diseñados para casos anatómicamente complejos, en lugar de la mera expansión del volumen de unidades. Las lesiones largas, las bifurcaciones, los vasos calcificados, los vasos proximales de gran tamaño y las poblaciones con alto riesgo de hemorragia generan la necesidad de diseños especializados, sistemas de administración más robustos y tecnologías de polímeros o fármacos optimizadas. Los fabricantes pueden buscar un posicionamiento premium demostrando ventajas procedimentales o clínicas cuantificables, respaldadas por estudios controlados y evidencia del mundo real. Por lo tanto, la inversión debe priorizar plataformas que aborden necesidades procedimentales claramente definidas y no satisfechas, en lugar de modificaciones incrementales sin un valor clínico diferenciado. Las alianzas con los principales centros cardíacos pueden acelerar la generación de evidencia y la adopción por parte de los médicos. Paralelamente, las empresas pueden utilizar datos de economía de la salud para demostrar si los mayores costes de adquisición de dispositivos se compensan con una mayor eficiencia en el procedimiento, una reducción de las complicaciones o una menor utilización de recursos posteriores.
Novedades recientes
- Marzo de 2026: Abbott lanzó XIENCE Skypoint en India, ampliando la disponibilidad de su último stent coronario liberador de everolimus para ICP complejas. La plataforma ofrece una gama de tamaños ampliada y está indicada para vasos de hasta 5,25 mm, con características de diseño destinadas a mejorar la flexibilidad y la facilidad de implantación en anatomías coronarias complejas.
- Junio de 2026: Terumo Corporation anunció el primer procedimiento en EE. UU. utilizando su sistema de imágenes de doble sensor OPUSWAVE. Esta plataforma combina OFDI e IVUS en un solo catéter, fortaleciendo el ecosistema de intervención coronaria de Terumo y permitiendo una evaluación vascular más completa durante los procedimientos de ICP. Este avance demuestra la tendencia de la industria hacia la planificación e implantación de stents con apoyo de imágenes.
- Enero de 2025: BIOTRONIK presentó dos nuevas indicaciones con certificación CE para su stent liberador de fármacos Orsiro Mission, que incluyen la terapia antiplaquetaria dual de un mes para pacientes con alto riesgo de hemorragia y el tratamiento de lesiones calcificadas de moderadas a graves. Esta ampliación amplía el posicionamiento clínico de la plataforma de puntales ultrafinos en intervenciones complejas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -