
Marché des stents cardiaques artificiels : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des stents cardiaques artificiels : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par produit (stent nu, stent à élution de médicament, endoprothèse vasculaire biorésorbable) ; application (infarctus aigu du myocarde, angine de poitrine instable, angine de poitrine) ; utilisateur final (hôpitaux, centres de chirurgie ambulatoire, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00013450
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 02, 2026


Taille du marché en 2025
2,82 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
5,18 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,98 %
taux de croissance
Marché adressable
36,11 milliards de dollars américains
(2026-2034)
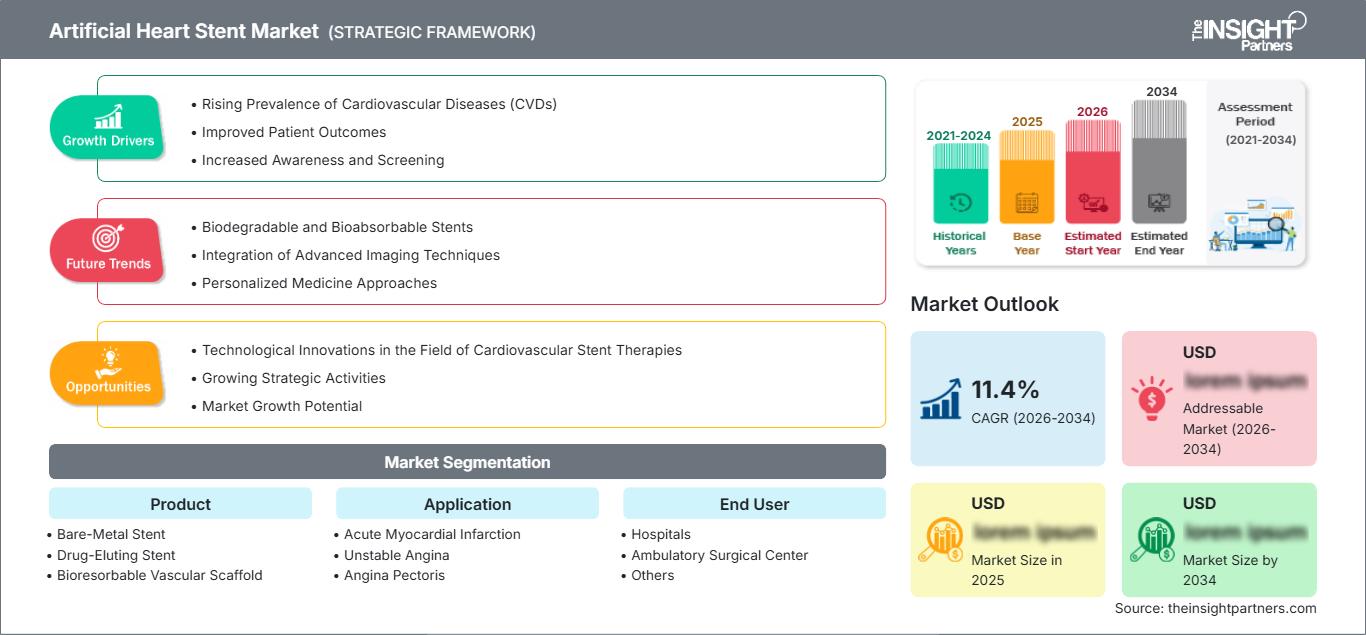
Le marché des stents cardiaques artificiels était évalué à 2,82 milliards de dollars américains en 2025 et devrait atteindre 5,18 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 6,98 % entre 2026 et 2034. La croissance de ce marché est portée par l'innovation en cardiologie interventionnelle, notamment le développement de stents à mailles plus fines, l'amélioration des méthodes de pose, l'optimisation des technologies d'élution de médicaments et la personnalisation accrue des plateformes anatomiques. Cette croissance sera alimentée par l'augmentation du nombre d'interventions coronaires, la prévalence croissante des maladies cardiovasculaires et les progrès réalisés dans le domaine des stents.
L'Amérique du Nord restera un marché important grâce à son infrastructure existante d'équipements de cathétérisme, au volume élevé d'interventions, à la disponibilité de spécialistes et aux modèles de remboursement des interventions coronaires percutanées. Le marché des stents cardiaques artificiels devrait croître à un taux de croissance annuel composé (TCAC) de 6,2 % à 7,2 % entre 2026 et 2034 en Amérique du Nord.
Analyse et perspectives du marché des stents cardiaques artificiels
- Amérique du Nord : L’Amérique du Nord devrait représenter une part de marché de 35 à 39 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,2 à 7,2 % entre 2026 et 2034. La région bénéficie d’une infrastructure PCI mature, de capacités de spécialistes, d’une adoption de l’imagerie avancée et d’une large disponibilité de plateformes à élution de médicaments.
- États-Unis : On estime que les États-Unis représenteront 78 à 83 % des revenus nord-américains en 2025 , avec un TCAC de 6,1 à 7,1 % entre 2026 et 2034 , soutenu par des volumes élevés d'interventions coronaires percutanées et un système de remboursement cardiovasculaire établi.
- Europe : L'Europe devrait détenir une part de marché de 27 à 31 % en 2025 , progressant à un TCAC de 5,8 à 6,8 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent des marchés importants en raison de leurs réseaux de cardiologie interventionnelle établis et de leurs systèmes d'approvisionnement hospitaliers sophistiqués.
- Asie-Pacifique : La part de marché de l’Asie-Pacifique est estimée entre 22 et 26 % en 2025 , avec un TCAC de 7,8 à 8,8 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde sont les principaux centres de demande, soutenus par le développement des laboratoires de cathétérisme, le dépistage cardiovasculaire et la fabrication nationale de dispositifs médicaux.
- Segment le plus important : les stents à élution médicamenteuse devraient détenir une part de marché de 66 à 71 % en 2025 , avec un TCAC de 6,7 à 7,7 % de 2026 à 2034 , reflétant une préférence clinique établie pour le contrôle de la resténose.
- Segment à forte croissance : Les échafaudages vasculaires biorésorbables devraient représenter une part de marché de 4 à 7 % en 2025 , avec un TCAC de 8,0 à 9,5 % de 2026 à 2034 , soutenu par le développement renouvelé des technologies d'échafaudage temporaire.
- Principales entreprises analysées en détail : Abbott, B. Braun Melsungen AG, Terumo Corporation, Medtronic, Boston Scientific Corporation, BIOTRONIK, Biosensors International Group, Ltd., Atrium Medical Corporation, Sino Medical Sciences Technology Inc., Cardinal Health.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La conception des stents a évolué, passant d'armatures métalliques à des structures plus fines, plus radio-opaques, dotées de revêtements polymères avancés et capables d'injecter des médicaments pour traiter les cas complexes. Leur fabrication repose désormais de plus en plus sur la découpe laser de précision, les techniques de revêtement, la mesure rigoureuse des dimensions et des systèmes d'administration efficaces. Ces évolutions ont renforcé la nécessité d'une plus grande cohérence dans la fabrication, la science des matériaux et la conception des stents endovasculaires.
Dans les années à venir, l'accent sera davantage mis sur la croissance en dehors des marchés occidentaux bien établis. La Chine et l'Inde présentent un potentiel de croissance important, tandis que l'Asie du Sud-Est et certains marchés du Moyen-Orient développent leurs capacités en matière d'interventions coronaires percutanées. La modernisation de la réglementation, les investissements dans les infrastructures hospitalières et l'adoption des procédures guidées par l'image favoriseront la localisation des ventes et de la production.
Rapport sur le marché des stents cardiaques artificiels : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,82 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,18 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,98% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des stents cardiaques artificiels
La croissance de la demande sur le marché des stents cardiaques artificiels est principalement due à l'augmentation des taux de maladies coronariennes, du nombre d'angioplasties, des données démographiques et de la nécessité de maintenir la perméabilité vasculaire après une angioplastie. L'écosystème comprend des fournisseurs de métaux spéciaux, de polymères et de médicaments, des fabricants d'usinage de précision, des entreprises de revêtement, des fabricants de cathéters, des hôpitaux, des cardiologues interventionnels et des distributeurs. Les critères d'approvisionnement prennent en compte l'efficacité clinique, ainsi que la facilité d'administration, la durée de conservation, la compatibilité et le coût global de la procédure.
Les tendances d'approvisionnement sont dictées par les besoins en stents en cobalt-chrome, platine-chrome, acier inoxydable, polymère et à élution médicamenteuse. Les fournisseurs de stents doivent garantir des tolérances strictes tout en assurant résistance radiale, flexibilité, visibilité et profil optimaux. Les hôpitaux privilégient de plus en plus les plateformes de stents capables de traiter différents types de lésions sans nécessiter de stocks excessifs, ce qui incite les fabricants à diversifier leur gamme de diamètres et de longueurs.
La concurrence reste concentrée entre les fabricants de dispositifs cardiovasculaires diversifiés qui entretiennent des liens étroits avec les médecins, une expertise réglementaire et une gamme complète de solutions interventionnelles. Abbott mise sur sa gamme XIENCE pour se démarquer, tandis que Boston Scientific propose de nombreux produits à base de platine-chrome et de polymères bioabsorbables. Medtronic, Terumo Corporation, BIOTRONIK et Biosensors International Group, Ltd. diversifient la concurrence sur différents marchés et types de produits.
Le rapport sur le marché des stents cardiaques artificiels révèle que le besoin croissant d'interventions coronaires complexes, la prise en charge des patients à risque hémorragique, le recours aux plateformes basées sur les lésions et l'utilisation de dispositifs d'imagerie constituent des stratégies clés. Sino Medical Sciences Technology Inc. est un acteur majeur du marché chinois des dispositifs médicaux. Parallèlement, B. Braun Melsungen AG, Atrium Medical Corporation et Cardinal Health contribuent également à ce marché, que ce soit par leurs gammes de produits cardiovasculaires ou leurs réseaux de distribution.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des stents cardiaques artificiels : Perspectives stratégiques
Perspectives régionales
marché des stents cardiaques artificiels en Amérique du Nord
L'Amérique du Nord devrait représenter entre 35 et 39 % du marché des stents cardiaques artificiels en 2025 et connaître une croissance annuelle composée (TCAC) de 6,2 % à 7,2 % entre 2025 et 2034. Les États-Unis constituent le principal moteur de la demande grâce à leurs infrastructures de cathétérisme cardiaque performantes, leurs spécialités en cardiologie et le remboursement des interventions coronaires percutanées (ICP). Le Canada contribuera également à ce marché par le biais de programmes publics de lutte contre les maladies cardiovasculaires et des achats hospitaliers. L'utilisation est maximale pour les systèmes à élution médicamenteuse, tant pour les interventions coronaires courantes que pour les interventions complexes.
De plus, l'Amérique du Nord bénéficie d'une adoption rapide de technologies telles que l'échographie intravasculaire, l'imagerie optique, la préparation des lésions et les innovations en matière de pose de stents. Les hôpitaux utilisent l'imagerie pour une précision accrue dans le dimensionnement et le déploiement des stents, ce qui favorise l'utilisation de plateformes sophistiquées. La concurrence est stimulée par la présence de fabricants comme Abbott, Boston Scientific Corporation, Medtronic, Terumo Corporation et BIOTRONIK. Les considérations économiques deviennent un critère de plus en plus déterminant dans les décisions d'achat.
marché américain des stents cardiaques artificiels
L'Amérique du Nord représentera environ 78 à 83 % des revenus américains de 2025, avec un TCAC de 6,1 à 7,1 % en 2034, en raison du recours fréquent aux interventions coronaires percutanées (ICP), de la forte prévalence des maladies cardiovasculaires, du nombre de spécialistes et de la sophistication des laboratoires de cathétérisme. Abbott, Boston Scientific Corporation, Medtronic, Terumo Corporation et BIOTRONIK occupent des positions commerciales importantes dans le domaine des interventions coronaires.
La demande d'utilisation de ces dispositifs est en hausse, notamment pour les syndromes coronariens aigus, les lésions complexes et longues, les bifurcations et les patients nécessitant une gestion optimisée des antiagrégants plaquettaires. Si les hôpitaux demeurent les principaux acheteurs, les interventions cardiovasculaires ambulatoires prennent une importance croissante grâce à l'amélioration de la sélection des patients et de l'efficacité des procédures. Le marché américain constituera un tremplin important pour le déploiement de plateformes avancées de stents, de solutions d'imagerie et de systèmes d'administration.
marché européen des stents cardiaques artificiels
L'Europe représentera entre 27 et 31 % du marché et connaîtra une croissance annuelle composée de 5,8 à 6,8 %, l'Allemagne étant le principal marché national. Le Royaume-Uni et la France constituent d'autres marchés importants, tandis que l'Italie et l'Espagne contribuent à cette croissance grâce à leurs infrastructures hospitalières publiques et au nombre croissant d'interventions.
Le Royaume-Uni combine un système d'intervention coronarienne percutanée (ICP) et un processus d'approvisionnement bien établis, et exige une évaluation médico-économique rigoureuse. L'Allemagne dispose d'un grand nombre d'hôpitaux et de spécialistes capables de réaliser des interventions coronaires complexes. La France, l'Italie et l'Espagne développeront des systèmes à élution de médicaments de pointe ; toutefois, les procédures de remboursement et d'approvisionnement diffèrent selon les pays. Les fournisseurs européens et les multinationales doivent tenir compte du règlement relatif aux dispositifs médicaux (RDM), ainsi que de la nécessité de disposer de preuves cliniques dans ce marché concurrentiel.
Marché des stents cardiaques artificiels en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 22 % et 26 % des revenus de 2025 et affiche une croissance annuelle composée de 7,8 % à 8,8 %, ce qui en fait la région à la croissance la plus rapide. La Chine domine la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'accès aux interventions coronaires percutanées (ICP), la production locale et les connaissances sur les maladies cardiovasculaires sont les principaux moteurs de cette croissance.
En Chine, le volume d'interventions est important et la concurrence est forte. Au Japon et en Corée du Sud, les infrastructures de soins interventionnels sont bien implantées, tandis qu'en Inde, le recours au cathétérisme et à l'accès aux plateformes DES est en forte croissance. En Australie, un réseau de spécialistes a été mis en place. Ces facteurs contribueront à promouvoir cette technologie dans la région.
Marché des stents cardiaques artificiels au Moyen-Orient et en Afrique
La croissance au Moyen-Orient et en Afrique est estimée à un TCAC de 5,5 à 6,5 %, tirée par l'Arabie saoudite et les Émirats arabes unis grâce à leurs centres cardiovasculaires de pointe et au développement de leurs systèmes de santé. L'Afrique du Sud continuera de jouer un rôle clé dans la région, tandis que le marché du reste du Moyen-Orient et de l'Afrique sera limité par la disponibilité des spécialistes et les problèmes d'infrastructure.
Les investissements de l'Arabie saoudite dans les hôpitaux et l'infrastructure de tourisme médical des Émirats arabes unis facilitent les interventions cardiaques de pointe. L'Afrique du Sud continuera de proposer des interventions comparativement plus avancées, tandis que les autres marchés africains dépendent des recommandations et des technologies importées. La solidité financière et les investissements dans les infrastructures des pays du Golfe pourraient financer les laboratoires de cathétérisme, mais le remboursement des soins, la formation des spécialistes et la chaîne d'approvisionnement joueraient un rôle déterminant.
Analyse de segmentation
Produit
Le segment des produits du marché des stents cardiaques artificiels devrait connaître une croissance annuelle composée (TCAC) de 6,7 % à 7,7 % entre 2026 et 2034. Les plateformes à élution médicamenteuse dominent le marché car elles associent un support mécanique à un contrôle pharmacologique localisé de la prolifération néointimale. Les stents métalliques nus conservent des applications cliniques spécifiques, tandis que les supports vasculaires biorésorbables représentent une opportunité de développement technologique : l’amélioration des performances mécaniques et des données cliniques pourrait favoriser leur adoption.
- Stents métalliques nus : Les plateformes métalliques nues conservent leur pertinence lorsque le choix repose sur un soutien mécanique à court terme, une complexité moindre du dispositif ou des considérations cliniques spécifiques. Leur base de production établie garantit également leur disponibilité dans les contextes où le prix est un facteur déterminant.
- Stent à élution médicamenteuse : Les stents à élution médicamenteuse représentent la principale catégorie de produits, bénéficiant d’une bonne connaissance des médecins, de nombreuses preuves cliniques et d’améliorations continues au niveau des revêtements polymères, de la cinétique du médicament, de l’épaisseur des mailles et des performances d’administration.
- Échafaudage vasculaire biorésorbable : Les échafaudages biorésorbables offrent un soutien temporaire des vaisseaux suivi d’une résorption de l’échafaudage, ce qui crée un intérêt stratégique chez les patients plus jeunes et pour certaines lésions où la restauration de la fonction vasculaire est une priorité.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 6,5 % à 7,5 % entre 2026 et 2034. L’infarctus aigu du myocarde engendre une forte urgence procédurale, tandis que l’angor instable et l’angor stable maintiennent la demande d’interventions coronaires percutanées (ICP) programmées et semi-urgentes. La prise de décision clinique intègre de plus en plus la complexité de la lésion, le risque hémorragique, les caractéristiques du vaisseau et la durée prévue du traitement antiplaquettaire.
- Infarctus aigu du myocarde : l’intervention coronarienne percutanée d’urgence nécessite une livraison rapide du dispositif et un déploiement fiable, ce qui rend la traçabilité, la visibilité, la résistance radiale et la disponibilité d’une large gamme de tailles particulièrement importantes pour les interventions coronaires aiguës.
- Angine instable : la nécessité d’un traitement dépend de la stratification des risques et de l’anatomie coronarienne, la pose d’un stent étant fréquemment choisie lorsqu’une maladie obstructive importante nécessite une revascularisation mécanique après évaluation diagnostique.
- Angine de poitrine : La stabilité de la maladie symptomatique justifie une intervention coronarienne percutanée planifiée, permettant aux médecins de consacrer une plus grande attention à la préparation de la lésion, au dimensionnement guidé par imagerie et à la sélection d’une architecture de stent adaptée à l’anatomie du vaisseau.
Utilisateur final
Le segment des utilisateurs finaux devrait enregistrer un TCAC de 6,1 % à 7,1 % entre 2026 et 2034. Les hôpitaux demeurent essentiels car ils abritent des laboratoires de cathétérisme, des unités de soins intensifs cardiologiques et des équipes multidisciplinaires. Les centres de chirurgie ambulatoire peuvent prendre en charge certaines interventions à faible risque à mesure que l'infrastructure de soins externes se développe, tandis que les centres de soins spécialisés restent indispensables pour les services cardiovasculaires complexes.
- Hôpitaux : Les hôpitaux constituent la principale base d’achat car ils gèrent les interventions coronaires percutanées d’urgence, les maladies coronariennes complexes, les soins cardiaques intensifs et les programmes interventionnels à volume élevé nécessitant de vastes stocks de dispositifs.
- Centre de chirurgie ambulatoire : Les centres ambulatoires sont conçus pour certaines interventions à faible risque où les protocoles cliniques, les exigences d’observation, la prise en charge des urgences et le remboursement permettent une prise en charge ambulatoire sûre.
- Autres : Les autres établissements comprennent des centres cardiovasculaires spécialisés et des centres de procédures ciblés, leur adoption étant déterminée par l'accréditation locale, la disponibilité des spécialistes, l'investissement dans l'équipement et les habitudes d'orientation.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Infarctus aigu du myocarde |
Haut |
PCI d'urgence |
Mature |
|
Angine instable |
Moyen |
Stratification des risques |
Mise à l'échelle |
|
Angine de poitrine |
Haut |
PCI élective |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des stents cardiaques artificiels
Augmentation de la charge des maladies cardiovasculaires
La prévalence persistante des maladies coronariennes engendre un besoin clinique durable en technologies de revascularisation. Le vieillissement de la population, le diabète, l'hypertension, l'obésité et la sédentarité augmentent le nombre de patients nécessitant une évaluation et une intervention cardiovasculaires. Pour les fabricants de dispositifs, cela se traduit par des opportunités d'interventions soutenues, plutôt que par une dépendance à une seule indication thérapeutique. L'impact est le plus marqué dans les pays où le dépistage cardiovasculaire progresse et où les patients non traités auparavant intègrent des parcours de soins structurés. Une meilleure reconnaissance de la maladie favorise également une orientation plus précoce vers la cardiologie interventionnelle. Les fabricants peuvent tirer profit du développement de gammes de produits adaptées aux différentes tailles de vaisseaux, à la complexité des lésions et aux profils de risque hémorragique. Toutefois, la croissance du nombre d'interventions ne se traduit pas automatiquement par une croissance équivalente du chiffre d'affaires, car les systèmes d'approvisionnement, les appels d'offres et le contrôle des prix peuvent orienter la gamme de produits vers des plateformes cliniquement différenciées mais économiquement viables.
Expansion de l'intervention coronarienne mini-invasive
La préférence marquée pour les traitements mini-invasifs renforce le rôle de l'angioplastie coronaire transluminale percutanée (ACTP) chez les patients coronariens éligibles. Comparées aux interventions chirurgicales à ciel ouvert, les interventions par cathéter permettent de réduire l'invasivité et de faciliter le traitement grâce à une infrastructure de cathétérisme cardiaque bien établie. L'impact sur le marché dépasse le cadre des stents, car les hôpitaux investissent de plus en plus dans l'imagerie, les guides, les ballons, les techniques de préparation des lésions et le support hémodynamique, améliorant ainsi l'écosystème global de l'ACTP. À mesure que les protocoles procéduraux se complexifient, les fabricants de stents doivent répondre à des exigences accrues en matière de compatibilité avec les technologies d'imagerie et de pose. Ceci crée des opportunités pour les fournisseurs capables d'intégrer la conception des dispositifs aux exigences procédurales. La conséquence commerciale est un passage d'une simple disponibilité des produits à une différenciation des performances, notamment pour les lésions complexes, les calcifications anatomiques, les lésions longues et les patients à haut risque hémorragique, pour lesquels les médecins privilégient un déploiement prévisible et un traitement vasculaire optimisé.
Améliorer l'accès à la cardiologie interventionnelle avancée
Les investissements dans les infrastructures de santé des économies émergentes élargissent l'accès aux interventions coronaires. De nouveaux laboratoires de cathétérisme, des programmes de formation de spécialistes, l'extension de la couverture d'assurance et les initiatives cardiovasculaires soutenues par les gouvernements peuvent transformer des besoins cliniques auparavant insatisfaits en demande de procédures. La Chine et l'Inde sont particulièrement importantes car leur population nombreuse offre un potentiel considérable pour le développement des traitements, tandis que les marchés d'Asie du Sud-Est offrent des opportunités supplémentaires grâce à l'amélioration des compétences des spécialistes. L'augmentation de la production locale modifie également la dynamique concurrentielle en introduisant des alternatives moins coûteuses et en incitant les multinationales à adapter leurs produits, leurs partenariats et leur formation clinique aux marchés locaux. Pour les fabricants, une expansion réussie exige de plus en plus que l'enregistrement réglementaire. La fiabilité de la distribution, la formation des médecins, la participation aux appels d'offres, le service après-vente et les données probantes adaptées aux populations locales peuvent déterminer la pénétration du marché. Cette expansion, portée par les infrastructures, est donc susceptible d'élargir la base de patients potentiels tout en intensifiant la concurrence sur les prix et les services.
Tendances futures du marché des stents cardiaques artificiels
Optimisation des stents par imagerie intégrée
Les tendances du marché des stents cardiaques artificiels devraient s'orienter de plus en plus vers une intégration de l'imagerie intravasculaire et de l'aide à la décision procédurale dans le choix du stent. L'IVUS et l'imagerie optique fournissent des informations détaillées sur les dimensions du vaisseau, les caractéristiques de la plaque, son expansion, son apposition et la morphologie de la lésion avant et après l'implantation. À terme, les fabricants pourraient différencier les systèmes en fonction de l'efficacité de l'interaction de leurs stents avec les flux de travail guidés par l'imagerie, plutôt que de considérer l'implant comme un produit isolé. L'intelligence artificielle pourrait également faciliter la mesure et la planification des interventions, notamment lorsque la complexité de la lésion rend l'évaluation angiographique visuelle insuffisante. Cette évolution devrait encourager une intégration plus étroite entre les stents, les cathéters d'imagerie, les logiciels et les plateformes procédurales. Les entreprises qui développent des écosystèmes compatibles pourraient obtenir une implication accrue des médecins, car le flux de travail clinique se concentrera de plus en plus sur l'optimisation mesurable plutôt que sur le seul choix du dispositif.
Échafaudages temporaires de nouvelle génération
Les technologies biorésorbables sont promises à un renouveau grâce aux progrès de la science des matériaux qui améliorent la résistance mécanique, le contrôle de la dégradation, la radio-opacité et l'efficacité de l'administration. Les plateformes futures pourraient s'attacher à surmonter les limitations qui ont jusqu'ici freiné leur large adoption clinique, notamment l'épaisseur de l'armature, sa résistance radiale, son recul élastique, sa visibilité et les risques de thrombose. L'objectif stratégique est d'assurer un soutien mécanique temporaire tout en permettant au vaisseau de se régénérer plus naturellement après la résorption de l'armature. Les agences réglementaires et les investigateurs cliniques exigeront probablement des preuves solides à long terme avant une adoption plus large, ce qui rend les délais de développement clinique essentiels pour les décisions d'investissement. Les fabricants maîtrisant l'ingénierie des polymères, la fabrication de précision, l'administration de médicaments et le suivi clinique longitudinal seront sans doute mieux placés pour commercialiser ces plateformes améliorées. Cette évolution pourrait créer un segment premium différencié, aux côtés des technologies métalliques à élution de médicaments déjà établies.
Opportunités du marché des stents cardiaques artificiels
Localisation de la production sur les marchés émergents à fort volume
Des opportunités d'investissement émergent autour de la production locale et des réseaux d'approvisionnement régionaux, notamment en Chine et en Inde. La production locale peut simplifier la logistique, améliorer la réactivité aux appels d'offres hospitaliers et faciliter les stratégies de prix conformes aux systèmes de marchés publics. Les fabricants doivent évaluer la localisation de manière sélective, en privilégiant les composants pour lesquels l'échelle de production, les exigences réglementaires et la sécurité d'approvisionnement justifient les investissements. Les partenariats avec des sous-traitants établis peuvent constituer une solution intermédiaire avant le développement d'installations à grande échelle. Les opportunités sont plus vastes que le simple assemblage, car les capacités locales peuvent à terme englober la découpe laser, le revêtement, l'intégration des systèmes d'administration, le conditionnement et les contrôles qualité. Les entreprises qui s'implantent sur ces marchés devraient associer la localisation de la production à la formation des médecins et à la production de données cliniques. Une telle stratégie intégrée peut renforcer la compétitivité lors des appels d'offres, tout en réduisant la dépendance aux dispositifs finis importés et en améliorant potentiellement la résilience face aux perturbations des chaînes d'approvisionnement internationales.
Plateformes pour lésions complexes et optimisation fondée sur des données probantes
Les prévisions concernant le marché des stents cardiaques artificiels indiquent que la création de valeur peut de plus en plus provenir de produits conçus pour des cas anatomiquement complexes, plutôt que de la seule augmentation du volume de production. Les lésions longues, les bifurcations, les vaisseaux calcifiés, les gros vaisseaux proximaux et les populations à haut risque hémorragique nécessitent des conceptions spécialisées, des systèmes d'administration plus robustes et des technologies polymères ou médicamenteuses optimisées. Les fabricants peuvent viser un positionnement haut de gamme en démontrant des avantages procéduraux ou cliniques mesurables, étayés par des études contrôlées et des données en vie réelle. Les investissements devraient donc privilégier les plateformes répondant à des besoins procéduraux non satisfaits clairement définis, plutôt que des modifications incrémentales sans valeur clinique différenciée. Les partenariats avec les grands centres de cardiologie peuvent accélérer la production de données probantes et l'adoption par les médecins. Parallèlement, les entreprises peuvent utiliser des données médico-économiques pour démontrer si des coûts d'acquisition plus élevés sont compensés par une efficacité procédurale accrue, une réduction des complications ou une moindre utilisation des ressources en aval.
Développements récents
- Mars 2026 : Abbott lance XIENCE Skypoint en Inde, élargissant ainsi la disponibilité de son stent coronaire à élution d’évérolimus de dernière génération pour les interventions coronaires percutanées complexes. Cette plateforme offre une gamme de tailles étendue et est indiquée pour les vaisseaux jusqu’à 5,25 mm, avec des caractéristiques de conception visant à améliorer la flexibilité et la facilité d’implantation dans les anatomies coronaires complexes.
- Juin 2026 : Terumo Corporation annonce la première intervention aux États-Unis réalisée avec son système d’imagerie à double capteur OPUSWAVE. Cette plateforme combine l’OFDI et l’IVUS dans un seul cathéter, renforçant ainsi l’écosystème d’intervention coronarienne de Terumo et permettant une évaluation plus complète des vaisseaux lors des interventions coronaires percutanées. Cette avancée illustre l’évolution du secteur vers une planification et une pose de stents guidées par l’imagerie.
- Janvier 2025 : BIOTRONIK a obtenu deux nouvelles indications marquées CE pour son stent à élution de médicament Orsiro Mission : un traitement antiplaquettaire double d’un mois chez les patients à haut risque hémorragique et le traitement des lésions calcifiées modérées à sévères. Cet élargissement des indications cliniques de cette plateforme à mailles ultrafines permet une prise en charge plus efficace des interventions complexes.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -