
Mercato degli stent cardiaci artificiali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli stent cardiaci artificiali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (stent metallico nudo (BMS), stent a rilascio di farmaco (DES), scaffold vascolare bioassorbibile (BVS)); applicazione (infarto miocardico acuto, angina instabile, angina pectoris); utente finale (ospedali, centri chirurgici ambulatoriali, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00013450
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 02, 2026


Dimensioni del mercato nel 2025
2,82 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
5,18 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,98 %
Tasso di crescita
Mercato di riferimento
36,11 miliardi di dollari USA
(2026-2034)
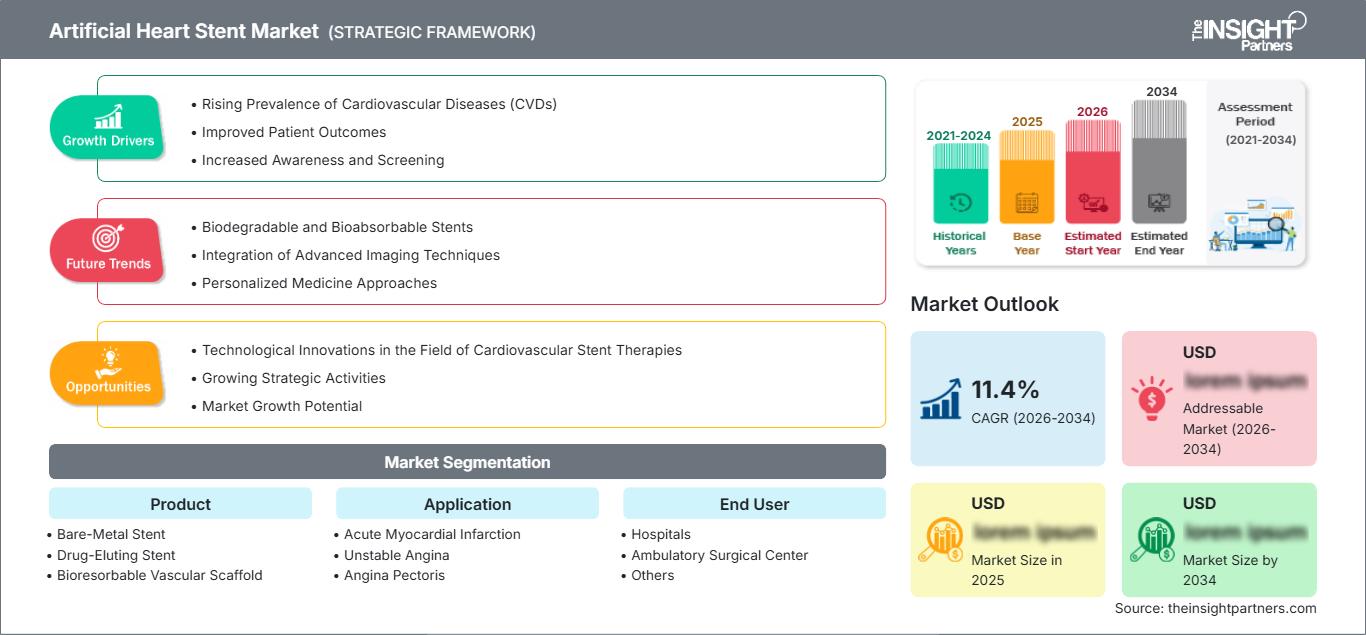
Il mercato degli stent cardiaci artificiali ha un valore di 2,82 miliardi di dollari nel 2025 e si prevede che raggiungerà i 5,18 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,98% dal 2026 al 2034. Il mercato continua a crescere grazie all'innovazione nel campo della cardiologia interventistica, in particolare per quanto riguarda lo sviluppo di stent con maglie più piccole, metodi di rilascio migliorati, tecnologie di rilascio del farmaco più efficaci e piattaforme anatomicamente più personalizzabili. La crescita del mercato sarà trainata dall'aumento degli interventi coronarici, dalla prevalenza delle malattie cardiovascolari e dagli sviluppi nel campo della tecnologia degli stent.
La regione del Nord America continuerà a rivestire un ruolo significativo grazie all'infrastruttura esistente per le apparecchiature di cateterizzazione, all'elevato volume di procedure, alla disponibilità di specialisti e ai modelli di rimborso per l'intervento coronarico percutaneo. Le dimensioni del mercato degli stent cardiaci artificiali cresceranno a un tasso annuo composto (CAGR) compreso tra il 6,2% e il 7,2% dal 2026 al 2034 in Nord America.
Analisi e approfondimenti sul mercato degli stent per cuore artificiale
- Nord America: Si prevede che il Nord America deterrà una quota di mercato del 35-39% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 6,2-7,2% tra il 2026 e il 2034. La regione beneficia di un'infrastruttura PCI matura, di capacità specialistiche, dell'adozione di tecniche di imaging avanzate e di un'ampia disponibilità di piattaforme a rilascio di farmaci.
- USA: Si stima che gli Stati Uniti rappresenteranno il 78-83% del fatturato nordamericano nel 2025 , con una crescita annua composta (CAGR) del 6,1-7,1% tra il 2026 e il 2034 , grazie agli elevati volumi di PCI e a un sistema di rimborso cardiovascolare consolidato.
- Europa: si prevede che l'Europa deterrà una quota di mercato del 27-31% nel 2025 , con una crescita annua composta (CAGR) del 5,8-6,8% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono mercati importanti grazie a consolidate reti di cardiologia interventistica e a sofisticati sistemi di approvvigionamento ospedaliero.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota di mercato del 22-26% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 7,8-8,8% tra il 2026 e il 2034. Cina, Giappone, Corea del Sud e India sono i principali centri di domanda, supportati dall'espansione dei laboratori di cateterizzazione, dello screening cardiovascolare e della produzione nazionale di dispositivi.
- Segmento più ampio: si stima che gli stent a rilascio di farmaco deterranno una quota di mercato del 66-71% nel 2025 , con un CAGR del 6,7-7,7% dal 2026 al 2034 , a testimonianza della consolidata preferenza clinica per il controllo della restenosi.
- Segmento ad alta crescita: si prevede che gli scaffold vascolari bioassorbibili rappresenteranno una quota di mercato del 4-7% nel 2025 , con un CAGR dell'8,0-9,5% dal 2026 al 2034 , supportato dal rinnovato sviluppo delle tecnologie per gli scaffold temporanei.
- Aziende chiave analizzate nel dettaglio: Abbott, B. Braun Melsungen AG, Terumo Corporation, Medtronic, Boston Scientific Corporation, BIOTRONIK, Biosensors International Group, Ltd., Atrium Medical Corporation, Sino Medical Sciences Technology Inc., Cardinal Health.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La progettazione degli stent si è evoluta da impalcature metalliche a design più sottili, con maggiore radiopacità, rivestimenti avanzati su polimeri e capacità di rilascio di farmaci, finalizzati alla gestione di casi complessi. La produzione oggi dipende sempre più da un taglio laser di precisione, da tecniche di rivestimento, da una misurazione rigorosa delle dimensioni e da sistemi di rilascio efficaci. Questi cambiamenti hanno accresciuto la necessità di uniformità nella produzione, nella scienza dei materiali e nella progettazione degli stent a catetere.
Nei prossimi anni, l'attenzione si concentrerà maggiormente sulla crescita al di fuori dei mercati occidentali consolidati. Cina e India presentano un significativo potenziale di crescita in termini di volumi, mentre il Sud-est asiatico e alcuni mercati selezionati del Medio Oriente stanno sviluppando le proprie capacità di PCI (intervento coronarico percutaneo). La modernizzazione delle normative, gli investimenti infrastrutturali negli ospedali e l'adozione di procedure guidate da immagini favoriranno la localizzazione delle vendite e della produzione.
Ambito del rapporto sul mercato degli stent per cuore artificiale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,82 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 5,18 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,98% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli stent per cuore artificiale
La crescita della domanda nel mercato degli stent cardiaci artificiali è trainata principalmente dall'incidenza delle malattie coronariche, dal numero di procedure di angioplastica, dai fattori demografici e dalla necessità di mantenere la pervietà dei vasi dopo l'angioplastica. L'ecosistema comprende fornitori di metalli speciali, fornitori di polimeri e farmaci, produttori di macchinari di precisione, aziende di rivestimento, produttori di cateteri, ospedali, cardiologi interventisti e distributori. L'approvvigionamento valuta l'efficacia clinica, oltre alla consegnabilità, alla durata di conservazione, alla compatibilità e ai costi complessivi della procedura.
Le tendenze di fornitura sono guidate dalle esigenze di stent in cobalto-cromo, platino-cromo, acciaio inossidabile, polimeri e rivestiti di farmaci. I fornitori di stent devono essere in grado di mantenere tolleranze ristrette, garantendo al contempo resistenza radiale, flessibilità, visibilità e profilo. Gli ospedali prediligono sempre più piattaforme di stent in grado di trattare diverse tipologie di lesioni senza dover gestire scorte eccessive, il che incoraggia i produttori di stent ad ampliare la gamma di diametri e lunghezze disponibili.
La rivalità è ancora limitata ai produttori diversificati di dispositivi cardiovascolari che vantano stretti legami con i medici, capacità di regolamentazione e portafogli interventistici completi. Abbott si affida alla sua gamma XIENCE per competere, mentre Boston Scientific offre numerosi prodotti basati su platino-cromo e polimeri bioassorbibili. Medtronic, Terumo Corporation, BIOTRONIK e Biosensors International Group, Ltd. diversificano la concorrenza in diverse regioni e tipologie di prodotti.
Il rapporto sul mercato degli stent cardiaci artificiali rivela la crescente necessità di interventi coronarici complessi, pazienti a rischio di emorragia, piattaforme basate sulle lesioni e dispositivi di imaging come strategie chiave. Sino Medical Sciences Technology Inc. è un attore chiave nel panorama cinese dei dispositivi medici. Allo stesso tempo, B. Braun Melsungen AG, Atrium Medical Corporation e Cardinal Health contribuiscono in termini di portafogli di prodotti cardiovascolari o canali di distribuzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli stent cardiaci artificiali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli stent cardiaci artificiali
Si prevede che il Nord America contribuirà per il 35-39% alla quota di mercato degli stent cardiaci artificiali nel 2025 e che crescerà a un CAGR del 6,2-7,2% dal 2025 al 2034. Gli Stati Uniti sono la principale fonte di domanda grazie alla presenza di infrastrutture ben sviluppate per i laboratori di cateterizzazione, specializzazioni cardiache e al rimborso delle procedure di angioplastica coronarica percutanea (PCI). Il Canada contribuirà attraverso programmi pubblici per le malattie cardiovascolari e l'approvvigionamento ospedaliero. L'utilizzo è maggiore con i sistemi a rilascio di farmaco per interventi coronarici di routine e complessi.
Inoltre, il Nord America sta registrando una rapida adozione di tecnologie quali l'ecografia intravascolare, l'imaging ottico, la preparazione delle lesioni e le innovazioni nelle modalità di somministrazione. Gli ospedali utilizzano l'imaging per ottenere precisione nel dimensionamento e nell'impianto degli stent, incrementando così l'utilizzo di piattaforme sofisticate. La concorrenza è trainata dalla presenza di produttori come Abbott, Boston Scientific Corporation, Medtronic, Terumo Corporation e BIOTRONIK. La valutazione economica sta diventando sempre più il criterio determinante nelle decisioni di acquisto.
Mercato statunitense degli stent cardiaci artificiali
Il Nord America rappresenterà circa il 78-83% dei ricavi statunitensi nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,1-7,1% nel 2034, grazie all'elevato tasso di utilizzo dell'angioplastica coronarica percutanea (PCI), all'alta prevalenza di malattie cardiovascolari, al numero di specialisti e alla sofisticatezza dei laboratori di cateterizzazione. Abbott, Boston Scientific Corporation, Medtronic, Terumo Corporation e Biotronic detengono posizioni commerciali di rilievo nel settore degli interventi coronarici.
La domanda di utilizzo in ambito applicativo è in crescita, soprattutto per quanto riguarda le sindromi coronariche acute, le lesioni complesse, le lesioni lunghe, le biforcazioni e i pazienti che necessitano di una gestione antiaggregante ottimizzata. Gli ospedali rimarranno i principali acquirenti, tuttavia gli interventi cardiovascolari ambulatoriali acquisiranno sempre maggiore importanza grazie ai miglioramenti nella selezione dei pazienti e nell'efficienza delle procedure. Il mercato statunitense rappresenterà un importante punto di partenza per le piattaforme avanzate di stent, soluzioni di imaging e sistemi di rilascio.
Mercato europeo degli stent cardiaci artificiali
L'Europa deterrà una quota di mercato compresa tra il 27% e il 31%, con una crescita annua composta (CAGR) del 5,8-6,8%, e la Germania si confermerà il principale mercato nazionale. Altri mercati significativi includono il Regno Unito e la Francia, mentre Italia e Spagna contribuiscono alla crescita grazie alle infrastrutture ospedaliere pubbliche e al crescente numero di interventi.
Il Regno Unito combina una solida esperienza nell'ambito dell'angioplastica coronarica percutanea (PCI) con processi di approvvigionamento ben definiti, dove le evidenze di economia sanitaria rappresentano un requisito fondamentale. La Germania vanta un'ampia rete di ospedali e specialisti in grado di eseguire interventi coronarici complessi. Francia, Italia e Spagna svilupperanno sistemi avanzati di rilascio di farmaci; tuttavia, i processi di rimborso e approvvigionamento differiscono per ciascuno di questi Paesi. I fornitori europei e le multinazionali devono tenere conto del Regolamento sui dispositivi medici (MDR), nonché della necessità di evidenze cliniche in questo mercato competitivo.
Mercato degli stent cardiaci artificiali nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) rappresenterà dal 22% al 26% dei ricavi nel 2025, con una crescita annua composta (CAGR) compresa tra il 7,8% e l'8,8%, risultando la regione a più rapida crescita tra tutte le regioni del mondo. La Cina domina la domanda regionale, seguita da Giappone, Corea del Sud, India e Australia. L'accesso alla PCI, la produzione locale e la conoscenza delle malattie cardiovascolari sono i principali fattori trainanti della crescita.
In Cina si registrano elevati volumi di procedure e una forte concorrenza. In Giappone e Corea del Sud le strutture per la terapia interventistica sono ben consolidate, mentre in India si assiste a una rapida crescita nell'utilizzo della cateterizzazione e dell'accesso alla piattaforma DES. In Australia è stata creata una rete di specialisti. Questi fattori contribuiranno a promuovere la tecnologia nella regione.
Mercato degli stent cardiaci artificiali in Medio Oriente e Africa
La crescita in Medio Oriente e Africa è stimata tra il 5,5% e il 6,5% di CAGR, trainata da Arabia Saudita ed Emirati Arabi Uniti grazie ai centri cardiovascolari di terzo livello e allo sviluppo del sistema sanitario. Il Sudafrica continuerà a svolgere un ruolo chiave a livello regionale, mentre il mercato del resto del Medio Oriente e dell'Africa (Resto del Medio Oriente e dell'Africa) sarà limitato dalla disponibilità di specialisti e da problemi infrastrutturali.
Gli investimenti dell'Arabia Saudita negli ospedali e le infrastrutture per il turismo medico degli Emirati Arabi Uniti facilitano le procedure interventistiche cardiache avanzate. Il Sudafrica continuerà a disporre di procedure interventistiche relativamente più avanzate, mentre altri mercati africani si affidano a pazienti inviati da altri medici e a tecnologie importate. La solidità finanziaria e gli investimenti infrastrutturali nei Paesi del Golfo potrebbero finanziare i laboratori di cateterizzazione, ma il rimborso delle spese, la formazione specialistica e la catena di approvvigionamento giocheranno un ruolo chiave.
Analisi di segmentazione
Prodotto
Si prevede che il segmento di prodotto del mercato degli stent cardiaci artificiali crescerà a un tasso annuo composto (CAGR) del 6,7-7,7% dal 2026 al 2034. Le piattaforme a rilascio di farmaci dominano il mercato perché combinano un'impalcatura meccanica con un controllo farmacologico localizzato della proliferazione neointimale. Gli stent metallici mantengono applicazioni cliniche selezionate, mentre le impalcature vascolari bioassorbibili rappresentano un'opportunità di sviluppo tecnologico in cui il miglioramento delle prestazioni meccaniche e delle evidenze cliniche potrebbe ampliarne l'adozione.
- Stent in metallo nudo: le piattaforme in metallo nudo mantengono la loro rilevanza laddove la scelta di uno stent meccanico a breve termine, una minore complessità del dispositivo o specifiche considerazioni cliniche influenzino la selezione. La loro consolidata base produttiva ne garantisce inoltre la disponibilità in contesti sensibili al prezzo.
- Stent a rilascio di farmaco: gli stent a rilascio di farmaco rappresentano la principale categoria di prodotto, grazie alla consolidata familiarità dei medici, alle ampie evidenze cliniche e ai continui miglioramenti nei rivestimenti polimerici, nella cinetica del farmaco, nello spessore delle maglie e nelle prestazioni di rilascio.
- Impalcature vascolari bioassorbibili: le impalcature bioassorbibili offrono un supporto vascolare temporaneo seguito dal riassorbimento dell'impalcatura stessa, suscitando un interesse strategico nei pazienti più giovani e in lesioni selezionate in cui il ripristino della funzionalità vascolare è una priorità.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 6,5-7,5% dal 2026 al 2034. L'infarto miocardico acuto genera una notevole urgenza procedurale, mentre l'angina instabile e l'angina pectoris mantengono alta la domanda di PCI elettiva e semi-urgente. Il processo decisionale clinico incorpora sempre più la complessità della lesione, il rischio di sanguinamento, le caratteristiche del vaso e la durata prevista della terapia antiaggregante.
- Infarto miocardico acuto: l'angioplastica coronarica percutanea (PCI) d'urgenza richiede una rapida consegna del dispositivo e un'implementazione affidabile, rendendo la tracciabilità, la visibilità, la resistenza radiale e l'ampia disponibilità di taglie particolarmente importanti per gli interventi coronarici acuti.
- Angina instabile: la necessità di trattamento dipende dalla stratificazione del rischio e dall'anatomia coronarica, con l'impianto di stent spesso scelto quando una malattia ostruttiva significativa richiede una rivascolarizzazione meccanica dopo la valutazione diagnostica.
- Angina pectoris: la malattia sintomatica stabile supporta la pianificazione di un intervento di angioplastica coronarica percutanea (PCI), in cui i medici possono dedicare maggiore attenzione alla preparazione della lesione, al dimensionamento guidato dalle immagini e alla selezione di un'architettura di stent adatta all'anatomia del vaso.
Utente finale
Si prevede che il segmento degli utenti finali registrerà un CAGR del 6,1-7,1% dal 2026 al 2034. Gli ospedali rimangono centrali perché ospitano laboratori di cateterizzazione, reparti di terapia intensiva cardiologica e team multidisciplinari. I centri di chirurgia ambulatoriale possono gestire procedure selezionate a basso rischio man mano che si sviluppano le infrastrutture ambulatoriali, mentre i centri di cura specializzati rimangono importanti per i servizi cardiovascolari complessi.
- Ospedali: Gli ospedali rappresentano la base principale degli acquirenti perché gestiscono interventi di angioplastica coronarica d'urgenza, patologie coronariche complesse, terapia intensiva cardiologica e programmi interventistici ad alto volume che richiedono un'ampia disponibilità di dispositivi.
- Centro chirurgico ambulatoriale: i centri ambulatoriali sono predisposti per interventi selezionati a basso rischio, dove i protocolli clinici, i requisiti di osservazione, il supporto per le emergenze e il rimborso consentono una gestione ambulatoriale sicura.
- Altre strutture: Tra le altre strutture si annoverano reparti cardiovascolari specializzati e centri procedurali focalizzati, la cui adozione è determinata dall'accreditamento locale, dalla disponibilità di specialisti, dagli investimenti in attrezzature e dai modelli di riferimento.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Infarto miocardico acuto |
Alto |
PCI di emergenza |
Maturo |
|
Angina instabile |
Mezzo |
Stratificazione del rischio |
Scalatura |
|
Angina pectoris |
Alto |
PCI elettiva |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato degli stent cardiaci artificiali
Aumento del carico di malattie cardiovascolari
La persistente prevalenza della malattia coronarica crea un'esigenza clinica duratura di tecnologie di rivascolarizzazione. L'invecchiamento della popolazione, il diabete, l'ipertensione, l'obesità e la sedentarietà aumentano il numero di pazienti che necessitano di valutazione e intervento cardiovascolare. Per i produttori di dispositivi, ciò si traduce in opportunità di procedure continue, piuttosto che nella dipendenza da una singola indicazione terapeutica. L'impatto è maggiore nei paesi in cui lo screening cardiovascolare sta migliorando e i pazienti precedentemente non trattati stanno accedendo a percorsi sanitari formali. Una maggiore identificazione della malattia favorisce anche un invio più precoce alla cardiologia interventistica. I produttori possono trarre vantaggio dallo sviluppo di matrici di prodotto adatte a diverse dimensioni dei vasi, complessità delle lesioni e profili di rischio emorragico. Tuttavia, la crescita delle procedure non si traduce automaticamente in una crescita equivalente dei ricavi, poiché i sistemi di approvvigionamento, le gare d'appalto e i controlli dei prezzi possono spostare il mix di prodotti verso piattaforme clinicamente differenziate ma economicamente sostenibili.
Espansione dell'intervento coronarico minimamente invasivo
La continua preferenza per i trattamenti minimamente invasivi sta rafforzando il ruolo dell'angioplastica coronarica percutanea (PCI) nei pazienti coronarici idonei. Rispetto agli approcci chirurgici a cielo aperto, gli interventi basati su catetere possono ridurre l'invasività della procedura e facilitare il trattamento attraverso infrastrutture di cateterizzazione cardiaca già esistenti. L'impatto sul mercato si estende oltre gli stent, poiché gli ospedali investono sempre di più in sistemi di imaging, fili guida, palloncini, tecnologie di preparazione delle lesioni e supporto emodinamico che migliorano l'intero ecosistema della PCI. Con la crescente sofisticazione dei flussi di lavoro procedurali, i produttori di stent si trovano ad affrontare maggiori aspettative in termini di compatibilità con le tecnologie di imaging e di rilascio. Ciò crea opportunità per i fornitori in grado di integrare la progettazione del dispositivo con i requisiti procedurali. La conseguenza commerciale è uno spostamento dalla semplice disponibilità del prodotto verso la differenziazione delle prestazioni, in particolare nelle lesioni complesse, nelle anatomie calcificate, nelle lesioni lunghe e nei pazienti ad alto rischio emorragico, dove i medici attribuiscono maggiore importanza a un impianto prevedibile e a un trattamento vascolare ottimizzato.
Migliorare l'accesso alla cardiologia interventistica avanzata
Gli investimenti nelle infrastrutture sanitarie nelle economie emergenti stanno ampliando l'accesso agli interventi coronarici. Nuovi laboratori di cateterizzazione, programmi di formazione specialistica, l'espansione della copertura assicurativa e le iniziative cardiovascolari sostenute dai governi possono trasformare un'esigenza clinica precedentemente insoddisfatta in una domanda di procedure. Cina e India sono particolarmente importanti perché le loro ampie popolazioni offrono un notevole margine per l'espansione dei trattamenti, mentre i mercati del Sud-est asiatico offrono ulteriori opportunità con il miglioramento della capacità specialistica. L'aumento della produzione nazionale modifica anche le dinamiche competitive, introducendo alternative a basso costo e incoraggiando le multinazionali a localizzare prodotti, partnership e formazione clinica. Per i produttori, un'espansione di successo richiede sempre più della semplice registrazione normativa. Affidabilità della distribuzione, formazione dei medici, partecipazione alle gare d'appalto, assistenza post-vendita e dati appropriati per le popolazioni locali possono determinare la penetrazione del mercato. Questa espansione guidata dalle infrastrutture è quindi destinata ad ampliare la base di pazienti potenziali, aumentando al contempo la concorrenza su prezzo e servizio.
Tendenze future del mercato degli stent per il cuore artificiale
Ottimizzazione dello stent integrata con le immagini
È probabile che il mercato degli stent cardiaci artificiali veda una crescente integrazione tra la selezione dello stent e l'imaging intravascolare e il supporto decisionale procedurale. L'ecografia intravascolare (IVUS) e l'imaging ottico possono fornire informazioni dettagliate sulle dimensioni dei vasi, le caratteristiche della placca, l'espansione, l'apposizione e la morfologia della lesione prima e dopo l'impianto. Nel tempo, i produttori potrebbero differenziare i sistemi in base all'efficacia con cui i loro stent interagiscono con i flussi di lavoro guidati dall'imaging, anziché considerare l'impianto come un prodotto isolato. L'intelligenza artificiale potrebbe ulteriormente supportare la misurazione e la pianificazione procedurale, in particolare laddove la complessità della lesione renda insufficiente la valutazione angiografica visiva. Questa evoluzione dovrebbe favorire una maggiore integrazione tra stent, cateteri per imaging, software e piattaforme procedurali. Le aziende che sviluppano ecosistemi compatibili potrebbero ottenere un maggiore coinvolgimento da parte dei medici, poiché il flusso di lavoro clinico si concentrerà sempre più sull'ottimizzazione misurabile piuttosto che sulla sola selezione del dispositivo.
Ponteggi temporanei di nuova generazione
Le tecnologie bioassorbibili sono destinate a un rinnovato sviluppo grazie ai progressi della scienza dei materiali in termini di resistenza meccanica, controllo della degradazione, radiopacità e prestazioni di rilascio. Le piattaforme future potrebbero concentrarsi sul superamento dei limiti che in passato ne hanno ostacolato un'ampia adozione clinica, tra cui lo spessore dello scaffold, la resistenza radiale, il ritorno elastico, la visibilità e i problemi di trombosi. L'obiettivo strategico è fornire un supporto meccanico temporaneo, consentendo al contempo al vaso di recuperare in modo più naturale dopo il riassorbimento dello scaffold. Le agenzie regolatorie e i ricercatori clinici richiederanno probabilmente solide prove a lungo termine prima di un'adozione più ampia, rendendo le tempistiche di sviluppo clinico un fattore cruciale per le decisioni di investimento. I produttori con competenze nell'ingegneria dei polimeri, nella fabbricazione di precisione, nel rilascio di farmaci e nel monitoraggio clinico longitudinale potrebbero essere in una posizione migliore per commercializzare piattaforme migliorate. Questa traiettoria potrebbe creare un segmento premium differenziato, accanto alle consolidate tecnologie metalliche a rilascio di farmaci.
Opportunità di mercato per gli stent cardiaci artificiali
Localizzazione della produzione nei mercati emergenti ad alto volume
Si stanno aprendo nuove opportunità di investimento legate alla produzione localizzata e alle reti di fornitura regionali, in particolare in Cina e India. La produzione locale può ridurre la complessità logistica, migliorare la reattività alle gare d'appalto ospedaliere e supportare strategie di prezzo in linea con i sistemi di appalto pubblico. I produttori dovrebbero valutare la localizzazione in modo selettivo, dando priorità ai componenti per i quali la scala di produzione, i requisiti normativi e la sicurezza dell'approvvigionamento giustificano gli investimenti di capitale. Le partnership con produttori a contratto già affermati possono rappresentare una soluzione intermedia prima dello sviluppo di impianti su vasta scala. L'opportunità va oltre il semplice assemblaggio, poiché le capacità locali possono eventualmente includere il taglio laser, il rivestimento, l'integrazione dei sistemi di somministrazione, il confezionamento e i test di qualità. Le aziende che entrano in questi mercati dovrebbero combinare la localizzazione della produzione con la formazione dei medici e la generazione di evidenze cliniche. Una strategia integrata di questo tipo può rafforzare la competitività nelle gare d'appalto, riducendo al contempo la dipendenza da dispositivi finiti importati e potenzialmente migliorando la resilienza in caso di interruzioni delle forniture internazionali.
Piattaforme per lesioni complesse e premizzazione basata sull'evidenza
Le previsioni sul mercato degli stent cardiaci artificiali indicano che la creazione di valore può derivare sempre più da prodotti progettati per casi anatomicamente complessi, piuttosto che dalla sola espansione del volume di produzione. Lesioni lunghe, biforcazioni, vasi calcificati, vasi prossimali di grandi dimensioni e popolazioni ad alto rischio di sanguinamento richiedono design specializzati, sistemi di rilascio più robusti e tecnologie di polimeri o farmaci ottimizzate. I produttori possono perseguire un posizionamento premium dimostrando vantaggi procedurali o clinici misurabili, supportati da studi controllati e dati del mondo reale. Gli investimenti dovrebbero quindi dare priorità a piattaforme che rispondano a esigenze procedurali insoddisfatte chiaramente definite, anziché a modifiche incrementali prive di un valore clinico differenziato. Le partnership con i principali centri cardiologici possono accelerare la generazione di dati e l'adozione da parte dei medici. Parallelamente, le aziende possono utilizzare dati di economia sanitaria per dimostrare se i maggiori costi di acquisizione dei dispositivi siano compensati dall'efficienza procedurale, dalla riduzione delle complicanze o da un minore utilizzo di risorse a valle.
Sviluppi recenti
- Marzo 2026: Abbott ha lanciato XIENCE Skypoint in India, ampliando la disponibilità del suo più recente stent coronarico a rilascio di everolimus per PCI complesse. La piattaforma offre una gamma di dimensioni più ampia ed è indicata per vasi fino a 5,25 mm, con caratteristiche di design pensate per migliorare la flessibilità e la facilità di impianto in anatomie coronariche complesse.
- Giugno 2026: Terumo Corporation ha annunciato la prima procedura negli Stati Uniti con il suo sistema di imaging a doppio sensore OPUSWAVE. La piattaforma combina OFDI e IVUS in un unico catetere, rafforzando l'ecosistema di interventi coronarici di Terumo e supportando una valutazione più completa dei vasi durante le procedure di PCI. Questo sviluppo dimostra la tendenza del settore verso la pianificazione e l'impianto di stent supportati dall'imaging.
- Gennaio 2025: BIOTRONIK ha introdotto due nuove indicazioni con marchio CE per il suo stent a rilascio di farmaco Orsiro Mission, tra cui la doppia terapia antiaggregante per un mese per pazienti ad alto rischio di sanguinamento e il trattamento di lesioni calcificate da moderate a gravi. Questa espansione amplia il posizionamento clinico della piattaforma a struttura ultrasottile negli interventi complessi.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -