
Markt für unterstützt Reproductive Technologie: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für assistierte Reproduktionstechnologien (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Verfahren (Frischspender, Frischnichtspender, Gefrorenspender, Gefrorennichtspender, Embryo-/Eizellenbank); Technologie (In-vitro-Fertilisation, Künstliche Befruchtung/Intrauterine Insemination, Embryotransfer, Sonstige); Endnutzer (Krankenhäuser, Kinderwunschkliniken, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPBT00002177
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


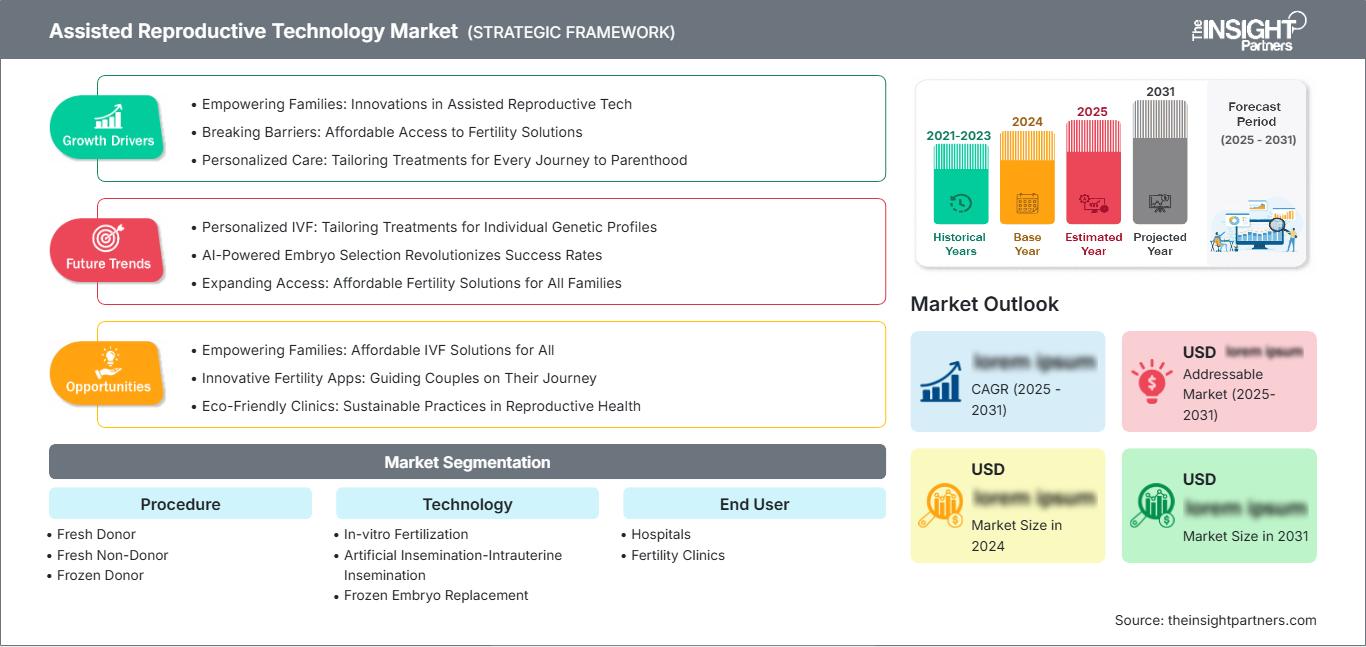
Marktgröße 2025
40,85 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
75,27 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,03 %
Wachstumsrate
Adressierbarer Markt
524,35 Mrd. US-Dollar
(2026–2034)
Der Markt für assistierte Reproduktionstechnologien wird Prognosen zufolge im Jahr 2025 ein Volumen von 40,85 Milliarden US-Dollar und bis 2034 von 75,27 Milliarden US-Dollar erreichen. Dies entspricht einem durchschnittlichen jährlichen Wachstum von 7,03 % im Zeitraum 2026–2034. Der Markt umfasst Verfahren, laborbasierte Technologien, Medikamente, Kryokonservierung und weitere fertilitätsbezogene Eingriffe, die in Krankenhäusern und Kinderwunschzentren durchgeführt werden. Das Marktwachstum ist abhängig von der zunehmenden Zahl von Menschen, die später Eltern werden, der Diagnose von Unfruchtbarkeit, der verbesserten Fertilitätserhaltung und der höheren Genauigkeit von Laboruntersuchungen.
Nordamerika bietet aufgrund der bestehenden Infrastruktur im Bereich der Reproduktionsmedizin, der betrieblichen Leistungen zur Förderung der Fruchtbarkeit, der Krankenversicherungen und der Anwendung fortschrittlicher Labortechnologien weiterhin einen attraktiven Markt. Der Markt für assistierte Reproduktionstechniken wird Prognosen zufolge zwischen 2026 und 2034 jährlich um 6,2–6,8 % wachsen.
Marktanalyse und Einblicke in die assistierte Reproduktionstechnologie
- Nordamerika: Es wird erwartet, dass die Region im Jahr 2025 einen Anteil von 29–31 % ausmachen wird, was durch etablierte IVF-Kapazitäten, die Ausweitung der Kostenerstattung und die hohe Intensität der Eingriffe unterstützt wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % zwischen 2026 und 2034.
- USA: Es wird erwartet, dass die USA im Jahr 2025 78–82 % des Wertes von Nordamerika ausmachen werden, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % zwischen 2026 und 2034, wobei der Klinikumfang und die Akzeptanz von Fruchtbarkeitsleistungen an erster Stelle stehen.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 30–32 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,4–7,0 % wachsen wird, wobei Spanien, Frankreich, Deutschland, Italien und Großbritannien über erhebliche Behandlungskapazitäten verfügen.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von 28–30 % erwartet, und zwischen 2026 und 2034 wird ein durchschnittliches jährliches Wachstum von 7,6–8,4 % erwartet, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment: Die In-vitro-Fertilisation wird voraussichtlich im Jahr 2025 einen Marktanteil von 55–59 % halten, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,3 % im Zeitraum 2026–2034, was ihre zentrale Rolle in den verschiedenen Behandlungspfaden der Fruchtbarkeit widerspiegelt.
- Wachstumsstarkes Segment: Der Marktanteil der Embryo-/Eizellenbank wird im Jahr 2025 auf 12–16 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,2 % im Zeitraum 2026–2034, was auf den Erhalt der Fruchtbarkeit und die aufgeschobene Familienplanung zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: California Cryobank, Bloom IVF Centre, Parallabs, OvaScience, Anecova, ORIGIO, Microm Ltd., Merck KGaA, CooperSurgical, Inc., Ferring Pharmaceuticals, Irvine Scientific, Genea Limited, Vitrolife, Nidacon International AB, Monash IVF Group und INVO Bioscience.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Laborprozesse entwickeln sich hin zu besserer Umweltkontrolle, Rückverfolgbarkeit, Zeitrafferanalyse von Embryonen, verbesserter Kryokonservierung und standardisierten Verbrauchsmaterialien. Produktionstrends werden sich zunehmend auf integrierte Unternehmen konzentrieren, die Medien, Laborinstrumente, Kryolagerung, Gentests und klinische Unterstützungsleistungen miteinander verbinden. Die Branche der assistierten Reproduktionstechnologie wird sich daher von verfahrensorientierten Beschaffungen hin zu Laborökosystemen verlagern.
Im Prognosezeitraum werden sich die Investitionen über etablierte Kinderwunschzentren hinaus auf den asiatisch-pazifischen Raum und ausgewählte Märkte im Nahen Osten ausdehnen, wo private Kinderwunschzentren entstehen. Die regulatorischen Rahmenbedingungen werden präzisiert, und Fachgesellschaften legen Wert auf Laborqualität, Patientensicherheit und Transparenz. All dies dürfte sich positiv auf Investitionen in skalierbare Einrichtungen, Kryobanken, Embryologieausbildung und digitales Prozessmanagement auswirken.
Berichtsumfang zum Markt für assistierte Reproduktionstechnologien
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 40,85 Milliarden US-Dollar |
| Marktgröße bis 2034 | 75,27 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,03 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für assistierte Reproduktionstechnologien
Die Nachfrage nach assistierter Reproduktionstechnologie wird durch Unfruchtbarkeit, das steigende Alter bei der ersten Geburt, männliche Unfruchtbarkeit, den Erhalt der Fruchtbarkeit und ein wachsendes Bewusstsein für Behandlungsmöglichkeiten begünstigt. Das Wachstum des Marktes für assistierte Reproduktionstechnologie wird durch Medikamente zur Stimulation der Eierstöcke, Eizellentnahmegeräte, Kulturmedien, Laborausrüstung, Kryokonservierung, Gentests, klinische Dienstleistungen und Nachsorge unterstützt. Die WHO gibt an, dass etwa jeder sechste Mensch im reproduktionsfähigen Alter von Unfruchtbarkeit betroffen ist, was den erheblichen ungedeckten Bedarf unterstreicht.
Das Ökosystem bleibt betrieblich sensibel, da in Embryologielaboren eine ordnungsgemäße Kontrolle von Temperatur, Gasgemisch, Qualitätskontrolle, Personalschulung und Validierung der Verbrauchsmaterialien gewährleistet werden muss. Wettbewerber konkurrieren um Konsistenz, Integration in den klinischen Alltag, technischen Support und Evidenz. Der steigende Bedarf an Kryolagerung und gefrorenen Transfers verändert die Beschaffungslandschaft, während Kliniken sich auf Durchsatz und Reproduzierbarkeit konzentrieren.
Die Wettbewerbspositionierung im Ökosystem ist aufgeteilt zwischen spezialisierten Anbietern von Fruchtbarkeitstechnologien, Pharmaunternehmen, Herstellern von Laborverbrauchsmaterialien, Anbietern reproduktionsgenetischer Dienstleistungen und vertikal integrierten Klinikverbünden. Laut dem Marktbericht für assistierte Reproduktionstechnologie spielen CooperSurgical, Ferring Pharmaceuticals, Vitrolife, Merck KGaA, Irvine Scientific und ORIGIO eine bedeutende Rolle in verschiedenen Aspekten des Behandlungsablaufs. Die Monash IVF Group und Genea Limited bieten Kliniknetzwerke an, während die California Cryobank für ihr reproduktionsmedizinisches Gewebe und ihre Kryokonservierungsdienste bekannt ist.
Der aktuelle Investitionstrend konzentriert sich auf Kliniknetzwerke, automatisierte Embryologie, Kryokonservierung, Reproduktionsgenetik und Optimierung der Stimulation. Anecova, Nidacon International AB, Microm Ltd., Parallabs und INVO Bioscience zeichnen sich durch einzigartige Technologien und innovative Produktentwicklungsmethoden aus. Zukünftige strategische Vorteile werden durch regulatorische Erfolge, klinische Validierung, Laborstandardisierung und Kommerzialisierung erzielt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für assistierte Reproduktionstechnologien: Strategische Einblicke
Regionale Einblicke
Markt für assistierte Reproduktionstechnologie in Nordamerika
Nordamerika wird voraussichtlich auch 2025 einen Marktanteil von 29–31 % im Bereich der assistierten Reproduktionstechnologie halten und bis 2034 ein jährliches Wachstum von 6,2–6,8 % verzeichnen. Dies ist auf die hohe Klinikdichte, die hohen Laborstandards, die Verfügbarkeit von Fruchtbarkeitsversicherungen, die Leistungen für Arbeitnehmer und die höhere Inanspruchnahme von Maßnahmen zur Erhaltung der Fruchtbarkeit zurückzuführen. Die USA sind der größte Wachstumstreiber, während Kanada durch öffentlich finanzierte Fruchtbarkeitsprogramme in einigen Provinzen ebenfalls dazu beiträgt.
Im Markt für assistierte Reproduktionstechniken (ART) ist ein Trend zur Konsolidierung von Kliniken zu beobachten, der sich auf die Beschaffungspraxis auswirkt, insbesondere auf die Standardisierung von Laborplattformen, die zentrale Beschaffung und standardisierte Embryologieprotokolle. Die Nachfrage nach Embryotransfers mit gefrorenen Embryonen, genetischen Screenings und Kryokonservierungsleistungen steigt. Nordamerika bietet Vorteile wie ein ausgereiftes klinisches Umfeld und eine hohe Verfügbarkeit von Spezialisten, die geringe Erschwinglichkeit direkter Zahlungen stellt jedoch eine wesentliche Einschränkung dar.
US-Markt für assistierte Reproduktionstechnologie
Die USA repräsentieren 78–82 % des nordamerikanischen Marktvolumens im Jahr 2025 und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen. Laut CDC-Überwachung wurden 2022 in 457 Kliniken 435.426 ART-Zyklen durchgeführt, die zu 98.289 Lebendgeburten führten – ein Indiz für eine hohe Nutzungsrate. Arbeitgeberzuschüsse zur Fruchtbarkeitsförderung und die Konsolidierung von Kliniken tragen zur weiteren Ausweitung des Zugangs für den kommerziellen Bereich bei.
Es besteht ein großes Anwendungsgebiet im Bereich IVF-Labore, Stimulation, Embryotransfer, Kryokonservierung und genetisches Screening wichtiger Akteure. CooperSurgical, Ferring Pharmaceuticals, Vitrolife, Irvine Scientific und Merck KGaA sind in verschiedenen Teilen des US-amerikanischen Ökosystems tätig. Es gibt ein Wachstum bei Kryozyklen, Fertilitätserhaltung und Laboreffizienz, und die Unterschiede bei der Kostenerstattung beeinflussen weiterhin die Entscheidungsfindung.
Europäischer Markt für assistierte Reproduktionstechnologie
Europa wird voraussichtlich im Jahr 2025 einen Anteil von 30–32 % am Weltmarkt für assistierte Reproduktionstechniken (ART) ausmachen, wobei sich der Markt auf Spanien, Frankreich, Deutschland, Italien und Großbritannien konzentriert und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 % wächst. Die ESHRE-Berichterstattung hat Europa in der Vergangenheit als größte regionale Basis für ART-Aktivitäten ausgewiesen, wobei nationale Erstattungs- und Regulierungsrahmen die Nutzung maßgeblich beeinflussen.
Im Vereinigten Königreich existiert bereits ein gut ausgebautes Regulierungs- und Kliniknetzwerk, und Deutschland ist für seine umfangreiche klinische Infrastruktur und seine strengen Regulierungen bekannt. In Frankreich und Italien ist die Infrastruktur für Fruchtbarkeitsbehandlungen gut entwickelt, während in Spanien aufgrund der hochentwickelten privaten Infrastruktur eine rege grenzüberschreitende Aktivität im Bereich der Reproduktionsmedizin stattfindet.
Markt für assistierte Reproduktionstechnologie im asiatisch-pazifischen Raum
Die APAC-Region wird Prognosen zufolge bis 2025 einen Marktanteil von 28–30 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,4 % zu den am schnellsten wachsenden Regionen gehören. China und Japan weisen eine hohe Anzahl durchgeführter Eingriffe auf, während Indien, Südkorea und Australien durch die Expansion von Kliniken und die Expertise ihrer Spezialisten zu diesem Wachstum beitragen.
China ist weiterhin führend in der Anwendung assistierter Reproduktionstechniken (ART); auch in Japan ist die ART-Nutzung weit verbreitet. Indien baut die ART-Versorgung durch Kinderwunschkliniken und entsprechende Gesetze aus. Australien verfügt über gut etablierte Kliniken mit einem entsprechenden Berichtssystem, und Südkorea fördert die Fruchtbarkeitsbehandlung durch staatliche Maßnahmen.
Markt für assistierte Reproduktionstechnologie im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird ein jährliches Wachstum von 7,8 % bis 8,6 % prognostiziert. Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika gelten dabei als wichtige Zentren. Die Vereinigten Arabischen Emirate verfügen über ein gut ausgebautes privates Gesundheitssystem und einen etablierten Medizintourismus, während in Saudi-Arabien die Entwicklung von Spezialisten mit einem steigenden Bedarf an Fruchtbarkeitsbehandlungen einhergeht.
Südafrika bietet ein vergleichsweise fortschrittliches klinisches Umfeld, während andere Länder des Nahen Ostens und Afrikas aufgrund von Kosten, Verfügbarkeit von Fachärzten und Laborkapazitäten weiterhin fragmentiert sind. Energiestabilität, Kühlketten und Investitionen in tertiäre Gesundheitseinrichtungen fördern die Skalierbarkeit der Laborkapazitäten. Die Vereinigten Arabischen Emirate nehmen aufgrund der Kapazitäten des privaten Sektors und der Patientenmobilität eine führende Rolle in der Region ein.
Segmentierungsanalyse
Verfahren
Das Segment der Behandlungsverfahren wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen. Der Behandlungsmix wird durch Kryokonservierung, Fertilitätserhaltung, Spenderprogramme und Kryotransferzyklen neu gestaltet. Der Marktumfang erstreckt sich zunehmend über einen einzelnen IVF-Zyklus mit frischen Embryonen hinaus und umfasst auch deren Lagerung, Testung und spätere Verwendung.
- Frischspenderin: Frischspender-Verfahren sind weiterhin von strategischer Bedeutung für Patientinnen, die Spender-Eizellen benötigen. Die Nachfrage hängt von der Verfügbarkeit von Spenderinnen, den Screening-Anforderungen, den regulatorischen Bestimmungen und den Kapazitäten der Kliniken für die Spendervermittlung und -koordination ab.
- Frischer Embryotransfer ohne Spender: Frischer Embryotransfer ohne Spender bleibt ein grundlegender Behandlungsansatz, insbesondere wenn die ovarielle Reaktion und die Embryonalentwicklung einen sofortigen Transfer ermöglichen. Kliniken optimieren weiterhin die Stimulations- und Laborprotokolle.
- Gefrorene Spenderin: Verfahren mit gefrorenen Spenderinnen verbessern die logistische Flexibilität, indem sie die Verfügbarkeit von Eizellen vom Behandlungszeitpunkt der Empfängerin entkoppeln. Ihre Anwendung unterstützt einen breiteren Zugang zu Spenderinnen, ein optimiertes Bestandsmanagement und eine standardisierte Laborplanung.
- Kryokonservierung von Embryonen ohne Spender: Kryokonservierung von Embryonen ohne Spender wird zunehmend in die IVF-Behandlung integriert. Sie unterstützt eine stufenweise Behandlung, Abläufe für genetische Tests und einen Transferzeitpunkt, der auf die Bereitschaft der Patientin abgestimmt ist.
- Embryonen-/Eizelleneinlagerung: Die Einlagerung von Embryonen und Eizellen unterstützt den Erhalt der Fruchtbarkeit und die Familienplanung zu einem späteren Zeitpunkt. Ihre strategische Bedeutung nimmt zu, da Patientinnen und Patienten ihre reproduktiven Optionen vor einer medizinischen Behandlung oder einer späteren Familiengründung sichern möchten.
Technologie
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Technologie von 6,9–7,5 % erwartet. Die In-vitro-Fertilisation (IVF) bleibt der wichtigste laborintensive Behandlungsweg, während künstliche Befruchtung und der Transfer gefrorener Embryonen ergänzende Optionen darstellen. Die Analyse legt den Schwerpunkt auf präzise Arbeitsabläufe, individualisierte Stimulation, Embryonenhandhabung und die Sicherstellung der Kryokonservierung.
- In-vitro-Fertilisation (IVF): Die IVF bleibt die zentrale Technologieplattform, da sie die kontrollierte Stimulation der Eierstöcke, die Eizellentnahme, die Befruchtung im Labor, die Embryokultur und den Embryotransfer integriert. Ihre breite klinische Anwendbarkeit sichert die Nachfrage nach spezialisierten Geräten und Verbrauchsmaterialien.
- Künstliche Befruchtung – Intrauterine Insemination (IUI): Die IUI ist eine weniger invasive Behandlungsoption und kann in ausgewählten Fällen einer IVF vorausgehen. Ihre strategische Bedeutung liegt in der geringeren Komplexität des Verfahrens und ihrer Anwendung bei entsprechend ausgewählten Fällen von Unfruchtbarkeit.
- Embryotransfer nach Kryokonservierung: Der Embryotransfer nach Kryokonservierung ermöglicht flexible Zeitpunkte und kann im Anschluss an Gentests oder die klinische Vorbereitung erfolgen. Seine Anwendung stärkt die Nachfrage nach Kryokonservierung und kontrollierten Auftauverfahren.
Endbenutzer
Für das Segment der Endnutzer wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,7–7,3 % erwartet. Krankenhäuser behalten ihre Bedeutung dort, wo Fruchtbarkeitsbehandlungen in die umfassendere Reproduktionsmedizin integriert werden, während spezialisierte Fruchtbarkeitskliniken Arbeitsabläufe optimieren und die Laborauslastung verbessern können.
- Krankenhäuser: Krankenhäuser profitieren von multidisziplinären Kompetenzen, darunter Reproduktionsendokrinologie, Chirurgie, Neonatologie und die Behandlung komplexer Patientenfälle. Ihr strategischer Wert ist am größten, wenn die Fruchtbarkeitsbehandlung mit umfassenderen Behandlungspfaden der Maximalversorgung verknüpft ist.
- Kinderwunschkliniken: Kinderwunschkliniken spielen eine zentrale Rolle für die Weiterentwicklung von Behandlungsverfahren, da sie embryologische Expertise, Laborinfrastruktur, Patientenbetreuung und spezialisierte reproduktionsmedizinische Leistungen bündeln. Unabhängige und vernetzte Kliniken können zudem standardisierte Behandlungsprotokolle skalieren.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Medium |
Komplexe Versorgung |
Reifen |
|
Fruchtbarkeitskliniken |
Hoch |
Kliniknetzwerke |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für assistierte Reproduktionstechnologien
Späte Elternschaft und steigender Bedarf an Unfruchtbarkeitsbehandlung
Spätere Familiengründungen führen zu einem Anstieg der Bevölkerungsgruppen, die eine Fruchtbarkeitsuntersuchung und -behandlung benötigen, insbesondere wenn die Eierstockreserve und altersbedingte Einschränkungen eine natürliche Empfängnis erschweren. Die WHO-Leitlinie zur Unfruchtbarkeit für 2025 bezeichnet Unfruchtbarkeit als eine der größten Herausforderungen für die reproduktive Gesundheit und betont die Notwendigkeit eines verbesserten Zugangs zu Diagnose und Behandlung. Dies erzeugt eine Nachfrage nach Stimulationsmedikamenten, Eizellentnahmegeräten, Laborverbrauchsmaterialien, Kryokonservierung und klinischen Dienstleistungen. Die Auswirkungen reichen über die IVF hinaus, da Patientinnen und Patienten zunehmend Behandlungswege mit mehreren Eizellentnahmen, Embryonenbanking, Tests und Kryotransfer durchlaufen. Anbieter, die die Qualität aufrechterhalten und gleichzeitig die Belastung im Behandlungszyklus reduzieren, können einen höheren Lebenszeitwert erzielen.
Erweiterung der Fruchtbarkeitserhaltung und Kryokonservierung
Die Erhaltung der Fruchtbarkeit erweitert die Infrastruktur der assistierten Reproduktionstechniken (ART) über die unmittelbare Empfängnis hinaus. Die Eizellen- und Embryonenkonservierung trennt die Entnahme von der späteren Behandlung und schafft so wiederkehrende Anforderungen an Kryolagerung, Überwachung, Bestandsverwaltung, Auftauen und Transfer. US-amerikanische Überwachungsdaten verdeutlichen das Ausmaß: Im Jahr 2022 wurden 184.423 Zyklen der Eizellen- oder Embryonenkonservierung gemeldet. Das Wachstum der Lagerkapazitäten erfordert zudem zuverlässige Tanks, Rückverfolgbarkeitssysteme, Kulturmedien, Vitrifikationsprodukte und Qualitätskontrollen. Kliniken können die Laborauslastung verbessern, indem sie die Entnahme und den Transfer flexibler planen. Dies fördert die Nachfrage nach integrierten Lösungen anstelle von isolierten Verfahrensprodukten.
Verbesserung der Laborstandardisierung und -präzision
Die Ergebnisse in der Embryologie hängen von streng kontrollierten Laborbedingungen ab, weshalb Standardisierung ein entscheidender Wettbewerbsvorteil ist. Verbesserungen bei Kultursystemen, Kryokonservierung, Embryonenbeurteilung, Medienformulierung und digitalem Monitoring können die Variabilität reduzieren und reproduzierbare Arbeitsabläufe unterstützen. Dies begünstigt Anbieter, die validierte Produkte mit Schulungen, technischem Support und qualitativ hochwertiger Dokumentation kombinieren. Die Fachkompetenz der Embryologen bleibt unerlässlich, da die Leistungsfähigkeit der Geräte uneinheitliche Laborpraktiken nicht kompensieren kann. Strukturierte Schulungsprogramme verdeutlichen den Bedarf an Personalentwicklung. Standardisierte Protokolle können die Zusammenarbeit in Kliniknetzwerken mit mehreren Standorten erleichtern, indem sie die Replikation, Überprüfung und den Vergleich von Prozessen vereinfachen.
Markt für assistierte Reproduktionstechnologie: Zukunftstrends
Datengestützte Embryologie und Workflow-Automatisierung
Zukünftige Labore werden voraussichtlich die Trends des Marktes für assistierte Reproduktionstechnologien durch vernetzte Systeme widerspiegeln, die Inkubationsbedingungen, Embryonenbeobachtungen, Verbrauchsdaten und Verfahrensabläufe erfassen. Zeitrafferaufnahmen und Entscheidungshilfen könnten enger mit Laborinformationssystemen integriert werden, wobei die tatsächliche Einführung von Evidenz, regulatorischen Vorgaben und Kosten abhängt. Die Automatisierung sollte sich auf wiederkehrende Arbeitsschritte, Dokumentation und Umgebungsüberwachung konzentrieren, anstatt das Urteilsvermögen von Embryologen zu ersetzen. Anbieter vernetzter Systeme könnten ihre Marktposition stärken, da Kliniken nach interoperablen Plattformen suchen.
Personalisierte Stimulation und patientenspezifische Behandlungspfade
Personalisierte ovarielle Stimulation wird voraussichtlich an Bedeutung gewinnen, da Kliniken die Behandlungsprotokolle an die ovarielle Reserve, das Alter, das Ansprechen auf die vorherige Therapie und patientenspezifische Risikofaktoren anpassen. Ferrings indische IRIS-Studie aus dem Jahr 2025 verdeutlicht das Interesse an einer individualisierten Follitropin-Delta-Dosierung. Zukünftige Modelle könnten Biomarker, die Krankengeschichte, das Ansprechen auf die Medikamente und Laborwerte kombinieren, um die Stimulationsentscheidungen zu optimieren. Dies kann das Beschaffungsverhalten verändern, da Kliniken Medikamente und Überwachungslösungen bevorzugen könnten, die eine flexible Protokollierung ermöglichen. Zudem fördert es die Evidenzgenerierung in unterrepräsentierten Bevölkerungsgruppen.
Marktchancen für assistierte Reproduktionstechnologien
Integrierte Plattformen für Fruchtbarkeitslabore in Schwellenländern
Prognosen für den Markt für assistierte Reproduktionstechnologien deuten auf Investitionsmöglichkeiten hin, wo die Nachfrage nach Fruchtbarkeitsbehandlungen schneller wächst als die Laborinfrastruktur. Indien, ausgewählte südostasiatische Märkte, der Nahe Osten und Teile Lateinamerikas können modulare Plattformen unterstützen, die Inkubatoren, Kultursysteme, Kryokonservierung, Monitoring und Verbrauchsmaterialien kombinieren. Investoren können das Ausführungsrisiko durch Partnerschaften mit etablierten Kliniken und lokalen Spezialisten reduzieren. Die Ausbildung von Embryologen sollte die Expansion begleiten, da die Personalkapazität die Laborauslastung begrenzen kann. Geschäftsmodelle, die Gerätebereitstellung, Verbrauchsmaterialien, technischen Service und Qualitätssicherung kombinieren, können wiederkehrende Einnahmen generieren. Die Chancen sind dort am größten, wo die regulatorischen Rahmenbedingungen klarer sind und die Kapazitäten privater Fruchtbarkeitskliniken wachsen.
Grenzüberschreitende Fruchtbarkeitsdienste und Kryobanknetzwerke
Grenzüberschreitende Reproduktionsmedizin eröffnet Anbietern neue Möglichkeiten, Spenderprogramme, Kryokonservierung, Labordienstleistungen, Gentests und die Patientenlogistik über verschiedene Zuständigkeitsbereiche hinweg zu koordinieren. Spanien und die Vereinigten Arabischen Emirate sind Beispiele für Märkte, in denen internationale Patientenströme eine spezialisierte Infrastruktur für Reproduktionsmedizin unterstützen können, während zentrale Kryobanken den Zugriff auf und die Skalierbarkeit von Beständen verbessern. Die Expansion erfordert ein sorgfältiges Management von Importbestimmungen, Spendereignung, Geweberückverfolgbarkeit, Datenschutz und lokalen klinischen Anforderungen. Unternehmen können mit Reproduktionskliniken, Anbietern reproduktionsgenetischer Diagnostik und Logistikspezialisten zusammenarbeiten, um konforme Netzwerke aufzubauen. Investitionen sollten Rückverfolgbarkeit und Interoperabilität priorisieren, da grenzüberschreitende Arbeitsabläufe die Dokumentationsrisiken erhöhen. Diese Fähigkeiten können auch inländische Kliniken unterstützen, die einen größeren Spender- und Konservierungsbestand anstreben.
Aktuelle Entwicklungen
- August 2026: CooperSurgical, Inc. – CooperSurgical gab die FDA-Zulassung für die Wallace-Aspirationspumpe bekannt, die für ein stabiles Druckmanagement während der Eizellentnahme entwickelt wurde. Die digitale Benutzeroberfläche umfasst voreingestellte Parameter und konfigurierbare Optionen und unterstützt so die Arbeitsabläufe in Kinderwunschkliniken. Die Zulassung stärkt das Produktportfolio von CooperSurgical im Bereich der Eizellentnahme und der laborgestützten Reproduktionsmedizin.
- April 2026: Ferring Pharmaceuticals – Ferring und Gallup kündigten den Ferring Global Fertility Monitor an, eine geplante globale Studie in 70 Ländern, die Faktoren untersucht, die die Fruchtbarkeitsentscheidungen und die Familiengründung beeinflussen. Die Initiative soll angesichts sinkender Geburtenraten und sich ändernder reproduktiver Präferenzen in verschiedenen Ländern Evidenz für die Politikgestaltung und die Gesundheitsplanung liefern.
- Mai 2025: Ferring Pharmaceuticals – Ferring veröffentlichte die Ergebnisse der randomisierten IRIS-Studie an indischen Patientinnen mit unerfülltem Kinderwunsch. In der Studie wurde die individualisierte Dosierung von Follitropin delta mit der konventionellen Dosierung von Follitropin alfa während einer kontrollierten ovariellen Stimulation verglichen. Das Unternehmen berichtete von numerisch höheren Raten an fortlaufenden Schwangerschaften und Lebendgeburten bei individualisierter Dosierung, während die Sicherheitsergebnisse in beiden Gruppen vergleichbar waren.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -