
Mercato della tecnologia di reproduczione assistita: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle tecnologie di riproduzione assistita (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per procedura (donatrice fresca, non donatrice fresca, donatrice congelata, non donatrice congelata, banca di embrioni/ovuli); tecnologia (fecondazione in vitro, inseminazione artificiale-inseminazione intrauterina, sostituzione di embrioni congelati, altro); utente finale (ospedali, cliniche per la fertilità, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPBT00002177
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
40,85 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
75,27 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,03 %
Tasso di crescita
Mercato di riferimento
524,35 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato delle tecnologie di riproduzione assistita raggiungerà i 40,85 miliardi di dollari nel 2025 e i 75,27 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,03% nel periodo 2026-2034. Il mercato comprende procedure, tecnologie di laboratorio, farmaci, crioconservazione e altre procedure correlate alla fertilità eseguite in ospedali e centri di fertilità. La crescita del mercato dipende dalla genitorialità in età più avanzata, dalla diagnosi di infertilità, dall'aumento delle tecniche di preservazione della fertilità e dal miglioramento dell'accuratezza delle analisi di laboratorio.
Il Nord America continua a rappresentare un panorama geografico attraente grazie alle infrastrutture esistenti per la fertilità, ai benefit legati alla fertilità offerti dai datori di lavoro, alle coperture assicurative e all'adozione di tecnologie di laboratorio avanzate. Si prevede che il mercato delle tecnologie di riproduzione assistita crescerà a un tasso annuo composto (CAGR) del 6,2-6,8% tra il 2026 e il 2034.
Analisi e approfondimenti sul mercato delle tecnologie di riproduzione assistita.
- Nord America: si prevede che la regione rappresenterà una quota del 29-31% nel 2025, grazie alla consolidata capacità di fecondazione in vitro, all'espansione dei rimborsi e all'elevata intensità delle procedure, con un tasso di crescita annuo composto (CAGR) del 6,2-6,8% tra il 2026 e il 2034.
- USA: Si prevede che gli Stati Uniti rappresenteranno il 78-82% del valore del Nord America nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,0-6,6% tra il 2026 e il 2034, trainato dalla diffusione delle cliniche e dall'adozione di programmi di assistenza alla fertilità.
- Europa: si prevede che l'Europa deterrà una quota del 30-32% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,4-7,0% tra il 2026 e il 2034, con Spagna, Francia, Germania, Italia e Regno Unito che forniranno una capacità di trattamento sostanziale.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico deterrà una quota di mercato del 28-30% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,6-8,4% tra il 2026 e il 2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Segmento più ampio: si prevede che la fecondazione in vitro deterrà una quota di mercato del 55-59% nel 2025, con un CAGR del 6,8-7,3% nel periodo 2026-2034, a testimonianza del suo ruolo centrale nei percorsi di trattamento della fertilità.
- Segmento ad alta crescita: si stima che la crioconservazione di embrioni e ovuli raggiungerà una quota di mercato del 12-16% nel 2025 e un tasso di crescita annuo composto (CAGR) dell'8,5-9,2% nel periodo 2026-2034, grazie alla preservazione della fertilità e alla pianificazione familiare differita.
- Aziende chiave analizzate nel dettaglio: California Cryobank, Bloom IVF Centre, Parallabs, OvaScience, Anecova, ORIGIO, Microm Ltd., Merck KGaA, CooperSurgical, Inc., Ferring Pharmaceuticals, Irvine Scientific, Genea Limited, Vitrolife, Nidacon International AB, Monash IVF Group e INVO Bioscience.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I processi di laboratorio si stanno evolvendo verso un maggiore controllo ambientale, tracciabilità, analisi time-lapse degli embrioni, crioconservazione migliorata e standardizzazione dei materiali di consumo. Le tendenze produttive si concentreranno sempre più su aziende integrate che collegano terreni di coltura, strumentazione di laboratorio, crioconservazione, test genetici e servizi di supporto clinico. Il settore della procreazione medicalmente assistita si allontanerà quindi da un modello di acquisto incentrato sulle singole procedure per orientarsi verso ecosistemi di laboratorio.
Nel periodo di previsione, gli investimenti si estenderanno dai centri di fertilità già affermati all'Asia-Pacifico e ad alcuni mercati del Medio Oriente, dove si stanno sviluppando strutture private per la fertilità. La regolamentazione si sta definendo sempre più con precisione, mentre le associazioni cliniche pongono l'accento sulla qualità dei laboratori, la sicurezza dei pazienti e la trasparenza. Tutto ciò dovrebbe favorire gli investimenti in strutture scalabili, criobanche, formazione in embriologia e gestione digitale dei processi.
Ambito del rapporto sul mercato delle tecnologie di riproduzione assistita
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 40,85 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 75,27 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,03% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle tecnologie di riproduzione assistita
La domanda di tecnologie di riproduzione assistita è sostenuta dall'infertilità, dall'aumento dell'età al primo parto, dall'infertilità maschile, dalla preservazione della fertilità e da una maggiore consapevolezza dei trattamenti disponibili. La crescita del mercato delle tecnologie di riproduzione assistita è rafforzata da farmaci per la stimolazione ovarica, dispositivi per il prelievo degli ovociti, terreni di coltura, apparecchiature di laboratorio, crioconservazione, test genetici, servizi clinici e assistenza post-trattamento. L'OMS stima che l'infertilità colpisca circa una persona su sei in età riproduttiva, evidenziando un notevole bisogno insoddisfatto.
L'ecosistema rimane operativamente sensibile a causa della necessità di garantire un controllo adeguato in termini di temperatura, miscela di gas, controllo qualità, formazione del personale e validazione dei materiali di consumo nei laboratori di embriologia. I concorrenti si contendono il primato in termini di uniformità, integrazione nell'ambiente clinico, supporto tecnico e validità delle evidenze scientifiche. La crescente necessità di crioconservazione e trasferimenti di embrioni congelati modifica il panorama degli approvvigionamenti, mentre le cliniche si concentrano sulla produttività e sulla riproducibilità.
Il posizionamento competitivo nell'ecosistema è condiviso tra fornitori specializzati di tecnologie per la fertilità, aziende farmaceutiche, produttori di materiali di consumo per laboratori, fornitori di servizi di genetica riproduttiva e organizzazioni cliniche integrate verticalmente. Secondo il rapporto sul mercato delle tecnologie di riproduzione assistita, CooperSurgical, Ferring Pharmaceuticals, Vitrolife, Merck KGaA, Irvine Scientific e ORIGIO svolgono ruoli significativi in diversi aspetti del flusso di lavoro del trattamento. Monash IVF Group e Genea Limited forniscono capacità di rete di cliniche, mentre California Cryobank è nota per i suoi tessuti riproduttivi e i servizi di crioconservazione.
L'attuale tendenza degli investimenti si concentra su reti di cliniche, embriologia automatizzata, crioconservazione, genetica riproduttiva e ottimizzazione della stimolazione ovarica. Tra queste, Anecova, Nidacon International AB, Microm Ltd., Parallabs e INVO Bioscience si distinguono per la tecnologia unica e l'approccio innovativo alla fornitura dei prodotti. Il vantaggio strategico futuro sarà acquisito attraverso il successo normativo, la validazione clinica, la standardizzazione dei laboratori e la commercializzazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
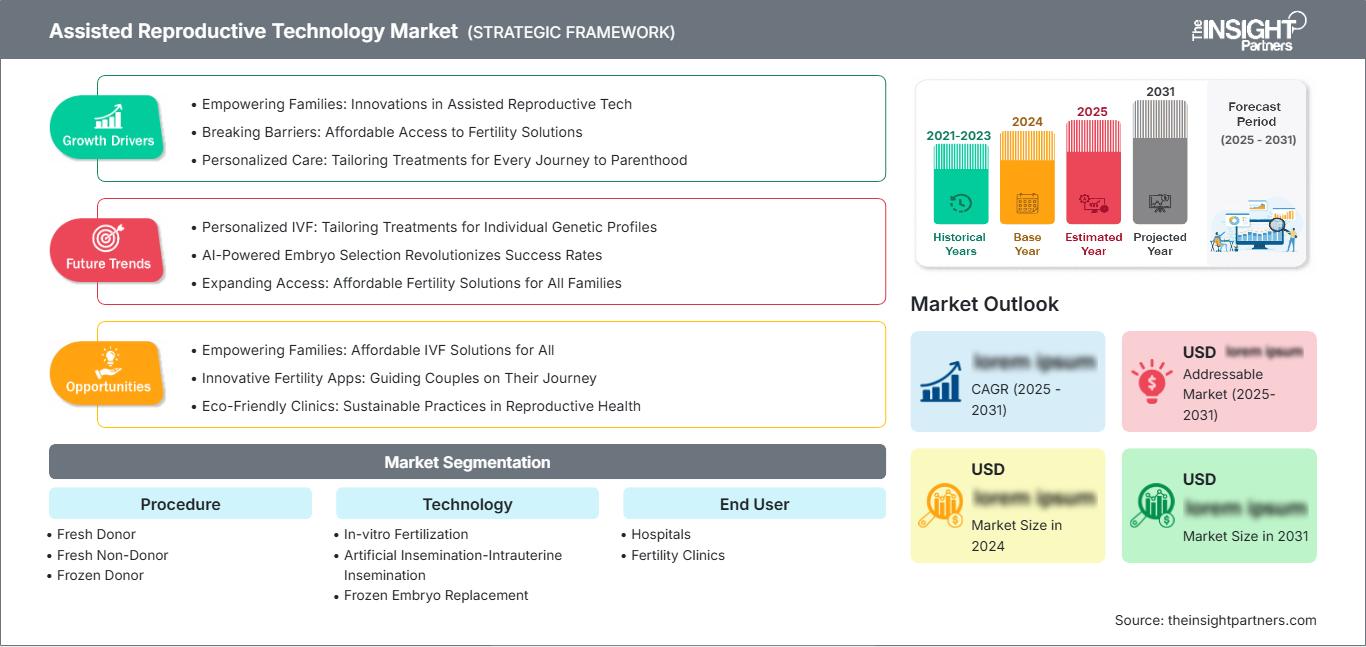
Mercato delle tecnologie di riproduzione assistita: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle tecnologie di riproduzione assistita
Si prevede che il Nord America manterrà una quota di mercato del 29-31% nel settore delle tecnologie di riproduzione assistita nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 6,2-6,8% nel periodo di previsione fino al 2034. Ciò è attribuibile all'elevata densità di cliniche, agli standard di laboratorio, alla disponibilità di assicurazioni per la fertilità, ai benefit aziendali e al maggior tasso di adozione di tecniche di preservazione della fertilità volontarie. Gli Stati Uniti sono il principale motore di questa crescita, mentre il Canada contribuisce attraverso programmi di fertilità finanziati con fondi pubblici in alcune province.
Nel mercato della procreazione medicalmente assistita (PMA) si osserva una tendenza al consolidamento delle cliniche, che ha un impatto sulle pratiche di approvvigionamento in termini di standardizzazione delle piattaforme di laboratorio, approvvigionamento centralizzato e protocolli standardizzati di embriologia. La domanda di trasferimenti di embrioni congelati, screening genetici e servizi di crioconservazione è in crescita. Tra i vantaggi del Nord America si annoverano un ambiente clinico consolidato e un'elevata disponibilità di specialisti, ma la scarsa accessibilità economica ai pagamenti diretti rappresenta un limite importante.
Mercato statunitense delle tecnologie di riproduzione assistita
Gli Stati Uniti rappresentano il 78%-82% del valore del Nord America nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,0%-6,6% fino al 2034. Nel 2022, la sorveglianza del CDC ha rilevato 435.426 cicli di PMA eseguiti in 457 cliniche partecipanti, con 98.289 nascite, a dimostrazione dell'elevato utilizzo di tali servizi. I benefit aziendali per la fertilità e il consolidamento delle cliniche contribuiscono a un'ulteriore espansione dell'accesso per il segmento commerciale.
Si registra una grande esposizione applicativa in termini di laboratori di fecondazione in vitro, stimolazione ovarica, trasferimento embrionale, crioconservazione e screening genetico da parte di attori chiave. CooperSurgical, Ferring Pharmaceuticals, Vitrolife, Irvine Scientific e Merck KGaA operano in diverse parti dell'ecosistema statunitense. Si osserva una crescita in termini di cicli di congelamento, preservazione della fertilità ed efficienza di laboratorio, e le variazioni nei rimborsi continuano a influenzare il processo decisionale.
Mercato europeo delle tecnologie di riproduzione assistita
Si prevede che l'Europa rappresenterà una quota del 30-32% nel 2025, con la quota di mercato delle tecnologie di riproduzione assistita concentrata in Spagna, Francia, Germania, Italia e Regno Unito, e crescerà a un tasso annuo composto (CAGR) del 6,4-7,0%. I dati storici di ESHRE indicano l'Europa come la più grande base regionale per le attività di ART, mentre i sistemi nazionali di rimborso e le normative in materia influenzano in modo significativo l'utilizzo di tali tecnologie.
Nel caso del Regno Unito, esiste già una regolamentazione e una rete di cliniche ben consolidate, mentre la Germania è nota per la sua vasta infrastruttura clinica e le sue rigorose normative. In Francia e in Italia, l'infrastruttura dei servizi di fertilità è ben sviluppata, ma in Spagna si registra una forte attività transfrontaliera in questo campo grazie alla presenza di un'infrastruttura privata altamente sviluppata.
Mercato delle tecnologie di riproduzione assistita nella regione Asia-Pacifico
Si prevede che la regione APAC raggiungerà una quota di mercato del 28-30% nel 2025, con un tasso di crescita annuo composto (CAGR) del 7,6-8,4%, diventando una delle regioni a più rapida crescita. Cina e Giappone registrano elevati volumi di interventi chirurgici, mentre India, Corea del Sud e Australia contribuiscono alla crescita grazie all'espansione delle cliniche e alla competenza degli specialisti.
La Cina continua a essere un paese leader nell'utilizzo delle tecniche di procreazione assistita (ART); il Giappone presenta alti tassi di utilizzo di ART nella sua popolazione. L'India sta ampliando la copertura delle ART attraverso cliniche per la fertilità e una legislazione specifica. L'Australia vanta strutture cliniche consolidate con un sistema di segnalazione, mentre la Corea del Sud sostiene l'assistenza alla fertilità attraverso politiche pubbliche.
Mercato delle tecnologie di riproduzione assistita in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 7,8% - 8,6%, con Arabia Saudita, Emirati Arabi Uniti e Sudafrica considerati centri chiave. Gli Emirati Arabi Uniti vantano strutture sanitarie private e capacità nel settore del turismo medico, mentre l'Arabia Saudita sta assistendo allo sviluppo di specialisti unitamente a una crescente domanda di servizi per la fertilità.
Il Sudafrica offre un contesto clinico relativamente avanzato, mentre altri paesi del Medio Oriente e dell'Africa rimangono frammentati a causa dei costi elevati, della disponibilità di specialisti e delle capacità di laboratorio. La stabilità energetica, la capacità di mantenere la catena del freddo e gli investimenti in strutture sanitarie di terzo livello favoriscono la scalabilità dei laboratori. Gli Emirati Arabi Uniti rappresentano un punto di riferimento nella regione grazie alle capacità del settore privato e alla mobilità dei pazienti.
Analisi di segmentazione
Procedura
Si prevede che il segmento delle procedure crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% nel periodo 2026-2034. Il mix di procedure si sta ridefinendo grazie alla crioconservazione, alla preservazione della fertilità, ai programmi di donazione e ai cicli di trasferimento di embrioni congelati. L'ambito di mercato si estende sempre più oltre un singolo ciclo di fecondazione in vitro a fresco, includendo la conservazione, l'analisi e il successivo utilizzo degli embrioni.
- Donazione fresca: Le procedure di donazione fresca rimangono strategicamente importanti per le pazienti che necessitano di ovociti da donatrice. La domanda dipende dalla disponibilità delle donatrici, dai requisiti di screening, dalle normative e dalle capacità delle cliniche in termini di abbinamento e coordinamento.
- Procreazione assistita da ovociti freschi non donati: le procedure di procreazione assistita da ovociti freschi non donati rimangono un percorso terapeutico fondamentale, soprattutto quando la risposta ovarica e lo sviluppo embrionale supportano strategie di trasferimento immediato. Le cliniche continuano a ottimizzare i protocolli di stimolazione e di laboratorio.
- Donazione congelata: le procedure di donazione congelata migliorano la flessibilità logistica separando la disponibilità degli ovociti dai tempi di trattamento della ricevente. La loro adozione favorisce un accesso più ampio alle donatrici, una migliore gestione delle scorte e una programmazione standardizzata delle analisi di laboratorio.
- Prelievo di embrioni congelati da soggetti non donatori: le procedure di prelievo di embrioni congelati da soggetti non donatori vengono sempre più integrate nei percorsi di fecondazione in vitro dopo la crioconservazione degli embrioni. Queste procedure supportano trattamenti a più fasi, flussi di lavoro per i test genetici e tempistiche di trasferimento allineate alla disponibilità della paziente.
- Conservazione di embrioni e ovuli: la conservazione di embrioni e ovuli supporta la preservazione della fertilità e la pianificazione riproduttiva differita. La sua importanza strategica è in aumento, poiché i pazienti cercano di preservare le opzioni riproduttive prima di sottoporsi a trattamenti medici o di formare una famiglia in futuro.
Tecnologia
Si prevede che la tecnologia crescerà a un tasso annuo composto (CAGR) del 6,9-7,5% nel periodo 2026-2034. La fecondazione in vitro (FIV) rimane la principale via di trattamento ad alta intensità di laboratorio, mentre l'inseminazione artificiale e il trasferimento di embrioni congelati offrono opzioni complementari. L'analisi pone l'accento sulla precisione del flusso di lavoro, la stimolazione individualizzata, la gestione degli embrioni e la continuità criogenica.
- Fecondazione in vitro: la fecondazione in vitro rimane la piattaforma tecnologica centrale perché integra la stimolazione ovarica controllata, il prelievo degli ovociti, la fecondazione in laboratorio, la coltura embrionale e il trasferimento. La sua ampia applicabilità clinica mantiene alta la domanda di apparecchiature e materiali di consumo specializzati.
- Inseminazione artificiale - Inseminazione intrauterina: l'IUI offre un'opzione di trattamento meno invasiva e può precedere la fecondazione in vitro (FIV) in percorsi clinici selezionati. Il suo ruolo strategico risiede nella minore complessità della procedura e nel suo utilizzo in casi di infertilità opportunamente selezionati.
- Trasferimento di embrioni congelati: il trasferimento di embrioni congelati consente una tempistica flessibile dopo la crioconservazione e può seguire i test genetici o la preparazione clinica. La sua adozione rafforza la domanda di crioconservazione e di flussi di lavoro di riscaldamento controllato.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 6,7-7,3% nel periodo 2026-2034. Gli ospedali mantengono la loro importanza laddove i servizi di fertilità si integrano con la medicina riproduttiva in generale, mentre le cliniche specializzate in fertilità possono ottimizzare i flussi di lavoro e migliorare l'utilizzo dei laboratori.
- Ospedali: Gli ospedali beneficiano di competenze multidisciplinari, tra cui endocrinologia riproduttiva, chirurgia, servizi neonatali e gestione di pazienti complessi. Il loro valore strategico è massimo laddove il trattamento della fertilità è collegato a percorsi di cura terziaria più ampi.
- Cliniche per la fertilità: Le cliniche per la fertilità sono fondamentali per la crescita delle procedure perché concentrano competenze in embriologia, infrastrutture di laboratorio, coordinamento dei pazienti e servizi riproduttivi specializzati. Le cliniche, sia indipendenti che collegate in rete, possono inoltre estendere l'applicazione di protocolli di trattamento standardizzati.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Ospedali |
Mezzo |
Assistenza complessa |
Maturo |
|
Cliniche per la fertilità |
Alto |
Reti cliniche |
Scalatura |
Fattori trainanti della crescita del mercato delle tecnologie di riproduzione assistita e analisi del loro impatto
Genitorialità ritardata e crescente necessità di trattamenti per l'infertilità
La tendenza a formare famiglie in età più avanzata sta aumentando la popolazione che necessita di valutazione e trattamento della fertilità, in particolare laddove la riserva ovarica e i limiti legati all'età influiscono sul concepimento naturale. Le linee guida dell'OMS del 2025 sull'infertilità identificano l'infertilità come una delle principali sfide per la salute riproduttiva e sottolineano la necessità di migliorare l'accesso alla diagnosi e al trattamento. Ciò crea una domanda di farmaci per la stimolazione ovarica, dispositivi per il prelievo degli ovociti, materiali di consumo di laboratorio, crioconservazione e servizi clinici. L'effetto si estende oltre la fecondazione in vitro, poiché le pazienti intraprendono sempre più spesso percorsi che prevedono prelievi multipli, crioconservazione degli embrioni, test e trasferimenti di embrioni congelati. I fornitori che mantengono elevati standard di qualità riducendo al contempo le difficoltà del ciclo possono ottenere un maggiore valore a lungo termine.
Espansione della preservazione della fertilità e della crioconservazione
La preservazione della fertilità sta ampliando l'infrastruttura delle tecniche di riproduzione assistita (ART) oltre il concepimento immediato. La crioconservazione di ovociti ed embrioni separa il prelievo dal trattamento futuro, creando esigenze ricorrenti per la crioconservazione, il monitoraggio, la gestione delle scorte, il riscaldamento e il trasferimento. I dati di sorveglianza statunitensi mostrano la portata del fenomeno, con 184.423 cicli di crioconservazione di ovociti o embrioni segnalati nel 2022. La crescita delle capacità di conservazione richiede inoltre serbatoi affidabili, sistemi di tracciabilità, terreni di coltura, prodotti per la vitrificazione e controlli di qualità. Le cliniche possono migliorare l'utilizzo del laboratorio programmando il prelievo e il trasferimento in modo più flessibile. Ciò supporta la domanda di soluzioni integrate piuttosto che di prodotti procedurali isolati.
Migliorare la standardizzazione e la precisione di laboratorio
I risultati in embriologia dipendono da condizioni di laboratorio rigorosamente controllate, il che rende la standardizzazione un fattore di differenziazione fondamentale. I miglioramenti nei sistemi di coltura, nella crioconservazione, nella valutazione degli embrioni, nella formulazione dei terreni di coltura e nel monitoraggio digitale possono ridurre la variabilità e supportare flussi di lavoro riproducibili. L'impatto è a favore dei fornitori che combinano prodotti validati con formazione, supporto tecnico e documentazione di qualità. Le competenze degli embriologi rimangono importanti perché le prestazioni delle apparecchiature non possono compensare pratiche di laboratorio non uniformi. Programmi di formazione strutturati dimostrano la necessità di sviluppare le competenze del personale. Protocolli standardizzati possono facilitare le reti di cliniche multisito, rendendo i processi più facili da replicare, verificare e confrontare.
Tendenze future del mercato delle tecnologie di riproduzione assistita
Embriologia basata sui dati e automazione dei flussi di lavoro
È probabile che i laboratori del futuro riflettano le tendenze del mercato delle tecnologie di riproduzione assistita attraverso sistemi connessi in grado di acquisire informazioni sulle condizioni di incubazione, le osservazioni sugli embrioni, i registri dei materiali di consumo e gli eventi procedurali. L'imaging time-lapse e gli strumenti di supporto alle decisioni potrebbero integrarsi più strettamente con i sistemi informativi di laboratorio, sebbene la loro adozione dipenderà da evidenze scientifiche, normative e costi. L'automazione dovrebbe concentrarsi sulla gestione ripetitiva, sulla documentazione e sul monitoraggio ambientale, piuttosto che sostituire il giudizio dell'embriologo. I fornitori di soluzioni connesse potrebbero acquisire una posizione più forte man mano che le cliniche cercheranno piattaforme interoperabili.
Stimolazione personalizzata e percorsi terapeutici specifici per il paziente
Si prevede che la stimolazione ovarica personalizzata acquisirà sempre maggiore importanza, in quanto le cliniche adatteranno i protocolli alla riserva ovarica, all'età, alla risposta precedente e ai fattori di rischio specifici della paziente. Lo studio IRIS di Ferring del 2025 in India illustra l'interesse per il dosaggio individualizzato di follitropina delta. I modelli futuri potrebbero combinare biomarcatori, anamnesi clinica, risposta ai farmaci e risultati di laboratorio per affinare le decisioni relative alla stimolazione. Ciò potrebbe modificare le modalità di acquisto, poiché le cliniche potrebbero dare maggiore valore a farmaci e soluzioni di monitoraggio che supportino la flessibilità dei protocolli. Inoltre, incoraggia la produzione di evidenze scientifiche nelle popolazioni sottorappresentate.
Opportunità di mercato nel settore delle tecnologie di riproduzione assistita
Piattaforme integrate di laboratori per la fertilità nei mercati emergenti
Le previsioni per il mercato delle tecnologie di riproduzione assistita indicano la presenza di opportunità di investimento laddove la domanda di servizi per la fertilità cresce più rapidamente rispetto alle infrastrutture di laboratorio. India, alcuni mercati del Sud-est asiatico, il Medio Oriente e alcune zone dell'America Latina possono supportare piattaforme modulari che combinano incubatori, sistemi di coltura, crioconservazione, monitoraggio e materiali di consumo. Gli investitori possono ridurre il rischio di esecuzione attraverso partnership con cliniche consolidate e specialisti locali. La formazione degli embriologi dovrebbe accompagnare l'espansione, poiché la disponibilità di personale qualificato può limitare l'utilizzo dei laboratori. Modelli commerciali che combinano l'installazione di apparecchiature, i materiali di consumo, l'assistenza tecnica e il controllo qualità possono generare entrate ricorrenti. Le opportunità sono maggiori laddove la regolamentazione è più chiara e la capacità dei centri privati per la fertilità è in espansione.
Servizi di fertilità transfrontalieri e reti di criobanche
L'assistenza transfrontaliera per la fertilità crea opportunità per i fornitori che coordinano programmi di donazione, crioconservazione, servizi di laboratorio, test genetici e logistica dei pazienti in diverse giurisdizioni. Spagna ed Emirati Arabi Uniti sono esempi di mercati in cui i flussi internazionali di pazienti possono supportare infrastrutture specializzate per la fertilità, mentre le criobanche centralizzate possono migliorare l'accesso e la scalabilità delle risorse. L'espansione richiede un'attenta gestione delle normative sull'importazione, dell'idoneità dei donatori, della tracciabilità dei tessuti, della protezione dei dati e dei requisiti clinici locali. Le aziende possono collaborare con cliniche per la fertilità, fornitori di servizi di genetica riproduttiva e specialisti della logistica per creare reti conformi. Gli investimenti dovrebbero dare priorità alla tracciabilità e all'interoperabilità, poiché i flussi di lavoro transfrontalieri amplificano i rischi legati alla documentazione. Queste capacità possono anche supportare le cliniche nazionali che desiderano ampliare le proprie risorse di donatori e di conservazione.
Sviluppi recenti
- Agosto 2026: CooperSurgical, Inc. — CooperSurgical ha annunciato l'approvazione da parte della FDA per la pompa di aspirazione Wallace, progettata per garantire una gestione stabile della pressione durante il prelievo degli ovociti. L'interfaccia digitale include impostazioni predefinite e opzioni configurabili, a supporto dei flussi di lavoro delle cliniche per la fertilità. L'approvazione rafforza il portafoglio prodotti di CooperSurgical per le procedure di prelievo e la cura della fertilità in ambito di laboratorio.
- Aprile 2026: Ferring Pharmaceuticals — Ferring e Gallup hanno annunciato il Ferring Global Fertility Monitor, uno studio globale pianificato che coinvolgerà 70 paesi per esaminare i fattori che influenzano le scelte in materia di fertilità e di formazione di una famiglia. L'iniziativa ha lo scopo di raccogliere dati utili per l'elaborazione di politiche e la pianificazione sanitaria, in un contesto di calo dei tassi di fertilità e di cambiamento delle preferenze riproduttive nei vari paesi.
- Maggio 2025: Ferring Pharmaceuticals — Ferring ha pubblicato i risultati dello studio randomizzato IRIS condotto su pazienti indiane infertili, confrontando il dosaggio individualizzato di follitropina delta con quello convenzionale di follitropina alfa durante la stimolazione ovarica controllata. L'azienda ha riportato tassi di gravidanza in corso e di nati vivi numericamente più elevati con il dosaggio individualizzato, mentre i risultati in termini di sicurezza sono risultati coerenti tra i gruppi.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -