
Marché des technologies de procréation assistée : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des techniques de procréation assistée : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par procédure (donneur frais, donneur non donneur frais, donneur congelé, donneur non donneur congelé, conservation d'embryons/ovocytes) ; technologie (fécondation in vitro, insémination artificielle intra-utérine, transfert d'embryons congelés, autres) ; utilisateur final (hôpitaux, cliniques de fertilité, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPBT00002177
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
40,85 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
75,27 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,03 %
taux de croissance
Marché adressable
524,35 milliards de dollars américains
(2026-2034)
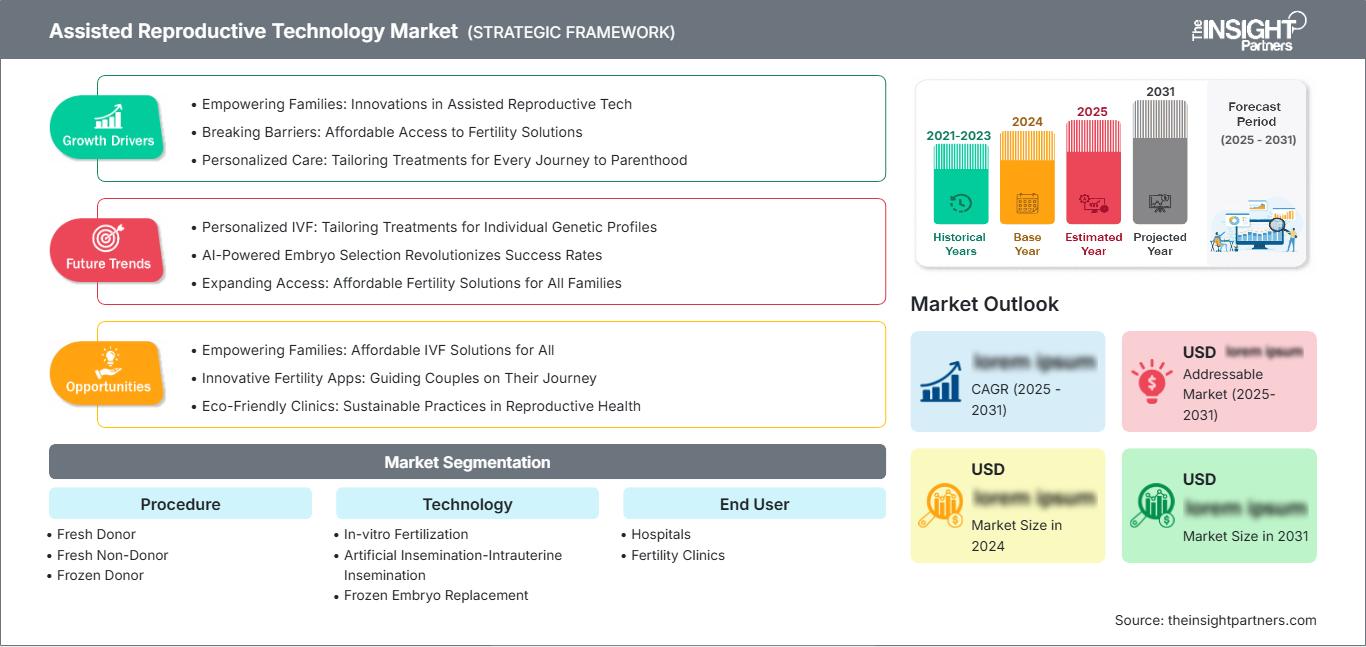
Le marché des techniques de procréation assistée devrait atteindre 40,85 milliards de dollars américains en 2025 et 75,27 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,03 % entre 2026 et 2034. Ce marché englobe les interventions, les technologies de laboratoire, les médicaments, la cryoconservation et autres procédures liées à la fertilité pratiquées dans les hôpitaux et les centres de fertilité. Sa croissance est liée à l'augmentation du nombre de grossesses tardives, au diagnostic de l'infertilité, au recours accru à la préservation de la fertilité et à l'amélioration de la précision des analyses de laboratoire.
L’Amérique du Nord demeure un marché attractif grâce à ses infrastructures existantes en matière de fertilité, aux prestations offertes par les employeurs, aux couvertures d’assurance et à l’adoption de technologies de laboratoire de pointe. Le marché des techniques de procréation assistée devrait croître à un taux de croissance annuel composé (TCAC) de 6,2 % à 6,8 % entre 2026 et 2034.
Analyse et perspectives du marché des technologies de procréation assistée
- Amérique du Nord : La région devrait représenter une part de 29 à 31 % en 2025, grâce à une capacité de FIV établie, à l'expansion du remboursement et à une forte intensité des procédures, avec un TCAC de 6,2 à 6,8 % entre 2026 et 2034.
- États-Unis : Les États-Unis devraient représenter 78 à 82 % de la valeur de l'Amérique du Nord en 2025, avec un TCAC de 6,0 à 6,6 % entre 2026 et 2034, tiré par la taille des cliniques et l'adoption des prestations de fertilité.
- Europe : L’Europe devrait détenir une part de marché de 30 à 32 % en 2025 et connaître une croissance annuelle composée de 6,4 à 7,0 % entre 2026 et 2034, l’Espagne, la France, l’Allemagne, l’Italie et le Royaume-Uni fournissant une capacité de traitement substantielle.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 28 à 30 % en 2025 et connaître une croissance annuelle composée de 7,6 à 8,4 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie.
- Segment le plus important : La fécondation in vitro devrait détenir une part de marché de 55 à 59 % en 2025, avec un TCAC de 6,8 à 7,3 % entre 2026 et 2034, reflétant son rôle central dans les parcours de soins de fertilité.
- Segment à forte croissance : La conservation d'embryons/d'ovules devrait représenter une part de marché de 12 à 16 % en 2025 et un TCAC de 8,5 à 9,2 % entre 2026 et 2034, soutenue par la préservation de la fertilité et le report de la planification familiale.
- Principales sociétés analysées en détail : California Cryobank, Bloom IVF Centre, Parallabs, OvaScience, Anecova, ORIGIO, Microm Ltd., Merck KGaA, CooperSurgical, Inc., Ferring Pharmaceuticals, Irvine Scientific, Genea Limited, Vitrolife, Nidacon International AB, Monash IVF Group et INVO Bioscience.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les processus de laboratoire évoluent vers un meilleur contrôle environnemental, une traçabilité accrue, l'analyse en temps réel des embryons, une cryoconservation améliorée et une standardisation des consommables. Les tendances de production privilégieront de plus en plus les entreprises intégrées qui associent milieux de culture, instrumentation de laboratoire, cryoconservation, tests génétiques et services de soutien clinique. Le secteur de la procréation médicalement assistée (PMA) délaissera ainsi les achats axés sur les procédures individuelles au profit d'écosystèmes de laboratoire.
Durant la période prévisionnelle, les investissements s'étendront au-delà des centres de fertilité déjà bien établis, vers la région Asie-Pacifique et certains marchés du Moyen-Orient où des structures privées de fertilité se développent. La réglementation se précise tandis que les associations cliniques insistent sur la qualité des laboratoires, la sécurité des patients et la transparence. Autant d'éléments qui devraient favoriser les investissements dans des infrastructures évolutives, des cryobanques, la formation en embryologie et la gestion numérique des processus.
Portée du rapport sur le marché des technologies de procréation assistée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 40,85 milliards de dollars américains |
| Taille du marché d'ici 2034 | 75,27 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,03% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des technologies de procréation assistée
La demande en techniques de procréation médicalement assistée (PMA) est soutenue par l'infertilité, l'âge plus avancé de la première grossesse, l'infertilité masculine, la préservation de la fertilité et une meilleure connaissance des traitements. La croissance du marché des PMA est stimulée par les médicaments de stimulation ovarienne, les dispositifs de prélèvement, les milieux de culture, le matériel de laboratoire, la cryoconservation, les tests génétiques, les services cliniques et le suivi post-opératoire. L'OMS estime qu'environ une personne sur six en âge de procréer est touchée par l'infertilité, ce qui souligne l'importance des besoins non satisfaits.
L'écosystème demeure sensible sur le plan opérationnel en raison de la nécessité de garantir un contrôle rigoureux de la température, du mélange gazeux, de la qualité, de la formation du personnel et de la validation des consommables dans les laboratoires d'embryologie. La concurrence s'intensifie autour de la constance, de l'intégration en milieu clinique, du support technique et des données probantes. Le besoin croissant de cryoconservation et de transferts d'embryons congelés modifie le contexte des approvisionnements, tandis que les cliniques privilégient le débit et la reproductibilité.
Le positionnement concurrentiel au sein de l'écosystème est partagé entre les fournisseurs spécialisés en technologies de fertilité, les entreprises pharmaceutiques, les producteurs de consommables de laboratoire, les prestataires de services en génétique reproductive et les organisations de cliniques verticalement intégrées. Selon le rapport sur le marché des technologies de procréation assistée, CooperSurgical, Ferring Pharmaceuticals, Vitrolife, Merck KGaA, Irvine Scientific et ORIGIO jouent un rôle important à différentes étapes du parcours de soins. Monash IVF Group et Genea Limited offrent des services de gestion de réseaux de cliniques, tandis que California Cryobank est reconnue pour ses tissus reproducteurs et ses services de cryoconservation.
Les investissements actuels se concentrent sur les réseaux de cliniques, l'embryologie automatisée, la cryoconservation, la génétique de la reproduction et l'optimisation de la stimulation ovarienne. Parmi ces acteurs, Anecova, Nidacon International AB, Microm Ltd., Parallabs et INVO Bioscience se distinguent par leur technologie unique et leur approche novatrice en matière de distribution de produits. L'obtention d'un avantage stratégique futur reposera sur la réussite des procédures réglementaires, la validation clinique, la standardisation des laboratoires et la commercialisation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des technologies de procréation assistée : perspectives stratégiques
Perspectives régionales
marché des technologies de reproduction assistée en Amérique du Nord
L’Amérique du Nord devrait conserver une part de marché de 29 à 31 % dans le secteur des techniques de procréation assistée en 2025 et afficher un taux de croissance annuel composé (TCAC) de 6,2 à 6,8 % jusqu’en 2034. Cette croissance s’explique par la forte densité de cliniques, les normes élevées des laboratoires, la disponibilité d’assurances fertilité, les avantages sociaux offerts aux employés et le recours plus fréquent à la préservation de la fertilité. Les États-Unis sont le principal moteur de cette croissance, tandis que le Canada y contribue par le biais de programmes de fertilité financés par l’État dans certaines provinces.
On observe une tendance à la consolidation des cliniques sur le marché de la PMA, ce qui influe sur les pratiques d'approvisionnement en termes de standardisation des plateformes de laboratoire, d'approvisionnement centralisé et de protocoles d'embryologie standardisés. La demande de transferts d'embryons congelés, de dépistage génétique et de cryoconservation est en hausse. L'Amérique du Nord présente l'avantage d'un environnement clinique mature et d'une forte disponibilité de spécialistes, mais le faible coût des paiements directs constitue un frein majeur.
Marché américain des technologies de procréation assistée
Les États-Unis représentent entre 78 % et 82 % de la valeur de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 6,0 % à 6,6 % jusqu'en 2034. En 2022, les données de surveillance des CDC ont révélé que 435 426 cycles de PMA ont été réalisés dans 457 cliniques participantes, aboutissant à 98 289 naissances vivantes, ce qui témoigne d'une utilisation intensive. Les programmes de fertilité proposés par les employeurs et la consolidation des cliniques contribuent à faciliter l'accès à ces services pour le secteur privé.
On observe une forte présence des principaux acteurs du secteur de la FIV (fécondation in vitro), notamment en matière de stimulation ovarienne, de transfert d'embryons, de cryoconservation et de dépistage génétique. CooperSurgical, Ferring Pharmaceuticals, Vitrolife, Irvine Scientific et Merck KGaA opèrent dans différents segments de l'écosystème américain. Le recours aux cycles de transfert d'embryons congelés, la préservation de la fertilité et l'amélioration de l'efficacité des laboratoires sont en hausse, et les variations de remboursement continuent d'influencer les décisions.
Marché européen des technologies de procréation assistée
L’Europe devrait représenter 30 à 32 % du marché des techniques de procréation assistée en 2025, ce marché étant concentré en Espagne, en France, en Allemagne, en Italie et au Royaume-Uni, avec un taux de croissance annuel composé (TCAC) de 6,4 à 7,0 %. Les rapports de l’ESHRE ont toujours montré que l’Europe est le principal pôle d’activité en matière de PMA, tandis que les systèmes de remboursement et les cadres réglementaires nationaux influencent fortement leur utilisation.
Au Royaume-Uni, la réglementation et le réseau de cliniques sont déjà bien établis, tandis qu'en Allemagne, l'infrastructure clinique est importante et la réglementation rigoureuse. En France et en Italie, les services de fertilité sont bien développés, mais en Espagne, l'activité transfrontalière en matière de fertilité est considérable grâce à un réseau privé très développé.
Marché des technologies de reproduction assistée en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 28 et 30 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) de 7,6 à 8,4 %, devenant ainsi l'une des régions à la croissance la plus rapide. La Chine et le Japon enregistrent un volume important d'interventions, tandis que l'Inde, la Corée du Sud et l'Australie doivent leur contribution à l'expansion de leurs cliniques et à l'expertise de leurs spécialistes.
La Chine demeure le pays dominant en matière de recours aux techniques de procréation médicalement assistée (PMA) ; le Japon affiche des taux d’utilisation élevés au sein de sa population. L’Inde étend la couverture des PMA grâce à des cliniques de fertilité et à une législation spécifique. L’Australie dispose d’infrastructures cliniques bien établies et d’un système de déclaration des cas, tandis que la Corée du Sud soutient les soins de fertilité par le biais de politiques publiques.
Marché des technologies de procréation assistée au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 7,8 % à 8,6 %, l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud étant considérés comme des pôles clés. Les Émirats arabes unis bénéficient d'infrastructures de santé privées et d'un tourisme médical développé, tandis que l'Arabie saoudite observe une augmentation du nombre de spécialistes et une demande croissante de services de fertilité.
L'Afrique du Sud offre un environnement clinique relativement avancé, tandis que d'autres pays du Moyen-Orient et d'Afrique restent fragmentés en raison des problèmes d'accessibilité financière, de disponibilité des spécialistes et de capacités des laboratoires. La stabilité énergétique, les capacités de la chaîne du froid et les investissements dans les établissements de soins tertiaires favorisent le développement des laboratoires. Les Émirats arabes unis font figure de proue dans la région grâce aux capacités du secteur privé et à la mobilité des patients.
Analyse de segmentation
Procédure
Le segment des procédures devrait connaître une croissance annuelle composée de 6,8 % à 7,4 % entre 2026 et 2034. La composition des procédures évolue sous l'effet de la cryoconservation, de la préservation de la fertilité, des programmes de don d'ovocytes et des transferts d'embryons congelés. Le marché englobe de plus en plus, au-delà du simple cycle de FIV avec embryons frais, le stockage, les tests et l'utilisation ultérieure de ces embryons.
- Don d'ovocytes frais : Le recours à des donneuses d'ovocytes frais demeure une procédure stratégique pour les patientes nécessitant un don d'ovocytes. La demande dépend de la disponibilité des donneuses, des critères de sélection, de la réglementation et des capacités des cliniques en matière d'appariement et de coordination.
- Transfert d'embryons frais sans don : Cette procédure reste une option thérapeutique fondamentale, notamment lorsque la réponse ovarienne et le développement embryonnaire permettent un transfert immédiat. Les cliniques continuent d'optimiser les protocoles de stimulation et de laboratoire.
- Don d'ovocytes congelés : Le recours aux dons d'ovocytes congelés améliore la flexibilité logistique en dissociant la disponibilité des ovocytes du calendrier de traitement de la receveuse. Leur utilisation favorise un accès plus large aux donneuses, une meilleure gestion des stocks et une planification standardisée des analyses en laboratoire.
- Utilisation d'embryons congelés sans don : Les procédures d'utilisation d'embryons congelés sans don sont de plus en plus intégrées aux parcours de FIV après cryoconservation. Elles permettent d'adapter le traitement par étapes, les protocoles de tests génétiques et le moment du transfert en fonction de la disponibilité de la patiente.
- Conservation d'embryons et d'ovocytes : La conservation d'embryons et d'ovocytes permet de préserver la fertilité et de planifier une grossesse ultérieure. Son importance stratégique s'accroît à mesure que les patients cherchent à préserver leurs options reproductives avant un traitement médical ou la fondation d'une famille.
Technologie
Le secteur technologique devrait connaître une croissance annuelle composée de 6,9 % à 7,5 % entre 2026 et 2034. La FIV demeure la principale voie de recours aux techniques de laboratoire, tandis que l'insémination artificielle et le transfert d'embryons congelés offrent des options complémentaires. L'analyse met l'accent sur la précision du flux de travail, la stimulation individualisée, la manipulation des embryons et la continuité cryogénique.
- La fécondation in vitro ( FIV) demeure la principale plateforme technologique car elle intègre la stimulation ovarienne contrôlée, le prélèvement des ovocytes, la fécondation en laboratoire, la culture embryonnaire et le transfert. Son large champ d'application clinique alimente la demande en équipements et consommables spécialisés.
- L’insémination artificielle (insémination intra-utérine) offre une option de traitement moins invasive et peut précéder la fécondation in vitro (FIV) chez certaines patientes. Son intérêt stratégique réside dans sa moindre complexité procédurale et son utilisation dans des cas d’infertilité bien sélectionnés.
- Transfert d'embryons congelés : Le transfert d'embryons congelés offre une grande flexibilité dans le calendrier post-cryoconservation et peut être réalisé après des tests génétiques ou la préparation clinique. Son adoption renforce la demande en matière de cryoconservation et de protocoles de réchauffement contrôlé.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 6,7 % à 7,3 % entre 2026 et 2034. Les hôpitaux conservent leur importance lorsque les services de fertilité s'intègrent à la médecine reproductive au sens large, tandis que les cliniques de fertilité spécialisées peuvent optimiser les flux de travail et améliorer l'utilisation des laboratoires.
- Hôpitaux : Les hôpitaux bénéficient de capacités multidisciplinaires, notamment en endocrinologie de la reproduction, en chirurgie, en néonatalogie et en prise en charge de cas complexes. Leur valeur stratégique est maximale lorsque les traitements de fertilité sont intégrés à des parcours de soins tertiaires plus larges.
- Cliniques de fertilité : Les cliniques de fertilité jouent un rôle essentiel dans le développement des procédures car elles regroupent l’expertise en embryologie, les infrastructures de laboratoire, la coordination des patients et les services de reproduction spécialisés. Les cliniques indépendantes et en réseau peuvent également déployer à grande échelle des protocoles de traitement standardisés.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Hôpitaux |
Moyen |
Soins complexes |
Mature |
|
Cliniques de fertilité |
Haut |
Réseaux de cliniques |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des technologies de procréation assistée
Parentalité tardive et besoins croissants en matière de traitement de l'infertilité
Le report de la parentalité à l'âge adulte accroît le nombre de personnes nécessitant un bilan de fertilité et un traitement, notamment lorsque la réserve ovarienne et les contraintes liées à l'âge limitent la conception naturelle. Les recommandations de l'OMS sur l'infertilité pour 2025 identifient l'infertilité comme un enjeu majeur de santé reproductive et soulignent l'importance d'un meilleur accès au diagnostic et au traitement. Cette situation engendre une demande croissante en médicaments de stimulation ovarienne, dispositifs de prélèvement, consommables de laboratoire, cryoconservation et services cliniques. L'impact dépasse le cadre de la FIV, car les patientes sont de plus en plus souvent amenées à suivre des parcours de soins impliquant plusieurs prélèvements, la cryoconservation d'embryons, des tests et des transferts d'embryons congelés. Les prestataires qui préservent la qualité des soins tout en simplifiant le déroulement des cycles peuvent optimiser la valeur ajoutée pour les patientes tout au long de leur parcours de soins.
Développement de la préservation de la fertilité et de la cryoconservation
La préservation de la fertilité élargit l'infrastructure des techniques de procréation médicalement assistée (PMA) au-delà de la conception immédiate. La cryoconservation des ovocytes et des embryons dissocie le prélèvement du traitement ultérieur, engendrant des besoins récurrents en matière de stockage cryogénique, de surveillance, de gestion des stocks, de réchauffement et de transfert. Les données de surveillance américaines illustrent l'ampleur du phénomène, avec 184 423 cycles de cryoconservation d'ovocytes ou d'embryons recensés en 2022. Cette croissance du stockage exige également des cuves fiables, des systèmes de traçabilité, des milieux de culture, des produits de vitrification et des contrôles de qualité. Les cliniques peuvent optimiser l'utilisation des laboratoires en programmant les prélèvements et les transferts de manière plus flexible. Ceci favorise la demande de solutions intégrées plutôt que de produits procéduraux isolés.
Amélioration de la normalisation et de la précision en laboratoire
Les résultats en embryologie dépendent de conditions de laboratoire rigoureusement contrôlées, ce qui fait de la standardisation un facteur de différenciation essentiel. Les améliorations apportées aux systèmes de culture, à la cryoconservation, à l'évaluation des embryons, à la formulation des milieux de culture et au suivi numérique peuvent réduire la variabilité et favoriser des flux de travail reproductibles. Cet enjeu est favorable aux fournisseurs qui proposent des produits validés, associés à des formations, un support technique et une documentation qualité. Les compétences des embryologistes demeurent cruciales, car les performances des équipements ne peuvent compenser des pratiques de laboratoire incohérentes. Des programmes de formation structurés soulignent la nécessité du développement des compétences des professionnels. Des protocoles standardisés peuvent faciliter la mise en place de réseaux de cliniques multisites en simplifiant la réplication, l'audit et la comparaison des processus.
Tendances futures du marché des technologies de procréation assistée
Embryologie basée sur les données et automatisation des flux de travail
Les laboratoires de demain refléteront probablement les tendances du marché des techniques de procréation assistée grâce à des systèmes connectés qui enregistreront les conditions d'incubation, les observations embryonnaires, les données relatives aux consommables et le déroulement des procédures. L'imagerie en temps réel et les outils d'aide à la décision pourraient s'intégrer plus étroitement aux systèmes d'information de laboratoire, même si leur adoption dépendra des données probantes, de la réglementation et du coût. L'automatisation devrait se concentrer sur les manipulations répétitives, la documentation et la surveillance environnementale, plutôt que de se substituer au jugement de l'embryologiste. Les fournisseurs de solutions connectées pourraient gagner en importance à mesure que les cliniques recherchent des plateformes interopérables.
Stimulation personnalisée et parcours de traitement spécifiques au patient
La stimulation ovarienne personnalisée devrait se généraliser à mesure que les cliniques adapteront leurs protocoles à la réserve ovarienne, à l'âge, aux réponses antérieures et aux facteurs de risque propres à chaque patiente. L'étude indienne IRIS de Ferring (2025) illustre l'intérêt porté à la posologie individualisée de la follitropine delta. Les modèles futurs pourraient combiner biomarqueurs, antécédents cliniques, réponse au traitement et résultats de laboratoire afin d'affiner les décisions de stimulation. Ceci pourrait modifier les habitudes d'achat, les cliniques privilégiant les médicaments et les solutions de suivi qui favorisent la flexibilité des protocoles. Cela encourage également la production de données probantes auprès des populations sous-représentées.
Opportunités du marché des technologies de procréation assistée
Plateformes intégrées de laboratoires de fertilité dans les marchés émergents
Les prévisions concernant le marché des technologies de procréation assistée (PMA) indiquent l'émergence d'opportunités d'investissement là où la demande en matière de fertilité croît plus rapidement que les infrastructures de laboratoire. L'Inde, certains marchés d'Asie du Sud-Est, le Moyen-Orient et certaines régions d'Amérique latine peuvent accueillir des plateformes modulaires combinant incubateurs, systèmes de culture, cryoconservation, surveillance et consommables. Les investisseurs peuvent réduire les risques liés à la mise en œuvre en s'associant à des cliniques établies et à des spécialistes locaux. La formation des embryologistes devrait accompagner le développement de ces activités, car la capacité de la main-d'œuvre peut limiter l'utilisation des laboratoires. Des modèles commerciaux combinant l'installation des équipements, les consommables, le service technique et l'assurance qualité peuvent générer des revenus récurrents. Le potentiel est maximal là où la réglementation est plus claire et où les capacités privées en matière de fertilité sont en expansion.
Services de fertilité transfrontaliers et réseaux de cryobanques
Les soins de fertilité transfrontaliers offrent des opportunités aux prestataires coordonnant les programmes de don, la cryoconservation, les services de laboratoire, les tests génétiques et la logistique des patients à travers les juridictions. L'Espagne et les Émirats arabes unis illustrent des marchés où les flux internationaux de patients peuvent soutenir une infrastructure de fertilité spécialisée, tandis que les cryobanques centralisées peuvent améliorer l'accès aux stocks et leur capacité d'expansion. L'expansion exige une gestion rigoureuse des règles d'importation, des critères d'éligibilité des donneurs, de la traçabilité des tissus, de la protection des données et des exigences cliniques locales. Les entreprises peuvent nouer des partenariats avec des cliniques de fertilité, des prestataires de services en génétique reproductive et des spécialistes de la logistique pour créer des réseaux conformes. Les investissements doivent privilégier la traçabilité et l'interopérabilité, car les flux de travail transfrontaliers amplifient les risques liés à la documentation. Ces capacités peuvent également aider les cliniques nationales à élargir leurs stocks de donneurs et de tissus conservés.
Développements récents
- Août 2026 : CooperSurgical, Inc. — CooperSurgical a annoncé l’autorisation de la FDA pour la pompe d’aspiration Wallace, conçue pour assurer une gestion stable de la pression lors du prélèvement d’ovocytes. L’interface numérique comprend des paramètres prédéfinis et des options configurables, facilitant ainsi les flux de travail des cliniques de fertilité. Cette autorisation renforce la gamme de produits de CooperSurgical dans le domaine des procédures de prélèvement et des soins de fertilité liés au laboratoire.
- Avril 2026 : Ferring Pharmaceuticals — Ferring et Gallup ont annoncé le Ferring Global Fertility Monitor, une étude mondiale prévue dans 70 pays afin d’examiner les facteurs influençant les choix en matière de fertilité et de fondation d’une famille. Cette initiative vise à fournir des données probantes pour l’élaboration de politiques et la planification des soins de santé dans un contexte de baisse des taux de fécondité et d’évolution des préférences reproductives à travers le monde.
- Mai 2025 : Ferring Pharmaceuticals — Ferring a publié les résultats de l’étude randomisée IRIS menée auprès de patientes indiennes infertiles, comparant l’administration individualisée de follitropine delta à l’administration conventionnelle de follitropine alfa lors d’une stimulation ovarienne contrôlée. L’entreprise a rapporté des taux de grossesses évolutives et de naissances vivantes numériquement supérieurs avec l’administration individualisée, tandis que les données de sécurité étaient similaires dans les deux groupes.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -