
Mercado de tecnología de reproducción asistida: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de tecnología de reproducción asistida y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por procedimiento (donante fresco, no donante fresco, donante congelado, no donante congelado, banco de embriones/óvulos); tecnología (fertilización in vitro, inseminación artificial-inseminación intrauterina, reemplazo de embriones congelados, otros); usuario final (hospitales, clínicas de fertilidad, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPBT00002177
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
40.850 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
75.270 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,03 %
Índice de crecimiento
Mercado potencial
524.350 millones de dólares estadounidenses
(2026-2034)
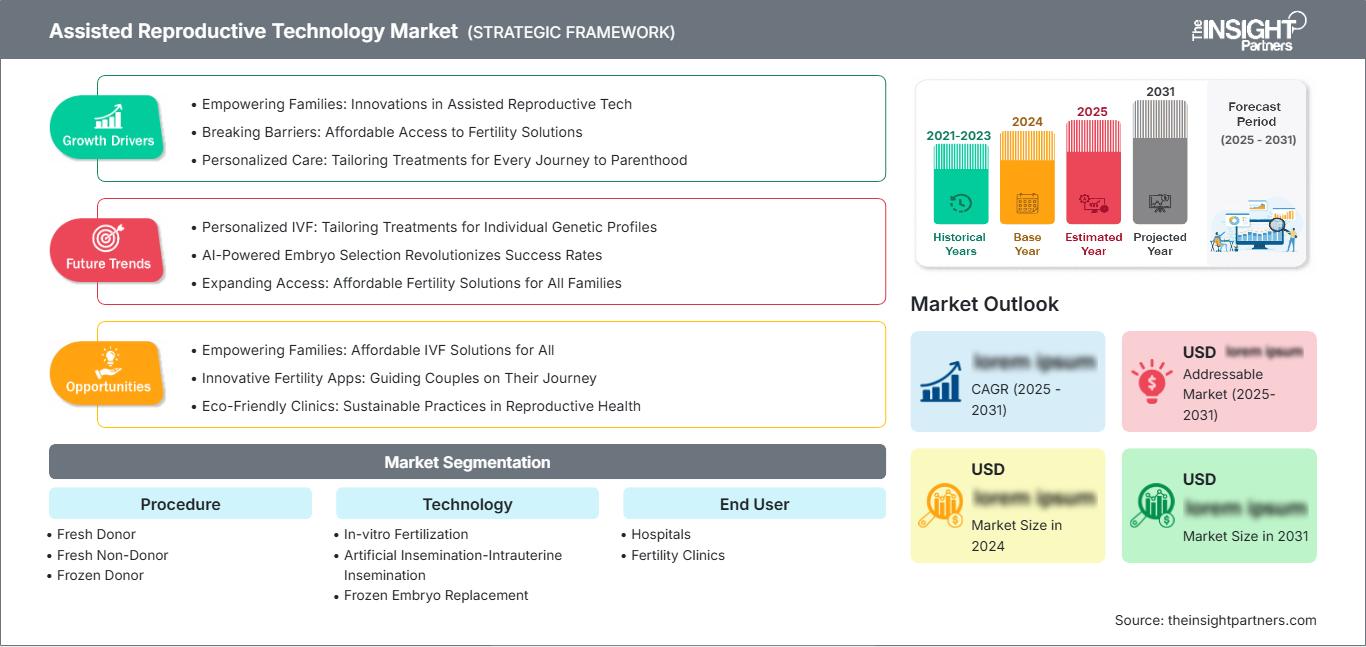
Se prevé que el mercado de la reproducción asistida alcance los 40.850 millones de dólares en 2025 y los 75.270 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 7,03% entre 2026 y 2034. Este mercado comprende procedimientos, tecnologías de laboratorio, fármacos, criopreservación y otros tratamientos relacionados con la fertilidad que se realizan en hospitales y centros de fertilidad. El crecimiento del mercado depende de la paternidad tardía, el diagnóstico de la infertilidad, el aumento de la preservación de la fertilidad y la mejora de la precisión de los análisis de laboratorio.
América del Norte sigue presentando un panorama geográfico atractivo debido a la infraestructura existente para la fertilidad, los beneficios de fertilidad vinculados a los empleadores, las coberturas de seguros y la adopción de tecnologías de laboratorio avanzadas. Se prevé que el mercado de la tecnología de reproducción asistida crezca a una tasa de crecimiento anual compuesto (CAGR) del 6,2 % al 6,8 % entre 2026 y 2034.
Evaluación y perspectivas del mercado de tecnologías de reproducción asistida
- América del Norte: Se prevé que la región represente una cuota del 29-31% en 2025, gracias a la capacidad de FIV ya establecida, la ampliación de los reembolsos y la alta intensidad de los procedimientos, con una tasa de crecimiento anual compuesta (CAGR) del 6,2-6,8% entre 2026 y 2034.
- EE. UU.: Se prevé que EE. UU. represente entre el 78 % y el 82 % del valor de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,6 % entre 2026 y 2034, impulsada por la ampliación de la escala de las clínicas y la adopción de prestaciones relacionadas con la fertilidad.
- Europa: Se prevé que Europa represente entre el 30 % y el 32 % del mercado en 2025 y que experimente un crecimiento anual compuesto del 6,4 % al 7,0 % entre 2026 y 2034, con España, Francia, Alemania, Italia y el Reino Unido aportando una capacidad de tratamiento sustancial.
- Asia Pacífico: Se prevé que la región de Asia Pacífico represente entre el 28 % y el 30 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,4 % entre 2026 y 2034, liderada por China, Japón, India, Corea del Sur y Australia.
- Segmento más importante: Se prevé que la fertilización in vitro alcance una cuota de mercado del 55-59% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,3% durante el período 2026-2034, lo que refleja su papel central en todas las vías de tratamiento de la fertilidad.
- Segmento de alto crecimiento: Se estima que la criopreservación de embriones y óvulos alcanzará una cuota de mercado del 12-16% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 8,5-9,2% durante el período 2026-2034, impulsada por la preservación de la fertilidad y la planificación familiar diferida.
- Empresas clave analizadas en detalle: California Cryobank, Bloom IVF Centre, Parallabs, OvaScience, Anecova, ORIGIO, Microm Ltd., Merck KGaA, CooperSurgical, Inc., Ferring Pharmaceuticals, Irvine Scientific, Genea Limited, Vitrolife, Nidacon International AB, Monash IVF Group e INVO Bioscience.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los procesos de laboratorio están evolucionando hacia un mayor control ambiental, trazabilidad, análisis de embriones en tiempo real, criopreservación mejorada y estandarización de consumibles. Las tendencias de producción se centrarán cada vez más en empresas integradas que conecten medios de cultivo, instrumentación de laboratorio, crioconservación, pruebas genéticas y servicios de apoyo clínico. Por lo tanto, la industria de la reproducción asistida se alejará de las compras centradas en procedimientos y se orientará hacia ecosistemas de laboratorio.
Durante el período previsto, las inversiones se extenderán más allá de los centros de fertilidad consolidados hacia Asia Pacífico y mercados selectos de Oriente Medio, donde se están desarrollando instalaciones de fertilidad del sector privado. La normativa se está volviendo más precisa, mientras que las asociaciones clínicas hacen hincapié en la calidad de los laboratorios, la seguridad del paciente y la transparencia. Todo ello debería ser positivo para la inversión en instalaciones escalables, criobancos, formación en embriología y gestión digital de procesos.
Alcance del informe de mercado sobre tecnologías de reproducción asistida
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 40.850 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 75.270 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,03% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de tecnologías de reproducción asistida
La demanda de técnicas de reproducción asistida se ve impulsada por la infertilidad, el aumento de la edad al primer parto, la infertilidad masculina, la preservación de la fertilidad y una mayor concienciación sobre los tratamientos. El crecimiento del mercado de técnicas de reproducción asistida se ve reforzado por los medicamentos para la estimulación ovárica, los dispositivos de extracción de óvulos, los medios de cultivo, los equipos de laboratorio, el almacenamiento criogénico, las pruebas genéticas, los servicios clínicos y la atención de seguimiento. La OMS señala que la infertilidad afecta a aproximadamente una de cada seis personas en edad reproductiva, lo que subraya la importante necesidad insatisfecha existente.
El ecosistema sigue siendo vulnerable desde el punto de vista operativo debido a la necesidad de garantizar un control adecuado de la temperatura, la mezcla de gases, el control de calidad, la capacitación del personal y la validación de los consumibles en los laboratorios de embriología. Los competidores se disputan la consistencia, la integración en el entorno clínico, el soporte técnico y la evidencia científica. La creciente demanda de crioconservación y transferencias de embriones congelados modifica el panorama de la adquisición de muestras, mientras que las clínicas se centran en la productividad y la reproducibilidad.
El posicionamiento competitivo en el ecosistema se reparte entre proveedores especializados en tecnologías de fertilidad, compañías farmacéuticas, productores de consumibles de laboratorio, proveedores de servicios de genética reproductiva y clínicas integradas verticalmente. Según el informe del mercado de tecnologías de reproducción asistida, CooperSurgical, Ferring Pharmaceuticals, Vitrolife, Merck KGaA, Irvine Scientific y ORIGIO desempeñan un papel fundamental en diferentes aspectos del flujo de trabajo del tratamiento. Monash IVF Group y Genea Limited ofrecen servicios de red clínica, mientras que California Cryobank es conocido por sus tejidos reproductivos y servicios de crioconservación.
La tendencia actual de inversión se centra en redes de clínicas, embriología automatizada, crioconservación, genética reproductiva y optimización de la estimulación ovárica. Entre ellas, destacan Anecova, Nidacon International AB, Microm Ltd., Parallabs e INVO Bioscience por su tecnología única y su enfoque innovador en la distribución de productos. La ventaja estratégica futura se obtendrá mediante el éxito regulatorio, la validación clínica, la estandarización de laboratorios y la comercialización.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tecnologías de reproducción asistida: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de tecnologías de reproducción asistida
Se prevé que Norteamérica mantenga una cuota de mercado del 29-31% en tecnología de reproducción asistida en 2025 y registre una tasa de crecimiento anual compuesta (TCAC) del 6,2-6,8% durante el periodo de previsión hasta 2034. Esto se debe a la alta densidad de clínicas, los estándares de laboratorio, la disponibilidad de seguros de fertilidad, las prestaciones para empleados y la mayor tasa de adopción de la preservación de la fertilidad por elección propia. Estados Unidos es el principal impulsor, mientras que Canadá contribuye a través de programas de fertilidad financiados con fondos públicos en algunas provincias.
En el mercado de las técnicas de reproducción asistida (TRA), se observa una tendencia a la consolidación de clínicas, lo que repercute en las prácticas de adquisición en cuanto a la estandarización de las plataformas de laboratorio, la adquisición centralizada y los protocolos embriológicos estándar. Existe una creciente demanda de transferencias de embriones congelados, pruebas genéticas y servicios de criopreservación. Entre las ventajas de Norteamérica se incluyen un entorno clínico consolidado y una alta disponibilidad de especialistas, pero la baja asequibilidad de los pagos directos representa una limitación importante.
Mercado estadounidense de tecnologías de reproducción asistida
Estados Unidos representa entre el 78 % y el 82 % del valor de Norteamérica en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,6 % hasta 2034. En 2022, la vigilancia de los CDC mostró que se realizaron 435.426 ciclos de reproducción asistida en 457 clínicas informantes, con 98.289 nacimientos vivos, lo que indica una alta tasa de utilización. Los beneficios de fertilidad ofrecidos por los empleadores y la consolidación de clínicas contribuyen a una mayor expansión del acceso para el segmento comercial.
Existe una gran exposición a la aplicación en términos de laboratorios de FIV, estimulación, transferencia de embriones, criopreservación y pruebas genéticas por parte de actores clave. CooperSurgical, Ferring Pharmaceuticals, Vitrolife, Irvine Scientific y Merck KGaA operan en diferentes partes del ecosistema estadounidense. Se observa crecimiento en términos de ciclos congelados, preservación de la fertilidad y eficiencia de laboratorio, y la variación en los reembolsos continúa influyendo en el proceso de toma de decisiones.
Mercado europeo de tecnologías de reproducción asistida
Se prevé que Europa represente una cuota de mercado del 30-32% en 2025, con la mayor concentración del mercado de técnicas de reproducción asistida en España, Francia, Alemania, Italia y el Reino Unido, y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4-7,0%. Históricamente, los informes de la ESHRE han mostrado a Europa como la principal base regional de actividad en técnicas de reproducción asistida, si bien los marcos regulatorios y de reembolso nacionales influyen considerablemente en su utilización.
En el caso del Reino Unido, existe una regulación y una red de clínicas ya desarrolladas, y Alemania es conocida por su amplia infraestructura clínica y su rigurosa normativa. En Francia e Italia, la infraestructura de servicios de fertilidad está bien desarrollada, pero en España existe una gran actividad transfronteriza en el ámbito de la fertilidad gracias a su infraestructura privada altamente desarrollada.
Mercado de tecnología de reproducción asistida en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico alcance una cuota de mercado del 28-30% en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 7,6-8,4%, convirtiéndose en una de las regiones de mayor crecimiento. China y Japón registran un elevado volumen de procedimientos realizados, mientras que India, Corea del Sur y Australia contribuyen gracias a la expansión de sus clínicas y la experiencia de sus especialistas.
China sigue siendo un país líder en el uso de técnicas de reproducción asistida (TRA); Japón presenta altas tasas de uso entre su población. India está ampliando la cobertura de TRA mediante clínicas de fertilidad y legislación específica. Australia cuenta con centros clínicos bien establecidos y un sistema de notificación, y Corea del Sur apoya la atención a la fertilidad a través de políticas públicas.
Mercado de tecnologías de reproducción asistida en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,8 % y el 8,6 %, siendo Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica centros clave. Los Emiratos Árabes Unidos cuentan con la ventaja de disponer de instalaciones sanitarias privadas y capacidad para el turismo médico, mientras que Arabia Saudita observa un desarrollo de especialistas combinado con una creciente demanda de servicios de fertilidad.
Sudáfrica ofrece un entorno clínico relativamente avanzado, mientras que otros países de Oriente Medio y África siguen fragmentados debido a la asequibilidad, la disponibilidad de especialistas y las capacidades de los laboratorios. La estabilidad energética, la capacidad de la cadena de frío y las inversiones en centros de atención médica terciaria impulsan la expansión de los laboratorios. Los Emiratos Árabes Unidos representan un líder en la región gracias a las capacidades del sector privado y la movilidad de los pacientes.
Análisis de segmentación
Procedimiento
Se prevé que el segmento de procedimientos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % durante el período 2026-2034. La combinación de procedimientos se está transformando debido a la criopreservación, la preservación de la fertilidad, los programas de donación y los ciclos de transferencia de embriones congelados. El mercado se expande cada vez más, abarcando desde un único ciclo de FIV con embriones frescos hasta el almacenamiento, las pruebas y el uso posterior de embriones.
- Donante fresca: Los procedimientos con donantes frescas siguen siendo estratégicamente importantes para las pacientes que requieren ovocitos de donantes. La demanda depende de la disponibilidad de donantes, los requisitos de selección, las normas reglamentarias y la capacidad de las clínicas para la compatibilidad y la coordinación.
- Embriones frescos sin donante: Los procedimientos con embriones frescos sin donante siguen siendo una vía de tratamiento fundamental, especialmente cuando la respuesta ovárica y el desarrollo embrionario permiten estrategias de transferencia inmediata. Las clínicas continúan optimizando los protocolos de estimulación y de laboratorio.
- Donación de óvulos congelados: Los procedimientos de donación de óvulos congelados mejoran la flexibilidad logística al separar la disponibilidad de óvulos del momento del tratamiento de la receptora. Su adopción facilita un mayor acceso a donantes, una mejor gestión del inventario y una programación estandarizada del laboratorio.
- Embriones congelados sin donante: Los procedimientos con embriones congelados sin donante se integran cada vez más en los protocolos de FIV tras la criopreservación de embriones. Facilitan el tratamiento por etapas, los flujos de trabajo de pruebas genéticas y la sincronización de la transferencia según la preparación de la paciente.
- Conservación de embriones y óvulos: La conservación de embriones y óvulos facilita la preservación de la fertilidad y la planificación reproductiva diferida. Su importancia estratégica es cada vez mayor, ya que las pacientes buscan preservar sus opciones reproductivas antes de someterse a tratamientos médicos o de formar una familia posteriormente.
Tecnología
Se prevé que la tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 % durante el periodo 2026-2034. La fecundación in vitro (FIV) sigue siendo la vía principal que requiere un uso intensivo de laboratorio, mientras que la inseminación artificial y la transferencia de embriones congelados ofrecen opciones complementarias. El análisis hace hincapié en la precisión del flujo de trabajo, la estimulación individualizada, el manejo de los embriones y la continuidad criogénica.
- Fecundación in vitro: La FIV sigue siendo la plataforma tecnológica central, ya que integra la estimulación ovárica controlada, la recuperación de ovocitos, la fecundación en laboratorio, el cultivo de embriones y la transferencia. Su amplia aplicabilidad clínica mantiene la demanda de equipos y consumibles especializados.
- Inseminación Artificial - Inseminación Intrauterina (IIU): La IIU ofrece una opción de tratamiento menos invasiva y puede preceder a la FIV en determinados casos. Su papel estratégico radica en la menor complejidad del procedimiento y su uso en casos de infertilidad seleccionados adecuadamente.
- Transferencia de embriones congelados: La transferencia de embriones congelados permite una mayor flexibilidad en los plazos tras la criopreservación y puede realizarse después de pruebas genéticas o preparación clínica. Su adopción refuerza la demanda de crioconservación y flujos de trabajo de descongelación controlada.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,3 % durante el período 2026-2034. Los hospitales conservan su importancia cuando los servicios de fertilidad se integran con la medicina reproductiva en general, mientras que las clínicas de fertilidad especializadas pueden optimizar los flujos de trabajo y mejorar la utilización de los laboratorios.
- Hospitales: Los hospitales se benefician de capacidades multidisciplinarias, que incluyen endocrinología reproductiva, cirugía, servicios neonatales y manejo de pacientes complejos. Su valor estratégico es mayor cuando el tratamiento de fertilidad se integra en vías de atención terciaria más amplias.
- Clínicas de fertilidad: Las clínicas de fertilidad son fundamentales para el crecimiento de los procedimientos, ya que concentran la experiencia en embriología, la infraestructura de laboratorio, la coordinación de pacientes y los servicios de reproducción asistida especializados. Las clínicas independientes y las que forman parte de una red también pueden ampliar la aplicación de protocolos de tratamiento estandarizados.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Medio |
Atención compleja |
Maduro |
|
Clínicas de fertilidad |
Alto |
Redes de clínicas |
Escalada |
Factores que impulsan el crecimiento del mercado de tecnologías de reproducción asistida y análisis de su impacto
Retraso en la paternidad y creciente necesidad de tratamientos de infertilidad
La formación de familias a edades más avanzadas incrementa la población que requiere evaluación y tratamiento de la fertilidad, especialmente cuando la reserva ovárica y las limitaciones relacionadas con la edad afectan la concepción natural. La guía de la OMS para 2025 sobre infertilidad identifica la infertilidad como un importante desafío para la salud reproductiva y enfatiza la necesidad de mejorar el acceso al diagnóstico y al tratamiento. Esto genera demanda de medicamentos para la estimulación ovárica, dispositivos de extracción, consumibles de laboratorio, criopreservación y servicios clínicos. El efecto se extiende más allá de la FIV, ya que cada vez más pacientes acceden a procesos que implican múltiples extracciones, bancos de embriones, pruebas y transferencias de embriones congelados. Los proveedores que mantienen la calidad y reducen las dificultades del ciclo pueden obtener un mayor beneficio a largo plazo.
Expansión de la preservación de la fertilidad y la criopreservación
La preservación de la fertilidad está ampliando la infraestructura de las técnicas de reproducción asistida más allá de la concepción inmediata. El almacenamiento de óvulos y embriones separa la recolección del tratamiento futuro, lo que genera requisitos recurrentes para el almacenamiento criogénico, el monitoreo, la gestión de inventario, la descongelación y la transferencia. Los datos de vigilancia de EE. UU. muestran la magnitud de este fenómeno, con 184.423 ciclos de almacenamiento de óvulos o embriones reportados en 2022. El crecimiento del almacenamiento también requiere tanques confiables, sistemas de trazabilidad, medios de cultivo, productos de vitrificación y controles de calidad. Las clínicas pueden mejorar la utilización del laboratorio programando la extracción y la transferencia de forma más flexible. Esto impulsa la demanda de soluciones integradas en lugar de productos para procedimientos aislados.
Mejora de la estandarización y la precisión en los laboratorios.
Los resultados en embriología dependen de condiciones de laboratorio estrictamente controladas, lo que convierte la estandarización en un factor diferenciador clave. Las mejoras en los sistemas de cultivo, la criopreservación, la evaluación de embriones, la formulación de medios de cultivo y la monitorización digital pueden reducir la variabilidad y favorecer flujos de trabajo reproducibles. Esto beneficia a los proveedores que combinan productos validados con capacitación, soporte técnico y documentación de calidad. Las habilidades de los embriólogos siguen siendo fundamentales, ya que el rendimiento de los equipos no puede compensar las prácticas de laboratorio inconsistentes. Los programas de capacitación estructurados demuestran la necesidad de desarrollar el talento humano. Los protocolos estandarizados pueden facilitar la colaboración entre clínicas multisitio al simplificar la replicación, la auditoría y la comparación de los procesos.
Tendencias futuras del mercado de tecnologías de reproducción asistida
Automatización de flujos de trabajo y embriología basada en datos
Es probable que los laboratorios del futuro reflejen las tendencias del mercado de la reproducción asistida mediante sistemas conectados que registren las condiciones de incubación, las observaciones de embriones, los registros de consumibles y los eventos del procedimiento. Las herramientas de imagen de lapso de tiempo y de apoyo a la toma de decisiones podrían integrarse más estrechamente con los sistemas de información del laboratorio, aunque su adopción dependerá de la evidencia, la regulación y el costo. La automatización debería centrarse en la manipulación repetitiva, la documentación y la monitorización ambiental, en lugar de sustituir el criterio del embriólogo. Los proveedores conectados podrían consolidar su posición a medida que las clínicas busquen plataformas interoperables.
Estimulación personalizada y vías de tratamiento específicas para cada paciente.
Se prevé que la estimulación ovárica personalizada adquiera mayor relevancia a medida que las clínicas adapten los protocolos a la reserva ovárica, la edad, la respuesta previa y los factores de riesgo específicos de cada paciente. El estudio IRIS de Ferring de 2025 en la India ilustra el interés en la dosificación individualizada de la delta de folitropina. Los modelos futuros podrían combinar biomarcadores, historial clínico, respuesta a la medicación y resultados de laboratorio para optimizar las decisiones de estimulación. Esto puede modificar los patrones de compra, ya que las clínicas podrían valorar más los medicamentos y las soluciones de monitorización que permiten la flexibilidad de los protocolos. Además, fomenta la generación de evidencia en poblaciones subrepresentadas.
Oportunidades de mercado en tecnologías de reproducción asistida
Plataformas integradas de laboratorios de fertilidad en mercados emergentes
Las previsiones del mercado de tecnologías de reproducción asistida indican que surgen oportunidades de inversión en sectores donde la demanda de fertilidad crece más rápido que la infraestructura de laboratorio. India, algunos mercados del sudeste asiático, Oriente Medio y partes de Latinoamérica pueden albergar plataformas modulares que combinan incubadoras, sistemas de cultivo, criopreservación, monitorización y consumibles. Los inversores pueden reducir el riesgo de ejecución mediante alianzas con clínicas consolidadas y especialistas locales. La formación de embriólogos debe acompañar la expansión, ya que la capacidad de la mano de obra puede limitar la utilización de los laboratorios. Los modelos comerciales que combinan la instalación de equipos, consumibles, servicio técnico y garantía de calidad pueden generar ingresos recurrentes. La oportunidad es mayor donde la regulación es más clara y la capacidad privada de fertilidad está en expansión.
Servicios de fertilidad transfronterizos y redes de criobancos
La atención de fertilidad transfronteriza crea oportunidades para los proveedores que coordinan programas de donación, crioconservación, servicios de laboratorio, pruebas genéticas y logística de pacientes en diferentes jurisdicciones. España y los Emiratos Árabes Unidos son ejemplos de mercados donde los flujos internacionales de pacientes pueden respaldar una infraestructura especializada en fertilidad, mientras que los criobancos centralizados pueden mejorar el acceso al inventario y la escalabilidad. La expansión requiere una gestión cuidadosa de las normas de importación, la elegibilidad de los donantes, la trazabilidad de los tejidos, la protección de datos y los requisitos clínicos locales. Las empresas pueden asociarse con clínicas de fertilidad, proveedores de genética reproductiva y especialistas en logística para crear redes que cumplan con la normativa. La inversión debe priorizar la trazabilidad y la interoperabilidad, ya que los flujos de trabajo transfronterizos aumentan los riesgos de documentación. Estas capacidades también pueden apoyar a las clínicas nacionales que buscan inventarios más amplios de donantes y preservación.
Novedades recientes
- Agosto de 2026: CooperSurgical, Inc. — CooperSurgical anunció la aprobación de la FDA para la bomba de aspiración Wallace, diseñada para proporcionar un control de presión estable durante la extracción de ovocitos. La interfaz digital incluye ajustes preestablecidos y opciones configurables, lo que facilita los flujos de trabajo de las clínicas de fertilidad. Esta aprobación refuerza la cartera de productos de CooperSurgical en torno a los procedimientos de extracción y la atención de la fertilidad vinculada al laboratorio.
- Abril de 2026: Ferring Pharmaceuticals — Ferring y Gallup anunciaron el Ferring Global Fertility Monitor, un estudio global planificado que abarcará 70 países para examinar los factores que influyen en las decisiones sobre fertilidad y la formación de familias. La iniciativa tiene como objetivo generar evidencia para la formulación de políticas y la planificación de la atención médica en un contexto de disminución de las tasas de fertilidad y cambios en las preferencias reproductivas en los distintos países.
- Mayo de 2025: Ferring Pharmaceuticals — Ferring presentó los resultados del estudio aleatorizado IRIS en pacientes infértiles de la India, que comparó la dosificación individualizada de folitropina delta con la folitropina alfa convencional durante la estimulación ovárica controlada. La compañía informó tasas numéricamente más altas de embarazo en curso y nacimientos vivos con la dosificación individualizada, mientras que los resultados de seguridad fueron consistentes entre los grupos.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -