
生殖補助医療技術市場:規模・シェア・予測 2034
生殖補助医療技術市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:手順別(新鮮ドナー、新鮮非ドナー、凍結ドナー、凍結非ドナー、胚/卵子バンク)、技術別(体外受精、人工授精(子宮内授精)、凍結胚移植、その他)、エンドユーザー別(病院、不妊治療クリニック、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPBT00002177
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
408億5000 万米ドル
基準年値
2034年の予測
752億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.03 %
成長率
対象市場
5,243億5,000 万米ドル
(2026年~2034年)
生殖補助医療市場は、2025年には408億5000万米ドル、2034年には752億7000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.03%で拡大する見込みです。この市場には、病院や不妊治療センターで行われる処置、検査室ベースの技術、医薬品、凍結保存、その他の不妊治療関連の手順が含まれます。市場の成長は、晩婚化、不妊診断の進歩、妊孕性温存の促進、検査精度の向上に左右されます。
北米は、不妊治療のための既存インフラ、雇用主による不妊治療給付、保険適用範囲、そして高度な検査技術の導入といった要因により、依然として魅力的な地理的環境を提供しています。生殖補助医療市場規模は、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で成長すると予測されています。
生殖補助医療市場の評価と洞察
- 北米:この地域は、確立された体外受精(IVF)能力、償還制度の拡大、および高い施術密度に支えられ、2025年には29~31%のシェアを占めると予想され、2026年から2034年にかけて年平均成長率(CAGR)は6.2~6.8%となる見込みです。
- 米国:米国は、2025年の北米市場規模の78~82%を占めると予想されており、2026年から2034年にかけては、クリニックの規模拡大と不妊治療給付の普及を牽引要因として、年平均成長率(CAGR)は6.0~6.6%となる見込みです。
- ヨーロッパ:ヨーロッパは2025年には30~32%のシェアを占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.0%で拡大すると見込まれています。スペイン、フランス、ドイツ、イタリア、英国は相当な治療能力を提供するでしょう。
- アジア太平洋地域:アジア太平洋地域は、2025年には28~30%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.4%で成長すると予測されており、中国、日本、インド、韓国、オーストラリアが市場を牽引する。
- 最大のセグメントである体外受精は、2025年には市場シェアの55~59%を占めると予想され、2026~2034年のCAGRは6.8~7.3%となる見込みであり、不妊治療のあらゆる段階において中心的な役割を担っていることを反映している。
- 高成長分野:胚/卵子バンクは、妊孕性温存と家族計画の延期に支えられ、2025年には市場シェア12~16%、2026~2034年には年平均成長率(CAGR)8.5~9.2%と予測されている。
- 詳細に分析された主要企業:カリフォルニア・クライオバンク、ブルームIVFセンター、パララブス、オバサイエンス、アネコバ、オリジオ、マイクロム社、メルクKGaA、クーパーサージカル社、フェリング・ファーマシューティカルズ、アーバイン・サイエンティフィック、ジェネア・リミテッド、ビトロライフ、ニダコン・インターナショナルAB、モナッシュIVFグループ、およびINVOバイオサイエンス。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
検査室のプロセスは、環境制御の強化、トレーサビリティの向上、胚のタイムラプス解析、凍結保存技術の改善、消耗品の標準化へと進化しています。生産動向は、培地、検査機器、凍結保存、遺伝子検査、臨床サポートサービスを統合した企業へとますます重点を置くようになるでしょう。したがって、生殖補助医療業界は、個々の処置に焦点を当てた購買から、検査室のエコシステムへと移行していくと考えられます。
予測期間中、投資は既存の不妊治療センターにとどまらず、民間不妊治療施設が建設されているアジア太平洋地域や中東の一部の市場にも拡大するでしょう。規制はより明確化されつつあり、臨床協会は検査室の品質、患者の安全、透明性を重視しています。これらはすべて、拡張可能な施設、凍結保存バンク、胚培養トレーニング、デジタルプロセス管理への投資にとってプラスに働くはずです。
生殖補助医療市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 408億5000万米ドル |
| 2034年までの市場規模 | 752億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.03% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
生殖補助医療市場分析
生殖補助医療の需要は、不妊症、初産年齢の上昇、男性不妊、妊孕性温存、そして治療に対する認知度の向上によって支えられています。生殖補助医療市場の成長は、卵巣刺激薬、採卵器具、培養液、検査機器、凍結保存、遺伝子検査、臨床サービス、およびフォローアップケアによってさらに強化されています。WHOは、生殖年齢にある人の約6人に1人が不妊症に悩まされていると指摘しており、満たされていないニーズが非常に大きいことを示しています。
胚培養ラボでは、温度、ガス混合物、品質管理、人員のトレーニング、消耗品の検証など、適切な管理を確保する必要があるため、エコシステムは運用面で依然として敏感な状態にあります。競合他社は、一貫性、臨床現場への統合、技術サポート、エビデンスをめぐってしのぎを削っています。凍結保存と凍結移植の需要増加は調達状況を変化させており、クリニックは処理能力と再現性に注力しています。
生殖補助医療エコシステムにおける競争上の地位は、不妊治療技術の専門サプライヤー、製薬会社、検査用消耗品メーカー、生殖遺伝学サービスプロバイダー、および垂直統合型クリニック組織の間で共有されています。生殖補助医療市場レポートによると、CooperSurgical、Ferring Pharmaceuticals、Vitrolife、Merck KGaA、Irvine Scientific、およびORIGIOは、治療ワークフローのさまざまな側面で重要な役割を果たしています。Monash IVF GroupとGenea Limitedはクリニックネットワーク機能を提供し、California Cryobankは生殖組織と凍結保存サービスで知られています。
現在の投資動向は、クリニックネットワーク、自動胚培養、凍結保存、生殖遺伝学、および刺激最適化に集中しています。中でも、Anecova、Nidacon International AB、Microm Ltd.、Parallabs、およびINVO Bioscienceは、独自の技術と革新的な製品提供アプローチにより際立っています。今後の戦略的優位性は、規制当局の承認、臨床検証、ラボの標準化、および商業化を通じて獲得されるでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
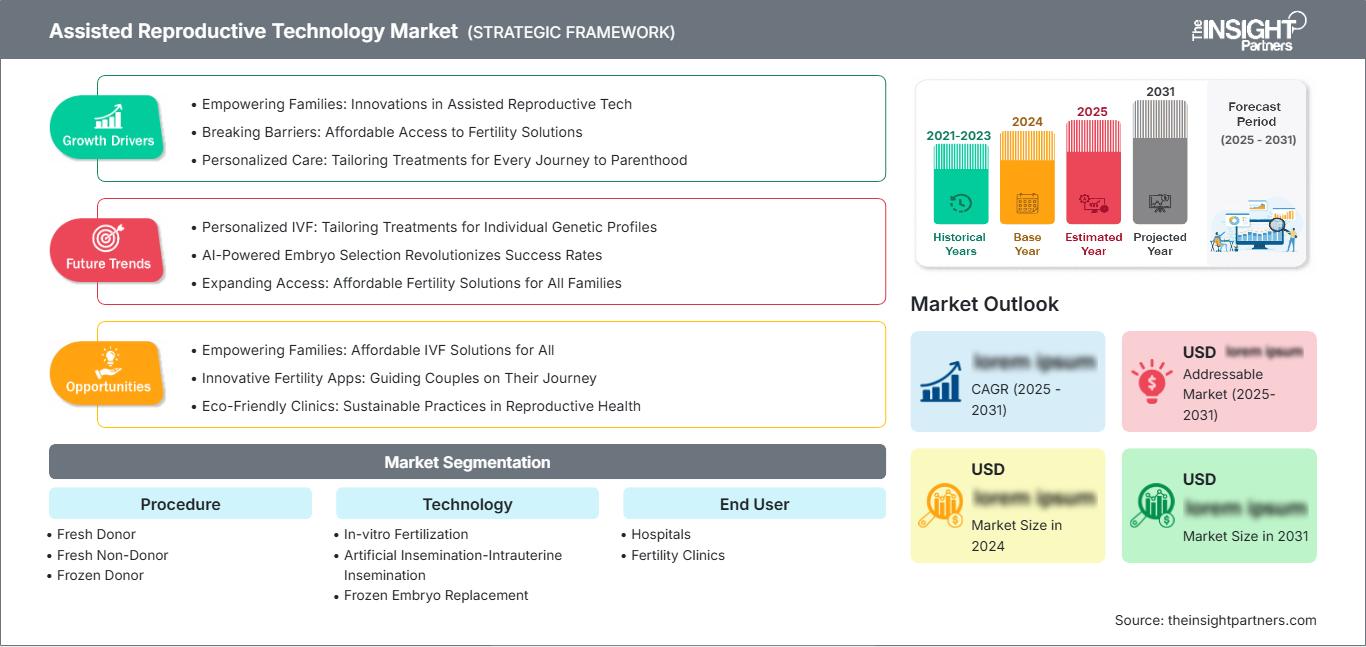
生殖補助医療市場:戦略的洞察
地域別分析
北米における生殖補助医療市場
北米は、2025年も生殖補助医療市場の29~31%のシェアを維持し、2034年までの予測期間において年平均成長率(CAGR)6.2~6.8%を記録すると予想されている。これは、クリニックの密度の高さ、検査施設の水準の高さ、不妊治療保険の普及、従業員福利厚生、そして妊孕性温存の選択率の高さなどが要因となっている。米国が最大の牽引役であり、カナダも一部の州における公的資金による不妊治療プログラムを通じて貢献している。
ART市場ではクリニックの統合が進んでおり、検査プラットフォームの標準化、中央調達、標準的な胚培養プロトコルといった調達方法にも影響が出ている。凍結胚移植、遺伝子スクリーニング、凍結保存サービスへの需要は高まっている。北米の利点としては、成熟した臨床環境と専門医の確保の容易さが挙げられるが、直接支払いの負担が大きいことが大きな制約となっている。
米国における生殖補助医療市場
米国は2025年の北米市場規模の78%~82%を占め、2034年まで年平均成長率(CAGR)6.0%~6.6%で成長すると予測されている。2022年には、CDCの調査によると、457の報告クリニックで435,426回のARTサイクルが実施され、98,289人の生児が誕生しており、利用規模が大きいことが示されている。企業による不妊治療給付やクリニックの統合は、民間部門におけるアクセス拡大に貢献している。
体外受精ラボ、刺激、胚移植、凍結保存、遺伝子スクリーニングといった主要プレーヤーの分野では、アプリケーションに関する大きな露出が見られます。CooperSurgical、Ferring Pharmaceuticals、Vitrolife、Irvine Scientific、Merck KGaAは、米国のエコシステムのさまざまな分野で事業を展開しています。凍結周期、妊孕性温存、ラボの効率性といった面で成長が見られ、償還制度のばらつきが意思決定プロセスに影響を与え続けています。
欧州における生殖補助医療市場
2025年には欧州が30~32%のシェアを占めると予想されており、生殖補助医療市場のシェアはスペイン、フランス、ドイツ、イタリア、英国に集中し、年平均成長率(CAGR)は6.4~7.0%で成長すると見込まれています。ESHREの報告によると、欧州はこれまで地域別生殖補助医療活動の拠点として最大規模を誇っており、各国の償還制度や規制枠組みが利用状況を大きく左右しています。
英国の場合、既に整備された規制とクリニックネットワークが存在し、ドイツは大規模な臨床インフラと徹底した規制で知られています。フランスとイタリアでは不妊治療サービスのインフラが十分に整備されていますが、スペインでは高度に発達した民間インフラのおかげで、国境を越えた不妊治療が盛んに行われています。
アジア太平洋地域の生殖補助医療市場
アジア太平洋地域は、2025年には市場シェアの28~30%を占め、年平均成長率(CAGR)は7.6~8.4%と予測されており、最も急速に成長する地域の一つとなる見込みです。中国と日本は施術件数が多く、インド、韓国、オーストラリアはクリニックの拡大と専門医の専門知識によって貢献しています。
中国はART(生殖補助医療)の利用において依然として支配的な地位を占めており、日本も国民の間でARTの利用率が高い。インドは不妊治療クリニックの増設とARTに関する法整備によってARTの普及を拡大している。オーストラリアは報告システムを備えた確立された臨床施設を有し、韓国は公的政策を用いて不妊治療を支援している。
中東・アフリカにおける生殖補助医療市場
中東・アフリカ地域は年平均成長率(CAGR)7.8%~8.6%で成長すると予測されており、サウジアラビア、アラブ首長国連邦(UAE)、南アフリカが主要な中心地とみなされている。UAEは民間医療施設と医療ツーリズムの面で優位性を持ち、一方サウジアラビアでは専門医の育成と不妊治療サービスの需要増加が相まって成長が見込まれる。
南アフリカは比較的先進的な臨床環境を提供している一方、他の中東・アフリカ諸国は、費用、専門医の確保、検査能力といった要因により、依然として医療体制が分断されている。エネルギーの安定性、コールドチェーンの整備、三次医療施設への投資が、検査能力の拡張性を高めている。アラブ首長国連邦は、民間セクターの能力と患者の移動性の高さにおいて、この地域をリードする存在となっている。
セグメンテーション分析
手順
施術分野は、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.4%で拡大すると予測されています。施術内容は、凍結保存、妊孕性温存、ドナープログラム、凍結胚移植サイクルによって再編されつつあります。市場範囲は、単一の新鮮胚体外受精サイクルにとどまらず、胚の保存、検査、そしてその後の利用へとますます拡大しています。
- 新鮮ドナー:新鮮ドナーによる卵子提供は、ドナー卵子を必要とする患者にとって戦略的に重要な手段であり続けています。需要は、ドナーの確保状況、スクリーニング要件、規制、そしてクリニックにおけるマッチングと調整能力によって左右されます。
- 新鮮非ドナー胚移植:新鮮非ドナー胚移植は、特に卵巣反応と胚の発育が即時移植に適している場合に、依然として基本的な治療経路となっています。クリニックは刺激法と検査プロトコルの最適化を継続しています。
- 凍結卵子提供:凍結卵子提供の手順は、卵子の入手可能性とレシピエントの治療時期を切り離すことで、物流上の柔軟性を向上させます。この手順を採用することで、卵子提供者のアクセス拡大、在庫管理、および検査室のスケジュール標準化が促進されます。
- 凍結非ドナー胚:凍結非ドナー胚を用いた手順は、胚凍結保存後の体外受精(IVF)プロセスにますます組み込まれています。これにより、段階的な治療、遺伝子検査のワークフロー、および患者の準備状況に合わせた胚移植のタイミングが実現します。
- 胚・卵子バンク:胚・卵子バンクは、妊孕性温存と生殖計画の延期を支援します。患者が医療処置を受ける前や将来の家族形成前に生殖能力を温存しようとする傾向が強まるにつれ、その戦略的重要性は高まっています。
テクノロジー
2026年から2034年にかけて、この技術は年平均成長率(CAGR)6.9~7.5%で成長すると予測されている。体外受精(IVF)は依然として検査室集約型の中心的な方法であり、人工授精と凍結胚移植は補完的な選択肢となる。本分析では、ワークフローの精度、個別化された刺激、胚の取り扱い、および凍結保存の継続性を重視している。
- 体外受精:体外受精は、卵巣刺激、採卵、体外受精、胚培養、胚移植といった一連の工程を統合した技術であるため、依然として中心的な役割を担っています。その幅広い臨床応用性により、専門的な機器や消耗品に対する需要が維持されています。
- 人工授精(子宮内授精): IUIは侵襲性の低い治療法であり、特定の患者においては体外受精(IVF)の前段階として用いられることがあります。その戦略的な役割としては、手技の複雑さが低いこと、そして適切な不妊症例に適用されることが挙げられます。
- 凍結胚移植:凍結胚移植は、凍結保存後の柔軟なタイミングを可能にし、遺伝子検査や臨床準備の後に実施できます。その普及により、凍結保存および制御された融解ワークフローへの需要が高まります。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.3%で拡大すると予測されています。病院は、不妊治療サービスがより広範な生殖医療と統合される場所では依然として重要な役割を果たしますが、不妊治療専門クリニックはワークフローを専門化し、検査室の利用効率を向上させることができます。
- 病院:病院は、生殖内分泌学、外科、新生児医療、複雑な患者管理など、多分野にわたる能力から恩恵を受けています。不妊治療がより広範な三次医療経路と連携している場合、病院の戦略的価値は最も高まります。
- 不妊治療クリニック:不妊治療クリニックは、胚培養の専門知識、検査室の設備、患者との連携、専門的な生殖医療サービスを集約しているため、治療件数の増加において中心的な役割を担っています。独立系クリニックとネットワーク型クリニックは、標準化された治療プロトコルを大規模に展開することも可能です。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院 |
中くらい |
複合ケア |
成熟した |
|
不妊治療クリニック |
高い |
クリニックネットワーク |
スケーリング |
生殖補助医療市場の成長要因と影響分析
出産年齢の高齢化と不妊治療ニーズの高まり
晩婚化に伴い、不妊検査や治療を必要とする人口が増加しており、特に卵巣予備能の低下や年齢による制約が自然妊娠に影響を与えるケースでその傾向が顕著です。WHOの2025年不妊ガイドラインでは、不妊症を主要な生殖医療課題として位置づけ、診断と治療へのアクセス改善の重要性を強調しています。これにより、卵巣刺激薬、採卵器具、検査用消耗品、凍結保存、臨床サービスなど、幅広い分野で需要が高まっています。この影響は体外受精(IVF)にとどまらず、患者が複数回の採卵、胚バンクへの保管、検査、凍結胚移植といった一連の治療経路を選択するケースが増えています。質の高い治療を提供しながら、治療サイクルにおける摩擦を軽減することで、生涯価値を高めることができるでしょう。
妊孕性温存および凍結保存の拡大
妊孕性温存は、生殖補助医療(ART)のインフラを、妊娠直後の段階を超えて拡大させています。卵子や胚のバンクは、採取と将来の治療を分離するため、凍結保存、モニタリング、在庫管理、解凍、移送といった継続的なニーズが生じます。米国の監視データによると、2022年には184,423件の卵子または胚バンクサイクルが報告されており、その規模の大きさがうかがえます。保管量の増加に伴い、信頼性の高いタンク、トレーサビリティシステム、培養培地、ガラス化製品、品質管理も必要となります。クリニックは、採取と移送のスケジュールをより柔軟に調整することで、検査室の利用効率を向上させることができます。これは、個別の処置製品ではなく、統合ソリューションへの需要を後押ししています。
検査室の標準化と精度の向上
胚培養の結果は厳密に管理された実験室環境に依存するため、標準化は重要な差別化要因となります。培養システム、凍結保存、胚評価、培地組成、デジタルモニタリングの改善により、ばらつきを低減し、再現性の高いワークフローをサポートできます。その結果、検証済みの製品とトレーニング、技術サポート、品質文書を組み合わせたサプライヤーが有利になります。機器の性能だけでは実験室での作業のばらつきを補うことはできないため、胚培養士のスキルは依然として重要です。体系的なトレーニングプログラムは、人材育成の必要性を示しています。標準化されたプロトコルは、プロセスの再現、監査、比較を容易にすることで、複数拠点のクリニックネットワークを促進します。
生殖補助医療市場の将来動向
データ活用型胚発生学およびワークフロー自動化
将来の検査室は、培養条件、胚の観察、消耗品の記録、および処置の過程を記録する接続システムを通じて、生殖補助医療市場の動向を反映するようになるだろう。タイムラプス画像撮影や意思決定支援ツールは、検査情報システムとより緊密に統合される可能性があるが、その導入はエビデンス、規制、およびコストによって左右されるだろう。自動化は、胚培養士の判断を代替するのではなく、反復的な処理、文書化、および環境モニタリングに重点を置くべきである。クリニックが相互運用可能なプラットフォームを求めるにつれ、接続されたサプライヤーはより強い地位を築く可能性がある。
個別化された刺激と患者固有の治療経路
卵巣刺激療法は、クリニックが卵巣予備能、年齢、過去の治療反応、患者固有のリスク因子に合わせてプロトコルを調整するにつれて、ますます普及していくと予想されます。フェリング社の2025年インドIRIS研究は、フォリトロピンデルタの個別投与への関心を示しています。将来のモデルでは、バイオマーカー、臨床歴、薬剤反応、検査結果を組み合わせて刺激療法の決定をより精緻化する可能性があります。これにより、クリニックはプロトコルの柔軟性をサポートする医薬品やモニタリングソリューションを重視するようになるため、購入パターンが変わる可能性があります。また、これまで十分な治療を受けてこなかった集団におけるエビデンスの生成も促進されます。
生殖補助医療市場の機会
新興市場における統合型不妊治療検査プラットフォーム
生殖補助医療市場の予測によると、不妊治療の需要が検査施設のインフラ整備よりも速いペースで増加している地域では、投資機会が生まれています。インド、東南アジアの一部の市場、中東、およびラテンアメリカの一部では、インキュベーター、培養システム、凍結保存、モニタリング、消耗品を組み合わせたモジュール式プラットフォームが利用可能です。投資家は、実績のあるクリニックや地元の専門家との提携を通じて、事業遂行リスクを軽減できます。人材不足が検査施設の利用を制限する可能性があるため、事業拡大には胚培養士の育成が伴うべきです。機器の設置、消耗品、技術サービス、品質保証を組み合わせた商業モデルは、継続的な収益をもたらす可能性があります。規制がより明確で、民間の不妊治療施設の規模が拡大している地域では、投資機会が最も大きくなります。
国境を越えた不妊治療サービスと凍結保存バンクネットワーク
国境を越えた不妊治療は、ドナープログラム、凍結保存、検査サービス、遺伝子検査、患者搬送などを複数の管轄区域にまたがって調整するプロバイダーにとって機会を生み出します。スペインとUAEは、国際的な患者の流れが専門的な不妊治療インフラを支え、集中型凍結バンクが在庫へのアクセスと規模拡大に貢献できる市場の好例です。事業拡大には、輸入規則、ドナーの適格性、組織のトレーサビリティ、データ保護、および現地の臨床要件を慎重に管理する必要があります。企業は、不妊治療クリニック、生殖遺伝学プロバイダー、および物流スペシャリストと提携して、コンプライアンスに準拠したネットワークを構築できます。国境を越えたワークフローは文書化リスクを増大させるため、投資においてはトレーサビリティと相互運用性を優先すべきです。これらの機能は、より広範なドナーおよび保存在庫を求める国内クリニックも支援できます。
最近の動向
- 2026年8月:クーパーサージカル社 ― クーパーサージカル社は、卵子採取時の安定した圧力管理を実現するウォレス吸引ポンプがFDA(米国食品医薬品局)の承認を取得したことを発表しました。デジタルインターフェースにはプリセット設定と設定可能なオプションが含まれており、不妊治療クリニックのワークフローをサポートします。今回の承認により、クーパーサージカル社の卵子採取手順および検査室連携型不妊治療に関する製品ポートフォリオが強化されます。―
- 2026年4月:フェリング・ファーマシューティカルズ ― フェリングとギャラップは、出生選択と家族形成に影響を与える要因を調査する、70カ国を対象としたグローバル調査「フェリング・グローバル出生率モニター」を発表した。この取り組みは、出生率の低下と各国における生殖に関する嗜好の変化を踏まえ、政策立案と医療計画のためのエビデンスを構築することを目的としている。―
- 2025年5月:フェリング・ファーマシューティカルズ社 ― フェリング社は、インドの不妊患者を対象としたIRIS無作為化試験の結果を発表した。この試験では、卵巣刺激療法中に、フォリトロピンデルタの個別投与と従来のフォリトロピンアルファ投与を比較した。同社によると、個別投与群では継続妊娠率と生児出産率が数値的に高く、安全性に関する所見は両群間で一貫していた。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -