
Markt für Atherectomy Geräte: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognose für Atherektomiegeräte (2021–2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (Rotationsatherektomiesysteme, Direktionalatherektomiesysteme, Orbitalatherektomiesysteme, photoablative (Laser-)Atherektomiesysteme, Unterstützungsgeräte); Anwendung (kardiovaskulär, peripher vaskulär, neurovaskulär); Endnutzer (Krankenhäuser, ambulante Operationszentren, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPHE100001272
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
1,08 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
1,96 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,85 %
Wachstumsrate
Adressierbarer Markt
13,74 Mrd. US-Dollar
(2026–2034)
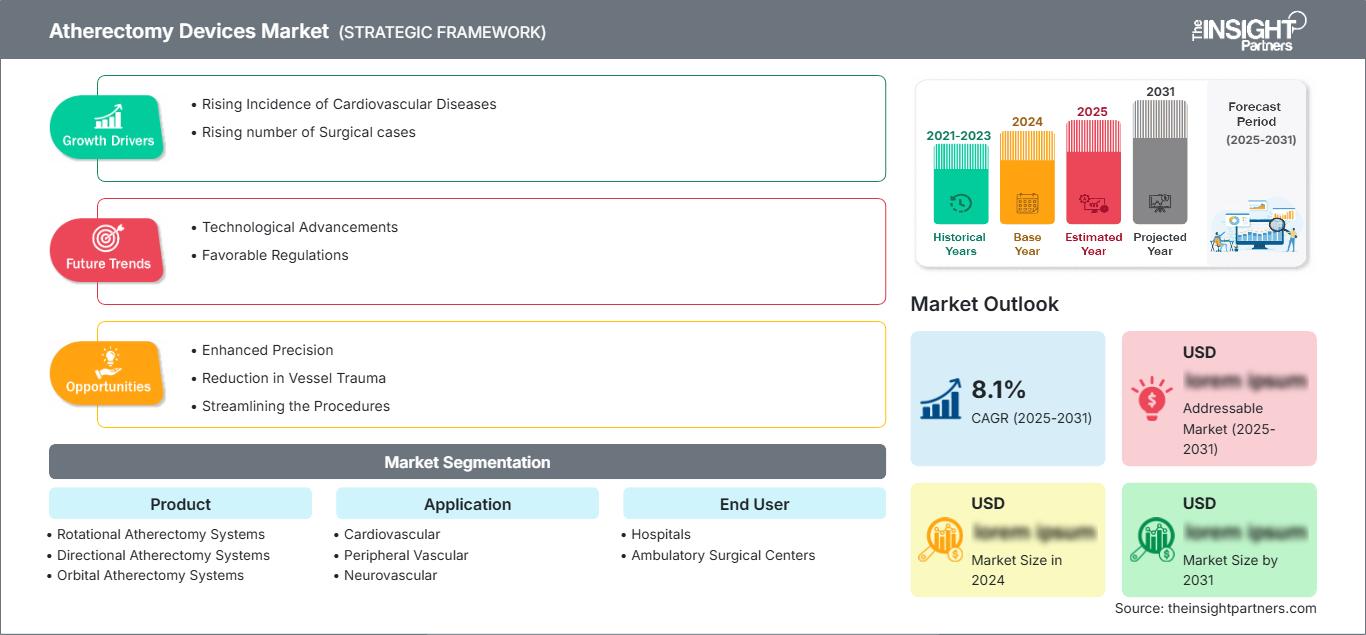
Der Markt für Atherektomiegeräte wurde 2025 auf 1,08 Milliarden US-Dollar geschätzt und soll bis 2034 auf 1,96 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,85 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst verschiedene Technologien, die unterschiedliche Verfahren wie Rotations-, Direktions-, Orbital- und Photoablation zur Veränderung oder Beseitigung atherosklerotischer Plaques einsetzen. Ergänzt wird dies durch diverse Applikations- und Verfahrensinstrumente für koronare und periphere Gefäßeingriffe.
Der nordamerikanische Markt für Atherektomiegeräte wird seine starke Position hinsichtlich der Umsatzgenerierung voraussichtlich beibehalten, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9 % bis 7,4 % bis 2034. Die regionalen Aussichten werden durch die hohe Anzahl durchgeführter Eingriffe, die gut etablierte interventionelle Kardiologiebasis und den zunehmenden Einsatz von Plaque-Modifikationsgeräten bei komplexen, verkalkten Fällen bestimmt.
Marktanalyse und Einblicke für Atherektomiegeräte
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 48–52 % ausmachen wird, was auf eine etablierte endovaskuläre Infrastruktur und eine hohe Vertrautheit der Ärzte zurückzuführen ist, während zwischen 2026 und 2034 ein jährliches Wachstum von 6,9–7,4 % erwartet wird.
- USA: Es wird erwartet, dass die USA im Jahr 2025 78–83 % der Einnahmen Nordamerikas ausmachen werden. Die Einführung wird durch fortschrittliche Herz-Kreislauf-Zentren und etablierte Erstattungswege unterstützt, wobei ein Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–7,5 % zu erwarten ist.
- Europa: Es wird erwartet, dass Europa im Jahr 2025 einen Anteil von 23–27 % halten wird, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien, mit zunehmender Anwendung minimalinvasiver Plaque-Modifikation und einer durchschnittlichen jährlichen Wachstumsrate von 6,2–6,8 % bis 2034.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil des asiatisch-pazifischen Raums im Jahr 2025 bei 16–20 % liegen wird. China, Japan, Südkorea, Indien und Australien unterstützen die Expansion durch die Verringerung der Belastung durch Herz-Kreislauf-Erkrankungen und die Verbesserung der Interventionskapazitäten, was zu einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,2 % führen wird.
- Größtes Segment: Der Bereich der peripheren Gefäßerkrankungen wird voraussichtlich im Jahr 2025 einen Marktanteil von 72–77 % halten, was die breite Anwendung von PAVK widerspiegelt, und es wird ein jährliches Wachstum von 7,0–7,6 % prognostiziert.
- Wachstumsstarkes Segment: Ambulante Operationszentren werden im Jahr 2025 voraussichtlich einen Marktanteil von 18–22 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 % wachsen, da ambulante Gefäßoperationen zunehmen.
- Detaillierte Analyse der wichtigsten Unternehmen: B. Braun Melsungen AG, Koninklijke Philips NV, Cardinal Health, Medtronic, Terumo Corporation, CR Bard, Inc., Minnetronix, Inc., Avinger, Straub Medical AG, Biomerics, Abbott, RA Medical Systems und Boston Scientific Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Von der traditionellen Plaqueentfernung bis hin zur läsionsspezifischen Kalziummodifikation, kontrollierten Plaqueabtragung und Workflow-Integration haben sich die Atherektomie-Technologien rasant weiterentwickelt. Rotierende Systeme nutzen Hochgeschwindigkeits-Abrasionstechniken, direktionale Systeme führen die mechanische Exzision der Plaque durch, während orbitale Systeme die Kalziummodifikation mittels exzentrischer Bewegung vornehmen. Die FDA-Richtlinien klassifizieren direktionale, rotierende, orbitale und Photoablationssysteme als Hauptgerätekategorien, während neuere Technologien auf flachere Profile, verbesserte Manövrierbarkeit, kontrollierte Plaquemodifikation und Kompatibilität mit gängigen Führungsdrähten und Kathetern abzielen.
Im Prognosezeitraum wird mit einer Ausweitung des kommerziellen Erfolgs von den bestehenden Standorten in den USA und Europa auf ausgewählte kardiologische Zentren in Asien und dem Nahen Osten gerechnet. Die Finanzierung wird sich verstärkt auf Applikationsprofile, verbesserte Kalzium-Überwindungsfähigkeiten, Verfahrenseffizienz und den evidenzbasierten Einsatz bei komplexen peripheren Gefäßerkrankungen konzentrieren. Regulatorische Aktivitäten sind ebenfalls wichtig, da aktuelle FDA-Daten auf Änderungen und Zulassungen für orbitale und rotatorische Atherektomiegeräte hindeuten.
Marktbericht für Atherektomiegeräte – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,08 Milliarden US-Dollar |
| Marktgröße bis 2034 | 1,96 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,85 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Atherektomiegeräte
Das Marktwachstum für Atherektomiegeräte hängt vom steigenden Bedarf an Behandlungen stark verkalkter, stenosierter und schwer zugänglicher arterieller Läsionen ab. Periphere arterielle Verschlusskrankheit, koronare Herzkrankheit, Diabetes, chronische Nierenerkrankung, ältere Menschen und wiederkehrende Gefäßerkrankungen führen zu einer großen Patientengruppe, die vor einer Ballonangioplastie oder Stentimplantation eine Läsionsvorbereitung benötigt. Die Wertschöpfungskette umfasst die Herstellung von Präzisionskathetern, Schleif- und Schneidelementen, Führungsdrähten, Motoren, Pumpen, steriler Verpackung, klinische Schulungen, Marketing und den Einkauf durch Krankenhäuser.
Die Wirtschaftlichkeit der Herstellung von Atherektomiekathetern hängt von den verwendeten Spezialmaterialien, der Katheterextrusion, der Drehmomentübertragung, den Beschichtungen, den miniaturisierten Lagern, den Schleifmitteln und den Sterilisationsanforderungen ab. Daher konkurrieren die Anbieter neben den Produktionsmengen auch hinsichtlich der Robustheit der Konstruktion und der Wirksamkeit der Eingriffe. Ein weiterer Faktor, der den Markt für Atherektomiegeräte ankurbelt, ist die Präferenz für minimalinvasive Revaskularisierungsverfahren, bei denen die Läsionsvorbereitung den Wert des Eingriffs steigert.
Der Marktbericht für Atherektomiegeräte zeigt eine Branche, die durch den Wettbewerb zwischen verschiedenen kardiovaskulären Unternehmen und auf Gefäßtechnologien spezialisierten Firmen geprägt ist. Abbott, Boston Scientific Corporation, Medtronic, Koninklijke Philips NV, Terumo Corporation und B. Braun Melsungen AG verfügen über umfassende Produktportfolios für interventionelle Medizin, während Avinger, Straub Medical AG, Biomerics, Minnetronix und RA Medical Systems über spezifischere Technologien oder Fertigungskompetenzen verfügen. CR Bard, Inc. gehört zum Konzern Becton, Dickinson and Company.
Läsionsselektivität, Geräteprofile, Eingriffskontrolle und Gefäßkompatibilität sind entscheidende Faktoren für die Differenzierung. Abbott-Orbitalimplantate legen weiterhin Wert auf Kalziummodulation, während Boston Scientific an seiner Rotationstechnologie festhält. Die jüngsten Regulierungen bezüglich der ROTAPRO- und Diamondback-Technologien spiegeln kontinuierliche Investitionen in Produktion und Lebenszyklusmanagement wider.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Atherektomiegeräte: Strategische Einblicke
Regionale Einblicke
Markt für Atherektomiegeräte in Nordamerika
Nordamerika wird voraussichtlich 2025 und 2034 mit einem Marktanteil von 48 % bis 52 % bzw. einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9 % bis 7,4 % der größte regionale Markt sein. Die USA sind aufgrund ihrer gut ausgebauten interventionellen Kardiologie, ihrer Programme zur Behandlung peripherer Gefäßerkrankungen und der Verfügbarkeit spezialisierter Herzkatheterlabore führend. Kanada trägt durch seine tertiären Versorgungszentren und seine hohe Expertise in den Eingriffen ebenfalls dazu bei.
Die Einführung wird durch den Bedarf an Plaque-Modifikation in komplexen Fällen erleichtert, insbesondere bei starker Verkalkung, die die Ballon- und/oder Stent-Expansion behindert. Die Entwicklung wird durch das aktive regulatorische Umfeld sowie bereits etablierte Schulungsangebote für Ärzte vorangetrieben. Die FDA-Dokumentation für 2025 und 2026 spiegelt die Aktivitäten im Lebenszyklus von Orbital- und Rotationssystemen mit Änderungen in der Herstellung und Kennzeichnung wider. Dies deutet darauf hin, dass die Anbieter weiterhin bestehende Technologien optimieren, anstatt völlig neue Gerätetypen einzuführen.
US-Markt für Atherektomiegeräte
Nordamerika wird bis 2025 voraussichtlich 78–83 % des US-Umsatzes generieren und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,5 % wachsen. Die größte Marktnachfrage wird von Krankenhäusern und spezialisierten Gefäßzentren ausgehen, wobei ambulante Einrichtungen eine zunehmend wichtige Rolle spielen. Abbott, Boston Scientific Corporation, Medtronic und Koninklijke Philips NV sind im Bereich interventioneller Technologien stark vertreten.
Die aktuellen Markttrends für Atherektomiegeräte konzentrieren sich aufgrund der hohen Anforderungen an die Behandlung der peripheren arteriellen Verschlusskrankheit (pAVK) und der Schwierigkeiten bei der Behandlung kalzifizierter Läsionen auf periphere Verfahren. Die koronare Anwendung ist weiterhin wichtig, insbesondere wenn eine Läsionsvorbereitung vor der Stentimplantation erforderlich ist. Die FDA stuft periphere Atherektomiekatheter als Medizinprodukte der Klasse II ein; die jüngsten regulatorischen Aktivitäten in Bezug auf die Systeme ROTAPRO und Diamondback zeigen, dass die Produktlebenszyklen aktiv sind.
Markt für Atherektomiegeräte in Europa
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 23 % bis 27 % am Markt für Atherektomiegeräte halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2 % bis 6,8 % wachsen, wobei Deutschland einer der wichtigsten Märkte sein wird. Großbritannien und Frankreich verfügen über eine gut etablierte Infrastruktur für vaskuläre Interventionen, während Italien und Spanien durch den Ausbau spezialisierter Zentren und minimalinvasiver Techniken dazu beitragen.
Deutschland bietet aufgrund seiner hochmodernen Herzkliniken und erfahrenen interventionellen Kardiologen, die komplexe Plaque-Modifikationstechnologien anwenden, attraktive Möglichkeiten. Großbritannien verfolgt den Ansatz, die spezialisierte Versorgung zu zentralisieren und Verfahren evidenzbasiert auszuwählen. In Frankreich, Italien und Spanien ergeben sich Chancen durch wachsende periphere Gefäßprogramme und die Integration katheterbasierter Interventionen in die kardiovaskulären Behandlungspfade. Zu den Entscheidungskriterien bei der Anschaffung gehören die Budgetplanung der Krankenhäuser, klinische Evidenz, Erstattungssysteme und die Wirtschaftlichkeit der Verfahren.
Markt für Atherektomiegeräte im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird bis 2025 ein Marktanteil von 16–20 % mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,2 % erwartet, wobei China die Nachfrage in der Region maßgeblich anführt. In Japan und Südkorea hat die Marktentwicklung ihren Höhepunkt erreicht, während Indien und Australien ihr Potenzial noch ausschöpfen werden.
Die Expansion in dieser Region wird durch die hohe Prävalenz von Herz-Kreislauf-Erkrankungen, den Ausbau städtischer Krankenhäuser, die Ausbildung von Spezialisten und die Verfügbarkeit katheterbasierter Eingriffe begünstigt. China wird weiterhin maßgeblich zum Wachstum beitragen, während Japan sich auf die Behandlung fortgeschrittener Läsionen konzentriert und Australien seine Gefäßdienstleistungen nutzt.
Markt für Atherektomiegeräte im Nahen Osten und Afrika
Der Nahe Osten und Afrika werden voraussichtlich zwar kleiner bleiben, aber zunehmend an Bedeutung gewinnen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die Hauptnachfragezentren, während Südafrika den wichtigsten Markt südlich der Sahara darstellt. Für die Region wird bis 2034 ein jährliches Wachstum von 6,4–7,0 % erwartet.
Universitätskliniken, Herzzentren und andere Investitionen in die Gesundheitsinfrastruktur fördern die Verbreitung dieser Technologie. Saudi-Arabien und die Vereinigten Arabischen Emirate verfügen über spezialisierte Gesundheitseinrichtungen; Südafrika dient als regionales Überweisungszentrum. Im übrigen Nahen Osten und Afrika (MEA) wird dies durch unzureichende Infrastruktur und hohe Kosten behindert. Einnahmen aus dem Energiesektor und Investitionen in das Gesundheitswesen können dazu beitragen, die Möglichkeiten für solche Interventionen in wohlhabenderen Regionen auszubauen.
Segmentierungsanalyse
Produkt
Der Markt für produktbasierte Atherektomiegeräte wird durch Unterschiede in der Plaquemorphologie, der Lage der Läsion, dem Gefäßdurchmesser und dem Eingriffsziel bestimmt. Es wird erwartet, dass dieses Segment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 % wachsen wird, da Krankenhäuser nach Technologien suchen, die zunehmend komplexe verkalkte Läsionen behandeln und gleichzeitig die Eingriffskontrolle und die Geräteplatzierung verbessern können.
- Rotationsatherektomiesysteme: Rotationsplattformen sind nach wie vor wichtig für stark verkalkte Koronarläsionen, da hier Hochgeschwindigkeits-Abrasionsmechanismen die Läsionsmodifikation vor der Ballonexpansion oder Stentimplantation erleichtern.
- Direktionale Atherektomiesysteme: Direktionale Systeme ermöglichen die kontrollierte Entfernung und Sammlung von Plaques und unterstützen die selektive Behandlung peripherer Läsionen, bei denen die gerichtete Gewebeentfernung die Gefäßvorbereitung erleichtern kann.
- Orbitale Atherektomiesysteme: Orbitale Systeme nehmen eine strategisch wichtige Position bei der Kalziummodifikation ein, indem sie exzentrische Bewegungen nutzen, um auf unterschiedliche Plaquemorphologien einzugehen und gleichzeitig die Flexibilität des Verfahrens zu gewährleisten.
- Photoablative Atherektomiesysteme: Photoablative Verfahren ermöglichen eine spezialisierte Plaque-Modifikation durch energiebasierte Mechanismen und bleiben relevant, wenn eine präzise Gewebeinteraktion verfahrenstechnische Vorteile bietet.
- Unterstützungsgeräte: Zu den Unterstützungsgeräten gehören ergänzende Komponenten, die die Applikation, die Kompatibilität mit Führungsdrähten, das Flüssigkeitsmanagement und die Verfahrenssteuerung erleichtern und daher für die vollständige Systemleistung von Bedeutung sind.
Anwendung
Die Anwendungsdynamik wird maßgeblich von der Krankheitsprävalenz, der Komplexität der Läsionen, dem Eingriffsvolumen und den Präferenzen der Ärzte beeinflusst. Es wird ein jährliches Wachstum von 7,0–7,6 % erwartet, wobei periphere Gefäßeingriffe aufgrund des hohen Behandlungsbedarfs bei peripherer arterieller Verschlusskrankheit (pAVK) und komplexer verkalkter Läsionen den größten Anwendungsbereich darstellen.
- Kardiovaskuläre Anwendungen: Im Fokus der kardiovaskulären Anwendungen stehen die Modifizierung von Koronarkalzium und die Vorbereitung von Läsionen, insbesondere wenn die Kalzifizierung die Ballonexpansion, die Stentimplantation oder die optimale Stententfaltung beeinträchtigen könnte.
- Periphere Gefäße: Die Anwendung im Bereich der peripheren Gefäße stellt die dominierende Anwendung dar, unterstützt durch PAVK-Interventionen bei femoropoplitealen, Unterschenkelarterien und anderen komplexen arteriellen Läsionen, die eine Plaque-Modifikation erfordern.
- Neurovaskulär: Neurovaskuläre Anwendungen bleiben vergleichsweise spezialisiert, da die Gefäßanatomie, das Verfahrensrisiko und die Geräteanforderungen eine streng kontrollierte Technologieentwicklung und eine sorgfältige klinische Auswahl erfordern.
Endbenutzer
Die Akzeptanz bei den Endnutzern verlagert sich hin zu Einrichtungen, die katheterbasierte Eingriffe effizient durchführen können und gleichzeitig den Zugang zu Bildgebung, spezialisierten Teams und Notfallversorgung gewährleisten. Krankenhäuser und ambulante Operationszentren werden voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 7,1–7,7 % verzeichnen.
- Krankenhäuser: Krankenhäuser bleiben die Hauptnutzer, da komplexe Gefäßerkrankungen multidisziplinäre Teams, moderne Bildgebungsverfahren, intensive Unterstützung bei Eingriffen und Zugang zu stationärer Versorgung bei Auftreten von Komplikationen erfordern.
- Ambulante Operationszentren: Ambulante Zentren gewinnen an strategischer Bedeutung, da ausgewählte Gefäßinterventionen zunehmend in Richtung kürzerer Aufenthalte, standardisierter Arbeitsabläufe und weniger anspruchsvoller Eingriffsumgebungen verlagert werden.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhäuser |
Hoch |
Komplexe Läsionen |
Reifen |
|
Ambulante Operationszentren |
Medium |
Ambulante Gefäßchirurgie |
Skalierung |
Markt für Atherektomiegeräte: Wachstumstreiber und Wirkungsanalyse
Zunehmende Belastung durch periphere arterielle Verschlusskrankheit und Gefäßverkalkung
Die zunehmende klinische Belastung durch periphere arterielle Verschlusskrankheit (pAVK) vergrößert den potenziellen Patientenkreis für Plaque-Modifikationstechnologien. Diabetes, Hypertonie, chronische Nierenerkrankung, Raucheranamnese, Dyslipidämie und fortgeschrittenes Alter gehen mit stärkerer arterieller Verkalkung und erschwerter Revaskularisierung einher. In diesen Fällen kann die konventionelle Ballonangioplastie eine unzureichende Läsionsvorbereitung bewirken, wodurch eine Atherektomie vor der definitiven Therapie indiziert wird. Die wirtschaftlichen Auswirkungen reichen über den Katheterabsatz hinaus, da eine erfolgreiche Läsionsmodifikation den breiteren Einsatz komplementärer Ballons, Stents, Führungsdrähte und Bildgebungstechnologien ermöglicht. Hersteller, die eine konsistente Leistung bei komplexer verkalkter Gefäßanatomie nachweisen, können daher die Akzeptanz des Verfahrens steigern und eine wiederkehrende Nachfrage im Rahmen integrierter Portfolios für vaskuläre Interventionen generieren.
Präferenz für minimalinvasive Revaskularisierung
Die zunehmende klinische Präferenz für katheterbasierte Interventionen fördert die Nachfrage nach Geräten zur Behandlung komplexer Gefäßerkrankungen ohne offene chirurgische Intervention. Die Atherektomie lässt sich in perkutane Arbeitsabläufe integrieren, sodass Ärzte Plaques vor Angioplastie oder Stentimplantation modifizieren und gleichzeitig den minimalinvasiven Charakter der Behandlung beibehalten können. Dieser Trend eröffnet Marktchancen für Systeme, die die Anzahl der Verfahrensschritte reduzieren, die Applikation verbessern und eine präzise Läsionsvorbereitung ermöglichen. Er regt zudem Hersteller zur Entwicklung flacherer Katheter an, die mit kleineren Zugangssystemen und unterschiedlichen Gefäßanatomien kompatibel sind. Da Krankenhäuser Eingriffsdauer, Komplikationsmanagement, Lagerbedarf und die Gesamtwirtschaftlichkeit der Behandlung bewerten, dürften Geräte, die Plaque-Modifikation mit effizienter Workflow-Integration kombinieren, bei der Anschaffung an Bedeutung gewinnen.
Technologische Fortschritte bei der Kalziummodifikation
Fortschritte in der Kathetertechnik verbessern die Möglichkeiten der Hersteller, komplexe Verkalkungen durch differenzierte mechanische und energiebasierte Mechanismen zu behandeln. Orbitale Systeme können Plaques unter verschiedenen Gefäßbedingungen modifizieren, Rotationstechnologien ermöglichen eine etablierte Hochgeschwindigkeits-Abrasionsbehandlung, und direktionale Systeme bieten eine kontrollierte Plaqueexzision. Diese Ansätze eröffnen die Möglichkeit einer gezielteren Behandlung der jeweiligen Läsion, anstatt sich auf einen einzigen Mechanismus für alle anatomischen Gegebenheiten zu verlassen. Die Produktentwicklung konzentriert sich zudem auf flachere Profile, verbesserte Navigation, ergonomische Bedienelemente und Kompatibilität mit modernen Führungsdrähten. Der daraus resultierende Innovationszyklus kann die Nachfrage nach Ersatzsystemen auch in etablierten Märkten decken, da Krankenhäuser und Ärzte neuere Systeme anhand von Verfahrenseffizienz, Läsionsabdeckung, Sicherheitsmerkmalen und Benutzerfreundlichkeit bewerten.
Markt für Atherektomiegeräte – Zukunftstrends
KI-gestützte Läsionscharakterisierung und Verfahrensplanung
Zukünftige Arbeitsabläufe werden zunehmend intravaskuläre Bildgebung, Angiografie und computergestützte Entscheidungsunterstützung kombinieren, um die Kalziumverteilung vor einer Atherektomie zu charakterisieren. Algorithmen könnten Ärzte bei der Bestimmung von Läsionslänge, Exzentrizität, Kalzifizierungsgrad, Gefäßdurchmesser und Behandlungsprioritäten unterstützen und so die Geräteauswahl an die Anatomie anpassen. Solche Systeme können auch die Eingriffsplanung unterstützen, indem sie Bildgebungsbefunde mit Daten aus vorangegangenen Interventionen und dem erwarteten Stentbedarf integrieren. Die kommerzielle Konsequenz ist ein Wandel hin zu vernetzten Eingriffssystemen anstelle von Einzelkathetern. Hersteller, die Atherektomie-Hardware mit Bildgebungs-, Software- und Datenplattformen kombinieren können, könnten differenzierte Wertversprechen schaffen. Die Einführung wird voraussichtlich in spezialisierten Herzzentren beginnen und sich mit zunehmender klinischer Evidenz und verbesserter Workflow-Integration auf breitere Krankenhausnetzwerke ausweiten.
Multifunktionale und flachere Atherektomieplattformen
Die zukünftige Geräteentwicklung wird sich voraussichtlich auf Plattformen konzentrieren, die verschiedene Läsionsmorphologien behandeln können, ohne dass während des Eingriffs umfangreiche Gerätewechsel erforderlich sind. Austauschbare Kronen, kleinere Anforderungen an die Schleuse, flexible Schaftarchitekturen und eine verbesserte Drehmomentkontrolle können die Vielseitigkeit des Eingriffs über verschiedene Gefäßgrößen und Zugangswege hinweg erhöhen. Multifunktionale Systeme können zudem die Plaque-Modifikation mit Aspiration oder Thrombektomie für ausgewählte gemischte Läsionen kombinieren. Ziel ist es, die Komplexität des Lagerbestands zu reduzieren und gleichzeitig die anatomische Abdeckung zu erweitern. Kleinere Applikationsprofile könnten die Behandlung über alternative Zugangswege weiter unterstützen und den Einsatz im ambulanten Bereich erleichtern. Da sich die Eingriffszahlen zunehmend auf weniger dringliche Einrichtungen verlagern, dürften Anbieter, die Vielseitigkeit, einfache Einrichtung und vorhersehbare Leistung vereinen, bei Ärzten und Einkaufsteams stärker in den Fokus rücken.
Marktchancen für Atherektomiegeräte
Ausweitung der ambulanten peripheren Intervention
Die Verlagerung ausgewählter peripherer Gefäßeingriffe in den ambulanten Bereich bietet Herstellern die Chance, Systeme hinsichtlich kürzerer Arbeitsabläufe, kompakter Geräte und planbarer Eingriffsanforderungen neu zu gestalten. Produkte, die mit kleineren Zugangssystemen und vereinfachter Vorbereitung eingesetzt werden können, eignen sich besonders für ambulante Zentren. Anbieter können diese Chance durch spezielle Schulungsprogramme, standardisierte Eingriffssets und Partnerschaften mit ambulanten Netzwerken nutzen. Kommerzielle Strategien sollten Anwendungen priorisieren, bei denen die klinische Komplexität sicher außerhalb traditioneller stationärer Umgebungen bewältigt werden kann. Die Marktprognose für Atherektomiegeräte ist auch für Distributoren relevant, da ambulante Zentren eine optimierte Beschaffung und planbare Lagerbestände bevorzugen. Langfristig könnte eine erfolgreiche Einführung den potenziellen Kundenstamm über große Krankenhäuser hinaus erweitern und die wiederkehrende Nachfrage nach Einwegkomponenten für Eingriffe steigern.
Lokalisierte Fertigung und Partnerschaften in Schwellenländern
Schwellenländer bieten die Chance, die Erschwinglichkeit und Verfügbarkeit durch lokale Fertigung, Auftragsproduktion, regionale Vertriebspartnerschaften und Fortbildungsprogramme für Ärzte zu verbessern. Indien, China, Südostasien, der Nahe Osten und ausgewählte lateinamerikanische Märkte können von kostengünstigeren Produktionsmodellen profitieren und gleichzeitig den Zugang zu spezialisierten kardiovaskulären Technologien beibehalten. Unternehmen können Markteintrittsbarrieren abbauen, indem sie Verpackung, Beschaffungsmodelle, Schulungen und Kundendienst an die lokalen Gesundheitsstrukturen anpassen. Partnerschaften mit regionalen Vertriebspartnern und Universitätskliniken können zudem die klinische Anwendung beschleunigen. Die attraktivsten Möglichkeiten dürften sich aus der Kombination von kosteneffizienter Produktion und international einheitlichen Qualitätssystemen ergeben. Solche Strategien können den Zugang erweitern und Herstellern gleichzeitig eine Plattform für eine langfristige regionale Expansion bieten, während sich die interventionelle Infrastruktur weiterentwickelt.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -