
アスエルエクトオムイデバイス市場:規模・成長・予測 2034
アテレクトミーデバイス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品別(回転式アテレクトミーシステム、方向性アテレクトミーシステム、軌道式アテレクトミーシステム、光アブレーション(レーザー)アテレクトミーシステム、サポートデバイス)、用途別(心血管、末梢血管、神経血管)、エンドユーザー別(病院、外来手術センター、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPHE100001272
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
10億8000 万米ドル
基準年値
2034年の予測
19億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.85 %
成長率
対象市場
137億4000 万米ドル
(2026年~2034年)
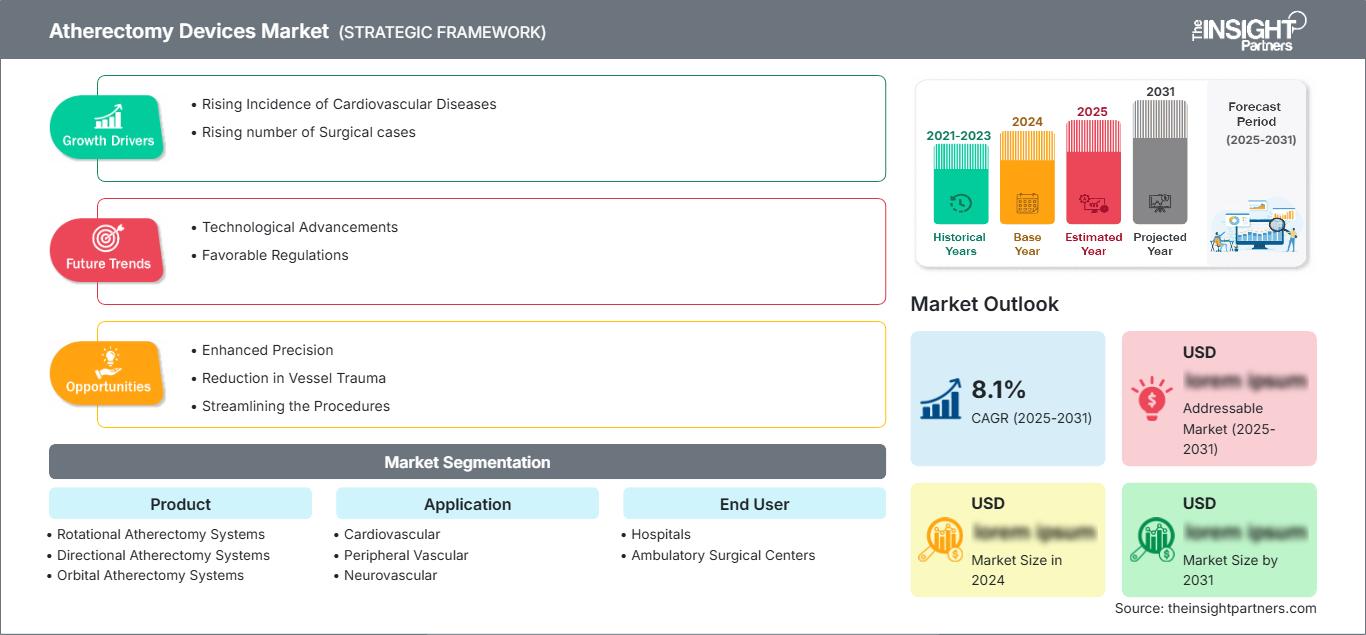
アテレクトミー機器市場は、2025年には10億8,000万米ドルと評価され、2034年には19億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.85%で拡大すると見込まれています。この市場には、回転式、方向制御式、軌道式、光アブレーション法など、さまざまな方法を用いて動脈硬化性プラークを除去または変化させる技術が幅広く含まれており、冠動脈および末梢血管処置に使用されるさまざまな送達および処置ツールによって補完されています。
北米のアテレクトミー機器市場は、収益面で引き続き好調な地位を維持すると予想されており、2034年までの年平均成長率(CAGR)は6.9%~7.4%と予測されています。この地域の見通しは、実施される処置件数の多さ、確立されたインターベンショナル心臓病学の基盤、そして複雑な石灰化症例におけるプラーク修飾機器の使用増加によって左右されます。
アテレクトミーデバイス市場の評価と洞察
- 北米:北米は、確立された血管内治療のインフラと医師の高い認知度を背景に、2025年には48~52%のシェアを占めると予想され、2026年から2034年にかけて年平均成長率(CAGR)6.9~7.4%で成長すると見込まれています。
- 米国:米国は、先進的な心血管センターと確立された償還制度に支えられ、2025年の北米の収益の78~83%を占めると予想されており、年平均成長率(CAGR)は7.0~7.5%で拡大する見込みです。
- ヨーロッパ:ヨーロッパは、ドイツ、英国、フランス、イタリア、スペインが主導し、2025年には23~27%のシェアを占めると予測されており、低侵襲性プラーク修飾の採用が増加し、2034年まで年平均成長率(CAGR)は6.2~6.8%となる見込みです。
- アジア太平洋地域:アジア太平洋地域は2025年には16~20%のシェアを占めると推定されており、中国、日本、韓国、インド、オーストラリアが心血管疾患の負担増と介入能力の向上を通じて拡大を支え、7.5~8.2%のCAGR(年平均成長率)をもたらすと見込まれています。
- 最大のセグメントである末梢血管分野は、PAD(末梢動脈疾患)の幅広い利用を反映し、2025年には72~77%の市場シェアを占めると予想されており、年平均成長率(CAGR)は7.0~7.6%で拡大すると予測されている。
- 高成長分野:外来手術センターは、2025年には市場シェアの18~22%を占めると推定されており、外来血管手術の拡大に伴い、年平均成長率(CAGR)8.0~8.6%で成長すると予想されています。
- 詳細に分析された主要企業: B. Braun Melsungen AG、Koninklijke Philips NV、Cardinal Health、Medtronic、Terumo Corporation、CR Bard, Inc.、Minnetronix, Inc.、Avinger、Straub Medical AG、Biomerics、Abbott、RA Medical Systems、およびBoston Scientific Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
従来のプラーク除去から、病変特異的なカルシウム修飾、制御されたデバルキング、ワークフロー統合に至るまで、アテレクトミー技術は大きく進歩しました。回転式システムは高速研磨技術を採用し、方向性システムはプラークの機械的切除を使用し、軌道式システムは偏心運動によってカルシウム修飾を行います。FDAガイドラインでは、方向性システム、回転式システム、軌道式システム、光アブレーションシステムを主要なデバイスカテゴリとして分類していますが、新しい技術は、より低いプロファイル、追跡性の向上、制御されたプラーク修飾、および既存のガイドワイヤーやカテーテルとの互換性に重点を置いています。
予測期間中、商業的な成功は、既存の米国および欧州の施設から、アジアおよび中東の厳選された心血管センターへと拡大すると予想されます。資金は、送達プロファイル、カルシウム通過能力の向上、手技効率、および複雑な末梢疾患におけるエビデンスに基づく使用に重点的に投入されるでしょう。規制当局の活動も重要であり、最近のFDAデータによると、軌道式および回転式アテレクトミーデバイスに関して変更や承認が進められています。
アテレクトミーデバイス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 10億8000万米ドル |
| 2034年までの市場規模 | 19億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.85% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アテレクトミーデバイス市場分析
アテレクトミー機器市場の成長は、高度に石灰化し、狭窄し、通過が困難な動脈病変の治療に対する需要の高まりに左右されます。末梢動脈疾患、冠動脈疾患、糖尿病、慢性腎臓病、高齢者人口、および再発性血管疾患により、バルーン血管形成術またはステント留置術を行う前に病変の準備が必要となる患者層が拡大しています。バリューチェーンには、精密カテーテル、研磨材または切断材、ガイドワイヤー、モーター、ポンプ、滅菌包装、臨床トレーニング、マーケティング、および病院による購入が含まれます。
アテレクトミーカテーテルの製造における経済性は、製造に使用される特殊材料、カテーテルの押出成形、トルク伝達、コーティング、小型ベアリング、研磨材、滅菌要件などによって左右されます。そのため、サプライヤーはカテーテルの生産量に加え、エンジニアリングの堅牢性と手技の有効性に基づいて競争しています。アテレクトミー機器市場を牽引するもう一つの要因は、病変部の準備が手技に付加価値を与える低侵襲性血管再建術への嗜好の高まりです。
アテレクトミーデバイス市場レポートによると、この業界は、多様な心血管系企業と血管技術を専門とする企業間の競争が特徴となっています。アボット、ボストン・サイエンティフィック、メドトロニック、フィリップス、テルモ、B.ブラウン・メルズンゲンは包括的なインターベンション製品ポートフォリオを有していますが、アビンガー、ストラウブ・メディカル、バイオメリックス、ミネトロニクス、RAメディカルシステムズは、より専門的な技術や製造上の強みを持っています。CRバードは、ベクトン・ディッキンソン・アンド・カンパニーの傘下にあります。
病変選択性、デバイス特性、手技制御、血管適合性などが、差別化の根底にあることが明らかになっている。アボット社の軌道型デバイスはカルシウム調節への継続的な注力を反映している一方、ボストン・サイエンティフィック社は回転式技術を維持している。ROTAPROおよびDiamondback技術に関する最近の規制は、生産およびライフサイクル管理への継続的な投資を反映している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アテレクトミーデバイス市場:戦略的洞察
地域別分析
北米のアテレクトミーデバイス市場
2025年と2034年には、北米がそれぞれ48%~52%の市場シェアと6.9%~7.4%の年平均成長率(CAGR)で最大の地域市場になると予測されています。米国は、インターベンショナル心臓病学の設備、末梢血管プログラム、専用カテーテル検査室の充実により、この地域をリードしています。カナダは、三次医療センターと高度な手技技術によって、この市場に貢献しています。
複雑な症例、特に重度の石灰化によってバルーンやステントの拡張が妨げられる症例では、プラーク修飾の必要性から、この技術の普及が促進されるでしょう。開発は、積極的な規制環境と、医師向けに既に確立されている研修制度によって推進されます。2025年と2026年のFDA文書は、製造および表示の変更を伴う軌道式および回転式システムの分野におけるライフサイクル活動を反映しています。これは、プロバイダーが全く新しいタイプのデバイスを導入するのではなく、既存の技術を改良し続けていることを示唆しています。
米国アテレクトミー機器市場
北米における収益創出の米国シェアは、2025年までに78~83%に達し、年平均成長率(CAGR)は7.0~7.5%になると予測されています。主要な市場需要は病院や血管専門施設から生み出され、外来施設もますます重要な役割を果たすようになるでしょう。インターベンション技術においては、アボット、ボストン・サイエンティフィック、メドトロニック、フィリップスといった企業が臨床現場で大きな存在感を示しています。
現在のアテレクトミー機器市場の動向は、末梢動脈疾患(PAD)に対するニーズの高さと石灰化病変の治療の難しさから、末梢血管疾患への適用に偏っています。ステント留置前の病変準備が必要な冠動脈疾患への適用も依然として重要です。FDAは末梢血管アテレクトミーカテーテルをクラスII機器に分類しており、ROTAPROおよびDiamondbackシステムに関する最近の規制活動は、製品ライフサイクルが活発であることを示しています。
欧州アテレクトミーデバイス市場
欧州は2025年にはアテレクトミー機器市場の23%~27%のシェアを占めると予想されており、年平均成長率(CAGR)は6.2%~6.8%と予測されている。ドイツはその主要市場の一つである。英国とフランスは血管インターベンションのためのインフラが既に整備されている一方、イタリアとスペインは専門センターの拡大と低侵襲手術技術の発展によって貢献している。
ドイツは、最先端の心血管専門病院と、複雑なプラーク修飾技術を駆使する熟練したインターベンション医を擁しているため、活用できる可能性があります。英国は、専門医による治療を集中化し、エビデンスに基づいて治療法を選択するというアプローチを採用しています。フランス、イタリア、スペインでは、末梢血管プログラムが拡大しており、カテーテルを用いたインターベンションが心血管治療経路に統合されているため、機会があります。購入にあたっては、病院の予算、臨床的エビデンス、償還制度、および治療の経済性を考慮する必要があります。
アジア太平洋地域のアテレクトミーデバイス市場
アジア太平洋地域は、2025年には16~20%のシェアを占め、年平均成長率(CAGR)は7.5~8.2%になると予想されており、同地域からの需要では中国が牽引役となる。日本と韓国は既に市場介入が成熟期を迎えている国であり、インドとオーストラリアは今後その潜在力をさらに高めていくと見込まれる。
この地域における拡大は、心血管疾患の蔓延、都市部の病院の発展、専門医の育成、カテーテルを用いた治療の普及によって促進されている。成長への貢献という点では中国が引き続き主導的な役割を果たす一方、日本は高度な病変管理に注力し、オーストラリアは血管医療サービスの強みを活かしていくだろう。
中東・アフリカのアテレクトミーデバイス市場
中東・アフリカ地域は、規模は小さいものの、その重要性はますます高まると予測されており、サウジアラビアとアラブ首長国連邦が需要を牽引し、南アフリカがサハラ以南の主要市場となる見込みです。同地域は2034年まで年平均成長率(CAGR)6.4~7.0%で拡大すると予想されています。
三次医療機関、心血管センター、その他の医療インフラへの投資は、この技術の普及を促進する。サウジアラビアとアラブ首長国連邦には専門的な医療施設があり、南アフリカは地域における紹介拠点となっている。中東・アフリカのその他の地域は、インフラの不備とコストによって普及が阻害されている。エネルギー部門の収益と医療資金は、より豊かな地域におけるこうした介入能力の開発に役立つだろう。
セグメンテーション分析
製品
製品ベースのアテレクトミー機器市場の範囲は、プラークの形態、病変部位、血管径、および処置の目的の違いによって形成されます。病院が、ますます複雑化する石灰化病変に対処しつつ、処置の制御と機器の送達性を向上させることができる技術を求めていることから、この分野は2026年から2034年にかけて年平均成長率(CAGR)6.4~7.0%で成長すると予想されています。
- 回転式アテレクトミーシステム:回転式プラットフォームは、高度に石灰化した冠動脈病変に対して依然として重要であり、高速研磨機構により、バルーン拡張やステント留置の前に病変の修飾が容易になります。
- 方向性アテレクトミーシステム:方向性システムは、プラークの制御された切除と収集を可能にし、方向性のある組織除去が血管準備に役立つ末梢病変の選択的治療をサポートします。
- 軌道式アテレクトミーシステム:軌道式システムは、偏心運動を用いて様々なプラーク形態に対応しつつ、手技の柔軟性を維持することで、カルシウム沈着の治療において戦略的に重要な位置を占めています。
- 光アブレーション式アテレクトミーシステム:光アブレーション法は、エネルギーベースのメカニズムによって特殊なプラーク修飾を提供し、精密な組織相互作用が手技上の利点をもたらす場合に依然として有効です。
- サポートデバイス:サポートデバイスには、送達、ガイドワイヤーとの互換性、流体管理、および手順制御を容易にする補完的なコンポーネントが含まれており、システム全体の性能にとって重要です。
応用
アプリケーションの動向は、疾患の罹患率、病変の複雑さ、処置件数、および医師の嗜好によって大きく左右されます。この分野は年平均成長率(CAGR)7.0~7.6%で拡大すると予想されており、末梢動脈疾患(PAD)の治療ニーズが広範囲に及ぶことや、複雑な石灰化病変が存在することから、末梢血管処置が最大のアプリケーションとなる見込みです。
- 心血管系:心血管系への応用は、冠動脈石灰化の修飾および病変部の準備に重点を置いており、特に石灰化がバルーン拡張、ステント送達、または最適なステント留置を妨げる可能性がある場合に有効です。
- 末梢血管:末梢血管への使用が主な用途であり、大腿膝窩動脈、膝下動脈、およびプラーク修飾を必要とするその他の複雑な動脈病変を含む末梢動脈疾患(PAD)介入によって支えられています。
- 神経血管:神経血管への応用は、血管の解剖学的構造、処置のリスク、およびデバイスの要件により、高度に管理された技術開発と慎重な臨床選択が求められるため、比較的専門性の高い分野にとどまっています。
エンドユーザー
エンドユーザーの利用は、画像診断、専門チーム、および緊急サポートへのアクセスを維持しながら、カテーテルを用いた介入を効率的に実施できる環境へと移行しつつあります。病院と外来手術センターを合わせた市場規模は、2026年から2034年にかけて年平均成長率(CAGR)7.1~7.7%で成長すると予測されています。
- 病院:複雑な血管疾患には、多職種チーム、高度な画像診断、集中的な処置支援、合併症発生時の入院治療へのアクセスが必要となるため、病院は依然として主要なエンドユーザーである。
- 外来手術センター:一部の血管手術が、入院期間の短縮、標準化されたワークフロー、およびより低リスクな処置環境へと移行するにつれて、外来手術センターの戦略的重要性が高まっています。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
病院 |
高い |
複雑な病変 |
成熟した |
|
外来手術センター |
中くらい |
外来血管外科 |
スケーリング |
アテレクトミーデバイス市場の成長要因と影響分析
末梢動脈疾患および血管石灰化の負担増大
末梢動脈疾患の臨床的負担の拡大に伴い、プラーク修飾技術の対象となる患者層も拡大しています。糖尿病、高血圧、慢性腎臓病、喫煙歴、脂質異常症、高齢は、動脈石灰化の進行と血行再建の困難化に関連しています。このような場合、従来のバルーン血管形成術では病変部の準備が不十分となる可能性があり、確定的な治療の前にアテレクトミーを行う必要性が生じます。商業的な影響はカテーテルの販売にとどまらず、病変部の修飾が成功すれば、バルーン、ステント、ガイドワイヤー、画像診断技術といった関連機器の幅広い利用が促進されます。複雑な石灰化病変において一貫した性能を発揮できるメーカーは、血管インターベンションの統合ポートフォリオ全体にわたって、手技の普及を促進し、継続的な需要を構築することができます。
低侵襲性血行再建術への嗜好
カテーテルを用いた治療に対する臨床的な嗜好の高まりは、開腹手術を伴わずに複雑な血管疾患を治療できるデバイスへの需要を支えています。アテレクトミーは経皮的治療のワークフローに組み込むことができ、医師は血管形成術やステント留置術の前にプラークを修飾しながら、治療の低侵襲性を維持することができます。この傾向は、手順の削減、送達性の向上、予測可能な病変準備をサポートするシステムに商業的な機会をもたらします。また、サプライヤーは、より小型のアクセスシステムや多様な血管構造に対応できる、より低プロファイルのカテーテルを設計するよう促されます。病院が処置時間、合併症管理、在庫要件、および治療全体の経済性を評価する中で、プラーク修飾と効率的なワークフロー統合を組み合わせたデバイスは、購入の検討対象となる可能性が高いでしょう。
カルシウム改質における技術進歩
カテーテル工学の進歩により、メーカーは多様な機械的およびエネルギーベースのメカニズムを通じて、複雑な石灰化病変への対応能力を向上させています。軌道式システムは様々な血管状態におけるプラークの修飾が可能であり、回転式技術は確立された高速研磨治療を提供し、方向性デバイスは制御されたプラーク切除を実現します。これらのアプローチにより、あらゆる解剖学的構造に対して単一のメカニズムに頼るのではなく、病変に特化した治療選択の機会が生まれます。製品開発は、低プロファイル化、トラッキング性能の向上、人間工学に基づいた操作性、および最新のガイドワイヤーとの互換性にも重点を置いています。病院や医師は、処置効率、病変のカバー範囲、安全性、使いやすさに基づいて新しいシステムを評価するため、結果として生じるイノベーションサイクルは、成熟市場においても交換需要を支えることができます。
アテレクトミー機器市場の将来動向
AIを活用した病変特性評価と処置計画
将来のワークフローでは、血管内イメージング、血管造影、およびコンピューターによる意思決定支援を組み合わせ、アテレクトミー前にカルシウム分布を特徴付けることがますます増えるだろう。アルゴリズムは、病変の長さ、偏心率、石灰化の重症度、血管径、および治療の優先順位を医師が特定するのに役立ち、デバイスの選択を解剖学的構造に合わせるのに役立つ可能性がある。このようなシステムは、イメージング所見を過去の介入データおよび予想されるステント要件と統合することにより、処置計画もサポートする可能性がある。商業的な意味合いとしては、スタンドアロンのカテーテルではなく、接続された処置エコシステムへの移行が挙げられる。アテレクトミーのハードウェアをイメージング、ソフトウェア、およびデータプラットフォームと組み合わせることができるメーカーは、差別化された価値提案を生み出すことができるだろう。臨床的エビデンスとワークフローの統合が進むにつれて、より広範な病院ネットワークに拡大する前に、先進的な心血管センターで導入が始まる可能性が高い。
多機能かつ低プロファイルのアテレクトミープラットフォーム
将来のデバイス開発では、処置中に大規模な機器交換を必要とせずに、複数の病変形態に対応できるプラットフォームが重視されると考えられます。交換可能なクラウン、小型のシース、柔軟なシャフト構造、およびトルク制御の改善により、血管サイズやアクセス経路を問わず、処置の汎用性を高めることができます。多機能システムでは、特定の混合病変に対して、プラーク修飾と吸引または血栓除去機能を組み合わせることも可能です。目標は、解剖学的範囲を拡大しながら、在庫管理の複雑さを軽減することです。デリバリープロファイルの小型化は、代替アクセス経路による治療をさらにサポートし、外来環境での使用を容易にします。処置件数が低リスク環境へと移行するにつれて、汎用性、簡素化されたセットアップ、および予測可能な性能を兼ね備えたサプライヤーは、医師や調達チームからより高く評価されるようになるでしょう。
アテレクトミー機器の市場機会
外来末梢血管インターベンションの拡大
特定の末梢血管処置が外来診療へと移行するにつれ、製造業者はワークフローの短縮、機器の小型化、処置要件の予測可能性といった点に着目したシステム再設計の機会を得ています。より小型のアクセスシステムと簡略化された準備で展開できる製品は、特に外来診療センターに適している可能性があります。サプライヤーは、専用のトレーニングプログラム、標準化された処置キット、外来ネットワークとの提携を通じて、この機会を追求することができます。商業戦略においては、従来の入院環境以外で安全に臨床的複雑性を管理できる用途を優先すべきです。外来診療センターでは調達の効率化と在庫の予測可能性が重視されるため、アテレクトミー機器市場の予測機会は販売業者にとっても重要です。長期的には、導入が成功すれば、大規模病院以外にも対象顧客層が拡大し、使い捨て処置部品の継続的な需要が増加する可能性があります。
地域密着型製造と新興市場におけるパートナーシップ
新興市場は、現地生産、委託生産、地域流通パートナーシップ、医師研修プログラムなどを通じて、価格の手頃さと入手可能性を向上させる機会を提供します。インド、中国、東南アジア、中東、および一部のラテンアメリカ市場は、低コストの製造モデルを活用しながら、専門的な心血管技術へのアクセスを維持できます。企業は、パッケージ、調達モデル、研修、サービスサポートを現地の医療体制に適合させることで、市場参入障壁を低減できます。地域の流通業者や三次医療機関とのパートナーシップは、臨床現場での習熟を加速させる効果もあります。最も魅力的な機会は、コスト効率の高い生産と国際的に統一された品質システムを組み合わせることでしょう。このような戦略は、アクセスを拡大すると同時に、介入医療インフラの整備が進むにつれて、メーカーに長期的な地域展開のための基盤を提供します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -