
Mercato dei dispositivi di aterectomia: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi per aterectomia (2021-2034), quota di mercato globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (sistemi di aterectomia rotazionale, sistemi di aterectomia direzionale, sistemi di aterectomia orbitale, sistemi di aterectomia fotoablativa (laser), dispositivi di supporto); applicazione (cardiovascolare, vascolare periferica, neurovascolare); utente finale (ospedali, centri chirurgici ambulatoriali, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPHE100001272
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
1,08 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
1,96 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,85 %
Tasso di crescita
Mercato di riferimento
13,74 miliardi di dollari USA
(2026-2034)
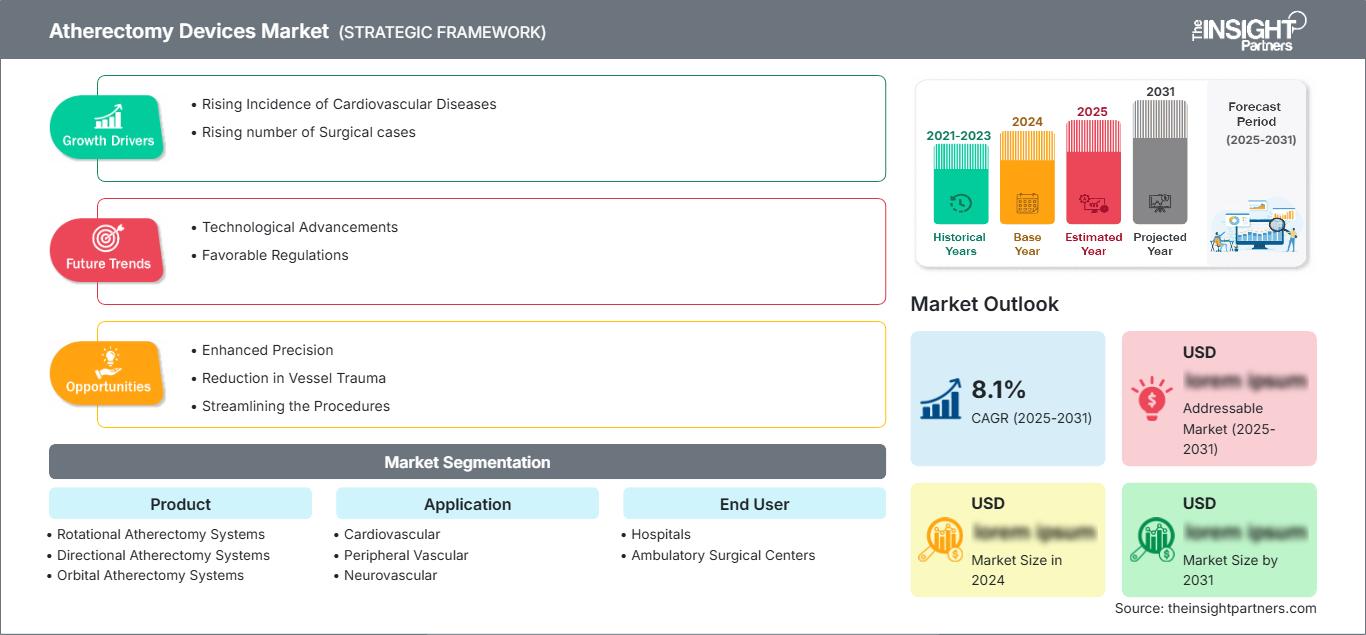
Il mercato dei dispositivi per aterectomia ha un valore di 1,08 miliardi di dollari nel 2025 e si prevede che raggiungerà 1,96 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,85% nel periodo 2026-2034. Il mercato comprende una gamma di tecnologie che utilizzano metodi diversi, come l'ablazione rotazionale, direzionale, orbitale e fotoablativa, per modificare o eliminare la placca aterosclerotica, integrate da vari strumenti di somministrazione e procedurali impiegati per interventi vascolari coronarici e periferici.
Il mercato nordamericano dei dispositivi per aterectomia è destinato a mantenere la sua solida posizione in termini di fatturato, con un CAGR previsto tra il 6,9% e il 7,4% fino al 2034. Le prospettive regionali sono determinate dall'elevato numero di procedure eseguite, da una solida base di cardiologia interventistica e dal crescente utilizzo di dispositivi per la modifica della placca in casi complessi e calcificati.
Analisi e approfondimenti sul mercato dei dispositivi per aterectomia
- Nord America: Si prevede che il Nord America rappresenterà una quota del 48-52% nel 2025, grazie a un'infrastruttura endovascolare consolidata e all'elevata familiarità dei medici con le procedure, con una crescita annua composta (CAGR) del 6,9-7,4% tra il 2026 e il 2034.
- USA: Si prevede che gli Stati Uniti rappresenteranno il 78-83% del fatturato nordamericano nel 2025, con un'adozione supportata da centri cardiovascolari all'avanguardia e percorsi di rimborso consolidati, con un'espansione a un tasso annuo composto (CAGR) del 7,0-7,5%.
- Europa: si prevede che l'Europa deterrà una quota del 23-27% nel 2025, guidata da Germania, Regno Unito, Francia, Italia e Spagna, con una crescente adozione della modifica della placca minimamente invasiva e un CAGR del 6,2-6,8% fino al 2034.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 16-20% nel 2025, con Cina, Giappone, Corea del Sud, India e Australia a sostenere l'espansione grazie alla riduzione del carico di malattie cardiovascolari e al miglioramento della capacità di intervento, con conseguente tasso di crescita annuo composto (CAGR) del 7,5-8,2%.
- Il segmento più ampio, quello vascolare periferico, dovrebbe detenere una quota di mercato del 72-77% nel 2025, a testimonianza dell'ampio utilizzo dei dispositivi per la cura dell'arteria periferica (PAD), e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,6%.
- Segmento ad alta crescita: si stima che i centri di chirurgia ambulatoriale deterranno una quota di mercato del 18-22% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,0-8,6% con l'espansione delle procedure vascolari ambulatoriali.
- Aziende chiave analizzate nel dettaglio: B. Braun Melsungen AG, Koninklijke Philips NV, Cardinal Health, Medtronic, Terumo Corporation, CR Bard, Inc., Minnetronix, Inc., Avinger, Straub Medical AG, Biomerics, Abbott, RA Medical Systems e Boston Scientific Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Dalla rimozione tradizionale della placca alla modificazione del calcio specifica per lesione, al debulking controllato e all'integrazione del flusso di lavoro, le tecnologie di aterectomia hanno fatto molta strada. I sistemi rotanti utilizzano tecniche abrasive ad alta velocità, i sistemi direzionali utilizzano l'escissione meccanica della placca, mentre i sistemi orbitali eseguono la modificazione del calcio mediante movimento eccentrico. Le linee guida della FDA classificano i sistemi direzionali, rotanti, orbitali e di fotoablazione come principali categorie di dispositivi, mentre le tecnologie più recenti si concentrano su profili più bassi, migliore tracciabilità, modificazione controllata della placca e compatibilità con i fili guida e i cateteri attuali.
Nel periodo di previsione, si prevede che il successo commerciale si estenderà dalle strutture esistenti negli Stati Uniti e in Europa a centri cardiovascolari selezionati in Asia e Medio Oriente. I finanziamenti saranno maggiormente focalizzati sui profili di erogazione, sul miglioramento delle capacità di attraversamento del calcio, sull'efficienza procedurale e sull'utilizzo basato sull'evidenza nelle patologie periferiche complesse. Anche le attività regolatorie sono importanti, poiché i recenti dati della FDA indicano che sono in corso modifiche e approvazioni per i dispositivi di aterectomia orbitale e rotazionale.
Ambito del rapporto sul mercato dei dispositivi per aterectomia
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,08 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 1,96 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,85% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei dispositivi per aterectomia
La crescita del mercato dei dispositivi per aterectomia dipende dalla crescente necessità di trattare lesioni arteriose fortemente calcificate, stenotiche e difficili da attraversare. Malattie arteriose periferiche, coronaropatie, diabete, malattie renali croniche, età avanzata e recidive di patologie vascolari contribuiscono alla creazione di un ampio bacino di pazienti che necessitano di una preparazione della lesione prima di eseguire un'angioplastica con palloncino o una procedura di stenting. La catena del valore comprende la produzione di cateteri di precisione, elementi abrasivi o da taglio, fili guida, motori, pompe, confezionamento sterile, formazione clinica, marketing e acquisto da parte degli ospedali.
L'aspetto economico della produzione di cateteri per aterectomia dipende dai materiali speciali utilizzati nella fabbricazione, dall'estrusione del catetere, dalla trasmissione della coppia, dai rivestimenti, dai cuscinetti miniaturizzati, dagli abrasivi e dai requisiti di sterilizzazione. Pertanto, i fornitori competono sulla base della robustezza ingegneristica e dell'efficacia della procedura, oltre che sui volumi di produzione dei cateteri. Un altro fattore che stimola il mercato dei dispositivi per aterectomia è la preferenza per le procedure di rivascolarizzazione minimamente invasive, in cui la preparazione della lesione aggiunge valore alla procedura.
Il rapporto sul mercato dei dispositivi per aterectomia mostra un panorama industriale caratterizzato dalla concorrenza tra diverse aziende cardiovascolari e aziende specializzate in tecnologie vascolari. Abbott, Boston Scientific Corporation, Medtronic, Koninklijke Philips NV, Terumo Corporation e B. Braun Melsungen AG vantano portafogli di prodotti interventistici completi, mentre Avinger, Straub Medical AG, Biomerics, Minnetronix e RA Medical Systems possiedono tecnologie o punti di forza produttivi più specifici. CR Bard, Inc. opera sotto l'egida del più ampio gruppo Becton, Dickinson and Company.
La selettività della lesione, i profili del dispositivo, il controllo della procedura e la compatibilità vascolare si sono rivelati fattori determinanti nella differenziazione. I dispositivi orbitali di Abbott riflettono una continua attenzione alla modulazione del calcio, mentre Boston Scientific mantiene la sua tecnologia rotazionale. Le recenti normative relative alle tecnologie ROTAPRO e Diamondback testimoniano i continui investimenti nella produzione e nella gestione del ciclo di vita.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi per aterectomia: approfondimenti strategici
Approfondimenti regionali
Mercato dei dispositivi per aterectomia in Nord America
Nel 2025 e nel 2034, si prevede che il Nord America rappresenterà il mercato regionale più grande, con una quota di mercato rispettivamente del 48%-52% e un tasso di crescita annuo composto (CAGR) del 6,9%-7,4%. Gli Stati Uniti sono la regione leader grazie alla loro infrastruttura di cardiologia interventistica, ai programmi di chirurgia vascolare periferica e alla disponibilità di laboratori di cateterismo cardiaco dedicati. Il Canada contribuisce grazie ai centri di assistenza terziaria e al miglioramento delle competenze procedurali.
L'adozione sarà facilitata dalla necessità di modificare la placca nei casi complessi, soprattutto in presenza di gravi calcificazioni che ostacolano l'espansione con palloncino e/o stent. Lo sviluppo sarà guidato da un contesto normativo dinamico, nonché dai canali di formazione già consolidati per i medici. La documentazione della FDA del 2025 e del 2026 riflette l'attività del ciclo di vita nel campo dei sistemi orbitali e rotazionali, con modifiche alla produzione e all'etichettatura. Ciò suggerisce che i fornitori stiano ancora perfezionando la tecnologia esistente piuttosto che introdurre tipologie di dispositivi completamente nuove.
Mercato statunitense dei dispositivi per aterectomia
Si prevede che entro il 2025 la quota di fatturato generata dagli Stati Uniti in Nord America si attesterà tra il 78% e l'83%, con un tasso di crescita annuo composto (CAGR) del 7,0-7,5%. La domanda di mercato principale proverrà da ospedali e strutture vascolari specializzate, con un ruolo sempre più significativo anche per le strutture ambulatoriali. La presenza clinica di Abbott, Boston Scientific Corporation, Medtronic e Koninklijke Philips NV è molto diffusa nel settore delle tecnologie interventistiche.
Le attuali tendenze del mercato dei dispositivi per aterectomia sono orientate verso le procedure periferiche a causa delle significative esigenze della PAD e delle difficoltà nel trattamento delle lesioni calcificate. L'applicazione coronarica rimane importante laddove è necessaria la preparazione della lesione prima dell'impianto dello stent. La FDA classifica i cateteri per aterectomia periferica come dispositivi di Classe II; le recenti attività regolatorie relative ai sistemi ROTAPRO e Diamondback dimostrano che i cicli di vita di questi prodotti sono attivi.
Mercato europeo dei dispositivi per aterectomia
Si prevede che l'Europa deterrà una quota di mercato compresa tra il 23% e il 27% per i dispositivi di aterectomia nel 2025, con una crescita annua composta (CAGR) stimata tra il 6,2% e il 6,8%, e la Germania tra i principali mercati. Il Regno Unito e la Francia dispongono di infrastrutture consolidate per gli interventi vascolari, mentre Italia e Spagna contribuiscono allo sviluppo di centri specializzati e tecniche minimamente invasive.
La Germania può rappresentare un vantaggio competitivo grazie ai suoi ospedali cardiovascolari all'avanguardia e ai suoi interventisti altamente qualificati, in grado di utilizzare le complesse tecnologie di modificazione della placca. Il Regno Unito adotta un approccio di centralizzazione dell'assistenza specialistica e di selezione delle procedure basato sull'evidenza scientifica. Vi sono opportunità anche in Francia, Italia e Spagna, grazie alla crescita dei programmi di chirurgia vascolare periferica e all'integrazione degli interventi transcatetere nei percorsi cardiovascolari. Tra i fattori da considerare per l'acquisto figurano la pianificazione del budget ospedaliero, le evidenze cliniche, i sistemi di rimborso e la redditività delle procedure.
Mercato dei dispositivi per aterectomia nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico contribuirà con una quota del 16-20% nel 2025, con un tasso di crescita annuo composto (CAGR) del 7,5-8,2%, trainata dalla Cina in termini di domanda nella regione. Giappone e Corea del Sud sono i paesi in cui l'intervento ha raggiunto la fase di maturità, mentre India e Australia svilupperanno ulteriormente il loro potenziale.
L'espansione in questa regione è facilitata dalla prevalenza di malattie cardiovascolari, dallo sviluppo di ospedali urbani, dalla formazione di specialisti e dalla disponibilità di interventi basati su cateteri. La Cina continuerà a essere leader in termini di contributi alla crescita, mentre il Giappone si concentrerà sulla gestione avanzata delle lesioni e l'Australia sfrutterà i suoi servizi vascolari.
Mercato dei dispositivi per aterectomia in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa rimarranno una regione di dimensioni più ridotte, ma con un'importanza crescente, guidata dall'Arabia Saudita e dagli Emirati Arabi Uniti e rappresentando il principale mercato sub-sahariano. Si stima che la regione crescerà a un tasso annuo composto (CAGR) del 6,4-7,0% fino al 2034.
Gli ospedali di terzo livello, i centri cardiovascolari e altri investimenti in infrastrutture sanitarie favoriscono la diffusione di questa tecnologia. L'Arabia Saudita e gli Emirati Arabi Uniti dispongono di strutture sanitarie specializzate; il Sudafrica costituisce un centro di riferimento regionale per l'area. Il resto del Medio Oriente e dell'Africa è ostacolato da infrastrutture inadeguate e costi elevati. I proventi del settore energetico e i finanziamenti per la sanità possono contribuire allo sviluppo di tali capacità di intervento nelle aree più ricche.
Analisi di segmentazione
Prodotto
Il mercato dei dispositivi per aterectomia basati su prodotti specifici è definito dalle differenze nella morfologia della placca, nella localizzazione della lesione, nel diametro del vaso e nell'obiettivo della procedura. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 6,4-7,0% nel periodo 2026-2034, poiché gli ospedali sono alla ricerca di tecnologie in grado di affrontare lesioni calcificate sempre più complesse, migliorando al contempo il controllo della procedura e la facilità di utilizzo dei dispositivi.
- Sistemi di aterectomia rotazionale: le piattaforme rotanti rimangono importanti per le lesioni coronariche fortemente calcificate, dove i meccanismi abrasivi ad alta velocità facilitano la modificazione della lesione prima dell'espansione con palloncino o dell'impianto di stent.
- Sistemi di aterectomia direzionale: i sistemi direzionali consentono l'escissione e la raccolta controllata della placca, supportando il trattamento selettivo delle lesioni periferiche dove la rimozione direzionale del tessuto può facilitare la preparazione dei vasi.
- Sistemi di aterectomia orbitale: i sistemi orbitali occupano una posizione strategicamente importante nella modificazione del calcio, utilizzando il movimento eccentrico per affrontare le diverse morfologie della placca, mantenendo al contempo la flessibilità procedurale.
- Sistemi di aterectomia fotoablativa: gli approcci fotoablativi consentono una modificazione specializzata della placca attraverso meccanismi basati sull'energia e rimangono rilevanti laddove l'interazione precisa con i tessuti offre vantaggi procedurali.
- Dispositivi di supporto: I dispositivi di supporto includono componenti complementari che facilitano l'erogazione, la compatibilità con i fili guida, la gestione dei fluidi e il controllo della procedura, risultando quindi importanti per il corretto funzionamento del sistema.
Applicazione
Le dinamiche applicative sono fortemente influenzate dalla prevalenza della malattia, dalla complessità delle lesioni, dai volumi delle procedure e dalle preferenze del medico. Si prevede che il segmento si espanderà a un CAGR del 7,0-7,6%, con le procedure vascolari periferiche che rappresenteranno l'applicazione maggiore a causa delle ampie esigenze di trattamento della PAD e delle complesse lesioni calcificate.
- Cardiovascolare: Le applicazioni cardiovascolari si concentrano sulla modificazione del calcio coronarico e sulla preparazione delle lesioni, in particolare quando la calcificazione può compromettere l'espansione del palloncino, l'impianto dello stent o il suo posizionamento ottimale.
- Vascolare periferica: l'utilizzo vascolare periferico rappresenta l'applicazione dominante, supportata dagli interventi per PAD che coinvolgono lesioni arteriose femoropoplitee, sotto il ginocchio e altre lesioni arteriose complesse che richiedono la modifica della placca.
- Neurovascolare: Le applicazioni neurovascolari rimangono relativamente specializzate perché l'anatomia dei vasi, il rischio procedurale e i requisiti dei dispositivi richiedono uno sviluppo tecnologico altamente controllato e un'attenta selezione clinica.
Utente finale
L'adozione da parte degli utenti finali si sta spostando verso contesti in grado di eseguire interventi basati su catetere in modo efficiente, mantenendo al contempo l'accesso a diagnostica per immagini, team di specialisti e supporto di emergenza. Si prevede che ospedali e centri di chirurgia ambulatoriale, insieme, cresceranno a un tasso di crescita annuo composto (CAGR) del 7,1-7,7% nel periodo 2026-2034.
- Ospedali: Gli ospedali rimangono i principali utilizzatori finali perché le patologie vascolari complesse richiedono team multidisciplinari, diagnostica per immagini avanzata, supporto intensivo durante le procedure e accesso all'assistenza ospedaliera in caso di complicanze.
- Centri di chirurgia ambulatoriale: i centri ambulatoriali stanno acquisendo rilevanza strategica poiché alcuni interventi vascolari si stanno orientando verso degenze più brevi, flussi di lavoro standardizzati e ambienti procedurali a minore complessità.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ospedali |
Alto |
Lesioni complesse |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Ambulatorio Vascolare |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei dispositivi per aterectomia.
Aumento del carico di malattia arteriosa periferica e calcificazione vascolare
Il crescente impatto clinico della malattia arteriosa periferica sta ampliando la popolazione potenzialmente interessata dalle tecnologie di modificazione della placca. Diabete, ipertensione, malattia renale cronica, storia di fumo, dislipidemia ed età avanzata sono associati a una maggiore calcificazione arteriosa e a una rivascolarizzazione più complessa. In questi casi, l'angioplastica con palloncino convenzionale può non fornire una preparazione sufficiente della lesione, rendendo necessaria l'aterectomia prima della terapia definitiva. L'impatto commerciale va oltre la vendita dei cateteri, poiché una modificazione efficace della lesione può favorire un utilizzo più ampio di palloncini, stent, fili guida e tecnologie di imaging complementari. I produttori che dimostrano prestazioni costanti in anatomie calcificate complesse possono quindi rafforzare l'adozione della procedura e generare una domanda ricorrente nell'ambito di portafogli integrati di interventi vascolari.
Preferenza per la rivascolarizzazione minimamente invasiva
La preferenza clinica per gli interventi percutanei sta alimentando la domanda di dispositivi in grado di trattare patologie vascolari complesse senza ricorrere alla chirurgia a cielo aperto. L'aterectomia può essere integrata nei flussi di lavoro percutanei, consentendo ai medici di modificare la placca prima dell'angioplastica o dello stenting, preservando al contempo la natura minimamente invasiva del trattamento. Questa tendenza crea opportunità commerciali per i sistemi che riducono le fasi procedurali, migliorano la facilità di utilizzo e supportano una preparazione prevedibile della lesione. Inoltre, incoraggia i fornitori a progettare cateteri di dimensioni ridotte, compatibili con sistemi di accesso più piccoli e diverse anatomie vascolari. Poiché gli ospedali valutano i tempi procedurali, la gestione delle complicanze, le esigenze di magazzino e il costo complessivo del trattamento, è probabile che i dispositivi che combinano la modifica della placca con un'efficiente integrazione nel flusso di lavoro ottengano maggiore considerazione da parte degli acquirenti.
Progressi tecnologici nella modifica del calcio
I progressi nell'ingegneria dei cateteri stanno migliorando la capacità dei produttori di affrontare le complesse calcificazioni attraverso meccanismi meccanici ed energetici differenziati. I sistemi orbitali possono modificare la placca in diverse condizioni vascolari, le tecnologie rotazionali offrono un consolidato trattamento abrasivo ad alta velocità e i dispositivi direzionali consentono un'escissione controllata della placca. Questi approcci creano opportunità per una selezione del trattamento più specifica per la lesione, anziché affidarsi a un singolo meccanismo valido per tutte le anatomie. Lo sviluppo del prodotto si sta concentrando anche su profili più sottili, un migliore tracciamento, comandi ergonomici e compatibilità con i fili guida moderni. Il conseguente ciclo di innovazione può sostenere la domanda di sostituzione anche nei mercati maturi, poiché ospedali e medici valutano i nuovi sistemi in base all'efficienza procedurale, alla copertura della lesione, alle caratteristiche di sicurezza e alla facilità d'uso.
Mercato dei dispositivi per aterectomia: tendenze future
Caratterizzazione delle lesioni e pianificazione delle procedure assistite dall'intelligenza artificiale
I flussi di lavoro futuri potrebbero combinare sempre più l'imaging intravascolare, l'angiografia e il supporto decisionale computazionale per caratterizzare la distribuzione del calcio prima dell'aterectomia. Gli algoritmi potrebbero aiutare i medici a identificare la lunghezza della lesione, l'eccentricità, la gravità della calcificazione, il diametro del vaso e le priorità di trattamento, contribuendo a far corrispondere la scelta del dispositivo all'anatomia. Tali sistemi potrebbero anche supportare la pianificazione della procedura integrando i risultati dell'imaging con i dati degli interventi precedenti e i requisiti previsti per lo stent. L'implicazione commerciale è un passaggio verso ecosistemi procedurali connessi piuttosto che verso cateteri autonomi. I produttori in grado di combinare l'hardware per l'aterectomia con piattaforme di imaging, software e dati potrebbero creare proposte di valore differenziate. L'adozione inizierà probabilmente nei centri cardiovascolari più avanzati per poi estendersi a reti ospedaliere più ampie man mano che le evidenze cliniche e l'integrazione dei flussi di lavoro miglioreranno.
Piattaforme per aterectomia multifunzionali e a basso profilo
Lo sviluppo futuro dei dispositivi si concentrerà probabilmente su piattaforme in grado di trattare diverse morfologie di lesioni senza richiedere sostanziali modifiche all'apparecchiatura durante la procedura. Corone intercambiabili, dimensioni ridotte delle guaine, architetture flessibili dell'asta e un migliore controllo della coppia possono aumentare la versatilità procedurale in base alle dimensioni dei vasi e alle vie di accesso. I sistemi multifunzionali potrebbero anche combinare la modificazione della placca con capacità di aspirazione o trombectomia per lesioni miste selezionate. L'obiettivo sarà quello di ridurre la complessità dell'inventario ampliando al contempo la copertura anatomica. Profili di erogazione più piccoli potrebbero ulteriormente supportare il trattamento attraverso vie di accesso alternative e facilitare l'utilizzo in ambito ambulatoriale. Con la migrazione dei volumi procedurali verso contesti a minore complessità, i fornitori che combinano versatilità, configurazione semplificata e prestazioni prevedibili potrebbero ottenere maggiore considerazione da parte di medici e team di approvvigionamento.
Opportunità di mercato per i dispositivi di aterectomia
Espansione dell'intervento periferico ambulatoriale
Il trasferimento di alcune procedure vascolari periferiche in ambito ambulatoriale offre ai produttori l'opportunità di riprogettare i sistemi in funzione di flussi di lavoro più brevi, apparecchiature compatte e requisiti procedurali prevedibili. I prodotti che possono essere utilizzati con sistemi di accesso più piccoli e una preparazione semplificata potrebbero essere particolarmente adatti ai centri ambulatoriali. I fornitori possono sfruttare questa opportunità attraverso programmi di formazione dedicati, kit procedurali standardizzati e partnership con reti ambulatoriali. Le strategie commerciali dovrebbero dare priorità alle applicazioni in cui la complessità clinica può essere gestita in sicurezza al di fuori dei tradizionali ambienti ospedalieri. Le previsioni di mercato per i dispositivi di aterectomia sono rilevanti anche per i distributori, poiché i centri ambulatoriali potrebbero privilegiare un approvvigionamento semplificato e un inventario prevedibile. Nel tempo, una diffusione di successo potrebbe ampliare la base di clienti potenziali oltre i grandi ospedali e aumentare la domanda ricorrente di componenti procedurali monouso.
Produzione localizzata e partnership con i mercati emergenti
I mercati emergenti offrono l'opportunità di migliorare l'accessibilità economica e la disponibilità attraverso la produzione localizzata, la produzione su contratto, le partnership di distribuzione regionali e i programmi di formazione per i medici. India, Cina, Sud-est asiatico, Medio Oriente e alcuni mercati latinoamericani possono beneficiare di modelli di produzione a basso costo, mantenendo al contempo l'accesso a tecnologie cardiovascolari specializzate. Le aziende possono ridurre le barriere all'ingresso nel mercato adattando il packaging, i modelli di approvvigionamento, la formazione e l'assistenza alle strutture sanitarie locali. Le partnership con distributori regionali e ospedali di terzo livello possono inoltre accelerare la familiarizzazione clinica con le tecnologie. Le opportunità più interessanti sono probabilmente quelle che combinano una produzione economicamente efficiente con sistemi di qualità uniformi a livello internazionale. Tali strategie possono ampliare l'accesso, offrendo al contempo ai produttori una piattaforma per un'espansione regionale a lungo termine, man mano che si sviluppano le infrastrutture interventistiche.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -