
Mercado de dispositivos de aterectomía: tamaño, crecimiento y previsiones 2034
Tamaño y pronóstico del mercado de dispositivos de aterectomía (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (sistemas de aterectomía rotacional, sistemas de aterectomía direccional, sistemas de aterectomía orbital, sistemas de aterectomía fotoablativa (láser), dispositivos de soporte); aplicación (cardiovascular, vascular periférica, neurovascular); usuario final (hospitales, centros quirúrgicos ambulatorios, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPHE100001272
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
1.080 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
1.960 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,85 %
Índice de crecimiento
Mercado potencial
13.740 millones de dólares estadounidenses
(2026-2034)
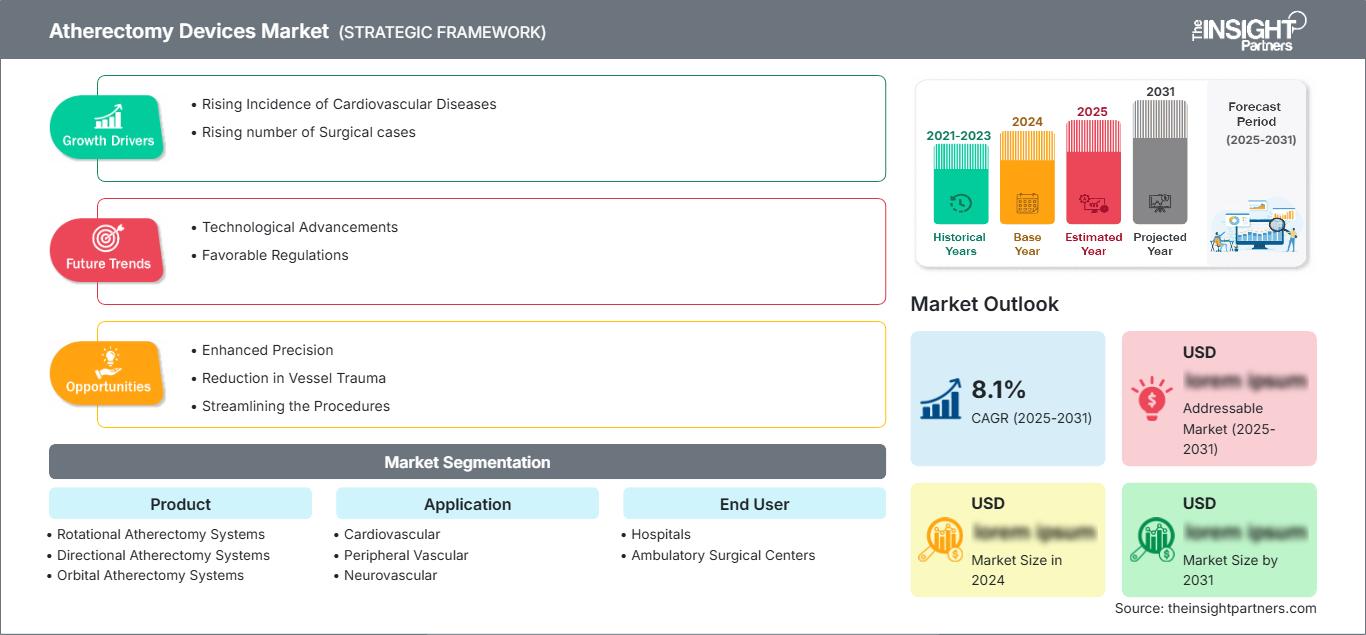
El mercado de dispositivos de aterectomía estaba valorado en 1080 millones de dólares estadounidenses en 2025 y se prevé que alcance los 1960 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,85 % durante el período 2026-2034. El mercado abarca una gama de tecnologías que emplean diferentes métodos, como los rotacionales, direccionales, orbitales y de fotoablación, para modificar o eliminar la placa aterosclerótica, complementados con diversas herramientas de administración y procedimientos utilizados para intervenciones vasculares coronarias y periféricas.
Se prevé que el mercado norteamericano de dispositivos de aterectomía mantenga su sólida posición en términos de generación de ingresos, con una tasa de crecimiento anual compuesta (CAGR) estimada entre el 6,9 % y el 7,4 % hasta 2034. Las perspectivas regionales están determinadas por el elevado número de procedimientos realizados, la consolidada base de cardiología intervencionista y el creciente uso de dispositivos de modificación de placa para casos complejos y calcificados.
Evaluación y perspectivas del mercado de dispositivos de aterectomía
- América del Norte: Se prevé que América del Norte represente entre el 48 % y el 52 % del mercado en 2025, gracias a la infraestructura endovascular ya establecida y al alto grado de familiaridad de los médicos con la técnica, mientras que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,4 % entre 2026 y 2034.
- EE. UU.: Se prevé que EE. UU. represente entre el 78 % y el 83 % de los ingresos de Norteamérica en 2025, con una adopción respaldada por centros cardiovasculares avanzados y vías de reembolso establecidas, y con una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,5 %.
- Europa: Se prevé que Europa represente entre el 23 % y el 27 % del mercado en 2025, liderada por Alemania, el Reino Unido, Francia, Italia y España, con una creciente adopción de la modificación mínimamente invasiva de la placa y una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,8 % hasta 2034.
- Asia Pacífico: Se estima que Asia Pacífico representará una participación del 16 al 20 % en 2025, con China, Japón, Corea del Sur, India y Australia apoyando la expansión a través de la carga de enfermedades cardiovasculares y la mejora de la capacidad de intervención, lo que resulta en una tasa de crecimiento anual compuesta (CAGR) del 7,5 al 8,2 %.
- Segmento más grande: Se espera que el segmento vascular periférico mantenga una cuota de mercado del 72-77% en 2025, lo que refleja la amplia utilización de la enfermedad arterial periférica (EAP), y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,6%.
- Segmento de alto crecimiento: Se estima que los centros quirúrgicos ambulatorios tendrán una cuota de mercado del 18-22% en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,0-8,6% a medida que se expandan los procedimientos vasculares ambulatorios.
- Empresas clave analizadas en detalle: B. Braun Melsungen AG, Koninklijke Philips NV, Cardinal Health, Medtronic, Terumo Corporation, CR Bard, Inc., Minnetronix, Inc., Avinger, Straub Medical AG, Biomerics, Abbott, RA Medical Systems y Boston Scientific Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Desde la eliminación tradicional de la placa hasta la modificación del calcio específica de la lesión, la reducción controlada del volumen y la integración del flujo de trabajo, las tecnologías de aterectomía han avanzado considerablemente. Los sistemas rotatorios emplean técnicas abrasivas de alta velocidad, los sistemas direccionales utilizan la escisión mecánica de la placa, mientras que los sistemas orbitales modifican el calcio mediante movimiento excéntrico. Las directrices de la FDA clasifican los sistemas direccionales, rotatorios, orbitales y de fotoablación como categorías principales de dispositivos, mientras que las tecnologías más recientes se centran en perfiles más bajos, una mejor capacidad de seguimiento, una modificación controlada de la placa y la compatibilidad con las guías y catéteres actuales.
Durante el período de pronóstico, se prevé que el éxito comercial se extienda desde las instalaciones existentes en EE. UU. y Europa a centros cardiovasculares seleccionados en Asia y Oriente Medio. La financiación se centrará en los perfiles de administración, la mejora de la capacidad de atravesar el calcio, la eficiencia del procedimiento y su uso en enfermedades periféricas complejas. Las actividades regulatorias también son importantes, ya que datos recientes de la FDA indican que se están produciendo cambios y aprobaciones para los dispositivos de aterectomía orbital y rotatoria.
Alcance del informe de mercado de dispositivos de aterectomía
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.080 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.960 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,85% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de dispositivos de aterectomía
El crecimiento del mercado de dispositivos de aterectomía depende de la creciente demanda de tratamiento para lesiones arteriales estenóticas, altamente calcificadas y de difícil acceso. La enfermedad arterial periférica, la enfermedad arterial coronaria, la diabetes, la enfermedad renal crónica, la población anciana y las enfermedades vasculares recurrentes generan un gran número de pacientes que requieren preparación de la lesión antes de realizar una angioplastia con balón o la colocación de un stent. La cadena de valor incluye la fabricación de catéteres de precisión, elementos abrasivos o de corte, guías, motores, bombas, embalaje estéril, capacitación clínica, comercialización y compra por parte de los hospitales.
La viabilidad económica de la fabricación de catéteres de aterectomía depende de los materiales especiales utilizados en su fabricación, la extrusión del catéter, la transmisión de par, los recubrimientos, los rodamientos miniaturizados, los abrasivos y los requisitos de esterilización. Por lo tanto, los proveedores compiten en función de la robustez de la ingeniería y la eficacia del procedimiento, además del volumen de producción de catéteres. Otro factor que impulsa el mercado de dispositivos de aterectomía es la preferencia por los procedimientos de revascularización mínimamente invasivos, donde la preparación de la lesión aporta valor al procedimiento.
El informe de mercado de dispositivos de aterectomía muestra un panorama industrial caracterizado por la competencia entre diversas compañías cardiovasculares y empresas especializadas en tecnologías vasculares. Abbott, Boston Scientific Corporation, Medtronic, Koninklijke Philips NV, Terumo Corporation y B. Braun Melsungen AG cuentan con amplias carteras de productos intervencionistas, mientras que Avinger, Straub Medical AG, Biomerics, Minnetronix y RA Medical Systems poseen tecnologías o capacidades de fabricación más específicas. CR Bard, Inc. opera bajo el paraguas de Becton, Dickinson and Company.
Se ha constatado que la selectividad de la lesión, el perfil del dispositivo, el control del procedimiento y la compatibilidad vascular son factores clave para la diferenciación. Los dispositivos orbitales de Abbott reflejan un énfasis constante en la modulación del calcio, mientras que Boston Scientific mantiene su tecnología rotacional. Las recientes regulaciones relativas a las tecnologías ROTAPRO y Diamondback son un reflejo de la inversión continua en la producción y la gestión del ciclo de vida.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de dispositivos de aterectomía: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de dispositivos de aterectomía
Se prevé que en 2025 y 2034, Norteamérica sea el mayor mercado regional, con una cuota de mercado del 48 % al 52 % y una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,4 %, respectivamente. Estados Unidos lidera la región gracias a su infraestructura de cardiología intervencionista, sus programas vasculares periféricos y la disponibilidad de laboratorios de cateterismo especializados. Canadá contribuye con centros de atención terciaria y una mayor experiencia en procedimientos.
La adopción se verá facilitada por la necesidad de modificar la placa en casos complejos, especialmente en aquellos con calcificación severa que dificulta la expansión con balón o stent. El desarrollo estará impulsado por el entorno regulatorio activo, así como por los canales de capacitación ya establecidos para los médicos. La documentación de la FDA de 2025 y 2026 refleja la actividad del ciclo de vida en el campo de los sistemas orbitales y rotacionales, con cambios en la fabricación y el etiquetado. Esto sugiere que los proveedores aún están perfeccionando la tecnología existente en lugar de introducir dispositivos completamente nuevos.
Mercado estadounidense de dispositivos de aterectomía
Se prevé que la participación de Estados Unidos en la generación de ingresos en Norteamérica alcance entre el 78 % y el 83 % para 2025, con una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,5 %. La mayor parte de la demanda provendrá de hospitales y centros vasculares especializados, si bien los centros ambulatorios desempeñarán un papel cada vez más importante. La presencia clínica de Abbott, Boston Scientific Corporation, Medtronic y Koninklijke Philips NV es muy destacada en el ámbito de las tecnologías intervencionistas.
Las tendencias actuales del mercado de dispositivos de aterectomía se inclinan hacia los procedimientos periféricos debido a las importantes exigencias para la enfermedad arterial periférica (EAP) y las dificultades en el tratamiento de las lesiones calcificadas. La aplicación coronaria sigue siendo importante cuando se requiere la preparación de la lesión antes de la implantación del stent. La FDA clasifica los catéteres de aterectomía periférica como dispositivos de Clase II; las recientes actividades regulatorias con respecto a los sistemas ROTAPRO y Diamondback demuestran que el ciclo de vida de estos productos es activo.
Mercado europeo de dispositivos de aterectomía
Se prevé que Europa acapare entre el 23 % y el 27 % de la cuota de mercado de dispositivos de aterectomía en 2025, con una tasa de crecimiento anual compuesta (TCAC) proyectada de entre el 6,2 % y el 6,8 %, siendo Alemania uno de los principales mercados. El Reino Unido y Francia cuentan con una infraestructura consolidada para intervenciones vasculares, mientras que Italia y España contribuyen mediante el desarrollo de centros especializados y técnicas mínimamente invasivas.
Alemania ofrece ventajas gracias a sus hospitales cardiovasculares de vanguardia y a sus intervencionistas altamente cualificados, capaces de utilizar tecnologías avanzadas de modificación de la placa. El Reino Unido, por su parte, centraliza la atención especializada y selecciona los procedimientos basándose en la evidencia. Francia, Italia y España presentan oportunidades debido al crecimiento de sus programas vasculares periféricos y a la integración de las intervenciones mediante cateterismo en los protocolos cardiovasculares. Entre los factores a considerar para la adquisición se incluyen el presupuesto hospitalario, la evidencia clínica, los sistemas de reembolso y la rentabilidad del procedimiento.
Mercado de dispositivos de aterectomía en la región Asia-Pacífico
Se prevé que la región APAC contribuya con una participación del 16-20% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,2%, liderada por China en términos de demanda regional. Japón y Corea del Sur son los países donde la intervención ha alcanzado su fase de madurez, mientras que India y Australia desarrollarán aún más su potencial.
La expansión en esta región se ve facilitada por la prevalencia de enfermedades cardiovasculares, el desarrollo de hospitales urbanos, la formación de especialistas y la disponibilidad de intervenciones mediante cateterismo. China seguirá liderando el crecimiento, mientras que Japón se centra en el tratamiento avanzado de lesiones y Australia aprovecha sus servicios vasculares.
Mercado de dispositivos de aterectomía en Oriente Medio y África
Se prevé que Oriente Medio y África sigan siendo mercados más pequeños, pero cada vez más relevantes. Arabia Saudita y los Emiratos Árabes Unidos lideran la demanda, mientras que Sudáfrica representa el principal mercado subsahariano. Se espera que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,0 % hasta 2034.
Los hospitales terciarios, los centros cardiovasculares y otras inversiones en infraestructura sanitaria facilitan la adopción de esta tecnología. Arabia Saudita y los Emiratos Árabes Unidos cuentan con instalaciones sanitarias especializadas; Sudáfrica constituye un centro de referencia regional para la zona. El resto de Oriente Medio y África se ve obstaculizado por la infraestructura inadecuada y los altos costos. Los ingresos del sector energético y la financiación de la atención sanitaria pueden contribuir al desarrollo de esta capacidad de intervención en las zonas más prósperas.
Análisis de segmentación
Producto
El alcance del mercado de dispositivos de aterectomía basados en productos está determinado por las diferencias en la morfología de la placa, la ubicación de la lesión, el diámetro del vaso y el objetivo del procedimiento. Se espera que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,0 % durante el período 2026-2034, a medida que los hospitales busquen tecnologías capaces de abordar lesiones calcificadas cada vez más complejas, al tiempo que mejoran el control del procedimiento y la facilidad de uso del dispositivo.
- Sistemas de aterectomía rotacional: Las plataformas rotacionales siguen siendo importantes para las lesiones coronarias muy calcificadas, donde los mecanismos abrasivos de alta velocidad facilitan la modificación de la lesión antes de la expansión con balón o la colocación de un stent.
- Sistemas de aterectomía direccional: Los sistemas direccionales permiten la extirpación y recolección controlada de la placa, lo que facilita el tratamiento selectivo de lesiones periféricas donde la eliminación direccional del tejido puede ayudar a la preparación del vaso.
- Sistemas de aterectomía orbital: Los sistemas orbitales ocupan una posición estratégicamente importante en la modificación del calcio, ya que utilizan el movimiento excéntrico para abordar la morfología variable de la placa, manteniendo al mismo tiempo la flexibilidad del procedimiento.
- Sistemas de aterectomía fotoablativa: Los enfoques fotoablativos proporcionan una modificación especializada de la placa mediante mecanismos basados en energía y siguen siendo relevantes cuando la interacción precisa con los tejidos ofrece ventajas procedimentales.
- Dispositivos de soporte: Los dispositivos de soporte incluyen componentes complementarios que facilitan la administración, la compatibilidad con la guía, la gestión de fluidos y el control del procedimiento, lo que los hace importantes para el correcto funcionamiento del sistema.
Solicitud
La dinámica de las aplicaciones está fuertemente influenciada por la prevalencia de la enfermedad, la complejidad de las lesiones, el volumen de procedimientos y las preferencias del médico. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,6 %, siendo los procedimientos vasculares periféricos la principal aplicación debido a los amplios requisitos de tratamiento de la enfermedad arterial periférica (EAP) y las lesiones calcificadas complejas.
- Cardiovascular: Las aplicaciones cardiovasculares se centran en la modificación del calcio coronario y la preparación de la lesión, especialmente cuando la calcificación puede comprometer la expansión del balón, la colocación del stent o el despliegue óptimo del stent.
- Sistema vascular periférico: El uso en el sistema vascular periférico representa la aplicación dominante, respaldada por intervenciones en la enfermedad arterial periférica que involucran lesiones arteriales femoropoplíteas, por debajo de la rodilla y otras lesiones arteriales complejas que requieren modificación de la placa.
- Neurovascular: Las aplicaciones neurovasculares siguen siendo relativamente especializadas debido a que la anatomía de los vasos, el riesgo del procedimiento y los requisitos de los dispositivos exigen un desarrollo tecnológico altamente controlado y una cuidadosa selección clínica.
Usuario final
La adopción por parte de los usuarios finales se está orientando hacia entornos capaces de realizar intervenciones con catéter de manera eficiente, manteniendo al mismo tiempo el acceso a imágenes, equipos especializados y asistencia de emergencia. Se prevé que los hospitales y los centros quirúrgicos ambulatorios crezcan conjuntamente a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,7 % durante el período 2026-2034.
- Hospitales: Los hospitales siguen siendo los principales usuarios finales porque las enfermedades vasculares complejas requieren equipos multidisciplinarios, técnicas de imagen avanzadas, apoyo intensivo durante los procedimientos y acceso a la atención hospitalaria cuando se producen complicaciones.
- Centros quirúrgicos ambulatorios: Los centros ambulatorios están adquiriendo relevancia estratégica a medida que determinadas intervenciones vasculares evolucionan hacia estancias más cortas, flujos de trabajo estandarizados y entornos de procedimientos de menor complejidad.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
hospitales |
Alto |
Lesiones complejas |
Maduro |
|
Centros quirúrgicos ambulatorios |
Medio |
Vascular ambulatorio |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de dispositivos de aterectomía
Aumento de la carga de la enfermedad arterial periférica y la calcificación vascular
La creciente carga clínica de la enfermedad arterial periférica está aumentando la población susceptible de beneficiarse de las tecnologías de modificación de la placa. La diabetes, la hipertensión, la enfermedad renal crónica, el tabaquismo, la dislipidemia y la edad avanzada se asocian con una mayor calcificación arterial y una revascularización más difícil. En estos casos, la angioplastia con balón convencional puede no proporcionar una preparación suficiente de la lesión, lo que justifica la aterectomía antes del tratamiento definitivo. El impacto comercial va más allá de la venta de catéteres, ya que una modificación exitosa de la lesión puede impulsar un uso más amplio de balones, stents, guías y tecnologías de imagen complementarias. Por lo tanto, los fabricantes que demuestren un rendimiento constante en anatomías calcificadas complejas pueden fortalecer la adopción del procedimiento y generar una demanda recurrente en toda la gama de intervenciones vasculares integradas.
Preferencia por la revascularización mínimamente invasiva
La preferencia clínica por la intervención mediante catéter está impulsando la demanda de dispositivos capaces de tratar enfermedades vasculares complejas sin necesidad de cirugía abierta. La aterectomía puede integrarse en los flujos de trabajo percutáneos, lo que permite a los médicos modificar la placa antes de la angioplastia o la colocación de stents, manteniendo la naturaleza mínimamente invasiva del tratamiento. Esta tendencia crea oportunidades comerciales para sistemas que reducen los pasos del procedimiento, mejoran la facilidad de administración y permiten una preparación predecible de la lesión. También incentiva a los proveedores a diseñar catéteres de menor perfil compatibles con sistemas de acceso más pequeños y diversas anatomías vasculares. A medida que los hospitales evalúan el tiempo del procedimiento, la gestión de complicaciones, los requisitos de inventario y la economía total del tratamiento, es probable que los dispositivos que combinan la modificación de la placa con una integración eficiente en el flujo de trabajo sean considerados para su compra.
Avances tecnológicos en la modificación del calcio
Los avances en la ingeniería de catéteres están mejorando la capacidad de los fabricantes para abordar la calcificación compleja mediante mecanismos mecánicos y energéticos diferenciados. Los sistemas orbitales pueden modificar la placa en diversas condiciones vasculares, las tecnologías rotacionales proporcionan un tratamiento abrasivo de alta velocidad ya establecido, y los dispositivos direccionales ofrecen una escisión controlada de la placa. Estos enfoques crean oportunidades para una selección de tratamiento más específica para cada lesión, en lugar de depender de un único mecanismo para todas las anatomías. El desarrollo de productos también se centra en perfiles más bajos, un mejor seguimiento, controles ergonómicos y compatibilidad con las guías de alambre contemporáneas. El ciclo de innovación resultante puede satisfacer la demanda de reemplazo incluso en mercados maduros, ya que los hospitales y los médicos evalúan los sistemas más nuevos en función de la eficiencia del procedimiento, la cobertura de la lesión, las características de seguridad y la facilidad de uso.
Tendencias futuras del mercado de dispositivos de aterectomía
Caracterización de lesiones y planificación de procedimientos asistidas por IA
Los flujos de trabajo futuros podrían combinar cada vez más la imagen intravascular, la angiografía y el apoyo a la toma de decisiones computacional para caracterizar la distribución del calcio antes de la aterectomía. Los algoritmos podrían ayudar a los médicos a identificar la longitud de la lesión, la excentricidad, la gravedad de la calcificación, el diámetro del vaso y las prioridades de tratamiento, facilitando la selección del dispositivo según la anatomía. Estos sistemas también podrían respaldar la planificación del procedimiento integrando los hallazgos de imagen con los datos de intervenciones previas y los requisitos previstos del stent. La implicación comercial es un cambio hacia ecosistemas de procedimientos conectados en lugar de catéteres independientes. Los fabricantes capaces de combinar el hardware de aterectomía con plataformas de imagen, software y datos podrían crear propuestas de valor diferenciadas. Es probable que la adopción comience en centros cardiovasculares avanzados antes de extenderse a redes hospitalarias más amplias a medida que mejoren la evidencia clínica y la integración de los flujos de trabajo.
Plataformas de aterectomía multifuncionales y de perfil bajo
Es probable que el desarrollo futuro de dispositivos se centre en plataformas capaces de tratar múltiples morfologías de lesiones sin necesidad de realizar cambios extensos en el equipo durante el procedimiento. Las coronas intercambiables, los requisitos de vainas más pequeños, las arquitecturas de vástago flexibles y un control de torque mejorado pueden aumentar la versatilidad del procedimiento en diferentes tamaños de vasos y vías de acceso. Los sistemas multifuncionales también pueden combinar la modificación de la placa con la aspiración o la trombectomía para lesiones mixtas específicas. El objetivo será reducir la complejidad del inventario y, al mismo tiempo, ampliar la cobertura anatómica. Los perfiles de suministro más pequeños podrían facilitar aún más el tratamiento a través de vías de acceso alternativas y su uso en entornos ambulatorios. A medida que el volumen de procedimientos se traslada a entornos de menor complejidad, los proveedores que combinan versatilidad, configuración simplificada y rendimiento predecible podrían ser mejor considerados por los médicos y los equipos de compras.
Oportunidades de mercado para dispositivos de aterectomía
Expansión de la intervención periférica ambulatoria
La migración de ciertos procedimientos vasculares periféricos a entornos ambulatorios ofrece a los fabricantes la oportunidad de rediseñar sus sistemas para optimizar los flujos de trabajo, el uso de equipos compactos y la previsibilidad de los procedimientos. Los productos que se pueden implementar con sistemas de acceso más pequeños y una preparación simplificada resultan especialmente adecuados para los centros ambulatorios. Los proveedores pueden aprovechar esta oportunidad mediante programas de capacitación específicos, kits de procedimientos estandarizados y alianzas con redes ambulatorias. Las estrategias comerciales deben priorizar las aplicaciones donde la complejidad clínica se puede gestionar de forma segura fuera de los entornos hospitalarios tradicionales. La previsión del mercado de dispositivos de aterectomía también es relevante para los distribuidores, ya que los centros ambulatorios pueden preferir una adquisición más ágil y un inventario predecible. Con el tiempo, una adopción exitosa podría ampliar la base de clientes potenciales más allá de los grandes hospitales e incrementar la demanda recurrente de componentes desechables para procedimientos.
Fabricación localizada y alianzas con mercados emergentes
Los mercados emergentes ofrecen la oportunidad de mejorar la asequibilidad y la disponibilidad mediante la fabricación localizada, la producción por contrato, las alianzas de distribución regional y los programas de capacitación médica. India, China, el sudeste asiático, Oriente Medio y algunos mercados latinoamericanos pueden beneficiarse de modelos de fabricación de menor costo, manteniendo al mismo tiempo el acceso a tecnologías cardiovasculares especializadas. Las empresas pueden reducir las barreras de entrada al mercado adaptando el empaquetado, los modelos de adquisición, la capacitación y el soporte técnico a las estructuras sanitarias locales. Las alianzas con distribuidores regionales y hospitales de tercer nivel también pueden acelerar la familiarización clínica con los productos. Las oportunidades más atractivas probablemente combinen una producción rentable con sistemas de calidad uniformes a nivel internacional. Estas estrategias pueden ampliar el acceso y, a la vez, proporcionar a los fabricantes una plataforma para la expansión regional a largo plazo a medida que se desarrolla la infraestructura de intervención.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -