
Marché des dispositifs d’athérectomie : taille, part de marché et prévisions 2034
Taille et prévisions du marché des dispositifs d'athérectomie (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par produit (systèmes d'athérectomie rotationnelle, systèmes d'athérectomie directionnelle, systèmes d'athérectomie orbitale, systèmes d'athérectomie photoablative (laser), dispositifs de support) ; application (cardiovasculaire, vasculaire périphérique, neurovasculaire) ; utilisateur final (hôpitaux, centres de chirurgie ambulatoire, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPHE100001272
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
1,08 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
1,96 milliard de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,85 %
taux de croissance
Marché adressable
13,74 milliards de dollars américains
(2026-2034)
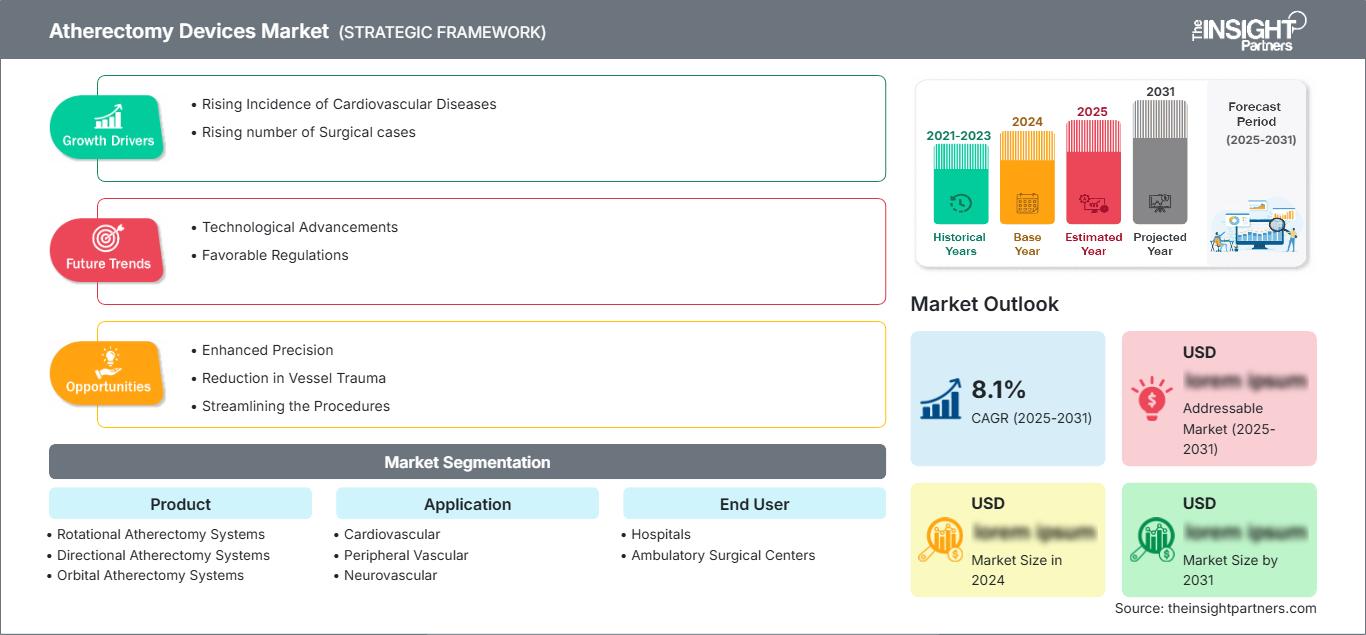
Le marché des dispositifs d'athérectomie était évalué à 1,08 milliard de dollars américains en 2025 et devrait atteindre 1,96 milliard de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,85 % entre 2026 et 2034. Ce marché englobe un éventail de technologies utilisant différentes méthodes, telles que les techniques rotationnelles, directionnelles, orbitales et de photoablation, pour modifier ou éliminer la plaque d'athérosclérose. Ces technologies sont complétées par divers outils d'administration et de procédure utilisés pour les interventions coronaires et vasculaires périphériques.
Le marché nord-américain des dispositifs d'athérectomie devrait conserver sa position dominante en termes de génération de revenus, avec un TCAC prévu de 6,9 % à 7,4 % jusqu'en 2034. Les perspectives régionales sont déterminées par le nombre élevé d'interventions pratiquées, une base bien établie en cardiologie interventionnelle et l'utilisation croissante de dispositifs de modification de la plaque pour les cas complexes et calcifiés.
Analyse et perspectives du marché des dispositifs d'athérectomie
- Amérique du Nord : L’Amérique du Nord devrait représenter une part de 48 à 52 % en 2025, grâce à une infrastructure endovasculaire établie et à une grande familiarité des médecins avec cette technologie, tout en connaissant une croissance annuelle composée de 6,9 à 7,4 % entre 2026 et 2034.
- États-Unis : Les États-Unis devraient représenter 78 à 83 % des revenus de l'Amérique du Nord en 2025, l'adoption étant soutenue par des centres cardiovasculaires de pointe et des voies de remboursement établies, avec un TCAC de 7,0 à 7,5 %.
- Europe : L'Europe devrait détenir une part de marché de 23 à 27 % en 2025, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, avec une adoption croissante de la modification de la plaque par des techniques minimalement invasives et un TCAC de 6,2 à 6,8 % jusqu'en 2034.
- Asie-Pacifique : On estime que l'Asie-Pacifique représentera une part de 16 à 20 % en 2025, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie soutenant cette expansion grâce à la réduction du fardeau des maladies cardiovasculaires et à l'amélioration des capacités d'intervention, ce qui se traduira par un TCAC de 7,5 à 8,2 %.
- Segment le plus important : le segment vasculaire périphérique devrait détenir une part de marché de 72 à 77 % en 2025, reflétant une large utilisation des PAD, et devrait croître à un TCAC de 7,0 à 7,6 %.
- Segment à forte croissance : Les centres de chirurgie ambulatoire devraient représenter une part de marché de 18 à 22 % en 2025 et devraient connaître une croissance annuelle composée de 8,0 à 8,6 % à mesure que les interventions vasculaires ambulatoires se développent.
- Principales entreprises analysées en détail : B. Braun Melsungen AG, Koninklijke Philips NV, Cardinal Health, Medtronic, Terumo Corporation, CR Bard, Inc., Minnetronix, Inc., Avinger, Straub Medical AG, Biomerics, Abbott, RA Medical Systems et Boston Scientific Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
De l'ablation traditionnelle de la plaque à la modification calcique ciblée, en passant par le détartrage contrôlé et l'intégration au flux de travail, les technologies d'athérectomie ont considérablement évolué. Les systèmes rotatifs utilisent des techniques abrasives à haute vitesse, les systèmes directionnels procèdent à l'excision mécanique de la plaque, tandis que les systèmes orbitaux modifient le calcium par un mouvement excentrique. Les recommandations de la FDA classent les systèmes directionnels, rotatifs, orbitaux et de photoablation en grandes catégories de dispositifs, tandis que les technologies plus récentes privilégient un profil plus fin, une meilleure maniabilité, une modification contrôlée de la plaque et la compatibilité avec les guides et cathéters actuels.
Durant la période prévisionnelle, le succès commercial devrait s'étendre des installations américaines et européennes existantes à certains centres cardiovasculaires d'Asie et du Moyen-Orient. Les financements seront davantage axés sur les profils d'administration, l'amélioration des capacités de franchissement du calcium, l'efficacité des procédures et leur utilisation probante dans les maladies périphériques complexes. Les activités réglementaires sont également importantes, car des données récentes de la FDA indiquent que des modifications et des approbations sont en cours pour les dispositifs d'athérectomie orbitale et rotatoire.
Portée du rapport sur le marché des dispositifs d'athérectomie
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,08 milliard de dollars américains |
| Taille du marché d'ici 2034 | 1,96 milliard de dollars américains |
| TCAC mondial (2026 - 2034) | 6,85% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs d'athérectomie
La croissance du marché des dispositifs d'athérectomie est liée à la demande croissante de traitements pour les lésions artérielles fortement calcifiées, sténosées et difficiles à franchir. L'artériopathie périphérique, la coronaropathie, le diabète, l'insuffisance rénale chronique, le vieillissement de la population et les récidives de maladies vasculaires contribuent à l'augmentation du nombre de patients nécessitant une préparation de la lésion avant une angioplastie par ballonnet ou la pose d'un stent. La chaîne de valeur comprend la fabrication de cathéters de précision, d'éléments abrasifs ou de coupe, de guides, de moteurs, de pompes, le conditionnement stérile, la formation clinique, la commercialisation et l'achat par les hôpitaux.
La rentabilité de la fabrication des cathéters d'athérectomie dépend des matériaux spécifiques utilisés, de l'extrusion du cathéter, de la transmission du couple, des revêtements, des roulements miniaturisés, des abrasifs et des exigences de stérilisation. De ce fait, les fournisseurs se font concurrence sur la robustesse technique et l'efficacité de la procédure, en plus des volumes de production. Un autre facteur stimulant le marché des dispositifs d'athérectomie est la préférence pour les procédures de revascularisation mini-invasives, où la préparation de la lésion apporte une valeur ajoutée.
Le rapport sur le marché des dispositifs d'athérectomie révèle un secteur caractérisé par une forte concurrence entre diverses entreprises cardiovasculaires et celles spécialisées dans les technologies vasculaires. Abbott, Boston Scientific Corporation, Medtronic, Koninklijke Philips NV, Terumo Corporation et B. Braun Melsungen AG proposent des gammes complètes de produits interventionnels, tandis qu'Avinger, Straub Medical AG, Biomerics, Minnetronix et RA Medical Systems se distinguent par des technologies plus spécifiques ou une expertise reconnue en matière de fabrication. CR Bard, Inc. fait partie du groupe Becton, Dickinson and Company.
La sélectivité des lésions, les profils des dispositifs, le contrôle de la procédure et la compatibilité vasculaire sont autant de facteurs de différenciation. Les dispositifs orbitaux d'Abbott témoignent d'un intérêt constant pour la modulation du calcium, tandis que Boston Scientific conserve sa technologie rotationnelle. Les réglementations récentes concernant les technologies ROTAPRO et Diamondback reflètent les investissements continus dans la production et la gestion du cycle de vie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs d'athérectomie : Perspectives stratégiques
Perspectives régionales
marché des dispositifs d'athérectomie en Amérique du Nord
En 2025 et 2034, l'Amérique du Nord devrait représenter le plus grand marché régional, avec une part de marché de 48 % à 52 % et un TCAC de 6,9 % à 7,4 % respectivement. Les États-Unis dominent le marché grâce à leur infrastructure de cardiologie interventionnelle, leurs programmes de chirurgie vasculaire périphérique et la disponibilité de salles de cathétérisme cardiaque dédiées. Le Canada contribue également à ce succès grâce à ses centres de soins tertiaires et à son expertise accrue en matière de procédures.
L'adoption sera facilitée par la nécessité de modifier la plaque dans les cas complexes, notamment en cas de calcification sévère empêchant l'expansion du ballonnet et/ou du stent. Le développement sera stimulé par un environnement réglementaire dynamique et par les formations déjà mises en place pour les médecins. La documentation de la FDA de 2025 et 2026 témoigne de l'évolution du cycle de vie des systèmes orbitaux et rotationnels, avec des modifications apportées à la fabrication et à l'étiquetage. Cela suggère que les praticiens privilégient encore le perfectionnement des technologies existantes plutôt que l'introduction de dispositifs entièrement nouveaux.
Marché américain des dispositifs d'athérectomie
D'ici 2025, la part des États-Unis dans la génération de revenus devrait se situer entre 78 et 83 % en Amérique du Nord, avec un taux de croissance annuel composé (TCAC) de 7,0 à 7,5 %. La demande proviendra principalement des hôpitaux et des centres vasculaires spécialisés, les structures ambulatoires jouant un rôle de plus en plus important. La présence clinique d'Abbott, de Boston Scientific Corporation, de Medtronic et de Koninklijke Philips NV est très forte dans le domaine des technologies interventionnelles.
Les tendances actuelles du marché des dispositifs d'athérectomie privilégient les interventions périphériques en raison des besoins importants liés à l'AOMI et des difficultés de traitement des lésions calcifiées. L'application coronaire demeure importante lorsqu'une préparation de la lésion est nécessaire avant l'implantation d'un stent. La FDA classe les cathéters d'athérectomie périphérique comme dispositifs de classe II ; les récentes mesures réglementaires concernant les systèmes ROTAPRO et Diamondback montrent que le cycle de vie de ces produits est toujours en cours.
Marché européen des dispositifs d'athérectomie
L'Europe devrait détenir entre 23 % et 27 % des parts de marché des dispositifs d'athérectomie en 2025, avec une croissance annuelle composée (TCAC) estimée entre 6,2 % et 6,8 %, l'Allemagne figurant parmi les principaux marchés. Le Royaume-Uni et la France disposent d'infrastructures bien établies pour les interventions vasculaires, tandis que l'Italie et l'Espagne contribuent à ce marché par le développement de centres spécialisés et de techniques mini-invasives.
L'Allemagne présente un intérêt certain grâce à ses hôpitaux cardiovasculaires de pointe et à ses cardiologues interventionnels qualifiés qui mettront en œuvre des technologies complexes de modification de la plaque. Le Royaume-Uni privilégie une approche centralisée des soins spécialisés et sélectionne les procédures en fonction des données probantes. La France, l'Italie et l'Espagne offrent également des opportunités grâce au développement de leurs programmes de prise en charge des maladies vasculaires périphériques et à l'intégration des interventions par cathéter dans les parcours de soins cardiovasculaires. Les critères d'acquisition comprennent le budget des hôpitaux, les données cliniques, les systèmes de remboursement et la rentabilité des procédures.
Marché des dispositifs d'athérectomie en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 16 et 20 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) de 7,5 à 8,2 %, la Chine étant le principal moteur de la demande régionale. Le Japon et la Corée du Sud sont les pays où l'intervention a atteint sa pleine maturité, tandis que l'Inde et l'Australie devraient encore développer leur potentiel.
L'expansion dans cette région est facilitée par la prévalence des maladies cardiovasculaires, le développement des hôpitaux urbains, la formation de spécialistes et la disponibilité des interventions par cathéter. La Chine continuerait de jouer un rôle moteur dans cette croissance, tandis que le Japon privilégierait la prise en charge avancée des lésions et que l'Australie tirerait parti de ses services vasculaires.
Marché des dispositifs d'athérectomie au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient conserver une taille plus modeste, mais gagner en importance. L'Arabie saoudite et les Émirats arabes unis sont les principaux moteurs de la demande, tandis que l'Afrique du Sud représente le principal marché subsaharien. La région devrait connaître une croissance annuelle composée de 6,4 % à 7,0 % jusqu'en 2034.
Les hôpitaux de référence, les centres cardiovasculaires et autres investissements dans les infrastructures de santé favorisent l'adoption de cette technologie. L'Arabie saoudite et les Émirats arabes unis disposent d'établissements de santé spécialisés ; l'Afrique du Sud constitue un centre de référence régional. Le reste du Moyen-Orient et de l'Afrique est confronté à des infrastructures insuffisantes et à des coûts élevés. Les recettes du secteur énergétique et les financements alloués à la santé peuvent contribuer à développer cette capacité d'intervention dans les régions les plus prospères.
Analyse de segmentation
Produit
Le marché des dispositifs d'athérectomie, selon le produit utilisé, est déterminé par la morphologie de la plaque, la localisation de la lésion, le diamètre du vaisseau et l'objectif de la procédure. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,4 % à 7,0 % entre 2026 et 2034, les hôpitaux recherchant des technologies capables de traiter des lésions calcifiées de plus en plus complexes tout en améliorant le contrôle de la procédure et la facilité d'utilisation du dispositif.
- Systèmes d'athérectomie rotationnelle : Les plateformes rotationnelles restent importantes pour les lésions coronaires fortement calcifiées, où les mécanismes abrasifs à grande vitesse facilitent la modification de la lésion avant l'expansion du ballonnet ou la mise en place d'un stent.
- Systèmes d'athérectomie directionnelle : Les systèmes directionnels permettent une excision et une collecte contrôlées de la plaque, favorisant le traitement sélectif des lésions périphériques où l'élimination directionnelle des tissus peut faciliter la préparation des vaisseaux.
- Systèmes d'athérectomie orbitale : Les systèmes orbitaux occupent une place stratégique dans la modification du calcium, utilisant un mouvement excentrique pour traiter les différentes morphologies de la plaque tout en maintenant la flexibilité de la procédure.
- Systèmes d'athérectomie photo-ablative : Les approches photo-ablatives permettent une modification spécialisée de la plaque grâce à des mécanismes basés sur l'énergie et restent pertinentes lorsque l'interaction tissulaire précise offre des avantages procéduraux.
- Dispositifs de support : Les dispositifs de support comprennent des composants complémentaires qui facilitent la mise en place, la compatibilité avec le fil-guide, la gestion des fluides et le contrôle des procédures, ce qui les rend importants pour la performance complète du système.
Application
La dynamique des applications est fortement influencée par la prévalence de la maladie, la complexité des lésions, le volume d'interventions et les préférences des médecins. Ce segment devrait connaître une croissance annuelle composée de 7,0 à 7,6 %, les interventions vasculaires périphériques représentant la principale application en raison des besoins importants en matière de traitement de l'AOMI et de la complexité des lésions calcifiées.
- Cardiovasculaire : Les applications cardiovasculaires sont axées sur la modification du calcium coronarien et la préparation des lésions, en particulier lorsque la calcification peut compromettre l'expansion du ballonnet, la pose d'un stent ou le déploiement optimal de celui-ci.
- Vasculaire périphérique : L’utilisation vasculaire périphérique représente l’application dominante, soutenue par les interventions PAD impliquant des lésions fémoro-poplitées, sous le genou et d’autres lésions artérielles complexes nécessitant une modification de la plaque.
- Neurovasculaire : Les applications neurovasculaires restent relativement spécialisées car l’anatomie des vaisseaux, les risques liés aux procédures et les exigences des dispositifs nécessitent un développement technologique hautement contrôlé et une sélection clinique rigoureuse.
Utilisateur final
L’adoption par les utilisateurs finaux s’oriente vers des structures capables de réaliser efficacement des interventions par cathéter tout en garantissant l’accès à l’imagerie, aux équipes de spécialistes et aux services d’urgence. Les hôpitaux et les centres de chirurgie ambulatoire devraient connaître une croissance annuelle composée de 7,1 % à 7,7 % entre 2026 et 2034.
- Hôpitaux : Les hôpitaux restent les principaux utilisateurs finaux, car les maladies vasculaires complexes nécessitent des équipes multidisciplinaires, une imagerie avancée, un soutien procédural intensif et un accès aux soins hospitaliers en cas de complications.
- Centres de chirurgie ambulatoire : Les centres ambulatoires acquièrent une importance stratégique croissante à mesure que certaines interventions vasculaires évoluent vers des séjours plus courts, des flux de travail standardisés et des environnements procéduraux moins exigeants.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Hôpitaux |
Haut |
lésions complexes |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
Soins vasculaires ambulatoires |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs d'athérectomie
Augmentation de la charge des maladies artérielles périphériques et de la calcification vasculaire
L'augmentation de la prévalence des maladies artérielles périphériques élargit la population cible des technologies de modification de la plaque. Le diabète, l'hypertension, l'insuffisance rénale chronique, le tabagisme, la dyslipidémie et l'âge avancé sont associés à une calcification artérielle plus importante et à une revascularisation plus complexe. Dans ces cas, l'angioplastie par ballonnet conventionnelle peut s'avérer insuffisante pour préparer correctement la lésion, justifiant ainsi le recours à l'athérectomie avant le traitement définitif. L'impact commercial dépasse le simple cadre des ventes de cathéters, car une modification réussie de la lésion peut favoriser l'utilisation de ballonnets, de stents, de guides et de technologies d'imagerie complémentaires. Les fabricants qui démontrent des performances constantes dans les cas d'anatomie calcifiée complexe peuvent ainsi consolider l'adoption de leurs procédures et générer une demande récurrente pour l'ensemble de leurs solutions d'intervention vasculaire.
Préférence pour la revascularisation mini-invasive
La préférence clinique pour les interventions par cathéter alimente la demande en dispositifs capables de traiter les maladies vasculaires complexes sans chirurgie ouverte. L'athérectomie peut être intégrée aux protocoles percutanés, permettant aux médecins de modifier la plaque avant l'angioplastie ou la pose d'un stent, tout en préservant le caractère mini-invasif du traitement. Cette tendance crée des opportunités commerciales pour les systèmes qui réduisent le nombre d'étapes, améliorent la facilité d'accès et permettent une préparation prévisible des lésions. Elle incite également les fournisseurs à concevoir des cathéters plus fins, compatibles avec des voies d'accès de plus petit diamètre et une anatomie vasculaire variée. Face à l'évaluation par les hôpitaux de la durée des interventions, de la gestion des complications, des besoins en stock et du coût global du traitement, les dispositifs combinant modification de la plaque et intégration efficace au protocole devraient retenir l'attention des acheteurs.
Progrès technologiques dans la modification du calcium
Les progrès réalisés dans la conception des cathéters permettent aux fabricants de mieux traiter les lésions calcifiées complexes grâce à des mécanismes mécaniques et énergétiques différenciés. Les systèmes orbitaux peuvent modifier la plaque d'athérome en fonction des caractéristiques des vaisseaux, les technologies rotatives offrent un traitement abrasif à haute vitesse éprouvé et les dispositifs directionnels permettent une excision contrôlée de la plaque. Ces approches offrent la possibilité d'une sélection de traitement plus adaptée à chaque lésion, plutôt que de s'appuyer sur un seul mécanisme pour toutes les anatomies. Le développement des produits se concentre également sur des profils plus bas, un meilleur suivi, des commandes ergonomiques et la compatibilité avec les guides modernes. Ce cycle d'innovation peut répondre à la demande de remplacement, même sur les marchés matures, car les hôpitaux et les médecins évaluent les nouveaux systèmes en fonction de l'efficacité de la procédure, de la couverture de la lésion, des caractéristiques de sécurité et de la facilité d'utilisation.
Tendances futures du marché des dispositifs d'athérectomie
Caractérisation des lésions et planification des interventions assistées par l'IA
Les protocoles futurs pourraient de plus en plus combiner l'imagerie intravasculaire, l'angiographie et l'aide à la décision informatique pour caractériser la distribution du calcium avant l'athérectomie. Des algorithmes pourraient aider les médecins à identifier la longueur de la lésion, son excentricité, la gravité de la calcification, le diamètre du vaisseau et les priorités de traitement, facilitant ainsi le choix du dispositif en fonction de l'anatomie. Ces systèmes pourraient également faciliter la planification des interventions en intégrant les résultats d'imagerie aux données des interventions précédentes et aux besoins prévus en matière de stents. Sur le plan commercial, cela implique une évolution vers des écosystèmes procéduraux connectés plutôt que vers des cathéters isolés. Les fabricants capables de combiner le matériel d'athérectomie avec des plateformes d'imagerie, de logiciels et de données pourraient créer des offres à valeur ajoutée différenciées. L'adoption devrait débuter dans les centres cardiovasculaires de pointe avant de s'étendre à des réseaux hospitaliers plus vastes, à mesure que les données cliniques et l'intégration des protocoles s'amélioreront.
Plateformes d'athérectomie multifonctionnelles et à profil bas
Le développement futur des dispositifs devrait privilégier les plateformes capables de traiter diverses morphologies lésionnelles sans nécessiter de changements d'équipement importants en cours d'intervention. Des couronnes interchangeables, des gaines plus petites, des architectures de tige flexibles et un meilleur contrôle du couple permettront d'accroître la polyvalence des procédures, quels que soient le diamètre des vaisseaux et les voies d'accès. Les systèmes multifonctionnels pourront également combiner la modification de la plaque avec l'aspiration ou la thrombectomie pour certaines lésions mixtes. L'objectif sera de réduire la complexité des stocks tout en élargissant la couverture anatomique. Des dispositifs plus compacts pourraient faciliter le traitement par des voies d'accès alternatives et permettre une utilisation en ambulatoire. À mesure que le volume d'interventions se déplace vers des contextes moins critiques, les fournisseurs proposant des dispositifs polyvalents, faciles à installer et performants pourraient être davantage considérés par les médecins et les services d'approvisionnement.
Opportunités du marché des dispositifs d'athérectomie
Extension des interventions périphériques ambulatoires
La migration de certaines interventions vasculaires périphériques vers les structures ambulatoires offre aux fabricants l'opportunité de repenser leurs systèmes afin de simplifier les flux de travail, d'utiliser des équipements compacts et de garantir la prévisibilité des procédures. Les produits compatibles avec des systèmes d'accès plus petits et une préparation simplifiée pourraient s'avérer particulièrement adaptés aux centres de soins ambulatoires. Les fournisseurs peuvent saisir cette opportunité grâce à des programmes de formation dédiés, des kits de procédure standardisés et des partenariats avec les réseaux de soins ambulatoires. Les stratégies commerciales devraient privilégier les applications où la complexité clinique peut être gérée en toute sécurité en dehors des environnements hospitaliers traditionnels. Les perspectives du marché des dispositifs d'athérectomie sont également pertinentes pour les distributeurs, car les centres de soins ambulatoires pourraient privilégier des processus d'approvisionnement rationalisés et des stocks prévisibles. À terme, une adoption réussie pourrait élargir la clientèle potentielle au-delà des grands hôpitaux et accroître la demande récurrente de composants procéduraux à usage unique.
Production locale et partenariats avec les marchés émergents
Les marchés émergents offrent la possibilité d'améliorer l'accessibilité et la disponibilité des traitements grâce à une production locale, la sous-traitance, des partenariats de distribution régionaux et des programmes de formation médicale. L'Inde, la Chine, l'Asie du Sud-Est, le Moyen-Orient et certains marchés d'Amérique latine peuvent tirer profit de modèles de production à moindre coût tout en maintenant l'accès aux technologies cardiovasculaires spécialisées. Les entreprises peuvent réduire les barrières à l'entrée sur le marché en adaptant leurs emballages, leurs modèles d'approvisionnement, leurs formations et leur service après-vente aux structures de santé locales. Les partenariats avec des distributeurs régionaux et des centres hospitaliers universitaires peuvent également accélérer la familiarisation clinique avec ces traitements. Les opportunités les plus intéressantes sont susceptibles de combiner une production rentable à des systèmes de qualité conformes aux normes internationales. De telles stratégies peuvent élargir l'accès aux traitements tout en offrant aux fabricants une plateforme pour une expansion régionale à long terme, à mesure que les infrastructures interventionnelles se développent.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -