
Markt für Atherosclerosis Therapeutika: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Atherosklerose-Therapeutika (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Thrombozytenaggregationshemmer, Cholesterinsenker, Betablocker, ACE-Hemmer, Kalziumkanalblocker, Sonstige); Endnutzer (Krankenhäuser, ambulante Operationszentren, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008170
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
6,41 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
13,09 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,26 %
Wachstumsrate
Adressierbarer Markt
87,60 Mrd. US-Dollar
(2026–2034)
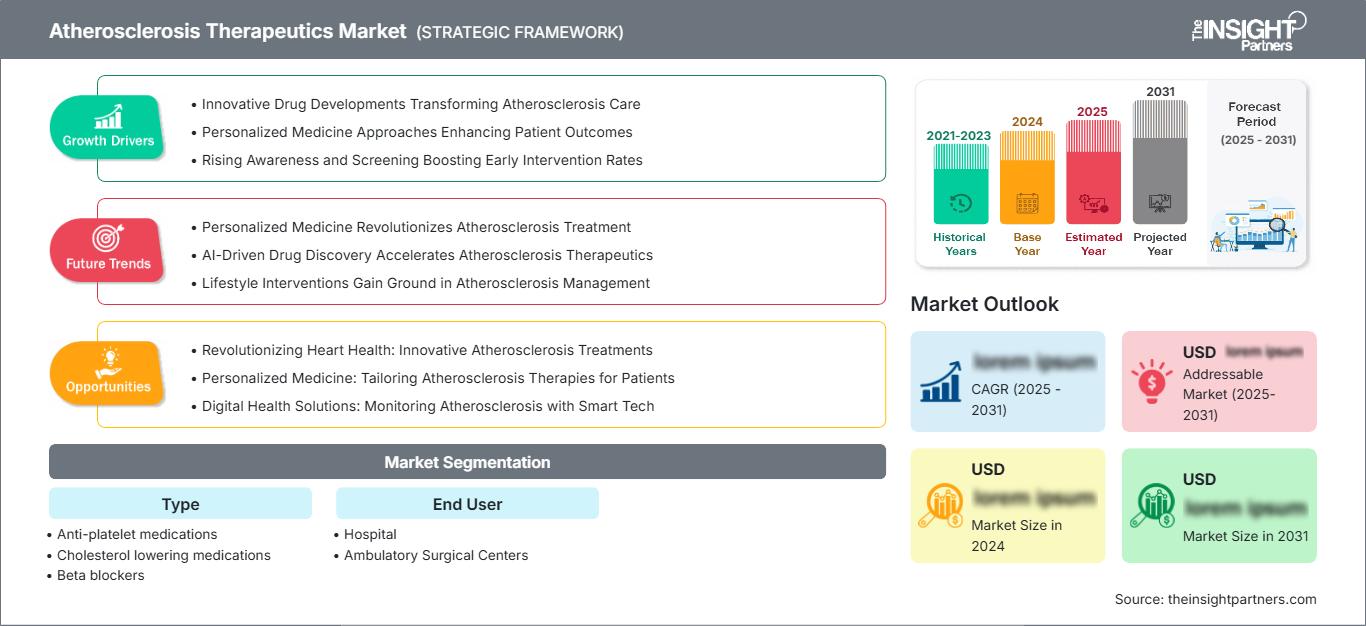
Der Markt für Therapien gegen Arteriosklerose wurde 2025 auf 6,41 Milliarden US-Dollar geschätzt und soll bis 2034 auf 13,09 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,26 % im Zeitraum 2026–2034 entspricht. Dieser Markt umfasst pharmakologische Interventionen gegen Thrombose, Dyslipidämie, Hypertonie, Gefäßentzündungen und andere kardiovaskuläre Risikofaktoren. Das Marktwachstum wird durch den zunehmenden Fokus der medizinischen Fachwelt auf die Senkung des Risikos kardiovaskulärer Ereignisse durch frühzeitige Risikoerkennung und die Behandlung von Blutfetten und Blutdruck angetrieben.
Der nordamerikanische Markt für Atherosklerose-Therapeutika profitiert von einer gut ausgebauten kardiovaskulären Versorgungsstruktur und einem Netzwerk von Spezialisten sowie dem Einsatz präventiver Medikamente. Es wird erwartet, dass der Markt aufgrund intensiverer Behandlungen, eines gestiegenen Bewusstseins für Restrisiken und der zunehmenden Anwendung neuerer lipidsenkender Therapien – zusätzlich zu Antihypertensiva und Thrombozytenaggregationshemmern – weiter wachsen wird.
Marktanalyse und Einblicke in die Therapie von Atherosklerose
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 40–44 % ausmachen wird und zwischen 2026 und 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % wachsen wird, was durch hohe Diagnosequoten, etablierte Erstattungssysteme und eine Intensivierung der Behandlung unterstützt wird.
- USA: Die USA repräsentieren etwa 88–92 % des nordamerikanischen Marktes im Jahr 2025 und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,3 % wachsen, was auf den breiten Zugang zu kardiovaskulären Behandlungen zurückzuführen ist.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Marktanteil von 27–31 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,3 % wachsen wird, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die wichtigsten Nachfragezentren darstellen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 19–23 % geschätzt und soll im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,0–9,8 % erreichen, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment: Es wird geschätzt, dass cholesterinsenkende Medikamente im Jahr 2025 einen Marktanteil von 39–43 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,9 % wachsen werden.
- Wachstumsstarkes Segment: Es wird geschätzt, dass Thrombozytenaggregationshemmer im Jahr 2025 einen Marktanteil von 20–24 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,5 % wachsen werden.
- Detaillierte Analyse der wichtigsten Unternehmen: Novartis AG, Merck & Co., Inc., Sanofi, F. Hoffmann-La Roche Ltd., GlaxoSmithKline plc, Bayer AG, Johnson & Johnson, AstraZeneca plc, Bristol Myers Squibb Company und Amgen Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung der Therapie von Arteriosklerose hat sich von traditionellen Methoden zur Reduktion des kardiovaskulären Risikos hin zu einem individuelleren Ansatz zur Behandlung von Lipidstoffwechselstörungen und verbleibenden kardiovaskulären Risiken verlagert. Der aktuelle Standard in der Behandlung basiert weiterhin auf der lipidsenkenden Wirkung von Statinen; es zeichnet sich jedoch ein Trend hin zu lipidsenkenden Injektionspräparaten, verlängerter Dosierung und Biomarker-gestützter Therapie ab. Diese Faktoren haben Veränderungen in den Herstellungsprozessen nach sich gezogen und erfordern nun höhere Qualitätsstandards sowie die Einhaltung der Kühlkette für einige Produkte.
Das zukünftige Marktwachstum wird voraussichtlich durch die zunehmende Belastung durch Herz-Kreislauf-Erkrankungen im asiatisch-pazifischen Raum und einigen Ländern des Nahen Ostens sowie durch die Forschung an neuen Behandlungsansätzen getrieben. Das regulatorische Interesse konzentriert sich hauptsächlich auf den Nachweis des kardiovaskulären Nutzens, der Sicherheit, der Therapietreue und der Patientenauswahl. Laut WHO sind Herz-Kreislauf-Erkrankungen weltweit die häufigste Todesursache.
Umfang des Marktberichts zu Atherosklerose-Therapeutika
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,41 Milliarden US-Dollar |
| Marktgröße bis 2034 | 13,09 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,26 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Atherosklerose-Therapeutika
Die Nachfrage wird durch den chronischen Verlauf der Erkrankung und die Notwendigkeit der kontinuierlichen Behandlung mehrerer beeinflussbarer Risikofaktoren angetrieben. Die Lieferkette im Markt für Atherosklerose-Therapeutika umfasst Allgemeinmediziner, Kardiologen, Krankenhäuser, Apotheken, ambulante Versorgungszentren, Pharmaunternehmen, Vertriebspartner und Kostenträger. Laut WHO starben im Jahr 2022 weltweit 19,8 Millionen Menschen an Herz-Kreislauf-Erkrankungen, wobei Herzinfarkt und Schlaganfall für etwa 85 % dieser Todesfälle verantwortlich waren. Dies unterstreicht die Bedeutung der präventiven medikamentösen Therapie.
Die Bestimmungsfaktoren auf der Angebotsseite unterscheiden sich hinsichtlich Wirkmechanismus, Dosis, Verträglichkeit und kardiovaskulärem Nutzen. Der Wettbewerb bei Generika und etablierten Arzneimitteln basiert auf Preis, Verfügbarkeit und Aufnahme in die Arzneimittelliste, während der Wettbewerb bei neuen Arzneimitteln auf Vorteilen in Wirksamkeit und Therapietreue beruht. Die Produktionsmenge ist ein wichtiger Faktor bei oralen Arzneimitteln, während injizierbare Arzneimittel komplexe Produktionsprozesse aufweisen.
Der Wettbewerbsdruck im Markt für Atherosklerose-Therapeutika verschiebt sich hin zu Therapien, die auf Restrisiken abzielen, die über die Senkung des LDL-Cholesterins hinausgehen. Novartis AG baut seine Pipeline für Herz-Kreislauf-Medikamente mit den Wirkstoffen Inclisiran und Pelacarsen aus, während Merck & Co., Inc. MK-7262, einen Lipoprotein(a)-Inhibitor, entwickelt. Zu den Unternehmen im Bereich Herz-Kreislauf-Erkrankungen zählen Sanofi, F. Hoffmann-La Roche Ltd., GlaxoSmithKline plc, AstraZeneca plc, Bayer AG, Johnson & Johnson, Bristol Myers Squibb Company und Amgen Inc.
Die Investitionen konzentrieren sich zunehmend auf Präzisionsmedizin, genetisch validierte Zielstrukturen, langwirksame Medikamente und Kombinationstherapien, die eine bessere Therapietreue ermöglichen. Die Bayer AG hat ihre Forschungskooperationen im Bereich der Herz-Kreislauf-Medizin kontinuierlich ausgebaut, während AstraZeneca plc sich auf Investitionen in die Arzneimittelherstellung und -forschung konzentriert hat. Diese Entwicklungen deuten auf ein wettbewerbsintensives Umfeld hin, in dem Unternehmen zunehmend interne Forschung, den Aufbau von Kooperationen, die Identifizierung von Biomarkern und die Generierung von Evidenz kombinieren, um sich im gesamten Spektrum der Herz-Kreislauf-Behandlung wettbewerbsfähig zu positionieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Atherosklerose-Therapeutika: Strategische Einblicke
Regionale Einblicke
Markt für Atherosklerose-Therapeutika in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 40–44 % am Markt für Atherosklerose-Therapeutika erreichen und zwischen 2025 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % wachsen. Der Markt zeichnet sich durch eine umfassende kardiologische Versorgung, ein etabliertes Erstattungsmodell, hohe diagnostische Kompetenz und die effektive Umsetzung evidenzbasierter Pharmakotherapie aus. Die USA sind nach wie vor der wichtigste Nachfragetreiber, während Kanada durch staatlich finanzierte Programme zur Herz-Kreislauf-Medizin und Prävention ebenfalls einen Beitrag leistet.
Die Intensivierung von Behandlungsregimen stellt einen wichtigen strukturellen Faktor dar, insbesondere bei Patienten mit Fettstoffwechselstörungen und kardiovaskulärem Risiko trotz Standardtherapien. Die hohe Prävalenz von Hypertonie, Diabetes, Adipositas und Dyslipidämie gewährleistet die Verfügbarkeit der relevanten Patientengruppe. Nordamerika bietet ein günstiges Umfeld für Innovationen, da die gut entwickelte klinische Infrastruktur die Versorgungsforschung und die Verordnung neuer Therapien erleichtert.
US-Markt für Atherosklerose-Therapeutika
Die USA machen 2025 etwa 88–92 % des nordamerikanischen Marktes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,3 % wachsen. Diese starke Position ist auf die hohe Behandlungsintensität, den Zugang zu Spezialisten, etablierte kardiovaskuläre Leitlinien und die umfangreiche Verfügbarkeit von Arzneimitteln zurückzuführen. Unternehmen wie Novartis AG, Merck & Co., Inc., Amgen Inc., AstraZeneca plc, Bayer AG und Johnson & Johnson sind in bedeutenden Bereichen der kardiovaskulären Medizin tätig, sowohl in der Entwicklung als auch in der Vermarktung.
Der zunehmende Trend geht hin zu einem stärkeren Fokus auf Sekundärprävention, intensiver Lipidsenkung, Blutdruckkontrolle und der Prävention kardiovaskulärer Komplikationen. Krankenhäuser und ambulante Einrichtungen sind wichtige Verschreiber von Medikamenten, während die Praxis von Kardiologen eine wichtige Rolle bei der Einführung neuer Injektionspräparate spielt. Verhandlungen über Kostenerstattung und das Nutzungsmanagement durch die Kostenträger bleiben äußerst wichtige wirtschaftliche Aspekte, insbesondere im Vergleich von teuren Markenmedikamenten mit kostengünstigen Generika.
Europäischer Markt für Atherosklerose-Therapeutika
Europa wird voraussichtlich 2025 einen Marktanteil von 27–31 % halten und bis 2034 ein prognostiziertes jährliches Wachstum von 7,5–8,3 % aufweisen. Deutschland ist einer der Hauptmärkte, angetrieben durch eine hohe Kapazität in der kardiovaskulären Versorgung und die Verfügbarkeit von Medikamenten. Großbritannien, Frankreich, Italien und Spanien sind weitere wichtige Nachfragezentren. Erstattungsbedingungen, Verschreibungsgewohnheiten und Gesundheitsbudgets spielen eine entscheidende Rolle für die Marktakzeptanz.
In Großbritannien sind gut strukturierte Strategien zur kardiovaskulären Prävention und entsprechende Behandlungsleitlinien weit verbreitet. In Deutschland wird die hohe Fachkompetenz durch einen hohen Arzneimittelverbrauch ergänzt. Frankreich verfügt über gut ausgebaute stationäre und ambulante kardiovaskuläre Versorgungsstrukturen, während in Italien und Spanien der Schwerpunkt auf Prävention und Management chronischer Erkrankungen im Rahmen des öffentlichen Gesundheitssystems liegt. In Europa bleiben die alternde Bevölkerung, Bluthochdruck, Fettstoffwechselstörungen und die Therapietreue wichtige Nachfragetreiber, doch Preisregulierungen und die Bewertung von Arzneimitteln durch die Gesundheitsbehörden (HTA) können die Nachfrage nach Premium-Medikamenten beeinflussen.
Markt für Atherosklerose-Therapeutika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 19–23 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,8 % wachsen. China ist der führende Markt, gefolgt von Japan, Indien, Südkorea und Australien. Urbanisierung, Alterung der Bevölkerung, veränderte Ernährungsgewohnheiten und die zunehmende Erkennung kardiovaskulärer Risikofaktoren erhöhen den Behandlungsbedarf.
China und Indien bieten ein erhebliches Marktpotenzial, da sich der Zugang zu Diagnose und Behandlung verbessert. Japan verfügt über ein ausgereiftes Herz-Kreislauf-System mit einem starken Management chronischer Erkrankungen, während Südkorea und Australien von einer etablierten spezialisierten Infrastruktur profitieren. Staatliche Gesundheitsprogramme, die Verfügbarkeit von Generika, verbesserte Vorsorgeuntersuchungen in der Primärversorgung und der Ausbau der Krankenhauskapazitäten fördern die Akzeptanz neuer Medikamente in der gesamten Region.
Markt für Atherosklerose-Therapeutika im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen ein kleineres, aber zunehmend relevantes Marktpotenzial dar, wobei Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika die wichtigsten Nachfragezentren sind. Der regionale Markt wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,7 % wachsen, unterstützt durch den Ausbau der Gesundheitsinfrastruktur und die zunehmende Behandlung chronischer Krankheiten.
Saudi-Arabien profitiert von der Modernisierung des Gesundheitswesens und Initiativen zur kardiovaskulären Prävention, während die VAE ihre spezialisierten Behandlungskapazitäten ausbauen. Südafrika bleibt ein wichtiger subregionaler Pharmamarkt, gestützt durch eine etablierte private Gesundheitsinfrastruktur. Im übrigen Nahen Osten und Afrika stellen eingeschränkter Zugang, hohe Kosten und ungleichmäßige Diagnosekapazitäten weiterhin Hürden dar, obwohl Investitionen in Krankenhäuser, die Primärversorgung und Programme für chronische Erkrankungen den Behandlungszugang schrittweise verbessern.
Segmentierungsanalyse
Typ
Der Markt für Therapien gegen Atherosklerose wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,7 % wachsen. Die Nachfrage verteilt sich auf Therapien zur Behandlung von Thrombose, Cholesterin, Blutdruck und Gefäßrisiken. Cholesterinsenkende Medikamente behalten ihre führende Position, da die Lipidsenkung zentral für die langfristige Reduktion des kardiovaskulären Risikos ist, während Thrombozytenaggregationshemmer und Antihypertensiva weiterhin wichtige Bestandteile von Kombinationsbehandlungen darstellen.
- Thrombozytenaggregationshemmer: Diese Medikamente sind weiterhin von strategischer Bedeutung für die Prävention thrombotischer kardiovaskulärer Ereignisse, insbesondere in der Sekundärprävention. Die Nachfrage wird durch etablierte klinische Protokolle und die breite Verfügbarkeit von Generika aufrechterhalten.
- Cholesterinsenkende Medikamente: Diese Kategorie stellt den größten therapeutischen Pool dar, da die Senkung des LDL-Cholesterins weiterhin ein zentrales Behandlungsziel ist. Generische Statine existieren neben differenzierten Therapien für Patienten, die eine zusätzliche Lipidkontrolle benötigen.
- Betablocker: Betablocker behalten ihre Relevanz in bestimmten kardiovaskulären Patientengruppen, insbesondere wenn eine Herzfrequenzkontrolle und die Behandlung damit verbundener Herzerkrankungen klinisch angezeigt sind. Ihre etablierte Generikabasis gewährleistet eine breite Verfügbarkeit.
- ACE - Hemmer sind weiterhin wichtig für Patienten, die neben einer Blutdruckkontrolle auch einen Schutz des Herz-Kreislauf-Systems und der Nieren benötigen. Ihre nachgewiesene Wirksamkeit, die kostengünstige Behandlung und die breite Verfügbarkeit von Generika sprechen für ihre fortgesetzte Anwendung.
- Kalziumkanalblocker: Kalziumkanalblocker werden zur Behandlung von Bluthochdruck und bestimmten Herz-Kreislauf-Erkrankungen eingesetzt und sind in etablierten und aufstrebenden Gesundheitssystemen weiterhin weit verbreitet. Ihre nachgewiesene Sicherheit und die Verfügbarkeit von Generika sichern die anhaltende Nachfrage.
Endbenutzer
Der Markt für Therapien gegen Arteriosklerose, insbesondere das Segment der Endnutzer, wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,5 % wachsen. Krankenhäuser bleiben strategisch wichtig, da Patienten mit komplexen Herz-Kreislauf-Erkrankungen häufig eine spezialisierte Diagnostik und eine medikamentöse Therapie benötigen. Ambulante Operationszentren gewinnen zunehmend an Bedeutung, da dort Herz-Kreislauf-Eingriffe und Nachsorgeleistungen außerhalb stationärer Einrichtungen durchgeführt werden.
- Krankenhaus: Krankenhäuser stellen den wichtigsten institutionellen Rahmen für die Diagnose, die Akutversorgung von Herz-Kreislauf-Erkrankungen, die fachärztliche Beratung sowie die Einleitung oder Anpassung der medikamentösen Therapie dar. Ihre multidisziplinäre Infrastruktur unterstützt die Versorgung komplexer Patienten mit mehreren kardiovaskulären Risikofaktoren.
- Ambulante Operationszentren: Ambulante Einrichtungen profitieren vom allgemeinen Trend hin zu ambulanten kardiovaskulären Eingriffen und kürzeren Behandlungspfaden. Ihre Rolle eröffnet Möglichkeiten für das Medikamentenmanagement im Zusammenhang mit Eingriffen und die Reduzierung des kardiovaskulären Risikos nach dem Eingriff.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhaus |
Hoch |
Spezialisierte Betreuung |
Reifen |
|
Ambulante Operationszentren |
Medium |
Ambulante Versorgung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Atherosklerose-Therapeutika
Zunehmende Belastung durch kardiovaskuläre Risikofaktoren
Die zunehmende Verbreitung von Bluthochdruck, Adipositas, Diabetes, Fettstoffwechselstörungen, Bewegungsmangel und ungesunden Ernährungsgewohnheiten führt zu einem wachsenden Anteil an Patienten, die eine kontinuierliche kardiovaskuläre Risikobehandlung benötigen. Die WHO berichtete, dass 2019 1,3 Milliarden Erwachsene an Bluthochdruck litten, während 2022 31 % der Erwachsenen ab 18 Jahren nicht ausreichend körperlich aktiv waren. Diese Risikofaktoren treten häufig gemeinsam auf und erhöhen die Wahrscheinlichkeit atherosklerotischer Ereignisse. Dies führt zu einer anhaltenden Nachfrage nach Kombinationsbehandlungen und einer Eskalation der Therapie, wenn Monotherapien nicht ausreichen. Zudem motiviert es Ärzte, Hochrisikopatienten frühzeitig zu identifizieren und die Behandlungsdauer zu verlängern. Pharmaunternehmen können von dieser strukturellen Nachfrage profitieren, indem sie Therapien entwickeln, die die Therapietreue verbessern, die Dosierungshäufigkeit reduzieren oder das Restrisiko bei Patienten senken, die trotz etablierter Präventionsmaßnahmen weiterhin gefährdet sind.
Stärkerer Fokus auf die Reduzierung des verbleibenden kardiovaskulären Risikos
Das klinische Management geht zunehmend über die Kontrolle grundlegender Risikofaktoren hinaus und konzentriert sich auf die Identifizierung von Patienten, die trotz etablierter Therapie weiterhin kardiovaskulären Ereignissen ausgesetzt sind. Persistierend erhöhte LDL-Cholesterinwerte, erhöhtes Lipoprotein(a), Entzündungsprozesse und das Thromboserisiko rücken verstärkt in den Fokus der Forschung. Dieser Wandel eröffnet Möglichkeiten für differenzierte Therapien mit Wirkmechanismen, die etablierte Statine, Antihypertensiva und Thrombozytenaggregationshemmer ergänzen. Der kommerzielle Nutzen ist insbesondere für Markenprodukte relevant, die in klar definierten Hochrisikopopulationen nachweislich positive Behandlungsergebnisse erzielen. Biomarker-Tests können zudem die Patientenauswahl verbessern und eine gezieltere Verordnung unterstützen. Mit zunehmender klinischer Evidenz könnten Gesundheitssysteme Patienten verstärkt nach ihrem Restrisiko segmentieren und so ein differenzierteres Therapiespektrum schaffen, anstatt sich auf einheitliche Behandlungspfade zu verlassen.
Ausbau der Infrastruktur zur kardiovaskulären Prävention
Investitionen in die Primärversorgung, Vorsorgeuntersuchungen, spezialisierte kardiologische Leistungen und das Management chronischer Erkrankungen verbessern die Fähigkeit der Gesundheitssysteme, kardiovaskuläre Risiken frühzeitig zu erkennen und zu behandeln. Dieser Faktor ist besonders wichtig in Schwellenländern, wo die Diagnose- und Behandlungsraten noch unter denen etablierter Märkte liegen. Eine erweiterte Infrastruktur erhöht die Anzahl der Patienten, die von der Diagnose zur medikamentösen Therapie übergehen, und schafft kontinuierlichere Nachsorgemöglichkeiten. Digitale Gesundheitstools und elektronische Patientenakten können die Therapietreueüberwachung, die Risikostratifizierung und die Therapieanpassung zusätzlich unterstützen. Für Hersteller erweitert eine breitere Infrastruktur zwar die Zielgruppe, verschärft aber auch den Wettbewerb um Erschwinglichkeit und Verfügbarkeit. Unternehmen, die eine angemessene Preisgestaltung, die Generierung von Evidenz, die Weiterbildung von Ärzten und einen zuverlässigen Vertrieb kombinieren, können ihre Marktdurchdringung verbessern, während die Gesundheitssysteme ihre Kapazitäten zur kardiovaskulären Prävention stärken.
Zukunftstrends auf dem Markt für Atherosklerose-Therapeutika
Biomarker-gesteuerte Therapieauswahl
Biomarkergestützte Therapien werden voraussichtlich zunehmend an Bedeutung gewinnen, da Ärzte Patienten mit verbleibendem kardiovaskulärem Risiko identifizieren möchten, die von Therapien profitieren könnten, die über die Standardbehandlung von Lipiden und Blutdruck hinausgehen. Lipoprotein(a), LDL-Cholesterin, Entzündungsmarker, genetische Merkmale und umfassendere Risikoprofile ermöglichen differenziertere Therapieentscheidungen. Die zunehmende Verfügbarkeit fortschrittlicher Labortests und longitudinaler Patientendaten wird die Risikosegmentierung in spezialisierten Einrichtungen praktikabler gestalten. Auch die pharmazeutische Entwicklung konzentriert sich auf genetisch validierte Zielstrukturen und Therapien, die auf spezifischere biologische Signalwege abzielen. Dies könnte die Behandlung von einer breiten, bevölkerungsbezogenen Verordnung hin zu Patientengruppen mit messbaren Risikomerkmalen verlagern. Unternehmen mit komplementären Diagnostika, Kompetenzen in der Evidenzgenerierung und zielgerichteten Medikamenten können sich daher im Zuge der Entwicklung einer präzisionsmedizinischen Versorgung strategische Vorteile verschaffen.
Länger wirksame und auf Adhärenz ausgerichtete Therapien
Die Therapietreue bei der Behandlung von Arteriosklerose stellt weiterhin eine große Herausforderung bei chronischen Herz-Kreislauf-Erkrankungen dar, da die Therapie oft über Jahre hinweg ohne unmittelbar wahrnehmbare Symptome fortgesetzt wird. Länger wirksame Formulierungen, vereinfachte Dosierungsschemata und Therapien mit weniger jährlichen Verabreichungen können dieser Herausforderung begegnen. Solche Ansätze können die Häufigkeit patientenseitiger Medikamentenentscheidungen reduzieren und potenziell die Therapietreue verbessern. Dieser Trend ist besonders relevant für lipidsenkende Therapien, bei denen injizierbare Optionen die tägliche orale Einnahme für ausgewählte Patienten ergänzen oder ersetzen können. Gesundheitsdienstleister werden die Therapietreue voraussichtlich auch anhand von Apothekenaufzeichnungen, digitalem Monitoring und Nachbeobachtungsdaten beurteilen. Die zukünftige Produktdifferenzierung wird daher bei der Bewertung des therapeutischen Werts durch Ärzte und Kostenträger zunehmend neben Wirksamkeit, Sicherheit und kardiovaskulären Ergebnissen auch Komfort und Therapietreue berücksichtigen.
Marktchancen für Atherosklerose-Therapeutika
Ausweitung auf unterdiagnostizierte Patientengruppen
Es besteht eine große Chance, die Identifizierung und Behandlung von Patienten mit unentdecktem oder unzureichend behandeltem kardiovaskulärem Risiko zu verbessern. Viele Menschen mit Bluthochdruck, Fettstoffwechselstörungen, Diabetes oder erhöhtem Lipoprotein(a) bleiben bis zum Auftreten eines kardiovaskulären Ereignisses ohne fachärztliche Versorgung. Unternehmen können diese Lücke schließen, indem sie Screening-Partnerschaften, Fortbildungen für Hausärzte, Instrumente zur Risikobewertung und vereinfachte Behandlungspfade fördern. Der Markt für Atherosklerose-Therapeutika bietet besonders großes Potenzial, da ein verbesserter Zugang zur Gesundheitsversorgung bisher unbehandelte Risikopatienten in betreute Patientengruppen umwandeln kann. Kommerzielle Strategien sollten Bezahlbarkeit mit skalierbarem Vertrieb und auf die lokalen Gesundheitssysteme abgestimmten Evidenzen kombinieren. Produkte, die sich in die routinemäßigen Abläufe der Primärversorgung integrieren lassen, können im Vorteil sein, da sie größere Bevölkerungsgruppen erreichen können, ohne ausschließlich auf spezialisierte Kardiologen angewiesen zu sein.
Partnerschaften im Bereich der Präzisions-Herz-Kreislauf-Medizin
Strategische Partnerschaften bieten die Chance, die Entwicklung von Therapien gegen genetisch validierte und biomarkerdefinierte kardiovaskuläre Zielstrukturen zu beschleunigen. Kooperationen zwischen Pharmaunternehmen, akademischen Einrichtungen, Genomforschungsinstituten, Diagnostikanbietern und Gesundheitsnetzwerken können den Weg von der Zielidentifizierung zur klinischen Validierung verkürzen. Dieser Ansatz ermöglicht zudem eine Risikostreuung in der Entwicklung und verbessert den Zugang zu spezialisierten wissenschaftlichen Kompetenzen. Unternehmen können Partnerschaften im Bereich Lipoprotein(a), Entzündung, Thrombose, Gefäßbiologie oder neuartiger Lipidstoffwechselwege priorisieren, bei denen konventionelle Therapien ein Restrisiko bergen. Partnerschaften zur Gewinnung von Daten aus der klinischen Praxis bieten eine weitere Möglichkeit, indem sie die Therapiedauer, die Inanspruchnahme von Gesundheitsleistungen und die Behandlungsergebnisse außerhalb kontrollierter klinischer Studien aufzeigen. Diese Daten können die Gespräche mit Kostenträgern stärken und differenzierte Wertversprechen für Therapien in einem zunehmend wettbewerbsintensiven kardiovaskulären Markt unterstützen.
Aktuelle Entwicklungen
- August 2026: Novartis AG gab bekannt, dass die auf dem Kongress der Europäischen Gesellschaft für Kardiologie 2026 präsentierten Daten Analysen zu Inclisiran, kardiovaskulären Risikoprogrammen sowie laufende Entwicklungsarbeiten für Patienten umfassen werden, die trotz aktueller Therapie weiterhin einem Risiko ausgesetzt sind. Das Unternehmen hob außerdem Initiativen zur Lp(a)-Testung und die Weiterentwicklung von Pelacarsen für Patienten mit erhöhtem Lp(a)-Wert und bestehender kardiovaskulärer Erkrankung hervor.
- Juni 2026: Die Bayer AG hob die Zusammenarbeit mit der Saudi Heart Association nach der Veröffentlichung von Empfehlungen zur Früherkennung subklinischer Atherosklerose hervor. Die Initiative unterstützt eine stärkere Berücksichtigung der kardiovaskulären Risikobewertung vor klinischen Ereignissen und steht im Einklang mit Bayers umfassenderem Fokus auf kardiovaskuläre Gesundheit und Prävention.
- Januar 2026: Merck & Co., Inc. hat seine Entwicklungspipeline um MK-7262 erweitert, einen oralen Lipoprotein(a)-Inhibitor, der im Rahmen einer Vereinbarung mit Jiangsu Hengrui Pharmaceuticals Co., Ltd. entwickelt wird. Das Programm zielt auf die Behandlung von Arteriosklerose ab und verdeutlicht die kontinuierlichen Investitionen der Pharmaindustrie in orale Ansätze zur Behandlung von erhöhtem Lipoprotein(a), einem anerkannten verbleibenden kardiovaskulären Risikofaktor.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -