
アサーオウスクラーオウシス治療薬市場:動向・予測 2034
動脈硬化治療薬市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(抗血小板薬、コレステロール低下薬、ベータ遮断薬、アンジオテンシン変換酵素(ACE)阻害薬、カルシウムチャネル遮断薬、その他)、エンドユーザー別(病院、外来手術センター、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008170
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
64億1000 万米ドル
基準年値
2034年の予測
130億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.26 %
成長率
対象市場
876 億米ドル
(2026年~2034年)
動脈硬化治療薬市場は、2025年には64億1,000万米ドルと評価され、2034年には130億9,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.26%を記録する見込みです。この市場には、血栓症、脂質異常症、高血圧、血管炎症、その他の心血管リスク因子に対する薬理学的介入が含まれます。市場の成長は、医療界がリスクを早期に特定し、脂質と血圧を管理することで心血管イベントを減少させることにますます注力していることが要因となります。
北米の動脈硬化治療薬市場規模は、発達した心血管医療体制と専門医ネットワークの存在、および予防薬の使用によって支えられています。治療強度の向上と残存リスクに対する意識の高まり、さらに降圧剤や抗血小板薬に加え、新たな脂質改善療法の採用により、市場は成長が見込まれます。
動脈硬化治療薬市場の評価と洞察
- 北米:北米は2025年には40~44%のシェアを占めると推定されており、高い診断率、確立された償還制度、治療の強化に支えられ、2026年から2034年の間に年平均成長率(CAGR)7.4~8.2%で成長すると予想されている。
- 米国:米国は2025年の北米市場の約88~92%を占め、心血管疾患治療へのアクセス拡大を背景に、2026~2034年にかけて年平均成長率(CAGR)7.5~8.3%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)7.5~8.3%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが主要な需要拠点となる。
- アジア太平洋地域:アジア太平洋地域は2025年には19~23%のシェアを占めると推定されており、中国、日本、インド、韓国、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)9.0~9.8%を記録すると予測されている。
- 最大のセグメント:コレステロール低下薬は、2025年には市場シェアの39~43%を占め、2026~2034年には年平均成長率(CAGR)8.2~8.9%で成長すると予測されている。
- 高成長分野:抗血小板薬は、2025年には20~24%のシェアを占め、2026~2034年には年平均成長率(CAGR)8.7~9.5%で拡大すると予測されています。
- 詳細に分析された主要企業:ノバルティスAG、メルク・アンド・カンパニー、サノフィ、F・ホフマン・ラ・ロシュ、グラクソ・スミスクライン、バイエルAG、ジョンソン・エンド・ジョンソン、アストラゼネカ、ブリストル・マイヤーズ・スクイブ、アムジェン。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
動脈硬化症治療分野の発展は、従来の心血管疾患リスク低減手段に重点を置くことから、脂質異常や残存する心血管疾患リスクに対処する、より個別化されたアプローチへと進展してきました。現在の標準治療は依然としてスタチンの脂質低下作用を中心に展開されていますが、脂質修飾注射剤の使用、長期投与、バイオマーカーによるガイダンスといった傾向が見られます。これらの要因により製造プロセスに変化が生じ、現在ではより高い品質基準に加え、一部の製品にはコールドチェーン要件が求められています。
今後の市場成長は、アジア太平洋地域および中東の一部の国々における心血管疾患の新たな負担、そして新しい治療法の研究によって牽引されると予想されます。規制当局の関心は主に、心血管系への有益性、安全性、服薬遵守、および患者選択の実証に集中しています。WHOによると、心血管疾患は世界中で死亡原因の第1位となっています。
動脈硬化治療薬市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 64億1000万米ドル |
| 2034年までの市場規模 | 130億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.26% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
動脈硬化治療薬市場分析
需要は、この疾患の慢性的な性質と、複数の修正可能なリスク要因を継続的に管理する必要性によって促進されています。動脈硬化治療薬市場のサプライチェーンには、一般開業医、心臓専門医、病院、薬局、外来診療センター、製薬会社、流通業者、および支払機関が含まれます。WHOによると、2022年には世界中で1,980万人が心血管疾患で死亡し、そのうち約85%は心臓発作と脳卒中によるものであり、予防的薬物療法の重要性が強調されています。
供給側の決定要因は、作用機序、投与量、忍容性、および心血管系への利点に基づいて区別される。ジェネリック医薬品および既存医薬品の競争は価格、入手可能性、および処方集への収載に基づいている一方、新規医薬品の競争は有効性と服薬遵守における利点によるものである。経口薬の場合、生産規模が重要な要素となるが、注射薬は複雑な製造工程を伴う。
動脈硬化治療薬市場レポートにおける競争上のポジショニングは、LDLコレステロールの低下以外の残存リスクを標的とした治療介入へと傾いています。ノバルティスAGは、インクリシランとペラカルセンという薬剤を開発することで心血管パイプラインの構築に取り組んでおり、メルク・アンド・カンパニーはリポタンパク質(a)阻害剤であるMK-7262を開発しています。心血管分野の企業には、サノフィ、F.ホフマン・ラ・ロシュ、グラクソ・スミスクライン、アストラゼネカ、バイエルAG、ジョンソン・エンド・ジョンソン、ブリストル・マイヤーズ・スクイブ、アムジェンなどがあります。
投資はますます精密医療、遺伝的に検証された標的、長時間作用型薬剤、そして服薬遵守率の向上につながる併用療法へと傾いている。バイエル社は心血管疾患研究における提携関係を継続的に強化しており、アストラゼネカ社は医薬品製造と研究への投資に注力している。こうした動きは、企業が心血管疾患治療のあらゆる分野において競争力を高めるため、社内での創薬、提携関係の構築、バイオマーカーの特定、エビデンスの創出をますます組み合わせるようになっているという、競争環境の変化を示している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
動脈硬化治療薬市場:戦略的洞察
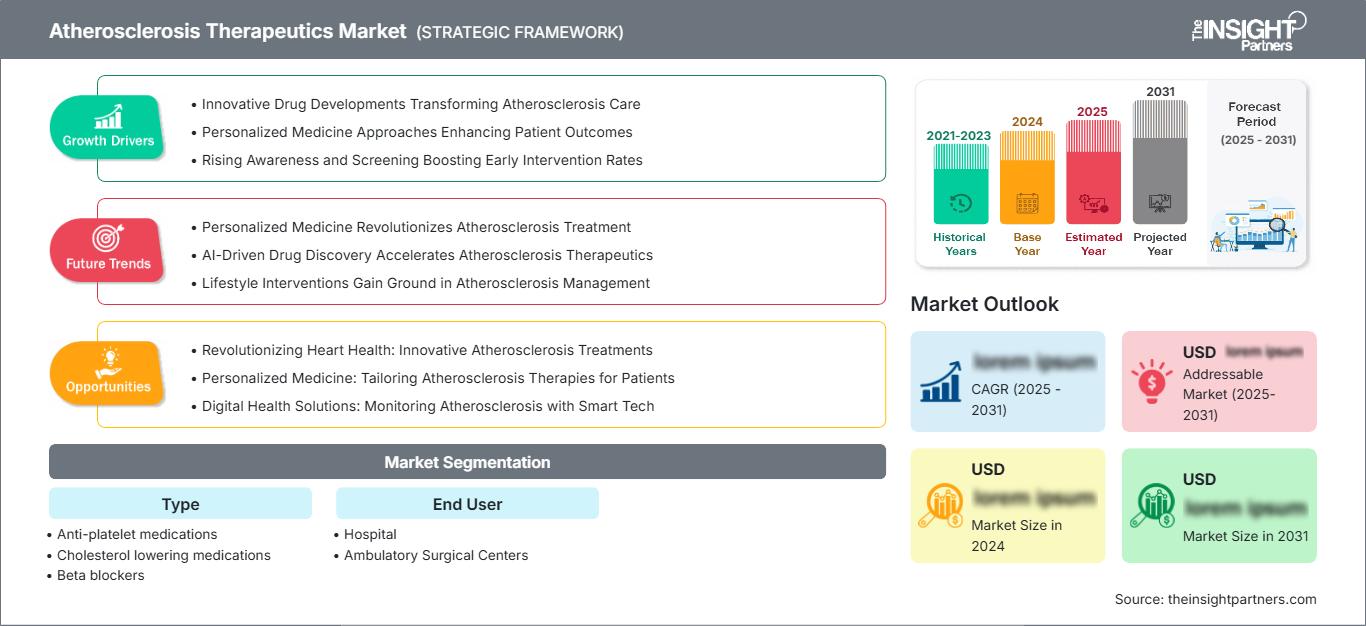
地域別分析
北米の動脈硬化治療薬市場
北米は、2025年には動脈硬化治療薬市場の40~44%を占めると予想され、2025年から2034年にかけて年平均成長率(CAGR)7.4~8.2%で成長すると見込まれています。北米の特徴は、心血管疾患専門医の豊富なネットワーク、確立された医療費償還制度、高度な診断能力、そしてエビデンスに基づいた薬物療法の効果的な実施です。需要を牽引する主要国は依然として米国であり、カナダは政府資金による心血管疾患医療および予防活動を通じて貢献しています。
治療レジメンの強化は、特に標準的な治療レジメンを用いてもなお脂質異常症や心血管疾患リスクを抱える患者にとって、重要な構造的要因となっている。高血圧、糖尿病、肥満、脂質異常症の有病率の高さは、対象となる患者集団の存在を保証する。北米は、臨床現場が十分に整備されており、アウトカム研究や新規治療法の処方が容易であるため、イノベーションにとって好ましい環境である。
米国における動脈硬化治療薬市場
米国は2025年の北米市場の約88~92%を占め、2026~2034年には年平均成長率(CAGR)7.5~8.3%で成長すると予測されています。この地位は、治療の集中度の高さ、専門医へのアクセス、確立された心血管疾患ガイドライン、そして豊富な医薬品供給体制を反映しています。ノバルティス、メルク、アムジェン、アストラゼネカ、バイエル、ジョンソン・エンド・ジョンソンなどの企業は、心血管疾患関連の商業活動や開発活動に積極的に取り組んでいます。
近年の傾向として、二次予防、脂質管理の強化、血圧コントロール、心血管合併症の予防に重点が置かれるようになっている。病院や外来診療施設は薬剤処方の重要な供給源であり、心臓専門医の診療は新しい注射剤の導入を促進する上で重要な役割を担っている。特に高価なブランド医薬品と安価なジェネリック医薬品を比較する場合、償還や支払者による利用管理に関する交渉は、依然として極めて重要な商業的考慮事項である。
欧州動脈硬化治療薬市場
欧州は2025年には市場シェアの27~31%を占めると予想されており、2034年までの年平均成長率(CAGR)は7.5~8.3%と予測されている。ドイツは、高い心血管疾患治療能力と医薬品の入手可能性によって牽引される主要市場の一つであり、英国、フランス、イタリア、スペインもその他の主要な需要拠点となっている。償還条件、処方習慣、医療予算は、普及を左右する重要な要素となる。
英国では、体系的な心血管疾患予防戦略と治療ガイドラインが広く普及している。ドイツでは、専門医の豊富な人材に加え、医薬品の消費量も多い。フランスでは、病院および外来の心血管疾患ケアサービスが充実している一方、イタリアとスペインでは、公的医療制度の下で慢性疾患の予防と管理に重点が置かれている。ヨーロッパでは、高齢化、高血圧、脂質異常症、服薬遵守が依然として主要な需要要因となっているが、価格規制や医療技術評価(HTA)が高価格医薬品の需要に影響を与える可能性がある。
アジア太平洋地域の動脈硬化治療薬市場
アジア太平洋地域は2025年には19~23%の市場シェアを占めると推定され、2026~2034年には年平均成長率(CAGR)9.0~9.8%で拡大すると予測されている。中国が最大の市場であり、次いで日本、インド、韓国、オーストラリアが続く。都市化、高齢化、食生活の変化、心血管疾患リスク因子の検出率の上昇などが、治療ニーズの拡大につながっている。
中国とインドは、診断と治療へのアクセスが改善されるにつれて、大きな市場規模の可能性を秘めている。日本は慢性疾患管理が充実した成熟した循環器医療システムを有し、韓国とオーストラリアは確立された専門医療インフラの恩恵を受けている。政府の医療プログラム、ジェネリック医薬品の入手可能性、プライマリケアにおけるスクリーニングの改善、そして病院の収容能力の拡大が、地域全体で医薬品の普及を後押ししている。
中東・アフリカの動脈硬化治療薬市場
中東・アフリカ地域は、規模は小さいものの、ますます重要性を増している市場であり、サウジアラビア、アラブ首長国連邦、南アフリカが主要な需要拠点となっている。医療インフラの整備と慢性疾患管理の拡大に支えられ、同地域市場は2034年まで年平均成長率(CAGR)7.8~8.7%で拡大すると予測されている。
サウジアラビアは医療の近代化と心血管疾患予防の取り組みから恩恵を受けており、アラブ首長国連邦は専門医療体制の拡充を進めている。南アフリカは、確立された民間医療インフラに支えられ、依然として地域における重要な医薬品市場である。中東・アフリカのその他の地域では、アクセス制限、費用負担の制約、診断能力のばらつきといった課題が依然として残っているものの、病院、プライマリケア、慢性疾患プログラムへの投資により、治療へのアクセスは徐々に拡大している。
セグメンテーション分析
タイプ
動脈硬化治療薬市場における「タイプ」セグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.7%で拡大すると予測されています。需要は、血栓症、コレステロール、血圧、血管リスクに対処する治療法全体に分散しています。コレステロール低下薬は、脂質管理が長期的な心血管リスク低減の中心となるため、依然として最大のシェアを占めており、抗血小板薬と降圧薬は、多剤併用療法の重要な構成要素となっています。
- 抗血小板薬:これらの薬剤は、特に二次予防において、血栓性心血管イベントの予防に戦略的に重要な役割を担っています。確立された臨床プロトコルとジェネリック医薬品の幅広い入手可能性により、需要は維持されています。
- コレステロール低下薬: LDLコレステロールの低下は依然として治療の中心的な目標であるため、このカテゴリーは治療薬の中で最も大きな割合を占めています。ジェネリックスタチンは、さらなる脂質コントロールを必要とする患者を対象とした差別化された治療法と共存しています。
- ベータ遮断薬:ベータ遮断薬は、特に心拍数のコントロールや関連する心臓疾患の管理が臨床的に適切な場合など、特定の心血管疾患患者集団において依然として重要な薬剤である。確立されたジェネリック医薬品の基盤により、幅広い入手可能性が確保されている。
- アンジオテンシン変換酵素阻害薬: ACE阻害薬は、血圧管理に加え、心血管系および腎臓の保護を必要とする患者にとって依然として重要な薬剤です。その確立された有効性、手頃な価格、そして豊富なジェネリック医薬品の入手可能性は、継続的な使用を支えています。
- カルシウムチャネルブロッカー:カルシウムチャネルブロッカーは、高血圧症や特定の心血管疾患の治療薬として、成熟した医療制度と新興医療制度の両方において広く処方され続けています。その確立された安全性とジェネリック医薬品の入手可能性が、持続的な需要を支えています。
エンドユーザー
動脈硬化治療薬市場のエンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.5%で成長すると予測されています。複雑な心血管疾患患者は専門医による評価と多剤併用療法を必要とすることが多いため、病院は依然として戦略的に重要な役割を担っています。外来手術センターは、従来の入院環境以外で心血管疾患の手術やフォローアップサービスを提供する場所として、ますます重要性を増しています。
- 病院:病院は、診断、急性心血管疾患の管理、専門医による診察、薬物療法の開始または調整を行う主要な医療機関です。病院の多職種連携によるインフラは、複数の心血管リスク因子を持つ複雑な患者をサポートします。
- 外来手術センター:外来施設は、心血管疾患に対する外来治療への移行と治療経路の短縮化という、より広範な潮流から恩恵を受けています。これらの施設は、処置に関連した薬剤管理や、処置後の心血管リスク低減のための機会を生み出します。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院 |
高い |
専門医による治療 |
成熟した |
|
外来手術センター |
中くらい |
外来診療 |
スケーリング |
動脈硬化治療薬市場の成長要因と影響分析
心血管疾患リスク因子の負担増加
高血圧、肥満、糖尿病、脂質異常症、運動不足、不健康な食習慣の蔓延により、持続的な心血管リスク管理を必要とする人口が増加しています。WHOの報告によると、2019年には13億人の成人が高血圧を患っており、2022年には18歳以上の成人の31%が運動不足でした。これらのリスク要因はしばしば併存し、動脈硬化性イベントの発生確率を高めます。商業的には、これは単剤療法では不十分な場合に併用療法や治療強化に対する持続的な需要を生み出します。また、医療従事者が高リスク患者を早期に特定し、より長い治療期間を維持することを促します。製薬会社は、服薬遵守率の向上、投与頻度の低減、または確立された予防療法にもかかわらず脆弱なままの患者の残存リスクに対処する治療法を開発することで、この構造的な需要から利益を得ることができます。
残存心血管リスク低減への重点強化
臨床管理は、基本的なリスク因子管理を超え、確立された治療にもかかわらず心血管イベントのリスクにさらされ続ける患者の特定へとますます移行しつつあります。持続的なLDLコレステロール値の上昇、リポタンパク質(a)の上昇、炎症経路、および血栓症リスクは、科学的な注目をより一層集めています。この移行は、既存のスタチン、降圧剤、および抗血小板薬を補完するメカニズムを持つ、差別化された治療法の機会を生み出します。商業的な影響は、明確に定義された高リスク集団においてアウトカム上の利点を実証できるブランド製品にとって特に重要です。バイオマーカー検査は、患者選択を改善し、より的を絞った処方を支援することもできます。臨床的エビデンスが蓄積されるにつれて、医療システムは、均一な治療経路に頼るのではなく、残存リスクに応じて患者をセグメント化し、より差別化された治療環境を構築するようになるでしょう。
心血管疾患予防インフラの拡充
プライマリケア、スクリーニング、心臓専門医による診療、慢性疾患管理への投資は、医療システムが心血管リスクを早期に特定し治療する能力を向上させています。この推進力は、診断率と治療率が成熟市場を下回っている新興国において特に重要です。インフラの拡充は、診断から薬物療法へと進む患者数を増やし、より一貫したフォローアップの機会を生み出します。デジタルヘルスツールと電子カルテは、服薬遵守状況のモニタリング、リスク層別化、治療調整をさらに支援できます。製造業者にとって、インフラの拡充は対象となる人口を拡大する一方で、価格とアクセス性に関する競争も激化させます。適切な価格設定、エビデンスの創出、医師教育、そして信頼性の高い流通を組み合わせた企業は、医療システムが心血管疾患予防能力を強化するにつれて、市場浸透率を高めることができます。
動脈硬化治療薬市場の将来動向
バイオマーカーに基づいた治療選択
バイオマーカーに基づいた治療は、標準的な脂質および血圧管理を超えた治療から恩恵を受ける可能性のある残存心血管リスクを有する患者を特定しようとする臨床医の取り組みに伴い、ますます重要になると予想されます。リポタンパク質(a)、LDLコレステロール、炎症マーカー、遺伝的特徴、およびより広範なリスクプロファイルは、より個別化された治療決定を支援することができます。高度な臨床検査と長期にわたる患者記録の利用可能性が高まることで、専門医の診療現場全体でリスクセグメンテーションがより実用的になります。医薬品開発もまた、遺伝的に検証された標的と、より狭い生物学的経路を標的とした治療法へと向かっています。これにより、治療は広範な集団を対象とした処方から、測定可能なリスク特性によって定義された患者グループへと移行する可能性があります。したがって、補完的な診断、エビデンス生成能力、および標的薬を有する企業は、精密な心血管ケアの発展に伴い、戦略的な優位性を獲得する可能性があります。
より長時間作用型で服薬遵守を重視した治療法
動脈硬化治療薬市場の動向において、服薬遵守は慢性心血管疾患における大きな課題であり続けています。これは、治療がすぐには自覚症状が現れないまま何年も続くことが多いためです。この課題に対処するため、作用時間の長い製剤、簡略化された投与スケジュール、年間投与回数の少ない治療法が開発されています。こうしたアプローチにより、患者主導の服薬決定の頻度を減らし、服薬継続率を向上させることが可能です。この傾向は、脂質低下療法において特に顕著であり、注射剤は特定の患者において毎日の経口投与を補完または代替することができます。医療提供者は、薬局の記録、デジタルモニタリング、フォローアップデータを通じて服薬遵守状況を評価する可能性が高いでしょう。したがって、医師や支払者が治療価値を評価する際には、将来の製品差別化において、有効性、安全性、心血管アウトカムに加え、利便性と服薬継続性がますます重視されるようになるでしょう。
動脈硬化治療薬市場の機会
診断が不十分な患者層への拡大
心血管リスクが未診断または不十分な管理のままとなっている患者の特定と治療を改善することは、大きな機会となります。高血圧、脂質異常症、糖尿病、または高リポタンパク質(a)血症の患者の多くは、心血管イベントが発生するまで専門医の診察を受けていません。企業は、スクリーニングパートナーシップ、プライマリケア教育、リスク評価ツール、および簡素化された治療経路を支援することで、このギャップを埋めることができます。動脈硬化治療薬市場の予測は、医療へのアクセス改善により、これまで未治療だったリスクを管理された患者集団に変換できるため、特に大きな可能性を秘めています。商業戦略は、手頃な価格と拡張可能な流通、および地域の医療システムに適したエビデンスを組み合わせる必要があります。日常的なプライマリケアのワークフローに組み込むことができる製品は、専門の心臓病医のチャネルだけに頼ることなく、より多くの人々にリーチできるため、有利になる可能性があります。
精密心血管医療に関するパートナーシップ
戦略的パートナーシップは、遺伝的に検証され、バイオマーカーによって定義された心血管疾患の標的を対象とした治療法の開発を加速させる機会となります。製薬会社、学術機関、ゲノム関連組織、診断プロバイダー、医療ネットワーク間の連携により、標的発見から臨床検証までの期間を短縮できます。このアプローチは、開発リスクを分散させると同時に、専門的な科学的能力へのアクセスを向上させることも可能です。企業は、従来の治療法では残存リスクが残るリポタンパク質(a)、炎症、血栓症、血管生物学、または新規脂質経路に関連するパートナーシップを優先的に検討することができます。実世界データに基づくパートナーシップは、管理された臨床試験以外での治療継続性、医療利用状況、およびアウトカムを実証することで、別の機会を提供します。これらのデータは、支払者との議論を強化し、競争が激化する心血管疾患市場に参入する治療法の差別化された価値提案を支えることができます。
最近の動向
- 2026年8月:ノバルティスAGは、2026年欧州心臓病学会で発表されるデータには、インクリシラン、心血管リスクプログラム、および現在の治療にもかかわらずリスクが残る患者を対象とした開発の取り組みに関する分析が含まれると発表した。同社はまた、Lp(a)検査の取り組みと、Lp(a)値が高く心血管疾患が確立している患者を対象としたペラカルセンの継続的な開発についても強調した。
- 2026年6月:バイエル社は、無症候性動脈硬化症の早期発見を重視する勧告の発表を受け、サウジアラビア心臓協会との連携を強調しました。この取り組みは、臨床イベント発生前の心血管リスク評価への注目を高めることを目的としており、バイエル社が注力する心血管の健康と予防という幅広い分野にも合致しています。
- 2026年1月:メルク社は、江蘇恒瑞製薬有限公司との契約に基づき開発中の経口リポタンパク質(a)阻害剤であるMK-7262を開発パイプラインに追加しました。このプログラムは動脈硬化症を対象としており、心血管疾患の残存リスク因子として認識されているリポタンパク質(a)の上昇に対処するための経口アプローチへの製薬業界の継続的な投資を示しています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -