
Mercado de tratamientos para aterosclerosis: tamaño, tendencias y previsiones 2034
Tamaño del mercado de terapias para la aterosclerosis y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (medicamentos antiplaquetarios, medicamentos para reducir el colesterol, betabloqueantes, inhibidores de la enzima convertidora de angiotensina (IECA), bloqueadores de los canales de calcio, otros); usuario final (hospital, centros quirúrgicos ambulatorios, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008170
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
6.410 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
13.090 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,26 %
Índice de crecimiento
Mercado potencial
87.600 millones de dólares estadounidenses
(2026-2034)
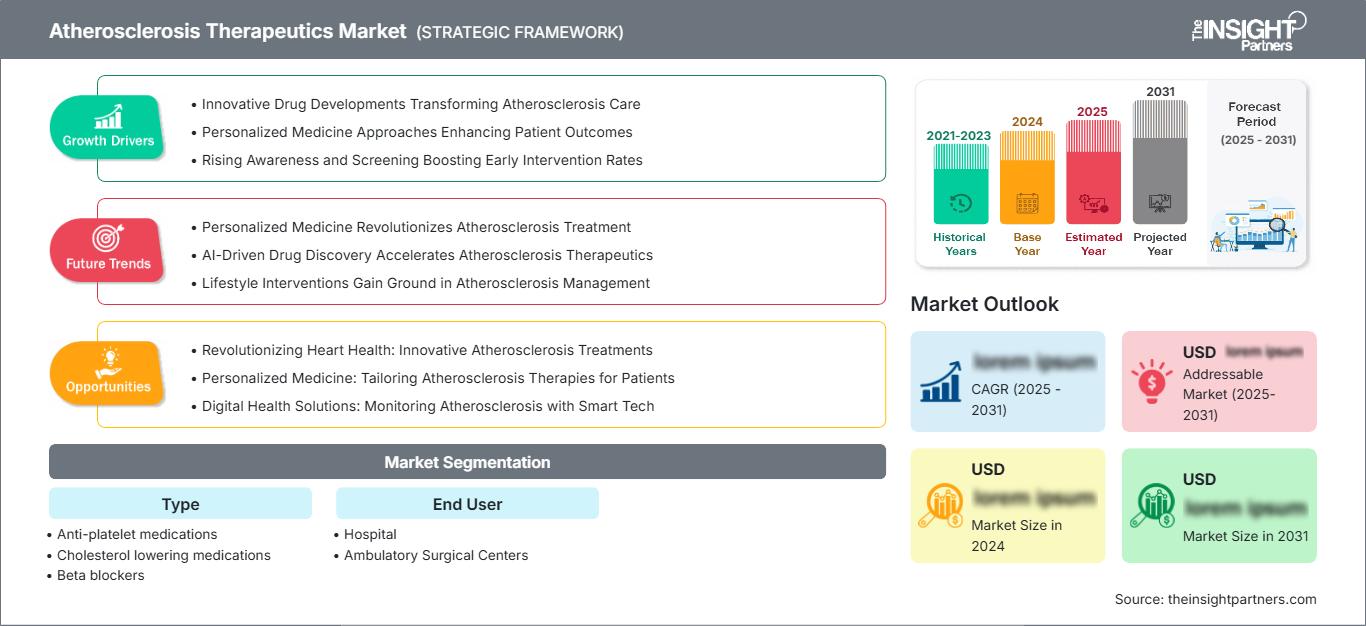
El mercado de tratamientos para la aterosclerosis alcanzó un valor de 6410 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 13 090 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 8,26 % entre 2026 y 2034. Este mercado abarca intervenciones farmacológicas para la trombosis, la dislipidemia, la hipertensión, la inflamación vascular y otros factores de riesgo cardiovascular. El crecimiento del mercado estará impulsado por el creciente interés de la comunidad médica en reducir los eventos cardiovasculares mediante la detección precoz del riesgo y el control de los lípidos y la presión arterial.
El mercado norteamericano de tratamientos para la aterosclerosis se ve impulsado por una sólida infraestructura de atención cardiovascular y una amplia red de especialistas, además del uso de fármacos preventivos. Se prevé que el mercado experimente un crecimiento debido a una mayor intensidad en los tratamientos y una mayor concienciación sobre el riesgo residual, junto con la adopción de nuevas terapias modificadoras de lípidos, además de los antihipertensivos y antiagregantes plaquetarios.
Evaluación y perspectivas del mercado de terapias para la aterosclerosis
- América del Norte: Se estima que América del Norte representará entre el 40 % y el 44 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,2 % entre 2026 y 2034, gracias a las altas tasas de diagnóstico, los sistemas de reembolso establecidos y la intensificación de los tratamientos.
- EE. UU.: Estados Unidos representa aproximadamente entre el 88 % y el 92 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,5 % al 8,3 % durante el período 2026-2034, impulsado por un amplio acceso a tratamientos cardiovasculares.
- Europa: Se estima que Europa representará entre el 27 % y el 31 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,3 % hasta 2034, siendo Alemania, el Reino Unido, Francia, Italia y España los principales centros de demanda.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 19 % y el 23 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 9,8 % durante el período 2026-2034, liderada por China, Japón, India, Corea del Sur y Australia.
- Segmento más importante: Se estima que los medicamentos para reducir el colesterol representarán una cuota de mercado del 39-43% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 8,2-8,9% durante el período 2026-2034.
- Segmento de alto crecimiento: Se estima que los medicamentos antiplaquetarios representarán entre el 20 % y el 24 % de la cuota de mercado en 2025 y se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 8,7 % al 9,5 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Novartis AG, Merck & Co., Inc., Sanofi, F. Hoffmann-La Roche Ltd., GlaxoSmithKline plc, Bayer AG, Johnson & Johnson, AstraZeneca plc, Bristol Myers Squibb Company y Amgen Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo del tratamiento terapéutico de la aterosclerosis ha evolucionado desde los métodos tradicionales de reducción del riesgo cardiovascular hacia un enfoque más personalizado para abordar las anomalías lipídicas y los riesgos cardiovasculares residuales. El tratamiento estándar actual sigue centrándose en el efecto hipolipemiante de las estatinas; sin embargo, se observa una tendencia hacia el uso de inyectables modificadores de lípidos, la administración prolongada de fármacos y la monitorización mediante biomarcadores. Estos factores han modificado los procesos de fabricación, que ahora requieren estándares de calidad más elevados, así como la cadena de frío para algunos productos.
Se prevé que el crecimiento futuro del mercado esté impulsado por el aumento de la incidencia de enfermedades cardiovasculares en la región de Asia-Pacífico y algunos países de Oriente Medio, así como por la investigación de nuevos enfoques terapéuticos. El interés regulatorio se centra principalmente en la demostración de los beneficios cardiovasculares, la seguridad, la adherencia al tratamiento y la selección de pacientes. Según la OMS, las enfermedades cardiovasculares son la principal causa de mortalidad a nivel mundial.
Alcance del informe de mercado de terapias para la aterosclerosis
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.410 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 13.090 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,26% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de terapias para la aterosclerosis
La demanda se ve impulsada por la naturaleza crónica de la enfermedad y la necesidad constante de controlar múltiples factores de riesgo modificables de forma continua. La cadena de suministro en el mercado de tratamientos para la aterosclerosis incluye médicos generales, cardiólogos, hospitales, farmacias, centros de atención ambulatoria, compañías farmacéuticas, distribuidores e instituciones de pago. Según la OMS, en 2022 se registraron 19,8 millones de muertes por enfermedades cardiovasculares en todo el mundo, de las cuales el infarto de miocardio y el accidente cerebrovascular fueron responsables de aproximadamente el 85 %, lo que subraya la importancia de la farmacoterapia preventiva.
Los factores determinantes de la oferta se diferencian según el mecanismo de acción, la dosis, la tolerancia y el beneficio cardiovascular. La competencia en medicamentos genéricos y de uso común se basa en el precio, la disponibilidad y la inclusión en los formularios, mientras que la competencia en medicamentos innovadores se debe a las ventajas en eficacia y adherencia. El volumen de producción es un factor importante para los medicamentos orales, mientras que los medicamentos inyectables tienen procesos de producción complejos.
El posicionamiento competitivo en el mercado de terapias para la aterosclerosis se inclina hacia intervenciones terapéuticas dirigidas a riesgos residuales distintos de la reducción del colesterol LDL. Novartis AG está desarrollando su cartera de productos cardiovasculares mediante el desarrollo de los fármacos inclisiran y pelacarsen, mientras que Merck & Co., Inc. está desarrollando MK-7262, un inhibidor de la lipoproteína(a). Algunas empresas del sector cardiovascular son Sanofi, F. Hoffmann-La Roche Ltd., GlaxoSmithKline plc, AstraZeneca plc, Bayer AG, Johnson & Johnson, Bristol Myers Squibb Company y Amgen Inc.
Cada vez más, la inversión se orienta hacia la medicina de precisión, las dianas validadas genéticamente, los fármacos de acción prolongada y las combinaciones que permiten una mejor adherencia al tratamiento. Bayer AG ha incrementado continuamente sus alianzas de investigación cardiovascular, mientras que AstraZeneca plc se ha centrado en las inversiones en la fabricación e investigación de fármacos. Estas iniciativas reflejan un panorama competitivo en el que las empresas combinan cada vez más el descubrimiento interno, la creación de alianzas, la identificación de biomarcadores y la generación de evidencia para consolidar su posición competitiva en todo el espectro del tratamiento cardiovascular.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tratamientos para la aterosclerosis: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de terapias para la aterosclerosis
Se prevé que Norteamérica represente entre el 40 % y el 44 % de la cuota de mercado de tratamientos para la aterosclerosis en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,2 % entre 2025 y 2034. Se caracteriza por una amplia cobertura de especialistas en medicina cardiovascular, un modelo de reembolso consolidado, altas capacidades de diagnóstico y una implementación eficaz de la farmacoterapia basada en la evidencia. Estados Unidos sigue siendo el principal motor de la demanda, con la contribución de Canadá a través de programas gubernamentales de medicina cardiovascular y prevención.
La intensificación de los regímenes de tratamiento representa un factor estructural importante, especialmente entre quienes padecen dislipidemias y riesgo cardiovascular a pesar del uso de tratamientos estándar. La prevalencia de hipertensión, diabetes, obesidad y dislipidemia garantiza la disponibilidad de la población objetivo. Norteamérica constituye un entorno propicio para la innovación gracias a un panorama clínico bien desarrollado que facilita la investigación de resultados y la prescripción de nuevos tratamientos.
Mercado estadounidense de terapias para la aterosclerosis
Estados Unidos representa aproximadamente entre el 88 % y el 92 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,3 % entre 2026 y 2034. Su posición refleja la alta intensidad de los tratamientos, el acceso a especialistas, las directrices cardiovasculares establecidas y la amplia disponibilidad de productos farmacéuticos. Empresas como Novartis AG, Merck & Co., Inc., Amgen Inc., AstraZeneca plc, Bayer AG y Johnson & Johnson desarrollan importantes actividades comerciales o de desarrollo relacionadas con el sistema cardiovascular.
La tendencia creciente apunta a un mayor énfasis en la prevención secundaria, la intervención intensiva en el control de los lípidos, el control de la presión arterial y la prevención de complicaciones cardiovasculares. Los hospitales y centros ambulatorios constituyen fuentes importantes para la prescripción de medicamentos, mientras que la práctica de los cardiólogos cobra relevancia al facilitar la adopción de nuevos inyectables. La negociación sobre el reembolso y la gestión de la utilización por parte de las aseguradoras siguen siendo consideraciones comerciales de suma importancia, especialmente en el caso de medicamentos de marca costosos frente a genéricos económicos.
Mercado europeo de terapias para la aterosclerosis
Se prevé que Europa alcance una cuota de mercado del 27-31% en 2025 y una tasa de crecimiento anual compuesta (TCAC) estimada del 7,5-8,3% hasta 2034. Alemania es uno de los principales mercados, impulsado por su alta capacidad de atención cardiovascular y la disponibilidad de medicamentos, mientras que el Reino Unido, Francia, Italia y España constituyen otros importantes centros de demanda. Las condiciones de reembolso, los hábitos de prescripción y los presupuestos sanitarios desempeñan un papel fundamental en la adopción de estos tratamientos.
En el Reino Unido, predominan las estrategias de prevención cardiovascular y las guías de tratamiento bien estructuradas. En Alemania, la alta disponibilidad de especialistas se complementa con un elevado consumo de medicamentos. Francia cuenta con servicios de atención cardiovascular hospitalaria y ambulatoria bien desarrollados, mientras que en Italia y España se prioriza la prevención y el manejo de enfermedades crónicas dentro del sistema público de salud. En Europa, el envejecimiento de la población, la hipertensión, la dislipidemia y el cumplimiento terapéutico siguen siendo factores determinantes de la demanda, pero las regulaciones de precios y la evaluación de tecnologías sanitarias pueden influir en la demanda de medicamentos de alta gama.
Mercado de terapias para la aterosclerosis en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 19 % y el 23 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 9,8 % durante el período 2026-2034. China es el mercado líder, seguido de Japón, India, Corea del Sur y Australia. La urbanización, el envejecimiento de la población, los cambios en los hábitos alimentarios y la creciente detección de factores de riesgo cardiovascular están incrementando las necesidades de tratamiento.
China e India ofrecen un gran potencial de volumen a medida que mejora el acceso al diagnóstico y al tratamiento. Japón cuenta con un sistema cardiovascular consolidado y una sólida gestión de las enfermedades crónicas, mientras que Corea del Sur y Australia se benefician de una infraestructura especializada ya establecida. Los programas de salud gubernamentales, la disponibilidad de medicamentos genéricos, la mejora de los programas de detección en atención primaria y la creciente capacidad hospitalaria están impulsando la adopción de productos farmacéuticos en toda la región.
Mercado de terapias para la aterosclerosis en Oriente Medio y África
Oriente Medio y África representan una oportunidad menor, pero cada vez más relevante, con Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica como principales centros de demanda. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,7 % hasta 2034, impulsado por el desarrollo de la infraestructura sanitaria y el aumento de la atención a las enfermedades crónicas.
Arabia Saudita se beneficia de la modernización de su sistema de salud y de las iniciativas de prevención cardiovascular, mientras que los Emiratos Árabes Unidos están ampliando su capacidad de atención especializada. Sudáfrica sigue siendo un mercado farmacéutico subregional clave, respaldado por una infraestructura sanitaria privada consolidada. En el resto de Oriente Medio y África, el acceso limitado, las restricciones de asequibilidad y la capacidad diagnóstica desigual siguen siendo obstáculos, si bien las inversiones en hospitales, atención primaria y programas para enfermedades crónicas están ampliando gradualmente el acceso al tratamiento.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos de fármacos en el mercado de terapias para la aterosclerosis crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,7 % durante el período 2026-2034. La demanda se distribuye entre las terapias que abordan la trombosis, el colesterol, la presión arterial y el riesgo vascular. Los medicamentos para reducir el colesterol mantienen la posición más importante, ya que el control de los lípidos es fundamental para la reducción del riesgo cardiovascular a largo plazo, mientras que los tratamientos antiplaquetarios y antihipertensivos siguen siendo componentes importantes de los regímenes de múltiples fármacos.
- Medicamentos antiplaquetarios: Estos fármacos siguen siendo de importancia estratégica para la prevención de eventos cardiovasculares trombóticos, especialmente en la prevención secundaria. La demanda se mantiene gracias a los protocolos clínicos establecidos y a la amplia disponibilidad de productos genéricos.
- Medicamentos para reducir el colesterol: Esta categoría representa el mayor grupo terapéutico, ya que la reducción del colesterol LDL sigue siendo un objetivo fundamental del tratamiento. Las estatinas genéricas coexisten con terapias diferenciadas dirigidas a pacientes que requieren un mayor control de los lípidos.
- Betabloqueantes: Los betabloqueantes conservan su relevancia en poblaciones cardiovasculares específicas, especialmente cuando el control de la frecuencia cardíaca y el tratamiento de afecciones cardíacas asociadas son clínicamente apropiados. Su amplia disponibilidad de medicamentos genéricos respalda su uso generalizado.
- Inhibidores de la enzima convertidora de angiotensina: Los inhibidores de la ECA siguen siendo importantes para los pacientes que requieren control de la presión arterial, además de protección cardiovascular y renal. Su eficacia comprobada, su asequibilidad y la amplia disponibilidad de genéricos justifican su uso continuado.
- Bloqueadores de los canales de calcio: Los bloqueadores de los canales de calcio tratan la hipertensión y ciertas afecciones cardiovasculares, y siguen siendo ampliamente recetados tanto en sistemas de salud consolidados como emergentes. Su seguridad comprobada y la disponibilidad de genéricos respaldan una demanda sostenida.
Usuario final
Se prevé que el segmento de usuarios finales en el mercado de terapias para la aterosclerosis crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,5 % entre 2026 y 2034. Los hospitales siguen siendo estratégicamente importantes, ya que los pacientes cardiovasculares complejos a menudo requieren evaluación especializada y tratamiento con múltiples fármacos. Los centros quirúrgicos ambulatorios cobran cada vez más relevancia, ya que allí se realizan procedimientos cardiovasculares y servicios de seguimiento fuera de los entornos hospitalarios tradicionales.
- Hospital: Los hospitales representan el principal entorno institucional para el diagnóstico, el manejo de casos cardiovasculares agudos, la consulta con especialistas y el inicio o ajuste de la terapia farmacológica. Su infraestructura multidisciplinaria brinda apoyo a pacientes complejos con múltiples factores de riesgo cardiovascular.
- Centros quirúrgicos ambulatorios: Los centros ambulatorios se benefician de la tendencia generalizada hacia las intervenciones cardiovasculares ambulatorias y los protocolos de atención más cortos. Su función crea oportunidades para la gestión de la medicación relacionada con los procedimientos y la reducción del riesgo cardiovascular posterior a los mismos.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Hospital |
Alto |
Atención especializada |
Maduro |
|
Centros quirúrgicos ambulatorios |
Medio |
Atención ambulatoria |
Escalada |
Factores que impulsan el crecimiento del mercado de terapias para la aterosclerosis y análisis de su impacto
Aumento de la carga de factores de riesgo cardiovascular
La creciente prevalencia de hipertensión, obesidad, diabetes, dislipidemia, sedentarismo y patrones alimentarios poco saludables está aumentando la población que requiere un control continuo del riesgo cardiovascular. La OMS informó que 1300 millones de adultos padecían hipertensión en 2019, mientras que el 31 % de los adultos mayores de 18 años presentaban un nivel insuficiente de actividad física en 2022. Estos factores de riesgo suelen coexistir y aumentan la probabilidad de sufrir eventos ateroscleróticos. Desde el punto de vista comercial, esto genera una demanda constante de tratamientos combinados y de intensificación del tratamiento cuando los enfoques con un solo fármaco resultan insuficientes. Asimismo, incentiva a los profesionales sanitarios a identificar a los pacientes de alto riesgo con mayor antelación y a prolongar la duración del tratamiento. Las compañías farmacéuticas pueden beneficiarse de esta demanda estructural desarrollando terapias que mejoren la adherencia, reduzcan la frecuencia de administración o aborden el riesgo residual en pacientes que siguen siendo vulnerables a pesar de los regímenes preventivos establecidos.
Mayor énfasis en la reducción del riesgo cardiovascular residual.
El manejo clínico se está alejando cada vez más del control básico de los factores de riesgo y se está orientando hacia la identificación de pacientes que siguen expuestos a eventos cardiovasculares a pesar del tratamiento establecido. La elevación persistente del colesterol LDL, la lipoproteína(a) elevada, las vías inflamatorias y el riesgo trombótico están recibiendo mayor atención científica. Esta transición crea oportunidades para terapias diferenciadas con mecanismos que complementan las estatinas, los antihipertensivos y los antiagregantes plaquetarios ya establecidos. El impacto comercial es particularmente relevante para los productos de marca capaces de demostrar beneficios en los resultados en poblaciones de alto riesgo bien definidas. Las pruebas de biomarcadores también pueden mejorar la selección de pacientes y respaldar una prescripción más específica. A medida que se acumula evidencia clínica, los sistemas de salud pueden segmentar cada vez más a los pacientes según el riesgo residual, creando un panorama terapéutico más diferenciado en lugar de depender de vías de tratamiento uniformes.
Ampliación de la infraestructura de prevención cardiovascular
La inversión en atención primaria, cribado, servicios de cardiología especializada y gestión de enfermedades crónicas está mejorando la capacidad de los sistemas sanitarios para identificar y tratar el riesgo cardiovascular de forma más temprana. Este factor es especialmente importante en las economías emergentes, donde las tasas de diagnóstico y tratamiento siguen siendo inferiores a las de los mercados maduros. Una infraestructura ampliada aumenta el número de pacientes que pasan del diagnóstico al tratamiento farmacológico y crea oportunidades de seguimiento más consistentes. Las herramientas de salud digital y los registros médicos electrónicos pueden facilitar aún más el seguimiento de la adherencia, la estratificación del riesgo y el ajuste del tratamiento. Para los fabricantes, una infraestructura más amplia amplía las poblaciones a las que pueden dirigirse, pero también aumenta la competencia en cuanto a asequibilidad y acceso. Las empresas que combinan precios adecuados, generación de evidencia, formación médica y una distribución fiable pueden mejorar su penetración en el mercado a medida que los sistemas sanitarios fortalecen sus capacidades de prevención cardiovascular.
Tendencias futuras del mercado de tratamientos para la aterosclerosis
Selección de tratamiento guiada por biomarcadores
Se prevé que el tratamiento guiado por biomarcadores adquiera cada vez mayor importancia a medida que los médicos busquen identificar a los pacientes con riesgo cardiovascular residual que puedan beneficiarse de terapias más allá del control estándar de lípidos y presión arterial. La lipoproteína(a), el colesterol LDL, los indicadores inflamatorios, las características genéticas y los perfiles de riesgo más amplios pueden respaldar decisiones terapéuticas más diferenciadas. La creciente disponibilidad de pruebas de laboratorio avanzadas y registros longitudinales de pacientes facilitará la segmentación del riesgo en entornos especializados. El desarrollo farmacéutico también se está orientando hacia objetivos validados genéticamente y terapias diseñadas para vías biológicas más específicas. Esto podría desplazar el tratamiento de la prescripción poblacional general hacia grupos de pacientes definidos por características de riesgo medibles. Por lo tanto, las empresas con diagnósticos complementarios, capacidad de generación de evidencia y medicamentos dirigidos podrían obtener ventajas estratégicas a medida que se desarrolla la atención cardiovascular de precisión.
Terapias de acción prolongada y orientadas a la adherencia
La adherencia a la medicación en el mercado de tratamientos para la aterosclerosis sigue siendo un reto importante en las enfermedades cardiovasculares crónicas, ya que el tratamiento suele prolongarse durante años sin síntomas inmediatamente perceptibles. Las formulaciones de acción prolongada, los esquemas de dosificación simplificados y las terapias que requieren menos administraciones anuales se perfilan como soluciones para este desafío. Estos enfoques pueden reducir la frecuencia de las decisiones de medicación iniciadas por el paciente y, potencialmente, mejorar la adherencia. Esta tendencia es especialmente relevante para las terapias hipolipemiantes, donde las opciones inyectables pueden complementar o reemplazar los regímenes orales diarios en determinados pacientes. Es probable que los profesionales sanitarios también evalúen la adherencia mediante los registros de farmacia, la monitorización digital y los datos de seguimiento. Por lo tanto, la diferenciación futura de los productos incorporará cada vez más la comodidad y la adherencia, junto con la eficacia, la seguridad y los resultados cardiovasculares, cuando los médicos y las aseguradoras evalúen el valor terapéutico.
Oportunidades de mercado en el sector de las terapias para la aterosclerosis
Expansión a poblaciones de pacientes infradiagnosticados
Existe una gran oportunidad para mejorar la identificación y el tratamiento de pacientes cuyo riesgo cardiovascular permanece sin diagnosticar o con un control inadecuado. Muchas personas con hipertensión, dislipidemia, diabetes o niveles elevados de lipoproteína(a) no reciben atención especializada hasta que sufren un evento cardiovascular. Las empresas pueden abordar esta brecha mediante el apoyo a programas de detección precoz, la educación en atención primaria, herramientas de evaluación de riesgos y vías de tratamiento simplificadas. El mercado emergente de terapias para la aterosclerosis ofrece un potencial especialmente significativo, ya que las mejoras en el acceso a la atención médica pueden convertir el riesgo previamente no tratado en poblaciones de pacientes con un control adecuado. Las estrategias comerciales deben combinar la asequibilidad con una distribución escalable y evidencia adaptada a los sistemas de salud locales. Los productos que se pueden integrar en los flujos de trabajo rutinarios de atención primaria pueden tener una ventaja, ya que pueden llegar a poblaciones más amplias sin depender exclusivamente de los canales de cardiología especializada.
Colaboraciones en torno a la medicina cardiovascular de precisión
Las alianzas estratégicas representan una oportunidad para acelerar el desarrollo de terapias dirigidas a dianas cardiovasculares validadas genéticamente y definidas por biomarcadores. La colaboración entre compañías farmacéuticas, instituciones académicas, organizaciones genómicas, proveedores de diagnóstico y redes sanitarias puede acortar el camino desde el descubrimiento de la diana hasta su validación clínica. Este enfoque también permite distribuir el riesgo de desarrollo y, al mismo tiempo, mejorar el acceso a capacidades científicas especializadas. Las empresas pueden priorizar las alianzas relacionadas con la lipoproteína(a), la inflamación, la trombosis, la biología vascular o nuevas vías lipídicas donde los tratamientos convencionales dejan un riesgo residual. Las alianzas basadas en evidencia del mundo real ofrecen otra oportunidad al demostrar la persistencia del tratamiento, la utilización de los servicios sanitarios y los resultados fuera de los ensayos clínicos controlados. Estos datos pueden fortalecer las conversaciones con los financiadores y respaldar propuestas de valor diferenciadas para las terapias que ingresan a mercados cardiovasculares cada vez más competitivos.
Novedades recientes
- Agosto de 2026: Novartis AG anunció que los datos presentados en el Congreso de la Sociedad Europea de Cardiología de 2026 incluirían análisis de inclisirán, programas de riesgo cardiovascular y esfuerzos de desarrollo en curso para pacientes que siguen en riesgo a pesar del tratamiento actual. La compañía también destacó las iniciativas de análisis de Lp(a) y el desarrollo continuo de pelacarsen para pacientes con niveles elevados de Lp(a) y enfermedad cardiovascular establecida.
- Junio de 2026: Bayer AG destacó su colaboración con la Asociación Saudí del Corazón tras la publicación de recomendaciones que enfatizan la identificación temprana de la aterosclerosis subclínica. Esta iniciativa promueve una mayor atención a la evaluación del riesgo cardiovascular antes de que se produzcan eventos clínicos y se alinea con el enfoque más amplio de Bayer en la salud y la prevención cardiovascular.
- Enero de 2026: Merck & Co., Inc. actualizó su cartera de proyectos en desarrollo para incluir MK-7262, un inhibidor oral de la lipoproteína(a) que se está desarrollando bajo un acuerdo con Jiangsu Hengrui Pharmaceuticals Co., Ltd. El programa está dirigido a la aterosclerosis y demuestra la continua inversión farmacéutica en enfoques orales para abordar los niveles elevados de lipoproteína(a), un factor de riesgo cardiovascular residual reconocido.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -