
Marché des traitements de l’athérosclérose : taille et tendances 2034
Taille et prévisions du marché des traitements de l'athérosclérose (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (antiagrégants plaquettaires, hypolipémiants, bêta-bloquants, inhibiteurs de l'enzyme de conversion de l'angiotensine (IEC), inhibiteurs calciques, autres) ; utilisateur final (hôpitaux, centres de chirurgie ambulatoire, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008170
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
6,41 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,09 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
8,26 %
taux de croissance
Marché adressable
87,60 milliards de dollars américains
(2026-2034)
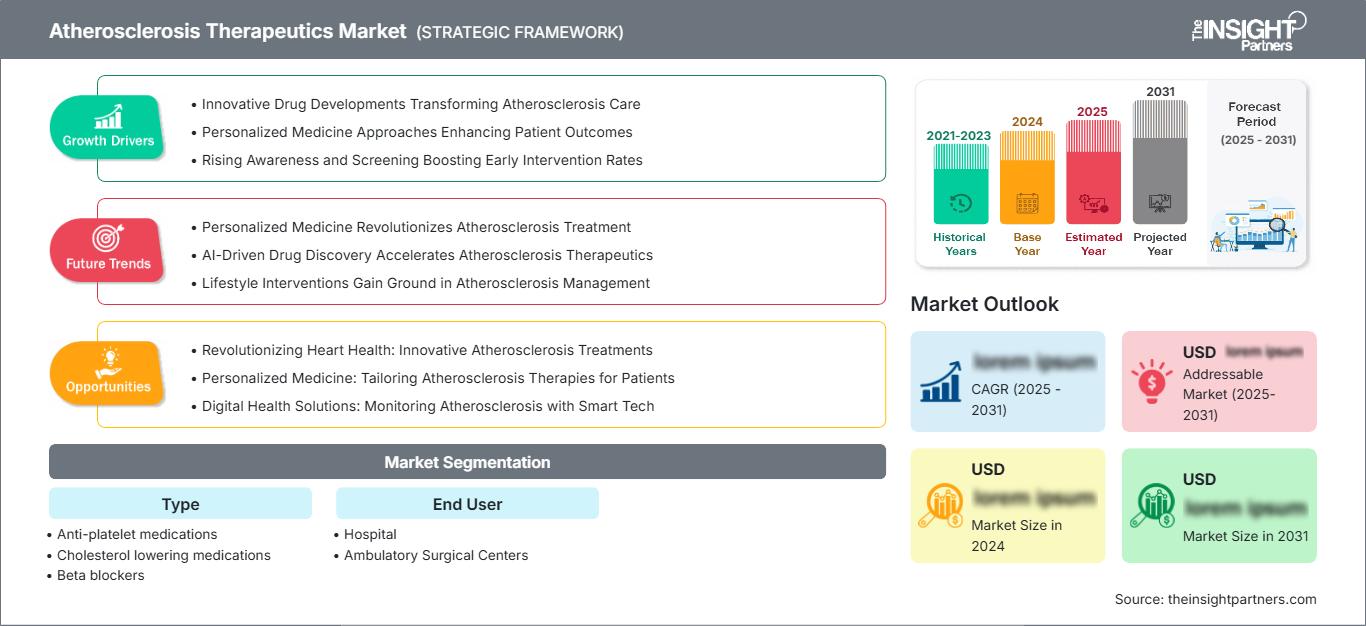
Le marché des traitements de l'athérosclérose était évalué à 6,41 milliards de dollars américains en 2025 et devrait atteindre 13,09 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 8,26 % sur la période 2026-2034. Ce marché comprend les interventions pharmacologiques pour la thrombose, la dyslipidémie, l'hypertension, l'inflammation vasculaire et d'autres facteurs de risque cardiovasculaires. La croissance de ce marché sera stimulée par l'intérêt croissant de la communauté médicale pour la réduction des événements cardiovasculaires grâce à un dépistage précoce des risques et à la prise en charge des lipides et de la pression artérielle.
Le marché nord-américain des traitements de l'athérosclérose est soutenu par un système de soins cardiovasculaires développé, un réseau de spécialistes et l'utilisation de médicaments préventifs. Ce marché devrait croître grâce à une intensification des traitements, une meilleure prise de conscience des risques résiduels et l'adoption de nouvelles thérapies hypolipémiantes, en plus des antihypertenseurs et des antiagrégants plaquettaires.
Analyse et perspectives du marché des traitements de l'athérosclérose
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 40 à 44 % en 2025 et devrait croître à un TCAC de 7,4 à 8,2 % entre 2026 et 2034, grâce à des taux de diagnostic élevés, des systèmes de remboursement établis et une intensification des traitements.
- États-Unis : Les États-Unis représentent environ 88 à 92 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 7,5 à 8,3 % entre 2026 et 2034, grâce à un large accès aux traitements cardiovasculaires.
- Europe : On estime que l'Europe détiendra une part de marché de 27 à 31 % en 2025 et connaîtra une croissance annuelle composée de 7,5 à 8,3 % jusqu'en 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne représentant les principaux centres de demande.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché estimée entre 19 et 23 % en 2025 et devrait enregistrer un TCAC de 9,0 à 9,8 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie.
- Segment le plus important : Les médicaments hypocholestérolémiants devraient représenter une part de marché de 39 à 43 % en 2025 et connaître une croissance annuelle composée de 8,2 à 8,9 % entre 2026 et 2034.
- Segment à forte croissance : Les médicaments antiplaquettaires devraient représenter une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 8,7 à 9,5 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Novartis AG, Merck & Co., Inc., Sanofi, F. Hoffmann-La Roche Ltd., GlaxoSmithKline plc, Bayer AG, Johnson & Johnson, AstraZeneca plc, Bristol Myers Squibb Company et Amgen Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement des traitements de l'athérosclérose a évolué, passant d'une approche centrée sur les méthodes traditionnelles de réduction du risque cardiovasculaire à une approche plus personnalisée visant à corriger les anomalies lipidiques et les risques cardiovasculaires résiduels. Le traitement standard actuel repose toujours sur l'effet hypolipémiant des statines ; cependant, on observe une tendance à utiliser des injectables hypolipémiants, à prolonger la posologie et à s'appuyer sur les biomarqueurs. Ces facteurs ont entraîné des modifications des procédés de fabrication, imposant désormais des normes de qualité plus strictes ainsi que le respect de la chaîne du froid pour certains produits.
La croissance future du marché devrait être stimulée par l'augmentation des maladies cardiovasculaires dans la région Asie-Pacifique et certains pays du Moyen-Orient, ainsi que par la recherche de nouvelles approches thérapeutiques. L'intérêt des autorités réglementaires se concentre principalement sur la démonstration des bénéfices cardiovasculaires, la sécurité, l'observance du traitement et la sélection des patients. Selon l'OMS, les maladies cardiovasculaires constituent la première cause de mortalité dans le monde.
Portée du rapport sur le marché des traitements de l'athérosclérose
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,41 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,09 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,26% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des traitements de l'athérosclérose
La demande est alimentée par le caractère chronique de la maladie et la nécessité constante de gérer de multiples facteurs de risque modifiables. La chaîne d'approvisionnement du marché des traitements de l'athérosclérose comprend les médecins généralistes, les cardiologues, les hôpitaux, les pharmacies, les centres de soins ambulatoires, les entreprises pharmaceutiques, les distributeurs et les organismes payeurs. Selon l'OMS, 19,8 millions de décès dus aux maladies cardiovasculaires ont été recensés dans le monde en 2022, dont environ 85 % étaient imputables à un infarctus ou un AVC, soulignant ainsi l'importance d'une pharmacothérapie préventive.
Les facteurs déterminants de l'offre varient selon le mécanisme d'action, la dose, la tolérance et les bénéfices cardiovasculaires. La concurrence entre les génériques et les médicaments existants repose sur le prix, la disponibilité et l'inscription au formulaire thérapeutique, tandis que celle des nouveaux médicaments est liée à leurs avantages en termes d'efficacité et d'observance. Le volume de production est un facteur important pour les médicaments oraux, tandis que les médicaments injectables nécessitent des procédés de fabrication complexes.
Le positionnement concurrentiel sur le marché des traitements de l'athérosclérose s'oriente vers des interventions thérapeutiques ciblant les risques résiduels autres que la réduction du cholestérol LDL. Novartis AG développe son portefeuille de produits cardiovasculaires avec les médicaments inclisiran et pelacarsen, tandis que Merck & Co., Inc. développe le MK-7262, un inhibiteur de la lipoprotéine(a). Parmi les entreprises présentes dans le secteur cardiovasculaire figurent Sanofi, F. Hoffmann-La Roche Ltd., GlaxoSmithKline plc, AstraZeneca plc, Bayer AG, Johnson & Johnson, Bristol Myers Squibb Company et Amgen Inc.
Les investissements s'orientent de plus en plus vers la médecine de précision, les cibles génétiquement validées, les agents à action prolongée et les combinaisons thérapeutiques permettant une meilleure observance. Bayer AG a continuellement renforcé ses alliances de recherche cardiovasculaire, tandis qu'AstraZeneca plc s'est concentrée sur les investissements dans la production et la recherche pharmaceutiques. Ces initiatives témoignent d'un contexte concurrentiel où les entreprises associent de plus en plus la recherche interne, la création d'alliances, l'identification de biomarqueurs et la production de données probantes afin de se positionner avantageusement sur l'ensemble du spectre des traitements cardiovasculaires.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des traitements de l'athérosclérose : perspectives stratégiques
Perspectives régionales
Marché des traitements contre l'athérosclérose en Amérique du Nord
L’Amérique du Nord devrait représenter de 40 à 44 % du marché des traitements de l’athérosclérose en 2025 et connaître une croissance annuelle composée de 7,4 à 8,2 % entre 2025 et 2034. Ce marché se caractérise par une forte présence de spécialistes en cardiologie, un modèle de remboursement bien établi, des capacités diagnostiques performantes et une mise en œuvre efficace des pharmacothérapies fondées sur des données probantes. Les États-Unis demeurent le principal moteur de la demande, le Canada y contribuant par le biais de ses programmes gouvernementaux de médecine cardiovasculaire et de prévention.
L'intensification des traitements constitue un facteur structurel important, notamment chez les patients présentant des anomalies lipidiques et un risque cardiovasculaire malgré un traitement standard. La prévalence de l'hypertension, du diabète, de l'obésité et de la dyslipidémie garantit l'existence d'une population cible. L'Amérique du Nord offre un environnement propice à l'innovation grâce à un paysage clinique bien développé qui facilite la recherche sur les résultats et la prescription de nouveaux traitements.
Marché américain des traitements contre l'athérosclérose
Les États-Unis représentent environ 88 à 92 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 7,5 à 8,3 % entre 2026 et 2034. Cette position s'explique par une forte intensité de prise en charge, un accès facilité aux spécialistes, des recommandations cardiovasculaires bien établies et une importante disponibilité de médicaments. Des entreprises telles que Novartis AG, Merck & Co., Inc., Amgen Inc., AstraZeneca plc, Bayer AG et Johnson & Johnson mènent d'importantes activités commerciales ou de développement dans le domaine cardiovasculaire.
La tendance actuelle met l'accent sur la prévention secondaire, la prise en charge intensive des lipides, le contrôle de la pression artérielle et la prévention des complications cardiovasculaires. Les hôpitaux et les centres de soins ambulatoires constituent d'importantes sources de prescription de médicaments, tandis que les cardiologues jouent un rôle crucial dans l'adoption des nouveaux injectables. La négociation des modalités de remboursement et la gestion de l'utilisation par les organismes payeurs demeurent des enjeux commerciaux majeurs, notamment en ce qui concerne les médicaments de marque onéreux par rapport aux génériques bon marché.
Marché européen des traitements contre l'athérosclérose
L'Europe devrait détenir entre 27 et 31 % de parts de marché en 2025 et afficher un taux de croissance annuel composé (TCAC) prévisionnel de 7,5 à 8,3 % jusqu'en 2034. L'Allemagne figure parmi les principaux marchés, grâce à ses importantes capacités de prise en charge des maladies cardiovasculaires et à la disponibilité des médicaments. Le Royaume-Uni, la France, l'Italie et l'Espagne constituent d'autres pôles de demande importants. Les conditions de remboursement, les habitudes de prescription et les budgets de santé sont des facteurs déterminants pour l'adoption de ces traitements.
Au Royaume-Uni, des stratégies de prévention cardiovasculaire et des recommandations de traitement bien structurées prévalent. En Allemagne, la forte présence de spécialistes s'accompagne d'une consommation pharmaceutique élevée. La France dispose de services de soins cardiovasculaires hospitaliers et ambulatoires performants, tandis qu'en Italie et en Espagne, l'accent est mis sur la prévention et la prise en charge des maladies chroniques dans le cadre du système de santé publique. En Europe, le vieillissement de la population, l'hypertension, la dyslipidémie et l'observance thérapeutique demeurent des facteurs clés de la demande, mais la réglementation des prix et l'évaluation des technologies de la santé pourraient influencer la demande de médicaments haut de gamme.
Marché des traitements contre l'athérosclérose en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 19 et 23 % du marché en 2025 et devrait connaître une croissance annuelle composée de 9,0 à 9,8 % entre 2026 et 2034. La Chine est le premier marché, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. L'urbanisation, le vieillissement de la population, l'évolution des habitudes alimentaires et la détection accrue des facteurs de risque cardiovasculaires contribuent à l'augmentation des besoins en matière de traitement.
La Chine et l'Inde présentent un potentiel de croissance important grâce à l'amélioration de l'accès au diagnostic et au traitement. Le Japon dispose d'un système cardiovasculaire performant et d'une solide prise en charge des maladies chroniques, tandis que la Corée du Sud et l'Australie bénéficient d'infrastructures spécialisées bien établies. Les programmes de santé gouvernementaux, la disponibilité des médicaments génériques, l'amélioration du dépistage en soins primaires et l'augmentation des capacités hospitalières favorisent l'adoption des produits pharmaceutiques dans toute la région.
Marché des traitements contre l'athérosclérose au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent un marché plus restreint mais de plus en plus important, l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud constituant les principaux pôles de demande. Ce marché régional devrait connaître une croissance annuelle composée de 7,8 % à 8,7 % jusqu'en 2034, soutenue par le développement des infrastructures de santé et une meilleure prise en charge des maladies chroniques.
L’Arabie saoudite bénéficie de la modernisation de son système de santé et d’initiatives de prévention cardiovasculaire, tandis que les Émirats arabes unis développent leurs capacités en matière de soins spécialisés. L’Afrique du Sud demeure un marché pharmaceutique sous-régional clé, grâce à une infrastructure de santé privée bien établie. Dans le reste du Moyen-Orient et de l’Afrique, l’accès limité aux soins, les problèmes d’accessibilité financière et l’inégalité des capacités de diagnostic persistent, même si les investissements dans les hôpitaux, les soins primaires et les programmes de prise en charge des maladies chroniques contribuent progressivement à améliorer l’accès aux traitements.
Analyse de segmentation
Taper
Le segment « Type » du marché des traitements de l’athérosclérose devrait connaître une croissance annuelle composée (TCAC) de 8,0 à 8,7 % entre 2026 et 2034. La demande se répartit entre les thérapies ciblant la thrombose, le cholestérol, la pression artérielle et le risque vasculaire. Les médicaments hypolipémiants conservent la position dominante, la gestion des lipides étant essentielle à la réduction du risque cardiovasculaire à long terme, tandis que les traitements antiplaquettaires et antihypertenseurs demeurent des composantes importantes des schémas thérapeutiques multithérapeutiques.
- Médicaments antiplaquettaires : Ces médicaments demeurent essentiels à la prévention des événements cardiovasculaires thrombotiques, notamment en prévention secondaire. La demande est soutenue par des protocoles cliniques établis et une large disponibilité de génériques.
- Médicaments hypolipémiants : cette catégorie représente le plus grand nombre de traitements, car la réduction du cholestérol LDL demeure un objectif thérapeutique central. Les statines génériques coexistent avec des traitements différenciés destinés aux patients nécessitant un contrôle lipidique plus poussé.
- Bêta-bloquants : Les bêta-bloquants conservent leur intérêt chez certaines populations cardiovasculaires, notamment lorsque le contrôle de la fréquence cardiaque et la prise en charge des affections cardiaques associées sont cliniquement appropriés. Leur large disponibilité est assurée par une gamme bien établie de médicaments génériques.
- Inhibiteurs de l'enzyme de conversion de l'angiotensine (IEC) : les IEC demeurent essentiels pour les patients nécessitant une prise en charge de la pression artérielle associée à une protection cardiovasculaire et rénale. Leur efficacité reconnue, leur prix abordable et la large disponibilité de génériques justifient leur utilisation continue.
- Inhibiteurs calciques : Les inhibiteurs calciques traitent l’hypertension et certaines affections cardiovasculaires et restent largement prescrits dans les systèmes de santé établis et émergents. Leur innocuité démontrée et la disponibilité de génériques soutiennent une demande constante.
Utilisateur final
Le segment des utilisateurs finaux sur le marché des traitements de l'athérosclérose devrait connaître une croissance annuelle composée (TCAC) de 7,8 % à 8,5 % entre 2026 et 2034. Les hôpitaux demeurent un acteur stratégique, car les patients atteints de pathologies cardiovasculaires complexes nécessitent souvent une évaluation spécialisée et un traitement multimédicamenteux. Les centres de chirurgie ambulatoire jouent un rôle de plus en plus important, car ils permettent de réaliser des interventions cardiovasculaires et d'assurer un suivi en dehors des structures d'hospitalisation traditionnelles.
- Hôpital : Les hôpitaux constituent le principal lieu de diagnostic, de prise en charge des maladies cardiovasculaires aiguës, de consultation spécialisée et d’instauration ou d’ajustement des traitements pharmacologiques. Leur infrastructure multidisciplinaire permet de prendre en charge des patients complexes présentant de multiples facteurs de risque cardiovasculaires.
- Centres de chirurgie ambulatoire : Les structures ambulatoires bénéficient de l’évolution générale vers les interventions cardiovasculaires en externe et des parcours de soins plus courts. Leur rôle offre des possibilités de gestion médicamenteuse liée aux interventions et de réduction du risque cardiovasculaire post-opératoire.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Hôpital |
Haut |
Soins spécialisés |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
Soins ambulatoires |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des traitements de l'athérosclérose
Charge croissante des facteurs de risque cardiovasculaires
La prévalence croissante de l'hypertension, de l'obésité, du diabète, de la dyslipidémie, de la sédentarité et des mauvaises habitudes alimentaires accroît la population nécessitant une prise en charge continue du risque cardiovasculaire. L'OMS a rapporté que 1,3 milliard d'adultes souffraient d'hypertension en 2019, tandis que 31 % des adultes de 18 ans et plus étaient insuffisamment actifs physiquement en 2022. Ces facteurs de risque coexistent fréquemment et augmentent la probabilité d'événements athérosclérotiques. Sur le plan commercial, cela engendre une demande soutenue de traitements combinés et d'intensification des traitements lorsque les monothérapies s'avèrent insuffisantes. Cela incite également les professionnels de santé à identifier plus tôt les patients à haut risque et à prolonger la durée des traitements. Les entreprises pharmaceutiques peuvent tirer profit de cette demande structurelle en développant des thérapies qui améliorent l'observance, réduisent la fréquence d'administration ou ciblent le risque résiduel chez les patients qui restent vulnérables malgré les protocoles de prévention établis.
Mettre davantage l'accent sur la réduction du risque cardiovasculaire résiduel
La prise en charge clinique s'oriente de plus en plus vers l'identification des patients exposés à des événements cardiovasculaires malgré un traitement établi, au-delà du simple contrôle des facteurs de risque. L'élévation persistante du LDL-cholestérol, l'élévation de la lipoprotéine(a), les voies inflammatoires et le risque thrombotique font l'objet d'une attention scientifique accrue. Cette transition ouvre la voie à des thérapies différenciées, dont les mécanismes d'action complètent ceux des statines, des antihypertenseurs et des antiagrégants plaquettaires classiques. L'impact commercial est particulièrement important pour les médicaments de marque capables de démontrer des bénéfices cliniques chez des populations à haut risque bien définies. Les tests de biomarqueurs peuvent également améliorer la sélection des patients et permettre une prescription plus ciblée. À mesure que les données cliniques s'accumulent, les systèmes de santé pourraient segmenter de plus en plus les patients en fonction de leur risque résiduel, créant ainsi un paysage thérapeutique plus différencié, plutôt que de s'appuyer sur des protocoles de traitement uniformes.
Développement des infrastructures de prévention cardiovasculaire
L'investissement dans les soins primaires, le dépistage, les services de cardiologie spécialisés et la prise en charge des maladies chroniques améliore la capacité des systèmes de santé à identifier et à traiter plus précocement les risques cardiovasculaires. Ce facteur est particulièrement important dans les économies émergentes où les taux de diagnostic et de traitement restent inférieurs à ceux observés sur les marchés matures. Le développement des infrastructures permet à un plus grand nombre de patients de passer du diagnostic à la prise en charge pharmacologique et offre des possibilités de suivi plus régulières. Les outils de santé numérique et les dossiers médicaux électroniques peuvent faciliter le suivi de l'observance thérapeutique, la stratification des risques et l'ajustement des traitements. Pour les fabricants, un développement des infrastructures élargit les populations cibles, mais intensifie également la concurrence en matière d'accessibilité et de prix. Les entreprises qui associent une tarification adaptée, la production de données probantes, la formation des médecins et une distribution fiable peuvent améliorer la pénétration du marché à mesure que les systèmes de santé renforcent leurs capacités de prévention cardiovasculaire.
Tendances futures du marché des traitements de l'athérosclérose
Sélection du traitement guidée par les biomarqueurs
Le traitement guidé par les biomarqueurs devrait prendre une importance croissante, les cliniciens cherchant à identifier les patients présentant un risque cardiovasculaire résiduel susceptibles de bénéficier de thérapies allant au-delà de la prise en charge standard des lipides et de la pression artérielle. La lipoprotéine(a), le cholestérol LDL, les indicateurs inflammatoires, les caractéristiques génétiques et des profils de risque plus larges peuvent étayer des décisions thérapeutiques plus ciblées. L'accès accru à des analyses de laboratoire avancées et aux dossiers patients longitudinaux facilitera la segmentation des risques dans différents contextes spécialisés. Le développement pharmaceutique s'oriente également vers des cibles validées génétiquement et des thérapies conçues pour des voies biologiques plus spécifiques. Ceci pourrait faire évoluer les prescriptions, actuellement basées sur l'ensemble de la population, vers des groupes de patients définis par des caractéristiques de risque mesurables. Les entreprises disposant de capacités complémentaires en matière de diagnostic, de production de données probantes et de médicaments ciblés pourraient ainsi acquérir des avantages stratégiques à mesure que se développe la médecine cardiovasculaire de précision.
Des thérapies à action prolongée et axées sur l'observance
L'observance thérapeutique dans le domaine des traitements de l'athérosclérose demeure un défi majeur dans les maladies cardiovasculaires chroniques, car le traitement se poursuit souvent pendant des années sans symptômes immédiatement perceptibles. Les formulations à action prolongée, les schémas posologiques simplifiés et les traitements nécessitant moins d'administrations annuelles sont susceptibles de répondre à ce défi. Ces approches peuvent réduire la fréquence des décisions relatives aux médicaments prises par le patient et potentiellement améliorer l'observance. Cette tendance est particulièrement pertinente pour les traitements hypolipémiants, où les options injectables peuvent compléter ou remplacer les traitements oraux quotidiens chez certains patients. Les professionnels de santé sont également susceptibles d'évaluer l'observance grâce aux dossiers pharmaceutiques, à la surveillance numérique et aux données de suivi. La différenciation future des produits intégrera donc de plus en plus la facilité d'utilisation et l'observance, au même titre que l'efficacité, la sécurité et les résultats cardiovasculaires, lorsque les médecins et les organismes payeurs évalueront la valeur thérapeutique.
Opportunités du marché des traitements de l'athérosclérose
Extension aux populations de patients sous-diagnostiqués
Il existe une opportunité majeure d'améliorer le dépistage et la prise en charge des patients dont le risque cardiovasculaire demeure non diagnostiqué ou insuffisamment contrôlé. Nombre de personnes souffrant d'hypertension, de dyslipidémie, de diabète ou d'un taux élevé de lipoprotéine(a) ne consultent pas de spécialiste avant la survenue d'un événement cardiovasculaire. Les entreprises peuvent combler cette lacune en soutenant les partenariats de dépistage, la formation des professionnels de santé de premier recours, les outils d'évaluation des risques et la simplification des parcours de soins. Les prévisions concernant le marché des traitements émergents de l'athérosclérose offrent un potentiel particulièrement important, car l'amélioration de l'accès aux soins peut permettre de prendre en charge des populations de patients auparavant non traités. Les stratégies commerciales doivent allier accessibilité financière, distribution à grande échelle et données probantes adaptées aux systèmes de santé locaux. Les produits pouvant être intégrés aux pratiques courantes des soins primaires présentent un avantage certain, car ils permettent de toucher une population plus large sans dépendre exclusivement des services de cardiologie spécialisés.
Partenariats autour de la médecine cardiovasculaire de précision
Les partenariats stratégiques offrent l'opportunité d'accélérer le développement de thérapies ciblant des mécanismes cardiovasculaires validés génétiquement et définis par des biomarqueurs. Les collaborations entre entreprises pharmaceutiques, institutions académiques, organismes de génomique, fournisseurs de diagnostics et réseaux de santé peuvent raccourcir le délai entre la découverte de la cible et sa validation clinique. Cette approche permet également de répartir les risques liés au développement tout en améliorant l'accès à des compétences scientifiques spécialisées. Les entreprises peuvent privilégier les partenariats portant sur la lipoprotéine(a), l'inflammation, la thrombose, la biologie vasculaire ou de nouvelles voies lipidiques pour lesquelles les traitements conventionnels présentent un risque résiduel. Les partenariats basés sur des données en vie réelle constituent une autre opportunité, en démontrant la persistance du traitement, le recours aux soins et les résultats en dehors des essais cliniques contrôlés. Ces données peuvent étayer les discussions avec les organismes payeurs et soutenir des propositions de valeur différenciées pour les thérapies arrivant sur des marchés cardiovasculaires de plus en plus concurrentiels.
Développements récents
- Août 2026 : Novartis AG a annoncé que les données présentées au congrès 2026 de la Société européenne de cardiologie incluraient des analyses de l’inclisiran, des programmes de gestion du risque cardiovasculaire et des travaux de développement en cours pour les patients présentant un risque persistant malgré leur traitement actuel. L’entreprise a également mis en avant ses initiatives de dépistage de la Lp(a) et la poursuite du développement du pelacarsen chez les patients présentant un taux élevé de Lp(a) et une maladie cardiovasculaire avérée.
- Juin 2026 : Bayer AG a mis en avant sa collaboration avec l’Association saoudienne de cardiologie suite à la publication de recommandations soulignant l’importance du dépistage précoce de l’athérosclérose infraclinique. Cette initiative encourage une meilleure évaluation du risque cardiovasculaire avant l’apparition d’événements cliniques et s’inscrit dans la stratégie globale de Bayer en matière de santé et de prévention cardiovasculaires.
- Janvier 2026 : Merck & Co., Inc. a mis à jour son portefeuille de développement pour inclure le MK-7262, un inhibiteur oral de la lipoprotéine(a) développé dans le cadre d’un accord avec Jiangsu Hengrui Pharmaceuticals Co., Ltd. Le programme cible l’athérosclérose et illustre l’investissement continu de l’industrie pharmaceutique dans les approches orales pour traiter l’élévation de la lipoprotéine(a), un facteur de risque cardiovasculaire résiduel reconnu.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -