
Mercato dei trattamenti per aterosclerosis: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato delle terapie per l'aterosclerosi (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (farmaci antiaggreganti piastrinici, farmaci ipocolesterolemizzanti, beta-bloccanti, inibitori dell'enzima di conversione dell'angiotensina (ACE), bloccanti dei canali del calcio, altri); utente finale (ospedali, centri chirurgici ambulatoriali, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008170
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
6,41 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
13,09 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,26 %
Tasso di crescita
Mercato di riferimento
87,60 miliardi di dollari USA
(2026-2034)
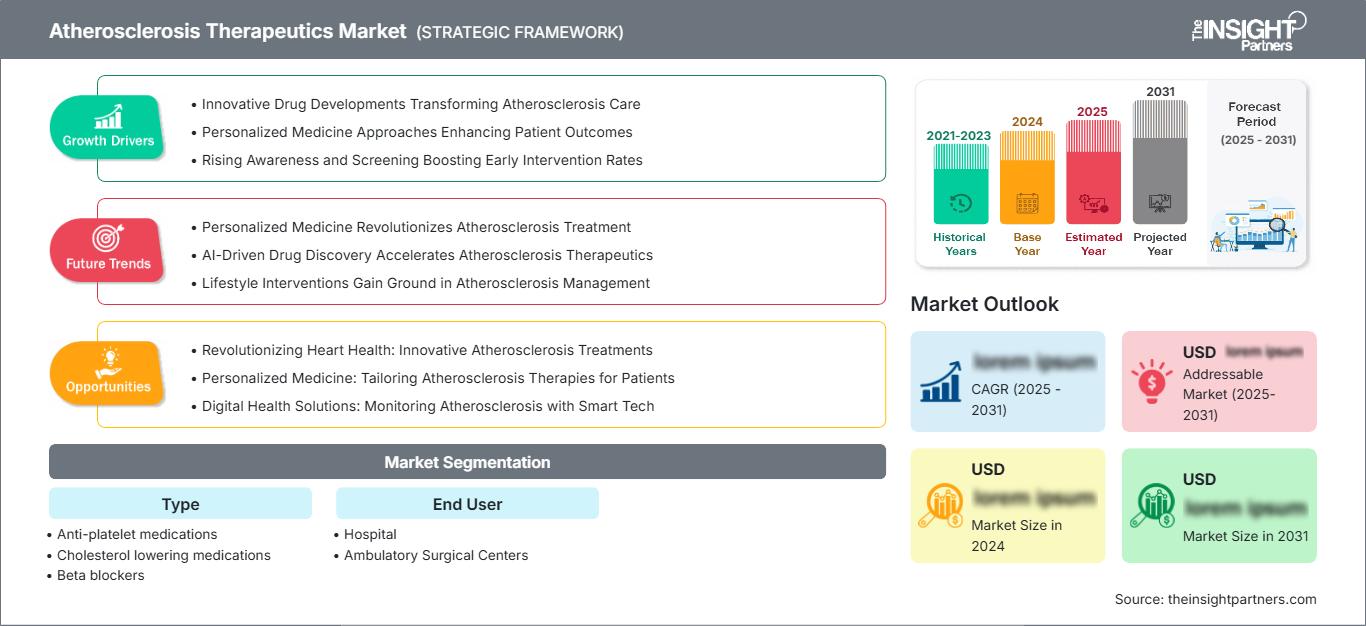
Il mercato delle terapie per l'aterosclerosi valeva 6,41 miliardi di dollari nel 2025 e si prevede che raggiungerà i 13,09 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,26% nel periodo 2026-2034. Questo mercato comprende interventi farmacologici per trombosi, dislipidemia, ipertensione, infiammazione vascolare e altri fattori di rischio cardiovascolare. La crescita del mercato sarà trainata dalla crescente attenzione della comunità medica alla riduzione degli eventi cardiovascolari attraverso l'identificazione precoce del rischio e la gestione dei lipidi e della pressione sanguigna.
Le dimensioni del mercato nordamericano dei farmaci per l'aterosclerosi sono sostenute dalla presenza di una struttura di assistenza cardiovascolare ben sviluppata e di una rete di specialisti, oltre che dall'utilizzo di farmaci preventivi. Si prevede che il mercato crescerà grazie all'intensificazione dei trattamenti e alla maggiore consapevolezza del rischio residuo, nonché all'adozione di nuove terapie ipolipemizzanti, oltre agli antipertensivi e agli antiaggreganti piastrinici.
Analisi e approfondimenti sul mercato delle terapie per l'aterosclerosi
- Nord America: si stima che il Nord America rappresenterà una quota del 40-44% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,2% tra il 2026 e il 2034, grazie agli elevati tassi di diagnosi, ai sistemi di rimborso consolidati e all'intensificazione dei trattamenti.
- USA: Gli Stati Uniti rappresentano circa l'88-92% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,5-8,3% nel periodo 2026-2034, grazie all'ampio accesso alle cure cardiovascolari.
- Europa: si stima che l'Europa deterrà una quota di mercato del 27-31% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,5-8,3% fino al 2034, con Germania, Regno Unito, Francia, Italia e Spagna a rappresentare i principali centri di domanda.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota di mercato compresa tra il 19% e il 23% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,0-9,8% nel periodo 2026-2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Segmento più ampio: si stima che i farmaci ipocolesterolemizzanti deterranno una quota di mercato del 39-43% nel 2025 e cresceranno a un tasso di crescita annuo composto (CAGR) dell'8,2-8,9% nel periodo 2026-2034.
- Segmento ad alta crescita: si stima che i farmaci antiaggreganti piastrinici rappresenteranno una quota di mercato del 20-24% nel 2025 e che cresceranno a un tasso annuo composto (CAGR) dell'8,7-9,5% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Novartis AG, Merck & Co., Inc., Sanofi, F. Hoffmann-La Roche Ltd., GlaxoSmithKline plc, Bayer AG, Johnson & Johnson, AstraZeneca plc, Bristol Myers Squibb Company e Amgen Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo delle terapie per l'aterosclerosi si è evoluto, passando da un approccio incentrato sui metodi tradizionali di riduzione del rischio cardiovascolare a un approccio più personalizzato, volto a trattare le anomalie lipidiche e i rischi cardiovascolari residui. L'attuale approccio terapeutico standard continua a basarsi sull'effetto ipolipemizzante delle statine; tuttavia, si osserva una tendenza all'utilizzo di farmaci iniettabili ipolipemizzanti, a dosaggi prolungati e alla guida basata sui biomarcatori. Questi fattori hanno comportato modifiche ai processi produttivi, che ora richiedono standard qualitativi più elevati e, per alcuni prodotti, il rispetto della catena del freddo.
Si prevede che la crescita futura del mercato sarà trainata dalla crescente incidenza delle malattie cardiovascolari nella regione Asia-Pacifico e in alcuni paesi del Medio Oriente, nonché dalla ricerca di nuovi approcci terapeutici. L'interesse regolatorio si concentra principalmente sulla dimostrazione dei benefici cardiovascolari, sulla sicurezza, sull'aderenza alla terapia e sulla selezione dei pazienti. Secondo l'OMS, le malattie cardiovascolari sono la principale causa di mortalità a livello mondiale.
Ambito del rapporto sul mercato delle terapie per l'aterosclerosi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,41 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 13,09 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,26% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle terapie per l'aterosclerosi
La domanda è trainata dalla natura cronica della malattia e dalla costante necessità di gestire in modo continuativo molteplici fattori di rischio modificabili. La catena di approvvigionamento nel mercato delle terapie per l'aterosclerosi comprende medici di base, cardiologi, ospedali, farmacie, centri di assistenza ambulatoriale, aziende farmaceutiche, distributori e istituti di pagamento. Secondo l'OMS, nel 2022 si sono registrati 19,8 milioni di decessi per malattie cardiovascolari in tutto il mondo, di cui circa l'85% dovuti a infarto e ictus, il che sottolinea l'importanza della farmacoterapia preventiva.
I fattori determinanti dal lato dell'offerta si differenziano in base al meccanismo d'azione, al dosaggio, alla tollerabilità e ai vantaggi cardiovascolari. La concorrenza nel settore dei farmaci generici e di quelli già in commercio si basa su prezzo, disponibilità e inclusione nei prontuari terapeutici, mentre la concorrenza nel settore dei farmaci innovativi è determinata dai benefici in termini di efficacia e aderenza alla terapia. La dimensione della produzione è un fattore importante per i farmaci orali, mentre i farmaci iniettabili presentano processi produttivi complessi.
Il posizionamento competitivo nel mercato delle terapie per l'aterosclerosi si sta orientando verso interventi terapeutici mirati ai rischi residui, oltre alla riduzione del colesterolo LDL. Novartis AG sta lavorando allo sviluppo della sua pipeline cardiovascolare con i farmaci inclisiran e pelacarsen, mentre Merck & Co., Inc. sta sviluppando MK-7262, un inibitore della lipoproteina(a). Alcune aziende attive nel settore cardiovascolare sono Sanofi, F. Hoffmann-La Roche Ltd., GlaxoSmithKline plc, AstraZeneca plc, Bayer AG, Johnson & Johnson, Bristol Myers Squibb Company e Amgen Inc.
Gli investimenti si stanno orientando sempre più verso la medicina di precisione, i target geneticamente validati, i farmaci a lunga durata d'azione e le combinazioni che consentono una migliore aderenza alla terapia. Bayer AG ha continuato ad ampliare le proprie alleanze nella ricerca cardiovascolare, mentre AstraZeneca plc si è concentrata sugli investimenti nella produzione e nella ricerca di farmaci. Queste mosse sono indicative di un panorama competitivo in cui le aziende combinano sempre più la scoperta interna, la creazione di alleanze, l'identificazione di biomarcatori e la generazione di evidenze scientifiche per costruire un posizionamento competitivo lungo l'intero spettro dei trattamenti cardiovascolari.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle terapie per l'aterosclerosi: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle terapie per l'aterosclerosi
Si prevede che il Nord America rappresenterà il 40-44% della quota di mercato dei farmaci per l'aterosclerosi nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,4-8,2% tra il 2025 e il 2034. È caratterizzato da un'ampia copertura specialistica nel campo della medicina cardiovascolare, un modello di rimborso consolidato, elevate capacità diagnostiche e un'efficace implementazione della farmacoterapia basata sull'evidenza. Gli Stati Uniti rimangono il principale Paese trainante della domanda, con il Canada che contribuisce attraverso programmi di medicina cardiovascolare e prevenzione finanziati dal governo.
L'intensificazione dei regimi terapeutici rappresenta un importante fattore strutturale, soprattutto tra coloro che soffrono di dislipidemie e rischio cardiovascolare nonostante l'utilizzo di terapie standard. La prevalenza di ipertensione, diabete, obesità e dislipidemia garantisce la disponibilità di una popolazione di pazienti potenzialmente trattabile. Il Nord America rappresenta un ambiente favorevole all'innovazione grazie alla presenza di un panorama clinico ben sviluppato che facilita la ricerca sugli esiti e la prescrizione di nuove terapie.
Mercato statunitense dei farmaci per l'aterosclerosi
Gli Stati Uniti rappresentano circa l'88-92% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,5-8,3% nel periodo 2026-2034. Questa posizione riflette l'elevata intensità dei trattamenti, l'accesso a specialisti, le consolidate linee guida cardiovascolari e la notevole disponibilità di farmaci. Aziende come Novartis AG, Merck & Co., Inc., Amgen Inc., AstraZeneca plc, Bayer AG e Johnson & Johnson svolgono significative attività commerciali o di sviluppo nel settore cardiovascolare.
La tendenza crescente è quella di dare maggiore enfasi alla prevenzione secondaria, a interventi intensivi sui lipidi, al controllo della pressione sanguigna e alla prevenzione delle complicanze cardiovascolari. Gli ospedali e le strutture ambulatoriali rappresentano fonti importanti per la prescrizione di farmaci, mentre gli studi dei cardiologi assumono un ruolo fondamentale nell'adozione di nuovi farmaci iniettabili. La negoziazione in materia di rimborso e la gestione dell'utilizzo da parte degli enti pagatori rimangono considerazioni commerciali di estrema importanza, soprattutto nel caso di farmaci di marca costosi rispetto ai generici economici.
Mercato europeo delle terapie per l'aterosclerosi
Si prevede che l'Europa deterrà una quota di mercato del 27-31% nel 2025, con un tasso di crescita annuo composto (CAGR) previsto del 7,5-8,3% fino al 2034. La Germania è uno dei principali mercati, trainata dall'elevata capacità di assistenza cardiovascolare e dalla disponibilità di farmaci, mentre Regno Unito, Francia, Italia e Spagna rappresentano altri importanti centri di domanda. Le condizioni di rimborso, le abitudini di prescrizione e i budget sanitari svolgono un ruolo chiave nel determinare l'adozione di queste terapie.
Nel Regno Unito, prevalgono strategie ben strutturate di prevenzione cardiovascolare e linee guida per il trattamento. In Germania, un'elevata disponibilità di specialisti si combina con un elevato consumo di farmaci. La Francia dispone di servizi di assistenza cardiovascolare ospedalieri e ambulatoriali ben sviluppati, mentre in Italia e Spagna l'accento è posto sulla prevenzione e la gestione delle malattie croniche nell'ambito del sistema sanitario pubblico. In Europa, l'invecchiamento della popolazione, l'ipertensione, la dislipidemia e l'aderenza alla terapia rimangono i principali fattori che determinano la domanda, ma le normative sui prezzi e le valutazioni delle tecnologie sanitarie (HTA) potrebbero influenzare la domanda di farmaci di fascia alta.
Mercato dei farmaci per l'aterosclerosi nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà una quota di mercato del 19-23% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,0-9,8% nel periodo 2026-2034. La Cina è il mercato leader, seguita da Giappone, India, Corea del Sud e Australia. L'urbanizzazione, l'invecchiamento della popolazione, i cambiamenti nelle abitudini alimentari e la crescente individuazione dei fattori di rischio cardiovascolare stanno ampliando le esigenze di trattamento.
Cina e India offrono un notevole potenziale in termini di volumi, grazie al miglioramento dell'accesso alla diagnosi e al trattamento. Il Giappone vanta un sistema cardiovascolare consolidato con una solida gestione delle malattie croniche, mentre Corea del Sud e Australia beneficiano di infrastrutture specialistiche già esistenti. I programmi sanitari governativi, la disponibilità di farmaci generici, il miglioramento dello screening nell'assistenza primaria e l'ampliamento della capacità ospedaliera stanno favorendo l'adozione di nuovi farmaci in tutta la regione.
Mercato dei farmaci per l'aterosclerosi in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano un'opportunità di dimensioni più ridotte ma in costante crescita, con Arabia Saudita, Emirati Arabi Uniti e Sudafrica come principali centri di domanda. Si prevede che il mercato regionale si espanderà a un tasso di crescita annuo composto (CAGR) del 7,8-8,7% fino al 2034, grazie allo sviluppo delle infrastrutture sanitarie e alla crescente attenzione alla gestione delle malattie croniche.
L'Arabia Saudita beneficia della modernizzazione del sistema sanitario e delle iniziative di prevenzione cardiovascolare, mentre gli Emirati Arabi Uniti stanno ampliando la capacità di assistenza specializzata. Il Sudafrica rimane un mercato farmaceutico subregionale chiave, supportato da una consolidata infrastruttura sanitaria privata. Nel resto del Medio Oriente e Africa, l'accesso limitato, i costi elevati e la disomogeneità delle capacità diagnostiche continuano a rappresentare degli ostacoli, sebbene gli investimenti in ospedali, cure primarie e programmi per le malattie croniche stiano gradualmente ampliando l'accesso alle cure.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipo" del mercato dei farmaci per l'aterosclerosi crescerà a un tasso di crescita annuo composto (CAGR) dell'8,0-8,7% nel periodo 2026-2034. La domanda è distribuita tra le terapie che agiscono su trombosi, colesterolo, pressione sanguigna e rischio vascolare. I farmaci ipocolesterolemizzanti mantengono la quota maggiore, poiché la gestione dei lipidi è fondamentale per la riduzione del rischio cardiovascolare a lungo termine, mentre i trattamenti antiaggreganti e antipertensivi rimangono componenti importanti delle terapie farmacologiche multiple.
- Farmaci antiaggreganti piastrinici: questi medicinali rimangono strategicamente importanti per la prevenzione degli eventi cardiovascolari trombotici, in particolare nella prevenzione secondaria. La domanda è sostenuta da protocolli clinici consolidati e dall'ampia disponibilità di farmaci generici.
- Farmaci ipocolesterolemizzanti: questa categoria rappresenta il più ampio ventaglio terapeutico, poiché la riduzione del colesterolo LDL rimane un obiettivo centrale del trattamento. Le statine generiche coesistono con terapie differenziate destinate ai pazienti che necessitano di un maggiore controllo dei lipidi.
- Beta-bloccanti: I beta-bloccanti mantengono la loro rilevanza in specifiche popolazioni di pazienti con malattie cardiovascolari, in particolare laddove il controllo della frequenza cardiaca e la gestione delle patologie cardiache associate siano clinicamente appropriati. La loro consolidata base di farmaci generici ne garantisce un'ampia disponibilità.
- Inibitori dell'enzima di conversione dell'angiotensina: gli ACE-inibitori rimangono importanti per i pazienti che necessitano di gestire la pressione sanguigna insieme alla protezione cardiovascolare e renale. La loro comprovata efficacia, il costo accessibile e l'ampia disponibilità di farmaci generici ne supportano il continuo utilizzo.
- Bloccanti dei canali del calcio: i bloccanti dei canali del calcio sono indicati per l'ipertensione e alcune patologie cardiovascolari e continuano ad essere ampiamente prescritti sia nei sistemi sanitari consolidati che in quelli emergenti. La loro comprovata sicurezza e la disponibilità di farmaci generici ne sostengono la domanda costante.
Utente finale
Si prevede che il segmento degli utenti finali nel mercato delle terapie per l'aterosclerosi crescerà a un tasso annuo composto (CAGR) del 7,8-8,5% tra il 2026 e il 2034. Gli ospedali rimangono strategicamente importanti perché i pazienti con patologie cardiovascolari complesse spesso necessitano di valutazioni specialistiche e di trattamenti farmacologici multipli. I centri di chirurgia ambulatoriale stanno acquisendo sempre maggiore rilevanza laddove le procedure cardiovascolari e i servizi di follow-up vengono erogati al di fuori dei tradizionali ambienti di degenza ospedaliera.
- Ospedale: Gli ospedali rappresentano il principale contesto istituzionale per la diagnosi, la gestione delle patologie cardiovascolari acute, la consulenza specialistica e l'inizio o l'adeguamento della terapia farmacologica. La loro infrastruttura multidisciplinare supporta pazienti complessi con molteplici fattori di rischio cardiovascolare.
- Centri di chirurgia ambulatoriale: le strutture ambulatoriali beneficiano del più ampio spostamento verso interventi cardiovascolari in regime ambulatoriale e percorsi di cura più brevi. Il loro ruolo crea opportunità per la gestione farmacologica legata agli episodi procedurali e per la riduzione del rischio cardiovascolare post-procedura.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedale |
Alto |
Assistenza specialistica |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Assistenza ambulatoriale |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato delle terapie per l'aterosclerosi.
Aumento del carico dei fattori di rischio cardiovascolare
La crescente prevalenza di ipertensione, obesità, diabete, dislipidemia, inattività fisica e abitudini alimentari scorrette sta ampliando la popolazione che necessita di una gestione continua del rischio cardiovascolare. L'OMS ha riportato che nel 2019 1,3 miliardi di adulti soffrivano di ipertensione, mentre nel 2022 il 31% degli adulti di età pari o superiore a 18 anni non svolgeva sufficiente attività fisica. Questi fattori di rischio spesso coesistono e aumentano la probabilità di eventi aterosclerotici. Dal punto di vista commerciale, ciò crea una domanda costante di trattamenti combinati e di intensificazione della terapia quando gli approcci con un singolo farmaco risultano insufficienti. Inoltre, incoraggia gli operatori sanitari a identificare precocemente i pazienti ad alto rischio e a prolungare la durata dei trattamenti. Le aziende farmaceutiche possono trarre vantaggio da questa domanda strutturale sviluppando terapie che migliorino l'aderenza al trattamento, riducano la frequenza di somministrazione o affrontino il rischio residuo nei pazienti che rimangono vulnerabili nonostante i regimi di prevenzione consolidati.
Maggiore enfasi sulla riduzione del rischio cardiovascolare residuo
La gestione clinica si sta sempre più spostando dal semplice controllo dei fattori di rischio all'identificazione dei pazienti che rimangono esposti a eventi cardiovascolari nonostante la terapia consolidata. L'aumento persistente del colesterolo LDL, l'iperlipidemia (lipoproteine(a)), le vie infiammatorie e il rischio trombotico stanno ricevendo maggiore attenzione scientifica. Questa transizione crea opportunità per terapie differenziate con meccanismi che integrano le statine, gli antipertensivi e gli antiaggreganti piastrinici già in uso. L'impatto commerciale è particolarmente rilevante per i farmaci di marca in grado di dimostrare benefici in termini di esiti clinici in popolazioni ad alto rischio ben definite. I test sui biomarcatori possono inoltre migliorare la selezione dei pazienti e supportare una prescrizione più mirata. Con l'accumularsi delle evidenze cliniche, i sistemi sanitari potrebbero segmentare sempre più i pazienti in base al rischio residuo, creando un panorama terapeutico più differenziato anziché basarsi su percorsi di trattamento uniformi.
Ampliamento delle infrastrutture per la prevenzione cardiovascolare
Gli investimenti nell'assistenza primaria, nello screening, nei servizi specialistici di cardiologia e nella gestione delle malattie croniche stanno migliorando la capacità dei sistemi sanitari di identificare e trattare precocemente il rischio cardiovascolare. Questo fattore è particolarmente importante nelle economie emergenti, dove i tassi di diagnosi e trattamento rimangono inferiori a quelli osservati nei mercati maturi. L'ampliamento delle infrastrutture aumenta il numero di pazienti che passano dalla diagnosi alla gestione farmacologica e crea opportunità di follow-up più costanti. Gli strumenti di sanità digitale e le cartelle cliniche elettroniche possono ulteriormente supportare il monitoraggio dell'aderenza, la stratificazione del rischio e l'adeguamento del trattamento. Per le aziende produttrici, un'infrastruttura più ampia espande la popolazione target, ma aumenta anche la concorrenza in termini di accessibilità economica e disponibilità. Le aziende che combinano prezzi adeguati, produzione di evidenze scientifiche, formazione dei medici e distribuzione affidabile possono migliorare la penetrazione del mercato, man mano che i sistemi sanitari rafforzano le proprie capacità di prevenzione cardiovascolare.
Mercato delle terapie per l'aterosclerosi: tendenze future
Selezione del trattamento guidata dai biomarcatori
Si prevede che il trattamento guidato dai biomarcatori acquisirà sempre maggiore importanza, in quanto i medici cercheranno di identificare i pazienti con rischio cardiovascolare residuo che potrebbero beneficiare di terapie che vanno oltre la gestione standard dei lipidi e della pressione sanguigna. Lipoproteina(a), colesterolo LDL, indicatori infiammatori, caratteristiche genetiche e profili di rischio più ampi possono supportare decisioni terapeutiche più differenziate. La crescente disponibilità di test di laboratorio avanzati e di cartelle cliniche longitudinali renderà la segmentazione del rischio più praticabile in contesti specialistici. Anche lo sviluppo farmaceutico si sta orientando verso target geneticamente validati e terapie progettate per vie biologiche più specifiche. Ciò potrebbe spostare il trattamento da una prescrizione generalizzata basata sulla popolazione a gruppi di pazienti definiti da caratteristiche di rischio misurabili. Le aziende con capacità diagnostiche complementari, capacità di generazione di evidenze e farmaci mirati potrebbero quindi ottenere vantaggi strategici con lo sviluppo della medicina cardiovascolare di precisione.
Terapie a lunga durata d'azione e orientate all'aderenza
L'aderenza alla terapia farmacologica per l'aterosclerosi rimane una sfida importante nel trattamento delle malattie cardiovascolari croniche, poiché spesso il trattamento si protrae per anni senza sintomi immediatamente percepibili. Formulazioni a lunga durata d'azione, schemi posologici semplificati e terapie che richiedono un minor numero di somministrazioni annuali si prospettano come soluzioni efficaci. Tali approcci possono ridurre la frequenza delle decisioni del paziente in merito alla terapia farmacologica e potenzialmente migliorare la persistenza del trattamento. Questa tendenza è particolarmente rilevante per le terapie ipolipemizzanti, dove le opzioni iniettabili possono integrare o sostituire le terapie orali giornaliere per pazienti selezionati. Gli operatori sanitari valuteranno probabilmente l'aderenza alla terapia attraverso i dati delle farmacie, il monitoraggio digitale e i dati di follow-up. La futura differenziazione dei prodotti, pertanto, includerà sempre più la praticità e la persistenza, oltre all'efficacia, alla sicurezza e agli esiti cardiovascolari, quando medici e assicuratori valuteranno il valore terapeutico.
Opportunità di mercato per le terapie contro l'aterosclerosi
Espansione verso popolazioni di pazienti sottodiagnosticate
Si apre una grande opportunità nel migliorare l'identificazione e il trattamento dei pazienti il cui rischio cardiovascolare non è diagnosticato o non è gestito adeguatamente. Molti individui con ipertensione, dislipidemia, diabete o livelli elevati di lipoproteine(a) rimangono esclusi dalle cure specialistiche fino al verificarsi di un evento cardiovascolare. Le aziende possono colmare questa lacuna supportando partnership di screening, programmi di formazione per i medici di base, strumenti di valutazione del rischio e percorsi terapeutici semplificati. Le previsioni di mercato per le terapie emergenti contro l'aterosclerosi offrono un potenziale particolarmente significativo, poiché il miglioramento dell'accesso all'assistenza sanitaria può trasformare pazienti precedentemente non trattati in pazienti gestiti. Le strategie commerciali dovrebbero combinare l'accessibilità economica con una distribuzione scalabile e dati scientifici adatti ai sistemi sanitari locali. I prodotti che possono essere integrati nei flussi di lavoro di routine dell'assistenza primaria possono avere un vantaggio, in quanto possono raggiungere popolazioni più ampie senza dipendere esclusivamente dai canali specialistici di cardiologia.
Collaborazioni nel campo della medicina cardiovascolare di precisione
Le partnership strategiche rappresentano un'opportunità per accelerare lo sviluppo di terapie mirate a bersagli cardiovascolari geneticamente validati e definiti da biomarcatori. La collaborazione tra aziende farmaceutiche, istituzioni accademiche, organizzazioni genomiche, fornitori di servizi diagnostici e reti sanitarie può abbreviare il percorso dalla scoperta del bersaglio alla validazione clinica. Questo approccio può anche distribuire il rischio di sviluppo, migliorando al contempo l'accesso a competenze scientifiche specializzate. Le aziende possono dare priorità alle partnership che coinvolgono lipoproteine(a), infiammazione, trombosi, biologia vascolare o nuove vie lipidiche, laddove i trattamenti convenzionali presentano un rischio residuo. Le partnership basate su dati di pratica clinica reale offrono un'ulteriore opportunità, dimostrando la persistenza del trattamento, l'utilizzo dei servizi sanitari e gli esiti al di fuori degli studi clinici controllati. Questi dati possono rafforzare le discussioni con gli enti pagatori e supportare proposte di valore differenziate per le terapie che entrano in mercati cardiovascolari sempre più competitivi.
Sviluppi recenti
- Agosto 2026: Novartis AG ha annunciato che i dati presentati al Congresso della Società Europea di Cardiologia del 2026 avrebbero incluso analisi su inclisiran, programmi di valutazione del rischio cardiovascolare e attività di sviluppo in corso rivolte ai pazienti che rimangono a rischio nonostante le terapie attuali. L'azienda ha inoltre evidenziato le iniziative relative ai test Lp(a) e il continuo sviluppo di pelacarsen per i pazienti con livelli elevati di Lp(a) e malattia cardiovascolare conclamata.
- Giugno 2026: Bayer AG ha evidenziato la collaborazione con l'Associazione Cardiologica Saudita a seguito della pubblicazione di raccomandazioni che sottolineano l'importanza dell'identificazione precoce dell'aterosclerosi subclinica. L'iniziativa promuove una maggiore attenzione alla valutazione del rischio cardiovascolare prima degli eventi clinici ed è in linea con il più ampio impegno di Bayer per la salute cardiovascolare e la prevenzione.
- Gennaio 2026: Merck & Co., Inc. ha aggiornato la sua pipeline di sviluppo includendo MK-7262, un inibitore orale della lipoproteina(a) in fase di sviluppo nell'ambito di un accordo con Jiangsu Hengrui Pharmaceuticals Co., Ltd. Il programma è mirato all'aterosclerosi e dimostra il continuo investimento farmaceutico in approcci orali per affrontare l'iperlipidemia, un fattore di rischio cardiovascolare residuo riconosciuto.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -