
Markt für Aufmerksamkeitsdefizit-/Hyperaktivitätsstörung (ADHS): Größe & Prognose 2034
Marktgröße und Prognosen für ADHS (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Wirkstoff (Amphetamin, Methylphenidat, Lisdexamfetamin, Dexmethylphenidat, Atomoxetin, Guanfacin, Clonidin, Bupropion); Wirkstofftyp (Stimulans, Nicht-Stimulans); Zielgruppe (Erwachsene (ab 18 Jahren), Kinder); Vertriebskanal (Apotheke, Krankenhausapotheke) und Region (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011775
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
38,96 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
51,64 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,59 %
Wachstumsrate
Adressierbarer Markt
420,00 Mrd. US-Dollar
(2026–2034)
Der Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung (ADHS) wurde 2025 auf 38,96 Milliarden US-Dollar geschätzt und soll bis 2034 auf 51,64 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 3,59 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst verschreibungspflichtige Behandlungen der zugrunde liegenden Symptome bei Kindern und Erwachsenen, wobei Stimulanzien weiterhin die wichtigste pharmakologische Kategorie darstellen, während nicht-stimulierende Alternativen mehr Behandlungsmöglichkeiten bieten.
Nordamerika bleibt aufgrund seines hochentwickelten Diagnostiksystems, der umfassenden Krankenversicherung, der Präsenz von Spezialisten und der hohen Marktdurchdringung ein wichtiger Strukturmarkt. Prognosen zufolge wird der Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung (ADHS) in dieser Region bis 2034 aufgrund von Diagnostik bei Erwachsenen, Therapietreue, Arzneimitteln und der kontrollierten Versorgung mit Betäubungsmitteln um etwa 3,8–4,3 % jährlich wachsen.
Marktanalyse und Einblicke zur Aufmerksamkeitsdefizit-Hyperaktivitätsstörung
- Nordamerika: Nordamerika hatte im Jahr 2025 einen Marktanteil von etwa 41–45 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen. Dies wird durch etablierte Diagnoseverfahren, spezialisierte Versorgung, Kostenerstattung und die breite Verfügbarkeit von Marken- und Generikatherapien unterstützt.
- USA: Die USA machten im Jahr 2025 etwa 88–91 % des nordamerikanischen Umsatzes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen, was auf eine hohe Verbreitung von Diagnose- und Behandlungsmethoden zurückzuführen ist.
- Europa: Europa hielt im Jahr 2025 einen Marktanteil von etwa 27–31 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,9 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben wichtige Märkte, wobei der Zugang zu Behandlungen und die Diagnostik bei Erwachsenen die Expansion unterstützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 20–24 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 4,8–5,4 % verzeichnen. China, Japan, Südkorea, Indien und Australien bilden die Hauptnachfragebasis, da sich die Diagnose- und Facharztkapazitäten verbessern.
- Größtes Segment: Stimulanzien hielten im Jahr 2025 einen Marktanteil von ca. 72–76 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,7 % wachsen, wobei sie ihre Dominanz durch etablierte klinische Anwendung behaupten.
- Wachstumsstarkes Segment: Nicht-Stimulanzien hatten im Jahr 2025 einen Marktanteil von ca. 24–28 % und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,5 % wachsen, was auf Verträglichkeit und personalisierte Behandlungsmöglichkeiten zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Eli Lilly and Company, Johnson & Johnson Services, LLC, Lupin Limited, Mallinckrodt Pharmaceuticals, Aytu BioPharma, Inc., Pfizer Inc., Purdue Pharma LP, Takeda Pharmaceutical Company Limited, Supernus Pharmaceuticals, Inc. und Tris Pharma, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für ADHS-Medikamente hat sich von herkömmlichen Stimulanzien mit sofortiger Wirkstofffreisetzung hin zu differenzierten Produkten entwickelt, die sich durch verbesserte Formulierungen hinsichtlich Wirkdauer, Therapietreue, Anwendungsfreundlichkeit und Verträglichkeit auszeichnen. Neue Darreichungsformen mit verlängerter Wirkstofffreisetzung, flüssige Formulierungen, Kautabletten und alternative Verabreichungsmethoden positionieren das Angebot neu. Die Herstellung konzentriert sich verstärkt auf die Einhaltung der Vorschriften für kontrollierte Substanzen, die Zuverlässigkeit der Formulierungen, Produktionsredundanz und eine verlässliche Distribution, da jede Unterbrechung die Kontinuität der Versorgung für Patienten und Apotheken gleichermaßen beeinträchtigt.
Der Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung (ADHS) bietet im Prognosezeitraum Chancen in der Behandlung von Erwachsenen, nicht-stimulierenden Therapien, den aufstrebenden asiatischen Märkten und neuen Formulierungen dank verbesserter Wirkstoffverabreichungstechnologien. Regulatorische Aspekte umfassen die Sicherheit von Kindern, den sachgemäßen Umgang mit Betäubungsmitteln und die evidenzbasierte Verschreibungspraxis. Es werden zunehmend Investitionen in Therapien getätigt, die die Therapiedauer verlängern, Probleme mit der Therapietreue beheben und Patienten behandeln können, die nicht auf die Standardtherapie mit Stimulanzien ansprechen.
Umfang des Marktberichts zu Aufmerksamkeitsdefizit-Hyperaktivitätsstörung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 38,96 Milliarden US-Dollar |
| Marktgröße bis 2034 | 51,64 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,59 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung
Zu den Wachstumstreibern des Marktes für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung (ADHS) zählen die steigende Zahl an Diagnosen und das wachsende Bewusstsein für die Störung sowie die Fähigkeit, die Symptome zu erkennen, die sich über die gesamte Lebensspanne von der Jugend bis ins Erwachsenenalter fortsetzen. Laut CDC werden in den USA im Jahr 2024 12,0 % der 3- bis 17-Jährigen mit ADHS diagnostiziert. Der Behandlungsbedarf hängt neben der Prävalenz auch von den Diagnosemöglichkeiten, dem Vertrauen der Ärzte in die Diagnose, der Therapietreue und dem Zugang zu Apotheken und Fachärzten ab.
Die Lieferkette umfasst Hersteller pharmazeutischer Wirkstoffe, Hersteller von Stimulanzien, Produktentwickler, Zulassungsbehörden, Großhändler, Apotheken (Einzelhandel und Krankenhausapotheken), verschreibende Ärzte und Verbraucher. Die Verfügbarkeit ist besonders stark von den Produktionskapazitäten und den regulatorischen Bestimmungen für Stimulanzien abhängig. Generika machen die Behandlung zwar erschwinglicher, senken aber gleichzeitig die Preise für Markenprodukte. Die Differenzierung durch unterschiedliche Freisetzungstechnologien ist eine gute Strategie, um den Wert zu erhalten.
Der Marktbericht zu Aufmerksamkeitsdefizit-Hyperaktivitätsstörung (ADHS) zeigt ein fragmentiertes Wettbewerbsumfeld mit Originalherstellern, Generikaherstellern, Spezialpharmaunternehmen und Formulierungsherstellern. Die Positionierung von Johnson & Johnson Services, LLC wird durch die Medikamente Concerta und Methylphenidat deutlich. Eli Lilly and Company ist auf die Herstellung von Atomoxetin spezialisiert. Das Produktportfolio von Pfizer Inc., Lupin Limited, Mallinckrodt Pharmaceuticals und Purdue Pharma LP ist hingegen im Bereich der konventionellen Pharmazeutika breiter gefächert.
Die Wettbewerbspositionierung hängt neben der Verfügbarkeit des Wirkstoffs nun auch von der Formulierungstechnologie ab. Das Portfolio von Takeda Pharmaceutical Company Limited bleibt aufgrund der langjährigen Verbindung mit Shire-ADHS-Produkten strategisch relevant. Supernus Pharmaceuticals, Inc. und Tris Pharma, Inc. konzentrieren sich auf ihre Formulierungstechnologien, während Aytu BioPharma, Inc. weiterhin die Akquisitionen im ADHS-Produktportfolio vorantreibt. Der Investitionsschwerpunkt hat sich nun auf langwirksame, flüssige Formulierungen, Wirkmechanismen, kinderfreundliche Technologien und Technologien zur Vermeidung von Therapieabbrüchen verlagert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung: Strategische Einblicke
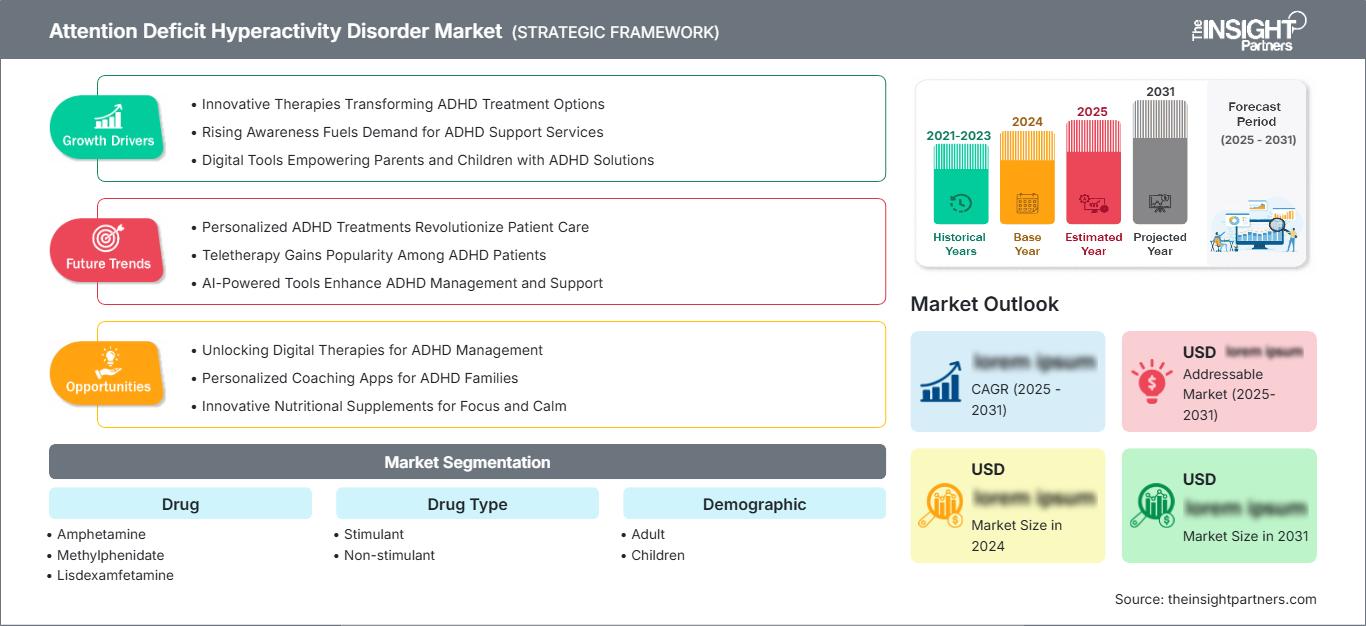
Regionale Einblicke
Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung in Nordamerika
Nordamerika repräsentiert im Jahr 2025 einen Marktanteil von etwa 41-45 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8-4,3 % wachsen. Nordamerika wird hinsichtlich des Verbrauchs von den Vereinigten Staaten dominiert, was auf die bereits genannten Gründe zurückzuführen ist: Häufigkeit von Diagnosen, etablierte Spezialisten, weit verbreitete Medikamente und ausgereifte Kostenerstattung.
Der strukturelle Bedarf ergibt sich aus der Diagnose und Behandlung von Erwachsenen sowie der Weiterentwicklung von Retardpräparaten. Aufgrund der Einstufung von Stimulanzien als Betäubungsmittel ist der regulatorische Druck hoch, weshalb die strikte Einhaltung der Vorschriften unerlässlich ist. Generika sind verfügbar, während Markenmedikamente hinsichtlich Wirkdauer, Anwendungsfreundlichkeit und Dosierungsgenauigkeit konkurrieren.
US-Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung
Die USA repräsentierten im Jahr 2025 etwa 88–91 % des nordamerikanischen Umsatzes und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen. Daten der CDC zeigen, dass im Jahr 2024 12,0 % der Kinder im Alter von 3–17 Jahren jemals eine ADHS-Diagnose erhalten hatten, was die große Anzahl behandelter Kinder und Jugendlicher in den USA unterstreicht.
Johnson & Johnson Services, LLC stellt die Reichweite von Concerta sicher, während Pfizer Inc., Lupin Limited, Mallinckrodt Pharmaceuticals, Purdue Pharma LP und Aytu BioPharma, Inc. in ihren jeweiligen Produktbereichen tätig sind. Anwendungstrends umfassen die Anwendung des Medikaments bei Erwachsenen, die Langzeitbehandlung und die Verwendung von Nicht-Stimulanzien aufgrund von Stimulanzienunverträglichkeit, Missbrauchsproblemen und mangelndem Ansprechen.
Europäischer Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung
Europa hatte 2025 einen Marktanteil von etwa 27–31 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,9 % wachsen. Großbritannien und Deutschland gelten als dominierende Märkte, da sie über klar definierte Leitlinien für klinische Indikationen bzw. spezialisierte Dienstleistungen verfügen. Frankreich, Italien und Spanien stellen weitere Nachfragequellen dar; der Zugang zu Behandlungen und die Verschreibungspraxis variieren jedoch von Land zu Land.
Während in Großbritannien standardisierte klinische Leitlinien für die Indikationsstellung existieren, verfügt Deutschland über spezialisierte Einrichtungen mit einem etablierten System für den Arzneimittelvertrieb. Frankreich und Italien haben die Anerkennung von ADHS-Fällen bei Erwachsenen stetig ausgebaut, was die Nachfrage nach Behandlungen erhöht. In Spanien gibt es neben einem wachsenden Bewusstsein für ADHS bei Erwachsenen auch mehr Fälle bei Kindern und Jugendlichen.
Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung im asiatisch-pazifischen Raum
Die APAC-Region hielt 2025 schätzungsweise einen Marktanteil von 20–24 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Damit ist sie die am schnellsten wachsende Region. Japan und Australien verfügen über relativ ausgereifte Behandlungsmethoden, während China, Südkorea und Indien Regionen mit großem Wachstumspotenzial sind.
China dominiert den Markt in der Region, was auf die besseren Diagnosemöglichkeiten und die höhere Qualifikation der Spezialisten zurückzuführen ist. Japan und Südkorea verfügen über eine fortschrittliche Gesundheitsinfrastruktur, während Indien aufgrund des gestiegenen Gesundheitsbewusstseins und der besseren Verfügbarkeit von Spezialisten in städtischen Gebieten Wachstumspotenzial bietet.
Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung (ADHS) im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von ca. 3,2–4,0 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate zählen aufgrund ihrer relativ gut entwickelten Gesundheitsinfrastruktur zu den führenden Märkten am Golf, während Südafrika eine wichtige Behandlungsbasis in Subsahara-Afrika darstellt. Die übrigen Märkte im Nahen Osten und Afrika sind weiterhin durch die Verfügbarkeit von Fachärzten und die Bezahlbarkeit eingeschränkt.
Infrastrukturentwicklungen im Gesundheitswesen, das Wachstum privater Krankenhäuser und Technologien für virtuelle Konsultationen haben in einigen Ländern zu einer verbesserten Zugänglichkeit beigetragen. Die Golfstaaten profitieren von ihren Investitionsmöglichkeiten im Gesundheitswesen und der Modernisierung des Sektors. Allerdings beeinträchtigen die Regulierung von Substanzen, uneinheitliche Diagnoseverfahren, eine unzureichende Facharztdichte und unterschiedliche Vergütungsmodelle weiterhin die Akzeptanzrate. Wachstum in der Region erfordert Verbesserungen in der Diagnostik und der Medikamentenversorgung in kleineren Städten.
Segmentierungsanalyse
Arzneimittel
Für den Arzneimittelsektor wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,4–3,9 % erwartet. Der Marktanteil von ADHS-Medikamenten ist breit gefächert, da Ärzte je nach Alter, Symptomprofil, Behandlungsdauer, Verträglichkeit, Begleiterkrankungen und Ansprechen auf vorherige Behandlungen zwischen verschiedenen Wirkmechanismen und Darreichungsformen wählen. Etablierte Stimulanzien bilden weiterhin die Grundlage der Therapie, während nicht-stimulierende Optionen individualisierte Behandlungsstrategien unterstützen.
- Amphetamin: Amphetaminbasierte Therapien sind aufgrund ihrer nachgewiesenen Wirksamkeit, der vielfältigen Darreichungsformen und der breiten Vertrautheit mit ihnen bei Ärzten weiterhin von strategischer Bedeutung. Präparate mit verlängerter Wirkstofffreisetzung ermöglichen die einmal tägliche Einnahme und eine anhaltende Symptomkontrolle während der Schul- und Arbeitszeit.
- Methylphenidat: Methylphenidat ist nach wie vor eine wichtige Behandlungsoption für Kinder und Erwachsene. Die Darreichungsformen mit sofortiger und verzögerter Wirkstofffreisetzung bieten Flexibilität bei der Dosierung und ermöglichen es Ärzten, einen schnellen Wirkungseintritt mit einer längeren täglichen Wirkdauer in Einklang zu bringen.
- Lisdexamfetamin: Lisdexamfetamin bietet einen differenzierten Prodrug-Ansatz mit etablierter Anwendung bei ADHS. Der Wettbewerb durch Generika erhöht die Verfügbarkeit und motiviert Markenhersteller, Formulierung, Therapietreue und Patientenerfahrung in den Vordergrund zu stellen.
- Dexmethylphenidat: Dexmethylphenidat eignet sich für Patienten, die eine Methylphenidat-basierte Therapie benötigen und weist differenzierte pharmakologische Eigenschaften auf. Die Depotform ist weiterhin von strategischer Bedeutung, wenn eine kontinuierliche tägliche Symptomabdeckung im Vordergrund steht.
- Atomoxetin: Atomoxetin ist eine etablierte, nicht-stimulierende Therapieoption, die insbesondere dann relevant ist, wenn eine Stimulanzientherapie schlecht vertragen wird oder nicht ausreichend wirksam ist. Seine Positionierung unterstützt die Diversifizierung der Behandlung und ein breiteres Management von Patienten mit spezifischen klinischen Bedürfnissen.
- Guanfacin: Guanfacin stellt eine nicht-stimulierende Alternative dar, die insbesondere in der pädiatrischen Behandlung relevant ist. Seine klinische Bedeutung liegt in der Unterstützung von Kombinationsstrategien und Patienten, für die stimulierende Therapien an ihre Grenzen stoßen.
- Clonidin: Clonidin bietet eine weitere nicht-stimulierende Option, wobei Retardformulierungen den Anwendungskomfort erhöhen. Seine Bedeutung wird durch die differenzierte flüssige Darreichungsform und die begleitende Anwendung in Kombination mit einer Stimulanzientherapie gestärkt.
- Bupropion: Bupropion wird selektiv eingesetzt und ist keine primäre, von der FDA zugelassene Therapie bei ADHS. Seine strategische Relevanz ergibt sich aus klinischen Situationen, in denen Begleiterkrankungen die Wahl der Behandlung beeinflussen können.
Arzneimitteltyp
Für das Segment der Arzneimitteltypen wird bis 2034 ein jährliches Wachstum von 3,3–3,8 % erwartet. Stimulanzien bleiben aufgrund ihrer schnellen Wirkung auf die Symptome und der umfangreichen klinischen Erfahrung die dominierende Kategorie. Nicht-Stimulanzien stellen wichtige Alternativen dar, wenn Ansprechen, Verträglichkeit, Missbrauchsrisiko oder individuelle Behandlungsaspekte die Eignung einer Stimulanzientherapie einschränken.
- Stimulanzien: Stimulanzien bilden die etablierte Grundlage der Behandlung und profitieren von umfangreichen klinischen Studien. Ihre größte strategische Herausforderung besteht darin, Wirksamkeit und Wirkdauer mit den Anforderungen an kontrollierte Substanzen, Missbrauchsrisiken und der Sicherstellung der Versorgungssicherheit in Einklang zu bringen.
- Nicht-Stimulanzien: Nicht-Stimulanzien erweitern die therapeutischen Möglichkeiten durch alternative Wirkmechanismen und differenzierte Sicherheitsaspekte. Ihre Bedeutung nimmt zu, da Ärzte nach Alternativen bei unzureichender Stimulanzienwirkung, Unverträglichkeit oder spezifischen Patientenumständen suchen.
Demografische Daten
Für dieses demografische Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,5–4,0 % prognostiziert. Die Behandlung von Kindern und Jugendlichen bleibt von grundlegender Bedeutung, während die Diagnose bei Erwachsenen zunehmend als wichtige Quelle für steigende Nachfrage anerkannt wird. NICE empfiehlt die Behandlung mit Stimulanzien für geeignete Erwachsene und Kinder und Jugendliche; Nicht-Stimulanzien sollten in bestimmten Fällen in Betracht gezogen werden.
- Erwachsene: Die Behandlung von Erwachsenen gewinnt strategisch an Bedeutung, da persistierende Symptome zunehmend Beachtung finden. Die Diagnose führt zu einer Nachfrage nach Langzeitpräparaten, flexibler Dosierung und Therapien, die mit beruflichen Verpflichtungen und den Anforderungen an die Therapietreue vereinbar sind.
- Kinder: Kinder stellen eine wichtige Zielgruppe für die medikamentöse Behandlung dar. Die Wahl der Medikation wird maßgeblich von Faktoren wie Sicherheit, Schuldauer, Wachstum, Verträglichkeit und den Präferenzen der Betreuungspersonen beeinflusst. Die Eignung der Darreichungsform für Kinder ist weiterhin von großer wirtschaftlicher Bedeutung.
Vertriebskanal
Für den Vertriebskanal wird bis 2034 ein jährliches Wachstum von 3,2–3,7 % erwartet. Apotheken bleiben der wichtigste Abnehmer von Medikamenten, da ADHS-Therapien überwiegend ambulant verordnet werden. Krankenhausapotheken spielen weiterhin eine wichtige Rolle bei der Einleitung spezialisierter Behandlungen, der stationären Versorgung und ausgewählten komplexen Therapieverläufen.
- Apotheken im Einzelhandel: Apotheken spielen weiterhin eine strategisch zentrale Rolle, da wiederkehrende ambulante Rezepte eine bequeme und zuverlässige Versorgung erfordern. Verfügbarkeit, Generika-Substitution, Verfahren im Zusammenhang mit Betäubungsmitteln und die Sicherstellung der Lagerhaltung beeinflussen die Leistungsfähigkeit dieses Vertriebskanals maßgeblich.
- Krankenhausapotheke: Krankenhausapotheken unterstützen die fachärztliche Verordnung und Therapieeinleitung, insbesondere bei diagnostischen Abklärungen und multidisziplinärer Behandlung. Ihre Rolle ist zwar fokussierter als die von Einzelhandelsapotheken, bleibt aber für komplexe Patientenfälle wichtig.
Momentaufnahme der Chancen
|
Vertriebskanal |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Einzelhandelsapotheke |
Hoch |
Apothekenzugang |
Reifen |
|
Krankenhausapotheke |
Medium |
Spezialisierte Abgabe |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Aufmerksamkeitsdefizit-/Hyperaktivitätsstörung
Zunehmende Diagnosen bei Kindern und Erwachsenen
Die zunehmende Anerkennung von ADHS-Symptomen erweitert den Kreis der potenziell behandelbaren Patienten über die traditionelle Pädiatrie hinaus. Daten der CDC zeigen, dass im Jahr 2024 12,0 % der US-amerikanischen Kinder im Alter von 3 bis 17 Jahren jemals eine ADHS-Diagnose erhalten hatten, während die wachsende klinische Aufmerksamkeit für ADHS bei Erwachsenen die Behandlungsmöglichkeiten erweitert. Der kommerzielle Nutzen ist am größten, wenn die Diagnose in eine dauerhafte medikamentöse Therapie mündet. Pharmaunternehmen können daher die steigende Nachfrage durch auf verschiedene Altersgruppen, Dosierungsschemata und Verträglichkeitsprofile zugeschnittene Formulierungen bedienen. Die Ausweitung wird zudem durch ein verbessertes Bewusstsein von Fachärzten und die breitere Anwendung standardisierter Beurteilungsrahmen unterstützt. Allerdings führt eine höhere Anzahl an Diagnosen nicht automatisch zu höheren Arzneimittelumsätzen, da Zugang, Kostenerstattung, Verschreibungspräferenzen und Therapiedauer den Anteil der diagnostizierten Patienten bestimmen, die eine medikamentöse Therapie erhalten.
Erweiterung des Angebots an differenzierten Arzneimittelverabreichungsformen und nicht-stimulierenden Optionen
Die Produktdifferenzierung gewinnt zunehmend an Bedeutung, da etablierte Stimulanzien mit Generika-Konkurrenz konfrontiert sind und Ärzte verstärkt individualisierte Therapien anstreben. Retardtabletten, Kautabletten, flüssige Darreichungsformen und alternative pharmakologische Wirkmechanismen können die Therapietreue verbessern, Schluckbeschwerden lindern, Therapiepausen überbrücken und Verträglichkeitsprobleme beheben. Die FDA-Zulassung mehrerer Lisdexamfetamin-Generika hat den Wettbewerbsdruck durch den Verlust des Patentschutzes verdeutlicht, während neuere Darreichungsformen Herstellern die Möglichkeit bieten, den Wert ihrer Produkte durch Patientenfreundlichkeit zu sichern. Nicht-Stimulanzien erweitern zudem das Behandlungsspektrum, indem sie Alternativen bieten, wenn eine Stimulanzientherapie nicht geeignet ist. Das daraus resultierende Wettbewerbsumfeld ermutigt Unternehmen, in Formulierungsentwicklung, pharmakokinetische Optimierung, Lebenszyklusmanagement und differenzierte Patientenbetreuungsprogramme zu investieren, anstatt sich ausschließlich auf die Differenzierung auf Molekülebene zu konzentrieren.
Regulatorischer Schwerpunkt auf der Sicherheit von kontrollierten Substanzen und dem Risikomanagement für Kinder
Regulatorische Anforderungen prägen maßgeblich die Produktentwicklung, Herstellung, den Vertrieb und die Verschreibungspraxis. Maßnahmen der FDA zur Kennzeichnung verschreibungspflichtiger Stimulanzien und zur Sicherheit bei Kindern verdeutlichen den zunehmenden Fokus auf Risikomanagement, insbesondere bei jüngeren Kindern. Im Jahr 2025 forderte die FDA eine erweiterte Kennzeichnung für Stimulanzien mit verlängerter Wirkstofffreisetzung hinsichtlich Gewichtsverlust und Nebenwirkungen bei Patienten unter sechs Jahren. Solche Maßnahmen können sich auf die Produktpositionierung, das klinische Monitoring, die ärztliche Fortbildung und die Evidenzanforderungen auswirken. Die Vorschriften für kontrollierte Substanzen erhöhen zudem die operative Komplexität für Hersteller, Großhändler und Apotheken. Unternehmen, die eine zuverlässige Versorgung gewährleisten und gleichzeitig strenge Qualitäts-, Liefer-, Verpackungs- und Pharmakovigilanzanforderungen erfüllen können, stärken ihre Wettbewerbsfähigkeit. Regulatorische Entwicklungen beeinflussen daher sowohl die Kostenstruktur als auch die strategische Attraktivität von ADHS-Medikamentenportfolios.
Markttrends für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung
Präzisionsdauer und Release-Profile der nächsten Generation
Zukünftige Markttrends im Bereich Aufmerksamkeitsdefizit-Hyperaktivitätsstörung (ADHS) werden voraussichtlich die präzise Steuerung der Wirkstofffreisetzung über den gesamten Tag hinweg in den Vordergrund stellen. Entwickler konzentrieren sich zunehmend auf einen vorhersehbaren Wirkungseintritt, ein reduziertes Wiederauftreten der Symptome am Nachmittag und weniger Einnahmeereignisse durch fortschrittliche Formulierungstechnologien. Einmal täglich einzunehmende Präparate könnten sich stärker differenzieren, wenn sie unterschiedliche Freisetzungsphasen bieten, anstatt lediglich die Expositionsdauer zu verlängern. Dieser Ansatz kann die Therapietreue bei Schulkindern und Berufstätigen fördern und gleichzeitig die praktische Belastung durch die Einnahme von Medikamenten zur Mittagszeit verringern. Formulierungsplattformen, die eine kontrollierte Freisetzung ohne wesentliche Erhöhung des Risikos von Nebenwirkungen ermöglichen, könnten strategisch an Bedeutung gewinnen. Zulassungsanträge müssen zunehmend nicht nur die Wirksamkeit gegen Symptome, sondern auch signifikante Vorteile hinsichtlich Wirkungsdauer, Anwenderfreundlichkeit, pharmakokinetischer Konsistenz und Patientenerfahrung nachweisen.
Breitere Wirkmechanismusvielfalt jenseits herkömmlicher Stimulanzien
Zukünftige Markttrends im Bereich Aufmerksamkeitsdefizit-Hyperaktivitätsstörung (ADHS) werden eine größere Vielfalt an Wirkmechanismen widerspiegeln, da Entwickler nach Alternativen zu etablierten Stimulanzien suchen. Die FDA-Zulassung von Centanafadin, einem Noradrenalin-, Dopamin- und Serotonin-Wiederaufnahmehemmer, im Jahr 2026 verdeutlicht diese Entwicklung hin zu einer differenzierten Pharmakologie. Solche Produkte könnten die Behandlungsmöglichkeiten für Patienten erweitern, die auf konventionelle Therapien nicht ausreichend ansprechen oder Verträglichkeitseinschränkungen aufweisen. Der Wettbewerbseffekt dürfte am stärksten sein, wenn neue Wirkmechanismen Wirksamkeit mit einer komfortablen Dosierung und günstigen Sicherheitseigenschaften kombinieren. Langfristig könnte die Therapieauswahl stärker phänotypbasiert erfolgen und Alter, Begleiterkrankungen, Ansprechen auf frühere Medikamente, Therapiedauer und Risikofaktoren berücksichtigen. Dieser Wandel würde Chancen für spezialisierte Unternehmen mit fokussierten klinischen Entwicklungsstrategien eröffnen.
Marktchancen für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung
Erweiterung des Angebots an differenzierten pädiatrischen Formulierungen
Prognosen zum Markt für ADHS-Medikamente deuten auf Chancen für Unternehmen hin, pädiatrische Formulierungen zu entwickeln, die Schluckbeschwerden, flexible Dosierung und die Anwendung für Pflegepersonen verbessern. Flüssige, kaubare, oral zerfallende und vereinfachte einmal täglich einzunehmende Produkte können praktische Hürden überwinden, die herkömmliche Tabletten nicht vollständig beseitigen. Entwickler sollten Formulierungen mit vorhersagbarer Pharmakokinetik und klaren Anwendungsvorteilen priorisieren und gleichzeitig eine solide pädiatrische Sicherheitsbilanz gewährleisten. Partnerschaften mit spezialisierten Herstellern können die Formulierungsentwicklung und die kommerzielle Skalierung beschleunigen, ohne dass eine vollständig integrierte Produktionsinfrastruktur erforderlich ist. Diese Chancen sind besonders relevant in Märkten, in denen die spezialisierte Diagnostik zunimmt, die Therapietreue jedoch durch die Komplexität der Formulierung eingeschränkt bleibt. Unternehmen können zudem die Lebenszyklusverlängerung etablierter Wirkstoffe anstreben und durch differenzierte Darreichungsformen den Wert auch nach dem Aufkommen von Generika erhalten.
Aufbau regionaler Zugangsplattformen in Schwellenländern
Schwellenländer bieten die Chance, die Vermarktung von Arzneimitteln mit dem Ausbau von Diagnostik und Facharztversorgung zu verbinden. Die Marktprognose für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung (ADHS) kann die strategische Planung in Ländern unterstützen, in denen das Bewusstsein für ADHS wächst, die Behandlungsmöglichkeiten jedoch weiterhin uneinheitlich sind. Unternehmen können neben den Zulassungsanträgen lokale Vertriebspartner, Fortbildungen für Fachkräfte, digitale Überweisungsnetzwerke und Apothekenpartnerschaften priorisieren. Indien, China, Südkorea und ausgewählte Märkte im Nahen Osten bieten unterschiedliche Zugangsmodelle, die lokalisierte Preis- und Vertriebsstrategien erfordern. Generikahersteller können durch günstige Preise und zuverlässige Lieferungen konkurrieren, während Spezialunternehmen differenzierte Formulierungen anbieten können, die auf ungedeckte Bedürfnisse nach Komfort ausgerichtet sind. Investitionsentscheidungen sollten Diagnosequoten, Kostenerstattung, Vorschriften für kontrollierte Substanzen, lokale Produktionsanforderungen und die Dichte an Fachärzten berücksichtigen und sich nicht allein auf die Bevölkerungsgröße stützen.
Aktuelle Entwicklungen
- August 2026: Cingulate Inc. berichtete über Fortschritte bei den Aktivitäten in den Bereichen Chemie, Herstellung und Kontrollen für CTx-1301, nachdem die FDA ein Schreiben mit der Aufforderung zur vollständigen Beantwortung (Complete Response Letter) mit Schwerpunkt auf herstellungsbezogenen Informationen erhalten hatte. Das Unternehmen gab an, eine Antwort und eine erneute Einreichung des Zulassungsantrags (NDA) vorzubereiten und gleichzeitig die Vermarktungsplanung für seinen präzisionsgefertigten, zeitverzögert freisetzenden Dexmethylphenidat-Kandidaten fortzusetzen.
- Juli 2026: Otsuka Pharmaceutical Co., Ltd. erhielt die FDA-Zulassung für SIMTRIYO (Centanafadin) zur Behandlung von ADHS bei Erwachsenen und Kindern ab sechs Jahren, die die vorgegebenen Gewichtsanforderungen erfüllen. Das Produkt nutzt einen Wiederaufnahmemechanismus für Noradrenalin, Dopamin und Serotonin und wird voraussichtlich nach der Einstufung als Betäubungsmittel im Handel erhältlich sein.
- November 2024: Lupin Limited erhielt von der US-amerikanischen Arzneimittelbehörde FDA die Zulassung für Retardkapseln mit gemischten Amphetaminsalzen. Dies ermöglicht die Vermarktung eines Generikums zu Adderall XR. Das Produkt ist in verschiedenen Stärken erhältlich und zur Behandlung von ADHS bei Erwachsenen und Kindern ab sechs Jahren indiziert. Es stärkt den Wettbewerb um Generika in der etablierten Stimulanzientherapie.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -