
Mercado de trastorno por déficit de atención e hiperactividad: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos del trastorno por déficit de atención con hiperactividad (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por fármaco (anfetamina, metilfenidato, lisdexanfetamina, dexmetilfenidato, atomoxetina, guanfacina, clonidina, bupropión); tipo de fármaco (estimulante, no estimulante); demografía (adultos (mayores de 18 años), niños); canal de distribución (farmacia minorista, farmacia hospitalaria) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011775
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
38.960 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
51.640 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,59 %
Índice de crecimiento
Mercado potencial
420.000 millones de dólares estadounidenses
(2026-2034)
El mercado del trastorno por déficit de atención con hiperactividad (TDAH) alcanzó un valor de 38.960 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 51.640 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 3,59% durante el período 2026-2034. El mercado incluye tratamientos con receta para los síntomas subyacentes tanto en niños como en adultos, siendo los estimulantes la principal categoría farmacológica, mientras que las alternativas no estimulantes ofrecen más opciones de tratamiento.
América del Norte sigue siendo un mercado estructural importante debido a su desarrollado sistema de diagnóstico, la cobertura integral de seguros, la presencia de especialistas y los altos niveles de penetración. Se prevé que el mercado del trastorno por déficit de atención con hiperactividad (TDAH) en la región crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 3,8 % y el 4,3 % hasta 2034, gracias al diagnóstico en adultos, la adherencia al tratamiento, las formulaciones y el suministro controlado de sustancias controladas.
Análisis y perspectivas del mercado del trastorno por déficit de atención con hiperactividad.
- América del Norte: América del Norte representó aproximadamente entre el 41 % y el 45 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,8 % al 4,3 % entre 2026 y 2034, gracias al diagnóstico establecido, la atención especializada, el reembolso y la amplia disponibilidad de terapias de marca y genéricas.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente entre el 88 % y el 91 % de los ingresos de Norteamérica y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,3 % entre 2026 y 2034, impulsado por la alta penetración en diagnósticos y tratamientos.
- Europa: Europa representó aproximadamente entre el 27 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 3,9 % hasta 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes, y el acceso a los tratamientos y el diagnóstico en adultos impulsan la expansión.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,4 % entre 2026 y 2034. China, Japón, Corea del Sur, India y Australia constituyen la principal base de demanda a medida que mejoran los diagnósticos y la capacidad de atención especializada.
- Segmento más importante: Los estimulantes representaron aproximadamente entre el 72 % y el 76 % de la cuota de mercado en 2025 y se espera que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 3,2 % al 3,7 % entre 2026 y 2034, manteniendo su dominio gracias a su uso clínico establecido.
- Segmento de alto crecimiento: Los fármacos no estimulantes representaron aproximadamente entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,5 % hasta 2034, gracias a su buena tolerabilidad y a la personalización del tratamiento.
- Empresas clave analizadas en detalle: Eli Lilly and Company, Johnson & Johnson Services, LLC, Lupin Limited, Mallinckrodt Pharmaceuticals, Aytu BioPharma, Inc., Pfizer Inc., Purdue Pharma LP, Takeda Pharmaceutical Company Limited, Supernus Pharmaceuticals, Inc. y Tris Pharma, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado del TDAH ha evolucionado más allá de los estimulantes estándar de liberación inmediata, priorizando la diferenciación mediante formulaciones mejoradas en cuanto a duración, adherencia, facilidad de uso y tolerabilidad. Las nuevas formas de liberación prolongada, las formulaciones líquidas, los comprimidos masticables y las vías de administración alternativas están reposicionando la oferta. La fabricación se centra en el cumplimiento de las normativas sobre sustancias controladas, la fiabilidad de la formulación, la redundancia de la producción y una distribución segura, dado que cualquier interrupción afecta la continuidad tanto para los pacientes como para las farmacias.
Las oportunidades en el mercado del trastorno por déficit de atención con hiperactividad durante el período previsto incluyen el tratamiento de adultos, terapias no estimulantes, mercados emergentes en Asia y nuevas formulaciones gracias a una mejor tecnología de administración de fármacos. Las consideraciones regulatorias abarcan la seguridad infantil, el manejo adecuado de sustancias controladas y la prescripción basada en la evidencia. Se observa una creciente inversión en terapias que abordan la duración del tratamiento, los problemas de adherencia y la falta de respuesta a la terapia estimulante estándar.
Alcance del informe de mercado sobre el trastorno por déficit de atención con hiperactividad
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 38.960 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 51.640 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,59% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado del trastorno por déficit de atención con hiperactividad
Los factores que impulsan el crecimiento del mercado del trastorno por déficit de atención con hiperactividad (TDAH) incluyen el aumento de los diagnósticos y la mayor concienciación sobre el trastorno, así como la capacidad de reconocer los síntomas que se mantienen constantes a lo largo de la vida de la persona, desde la adolescencia hasta la edad adulta. Según los CDC, el 12 % de las personas de entre 3 y 17 años fueron diagnosticadas con TDAH en Estados Unidos durante 2024. La necesidad de tratamiento, además de la prevalencia, depende de las capacidades de diagnóstico, la confianza de los médicos, la constancia en el tratamiento farmacológico y el acceso a farmacias y especialistas.
La cadena de suministro incluye productores de principios activos farmacéuticos, fabricantes de fármacos estimulantes, desarrolladores de productos, organismos reguladores, mayoristas, farmacias minoristas, farmacias hospitalarias, médicos prescriptores y consumidores. La disponibilidad depende especialmente de la capacidad de fabricación y la normativa sobre estimulantes. La entrada de genéricos abarata el tratamiento, pero reduce los precios de los productos de marca. La diferenciación mediante tecnologías de liberación controlada es una buena estrategia para preservar el valor.
El informe de mercado sobre el trastorno por déficit de atención con hiperactividad describe un panorama competitivo fragmentado, compuesto por fabricantes de medicamentos originales, genéricos, farmacéuticos especializados y empresas de formulación. El posicionamiento de Johnson & Johnson Services, LLC se evidencia en sus medicamentos Concerta y metilfenidato. La experiencia de Eli Lilly and Company radica en la fabricación de atomoxetina. Por otro lado, la gama de productos de Pfizer Inc., Lupin Limited, Mallinckrodt Pharmaceuticals y Purdue Pharma LP es más diversa dentro de los enfoques farmacéuticos convencionales.
El posicionamiento competitivo ahora depende de la tecnología de formulación, además de la disponibilidad de la molécula. La cartera de Takeda Pharmaceutical Company Limited sigue siendo estratégicamente relevante debido a su asociación histórica con los productos Shire para el TDAH. Supernus Pharmaceuticals, Inc. y Tris Pharma, Inc. se centran en sus tecnologías de formulación, mientras que Aytu BioPharma, Inc. continúa participando en la adquisición de líneas de productos para el TDAH. El enfoque de inversión se ha desplazado hacia tecnologías de larga duración, formulación líquida, mecanismo de acción, aptas para niños y para la prevención de la interrupción del tratamiento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado del trastorno por déficit de atención con hiperactividad: Perspectivas estratégicas
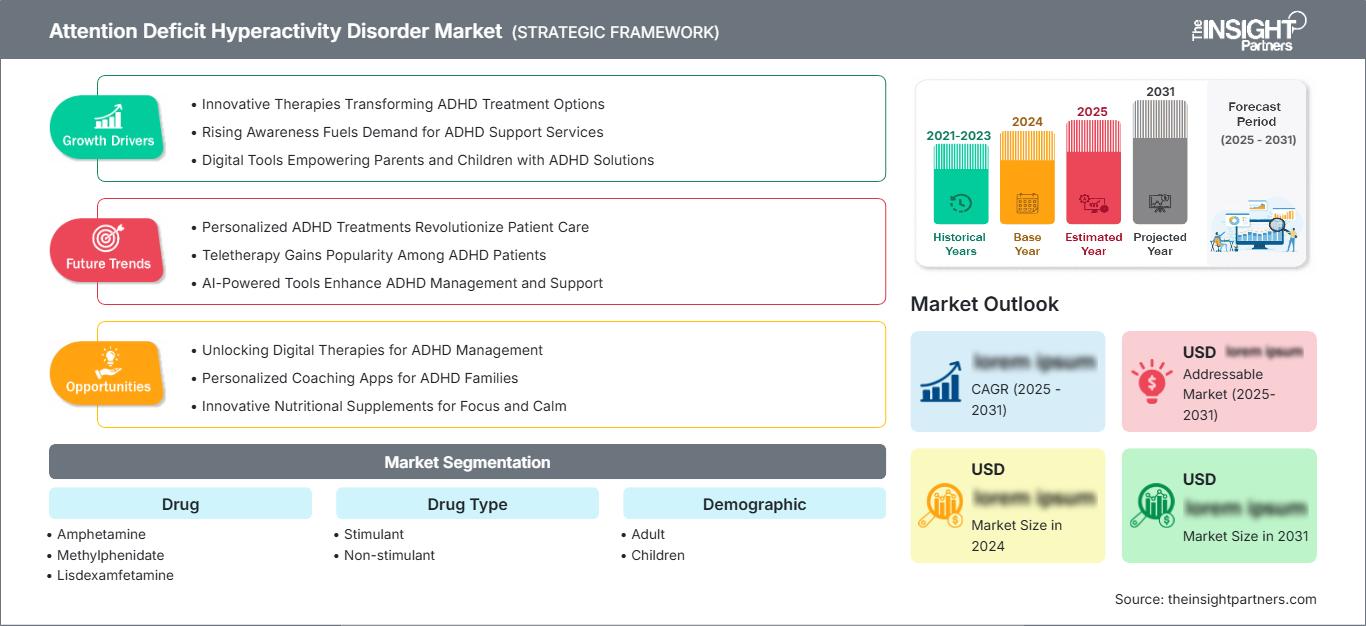
Perspectivas regionales
Mercado norteamericano del trastorno por déficit de atención con hiperactividad
América del Norte representa aproximadamente entre el 41 % y el 45 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,3 % hasta 2034. Estados Unidos domina América del Norte en términos de consumo debido a las razones mencionadas anteriormente: prevalencia de diagnósticos, especialistas consolidados, amplia disponibilidad de medicamentos y un sistema de reembolso maduro.
La demanda estructural se sustenta en el diagnóstico en adultos, las necesidades de tratamiento y el desarrollo de formulaciones de liberación prolongada. La presión regulatoria es alta debido a la clasificación de los estimulantes como sustancias controladas, por lo que se requiere una política de cumplimiento estricta. Se ofrece acceso a medicamentos genéricos, mientras que los medicamentos de marca compiten por su duración, conveniencia y especificidad de dosificación.
Mercado estadounidense del trastorno por déficit de atención con hiperactividad
Estados Unidos representó aproximadamente entre el 88 % y el 91 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,3 %. Los datos de los CDC indican que el 12,0 % de los niños de entre 3 y 17 años habían recibido un diagnóstico de TDAH en 2024, lo que refuerza la gran población tratada en el país.
Johnson & Johnson Services, LLC proporciona información sobre Concerta, mientras que Pfizer Inc., Lupin Limited, Mallinckrodt Pharmaceuticals, Purdue Pharma LP y Aytu BioPharma, Inc. operan en sus respectivas áreas de productos. Se han observado tendencias de aplicación relacionadas con el uso del fármaco en adultos, tratamientos de mayor duración y el uso de fármacos no estimulantes debido a la intolerancia a los estimulantes, problemas de abuso y falta de respuesta.
Mercado europeo del trastorno por déficit de atención con hiperactividad
Europa representaba aproximadamente entre el 27 % y el 31 % de la cuota de mercado en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 3,9 % hasta 2034. El Reino Unido y Alemania se consideran mercados dominantes, ya que cuentan con directrices bien definidas para las indicaciones clínicas y los servicios especializados, respectivamente. Francia, Italia y España constituyen otras fuentes de demanda; sin embargo, el acceso a los tratamientos y la prescripción varían de un país a otro.
Si bien el Reino Unido cuenta con guías clínicas estandarizadas para la indicación del TDAH, Alemania dispone de servicios especializados con un sistema establecido para la distribución de fármacos. Francia e Italia han ido aumentando progresivamente el reconocimiento de los casos de TDAH en adultos, lo que genera demanda de tratamiento. En España, se observa un mayor número de casos pediátricos y adolescentes, además de una mayor concienciación entre los adultos.
Mercado de trastornos por déficit de atención con hiperactividad en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 20 % y el 24 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % hasta 2034, siendo la región de mayor crecimiento entre todas. Japón y Australia cuentan con sistemas de tratamiento relativamente consolidados, mientras que China, Corea del Sur e India son regiones con un gran potencial de crecimiento.
China domina el mercado en la región, lo cual se atribuye a la mejor capacidad de diagnóstico del mercado y a la mayor capacitación de sus especialistas. Japón y Corea del Sur cuentan con una infraestructura sanitaria avanzada, mientras que India ofrece oportunidades de crecimiento basadas en una mayor concienciación y una mayor disponibilidad de especialistas en las zonas urbanas.
Mercado de trastornos por déficit de atención con hiperactividad en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) de entre el 3,2 % y el 4,0 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos representan los principales mercados del Golfo Pérsico gracias a su infraestructura sanitaria relativamente desarrollada, mientras que Sudáfrica constituye una importante base de tratamiento en el África subsahariana. El resto de los mercados de Oriente Medio y África siguen viéndose limitados por la disponibilidad de especialistas y su asequibilidad.
El desarrollo de infraestructuras en el sector sanitario, el crecimiento de los hospitales privados y las tecnologías de teleconsulta han contribuido a mejorar la accesibilidad en algunos países. Las naciones del Golfo se benefician de su capacidad de inversión en sanidad y de la modernización del sector. Sin embargo, la regulación de sustancias, los diagnósticos inconsistentes, la escasa densidad de especialistas y las disparidades en los sistemas de pago siguen afectando a las tasas de adopción. El crecimiento en la región exige mejoras en los diagnósticos y la administración de medicamentos en las ciudades más pequeñas.
Análisis de segmentación
Droga
Se prevé que el segmento de fármacos crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 3,9 % durante el periodo 2026-2034. La cuota de mercado del trastorno por déficit de atención con hiperactividad (TDAH) es amplia, ya que los médicos seleccionan entre múltiples mecanismos y formulaciones según la edad, el perfil sintomático, la duración del tratamiento, la tolerabilidad, las comorbilidades y la respuesta a tratamientos previos. Los estimulantes tradicionales siguen siendo fundamentales, mientras que las opciones no estimulantes respaldan las estrategias de tratamiento individualizadas.
- Anfetamina: Las terapias basadas en anfetaminas siguen siendo estratégicamente importantes debido a su eficacia comprobada, sus múltiples formulaciones y el amplio conocimiento que tienen los profesionales clínicos sobre ellas. Los productos de liberación prolongada permiten un tratamiento una vez al día y un control sostenido de los síntomas durante el horario escolar y laboral.
- Metilfenidato: El metilfenidato sigue siendo una opción de tratamiento fundamental tanto para la población pediátrica como para la adulta. Las presentaciones de liberación inmediata y de liberación modificada ofrecen flexibilidad en la dosificación, lo que permite a los médicos equilibrar un inicio de acción rápido con una cobertura diaria más prolongada.
- Lisdexanfetamina: La lisdexanfetamina ofrece un enfoque diferenciado como profármaco con un uso establecido en el TDAH. La competencia de los genéricos está aumentando la accesibilidad, al tiempo que incentiva a los fabricantes de medicamentos de marca a priorizar la formulación, la adherencia al tratamiento y la experiencia del paciente.
- Dexmetilfenidato: El dexmetilfenidato está indicado para pacientes que requieren terapia con metilfenidato y que presentan características farmacológicas diferenciadas. Su formulación de liberación prolongada sigue siendo estratégicamente relevante cuando se prioriza una cobertura sintomática diaria constante.
- Atomoxetina: La atomoxetina es una opción no estimulante consolidada, especialmente relevante cuando la terapia con estimulantes se tolera mal o resulta insuficiente. Su posicionamiento favorece la diversificación del tratamiento y un manejo más amplio de pacientes con necesidades clínicas específicas.
- Guanfacina: La guanfacina ofrece una alternativa no estimulante de especial relevancia en el tratamiento pediátrico. Su papel clínico respalda las estrategias combinadas y a los pacientes para quienes los tratamientos basados en estimulantes presentan limitaciones.
- Clonidina: La clonidina ofrece otra opción no estimulante, con formulaciones de liberación prolongada que mejoran la comodidad. Su utilidad se ve reforzada por su presentación líquida diferenciada y su uso complementario a la terapia con estimulantes.
- Bupropión: El bupropión se utiliza de forma selectiva y no es un tratamiento principal aprobado por la FDA para el TDAH. Su relevancia estratégica radica en situaciones clínicas donde las afecciones coexistentes pueden influir en la selección del tratamiento.
Tipo de fármaco
Se prevé que el segmento de fármacos registre una tasa de crecimiento anual compuesta (TCAC) del 3,3 % al 3,8 % hasta 2034. Los estimulantes siguen siendo la categoría dominante debido a la rápida respuesta sintomática y la amplia experiencia clínica. Los fármacos no estimulantes ofrecen alternativas importantes cuando la respuesta, la tolerabilidad, el riesgo de abuso o las consideraciones de tratamiento individualizado reducen la idoneidad de la terapia con estimulantes.
- Estimulantes: Los estimulantes constituyen la base del tratamiento establecido y cuentan con amplia evidencia clínica. Su principal desafío estratégico radica en equilibrar la eficacia y la duración con los requisitos de las sustancias controladas, las preocupaciones por el uso indebido y la continuidad del suministro.
- No estimulantes: Los fármacos no estimulantes amplían las opciones terapéuticas mediante mecanismos alternativos y consideraciones de seguridad diferenciadas. Su importancia aumenta a medida que los médicos buscan alternativas ante una respuesta inadecuada a los estimulantes, la intolerancia o circunstancias específicas del paciente.
Demográfico
Se prevé que este segmento demográfico crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,0 % durante el periodo 2026-2034. El tratamiento pediátrico sigue siendo fundamental, mientras que el diagnóstico en adultos se reconoce cada vez más como una fuente importante de demanda adicional. El NICE recomienda el tratamiento con estimulantes para pacientes adultos y pediátricos que lo requieran, y considera los tratamientos no estimulantes en circunstancias específicas.
- Adultos: El tratamiento en adultos está adquiriendo mayor importancia estratégica a medida que los síntomas persistentes reciben mayor reconocimiento. El diagnóstico genera demanda de formulaciones de larga duración, dosificación flexible y terapias compatibles con las responsabilidades profesionales y los requisitos de adherencia.
- Niños: Los niños constituyen una población fundamental para el tratamiento, y las decisiones sobre la medicación están fuertemente influenciadas por la seguridad, la duración de la jornada escolar, el crecimiento, la tolerabilidad y las preferencias de los cuidadores. La usabilidad de las formulaciones pediátricas sigue siendo de gran importancia comercial.
Canal de distribución
Se prevé que el segmento de canales de distribución crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 3,7 % hasta 2034. Las farmacias minoristas siguen siendo el principal entorno de dispensación, ya que las terapias para el TDAH se administran principalmente con receta ambulatoria. Las farmacias hospitalarias conservan su relevancia para la derivación a especialistas, la atención institucional y determinados tratamientos complejos.
- Farmacias minoristas: Las farmacias minoristas siguen siendo estratégicamente importantes porque las recetas ambulatorias recurrentes requieren una dispensación conveniente y confiable. La disponibilidad, la sustitución por genéricos, los procedimientos para sustancias controladas y la continuidad del inventario influyen notablemente en el rendimiento del canal.
- Farmacia hospitalaria: Las farmacias hospitalarias facilitan la prescripción y el inicio de tratamientos especializados, especialmente en procesos de diagnóstico y atención multidisciplinaria. Su función es más específica que la de las farmacias minoristas, pero sigue siendo fundamental para pacientes con patologías complejas.
Resumen de la oportunidad
|
Canal de distribución |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Farmacia minorista |
Alto |
Acceso a la farmacia |
Maduro |
|
Farmacia hospitalaria |
Medio |
Dispensación especializada |
Escalada |
Factores impulsores del crecimiento del mercado del trastorno por déficit de atención con hiperactividad y análisis de su impacto
Aumento de los diagnósticos en poblaciones pediátricas y adultas.
Un mayor reconocimiento de los síntomas del TDAH está ampliando la población susceptible de tratamiento más allá de los entornos pediátricos tradicionales. Los datos de los CDC muestran que el 12,0 % de los niños estadounidenses de entre 3 y 17 años habían sido diagnosticados en 2024, mientras que la creciente atención clínica al TDAH en adultos está extendiendo las vías de tratamiento. El impacto comercial es mayor cuando el diagnóstico se traduce en un tratamiento farmacológico sostenido. Por lo tanto, las compañías farmacéuticas pueden captar la demanda incremental mediante formulaciones adaptadas a diferentes grupos de edad, pautas de dosificación y perfiles de tolerabilidad. La expansión también se ve favorecida por una mayor concienciación de los especialistas y un uso más amplio de marcos de evaluación estandarizados. Sin embargo, un mayor número de diagnósticos no se traduce automáticamente en ingresos farmacéuticos, ya que el acceso, el reembolso, las preferencias de prescripción y la persistencia del tratamiento determinan la proporción de pacientes diagnosticados que reciben farmacoterapia.
Ampliación de las opciones diferenciadas de administración de fármacos y de alternativas no estimulantes.
La diferenciación de productos cobra cada vez más importancia a medida que las moléculas estimulantes ya establecidas se enfrentan a la competencia de los genéricos y los médicos buscan tratamientos más individualizados. Los comprimidos de liberación prolongada, las formulaciones masticables, la administración líquida y los mecanismos farmacológicos alternativos pueden abordar problemas de adherencia, dificultades para tragar, interrupciones en la duración del tratamiento y problemas de tolerabilidad. La aprobación por la FDA de múltiples productos genéricos de lisdexanfetamina ha demostrado la presión competitiva generada por la pérdida de exclusividad, mientras que las nuevas tecnologías de administración ofrecen oportunidades para que los fabricantes defiendan el valor a través de la comodidad del paciente. Los fármacos no estimulantes también amplían el abanico de opciones terapéuticas al proporcionar alternativas cuando la terapia con estimulantes no es adecuada. El entorno competitivo resultante anima a las empresas a invertir en ingeniería de formulación, optimización farmacocinética, gestión del ciclo de vida y programas de apoyo al paciente diferenciados, en lugar de depender únicamente de la diferenciación a nivel molecular.
Enfoque regulatorio en la seguridad de las sustancias controladas y la gestión de riesgos pediátricos.
Los requisitos regulatorios influyen significativamente en el desarrollo, la fabricación, la distribución y las prácticas de prescripción de productos. Las medidas de la FDA relativas al etiquetado de estimulantes recetados y la seguridad pediátrica demuestran un énfasis creciente en la gestión de riesgos, especialmente para los niños pequeños. En 2025, la FDA exigió un etiquetado ampliado para los estimulantes de liberación prolongada en relación con la pérdida de peso y las reacciones adversas en pacientes menores de seis años. Estas medidas pueden afectar el posicionamiento del producto, la monitorización clínica, la formación médica y los requisitos de evidencia. Las normas sobre sustancias controladas también aumentan la complejidad operativa para fabricantes, mayoristas y farmacias. Las empresas capaces de mantener un suministro fiable, cumpliendo al mismo tiempo con los estrictos requisitos de calidad, programación, envasado y farmacovigilancia, pueden fortalecer su resiliencia comercial. Por lo tanto, los avances regulatorios influyen tanto en la estructura de costes como en el atractivo estratégico de las carteras farmacéuticas para el TDAH.
Tendencias futuras del mercado del trastorno por déficit de atención con hiperactividad
Duración precisa y perfiles de liberación de última generación
Se prevé que las futuras tendencias del mercado del trastorno por déficit de atención con hiperactividad (TDAH) hagan hincapié en el control preciso de la liberación de la medicación a lo largo de toda la jornada. Los desarrolladores buscan cada vez más un inicio predecible, una menor recaída de los síntomas por la tarde y un menor número de dosis mediante tecnologías de formulación avanzadas. Los productos de administración una vez al día podrían diferenciarse más al ofrecer fases de liberación distintas en lugar de simplemente prolongar la exposición. Este enfoque puede favorecer la adherencia al tratamiento en niños en edad escolar y adultos que trabajan, a la vez que reduce la incomodidad de la administración de la dosis a mediodía. Las plataformas de formulación que permiten una liberación controlada sin aumentar significativamente la exposición a efectos adversos podrían adquirir un valor estratégico. Las solicitudes de autorización de comercialización deberán demostrar cada vez más no solo la eficacia sintomática, sino también beneficios significativos en cuanto a duración, facilidad de uso, consistencia farmacocinética y experiencia del paciente.
Mayor diversidad de mecanismos más allá de los estimulantes convencionales.
Las futuras tendencias del mercado del trastorno por déficit de atención con hiperactividad (TDAH) también reflejarán una mayor diversidad de mecanismos, a medida que los desarrolladores busquen alternativas a las vías estimulantes establecidas. La aprobación por la FDA en 2026 de la centanafadina, un inhibidor de la recaptación de norepinefrina, dopamina y serotonina, ilustra la tendencia hacia una farmacología diferenciada. Estos productos podrían ampliar las opciones de prescripción para pacientes que no responden adecuadamente a las terapias convencionales o que presentan limitaciones de tolerabilidad. El efecto competitivo podría ser más fuerte si los nuevos mecanismos combinan eficacia con una dosificación conveniente y características de seguridad favorables. Con el tiempo, la selección del tratamiento podría estar más orientada al fenotipo, incorporando la edad, las comorbilidades, la respuesta a medicamentos previos, las necesidades de duración y las consideraciones de riesgo. Esta transición crearía oportunidades para empresas especializadas con estrategias de desarrollo clínico enfocadas.
Oportunidades de mercado para el trastorno por déficit de atención con hiperactividad
Ampliar las formulaciones pediátricas diferenciadas
Las previsiones del mercado del trastorno por déficit de atención con hiperactividad (TDAH) indican una oportunidad para que las empresas desarrollen formulaciones pediátricas que aborden la dificultad para tragar, la flexibilidad de dosificación y la comodidad para los cuidadores. Los productos líquidos, masticables, de desintegración oral y de administración diaria simplificada pueden superar las barreras prácticas que los comprimidos convencionales no resuelven por completo. Los desarrolladores deben priorizar las formulaciones con farmacocinética predecible y claras ventajas de uso, manteniendo al mismo tiempo una sólida evidencia de seguridad pediátrica. Las alianzas con fabricantes especializados pueden acelerar el desarrollo de formulaciones y la ampliación a escala comercial sin necesidad de una infraestructura de producción totalmente integrada. Las oportunidades son particularmente relevantes en mercados donde el diagnóstico especializado está aumentando, pero la adherencia sigue limitada por la complejidad de la formulación. Las empresas también pueden buscar extensiones del ciclo de vida de los ingredientes activos ya establecidos, utilizando la administración diferenciada como vía para preservar el valor tras la aparición de la competencia de los genéricos.
Construir plataformas de acceso regional en mercados emergentes.
Los mercados emergentes ofrecen la oportunidad de combinar la comercialización farmacéutica con la expansión del acceso a diagnósticos y especialistas. El pronóstico del mercado del trastorno por déficit de atención con hiperactividad (TDAH) puede respaldar la planificación estratégica en países donde la concienciación está mejorando, pero la disponibilidad de tratamientos sigue siendo desigual. Las empresas pueden priorizar los distribuidores locales, la formación de especialistas, las redes de derivación digital y las alianzas con farmacias, además de las presentaciones regulatorias. India, China, Corea del Sur y algunos mercados de Oriente Medio ofrecen diferentes modelos de acceso que requieren estrategias de precios y canales adaptadas a cada mercado. Los fabricantes de genéricos pueden competir mediante la asequibilidad y la fiabilidad del suministro, mientras que las empresas especializadas pueden posicionar formulaciones diferenciadas para satisfacer necesidades de conveniencia no cubiertas. Las decisiones de inversión deben evaluar las tasas de diagnóstico, el reembolso, las regulaciones sobre sustancias controladas, los requisitos de fabricación locales y la densidad de especialistas, en lugar de basarse únicamente en el tamaño de la población.
Novedades recientes
- Agosto de 2026: Cingulate Inc. informó sobre los avances en las actividades de química, fabricación y control de CTx-1301 tras recibir una Carta de Respuesta Completa de la FDA centrada principalmente en información relacionada con la fabricación. La compañía declaró que estaba preparando una respuesta y una nueva presentación de la solicitud de nuevo fármaco (NDA) mientras continuaba con la planificación de la comercialización de su candidato a fármaco de liberación prolongada de precisión, el dexmetilfenidato.
- Julio de 2026: Otsuka Pharmaceutical Co., Ltd. recibió la aprobación de la FDA para SIMTRIYO (centanafadina) para el tratamiento del TDAH en adultos y pacientes pediátricos de seis años o más que cumplan con el requisito de peso especificado. El producto actúa sobre el mecanismo de recaptación de norepinefrina, dopamina y serotonina, y se espera que esté disponible comercialmente tras su clasificación como sustancia controlada.
- Noviembre de 2024: Lupin Limited recibió la aprobación de la FDA de EE. UU. para cápsulas de sales mixtas de anfetamina de liberación prolongada, lo que permitió la comercialización de un equivalente genérico de Adderall XR. El producto abarca varias concentraciones y está indicado para el TDAH en adultos y pacientes pediátricos de seis años o más, lo que refuerza la competencia de los genéricos en el mercado de los estimulantes.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -