
アテンシャンデファサットハイパーアクティヴィティー疾患市場:動向・予測 2034
注意欠陥多動性障害市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:薬剤別(アンフェタミン、メチルフェニデート、リスデキサンフェタミン、デクスメチルフェニデート、アトモキセチン、グアンファシン、クロニジン、ブプロピオン)、薬剤タイプ別(刺激剤、非刺激剤)、人口統計別(成人(18歳以上)、子供)、流通チャネル別(小売薬局、病院薬局)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011775
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
389億6000 万米ドル
基準年値
2034年の予測
516億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.59 %
成長率
対象市場
4200 億米ドル
(2026年~2034年)
注意欠陥多動性障害(ADHD)市場は、2025年には389億6000万米ドルと評価され、2034年には516億4000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.59%で拡大すると見込まれています。この市場には、小児と成人の両方における基礎症状に対する処方薬が含まれており、刺激剤が依然として主要な薬理学的カテゴリーである一方、非刺激剤の代替薬がより多くの治療選択肢を提供しています。
北米は、高度な診断システム、包括的な保険適用範囲、専門医の存在、そして高い普及率といった要因により、引き続き重要な構造的市場であり続けています。成人向け診断、治療遵守、製剤、および管理された規制薬物供給といった要因により、同地域の注意欠陥多動性障害(ADHD)市場規模は、2034年まで年平均成長率(CAGR)約3.8~4.3%で成長すると予測されています。
注意欠陥多動性障害(ADHD)市場の評価と洞察
- 北米:北米は2025年には約41~45%のシェアを占め、確立された診断法、専門医による治療、償還制度、そしてブランド医薬品とジェネリック医薬品の幅広い入手可能性に支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.3%で成長すると予測されている。
- 米国: 2025年には北米全体の収益の約88~91%を米国が占め、高い診断・治療普及率を背景に、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.3%で成長すると予測されている。
- 欧州:欧州は2025年時点で約27~31%のシェアを占め、2034年まで年平均成長率(CAGR)3.4~3.9%で成長すると予測されている。ドイツ、英国、フランス、イタリア、スペインは引き続き重要な市場であり、治療へのアクセスと成人診断の普及が拡大を後押ししている。
- アジア太平洋地域:アジア太平洋地域は2025年には全体の約20~24%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%を記録すると予測されています。診断能力と専門医の育成が進むにつれ、中国、日本、韓国、インド、オーストラリアが主要な需要基盤となっています。
- 最大のセグメント:刺激剤は2025年に市場シェアの約72~76%を占め、2026年から2034年の間に年平均成長率3.2~3.7%で拡大すると予想され、確立された臨床使用を通じて優位性を維持すると見込まれています。
- 高成長分野:非刺激薬は2025年には約24~28%のシェアを占め、忍容性と治療の個別化に支えられ、2034年まで年平均成長率4.8~5.5%で成長すると予測されている。
- 詳細に分析された主要企業:イーライリリー・アンド・カンパニー、ジョンソン・エンド・ジョンソン・サービスズ、ルパン・リミテッド、マリンクロット・ファーマシューティカルズ、アイトゥ・バイオファーマ、ファイザー、パーデュー・ファーマ、武田薬品工業、スーパーナス・ファーマシューティカルズ、トリス・ファーマ。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ADHD治療薬市場は、従来の即効性刺激剤の枠を超え、持続時間、服薬遵守率、使いやすさ、忍容性といった点で改良された製剤による差別化が進んでいます。新たな徐放性製剤、液剤、チュアブル錠、そして代替投与方法の登場により、各社の製品ラインナップは新たな位置づけへと変化しています。製造部門は、規制薬物規制への準拠、製剤の信頼性、生産の冗長性、そして安定した流通に重点を置いています。なぜなら、供給の中断は患者と薬局双方にとって継続性を損なうからです。
予測期間中の注意欠陥多動性障害(ADHD)市場における機会としては、成人向け治療、非刺激剤療法、新興アジア市場、そしてより優れた薬剤送達技術による新製剤などが挙げられます。規制上の考慮事項としては、小児の安全性、規制薬物の適切な取り扱い、エビデンスに基づいた処方などが挙げられます。標準的な刺激剤療法に対する治療期間、服薬遵守の問題、および非反応者に対応できる治療法への投資が増加しています。
注意欠陥多動性障害市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 389億6000万米ドル |
| 2034年までの市場規模 | 516億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.59% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
注意欠陥多動性障害(ADHD)市場分析
注意欠陥多動性障害(ADHD)市場の成長要因としては、診断件数の増加、ADHDに対する認識の高まり、そして思春期から成人期まで生涯を通じて一貫して現れる症状を認識できるようになったことなどが挙げられます。米国疾病予防管理センター(CDC)によると、2024年には米国で3歳から17歳までの12.0%がADHDと診断されています。治療の必要性は、罹患率だけでなく、診断能力、医師の自信、服薬継続性、薬局や専門医へのアクセスにも左右されます。
サプライチェーンには、医薬品有効成分の製造業者、覚醒剤メーカー、製品開発者、規制当局、卸売業者、小売薬局、病院薬局、処方医、消費者などが含まれます。入手可能性は、覚醒剤の製造能力と規制に特に左右されます。ジェネリック医薬品の参入により治療費は安くなりますが、ブランド製品の価格は低下します。放出技術による差別化は、ブランド価値を維持するための有効な戦略です。
注意欠陥多動性障害(ADHD)市場レポートは、先発医薬品メーカー、ジェネリック医薬品メーカー、特殊医薬品メーカー、製剤メーカーなどから構成される、細分化された競争環境を描写しています。ジョンソン・エンド・ジョンソン・サービス社のポジショニングは、コンサータやメチルフェニデート製剤で明らかです。イーライリリー・アンド・カンパニーの専門分野は、アトモキセチン製剤の製造です。一方、ファイザー社、ルピン・リミテッド、マリンクロット・ファーマシューティカルズ、パーデュー・ファーマLPの製品群は、従来型の医薬品アプローチにおいてより多様です。
競争上のポジショニングは、分子の入手可能性に加えて、製剤技術にも左右されるようになった。武田薬品工業株式会社のポートフォリオは、シャイアー社のADHD治療薬との歴史的な関係から、戦略的に依然として重要な位置を占めている。スーパーナス・ファーマシューティカルズ社とトリス・ファーマ社は製剤技術に注力しており、アイトゥ・バイオファーマ社はADHD治療薬の買収に引き続き取り組んでいる。投資の焦点は、持続性、液剤、作用機序、小児への適用性、および治療中止防止技術へと移っている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
注意欠陥多動性障害(ADHD)市場:戦略的洞察
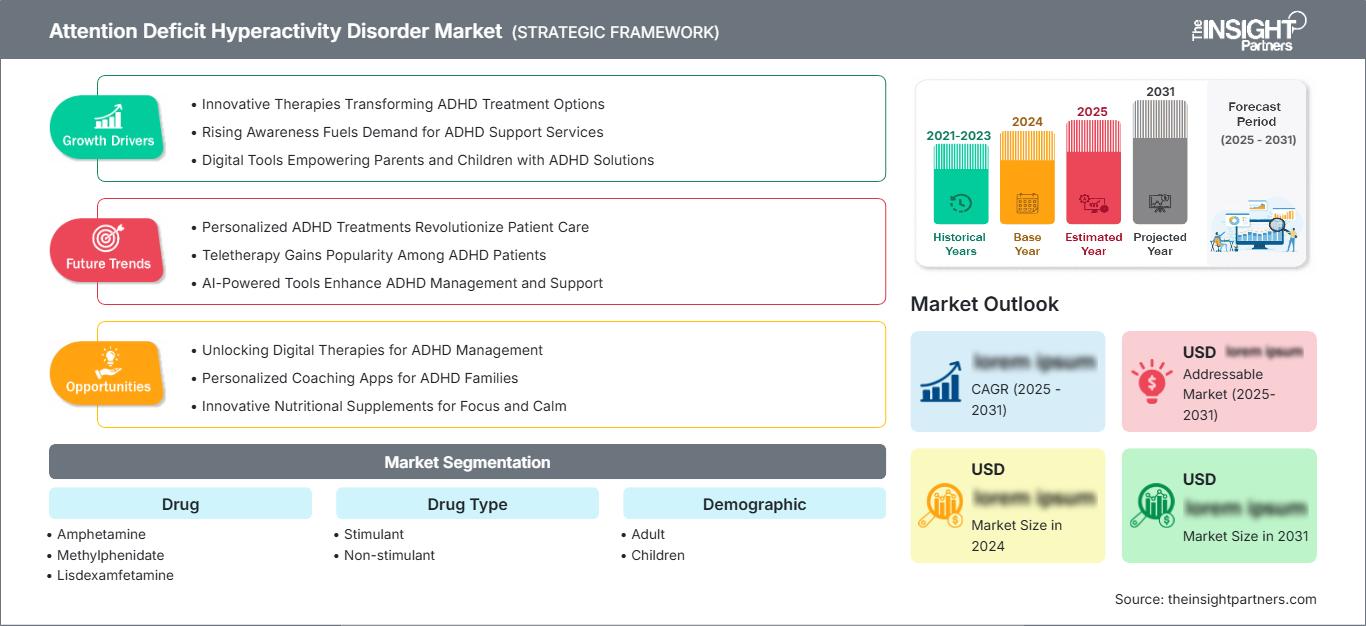
地域別分析
北米の注意欠陥多動性障害(ADHD)市場
北米は2025年時点で市場シェアの約41~45%を占め、2034年まで年平均成長率(CAGR)3.8~4.3%で成長すると予測されています。北米における消費量は、前述の診断の普及、専門医の確立、医薬品の普及、成熟した医療費償還制度といった理由から、米国が圧倒的に優位を占めています。
構造的な需要は、成人における診断、治療ニーズ、および徐放性製剤のさらなる開発によって支えられています。刺激剤は規制物質に分類されているため、規制圧力は高く、厳格なコンプライアンスポリシーを遵守する必要があります。ジェネリック医薬品へのアクセスは確保されていますが、ブランド医薬品は、持続時間、利便性、および用量特性の点で競合しています。
米国における注意欠陥多動性障害(ADHD)市場
2025年には北米全体の収益の約88~91%を米国が占め、年平均成長率(CAGR)は3.8~4.3%で拡大すると予測されている。CDCのデータによると、2024年には3~17歳の子どもの12.0%がADHDの診断を受けたことがあり、米国における治療対象者の多さを裏付けている。
ジョンソン・エンド・ジョンソン・サービス社はコンサータの販売促進活動を行っており、ファイザー社、ルピン社、マリンクロット・ファーマシューティカルズ社、パーデュー・ファーマ社、およびアイトゥ・バイオファーマ社はそれぞれの製品分野で事業を展開しています。成人における本剤の使用、長期治療、および刺激剤に対する不耐性、乱用問題、無反応性のため非刺激剤を使用する傾向が観察されています。
欧州における注意欠陥多動性障害(ADHD)市場
2025年時点で欧州は市場シェアの約27~31%を占め、2034年まで年平均成長率(CAGR)3.4~3.9%で成長すると予測されている。英国とドイツは、それぞれ臨床適応症と専門医療サービスに関する明確なガイドラインを有しているため、主要市場とみなされている。フランス、イタリア、スペインも需要源となっているが、治療へのアクセスや処方箋の発行状況は国によって異なる。
英国には適応症に関する標準的な臨床ガイドラインがある一方、ドイツには医薬品流通のための確立されたシステムを備えた専門サービスが存在する。フランスとイタリアでは成人ADHD症例の認知度が着実に高まっており、治療への需要が高まっている。スペインでは、小児および青年期の症例が多く、成人における認知度も向上している。
アジア太平洋地域における注意欠陥多動性障害(ADHD)市場
アジア太平洋地域は、2025年には約20~24%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)4.8~5.4%で成長すると予測されており、他の地域の中で最も成長率が高い地域となる見込みです。日本とオーストラリアは比較的成熟した治療法を有しており、中国、韓国、インドは大きな成長の可能性を秘めた地域です。
中国はこの地域の市場を支配しており、これは市場全体の診断能力の高さと専門医の能力の高さによるものです。日本と韓国は高度な医療システムインフラを持つ国であり、インドは都市部における医療への意識の高さと専門医の多さを背景に、成長の機会を提供しています。
中東・アフリカにおける注意欠陥多動性障害(ADHD)市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)約3.2~4.0%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、比較的発達した医療インフラを備えているため、湾岸地域における主要市場となっている。一方、南アフリカはサハラ以南地域における重要な治療拠点となっている。その他の中東・アフリカ地域は、専門医の不足と医療費の負担という制約を受けている。
医療分野におけるインフラ整備、民間病院の増加、そしてオンライン診療技術の発展は、一部の国々における医療へのアクセス向上に貢献している。湾岸諸国は、医療への支出能力と医療分野の近代化によって恩恵を受けている。しかしながら、医薬品規制、診断のばらつき、専門医の不足、そして診療報酬のばらつきといった問題が、依然として医療の普及率に影響を与えている。この地域における成長には、小規模都市における診断と医薬品供給の改善が不可欠である。
セグメンテーション分析
薬
医薬品分野は、2026年から2034年にかけて年平均成長率(CAGR)3.4~3.9%で拡大すると予測されています。注意欠陥多動性障害(ADHD)治療薬市場は、年齢、症状プロファイル、治療期間、忍容性、併存疾患、過去の治療反応などに応じて、医師が複数の作用機序や製剤から選択するため、幅広い市場シェアを占めています。確立された刺激薬は依然として基盤となる薬剤であり、非刺激薬は個別化された治療戦略を支えています。
- アンフェタミン:アンフェタミン系療法は、その有効性が確立されていること、多様な製剤が存在すること、そして臨床医の間で広く認知されていることから、依然として戦略的に重要な位置を占めています。徐放性製剤は、1日1回の治療を可能にし、学校や仕事の時間を通して症状を持続的にコントロールできます。
- メチルフェニデート:メチルフェニデートは、小児および成人において依然として主要な治療選択肢です。即放性製剤と徐放性製剤により投与量の柔軟性が確保され、医師は速効性と持続的な1日の効果を両立させることができます。
- リスデキサンフェタミン:リスデキサンフェタミンは、ADHD治療薬として確立された、他とは異なるプロドラッグアプローチを採用しています。ジェネリック医薬品の登場により、入手しやすさが向上する一方で、ブランド医薬品メーカーは製剤、服薬遵守、患者体験の向上に注力するよう促されています。
- デクスメチルフェニデート:デクスメチルフェニデートは、メチルフェニデートをベースとした治療を必要とする患者に対し、独自の薬理学的特性を提供します。持続放出型製剤は、症状に対する一貫した毎日の対応が優先される場合に、戦略的に重要な選択肢となります。
- アトモキセチン:アトモキセチンは、非刺激性薬として確立された選択肢であり、特に刺激薬療法が忍容性が低い場合や効果が不十分な場合に有効です。その位置づけは、治療の多様化と、特定の臨床的考慮事項を持つ患者のより広範な管理を支援します。
- グアンファシン:グアンファシンは、特に小児治療において重要な非刺激性代替薬です。その臨床的役割は、併用療法をサポートするとともに、刺激薬を用いた治療法に限界がある患者にも有効です。
- クロニジン:クロニジンは、非刺激性の選択肢の一つであり、徐放性製剤によって利便性が向上しています。また、液剤による投与方法の差別化や、刺激剤療法との併用といった利点により、その役割はさらに強化されています。
- ブプロピオン:ブプロピオンは選択的に使用され、FDAが承認した主要なADHD治療薬ではありません。その戦略的な重要性は、併存疾患が治療選択に影響を与える可能性のある臨床状況に由来します。
薬剤の種類
薬剤の種類別セグメントは、2034年まで年平均成長率(CAGR)3.3~3.8%で成長すると予測されています。刺激剤は、症状への迅速な反応と豊富な臨床経験から、依然として主要なカテゴリーとなっています。非刺激剤は、反応性、忍容性、乱用リスク、または個々の治療上の考慮事項により刺激剤療法が適さない場合において、重要な代替手段となります。
- 覚醒剤:覚醒剤は確立された治療基盤であり、広範な臨床的証拠に裏付けられています。その主な戦略的課題は、有効性と持続期間を、規制薬物規制、乱用への懸念、および供給の継続性とバランスさせることです。
- 非刺激薬:非刺激薬は、代替的な作用機序と安全性に関する独自の配慮により、治療の選択肢を広げます。刺激薬への反応が不十分な場合、不耐性の場合、または特定の患者の状況に応じて、臨床医が治療の選択肢を模索する中で、非刺激薬の重要性は高まっています。
人口統計
当該人口セグメントは、2026年から2034年にかけて年平均成長率(CAGR)3.5~4.0%で成長すると予測されている。小児治療は依然として不可欠である一方、成人の診断は需要増加の重要な源泉としてますます認識されている。NICEは、適切な成人および小児患者に対しては刺激剤による治療を推奨しており、特定の状況下では非刺激剤の使用も検討している。
- 成人:持続的な症状への認識が高まるにつれ、成人の治療は戦略的に重要性を増している。診断の普及に伴い、長期投与製剤、柔軟な投与量、そして職業上の責任や服薬遵守の要件に適合した治療法への需要が高まっている。
- 小児:小児は治療の基盤となる集団であり、投薬に関する決定は、安全性、学校に通う時間、成長、忍容性、および保護者の希望に大きく左右されます。小児用製剤の使いやすさは、商業的にも依然として重要です。
流通チャネル
流通チャネル分野は、2034年まで年平均成長率(CAGR)3.2~3.7%で成長すると予測されています。ADHD治療薬は主に外来処方であるため、小売薬局が主要な調剤環境であり続けます。病院薬局は、専門医による治療開始、施設内ケア、および特定の複雑な治療経路において重要な役割を果たします。
- 小売薬局:外来患者への処方箋の定期的な発行には、便利で信頼性の高い調剤が求められるため、小売薬局は戦略的に重要な役割を担い続けています。商品の入手可能性、ジェネリック医薬品への代替、規制薬物の取り扱い手順、在庫の継続性などが、販売チャネルのパフォーマンスに大きな影響を与えます。
- 病院薬局:病院薬局は、特に診断評価や多職種連携による治療が行われる場面において、専門医による処方や治療開始を支援します。その役割は一般薬局よりも集中的ですが、複雑な症例の患者にとって依然として重要です。
機会の概要
|
流通チャネル |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
小売薬局 |
高い |
薬局へのアクセス |
成熟した |
|
病院薬局 |
中くらい |
専門調剤 |
スケーリング |
注意欠陥多動性障害(ADHD)市場の成長要因と影響分析
小児および成人における診断件数の増加
ADHDの症状に対する認識の高まりにより、治療対象となる患者層は従来の小児科領域を超えて拡大しています。CDCのデータによると、2024年には米国の3~17歳の子どもの12.0%がADHDと診断されたことがあり、成人ADHDに対する臨床的関心の高まりは治療経路を拡大させています。商業的な影響は、診断が継続的な薬物療法につながる場合に最も大きくなります。そのため、製薬会社は、年齢層、投与スケジュール、忍容性プロファイルに合わせて調整された製剤によって、需要の増加を取り込むことができます。専門医の認識向上と標準化された評価フレームワークの広範な使用も、拡大を後押ししています。しかし、診断数の増加が必ずしも医薬品の収益につながるわけではありません。なぜなら、アクセス、償還、処方の好み、治療の継続性によって、診断された患者のうち薬物療法を受ける患者の割合が決まるからです。
多様な薬剤送達方法と非刺激性オプションの拡大
既存の刺激剤分子がジェネリック医薬品との競争に直面し、処方医がより個別化された治療を求めるようになるにつれ、製品差別化の重要性がますます高まっています。徐放錠、チュアブル製剤、液剤、および代替薬理作用機序は、服薬遵守、嚥下困難、投与期間のギャップ、および忍容性に関する懸念に対処できます。FDAが複数のジェネリックリスデキサンフェタミン製品を承認したことは、独占権の喪失によって生じる競争圧力を示しており、新しい投与技術は、製造業者が患者の利便性を通じて価値を守る機会を生み出しています。非刺激剤もまた、刺激剤療法が不適切な場合に代替手段を提供することで、治療の選択肢を広げます。結果として生じる競争環境は、企業が分子レベルの差別化だけに頼るのではなく、製剤設計、薬物動態最適化、ライフサイクル管理、および差別化された患者サポートプログラムに投資することを促しています。
規制薬物の安全性と小児リスク管理に関する規制上の重点
規制要件は、製品開発、製造、流通、処方慣行に大きな影響を与えます。FDAが処方刺激薬の表示と小児の安全性に関して講じた措置は、特に幼い子供に対するリスク管理の重要性が高まっていることを示しています。2025年、FDAは6歳未満の患者における体重減少と副作用に関する徐放性刺激薬の表示の拡大を義務付けました。こうした措置は、製品のポジショニング、臨床モニタリング、医師教育、エビデンス要件に影響を与える可能性があります。規制物質に関する規則は、製造業者、卸売業者、薬局の業務の複雑さも増大させます。厳格な品質、スケジュール、包装、ファーマコビジランス要件を満たしながら安定した供給を維持できる企業は、商業的な回復力を強化できます。したがって、規制の動向は、ADHD治療薬ポートフォリオのコスト構造と戦略的魅力の両方に影響を与えます。
注意欠陥多動性障害市場の将来動向
精密な持続時間と次世代の放出プロファイル
注意欠陥多動性障害(ADHD)治療薬市場の今後の動向は、活動的な一日を通して薬剤放出を精密に制御することに重点が置かれると予想されます。開発者は、高度な製剤技術を用いて、予測可能な効果発現、午後の症状再発の軽減、および投与回数の削減をますます重視しています。1日1回投与の製品は、単に曝露時間を延長するのではなく、明確な放出段階を提供することで、より差別化される可能性があります。このアプローチは、学齢期の子供や働く成人の服薬遵守をサポートし、昼間の投与という実際的な負担を軽減することができます。副作用への曝露を大幅に増加させることなく制御放出を可能にする製剤プラットフォームは、戦略的価値を獲得する可能性があります。規制当局への申請では、症状に対する有効性だけでなく、持続性、使いやすさ、薬物動態の一貫性、および患者体験における有意義な利点も示すことがますます求められるようになるでしょう。
従来の刺激剤を超えた、より幅広い作用機序の多様性
注意欠陥多動性障害(ADHD)の今後の市場動向は、開発者が既存の刺激剤経路に代わる治療法を模索するにつれ、作用機序の多様化が進むと予測されます。ノルアドレナリン、ドーパミン、セロトニン再取り込み阻害薬であるセンタナファジンが2026年にFDAの承認を受けたことは、差別化された薬理学への動きを示しています。このような製品は、従来の治療法に十分な効果が得られない患者や、忍容性に限界がある患者にとって、処方の選択肢を広げる可能性があります。新たな作用機序が有効性と簡便な投与方法、そして良好な安全性特性を兼ね備えている場合、競争効果は最大となるでしょう。時間の経過とともに、治療選択は年齢、併存疾患、過去の薬剤反応、治療期間の必要性、リスク要因などを考慮した、より表現型に基づいたものへと変化していく可能性があります。このような変化は、臨床開発戦略に特化した専門企業にとって、新たな機会を生み出すでしょう。
注意欠陥多動性障害(ADHD)市場の機会
小児向け製剤の差別化を拡大する
注意欠陥多動性障害(ADHD)市場の予測によると、企業は嚥下困難、投与量の柔軟性、介護者の利便性といった課題に対応する小児用製剤を開発する機会を得ています。液体、チュアブル、口腔内崩壊錠、1日1回服用の簡略化された製品は、従来の錠剤では完全には解決できない実用上の障壁を克服できます。開発者は、強力な小児安全性エビデンスを維持しながら、予測可能な薬物動態と明確な使いやすさの利点を備えた製剤を優先すべきです。専門メーカーとの提携により、完全に統合された生産インフラを必要とせずに、製剤開発と商業規模での拡大を加速できます。専門医による診断が増加しているものの、製剤の負担によって服薬遵守が制限されている市場では、特に機会が重要となります。企業はまた、確立された有効成分を中心にライフサイクルを延長し、ジェネリック医薬品との競争が生じた後に価値を維持する手段として、差別化された投与方法を採用することもできます。
新興市場における地域アクセスプラットフォームの構築
新興市場は、医薬品の商業化と診断および専門医へのアクセス拡大を組み合わせる機会を提供します。注意欠陥多動性障害(ADHD)市場の予測は、認知度は向上しているものの、治療へのアクセスが依然として不均一な国々における戦略計画を支援します。企業は、規制当局への申請と並行して、現地の販売代理店、専門医教育、デジタル紹介ネットワーク、薬局との提携を優先することができます。インド、中国、韓国、および一部の中東市場では、地域に合わせた価格設定とチャネル戦略を必要とする異なるアクセスモデルが提供されています。ジェネリック医薬品メーカーは、手頃な価格と供給の安定性で競争できますが、専門医薬品メーカーは、満たされていない利便性のニーズに合わせて差別化された製剤を位置付けることができます。投資決定においては、人口規模だけに頼るのではなく、診断率、償還、規制薬物規制、現地の製造要件、専門医の密度を評価すべきです。
最近の動向
- 2026年8月:Cingulate Inc.は、主に製造関連情報に焦点を当てたFDAからの完全回答書を受領した後、CTx-1301の化学、製造、および品質管理活動の進捗状況を報告した。同社は、精密な時間差放出型デクスメチルフェニデート候補薬の商業化計画を継続しながら、回答書と新薬承認申請(NDA)の再提出の準備を進めていると述べた。
- 2026年7月:大塚製薬株式会社は、成人および6歳以上の小児(規定の体重要件を満たす患者)のADHD治療薬であるSIMTRIYO(センタナファジン)について、FDAの承認を取得しました。本剤はノルアドレナリン、ドーパミン、セロトニンの再取り込み阻害作用を有し、規制薬物としての分類変更後、市販される予定です。
- 2024年11月:ルピン・リミテッドは、徐放性混合アンフェタミン塩カプセルについて米国FDAの承認を取得し、アデロールXRのジェネリック医薬品の販売が可能となった。この製品は複数の用量をカバーし、成人および6歳以上の小児のADHD患者に適応があり、既存の刺激剤療法におけるジェネリック医薬品の競争を強化するものである。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -